История эволюции спекуляций на рынке ончейн-активов: от нарративов к денежному потоку
Автор:Кайл
Перевод: TechFlow
“Internet Capital Markets” имеет несколько значений. В современном контексте он указывает на результаты своего рода “алхимии”, полностью базирующиеся на преимуществах блокчейн-технологий: это формат финансовых технологий, преодолевающих географические границы. От кредитования под залог “магических интернет-денег” до токенизации государственных облигаций и частного кредитования, а также от использования стейблкоинов —— в мире, где сегодня пересекаются традиционные финансы и цифровые активы, всё это рассматривается как проявление “интернет-рынков капитала”.
Оригинальная ссылка на твит: нажмите здесь
Однако для тех из нас, кто в последние годы глубоко погружён в эту категорию активов как ончейн-трейдеры, “интернет-рынки капитала” имеют ещё одно значение. Здесь речь идёт не только об “ончейн-облигациях”, но и о разнообразных спекулятивных инструментах, включая NFT, децентрализованные финансы (DeFi), первичные размещения токенов (ICO), а также о торговле монетами, порождёнными этими инструментами. Всё это берёт начало с развёртывания первого смарт-контракта на Ethereum в 2015 году, которое стимулировало появление и развитие бесчисленных инноваций за последнее десятилетие.
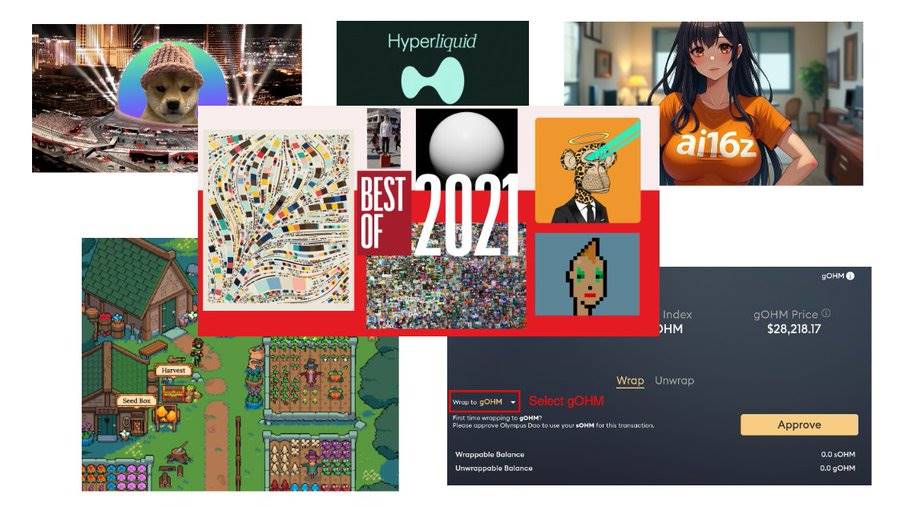
В данной статье я хочу подробно рассмотреть этот аспект интернет-рынка капитала —— сделать акцент на токенах, нарративах, доходах в 10 и даже 100 раз, эйрдропах и аналогичных механизмах, которые заложили основу первоначальной концепции данного явления.
Я считаю, что мы стоим на пороге нового этапа, который опытные участники криптопространства могли бы назвать “новой метой” (new meta). Чтобы глубже раскрыть эту тему, нам необходимо для начала рассмотреть механизмы формирования этого капитала и сопутствующие им различия:
Если контент выглядит слишком мелким, кликните по изображению, чтобы просмотреть детали!
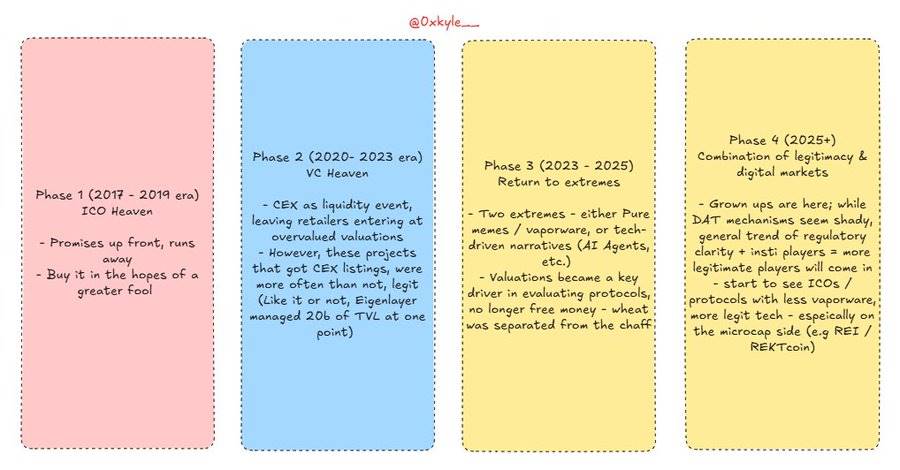
За последние несколько рыночных циклов мы стали свидетелями постоянной трансформации механизмов привлечения финансирования. От первичных размещений токенов (ICO) до альткоинов на централизованных биржах (CEX Alts) и токенов с упором на мемы. Данная эволюция уже отражена в приведённой выше диаграмме, но если говорить кратко:
1.Эпоха первичных размещений токенов (ICO) (2017 год)
Механизм привлечения инвестиций на основе обещаний, при котором инвесторы рассчитывают найти более крупного участника, готового выкупить актив на последнем этапе. Случаи реального внедрения технологии были чрезвычайно редки; даже когда технология физически присутствовала, её практически невозможно было применить на практике или она не генерировала никакой экономической ценности.
В большинстве случаев это больше походило на игру в “горячую картошку”. Такие проекты, как Bitconnect и Dentacoin, являются классическими примерами той эпохи.
2. Рай венчурного капитала
Пузырь 2021 года привлёк в отрасль колоссальный объём институционального капитала, который, судя по дальнейшим событиям, нанёс серьёзный ущерб всей индустрии. Чрезвычайно высокие оценки и неудачная система вознаграждения (кто будет усердно трудиться после получения аванса в 100 миллионов долларов?) приводили к постоянным проблемам.
Однако этот всплеск также спровоцировал создание большего количества легальных и зрелых продуктов, поэтому мы не можем полностью отвергать преобладающую модель с низким процентом обращения и высокой полностью разводнённой оценкой (FDV). Несмотря на крайне завышенные оценки данных токенов, именно они помогли появиться на свет и развиваться ряду ключевых протоколов, пользующихся признанием сегодня.
Возьмём в пример Ethena —— это мой фаворит, однако бесспорно, что простой механизм “слишком много слишком рано” изначально ослабил потенциал роста цены его токена. Тем не менее, без всяких сомнений, это один из лучших продуктов в криптоиндустрии. Подобная ситуация характерна для множества других проектов с “двуликим лицом”.
Именно в этот период появились такие проекты, как Solana и Uniswap. Несмотря на наличие современных дискуссий вокруг моделей их управления и эксплуатации, факты говорят сами за себя: эта эпоха не является исключительно негативной, и проводить прямую параллель со всеми проектами было бы ошибочно.
Существовал ли способ избежать этих проблем? Возможно. Но в конечном счёте, это были болезненные процессы становления отрасли —— и, несмотря на то, что с тех пор прошло четыре года, мы всё ещё сталкиваемся с последствиями того периода.
3.Объединение двух полюсов——возвращение к экстремумам
После краха FTX криптопространство погрузилось в состояние экзистенциального кризиса, и подобные настроения были вполне очевидны. Многие начали разделять позицию о том, что “криптовалюты — это мошенничество”, считая большинство проектов лишь инструментами для быстрого обогащения. Я сам когда-то придерживался такого взгляда, однако关键在于 понимать лежащие в основе тонкости.
Несмотря на “казинообразную” природу криптоиндустрии, это вовсе не означает, что она сводится исключительно к азартным играм. Стейблкоины и токенизация активов уже демонстрируют свой огромный практический потенциал далеко за пределами массового выпуска мемкоинов и обеспечения долларовой торговой пары для актива с длинным хвостом ликвидности.
В эту эпоху характеристики запускаемых на рынок проектов явно поляризовались. С одной стороны — абсолютно мемные проекты (такие как Dogwifhat и Pepe), с другой — нарративы, обладающие большей легитимностью, например агенты искусственного интеллекта. Даже при существенном снижении рыночных оценок вы можете задать себе вопрос: “Всё это лишь мем?” Однако само по себе восприятие проекта как мема не делает его таковым навечно.
Данная ниша проходит через длительный процесс взросления. Ряд проектов уже перешагнули грань от статуса мема к полноценной легитимации —— наглядным тому примером служит REI.
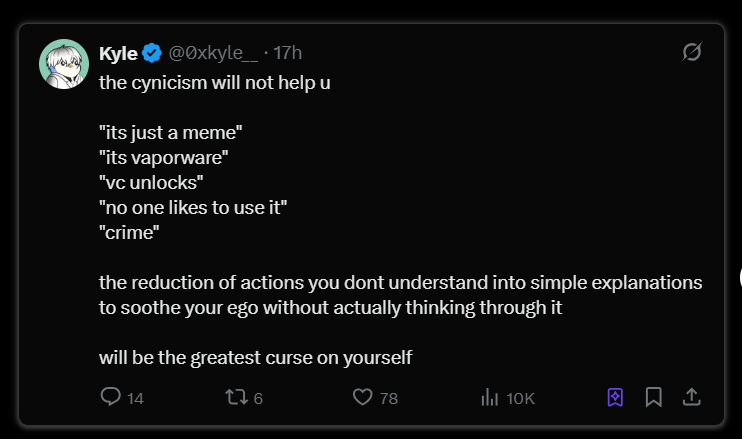
Наконец, установка в стиле “всё вокруг — всего лишь мем” может оказаться крайне разрушительной в ближайшие годы, поскольку:
4.Слияние легитимности и цифровых рынков
Мы вступаем в “эпоху зрелости”. Институциональный капитал уже пришёл и проявляет колоссальный интерес. Однако, возможно, из-за нашей чрезмерной близости к производственному процессу и понимания того, “как именно варят эту колбасу”, возникают многие кажущиеся странными последствия. Яркий пример: представители криптоиндустрии относятся к IPO компании Circle скептически, поскольку им отлично известны потенциальные риски и медвежьи сценарии развития событий.
Оригинальная ссылка на твит: нажмите здесь
Избыток знаний порой оказывается скорее проклятием, чем благословением. Именно поэтому циничный подход “всё вокруг — мемы” в конечном итоге причинит серьёзный вред: поспешное обесценивание любых явлений неизбежно отнимает веру в собственные идеи.
Вернёмся к Ethereum. Ранее он числился среди активов с худшими показателями в течение двух лет подряд, в результате чего многие крупные игроки вышли из позиции с существенными убытками. Его окучивали многочисленными негативными ярлыками, вплоть до момента, когда мы искренне начали верить, что сама идея децентрализации потерпела крах и у Ethereum больше не останется светлого будущего.
Посмотрите же на текущее положение Ethereum. Как вы думаете, Том Ли знает (и вообще интересуется) тем неловким видео, где руководство Ethereum Foundation весело поёт и танцует на сцене? Полагаете ли вы, что крупные институциональные игроки, такие как BlackRock —— уже запустившие токенизированные фонды на базе Ethereum —— будут хоть сколько-нибудь беспокоиться из-за так называемого “слабого морального духа” команды фонда?
Ответ прост: нет. Именно эту мысль нам следует принять и осознать. Сегодня криптоиндустрия, подобно, забыла научиться мечтать, в то время как традиционные финансы (Trad-Fi) вновь учатся воплощать мечты в жизнь. По мере того как цифровые активы постепенно входят в мейнстрим, привлекая всё больше разработчиков высокого класса, это неизбежно породит множество новых возможностей.
Именно это я подразумеваю под термином “интернет-рынок капитала”. Мы вступаем в эпоху невероятного потенциала, которого индустрия не знала последние пять лет —— эпоху совершенного синтеза регуляторной среды, технологического потенциала и инвестиционного капитала. Значительная часть этих процессов неизбежно перейдёт в ончейн-среду. Не будем считать это преувеличением: я убеждён, что среди наиболее капитализированных компаний ближайших лет найдётся немало тех, кто выберет выпуск собственных токенов на блокчейне.
Фактически, это уже стало действительностью. Hyperliquid служит самым ярким представителем современного интернет-рынка капитала. Они не привлекали никаких средств венчурного капитала (VC), и, насколько мне известно, у них отсутствует традиционная структура капитализации —— проект существует исключительно в виде ончейн-токена, и поначалу вовсе не имел листинга на биржах.
Позвольте мне ещё раз подчеркнуть: именно в этом заключается истинный смысл понятия “интернет-рынок капитала”.
Hyperliquid представляет собой компанию с рыночной капитализацией в 40 миллиардов долларов, не опирающуюся на бизнес-план или обязательства по equity. Это чистый ончейн-гигант, который стремительно вырос с нуля, занял лидирующие позиции на рынке и сегодня уверенно движется к достижению годового дохода в 1 миллиард долларов. Вот самое чистое проявление принципов работы интернета-рынков капитала.
Но прежде чем вы решите, что эта статья выступает лишь в роли рекламы Hyperliquid, позвольте мне сделать шаг назад. Я убеждён, что речь идёт не только о конкретной истории этого проекта. В ближайшие годы мы станем свидетелями появления множества аналогичных кейсов.
Разве это не вдохновляет? Мы стоим на пороге эпохи, полной возможностей —— не дайте своему цинизму разрушить те мечты, что вы когда-либо строили. При всем при этом, наибольшее сожаление у меня вызывает то, что всё происходящее совершенно очевидно для любого, кто действительно отслеживает текущие тенденции, однако мы продолжаем отвлекаться на погоню за случайным ростом альткоинов на 50%, поскольку динамика рынка последних четырёх лет приучила нас к именно такому шаблонному поведению. Пришло время задуматься о гораздо больших целях —— и blueprint успешных действий уже лежит прямо перед нами.
Во время одной случайной беседы я обсудил следующие моменты с @connorking_ (мне невероятно повезло считать его своим близким другом):
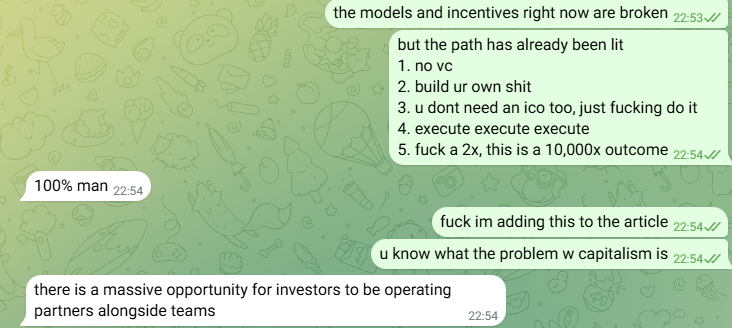
Грядёт масштабная возможность: инвесторы смогут плечом к плечу работать вместе с командами, выступая операционными партнёрами
Сегодня путы, сковывавшие нас, наконец сброшены. Весьма длительное время люди ограничивались рамками традиционных структур, однако в эпоху “интернет-рынков капитала” владение 5–10 процентами собственного токена и трансформация его в продукт стоимостью в 100 или даже 1 миллиард долларов принесёт доходность, значительно превышающую ожидания большинства участников.
Да, привлечение внешнего финансирования по-прежнему необходимо; да, проведение ICO не является грехом. Но обратите внимание на маршрут успеха Hyperliquid —— если вы испытываете полную уверенность в своём продукте, именно к нему стоит присмотреться в первую очередь. Посмотрите также на нынешнее финансовое положение основателей Hyperliquid: они не зависели от венчурного капитала, а просто аккумулировали значительную долю собственного продукта и выводили его на рынок интернет-капитала. А рынок, выступая непредвзятым судьёй истины, неизменно вознаграждает щедлой отдачей те проекты, которые заслужили его одобрение.
Вы знаете, в чём кроется главная проблема капитализма? Большинство его участников обладает слишком краткосрочным видением. Да, капиталистическая среда действительно способна направлять инновации в нужную сторону, но зачастую ей не хватает драйва для долгосрочного продвижения. Люди склонны идти на компромиссы ради скорой наживы, тогда как терпение в течение нескольких лет могло бы обеспечить куда более внушительные дивиденды. Именно здесь проявляется истинная математическая мощь сложного процента.
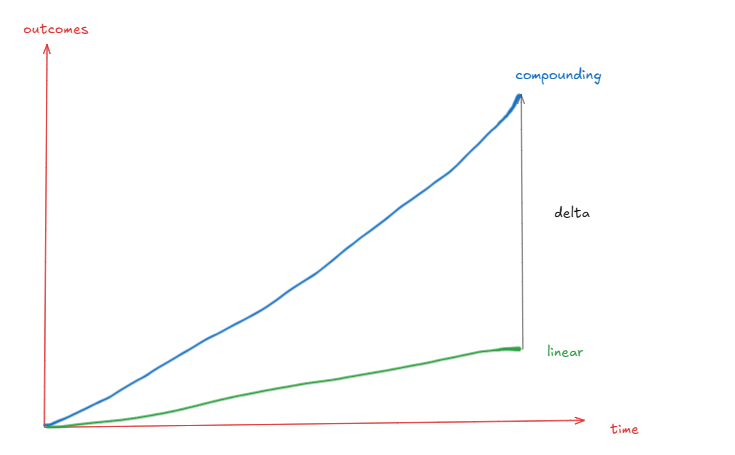
Стратегическое долгосрочное мышление регулярно приводит к экспоненциальному (геометрическому), а не линейному (арифметическому) результату —— возьмём для примера: удвоение капитала за два года (2x), пятикратный рост за четыре года (5x) и десятикратный рост за пять лет (10x).
Конечно, можно заработать 10 миллионов долларов, выпустив продукт в спешке и затем забросив его, однако если вы готовы посвятить ему дополнительные несколько лет для совершенствования, итоговая прибыль может составить 300 миллионов долларов.
Напоследок хотел бы коснуться вопроса спекулятивности рынка. Несомненно, в краткосрочной перспективе рынок функционирует скорее как аппарат для голосования. Мы по-прежнему станем свидетелями роста в цене “нулевых” активов, а также видим, как цена “качественных” бумаг может критически отличаться от их фундаментальной стоимости. Такие явления, как распродажи со стороны команд разработчиков, вероятно, продолжат происходить.
Однако главный тезис заключается в следующем: надвигающийся поток цифровизации обязательно привлечёт на рынок по-настоящему выдающихся фаундеров —— именно эту смену вектора я наблюдаю. Она станет катализатором для создания великого числа ончейн-продуктов.
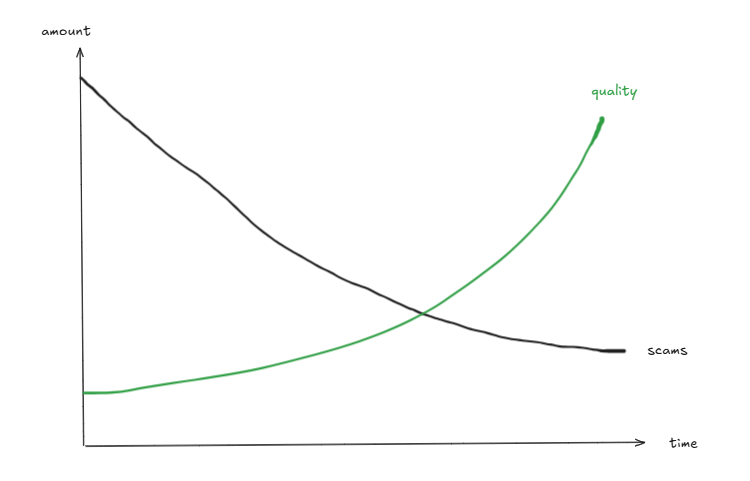
Более высокое участие фаундеров уровня S/A = снижение внимания к фаундерам уровня C и ниже = меньший фокус на “воздушных” проектах, смещение концентрации на качественные продукты, способные генерировать эффект сложного процента.
Приведённые выше тенденции не обнулится, и им не нужно этого делать. Посмотрите на Hyperliquid, Ethena, Aave —— годовой доход в 1 миллиард долларов, объём заблокированных средств (TVL) в 10 миллиардов долларов и чистые депозиты в 60 миллиардов долларов. Посмотрите на Pengu и Rekt —— общее число просмотров достигло отметки в 197 триллионов, по всему миру реализовано 2 миллиона единиц игрушек, а бренды напитков смогли занять полки американских сетей 7-Eleven —— и всё это сопровождается наличием блокчейнных токенов.
Конечно, мы можем беспрепятственно спорить о том, переоценены эти активы или недооценены. Однако я предпочту обсуждать подобные вопросы, нежели возвращаться в эпоху, когда единственной возможностью было инвестировать в предприятия, торгующие голыми обещаниями без единого реального результата. Мне гораздо ближе владение долей в действительно существующем активе, чем симуляция игры в “горячую картошку”.
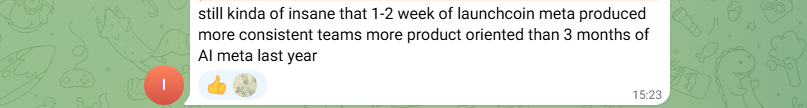
Альтернативный взгляд —— от автора @ImmutableSOL
Установка в стиле “каждый токен — просто мем” теряет всякий смысл. Выход на рынок с собственным токеном для таких выдающихся специалистов, как Джефф из Hyperliquid, давно перестал быть сказкой. Совсем не исключено, что следующий “Стив Джобс” выпустит собственный токен в ончейн-среде. Некоторые из этих активов в конечном итоге станут безоговорочными ончейн-гигантами, задающими стандарты для финансовой системы будущего, и у каждого из нас есть шанс участвовать в этом процессе. Слишком упрощённый подход, сводящий всё к “это всего лишь мем-проект”, напротив, таит риск упустить доходность в 1000 раз.
Именно эту эволюцию спекулятивного подхода я и имел в виду. Мы перешли от торговли ничем не подкреплёнными “воздушными” проектами к реальной возможности владеть долями в надёжных, жизнеспособных и, самое главное, ончейн-базируемых активах —— активах, которые в дальнейшем определят облик мира.
Пришло время начать верить. Верить в возможности будущего, не будучи связанными грузом прошлого. Высвободитесь из исторических оков, сожгите в себе внутреннюю медвежью настроенность. Будущее выглядит безупречно, друзья. Мы не вправе позволять теням минувших дней омрачать наш оптимизм по отношению к завтрашнему дню.
Леди и джентльмены, на мой взгляд, именно так выглядит будущее: Интернет. Капитал. Рынок.
Примечание редактора о долгосрочных результатах:
Япония славится во всём мире высочайшим качеством своей продукции, однако это качество не приобретается за один день — оно является результатом многолетних культурных, производственных и жизненных традиций. Скорее всего, им не удалось бы достичь сегодняшних высот, если бы они руководствовались лишь стремлением “оптимизировать заработок”. Но именно благодаря десятилетиям дальновидного планирования они сегодня снимают плоды своих усилий. Результаты подобного долгосрочного подхода невозможно в полной мере выразить сухими цифрами —— чистота улиц, впечатляющая работа автоматизированных терминалов: хотя этот комфорт не всегда напрямую отражается в макроданных ВВП, он привлекает высокий класс потребителей и приносит в экономику страны стабильный доход.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @0xkyle__