380 млн долларов под прицелом? Разбор ходатайства FTX: правовые основы и пути защиты прав китайских кредиторов
Автор статьи: Гуй Жофэй Lucius
“Судебный опыт по делам Mt.Gox и Celsius предоставил китайским кредиторам благоприятную основу для защиты своих прав на возмещение в рамках дела FTX, а также получил практическое подтверждение. Несмотря на то что текущий путь подачи ходатайств FTX характеризуется закрытостью и эксклюзивностью, суд по банкротству сохраняет дискреционные полномочия, и при правильных действиях китайские кредиторы всё ещё имеют надежду на подтверждение своих прав и получение выплат.”
2 июля 2025 года доверительный фонд восстановления FTX (FTX Recovery Trust) подал в суд по банкротству округа Делавэр (США)«Ходатайство о применении ограниченных процедур в потенциально ограниченных юрисдикциях», требуя создания дифференцированного механизма выплат для кредиторов из 49 юрисдикций (включая Китай). Основная суть данного ходатайства заключается в следующем: если местные юристы, нанятые трастом, определят, что выплата средств в определенную юрисдикцию нарушает местное криптографическое регулирование, требования кредиторов из этого региона будут переквалифицированы в “спорные требования”, которые в конечном итоге могут быть полностью лишены права на удовлетворение и переданы под управление доверительного управляющего FTX.
По соответствующим данным, китайские кредиторы владеют требованиями на сумму 380 млн долларов США, что составляет около 82% от общей суммы требований по ограниченным регионам. Это ходатайство также вызвало пристальное внимание в сфере Web3 и среди практикующих юристов криптоиндустрии не только потому, что оно затрагивает права сотен тысяч китайских инвесторов на подачу претензий, но и потому, что может оказать глубокое влияние на применение права, границы защиты пользователей и пути соблюдения нормативных требований для глобальных криптопредприятий в трансграничном банкротстве в будущем.
В данной статье предлагается рассмотреть вопросы, связанные с этим ходатайством, а также текущее состояние защиты прав китайских кредиторов с трех сторон: системы ходатайств, применения права и анализа аналогичных дел.
1. Краткое описание системы ходатайств и анализ содержания ходатайства в данном деле
Прежде чем анализировать споры, связанные с данным ходатайством, необходимо прежде всего ознакомиться с базовыми механизмами “системы ходатайств” (Motion Practice) в американской процедуре банкротства. Ходатайство по американскому законодательству о банкротстве представляет собой официальное обращение должника, кредитора или иного заинтересованного лица к суду по банкротству по вопросам конкретных процессуальных действий или материальных требований. Его правовой основой обычно служат “Федеральные правила процедуры банкротства” (Federal Rules of Bankruptcy Procedure), дополненные правилами конкретных районных судов для обеспечения исполнения.
Согласно Главе 11 “Федеральных правил процедуры банкротства”, ходатайства могут охватывать чрезвычайно широкий спектр вопросов, начиная от распоряжения активами, подтверждения требований и очередности приоритетных выплат и заканчивая, как в данном деле, признанием непригодными кредиторов к получению выплат. Все эти вопросы могут быть инициированы через процедуру ходатайств. Обычно необходимо подать официальный письменный документ (Motion Brief), разъясняющий правовую базу и фактические утверждения, подкрепляемый соответствующими доказательствами. По ходатайствам, затрагивающим существенные процессуальные права, суд по банкротству обычно назначает судебные слушания (Hearing), после которых, выслушав мнения заинтересованных сторон, проверяет соответствие процедуры требованиям закона и обоснованность заявлений, после чего выносит решение. Иными словами, система ходатайств является важной составной частью процедуры банкротства в США и ключевым инструментом для участников процесса продвижения собственных интересов.
Возвращаясь к данному делу, доверительный фонд восстановления FTX, ссылаясь на раздел 105(a) Закона США о банкротстве (право суда издавать необходимые распоряжения), раздел 1142(b) (уполномочие на исполнение плана реструктуризации) и правило 3020(d) Федеральных правил процедуры банкротства, ходатайствует перед судом о предоставлении трасту полномочий на проведение “процедур для ограниченных юрисдикций” (Restricted Jurisdiction Procedures). Согласно этому ходатайству, предлагается отказаться от выплат зарегистрированным кредиторам из 49 “потенциально ограниченных юрисдикций”, указанных в Приложении Б к ходатайству, куда входят Китай, Россия, Египет, Нигерия и другие страны. FTX Recovery Trust обосновывает это тем, что политика регулирования криптовалют в вышеуказанных юрисдикциях может повлечь за собой штрафы или санкции (Fines and Penalties), что затруднит законность выплат со стороны должника и может создать уголовные риски (Criminal Penalties) для соответствующих регулирующих органов.
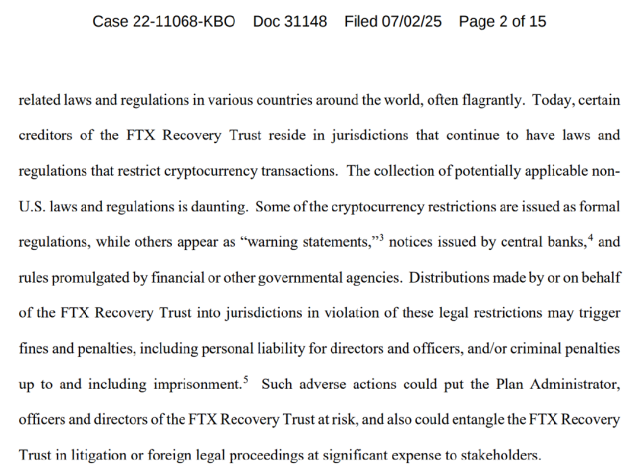
(На изображении приведены отдельные фрагменты оригинального текста ходатайства FTX Recovery Trust, разъясняющие основные причины его подачи.)
Фактический вопрос, поднятый данным ходатайством, заключается не только в том, разрешает ли американское право исключать определенные категории кредиторов из числа получающих выплаты, но и в том, имеет ли суд право отрицать их право на подачу претензий исключительно на основании того, что кредиторы происходят из “ограниченной страны”. Это порождает сложный спор на множестве уровней, который будет подробно рассмотрен ниже с двух точек зрения: материального и процессуального права.
2. Область применения права и ключевые точки споров: процессуальный и материальный аспекты
С точки зрения материального права основным аргументом защиты, приведенным в ходатайстве FTX Recovery Trust, является “выплаты пользователям из ограниченных юрисдикций могут нарушать местное законодательство об управлении криптовалютами и валютном контроле”. Данная позиция внешне попадает в категорию “управления рисками соответствия нормативным требованиям” (compliance risk management) администратора банкротства, однако на практике содержит как минимум два очевидных недостатка в вопросах применения и толкования права:
Во-первых, логика ходатайства, представленного доверительным управляющим FTX, смешивает природу платежных инструментов и оплачиваемых активов. Активы, предназначенные для выплат со стороны FTX, не являются криптовалютой, а представляют собой доллары США или утвержденные судом стейблкоины (такие как USDC, USDP и др.), причем подобные методы платежей напрямую не ограничены в международной платежной системе. Аналогичный успех продемонстрирован в делах о ликвидации банкротств Celsius и Mt.Gox: в обоих случаях администраторы банкротства под надзором суда осуществляли выплаты индивидуальным кредиторам из ограниченных юрисдикций (например, Китая, России) посредством международных банковских переводов SWIFT или транзакций в стейблкоинах, при этом суды соответствующих юрисдикций не предъявляли требований об освобождении от соблюдения нормативных требований в отношении самих актов платежей, и данных вопросов не возникало никаких регуляторных споров.
Во-вторых, данное ходатайство содержит ошибки в понимании и применении законов и административных регламентов Китая. В рамках действующего правового поля Китая нет прямого всеобъемлющего запрета на хранение физических лицами криптовалют или получение выплат в виде зарубежных цифровых активов. Публичное объявление от 4 сентября 2017 года, опубликованное Народным банком Китая совместно с шестью другими ведомствами, “Об предупреждении рисков финансирования посредством выпуска токенов”, было сосредоточено именно на ограничении участия финансовых институтов и платформ ICO в выпуске и торговле токенами; в свою очередь, уведомление от сентября 2021 года “О дальнейшем предупреждении и урегулировании рисков спекулятивной торговли виртуальными валютами”, подготовленное Народным банком Китая вместе с еще семью ведомствами, хотя и усилило давление на торговые площадки, также не поставило под сомнение законность пассивного получения или хранения физическими лицами криптовалют. Более того, гражданские суды ряда регионов в некоторых судебных практиках уже признали за криптоактивами (такими как BTC, USDT и др.) статус “цифрового виртуального имущества”, подпадающего под защиту статьи 127 Гражданского кодекса Китая, что позволяет им защищаться как объекту исполнения обязательств по долговым требованиям, причем эта позиция распространяется и на уголовное право. Следовательно, интерпретация политики регулирования Китая в данном ходатайстве не обладает универсальной обязательной силой и противоречит тенденциям развития прецедентной практики.
А с точки зрения процессуального права ряд процессуальных условий, предложенных в ходатайстве FTX Recovery Trust, также вызывает множество серьезных сомнений.
Несмотря на то что данное ходатайство FTX формально следует правилам процедуры суда по банкротству США, по существу оно внедряет закрытую на операционном уровне “механизм комплаенс-проверки”, полностью контролируемый самим истцом. Конкретнее, сторона FTX Recovery Trust единолично нанимает юристов для выдачи заключений о возможности выплат с учетом комплаенс-рисков в конкретных юрисдикциях (Legal Opinion), при условии, что такое заключение должно быть принято исключительно в качестве безоговорочного незаключенного заключения (Unqualified Legal Opinion) без исключений и условий. Если юристы в какой-либо стране или регионе полагают, что возможны правовые препятствия для платежа, или не могут выдать абсолютное безоговорочное заключение, все требования кредиторов из этого региона автоматически классифицируются как “спорные требования” (Disputed Claims), выплаты приостанавливаются или даже полностью лишается право на подачу претензий. Данный механизм проверки особенно容易产生 фактическую несправедливость в регионах с размытым регулированием или непрозрачной политикой (таких как Китай). Например, поскольку в настоящее время в Китае нет никакого явного закона, запрещающего физическим лицам получать долговые выплаты в долларах США или хранить стейблкоины, местные юристы, руководствуясь соображениями “невозможности оценки риска&, крайне редко могут выдать абсолютно безусловное заключение. На практике большинство адвокатов, даже субъективно склоняясь к мысли об ограниченных комплаенс-рисках, во избежание нарушения обязанности профессиональной осмотрительности все равно добавляют к своим заключениям оговорки, что приводит к тому, что “недопустимое заключение” (Unacceptable Opinion) становится де-факто результатом процедуры.
Более серьезная проблема заключается в том, что сам данный механизм комплаенс-проверки не был создан и продвигается судом беспристрастно, а полностью контролируется стороной FTX Recovery Trust: от назначения адвокатов и выдачи инструкций до установления содержания юридических заключений, их толкования и применения — все находится под единоличным контролем должника. Эта проверочная модель “сначала определить вывод, а затем представить юридическое заключение для его обоснования” напоминает стратегию “сначала пустить стрелу, а затем нарисовать мишень вокруг неё”. Более того, данная процессуальная конструкция не проходит надлежащую субстанциональную проверку самого суда; если суд просто примет ходатайство исключительно на основе представленных должником заключений, это фактически равносильно передаче решения о праве кредиторов из отдельных стран на удовлетворение требований под контроль юридических консультантов, контролируемых должником. Такая процедура противоречит фундаментальному принципу американского законодательства о банкротстве, подчеркивающему “справедливое отношение к однородным категориям кредиторов”, и ставит кредиторов из определенных юрисдикций, таких как Китай, в систематически невыгодное положение.
Помимо этого, вопрос юрисдикции, затронутый в данной статье, также остается дискуссионным. Суд по банкротству США, будучи судом территориального принципа, обычно ограничивает свою юрисдикцию американскими должниками по банкротству и их активами, однако клиентская база FTX носит высокоглобальный характер, структура ее платформенных долгов не сводится к единой правовой связи США и включает сложные элементы трансграничного договорного права. Хотя большинство китайских кредиторов регистрируют учетные записи через международную платформу FTX, они явно не соглашаются на применение американского права или подсудность исключительно американским судам. Следовательно, вызывает правовые сомнения возможность однозначного исключения статуса требования кредиторов пользователей конкретной страны единственным судом одной юрисдикции по политико-регуляторным мотивам. Согласно общим принципам международного частного права, хотя процедура банкротства и предполагает эффект централизованной расчистки долгов, она не вправе произвольно лишать иностранных кредиторов справедливого права на предъявление требований, иначе это может нарушить дух международного права, выраженный в Гаагской конвенции о выборе суда по гражданским и коммерческим делам и Типовом законе ЮНСИТРАЛ о трансграничном банкротстве. Если американские суды будут рассматривать “комплаенс-риск” как универсальное основание для подобных ходатайств, в будущих трансграничных делах о банкротстве это может быть скопировано другими должниками, что дополнительно ослабит правовое положение иностранных кредиторов.
3. Горизонтальное сравнительное исследование аналогичных дел
Дело FTX далеко не первое столкновение индустрии криптовалют с трансграничными спорами о выплате требований, вызванными банкротством крупных платформ. Исходя из предыдущего опыта, дела японской платформы Mt.Gox и американского Celsius могут служить типичными ориентирами для сравнения с данным делом. Несмотря на принадлежность к различным правовым системам и различия в регуляторном подходе, обе дела объединяет вовлечение масштабного числа трансграничных кредиторов, ликвидация огромных объемов криптоактивов и реальное воздействие на права пользователей из Китая. Пути рассмотрения дел судами, роль trustees и принципы распределения активов в этих прецедентах образуют важную основу для сравнительного анализа в рамках дела FTX.
(I) Дело Mt.Gox
Mt.Gox является одним из наиболее показательных случаев банкротства торговой платформы в истории биткоина. В 2014 году Mt.Gox объявил о банкротстве из-за уязвимостей торговой системы и массового хищения BTC; общее число кредиторов превысило двадцать тысяч человек, расположенных по всему миру, причем китайские кредиторы занимали заметную долю. Данное дело подлежало рассмотрению Токийским окружным судом Японии, применявшим Закон Японии о банкротстве и позже запущенную процедуру гражданского возрождения. С точки зрения процессуальной конструкции, суд не устанавливал никаких ограничительных барьеров на основании национальности пользователей или регуляторных рисков; напротив, он централизованно собирал заявления глобальных кредиторов через “портал кредиторов” и поддерживал многоязычные интерфейсы, включая китайский и английский языки, тем самым дополнительно снижая процессуальные барьеры.
Что еще более важно, японский суд потребовал от куратора разработки плана “соразмерных выплат + возврата оставшихся активов в натуральной форме BTC” без каких-либо различий в зависимости от того, придерживается ли страна происхождения кредитора консервативной позиции в регулировании виртуальных валют. Например, в Китае, несмотря на то что на тот момент уже было опубликовано “Объявление о предупреждении рисков..., это никак не повлияло на проверку требований и ход выплат для китайских пользователей. Вся процедура под руководством Токийского окружного суда сохраняла высочайшую судебную нейтральность и открытость, при этом куратор регулярно публиковал отчеты о ходе дела на нескольких языках и отвечал на коллективные возражения. В конечном итоге абсолютное большинство кредиторов смогли получить возмещение путем конвертации в JPY, банковского перевода или распределения BTC. Дело Mt.Gox показывает, что даже в сложном трансграничном контексте достаточно обеспечить справедливость процедуры под эгидой суда и применять унифицированные стандарты компенсации; регуляторная сложность криптоактивов сама по себе не служит достаточным основанием для запрещения или ограничения выплат внешним кредиторам.
(II) Дело Celsius
Celsius Network, будучи одной из крупнейших платформ кредитования криптовалют в США, подала заявление о реорганизации по程序中 банкротства в 2022 году. Оно было рассмотрено Судом по банкротству Южного округа штата Нью-Йорк (S.D.N.Y.) с применением Раздела 11 Закона США о банкротстве. В этом деле, как и в случае с FTX, Celsius столкнулась с многочисленными трансграничными кредиторами, имея широкую пользовательскую базу в Азии, Европе и других регионах.
Конкретные процессуальные меры включали создание судом по банкротству совместно с компанией по ликвидации требований (Celsius Creditor Recovery Corporation) портала для кредиторов, открытого для всей мира, систему которой поддержали многоязычный интерфейс, позволивший кредиторам самостоятельно выбирать способы удовлетворения требований, включая долларовые стейблкоины или эквиваленты в BTC и ETH. Примечательно, что в деле Celsius не предпринималось попыток исключить кредиторов из каких-либо конкретных стран посредством подачи ходатайств, и не формировался список “ограниченных юрисдикций”. Для китайских пользователей в рамках дела Celsius, несмотря на жесткость государственного регулирования виртуальных валют в Китае, суд Южного округа Нью-Йорка не принял “потенциальные комплаенс-препятствия” или “валютный контроль” в качестве оснований для исключения или заморозки права китайских кредиторов на удовлетворение требований.
Более того, в своем решении суд подчеркнул основной принцип равенства кредиторов при распределении активов по законам о банкротстве и четко указал, что, если иное прямо не запрещено законом или не поступало запроса об оказании правовой помощи от иностранного суда, нельзя в одностороннем порядке отрицать права иностранных кредиторов только из-за размытости регулирования. Фактически, кредиторы, включая большое число пользователей материкового Китая в деле Celsius, завершили получение первоначальных выплат уже в начале 2024 года. Большинство из них прошли верификацию личности через сторонние KYC-платформы и получили переводы USDC или распределение соответствующих долей BTC, что демонстрирует логику суда придерживаться одновременного обеспечения как субстанциональной проверки, так и процессуальных гарантий.
При совместном анализе прецедентов Mt.Gox и Celsius видно, что в механизмах урегулирования банкротства, характеризующихся сильным судебным руководством и прозрачностью процессуальных правил, суды сохраняют тенденцию защищать базовые гражданские права кредиторов, отстаивая принцип “недискриминационного участия”, даже когда страны, где находятся кредиторы, сталкиваются с размытостью регулирования криптоактивов или ограничениями валютного контроля. Это имеет важное справочное значение для путей защиты прав китайских кредиторов в деле FTX.
Во-первых, с точки зрения судебных концепций, как открытие каналов подачи заявок китайским кредиторами и поддержка вариантов выплат в национальной валюте Токийским судом в деле Mt.Gox, так и четкий отказ Нью-Йоркского суда по банкротству в деле Celsius использовать “нестабильность регулирования” в качестве основания для отказа в регистрации требований китайских кредиторов свидетельствуют о том, что современные суды при рассмотрении трансграничных дел о банкротстве криптовалют больше внимания уделяют субстанциональной проверке и обеспечению права кредиторов на равное участие. Особенно ярко это проявилось в деле Celsius, когда американский суд, работая с пользователями из материкового Китая и других регионов, не ссылался на регуляторные ограничения какой-либо отдельной страны для исключения выплат, а достиг баланса между контролем рисков и соблюдением нормативных требований посредством процессуальных инструментов, таких как KYC и аутентификация личности.
Во-вторых, с точки зрения механизма дискреционных полномочий судов по банкротству, хотя американская процедура банкротства предоставляет должнику определенный объем прав на подачу ходатайств и пространство для процессуальной конструкции, в конечном итоге суд обязан проводить субстанциональную проверку каждого ходатайства. Учитывая текущие процессуальные тенденции в деле FTX — включая уже поданные возражения представителей китайских кредиторов и широкие протесты глобального сообщества кредиторов — можно разумно ожидать, что суд未必 будет принимать безоговорочно позицию FTX Recovery Trust о “исключении кредиторов из ограниченных юрисдикций”, а скорее склонится к применению более детализированного подхода с индивидуальным рассмотрением по регионам. В этой ситуации, если китайские кредиторы смогут организовать коллективные действия через адвокатов, официально подать контр-ходатайства и активно участвовать в судебных слушаниях, их требования все еще имеют шансы на признание и удовлетворение со стороны суда.
Естественно, окончательный результат борьбы за права всецело зависит от того, как суд окончательно сбалансирует конфликт между “комплаенс-препятствиями” и “процессуальным равенством”, “отдельными кредиторами” и “всеми кредиторами”. Если же суд примет логику ходатайства FTX, китайским кредиторам, возможно, придется прибегнуть к дальнейшим апелляционным жалобам либо задействовать дипломатические каналы для добивания модификации процедуры.
Подводя итог, судебный опыт по делам Mt.Gox и Celsius уже предоставил китайским кредиторам благоприятную опорную точку для отстаивания своего права на возмещение убытков в рамках дела FTX, получив практическое обоснование. Несмотря на то что нынешний путь реализации ходатайств FTX характеризуется закрытостью и стремлением к исключительности, суд по банкротству все же сохраняет дискреционные полномочия; и при правильных и своевременных действиях китайские кредиторы по-прежнему имеют надежду на подтверждение своих прав и фактическое получение выплат.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News