Сколько заработали на себе адвокаты по банкротству FTX, не выплатив компенсацию пострадавшим внутри страны?
Автор: Sleepy, BlockBeats
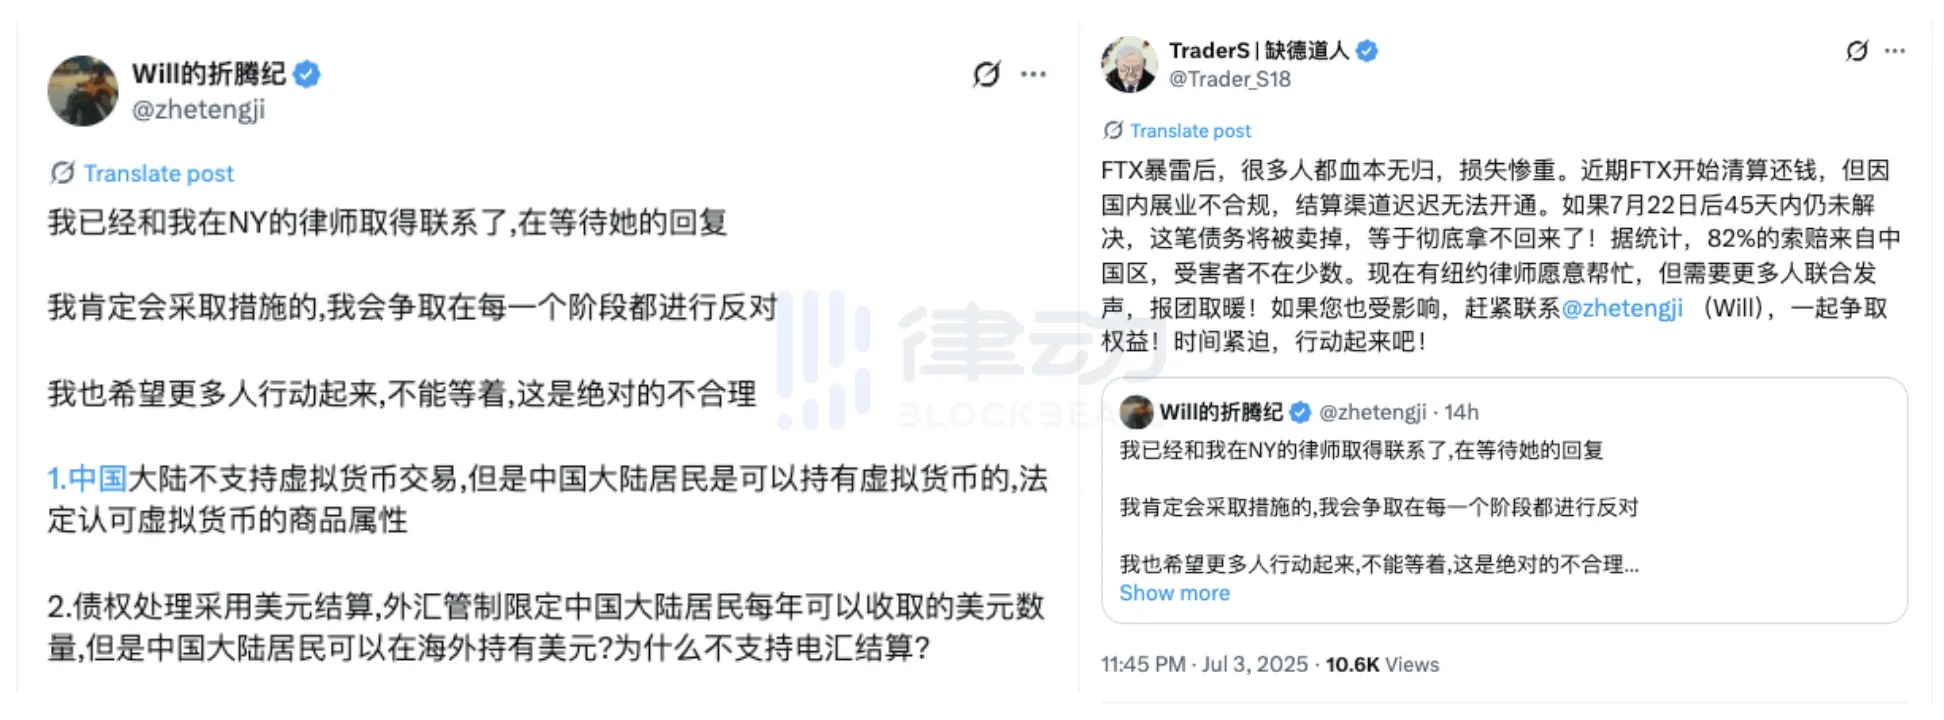
4 июля 2025 года представитель кредиторов FTX Суньил (Sunil) опубликовал в социальной сети скриншот документа о процедуре ликвидации FTX. В документе указывается, что компания обратится за юридическими заключениями и может конфисковать средства по заявленным требованиям, если пользователи подпадают под действие ограниченных иностранных юрисдикций.
Суньил также опубликовал статистику: среди средств по претензиям от «ограниченных стран» 82% составляют требования китайских пользователей.
Поскольку в Китае торговля криптовалютами запрещена, таких пользователей могут квалифицировать как действующих «незаконно», что приведет к лишению права на возмещение. Это означает, что они не только не смогут вернуть свои убытки, но и их средства будут «легально конфискованы».
В сообществе началось негодование: комплаенс-обоснование команды ликвидации расценивается лишь как способ уйти от ответственности. Кто-то окрестил решение FTX «американским грабежом», сетуя на то, что «китайцы оказываются ниже собаки», и выражая глубокий скепсис и чувство беспомощности. Ряд участников отмечают, что, несмотря на жесткие ограничения на торговлю криптоактивами в Китае, средства пользователей не подлежат прямой конфискации, а решение FTX лишено четкого правового обоснования.
После такого заявления, способного изменить восприятие прав кредиторов по всему миру, больше всего беспокоят не столько вопросы того, соблюдает ли FTX «законный порядок», сколько то, кто принимает решения, по каким критериям действует команда и кто в конечном итоге получает выгоду.
Кто возглавил процесс?
Управлять этой руиной доверили команде с Уолл-стрит, специализирующейся на банкротстве и реструктуризации: во главе с ветераном отрасли Джоном Д. Рэем III (CEO) и объединившую усилия со старой адвокатской конторой Sullivan & Cromwell (далее S&C), которая возглавила ликвидационный состав.
Джон Д. Рэй — ветеран, специализирующийся на деле «мертвых душ» корпоративного мира. Ранее он руководил процедурой банкротства Enron, благодаря чему принес компании S&C доход в размере почти 700 миллионов долларов в ходе тех самых «судебных процессов века».
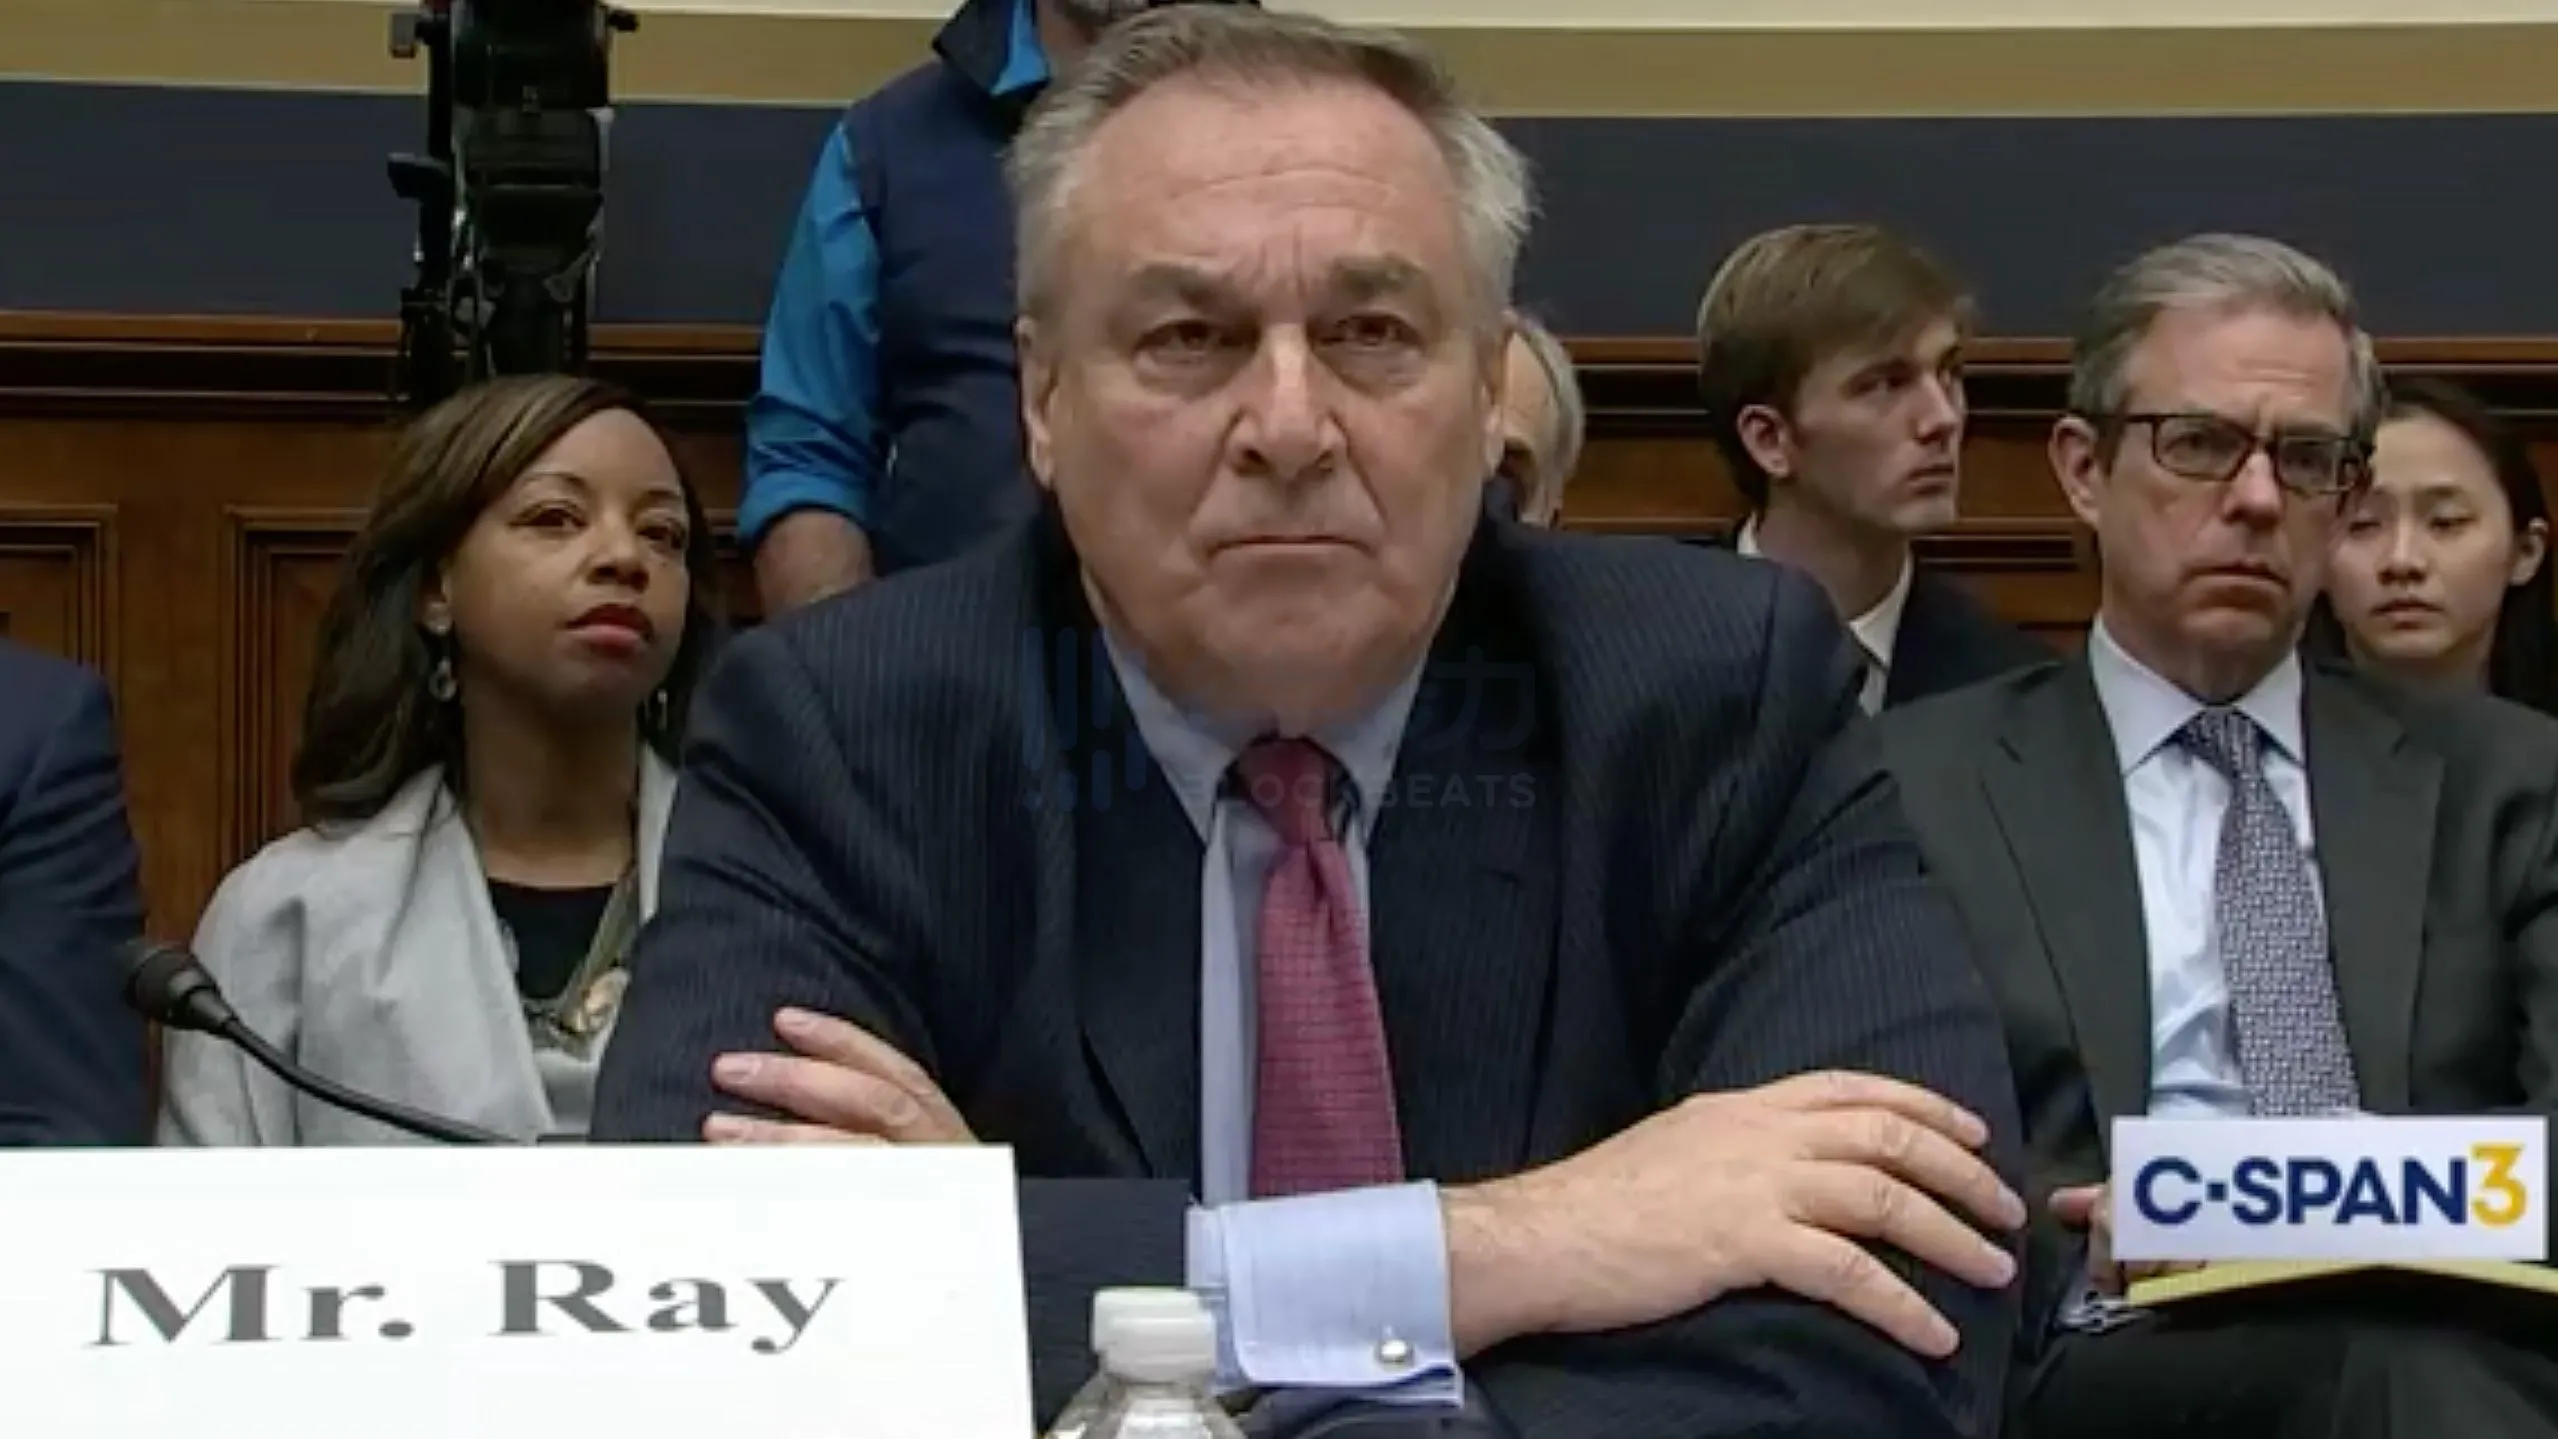
На этот раз он привел с собой ту же юридическую команду, взяв под контроль FTX.
Вопрос не в высоких ставках, а в их масштабах. Согласно публичным документам, ставка партнерского состава S&C достигает 2000 долларов в час, а Джон Рэй сам оценивает свой труд в 1300 долларов в час. По данным Bloomberg, по состоянию на начало 2025 года в рамках процедуры банкротства по Главе 11 FTX совокупная заявленная стоимость юридических услуг S&C уже достигла 249 миллионов долларов.
Активы, которые должны были принадлежать всем кредиторам, постепенно вырезаются «профессиональной командой» слой за слоем. Именно поэтому кредиторы FTX постоянно утверждают: «Они повторяют сценарий банкротства Enron».
Отдельно поражает молниеносная скорость объявления FTX о банкротстве. Лишь после публикации полного черновика показаний Сэма Бэнкарма-Фрида (SBF), данных перед Конгрессом США, стало известно, как именно его «выслеживали» и загоняли в угол за два дня до подачи заявления о банкротстве.
В черновике показаний, подготовленном для конгресса (Сэм Бэнкарм-Фрид, SBF), указано, что главный юридический советник FTX.US Райн Миллер, также представляющий интересы S&C, тесно взаимодействовал с ликвидационной командой, ускоряя переход SBF и его руководства к процедуре банкротства по Главе 11.
SBF в своих показаниях пишет: «Представители Sullivan & Cromwell и Райн Миллер высылали мне огромное количество угроз, они добирались даже до моих друзей и семьи… Люди приходили ко мне с слезами».
Однако возвращаться назад ему уже не пришлось. Ни одно из пяти писем, которые он отправил, так и не получило ответа от Джона Рэя.
Он выступал лишь предшествующим актером в этом тщательно спланированном ограблении.
Само заявление о банкротстве было подписано на фоне круглосуточного давления, паники и полной изоляции. SBF намеревался продолжать сбор финансирования и попытаться спасти ситуацию, но нанимаемая им юридическая команда выбила его из игры задолго до этого.
А вот истинная игра — вопрос о том, кто присвоит управление компанией и разделит ее наследство — находилась лишь в самом начале.
Кто делит наследство FTX?
Методы работы этой ликвидационной комиссии с историческим инвестиционным портфелем FTX вызывают бурное негодование и полное недоумение.
Эти портфели некогда служили ключевыми фишками в реализации мечты SBF об «эффективном альтруизме» и на определенном этапе рассматривались как ценные резервы для возобновления деятельности FTX. Однако команда Джона Рэя распродала их практически «под корень» единым махом, причем бóльшая часть активов была продана по ценам, существенно заниженным относительно их рыночной стоимости.
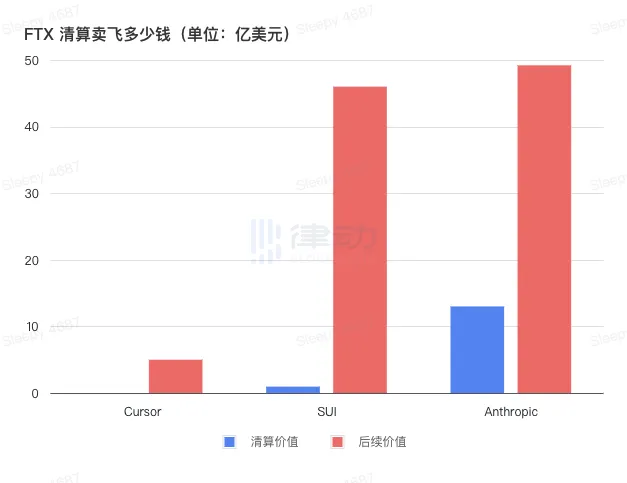
Вот три наиболее броские сделки, которых вполне достаточно, чтобы понять весь абсурд данной ликвидационной процедуры:
1) Cursor: 200 тысяч долларов вместо 500 миллионов упущенной выгоды
Проект Cursor, который в кругах разработки ИИ называют «волшебным инструментом для Vibe coding», получил от FTX seed-инвестиции в размере 200 тысяч долларов и был реализован при ликвидации по той же первоначальной цене. Со стороны кажется, что компания ничего не потеряла, однако с учетом того, что авторитетные издания вроде TechCrunch и Bloomberg оценивают стоимость самой платформы Cursor в 9 миллиардов долларов, подобная цена продажи выглядит просто абсурдной.
Согласно самым осторожным расчетам, FTX могло бы выручить активы в размере не менее 500 миллионов долларов, но благодаря манипуляциям юридической команды эти деньги бесследно исчезли. В индустрии начали появляться сатирические комментарии вроде «продали даже быстрее, чем Трэмп печатает деньги», прямо намекая на то, что данный актив был преднамеренно и подозрительно дешево утилизирован.
2) Mysten Labs / SUI: продажа мечты о публичной блокчейн-сети стоимостью 4,6 миллиарда долларов за 96 миллионов
Проект Mysten Labs и их собственная блокчейн-сеть SUI считаются преемниками Solana, обладающими исключительным потенциалом масштабирования публичных сетей.
Еще в 2022 году FTX обменяла примерно 100 миллионов долларов на долю участия в Mysten Labs и право закупить 890 миллионов токенов SUI. Тем не менее, ликвидационная комиссия уже в 2023 году ликвидировала данный актив за 96 миллионов долларов, мотивируя此举 необходимостью «быстрого возврата капитала».
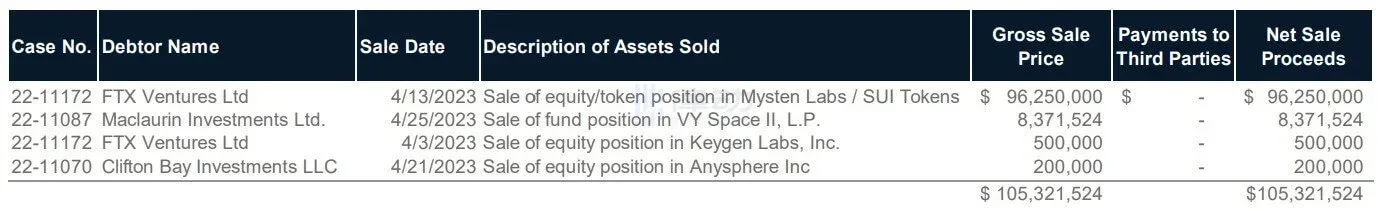
В периоды максимального роста стоимость данного пакета токенов SUI однажды превысила отметку в 4,6 миллиарда долларов. Таким образом, заявленные 96 миллионов долларов составляли лишь около 2% от фактической будущей рыночной стоимости актива.
Пользователи сети в шутку утверждали, что если бы SBF из-за решетки увидел динамику котировок токена SUI, он бы, наверное, захлебнулся собственной яростью.
3) Anthropic: продажа 61,5-миллиардного «гиганта» всего за 1,3 миллиарда долларов
Компания Anthropic, основанная бывшими руководителями OpenAI и специализирующаяся на вопросах безопасности искусственного интеллекта, получила от SBF персональное инвестирование в размере 500 миллионов долларов за доли в уставном капитале, суммарно составившие около 8%.
В 2024 году ликвидационная комиссия продала все свои акции двумя партиями, суммарно вернув 1,3 миллиарда долларов. Изначально внешние наблюдатели сочли это довольно успешной стратегией монетизации. Однако чуть более чем через год оценка самой Anthropic подскочила до 61,5 миллиарда долларов. Исходя из этого, 8-процентная доля FTX в компании стоила почти 5 миллиардов долларов.
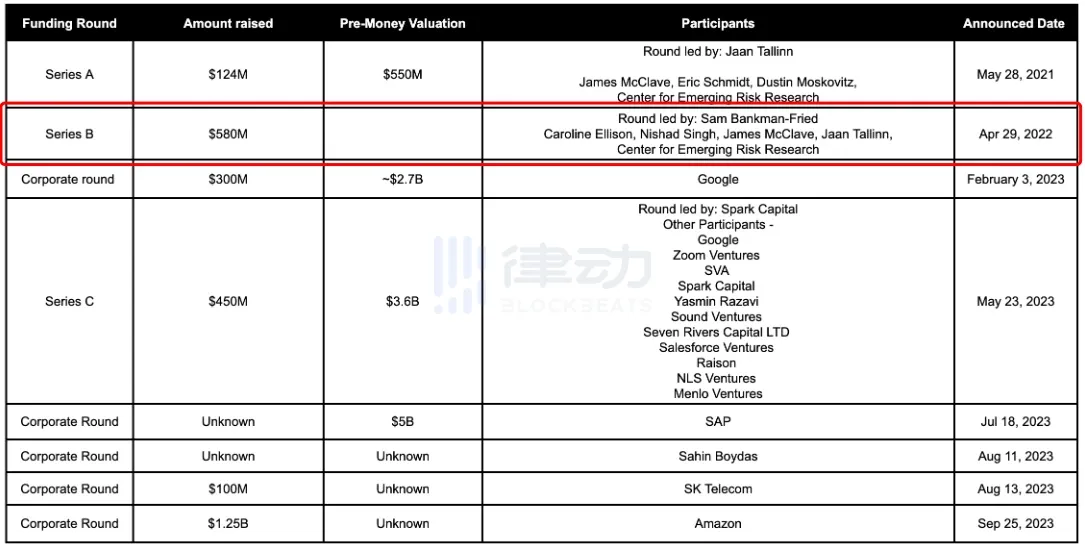
Следовательно, ликвидационная команда банкротства упустила дополнительную прибыль как минимум в размере 3,7 миллиарда долларов.
Инвестиционное чутьё FTX безупречно, в этом уверен практически никто. Компания точно попадала в тренды заранее, делала крупные ставки, когда те организации оставались полностью незамеченными, и закрепляла за собой стратегические доли участия.
Однако после обвала FTX все эти инвестиции стали относиться к категории мусора, подлежащего немедленной реализации.
Помимо этих трех показательных примеров, ликвидационная комиссия FTX спровоцировала серьезные противоречия, применяя схожие тактики при продаже активов LedgerX, Blockfolio, крупных пакетов токена SOL и прочего.
Яркий пример произошел в 2024 году во время аукциона по распродаже токенов SOL: институциональные игроки вроде Galaxy Trading и Pantera Capital набрали активы по минимальной цене, после чего курс SOL стремительно вырос, обеспечив покупателям феноменальную прибыль, в то время как первоначальные кредиторы могли лишь наблюдать за упущенными возможностями. Согласно публикациям в The Financial Times и Cointelegraph, FTX лишилась потенциального увеличения стоимости качественных активов на сумму, превышающую 10 миллиардов долларов.
Почему возникла такая интенсивная волна краткосрочных «распродаж при ликвидации»? Официальная версия Джона Рэя сводится к необходимости «оперативно заблокировать денежные потоки и избежать риска колебаний рынка», однако отраслевые эксперты подчеркивают, что подобное объяснение никак не оправдывает массовые скидки для ограниченного круга дружественных институциональных покупателей, чьи сделки сопровождались последующим двукратным ростом стоимости большинства этих ресурсов уже в течение полугода.
В результате в среде обсуждений прокатились теории заговора о том, что ликвидационная комиссия в максимально сжатые сроки распродала лучшие активы профильным партнерским фондам. Это позволило им быстро закрывать дела, взимать астрономические гонорары и в конечном итоге извлекать колоссальные прибыли. Изначально предназначенные кредиторам ресурсы были за пределами рамок разумности и законности переведены по заниженной стоимости лицам, находящимся в непосредственной близости от центров принятия решений.
Рыночная стоимость проданных по бросовой цене акций, цифровых токенов и контрактов продолжает непрерывно расти; в то время как лица, которым следовало владеть частью этого роста, могут лишь сквозь опубликованные документы формата PDF наблюдать, как будущее благополучие уходит в чужие руки.
Банкротная ликвидация или «законный грабеж»?
Нет никакой другой отрасли, которая бы столь эффективно забывала прошлое, как криптографический сектор. В настоящий момент рынок вновь затянут в гонку за технологиями ИИ, стейблкоинами и токенизированными реальными активами (RWA); кризис 2022 года кажется канувшим в лету, однако сама процедура ликвидации находится еще в самом разгаре.
На протяжении последних трех лет имущество FTX постепенно расщепляли, собирали в лоты и реализовывали на торгах, словно снимая с платформы все, что гарантировало ей любое будущее, пока не осталось лишь юридически пустое место.
Размах и запутанность процесса банкротства FTX заслуживают того, чтобы быть включенными в историю мировой криптосферы, однако главными страницами в будущие руководства, возможно, станут общие иллюзии кредиторов относительно надежности правовой системы.
Во-первых, команда ликвидаторов, возглавляемая Джоном Рэем и фирмой S&C, осуществляет свою деятельность в абсолютном соответствии с законом и получает несоизмеримо высокие гонорары, которые крайне трудно будет аннулировать судебным путем. Во-вторых, заключая различные договоренности об ограничении личной ответственности, они создали себе надежный барьер защиты: даже если в будущем появятся обвинения в «злонамеренной ликвидации имущества», им не придется отвечать за свои действия.
Для десятков тысяч рядовых инвесторов, пострадавших от краха и последующих событий вокруг FTX, данная ситуация не стала формой искупления вины, а обернулась новым ударом. Потерянные возможности на рынке можно простить, но вот лишение честного шанса на возврат утраченных средств — это уже самая жестокая форма наказания.
В настоящий момент прогнозируется глобальное распределение имущества FTX в рамках процедуры банкротства на сумму от 14,5 до 16,3 миллиарда долларов. Если же пользователи из стран вроде Китая в итоге так и не смогут официально заявить о своих претензиях, это означит повторение драматичной ситуации: некоторые лица полностью окажутся исключенными из юридического поля, а ранее принадлежащие им финансовые средства будут безвозвратно поглочены многоступенчатой бюрократической волокитой и темными углами арбитражной практики.
Кроме того, обновленный план действий, представленный представителями FTX арбитражному суду, включает скрытые положения об ограничении гражданско-правовой ответственности для привлеченных советников, из-за чего шансы рядовых кредиторов на официальное обращение за защитой или обжалование принимаемых решений сводятся практически к нулю.
Без сомнений, для индустрии в целом обвал статуса FTX останется лишь очередным локальным дном экономического цикла, однако для всех, кто оказался затронут этими событиями, и прежде всего для десятков тысяч частных лиц из Китая, это представляет собой не только физическую потерю денежных средств, но и полный окончательный крах любых перспектив на восстановление справедливости.
Эту группу юристов и финансовых консультантов, удостоенных звания «лучших специалистов по банкротству», хватило нескольких стандартных параграфов договора, чтобы определить судьбу активов объемом в сотни миллиардов долларов; в то же время совершенно никто не стал предоставлять рядовым вкладчикам ни малейшего шанса на возвращение своего имущества.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 BlockBeats