380 миллионов долларов китайских кредиторов попали в прицел команды ликвидаторов FTX.
Автор: Gyro Finance
На фоне улучшения ситуации в отрасли рынок с нетерпением ждет снижения процентных ставок, однако сердца кредиторов FTX далеки от спокойствия.
После трех лет метаний и бесчисленных препирательств процесс выплат FTX наконец начался, переходя ко второму этапу. Рынок даже не испытал значительной волатильности из-за давления продаж; казалось, все идет по плану, однако одно заявление представителя кредиторов окончательно развеяло надежды китайских инвесторов.
4 июля представитель кредиторов FTX Сунил в социальной сети X заявил, что кредиторы из 49 юрисдикций, включая Китай, могут лишиться права на предъявление требований о возмещении убытков, при этом сумма требований кредиторов из этих регионов составляет 5% от общего фонда. 7 июля он вновь высказался, отметив, что общая сумма ограниченных требований составляет 470 млн долларов США. Инвесторы из Китая являются крупнейшей группой держателей кредитов FTX, обладая требованиями на сумму 380 млн долларов США, что составляет 82% от всех ограниченных требований.
Это сообщение вызвало бурю негодования на рынке. Китайские кредиторы, которые годами ждали, потратив уйму времени и сил, в итоге остались лишь с перспективой «законной конфискации», чего явно никто не готов принять.
С момента объявления FTX о банкротстве и ликвидации в ноябре 2022 года кредиторы неоднократно сталкивались с предупреждениями типа «волк пришел» касательно перезапуска сделки, приобретения или реорганизации. В разгар этой истории токен FTX также превратился в мемкоин. Только 3 января текущего года план реструктуризации долгов FTX вступил в силу. Выплаты по первому траншу начнутся в течение 60 дней после вступления плана в силу 3 января: пользователям с суммой требований до 50 000 долларов США будет выплачено приоритетно, а компании BitGo и Kraken окажут FTX содействие в проведении выплат.
9 февраля Kraken объявил об окончании первого распределения денежных средств активов FTX estate и выплате более чем 46 000 кредиторов. Спустя три с половиной месяца стартовала вторая волна выплат. По словам представителя кредиторов FTX Сунила, выплата средств от FTX запланирована на 30 мая: пользователям с суммой требований свыше 50 000 долларов США будет выплачено 72,5%. Оставшаяся часть выплат (до 100%) и проценты будут распределены позже, ожидается, что кредиторам будет выплачено свыше 5 млрд долларов США.
Казалось, кредиторам стоит лишь ждать поступления компенсаций, но новость от 4 июля разрушила график всех. Сунил опубликовал пост в X, сообщив, что FTX начнет процедуру подачи ходатайства: они запросят юридическое заключение, и если удастся производить выплаты в ограниченные иностранные юрисдикции, процесс продолжится; однако если будет установлено, что резидент принадлежит к такой юрисдикции, возникнут споры по поводу требований, и пользователи могут лишиться своих прав на возмещение. Доверительный управляющий выделил 49 таких иностранных юрисдикций, включая Россию, Украину, Пакистан, Саудовскую Аравию и другие, среди которых оказался и Китай. В документе указано, что крайний срок для подачи возражений кредиторами против данного ходатайства — 15 июля. Кроме того, на подачу возражений относительно порядка распределения требований кредиторам дается 45 дней.
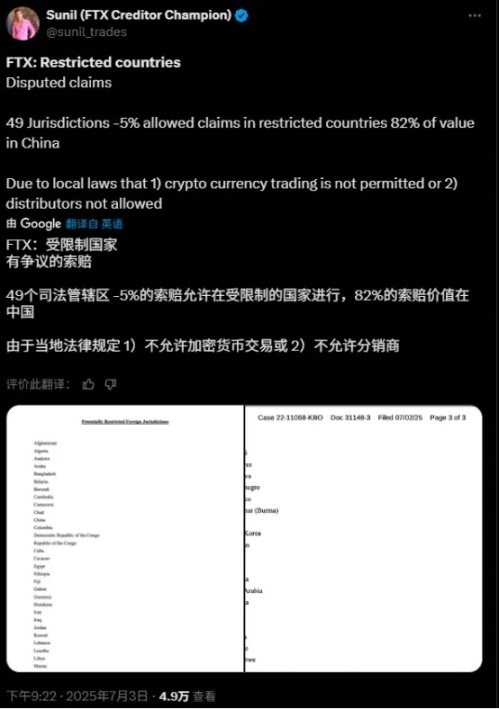
Эта новость словно ударом молота обрушилась на головы китайских инвесторов. Доля китайских кредиторов в общем портфеле требований не так уж мала, составляя колоссальные 82% от общей суммы ограниченных требований с объемом в 380 млн долларов США. Столкнувшись с риском сдачи активов по невыгодным условиям, кредиторы явно не готовы это принять. Самым главным вопросом остается: почему то, что принадлежит им, должно быть конфисковано в пользу США, чьи законы здесь применяются?
Теоретически данный подход FTX к сегментированным выплатам вызывает определенные вопросы. Во-первых, плательщиком выступает американская компания FTX, подчиняющаяся местному законодательству. В соответствии с пунктом 1123(a)(4) Закона США о банкротстве, заложено четкое правило «равного отношения к кредиторам одного класса». На начальном этапе выплат команда по банкротству FTX вообще не упоминала национальность, прямо сообщая, что для получения доли достаточно подать требование и проголосовать за план реструктуризации. Во-вторых, следуя традиционному процессу выплат, весь период компенсации долги оценивались в долларах США, что означает возможность проведения операций без использования криптовалюты. Резиденты Китая могли получать компенсации через международные банковские переводы и традиционные платежные системы. И даже в случае выплаты стейблкоинами, согласно действующему китайскому законодательству, правовая система КНР в большинстве случаев признает статус виртуальной валюты как имущества и не запрещает гражданам держать криптоактивы. Уступив шаг назад, можно добавить, что текущая политика Гонконга также не предусматривает подхода «все или ничего». В других прецедентах банкротных выплат китайские кредиторы ранее не подвергались особой дискриминации: например, по делу Celsius суд США успешно перевел доллары на счета китайских кредиторов через международный банковский перевод.
Подходя к вопросу с точки зрения китайских инвесторов, невозможно не заподозрить эту ситуацию в заранее спланированном «легальном ограблении». Фактически еще в феврале уже прослеживались предпосылки этого: представитель кредиторов тогда заявлял в соцсети, что претензии по делу о банкротстве FTX не распространяются на юрисдикции, такие как Россия и Китай, однако в тот момент кредиторы еще не ощущали реальной угрозы.
Если посмотреть на действия команды по ликвидации FTX более широко, становится ясно, что у подобных действий есть свои логичные корни. Команда по ликвидации отличается исключительным опытом, а её участники имеют солидное положение. Генеральный директор команды Джон Джей Рей III ранее руководил ликвидацией Enron, получив сверхприбыль в размере более 700 миллионов долларов США. В этот раз он снова привлек ту же команду и известную юридическую фирму Sullivan & Cromwell, чтобы совместно распределить оставшуюся стоимость FTX.
Обычные кредиторы при продаже активов наверняка задумываются о цене, тогда как профессиональная группа по ликвидации, очевидно, заботится лишь о скорости конвертации в деньги. Еще в конце августа 2023 года отчет для акционеров раскрыл информацию об криптоактивах FTX: топ-10 монет составляли 72% от всего криптопортфеля FTX, их совокупная стоимость на тот момент оценивалась примерно в 3,2 млрд долларов США. Наибольшую позицию занимал SOL — 55 млн токенов, BTC — около 21 000, ETH — 113 000. Помимо криптоактивов, благодаря широкому инвестиционному портфелю ранее, FTX владела крупными долями в акциях различных компаний, среди которых выделялись качественные активы вроде Cursor, Mysten Labs и Anthropic.
Подобное отличное портфолио активов вселило надежду в кредиторов, а также значительно наполнило карманы группы по ликвидации. Практически все эти активы были проданы командой по крайне низким ценам: купленный за 200 тысяч долларов проект Cursor был реализован по первоначальной стоимости, хотя его оценка уже достигла 9 млрд долларов США; опционы на токены SUI стоимостью 890 млн долларов были слиты за 96 миллионов, несмотря на то что их пиковая стоимость когда-то достигала 4,6 млрд долларов; доля в 8% акций Anthropic была продана за 1,3 млрд долларов, что сначала показалось выгодной сделкой, однако год спустя оценка самой Anthropic взлетела до 61,5 млрд долларов, сильно ударив по всем. Тем более следует отметить токены SOL, проданные командой на аукционе по низкой цене в 2024 году: их нынешняя цена составляет 151 доллар, принеся ранним покупателям требований невероятно высокую прибыль.
Группа по ликвидации действовала, не считаясь с последствиями, поскольку уже заработала астрономические консультационные гонорары. Судебные документы показывают, что только по состоянию на 2 января текущего года FTX выплатила более чем десятке нанятых компаний, занимающихся ее делом о банкротстве, почти 948 миллионов долларов США, из которых утвержденные судом расходы превысили 952 миллиона долларов. Ведущая юридическая фирма FTX Sullivan & Cromwell LLP получила вознаграждение свыше 248,6 миллиона долларов, финансовый советник Alvarez & Marsal — около 306 миллионов долларов, а консультанты, представляющие интересы клиентов FTX и других кредиторов, взяли гонорары на сумму примерно 110,3 миллиона долларов. Только глядя на эти явные цифры, данный случай уже является одним из самых дорогих дел о банкротстве в истории США, не говоря уже о скрытой прибыли, извлекаемой благодаря неформальным связям при ликвидации активов.
Это, кажется, также объясняет утверждение SBF, озвученное ранее в его показаниях, которое практически никто тогда не воспринимал всерьез: он заявлял о серьезных угрозах со стороны команды по ликвидации, которая вынудила FTX быстро инициировать процедуру банкротства. Еще страшнее то, что в новом плане, представленном командой FTX в суд по делам о банкротстве, содержатся скрытые положения об освобождении советников от ответственности. Это означает, что независимо от дальнейшего развития событий, группа по ликвидации полностью избегает какой-либо юридической ответственности. Ликвидация превратилась в инструмент обогащения команды, а прочие кредиторы стали наименьшей частью процесса, лишь побочным элементом инструмента.
Ситуация с китайскими кредиторами, исходя из текущих данных, действительно выглядит не слишком обнадеживающей. Во-первых, трансграничное взыскание долгов сопряжено с существенной сложностью: жесткий дедлайн для подачи возражений против ходатайства — 15 июля, и если оно будет одобрено и дело перейдет к юристам ликвидатора, позиции кредиторов значительно ослабнут. Во-вторых, ходатайство принимается голосованием. Несмотря на то что доля китайских кредиторов в пределах ограниченной юрисдикции высока, она составляет менее 5% от общего объема обязательств (более 95% приходится на остальных кредиторов). Чтобы ускорить распределение активов, остальные кредиторы, для которых эта проблема не является личной, с большей вероятностью проголосуют «за».
Тем не менее китайские кредиторы не собираются сдаваться без боя: активно создаются чаты, организуются протесты, а ключевой стратегией стала самопомощь. 9 июля издание Cryptoslate сообщило, что более 500 китайских кредиторов подали жалобу в суд США, оспаривая блокировку платежей со стороны FTX. Китайский кредитор, пишущий под псевдонимом Wil, в интервью изданию Liudong сообщил, что уже нанял американских юристов, и свыше 500 китайских кредиторов сейчас координируют ответные действия против решений FTX. Этот кредитор призвал остальных обращаться за помощью к профильным юристам или отправлять письма с возражениями против ходатайства в суд от своего имени.
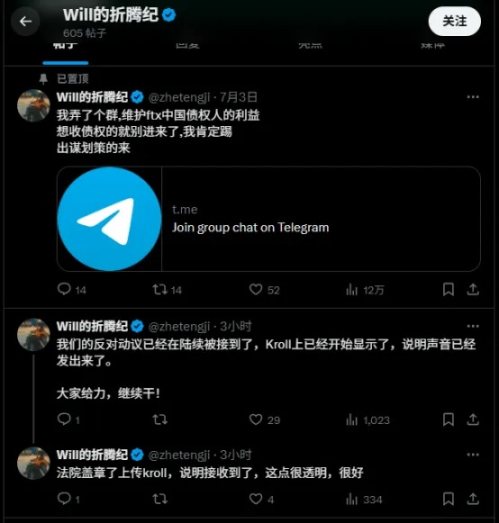
Помимо юридических методов прямого противостояния, на рынке появились многочисленные схемы передачи прав требования, предполагающие продажу пакета долгов специализированным покупателям, соответствующим критериям программы выплат, для быстрого возврата капитала. В самом ходатайстве данная практика используется странным образом как инструмент давления. Согласно словам Wil, в тексте есть пункт, указывающий: «Если сторонняя организация приобретет ваше право требования, то при определении права на выплату ваша страна первоначального владения учитываться не будет».
Что касается причин массового скупа прав требования, коренная причина кроется в прибыли. При выплатах по делу FTX к задолженности применяется процентная ставка 9% годовых, на сегодняшний день прошло уже почти 3 года, и проценты продолжают накапливаться. Помимо гарантированной процентной доходности, FTX в настоящее время продолжает процесс взыскания иных активов, что дает вероятность дополнительных будущих распределений. В совокупности права требования по делу FTX представляют собой категорию высококачественных активов, пользующихся спросом не только у частных покупателей, но и на институциональном рынке. Более того, финансовые учреждения с развитыми инфраструктурами могут даже упаковать эти права требования в базовые активы для последующего арбитража через производные финансовые инструменты.
Продажа через открытый рынок — это разумный способ выхода из инвестиции, однако если продажа становится вынужденной, вся ситуация приобретает совсем другой оттенок. Оправдают ли себя усилия китайских кредиторов и смогут ли они вернуть полагающиеся им средства, на данный момент остается неизвестным. Как уже упоминалось ранее, даже действуя в рамках закона, команда по ликвидации начинает активно использовать тему «юрисдикции», пытаясь удержать активы китайских инвесторов. Это ставит значение термина «compliance» (соответствие нормам) под более жесткую проверку: какова цель compliance — защита активов инвесторов или просто создание неустранимого оправдания для конфискаций?
Это затяжное судебное разбирательство по взысканию долгов, похоже, снимает с понятия «compliance» последнюю занавеску.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News