


Project Crypto дал старт: наступает эра крипто-супераппов.
Автор: Дэвид, TechFlow
31 июля новый председатель Комиссии по ценным бумагам и биржам США (SEC) Пол Аткинс выступил с речью под названием «Ведущая роль США в цифровой финансовой революции», в которой объявил о запуске новой программы под названием «Project Crypto».
Хотя эта новость еще не стала заголовком в основных СМИ, она может стать одним из самых значимых событий 2025 года для криптоиндустрии.
В январе этого года, возвращаясь в Белый дом, Трамп заявлял о намерении превратить США в «мировую столицу криптовалют». Тогда многие восприняли это лишь как предвыборный лозунг, а вся индустрия ожидала, окажется ли обещание Трампа реальностью или же оно так и останется пустыми словами.
Вчера ответ стал очевиден.
Эта программа Project Crypto, судя по всему, стала первым важным практическим шагом по воплощению в жизнь дружественной к криптовалютам политики Трампа.
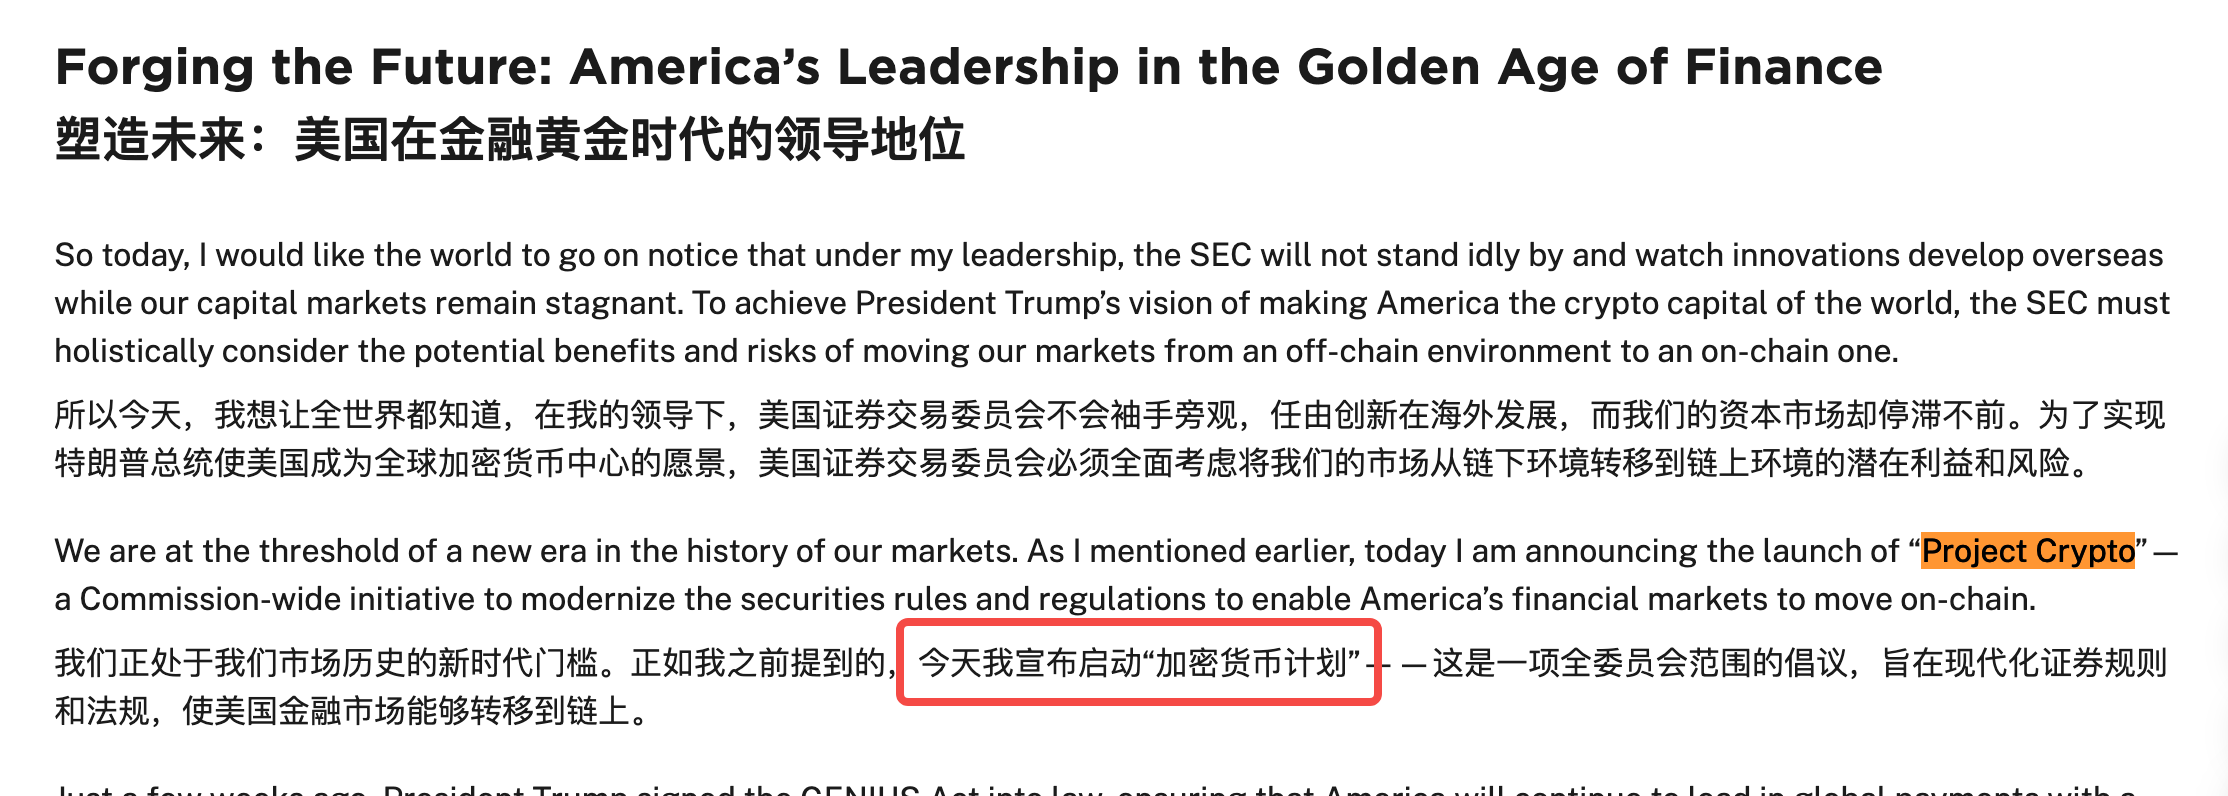
В социальных сетях сейчас множество подробных разборов этого плана, которые мы здесь не будем дублировать; однако, на мой взгляд, самой ценной частью является разрешение финансовым учреждениям создавать «суперприложения», предлагающие на одной платформе все виды финансовых услуг одновременно — от традиционной торговли акциями и криптовалют до сервисов DeFi и прочего.
Что будет означать ситуация, если приложение JPMorgan Chase позволит не только покупать акции, но и торговать биткоином, а также участвовать в фарминге в DeFi?
От предвыборных обещаний до регуляторных действий, от подхода «исполнение закона равно регулированию» до «объятия ончейн-финансов»——этот переход занял всего 6 месяцев. Когда крупнейший в мире финансовый рынок решительно меняет курс, конкурентная структура всей отрасли может быть полностью переписана.
Концепция суперприложения: всё в одном
Концепция суперприложения, озвученная в речи Аткинса, сразу напоминает нам WeChat. Общение, платежи, инвестиции, покупка страховых полисов и даже подача заявок на кредиты——всё в одном приложении решает все потребности.
Такой привычный для нас опыт совершенно невозможен в США, где традиционно упор делается на свободный рынок.
Причина проста: регуляторные барьеры.
В США для осуществления платежей требуется лицензия платежной организации, для ценных бумаг — лицензия брокера, для выдачи займов — банковская лицензия, плюс требования отличаются от штата к штату.
Программа Project Crypto впервые разрушает эту ситуацию.
Согласно новым правилам, платформа с брокерской лицензией сможет одновременно предоставлять услуги по традиционной торговле акциями, покупке и продаже криптовалют, кредитованию в DeFi, рынку NFT и платежным функциям со стейблкоинами——и всё это будет регулироваться единой лицензионной рамкой.
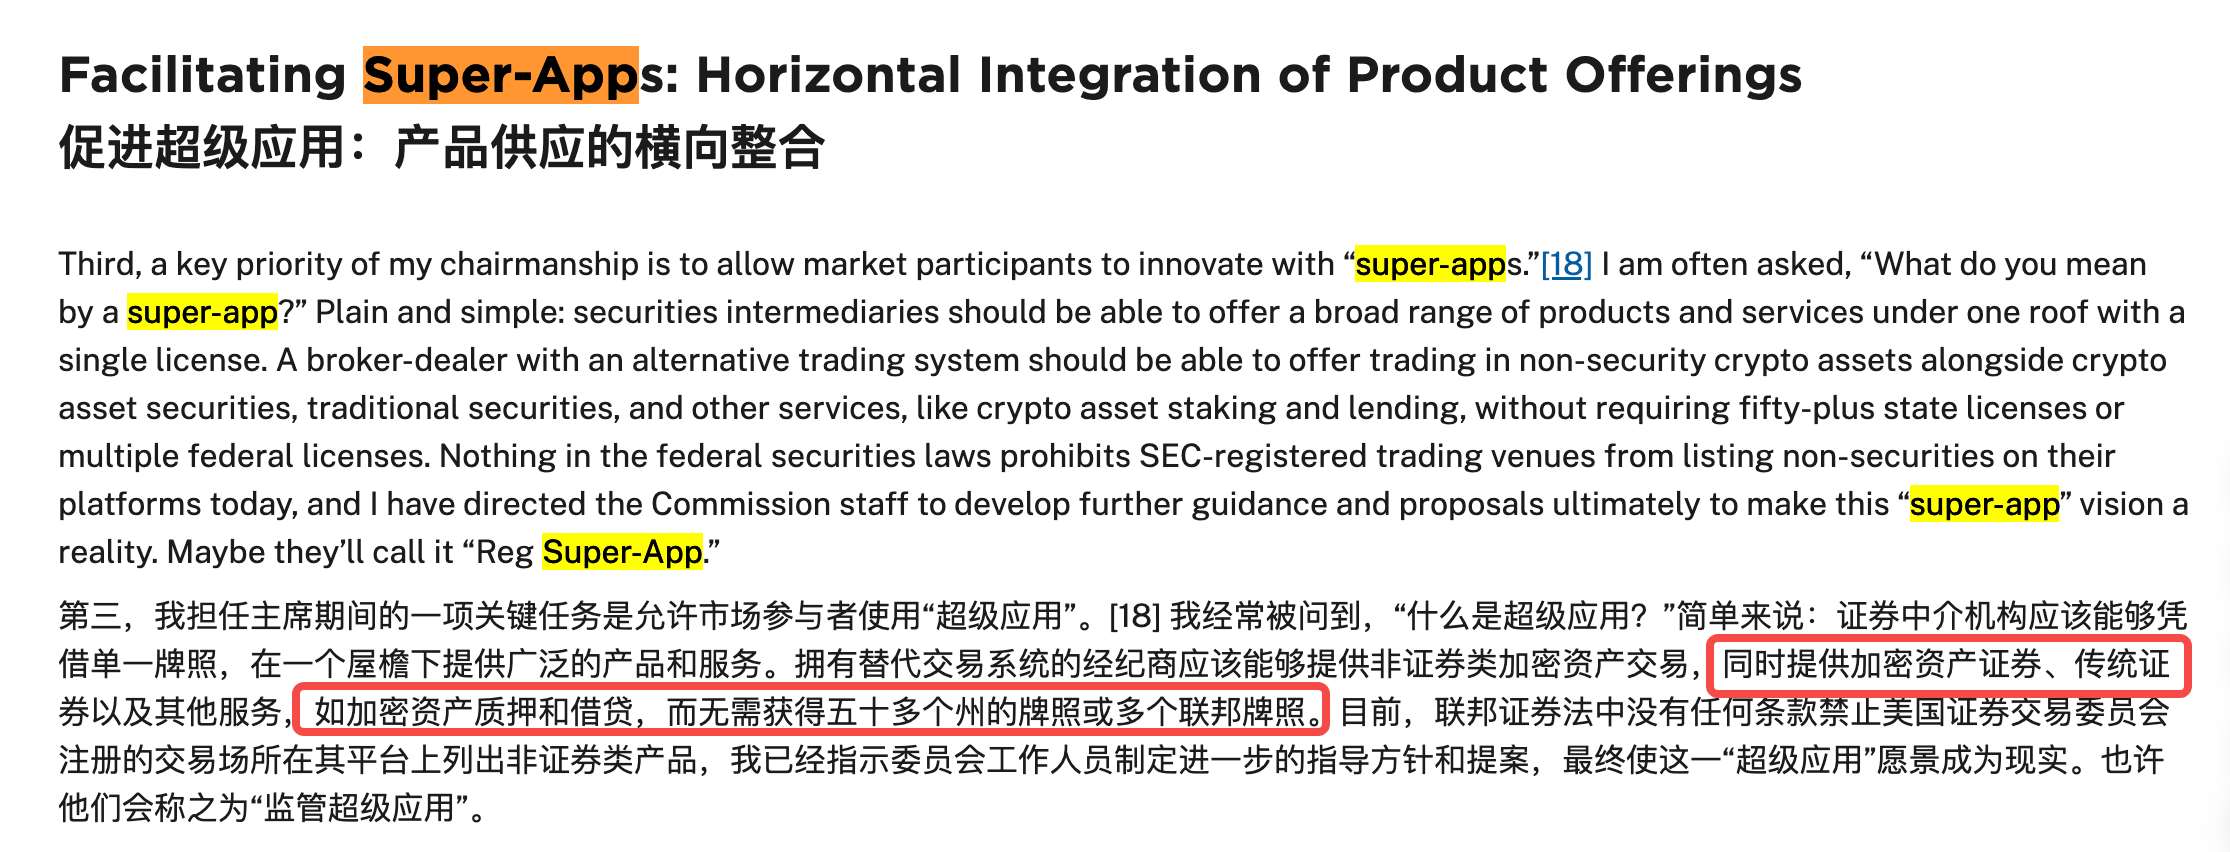
В криптоиндустрии дополнительным преимуществом такой единой рамки является её соответствие компонуемости (composability) многих продуктов.
Вы можете автоматически приобретать биткоины на прибыль от акций, использовать NFT в качестве залога для получения стейблкоинов, а затем направлять их в DeFi для заработка доходности... Все операции выполняются в одном интерфейсе, а активы свободно перемещаются в блокчейне.
Когда пользователи смогут свободно перемещаться между различными сервисами на одной платформе, создание сверхфинансовой платформы Web3 перестанет казаться недостижимой мечтой.
Решение SEC фактически стало стартовым выстрелом к гонке вооружений в этой сфере.
Три группы участников и разделение судеб
После стартового сигнала по программе Project Crypto ситуация на трассе распределяется совершенно неодинаково.
Существующие криптогиганты должны перейти от пассивного удержания позиций к режиму активной борьбы.
Генеральный директор Coinbase Брай Армстронг, вероятно, испытывает смешанные чувства. С одной стороны, избавление от угрозы судебных исков со стороны SEC — огромное облегчение; с другой — дни его абсолютного лидерства могут подойти к концу.
За последние годы в условиях жесткого регулирования со стороны Гесслера Coinbase именно благодаря своему комплаенс-преимуществу стал выбором по умолчанию для пользователей в США.
Теперь двери открыты, и эта «регуляторная ровная линия» начала размываться. Самое сложное заключается в том, что Coinbase нужно быстро трансформироваться — из простой биржи в универсальную финансовую платформу. Это потребует разработки торговых инструментов для акций (конкуренция с Robinhood), банковских услуг (противостояние традиционным банкам) и интеграции с DeFi (соревнование с децентрализованными протоколами). В каждом из этих направлений уже есть сильные действующие игроки.
Компании Kraken и Gemini сталкиваются с аналогичными вызовами, но их положение ещё более тяжёлое.
Они лишены масштабных преимуществ Coinbase и ресурсов, необходимых для стремительного роста. Наиболее вероятный исход? Либо поглощение, либо фокусировка на нишевых сегментах рынка.
Если криптопроекты находятся в обороне, то гиганты традиционных финансов готовятся к генеральному наступлению.
JPMorgan Chase давно перестал быть скептиком в отношении криптовалют. Их монета JPM Coin ежедневно обрабатывает транзакции на десятки миллиардов долларов, а блокчейн-платформа Onyx функционирует уже много лет. Теперь они могут легитимно запустить криптоуслуги для розничных инвесторов.
Goldman Sachs, Morgan Stanley, Bank of America — каждая из них витает в нетерпении. Они обладают тем, о чём мечтают криптокорпорации: огромной базой клиентов, мощной капитализацией, зрелой системой управления рисками и, самое главное, — доверием пользователей.
Когда американская бабушка захочет купить биткоинов на пенсию, чему она больше поверит — приложению банка, которым пользуется 30 лет, или неизвестной криптобирже?
Но повернуть массивного слона непросто. Банковская бюрократия, устаревшие технологические архитектуры и консервативная корпоративная культура могут стать их фатальными слабостями. Новая политика для них — это одновременно и возможность, и серьезное испытание.
Кроме того, положение таких протоколов, как Uniswap, Aave и Compound, пожалуй, наиболее тонкое и двусмысленное.
Программа Project Crypto четко защищает «авторов чистого кода», что теоретически должно пойти на пользу DeFi.
Но когда Coinbase сможет напрямую интегрировать функции Uniswap, а JPMorgan выпустит собственные продукты ончейн-кредитования, в чем тогда заключается ценностное предложение децентрализованных протоколов?
Один из вариантов заключается в более четком разделении «протокольного уровня» и «уровня приложений». Uniswap продолжит работать как базовый ликвидный протокол, а различные «суперприложения» будут предоставлять пользовательские интерфейсы и дополнительные услуги поверх него. Это похоже на протокол TCP/IP интернета——критически важный, но невидимый, готовый играть роль второго плана.
Более радикальный вариант: часть протоколов DeFi может выбрать путь «централизации». Создание юридических лиц, получение лицензий, принятие надзора в обмен на больший доступ к рынку.
Aave уже исследует институциональные версии, а сам Uniswap Labs является юридическим лицом. Идеалы децентрализации прекрасны, но когда конкуренты имеют законный доступ к миллиардам пользователей, идеалы могут остаться просто лозунгом.
В конечном итоге DeFi может разделиться на два лагеря: «протокольные фундаменталисты», придерживающиеся идеалов децентрализации, и «прагматики», принимающие регулирование ради роста. У обоих найдется свое пространство для существования, но обслуживаемые ими аудитории будут совершенно разными.
Три группы участников, три различных пути развития. Но есть одна общая черта — зона комфорта навсегда покинула игру.
В условиях новых правил каждый должен заново определить своё место в обновленной экосистеме.
Четыре измерения и борьба лидеров
Когда все устремятся на одну трассу, что станет решающим фактором победы?
Прежде всего, безусловно, — лицензии.
Раньше соблюдение нормативных требований было денежным колодцем без дна. Сейчас оно может стать важнейшим рвом вокруг бизнеса.
Программа Project Crypto внешне снижает порог входа, но фактически повышает стандарты. Лицензия «суперприложения» означает необходимость одновременного соответствия регуляторным требованиям в сфере ценных бумаг, банковской деятельности, платежных систем и криптовалют. Игру на таком поле не потянут небольшие компании.
Настоящая ценность лицензии кроется в сетевых эффектах. Когда пользователи могут удовлетворять все свои финансовые потребности на одной платформе, затраты на переключение резко возрастают. Это напоминает банковские лицензии прошлого — казалось бы, заявки подавал кто угодно, но в итоге империи построили лишь единицы.
Во-вторых, — технологическая архитектура.
Стандарт качества пользовательского опыта в ончейн-финансах таков: гладкость Web2 + суверенитет Web3. Это крайне высокий технологический барьер.
Традиционные финансовые институты должны с нуля строить криптоинфраструктуру, а криптокомпании обязаны достичь стабильности банковского уровня.
Еще сложнее вопрос кроссчейн-интероперабельности — способна ли ваша система безопасно выполнить перевод активов с Ethereum на Solana для участия в DeFi за 3 секунды? Когда рынок резко колеблется, сможет ли ваша система риск-менеджмента среагировать за миллисекунды?
Технический долг может стать смертельной раной.
Система, которую Coinbase строил 10 лет, оптимизирована под узкую функцию, и перестроить её в универсальную платформу — задача не из легких. У банков遗留шие системы представляют собой настоящий кошмар — некоторые ядра до сих пор работают на языке COBOL, и как им подружиться с блокчейном?
В-третьих, — вечный вопрос — ликвидность.
В финансовом мире ликвидность — это всё. В эпоху суперприложений этот принцип масштабируется многократно.
Пользователи ждут мгновенного завершения любой сделки с любым активом, в любое время и любого объема. Для этого необходимо подключить все основные торговые площадки, агрегировать глобальную ликвидность и гарантировать лучшие цены. Что еще важнее, — эффективность капитала: как одной и той же сумме эффективно перемещаться между акциями, криптовалютами и DeFi?
И наконец, — пользовательский опыт.
Это, пожалуй, самый недооцененный аспект конкуренции. Когда функционал сходится, а тарифы выравниваются, именно качество опыта определяет всё.
Главная сложность заключается в колоссальной разнице аудиторий. Вам нужно удовлетворить ветеранов криптомира (им нужен некстоди, доступ к ончейн-данным) и успокоить традиционных пользователей (которые ничего не понимают о мнемонических фразах). Одно приложение для двух совершенно разных языков — это настоящее испытание для способности менеджеров продуктов балансировать между ними.
В целом программа Project Crypto ставит перед участниками рынка задачу: лицензии определяют, что вы можете делать, технологии — насколько хорошо, ликвидность — насколько большой масштаб вы способны охватить, а пользовательский опыт — как далеко вы сможете уйти. На шахматной доске этой многомерной конкуренции каждый шаг способен изменить всю стратегию игры.
Потенциальные победители и проигравшие
В свете новых правил Project Crypto мне известно, что вы с нетерпением ждете ответа на вопрос: какие именно компании и активы имеют наибольшие шансы на успех.
Однако прогнозировать будущее — опасная игра. Пока нет никаких окончательных вердиктов, видны лишь первые признаки. Победителями эры крипто-суперприложений станут не единственно возможные формы. Напротив, мы можем наблюдать три принципиально разных, но одинаково успешных модели.
Первая модель — «Альянс».
Самые разумные участники рынка уже осознали, что одиночное плавание проигрышнее стратегий сильного партнерства.
Возьмем в пример Fidelity: этот гигант, управляющий активами на 11 трлн долларов, создал подразделение цифровых активов еще в 2018 году, но на рынке розничной торговли криптовалютами пока занимает скорее выжидательную позицию.
Что будет, если Fidelity глубоко интегрируется с технологически продвинутой криптокомпанией (например, Fireblocks)? Две сотни миллионов клиентов Fidelity получат бесшовный криптоопыт, а их партнер получит самый дефицитный ресурс традиционных финансов — доверие и массовую аудиторию. Итогом未必 станет прямое слияние этих компаний, но подобные комбинации «1+1>2» будут массово появляться в будущем.
Вторая модель, — «Поставщик решений».
Когда начинается золотая лихорадка, самый стабильный бизнес — продажа лопат.
В эпоху суперприложений «лопатами» становятся ключевые инфраструктурные решения. Возьмем Chainalysis: кому бы ни досталась победа в борьбе суперприложений, всем понадобятся их инструменты compliance. Прелесть этих компаний в том, что чем разнообразнее их клиентская база, тем крепче их позиции. Им не нужно выбирать сторону, ведь они нужны всем.
Третья — модель «Нишевого лидера».
Не всем нужна швейцарская армейская ложка. Финансовая платформа, заточенная исключительно под DAO, или вертикальное приложение, сосредоточенное на финансовой токенизации NFT, отлично справятся с задачей. Покуда гиганты заняты строительством максимально широких платформ, эти нишевые игроки способны извлечь долгосрочную ценность из специфических сегментов.
Пути победителей, вероятнее всего, лягут в один из этих форматов, но что касается проигравших, то, полагаю, это будут прежде всего организации «среднего звена» и спекулянты.
Возьмем в пример некоторые региональные банки США: у них нет ресурсов JPMorgan для масштабных техноинвестиций, но и гибкости финтеха у них тоже нет. Когда клиенты смогут получить полный пакет криптоуслуг в крупных банках, пространство для существования этих средних игроков резко сократится.
Что касается спекулянтов, то за последние годы многие проекты успешно обходили регулирование через сложные юридические схемы — регистрацию на Кайманах, управление через DAO, заявления о «полной децентрализации».
Ясные правила программы Project Crypto означают, что серые зоны исчезнут. Либо истинная децентрализация (с ограничением ликвидности и удобства UX), либо полная регуляторная прозрачность (со всеми сопутствующими затратами). Позиции промежуточных «плавающих» проектов больше негде будет занять.
С точки зрения коммерческой конкуренции, временное окно стремительно закрывается.
В экономике платформ «побеждает сильнейший» преимущество первопроходца может стать решающим. Кто успеет построить полноценную экосистему в ближайшие месяцы, тот с высокой долей вероятности станет следующим криптогигантом.
Moment iPhona?
В 2007 году, когда Стив Джобс представил первый iPhone, руководители Nokia ответили презрительной усмешкой — как телефон без клавиатуры может стать успешным? Через 18 месяцев правила игры всей мобильной индустрии были полностью переписаны.
Программа Project Crypto вполне может стать «презентацией iPhone» для криптофинансов.
Дело не в её идеальности, а в том, что впервые традиционные финансовые институты увидели реальную возможность: оказывается, финансовые услуги можно предоставлять именно так, традиционные и цифровые активы могут сливаться таким образом, а комплаенс и инновации находить такой баланс.
Однако помните: мир изменился не в 2007 году, а после появления App Store. Программа Project Crypto — это лишь начало. Настоящая революция развернется, когда экосистема сформируется.
Тогда, когда миллионы разработчиков начнут внедрять инновации на новой платформе, а миллиарды пользователей привыкнут к ончейн-финансам, начнется настоящая эпоха процветания.
Ставить окончательные итоги сегодня — рано.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow



