


a16z публикует важный прогноз: vibe-coding приведёт к ситуации «победитель забирает всё»?
Вы замечали, что платформы для генерации AI-приложений идут по совершенно неожиданному пути? Многие изначально думали, что это будет кровавая битва с нулевой суммой, где компании будут до крови драться в ценовой войне, пока не останется только один лидер. Но реальность оказалась иной: вместо того чтобы уничтожать друг друга, эти платформы начинают искать свою уникальную нишу и сосуществовать в разных сегментах рынка. Это напомнило мне траекторию развития рынка больших языковых моделей — столь же непредсказуемую и вдохновляющую.
Вчера два партнера a16z, Джастин Мур и Аниш Ачарья, совместно опубликовали аналитическую статью «Batteries Included, Opinions Required: The Specialization of App Gen Platforms». Их наблюдение за рынком платформ генерации AI-приложений меня глубоко вдохновило. Они отмечают, что эти платформы проходят процесс дифференциации, схожий с тем, что переживают базовые модели: от прямой конкуренции они переходят к специализации. Этот инсайт заставил меня заново осмыслить законы развития всей экосистемы AI-инструментов и глубже подвергнуть сомнению миф о «универсальной платформе». Я всегда считал, что «не существует единой универсальной платформы для кода, способной захватить всё поле». Сейчас слишком много людей используют AI для создания приложений, и их сценарии использования крайне разнообразны: прототипирование, персональные сайты, разработка игр, мобильные приложения, SaaS-платформы, внутренние инструменты для бизнеса и многое другое. Как один продукт может быть лучшим во всех этих областях?
Мой вывод таков: этот рынок неизбежно пойдет по пути сегментации. Потребительские приложения, созданные для красивых лендингов, никогда не будут теми же продуктами, что и конструкторы внутренних корпоративных инструментов. Первые нуждаются в интеграции со Spotify и взрывном распространении в TikTok; вторым необходимы сертификация SOC 2 и возможность продажи CTO через систему спуска требований сверху. Рынок достаточно велик, чтобы поддержать множество компаний с оценкой в несколько миллиардов долларов. Стать явным лидером в конкретной сценарной нише, фокусируясь на функциях, интеграциях и маркетинговых стратегиях, необходимых именно для этой задачи, вероятно, и является формулой успеха.
PS: Недавно я сам запустил стартап, который как раз является вертикально специализированным продуктом в сфере vibe-кодинга. Мы уже быстро закрыли раунд финансирования Pre-seed. Если партнер VC-фонда также видит потенциал в этом направлении и владеет соответствующими исследованиями, буду рад обсудить это в WeChat (MohopeX). Мы также активно ищем членов founding team, заинтересованных коллег приглашаем отправить резюме в конце статьи.
Уроки базовых моделей: от взаимозаменяемости к комплементарности
Вернемся к рынку базовых моделей в 2022 году. Почти все тогда опирались на две ошибочные предпосылки. Первая заключалась в том, что эти модели в основном были взаимозаменяемыми, подобно interchangeble cloud storage решениям. Раз уж вы выбрали одно, зачем тратить время на другое? Вторая гипотеза гласила: поскольку это взаимозаменяемые товары, конкуренция неизбежно обрушит цены до предела, и единственный способ победить — предлагать тариф ниже конкурентов.
Но реальная динамика пошла совсем по другому пути. Мы наблюдали взрывной рост в разных направлениях. Claude углубился в разработку кода и креативное письмо. Gemini выделился благодаря мультимодальным возможностям, предоставляя высокопроизводительные модели по низкой цене. Mistral сделал ставку на конфиденциальность данных и локальное развертывание. А ChatGPT удвоил усилия, чтобы стать «домашней базой» для тех, кто ищет самого широкого и полезного универсального помощника. Рынок не привел к монополии одного игрока, а остался открытым: появляется больше моделей, растет разнообразие и инновации. Цены не упали, а выросли. Grok Heavy, благодаря выдающимся функциям AI-кодирования и вирусной популярности текстовых моделей в изображения, стоит $300 в месяц — сумма, которая несколько лет назад для потребительского софта была просто несбыточной мечтой.
Эту модель можно наблюдать и в других отраслях. Вспомним сферу генерации изображений: в 2022 году говорили, что это битва с нулевой суммой или «модель, которая покорит всё сейчас». Теперь вы видите успехи Midjourney, Ideogram, Krea AI, BFL и других. Они успешно сосуществуют, потому что каждая фокусируется на своем стиле или рабочем процессе. Эти модели не «лучше» или «хуже», а имеют собственные сильные стороны в творчестве и функциональности, обслуживая разные вкусы и потребности.
При ближайшем рассмотрении становится ясно: эти модели вовсе не соперники, а скорее дополняют друг друга. Это прямо противоположно борьбе на грани рентабельности с бесконечным снижением цен; это игра с положительной суммой: использование одного инструмента повышает вероятность оплаты за другой. Мой личный опыт отлично это иллюстрирует. Когда нужно быстро сгенерировать код, я использую Claude; для мультимодального анализа переключаюсь на Gemini; за помощью в креативном письме возвращаюсь к ChatGPT. У каждого инструмента свое лучшее применение, и я не воспринимаю их как конкурентов за мое внимание, скорее как средства, удовлетворяющие мои разные потребности в разное время.
Дифференциация платформ генерации AI-приложений уже началась
Я убежден, что то же самое происходит и в сфере AI-приложений. Эти инструменты помогают создавать полноценные программы с помощью ИИ. Легко увлечься поверхностной драмой противостояния вроде Lovable против Replit против Bolt и так далее. Но правда в том, что это не игра «победитель забирает всё». Рынок огромен и продолжает расти, там достаточно места для нескольких прорывных компаний, каждая из которых занимает свою нишу.
Джастин в статье отмечает, что рынок уже начал сегментироваться следующим образом, и каждая платформа демонстрирует уникальную силу в одной из перечисленных областей:
-
Платформы для прототипирования (prototyping), специально заточенные под быструю проверку идей. Эти продукты должны превосходно справляться с эстетикой, соблюдением промптов и тонкими визуальными манипуляциями, одновременно обеспечивая быстрый и грубый реализацию бизнес-логики.
-
Платформы для персонального ПО (personal software), создающие приложения под ваши личные нужды и рабочий процесс. Такие продукты, вероятно, нацелены на наименее технически подкованных пользователей, требуя работы «из коробки» и, возможно, обширной библиотеки легко редактируемых готовых шаблонов.
-
Платформы для production-приложений (production apps), предназначенные для команд или публики. Им необходимо иметь встроенный набор базовых функций: аутентификацию, базы данных, хостинг моделей, платежные шлюзы и другие интеграции, а также способность масштабироваться в один клик.
Внутри каждой категории, предположительно, появятся платформы, адаптированные под разные уровни пользователей: от обычных потребителей до полутехнических продакт-менеджеров и вплоть до хардкорных разработчиков. Иными словами, для каждого типа приложений будет существовать ряд решений. Судя по данным Similarweb, хотя этап еще ранний, эта тенденция уже прослеживается в перекрестном поведении пользователей ключевых платформ генерации приложений: Lovable, Bolt, Replit, Figma Make, v0 и Base44.
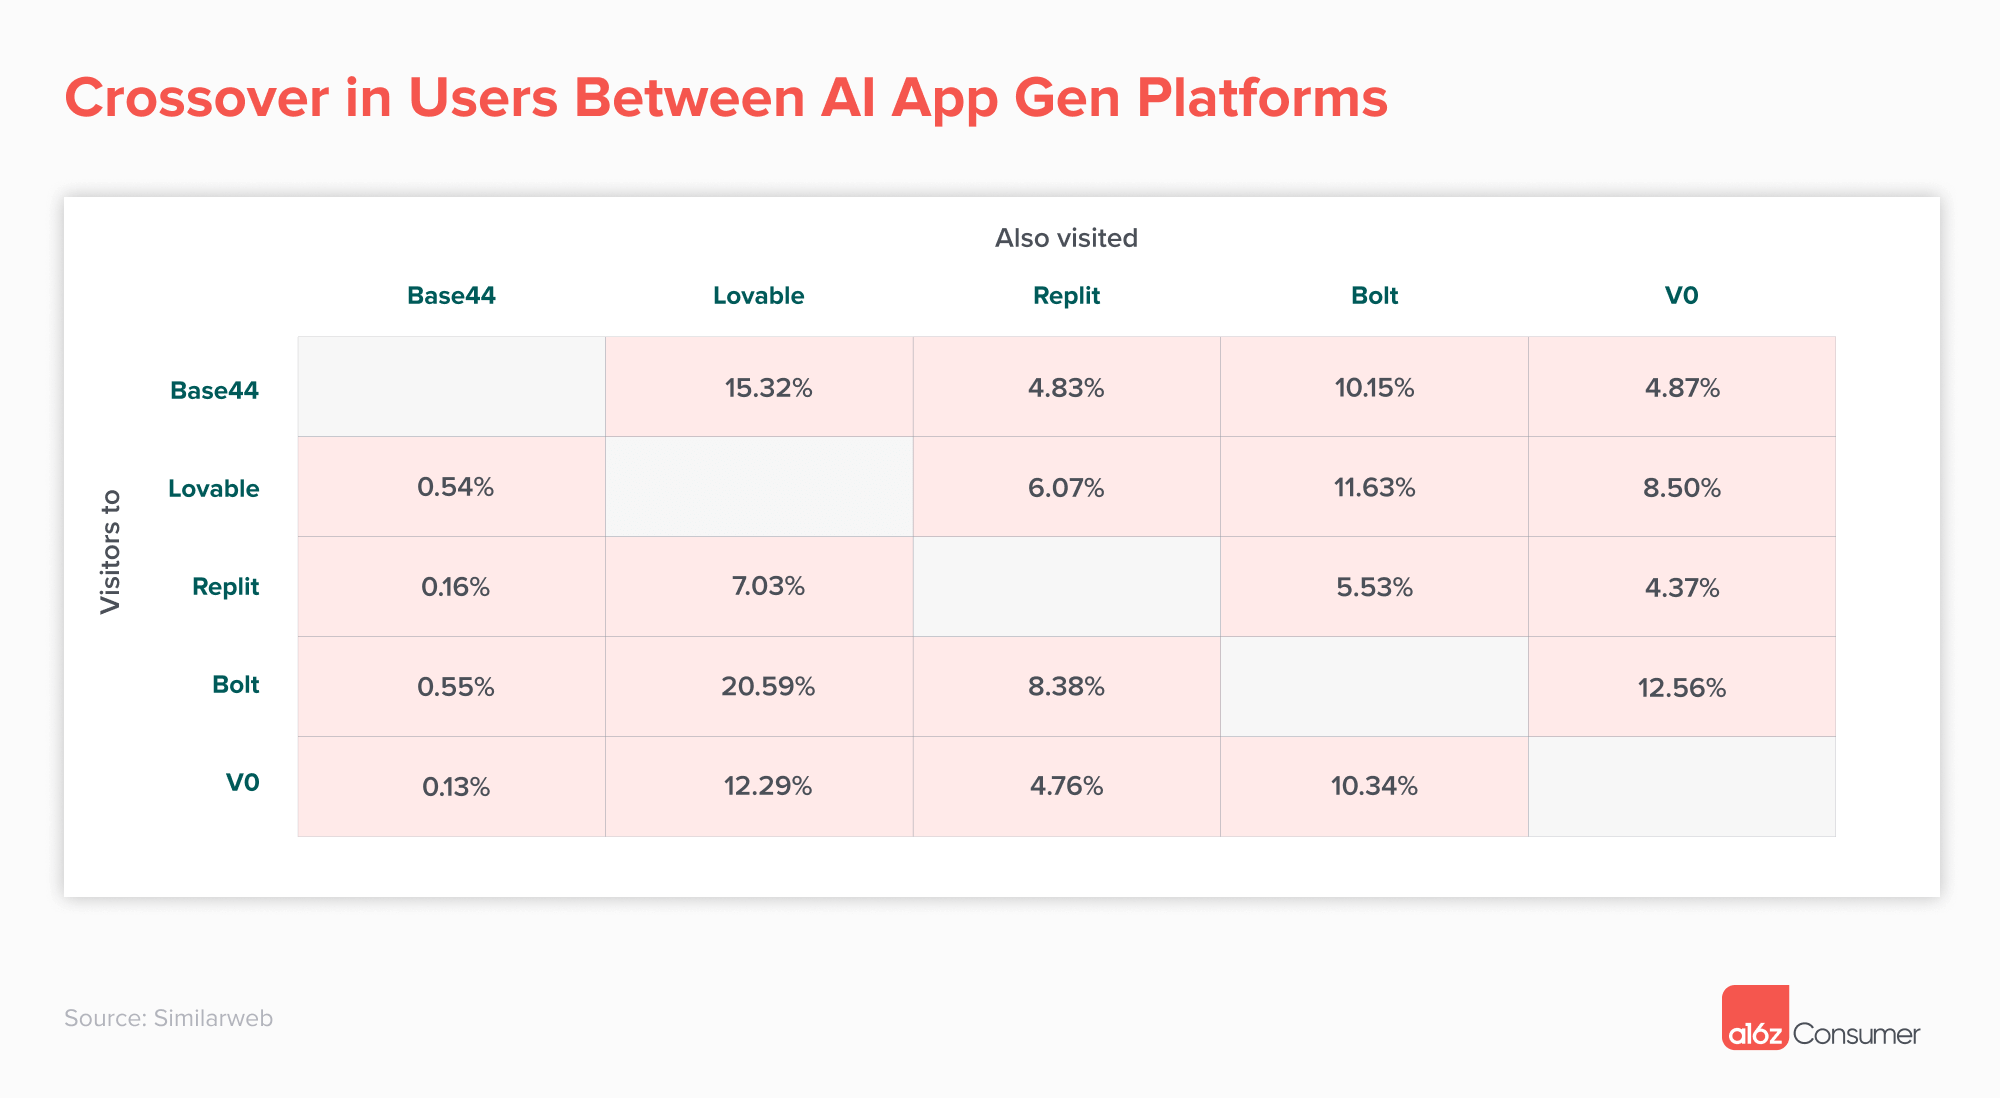
Согласно данным, выделяются два типа пользователей. Первый — лояльные одной платформе пользователи. Например, за последние три месяца 82% пользователей Replit и 74% пользователей Lovable посещали только эту платформу в рассматриваемой группе. Такие пользователи могут считать функциональность платформ на данном этапе схожей, но выбирают одну основную из-за маркетинга, интерфейса или конкретных фич, которые им важнее. По опыту видно, что Lovable чаще используют для создания эстетичных веб-приложений и прототипов, тогда как Replit становится предпочтительным выбором для более сложных, тяжеловесных backend-приложений.
Второй тип — активные пользователи, работающие сразу на нескольких платформах генерации приложений. Например, за три месяца почти 21% пользователей Bolt также заходили на Lovable. 15% пользователей Base44 тоже проверяли Lovable. Я предполагаю, что это суперпользователи, очень активно осваивающие эти сервисы и использующие их комплементарно. Эта модель поведения напоминает мне то, как я сам пользуюсь разными инструментами дизайна. Когда нужно быстро набросать прототип, я беру один инструмент; когда требуется точный контроль над дизайном, переключаюсь на другой; когда нужно работать в команде разработки, выбираю третий. У каждого есть свои преимущества, и я подбираю нужный под конкретную задачу.
Специализация — неизбежный тренд
Я все больше убеждаюсь, что в сфере инструментов для помощи в создании масштабируемых приложений ограниченный фокус превосходит безграничные возможности. Быть выдающимся в разработке одного класса продуктов гораздо лучше, чем быть просто «нормальным» во всем подряд. Платформа генерации приложений, которая отлично справляется с созданием внутренних инструментов с интеграцией SAP, вряд ли станет лучшим выбором для создания максимально точного симулятора полета.
Давайте разберем эту тенденцию к специализации подробнее. Разные типы приложений предъявляют совершенно diferentes требования к базовой платформе:
Приложения-обертки для данных/сервисов (Data/service wrappers) требуют агрегации, обогащения или презентации крупных существующих служб данных или сторонних сервисов, таких как LexisNexis или Ancestry. Инфраструктура должна поддерживать работу с большими массивами данных. Ключевой вызов здесь лежит в плоскости мощности обработки данных и сложности интеграций, а не эстетики интерфейса.
Приложения-утилиты — это легкие однопользовательские программы, решающие узкоспециализированные задачи, вроде конвертеров PDF, менеджеров паролей или инструментов резервного копирования. Большинство горизонтальных платформ уже неплохо справляются с генерацией подобных приложений. Им свойственна четкая функция и относительно простая логика, но крайне высокие требования к надежности и производительности.
Контентные платформы (Content platforms) строятся специально для обнаружения, потоковой передачи или чтения контента, например Twitch или YouTube. Им нужна специализированная инфраструктура для доставки контента. Главные технические вызовы здесь — массовая доставка контента, обработка стримов в реальном времени и алгоритмы персонализированных рекомендаций.
Торговые площадки (Commerce hubs) — платформы для продвижения и монетизации транзакций, фокусирующиеся на логистике, доверии, отзывах и формировании цен. Требуется поддержка интеграций платежей, возвратов, скидок и прочего. В этой сфере ключевыми вызовами являются соответствие нормативным требованиям, безопасность и сложность финансовых интеграций.
Инструменты повышения производительности (Productivity tools) помогают пользователям или организациям выполнять задачи, сотрудничать и оптимизировать рабочие процессы, часто имея множество интеграций с другими сервисами. Такие приложения требуют глубокого понимания корпоративных рабочих процессов и экосистемы существующих инструментов.
Социальные/мессенджер-приложения (Social/messaging apps) позволяют пользователям связываться, общаться и делиться контентом, часто формируя сети и сообщества. Инфраструктура обязана поддерживать массовые взаимодействия в реальном времени. Вызовы здесь заключаются в обработке социальных графов, коммуникации real-time и модерации контента.
Я замечаю, что у каждой категории есть свой уникальный стек технологий, требования к интеграциям и нюансы UX. Платформа, сфокусированная на генерации e-commerce приложений, будет иметь встроенную обработку платежей, управление складом и трекинг заказов, глубоко оптимизируя эти процессы. Платформа, ориентированная на дашборды данных, сосредоточится на визуализации данных, обновлениях real-time и оптимизации сложных запросов. Эта специализация — не просто разница в функциях, а различие в самой философии продукта и технической архитектуре.
Глубинная логика рыночной сегментации
На более фундаментальном уровне эта сегментация отражает саму сложность разработки программного обеспечения. Раньше мы привыкли рассматривать ее как единую дисциплину, но на деле различные типы приложений имеют совершенно разные вызовы и ограничения. Мобильные приложения учитывают сенсорное управление, расход батареи, офлайн-режим; веб-приложения — совместимость с браузерами, SEO, адаптивный дизайн; внутренние корпоративные инструменты — безопасность, соответствие стандартам, интеграцию со смежными системами, управление правами доступа.
Когда ИИ начинает автоматизировать создание приложений, эти различия становятся лишь важнее. AI-система, которая хорошо умеет генерировать красивые лендинги, тренируется, проектирует промпты и оптимизирует выходные данные вокруг визуальной привлекательности, оптимизации конверсии и маркетинговой эффективности. Система же, заточенная под enterprise-инструменты, имеет совершенно иные акценты: безопасность данных, интеграция систем, управление пользовательскими правами, аудиторские логи и т.д.
Я часто вижу команды, пытающиеся построить «универсальную» платформу генерации AI-приложений, способную удовлетворить любые потребности любых пользователей. Но такой подход игнорирует ключевой момент: конфликт целей оптимизации. Пытаясь одновременно оптимизировать красоту и корпоративное соответствие правилам, вы inevitably идете на компромиссы в обоих направлениях. Специализированные платформы избегают этих компромиссов, доводя дело до совершенства в своей области.
Это напоминает мне эволюцию традиционных инструментов разработки ПО. У нас были попытки создать «супер-IDE», покрывающие все сценарии разработки, но рынок в итоге все равно раскололся: появились специализированные инструменты для веба, для мобильных платформ, для дата-сайенс. Каждый предлагал непревзойденный опыт в своей нише, что ценнее любого «волшебного молотка», который делает всё посредственно.
В сфере AI-генерации приложений я ожидаю аналогичного распада. Появятся платформы, заточенные под создание интернет-магазинов, с встроенными интеграциями Shopify, обработкой платежей и управлением запасами. Возникнут платформы для дашбордов данных, виртуозно соединяющие источники, строящие интерактивные графики и настраивающие live-обновления. Сформируются среды для мобайла, знающие iOS и Android guidelines, push-уведомления, ASO и прочее.
Уроки из поведения пользователей
Данные о поведении пользователей, упомянутые в статье Джастин, особенно показательны. Те самые «суперпользователи», переключающиеся между несколькими платформами, фактически подтверждают мою мысль: разные платформы подходят под разные кейсы. Разработчик может использовать Lovable для быстрого прототипа, Replit для разработки сложной backend-логики, а другую платформу — для специфических интеграций.
Такая модель использования напоминает о современном toolchain разработчика. Никто не ожидает, что один инструмент решит все проблемы. Мы делаем дизайн в Figma, пишем код в VS Code, контролируем версии в GitHub, деплоим на Vercel, обрабатываем платежи через Stripe. Каждый доведен до совершенства в своей нише, и их слаженная работа создает dev-опыт намного мощнее, чем любой единый «универсальный инструмент».
Развитие AI-приложений, вероятно, пройдет по схожему пути. Пользователи будут выбирать наиболее подходящую платформу под конкретную задачу, а не будут принуждены пользоваться одним посредственным комбайном. Эта свобода выбора на самом деле повысит ценность всей экосистемы, поскольку каждая платформа сможет концентрироваться на том, что у нее получается лучше всего.
Еще один интересный феномен, который я отмечаю, это снижение терпимости к «стоимости перехода». В традиционной разработке ПО обучение новому инструменту стоило дорого, поэтому девелоперы держались за привычный софт. Но в эпоху AI learning curve инструментов значительно снижается. Если платформа способна выполнять большинство задач через natural language, порог входа для тестирования новой платформы становится низким. Это дополнительно стимулирует специализацию, ведь пользователи готовы искать лучший инструмент под каждую задачу.
Переосмысление бизнес-моделей
Этот тренд на специализацию также изменит бизнес-модели платформ генерации AI-приложений. Традиционная SaaS-модель делает ставку на экономию на масштабе и сетевые эффекты, стремясь захватить максимум пользователей и заблокировать их. Но в мире специализации глубина важнее ширины.
Платформа, ориентированная на e-commerce, сможет построить глубокие интеграции с Shopify, WooCommerce, BigCommerce и другими, предлагая опыт генерации магазинов, недоступный общим конкурентам. Ее клиентская база может быть меньше, чем у универсальных платформ, но LTV каждого клиента выше, а retention сильнее. Подобные нишевые сервисы могут даже разработать отраслевые модели ценообразования, например, taking a cut от оборота сделок, вместо стандартных подписок.
Аналогично, платформа для enterprise-инструментов сможет глубоко интегрироваться с текущей IT-инфраструктурой компаний, предлагая seamless single sign-on, синхронизацию данных, compliance-auditing и прочее. Такой сервис, вероятно, будет использовать enterprise sales model, работая напрямую с крупными клиентами через отдел продаж, вместо reliance на self-service registration.
Я считаю, что такое разнообразие бизнес-моделей на самом деле создаст более здоровую конкурентную среду. Каждая платформа сможет фокусироваться на своих основных пользователях, вместо попыток понравиться всем. Это снижает жесткость прямой конкуренции, давая шанс каждому укрепить moat в своей профессиональной области.
С точки зрения инвестиций, это означает, что инвесторы разного типа будут притягиваться к разным платформам. Consumer-oriented приложения привлекут тех, кто ставит на user growth и virality. Enterprise-ориентированные привлечут тех, кто ценит стабильный cash flow и долгосрочные client relationships. Это разнообразие принесет в индустрию больше капитала и внимания.
Дифференциация tech stack
Если спуститься в технический слой, становится очевидно, что разные типы приложений требуют совершенно разной underlying tech stack, что дополнительно обосновывает необходимость специализации. Платформа для real-time приложений (чаты, коллаборативные тулзы) должна сильно оптимизировать WebSocket соединения, очереди сообщений, sync состояния. Платформа для data-intensive приложений бросит силы на оптимизацию SQL-запросов, кеширование, data viz и тому подобное.
Я заметил любопытный паттерн: разные платформы都开始 дифференцироваться в выборе и fine-tuning AI-моделей. Генераторы красивых UI могут больше полагаться на image-gen модели и training data по дизайну. Генераторы backend-логики сделают ставку на code-gen модели и datasets по software architecture. Такой таргетированный fine-tuning значительно поднял performance этих платформ в их родных нишах.
Что еще важнее, критерии оценки качества генерации кардинально отличаются. Consumer-oriented приложение может делать упор на визуал и плавность UX, мирясь с не самым элегантным кодом. Enterprise-приложение ставит в приоритет maintainability, security, scalability кода, позволяя себе скромный интерфейс. Разница в метриках качества диктует совершенно разные цели оптимизации и механизмы контроля качества для разных платформ.
Я особенно отмечаю, что некоторые платформы начинают дифференцироваться в deployment и ops. Сервисы для персональных проектов могут offering one-click deploy к статическим хостингам. Платформы для enterprise потребуют поддержки complex CI/CD pipelines, multi-environment management, monitoring alerts. Эти детали кажутся мелочью, но они фатально влияют на UX конечного пользователя.
Направление эволюции экосистемы
На макроуровне тренд специализации AI-платформ отражает вектор развития всей экосистемы разработки ПО. Мы становимся свидетелями сдвига от «ориентации на инструмент» к «ориентации на результат». Пользователей волнует не чем они пользуются, а что получают. Это открывает колоссальные окна возможностей для специализированных платформ.
Я прогнозирую, что в ближайшие годы мы увидим всплеск vertical AI-приложений. Появятся платформы для геймдева, знающие game engines, physics systems, level design. Возникнут решения для edtech с встроенными LMS integration, progress tracking, personalized learning paths. Сформируются среды для healthcare, compliant с HIPAA и прочими регуляциями защиты медицинских данных.
Эта вертикализация изменит не только product shape, но и demand на таланты в отрасли. Нишевым платформам понадобятся гибридные специалисты: и tech-savvy в AI, и domain-expert в конкретной индустрии. Платформа для финтеха потребует знаний в compliance, risk management, trading systems. Эта смена talent-требований further solidifies competitive advantages специализированных игроков.
Я также замечаю, что между специализированными платформами начинается коллаборация вместо вражды. Фронтенд-генератор может partnering с бэкенд-генератором для создания end-to-end решений. Такая кооперация рождает более open и collaborative ecosystem, где каждый концентрируется на своей core competency.
В долгосрочной перспективе я верю, что этот тренд подтянет maturity всей индустрии AI-разработки. Когда в каждой микро-нише будут топ-игроки, общий уровень индустрии вырастет, а UX пользователей улучшится. Это win-win: платформы возводят deep moats, пользователи получают targeted solutions, экосистема становится richer и more diverse.
Мои прогнозы и размышления
Опираясь на эти наблюдения, я делаю несколько прогнозов на будущее рынка AI-приложений. Думаю, в течение 3-5 лет рынок четко поляризуется по основным категориям: consumer-focused rapid prototyping, SMB-ориентированные templated apps, enterprise-heavy custom internal tools, плюс куча vertical-specific платформ.
В каждой категории в итоге останутся 2-3 доминирующих игрока, завоевавших advantage за счет deep specialization и экосистемного building. Они не станут пытаться заменить друг друга, а будут углубляться в свои domains, предоставляя value, недоступную generic платформам.
Я особенно optimistic насчет тех, кто сумеет построить глубокий moat в определенной вертикали. Например, platform для ресторанного бизнеса, которая нативно интегрирует ordering systems, inventory, scheduling, financial reporting — ее будет сложно substitute универсальными комбайнами. Accumulation domain knowledge и specialized integrations are hard to replicate.
Я также уверен, что поведение пользователей фундаментально изменится. По мере снижения switching cost between platforms, users станут более «tool-rational», выбирая идеальный вариант под задачу, а не демонстрируя loyalty к одному вендору. Эта трансформация将进一步 толкает платформы к специализации, ведь занять место в toolbox пользователя можно только будучи лучшим в чем-то конкретном.
С технологической точки зрения я ожидаю, что specialized платформы diverge дальше в training и optimization AI-моделей. Разные домены require different AI generation quality, что pushнет девов создавать таргетированные модели. Мы можем увидеть models专门 for code gen,专门 for UI design,专门 for business logic и т.д.
Наконец, я верю, что специализация переопределит сами стандарты «успеха платформы». В прошлом success = max users & widest coverage. В мире specialization success может значить deepest impact in a niche, highest customer value, strongest domain expertise. Смена metric приведет к more diversified biz opportunities и healthier industry sustainability.
Резюмируя, тренд на специализацию AI-платформ — это не просто inevitable tech outcome, а знак зрелости рынка. Когда user needs становятся более diverse и specialized, limitations generic solutions обнажаются. Те, кто глубоко понимает needs specific audiences и предоставляет targeted solutions, займут優勢 в будущей competition. Рынок достаточно большой, чтобы sustain multiple specialized winners; ключ — найти correct positioning и go deep.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News











