


IOSG: Наступает эра приложений, азиатские разработчики входят в золотой век
Автор: Цзявэй, IOSG
Во второй половине 90-х годов инвестиции в интернет были сфокусированы на инфраструктуре. Тогда финансовые рынки почти полностью вкладывались в оптоволоконные сети, интернет-провайдеров (ISP), CDN, а также в производителей серверов и маршрутизаторов. Акции Cisco росли на фоне роста котировок, и к 2000 году капитализация компании превысила 500 млрд долларов, сделав ее одной из самых ценных компаний в мире; производители волоконно-оптического оборудования, такие как Nortel и Lucent, также стали крайне популярными, привлекая сотни миллиардов долларов инвестиций.
На волне этого бума США добавили миллионы километров оптоволоконных кабелей в период с 1996 по 2001 год, причем масштабы строительства значительно превышали реальный спрос того времени. В результате вокруг 2000 года возник серьезный излишек мощности — стоимость межокеанской пропускной способности упала более чем на 90% всего за несколько лет, а предельная стоимость подключения к интернету практически снизилась до нуля.
Хотя этот инфраструктурный бум позволил позже появившимся Google и Facebook укорениться на дешевых и повсеместных сетях, для тогдашних лихорадочных инвесторов это принесло немалую боль: пузырь valuation инфраструктуры быстро лопнул, и капитализация таких звезд, как Cisco, сократилась более чем на 70% за несколько лет.
Не похоже ли это на крипто-рынок последних двух лет?
1. Эпоха инфраструктуры, возможно, подходит к концу?
От дефицита к изобилию блочного пространства
Расширение блочного пространства и исследование «невозможного треугольника» блокчейна в основном формировали темы развития ранней криптоиндустрии на протяжении нескольких лет, поэтому их уместно рассматривать в качестве знаковых элементов.
▲Источник: EtherScan
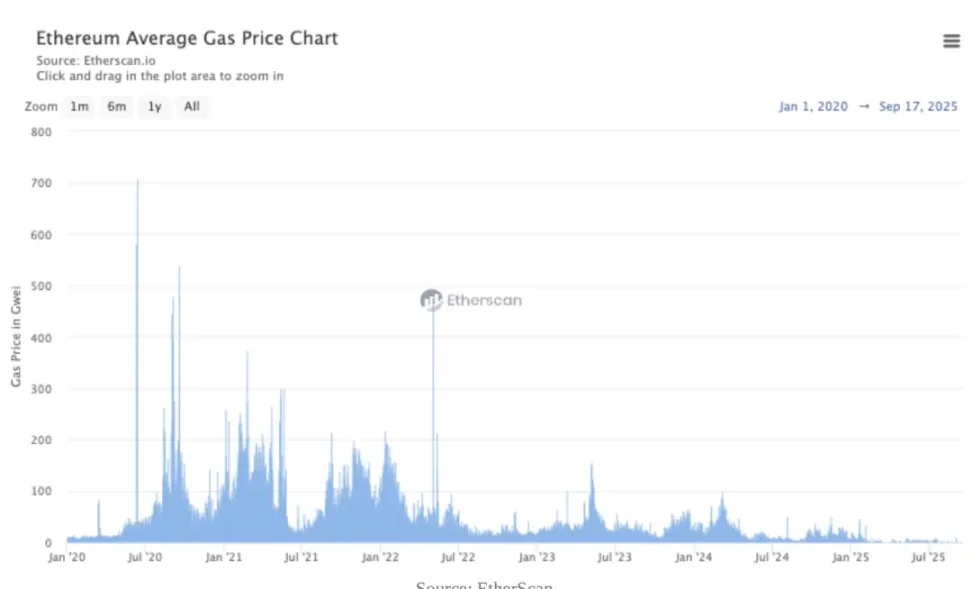
На ранних этапах пропускная способность публичных блокчейнов была крайне ограничена, а блочное пространство представляло собой дефицитный ресурс. Например, на Ethereum во время лета DeFi при сочетании различных цепочечных активностей стоимость отдельной транзакции через DEX часто составляла 20–50 долларов, а в периоды экстремальной нагрузки достигала сотен долларов. К эпохе NFT потребность рынка и требования в сфере масштабирования достигли своего пика.
Компонуемость Ethereum является одним из его главных преимуществ, но в целом она повышает сложность каждого отдельного вызова и расход gas. Ограниченный объем блока в первую очередь заполняется высокодоходными транзакциями. Как инвесторы, мы часто обсуждаем комиссии L1 и механизм сжигания, рассматривая их как основу для оценки L1. В этот период рынок высоко оценивал инфраструктуру, утверждение о том, что именно инфраструктура захватывает большую часть стоимости («толстые протоколы, тонкие приложения»), получило широкое признание, что спровоцировало бум, а то и пузырь, в строительстве решений для масштабирования.
▲Источник: L2Beats
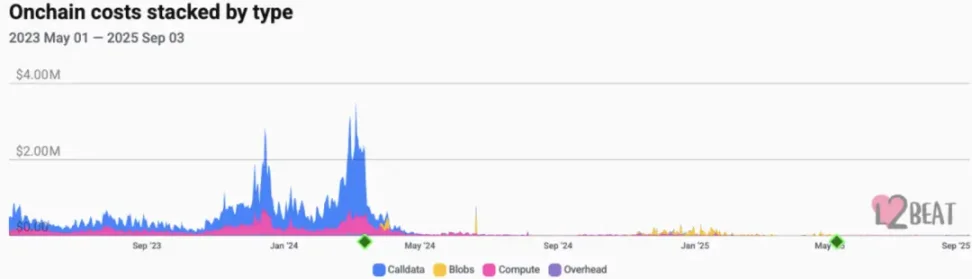
По итогам ключевые обновления Ethereum (например, EIP‑4844) перенесли доступность данных L2 с дорогостоящего calldata на менее затратный blob, что привело к значительному снижению удельных расходов L2. Комиссии за транзакции в основных L2 повсеместно снизились до уровня нескольких центов. Внедрение модульных подходов и схем Rollup‑as‑a‑Service также существенно уменьшило предельную стоимость блочного пространства. Появился целый ряд Alt-L1, поддерживающих различные виртуальные машины. В результате блочное пространство превратилось из единственного дефицитного актива в высокосубституционный товар.
На графике выше показана динамика изменений стоимости размещения транзакций в различных L2 за последние годы. Можно увидеть, что с 2023 по начало 2024 года основную долю расходов занимал Calldata, дневные затраты приближались к 4 млн долларов. Затем во второй половине 2024 года внедрение EIP-4844 позволило Blobs постепенно заменить Calldata в качестве основного источника затрат, что привело к существенному снижению общих сетевых расходов. После перехода в 2025 год совокупные расходы вышли на низкий уровень.
Благодаря этому всё больше приложений могут напрямую размещать свою базовую логику в сети, вместо использования сложных архитектур с офчейн-обработкой и последующим аплоаудом.
Начиная с этого момента мы наблюдаем переток создания стоимости от нижележащей инфраструктуры к приложениям и уровню дистрибуции, которые способны напрямую принимать трафик, повышать конверсию и замыкать цикл денежных потоков.
Эволюция на уровне доходов
Опираясь на заключение предыдущего раздела, мы можем наглядно подтвердить эту точку зрения на уровне доходов. В циклах, где доминировала нарратив об инфраструктуре, оценка протоколов L1/L2 рынком базировалась преимущественно на их технических возможностях, потенциале экосистемы и ожиданиях сетевого эффекта, так называемой «премии за протокол». Модель захвата стоимости токенов часто была косвенной (например, через стейкинг в сети, право голоса и нечеткие ожидания относительно комиссий).
Захват ценности приложениями происходит гораздо прямее: они генерируют верифицируемые доходы в сети посредством комиссий, подписок, сервисных сборов и т.д. Эти доходы могут напрямую использоваться для обратного выкупа и сжигания токенов, выплаты дивидендов или реинвестирования в рост, формируя плотный цикл обратной связи. Источники доходов приложений становятся более надежными — они в большей степени зависят от реальных тарифов за услуги, а не от токенических стимулов или рыночных нарративов.
▲Источник: Dune@reallario
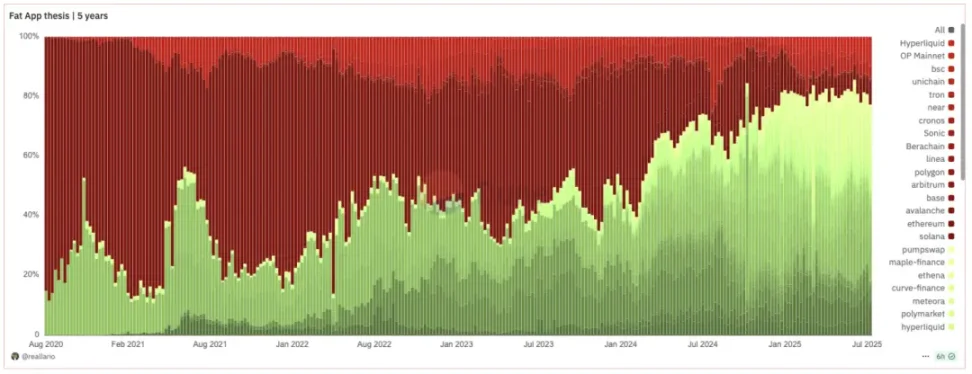
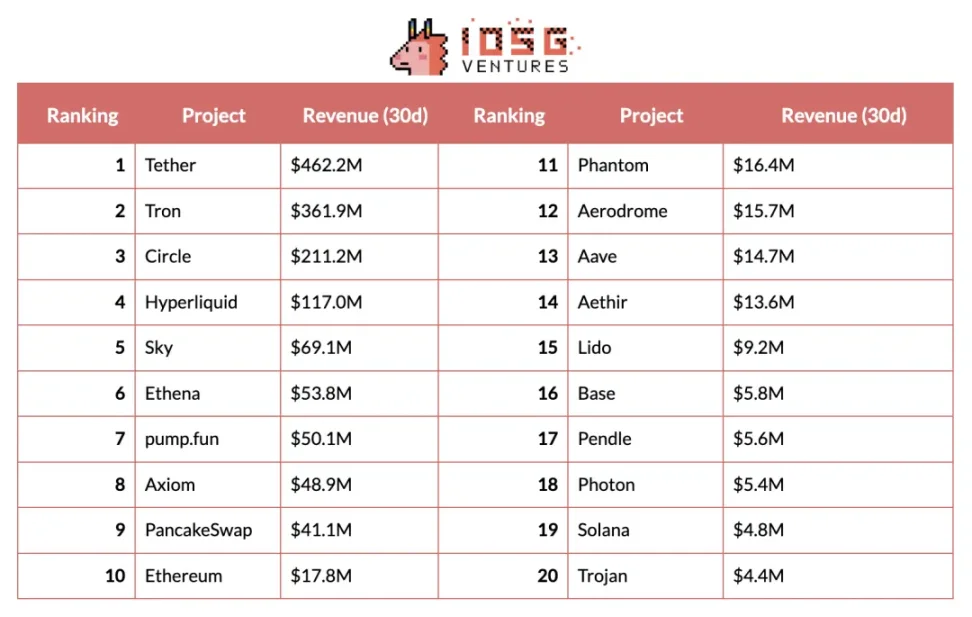
На графике выше приведено приблизительное сравнение доходов протоколов (красным) и приложений (зеленым) с 2020 года по настоящее время. Мы видим, что доля стоимости, захваченной приложениями, постепенно растет и в этом году достигает примерно 80%. В таблице ниже приведен рейтинг 30-дневных доходов протоколов по данным TokenTerminal: из 20 проектов только 20% приходится на L1/L2. Особенно выделяются такие приложения, как стейблкоины, DeFi, кошельки и торговые инструменты.
▲Источник: ASXN
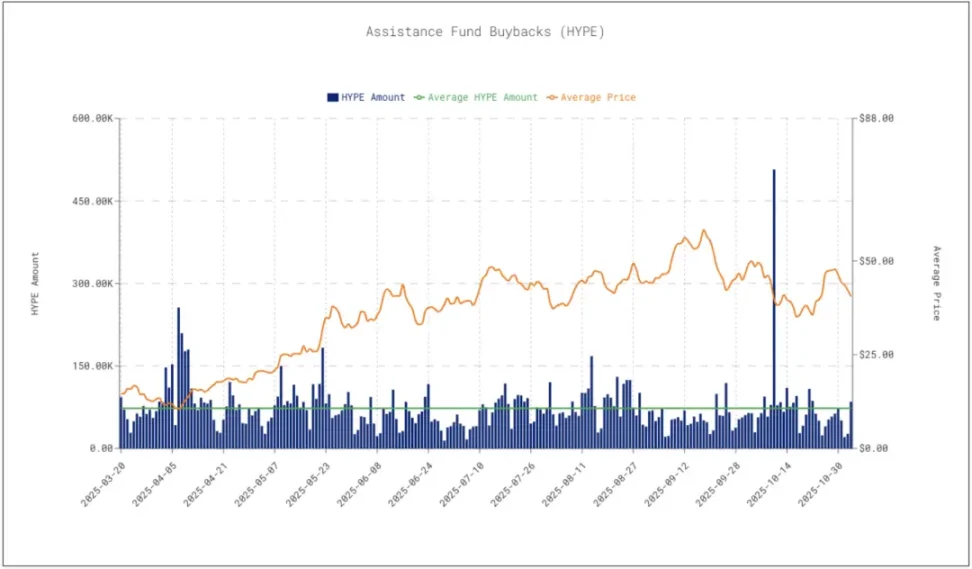
Кроме того, из-за рыночной реакции на механизмы обратного выкупа корреляция между ценовой динамикой токенов приложений и их финансовыми показателями также постепенно усиливается.
Объем ежедневного обратного выкупа на Hyperliquid составляет около 4 млн долларов, что оказывает явную поддержку цене токена. Выкуп считается одним из ключевых факторов, способствующих восстановлению цены. Это свидетельствует о том, что рынок начинает напрямую связывать доходы протокола и действия по выкупу с ценностью токена, опираясь не только на настроения или нарративы. Кроме того, автор прогнозирует дальнейшее усиление этой тенденции.
2. Новый цикл, где главной темой становится адаптация к приложениям
Золотой век азиатских разработчиков
▲Источник: Electric Capital
▲Источник: Electric Capital
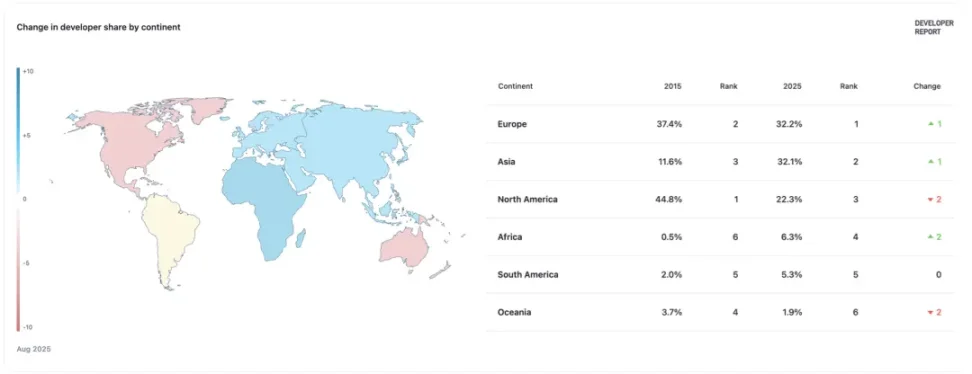
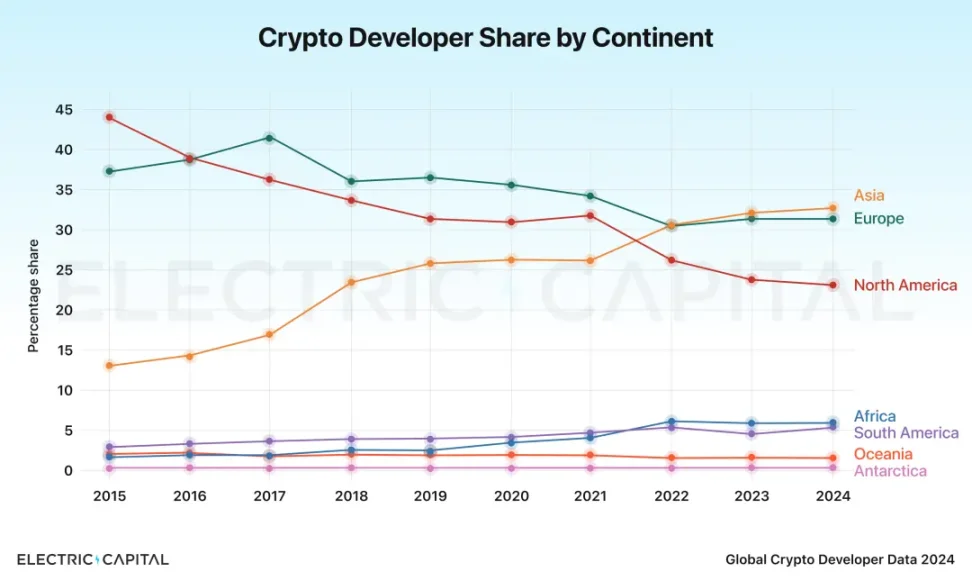
Согласно отчету Electric Capital о разработчиках за 2024 год, доля блокчейн-разработчиков из Азии впервые достигла 32%, обогнав Северную Америку и став крупнейшим в мире центром концентрации разработчиков.
За последнее десятилетие глобальные продукты, такие как TikTok, Temu и DeepSeek, уже доказали выдающиеся способности китайских команд в инженерии, продуктовой разработке, росте и операционном управлении. Азиатские команды, особенно китайские, обладают высокой скоростью итераций, способностью быстро проверять гипотезы и реализовывать выход на международные рынки и расширение благодаря локализации и стратегиям роста. Крипто-индустрия идеально совпадает с этими характеристиками: здесь требуются быстрые итерации и корректировки в ответ на изменение рыночного тренда; необходимо одновременно обслуживать глобальных пользователей, мультиязычные сообщества и соблюдать регулирование на множестве юрисдикций.
Таким образом, азиатские разработчики, особенно китайские команды, обладают структурным преимуществом в цикле развития крипто-приложений: они сочетают сильные инженерные навыки с высокой чувствительностью к торговым рыночным циклам и исключительной исполнительностью.
В этих условиях азиатские разработчики имеют естественные преимущества, позволяющие им быстрее выпускать конкурентоспособные на мировом уровне крипто-приложения. Именно представители азиатских команд стоят за такими проектами в этом цикле, как Rabby Wallet, gmgn.ai и Pendle.
Ожидается, что мы скоро увидим этот сдвиг: направление рынка изменится с ранее доминировавшего американского нарратива на новую модель, где продукт сначала реализуется в Азии, а затем расширяется точечно и поэтапно на рынки Европы и Америки. В рамках цикла приложений азиатские команды и рынки будут играть значительно большую роль в формировании повестки.
Инвестиции на первичном рынке в период цикла приложений
Ниже приводятся некоторые соображения относительно инвестиций на первичном рынке:
Торговые приложения, платформы для эмиссии активов и финансовые продукты по-прежнему демонстрируют лучшее соответствие продукта рынку (PMF), и практически являются единственными продуктами, способными пережить бычий и медвежий циклы. Им соответствуют такие решения, как перпетуальные контракты Hyperliquid, лаунчпэд-площадки вроде Pump.fun, а также продукты типа Ethena. Последнее упаковывает арбитраж ставок финансирования в продукт, который может быть понятен и доступен более широкой аудитории пользователей.
Если в инвестициях в узкие ниши присутствует высокая степень неопределенности, целесообразно рассмотреть инвестиции в общую бету направления, задав вопрос о том, какие проекты выиграют от развития данной отрасли. Типичный пример — предиктивные рынки: на сегодняшний день существует около 97 открытых проектов предиктивных маркетплейсов, и несомненными лидерами выступают Polymarket и Kalshi. В такой ситуации ставка на длинные хвосты для опережения конкурентов маловероятна. Однако инвестиции в инструментальные проекты для предиктивных рынков, такие как агрегаторы или инструменты анализа позиций, оказываются более прозрачными и позволяют извлечь выгоду из общего роста сектора, превращая сложный тест с множественным выбором в простой вопрос с единственным правильным ответом.
После создания продукта следующим ключевым шагом является вопрос о том, как сделать эти приложения по-настоящему массовыми. Помимо привычных точек входа, таких как Social Login от Privy, по мнению автора, значимую роль играют агрегированные торговые фронтенды и мобильные приложения. В цикл приложений и для perp, и для предиктивных рынков мобильная платформа станет наиболее естественной средой контакта с пользователем: будь то первый депозит или повседневные высокочастотные операции, пользовательский опыт будет значительно комфортнее и плавнее в мобильных версиях.
Ценность агрегированных фронтендов заключается в дистрибуции трафика. Каналы дистрибуции напрямую определяют эффективность конверсии пользователей и денежные потоки проекта.
Кошельки также являются важной частью этой логики.
Автор считает, что кошельки перестали быть просто инструментами управления активами и теперь выполняют функцию, аналогичную браузерам в Web2. Кошельки напрямую захватывают поток ордеров и направляют его блокчейн-конструкторам и поисковикам (searchers), монетизируя трафик; одновременно они выступают каналом дистрибуции: благодаря встроенным межсетевым мостам, встроенным DEX, интеграции стейкинга и других сторонних сервисов они становятся прямым входом пользователей для взаимодействия с другими приложениями. В этом смысле кошельки контролируют поток ордеров и распределение трафика, являясь первой точкой контакта с пользователями.
Что касается инфраструктуры на протяжении всего цикла, то автор полагает, что некоторые публичные цепи, созданные искусственно, потеряли смысл своего существования; в то же время инфраструктура, ориентированная на предоставление базовых услуг для приложений, по-прежнему способна захватывать ценность. Ниже приведены несколько конкретных примеров:
-
Инфраструктура для предоставления приложениям возможности индивидуального мультичейн-развертывания и построения прикладных цепочек, например VOID;
-
Компании, предоставляющие пользователям услуги онбординга (включающие регистрацию, создание кошелька, внесение и снятие средств, фиатные шлюзы и т.д.), такие как Privy, Fun.xyz; сюда также можно отнести слой кошельков и платежей (фиатные on/off рамплы, SDK, MPC-кастинг и др.);
-
Межсетевые мосты: поскольку многоцепочечный мир становится реальностью, приток трафика в приложения остро потребует безопасных и соответствующих нормативным требованиям кроссчейн мостов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures



