Макроэкономический прогноз крипторынка на вторую половину 2025 года: стратегия «криптовалюты и акции» подогревает рыночный интерес, но её долгосрочная устойчивость ещё предстоит оценить
Автор: IOBC Capital
В первой половине 2025 года крипторынок испытывал значительное влияние множества макроэкономических факторов, среди которых ключевыми оказались три: тарифная политика администрации Трампа, процентная политика ФРС США, а также геополитические конфликты на Украине и на Ближнем Востоке.
Смотря вперед на вторую половину года, крипторынок будет продолжать движение в сложной и изменчивой макроэкономической среде, и следующие крупные макроэкономические факторы будут продолжать играть важную роль:
1. Производным эффектом тарифной политики Трампа выступает инфляционное ожидание
Тарифы являются важным инструментом политики Трампа. Администрация Трампа надеется достичь ряда экономических целей через тарифные переговоры: во-первых, расширить американский экспорт и снизить торговые барьеры других стран; во-вторых, сохранить базовый тариф на уровне свыше 10%, увеличив доходы бюджета США; в-третьих, усилить локальную конкурентоспособность отдельных отраслей и стимулировать возвращение высокотехнологичного производства.
По состоянию на 25 июля переговоры США с основными экономиками мира достигли прогресса на различном уровне:
Япония: стороны уже пришли к соглашению. Тариф США на японские товары снижен с 25% до 15% (включая автомобили), Япония же обязалась инвестировать в США 550 млрд долларов (охватывая сектора полупроводников и ИИ), открыть рынки автомобилей и сельскохозяйственной продукции, а также увеличить квоту на импорт риса из США.
ЕС: крайний срок — 1 августа. Переговорщики ЕС прибыли в США 23 июля для заключительных консультаций, однако результаты переговоров пока не разглашены.
Китай: третий раунд торговых переговоров состоится в Швеции с 27 по 30 июля. После первых двух раундов тариф США на китайские товары снизился с 145% до 30%, а китайский тариф на американские товары — с 125% до 10%; есть сообщения о том, что срок переговорного процесса между Китаем и США будет продлен еще на 90 дней. Если по итогам третьего раунда новое соглашение не будет достигнуто, возможно восстановление ранее приостановленных тарифов.
Кроме того, США уже достигли тарифных соглашений с Филиппинами и Индонезией. В настоящее время наибольшее внимание привлекает третий раунд тарифных переговоров между США и Китаем. Хотя неопределенность вокруг тарифной политики постепенно снижается, нельзя исключать вероятность отсутствия существенного прогресса в переговорах с ключевыми экономиками, что может оказать дополнительное давление на финансовые рынки.
С точки зрения экономической теории, тарифы относятся к негативному предложению и обладают эффектом «стагфляции». В международной торговле, хотя плательщиками пошлин формально выступают компании, они часто через механизм ценообразования переносят это налоговое бремя на потребителей внутри США. Следовательно, ожидается, что во второй половине года в США может произойти новая волна роста цен, что окажет значительное влияние на график снижения ставки ФРС.
Таким образом, влияние тарифной политики Трампа на экономику США во второй половине года, вероятно, проявится в виде фазового роста инфляции. Если данные не будут свидетельствовать о низком инфляционном давлении, это приведет к замедлению темпов смягчения денежно-кредитной политики.
2. Цикл валютного «прилива и отлива» доллара находится в фазе слабости, что благоприятно для крипторынка
Цикл валютного «прилива и отлива» доллара означает систематический процесс оттока и притока долларовой ликвидности по всему миру. Несмотря на отсутствие снижения ставки со стороны ФРС в первой половине года, индекс доллара ослаб: с максимального значения 110 в начале года он односторонне опустился до 96,37, демонстрируя четкое состояние «слабого доллара».
Ослабление доллара может иметь несколько причин: во-первых, тарифная политика администрации Трампа сдерживает торговый дефицит, нарушая механизм циркуляции доллара, в то время как тарифные барьеры снижают привлекательность долларовых активов, вызывая опасения рынка относительно устойчивости долларовой системы; во-вторых, бюджетный дефицит подрывает кредитный рейтинг, непрерывный рост объемов госдолга США и неоднократное повышение доходности облигаций усиливают сомнения рынка относительно долгосрочной финансовой устойчивости; в-третьих, договорные условия «нефтяного доллара» истекли без продления, доля долларовой резервной базы мировых центральных банков снизилась с 71% в 2000 году до 57,7%, а доля золотых резервов выросла, что активировало попытки «денационализации доллара»; кроме того, возможную роль в этом процессе мог сыграть политический курс, отраженный в предполагаемом «соглашении Мар-а-Лаго».
Согласно прошлым циклам, сила или слабость индекса доллара практически определяют направление изменения глобальной ликвидности. Глобальная ликвидность обычно подстраивается под полный 4–5-летний цикл колебаний доллара, демонстрируя закономерность периодических колебаний. Период слабого доллара обычно длится около 2–2,5 лет. Если отсчитывать с июня 2024 года, то текущий цикл слабости доллара может продлиться до середины 2026 года.
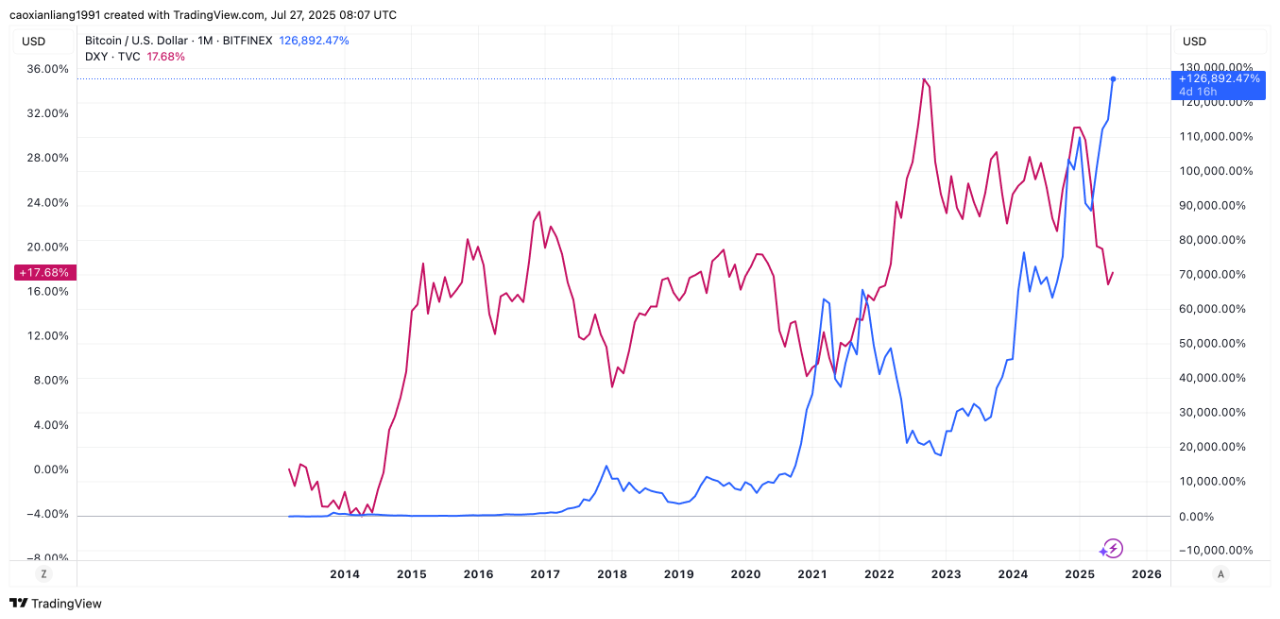
Диаграмма: IOBC Capital
Как видно из приведенного графика, динамика биткоина и индекс доллара США часто находятся в отрицательной корреляции. При ослаблении доллара биткоин, как правило, демонстрирует сильный рост. Если во второй половине года период «слабого доллара» сохранится, глобальная ликвидность переключится с режима сжатия на расширение, что продолжит поддерживать крипторынок.
3. Денежно-кредитная политика ФРС, вероятно, по-прежнему будет выдерживать осторожный курс
Во второй половине 2025 года запланировано четыре заседания по процентной ставке. Согласно инструменту CME FedWatch, вероятность снижения ставки на 1–2 раза во второй половине года остается высокой. Вероятность сохранения ставки без изменений в июле достигает 95,7%; вероятность снижения ставки на 25 базисных пунктов в сентябре составляет 60,3%.
С момента вступления Трампа в должность он неоднократно критиковал темпы снижения ставки ФРС на платформе X, прямо обвинял председателя ФРС Джерома Пауэлла и даже угрожал его увольнением, что создало определенное давление политической интервенции на независимость ФРС. Тем не менее, в первой половине года ФРС выдержала давление и не стала проводить операции по снижению ставки.
Согласно стандартному графику полномочий, председатель ФРС Джером Пауэлл официально покинет пост в мае 2026 года. Администрация Трампа планирует объявить имя кандидата на новый пост в декабре 2025 или январе 2026 года. В этой связи высказывания наиболее влиятельных сторонников мягкой политики в совете управляющих ФРС начинают привлекать внимание рынка, воспринимаясь как проявление влияния потенциального «тенешевого» председателя. Несмотря на это, участники рынка всё ещё считают, что на заседании 30 июля ставка останется на текущем уровне.
Задержка снижения ставки прогнозируется по трём основным причинам:
1️⃣ Сохраняющееся инфляционное давление — под влиянием тарифной политики Трампа потребительские цены в США (CPI) в июне выросли на 0,3% в месячном выражении, а базовая инфляция по индикатору PCE в годовом исчислении поднялась до 2,8%. Ожидается, что в ближайшие месяцы эффект от тарифов продолжит толкать цены вверх. ФРС считает, что возврат инфляции к целевому уровню в 2% столкнулся с препятствиями, требуется больше данных для подтверждения тренда;
2️⃣ Замедление экономического роста — ожидаемый темп роста экономики в 2025 году составляет лишь 1,5%, однако краткосрочные показатели, такие как розничные продажи и уверенность потребителей, превзошли ожидания, что сняло срочность немедленного снижения ставки;
3️⃣ Сохраняющаяся устойчивость рынка труда — уровень безработицы держится на низком уровне 4,1%, однако темпы найма компаниями замедляются. Рынок прогнозирует постепенный рост безработицы во второй половине года, с прогнозными значениями 4,3% в III квартале и 4,4% в IV квартале.
Таким образом, вероятность снижения ставки 30 июля 2025 года крайне мала.
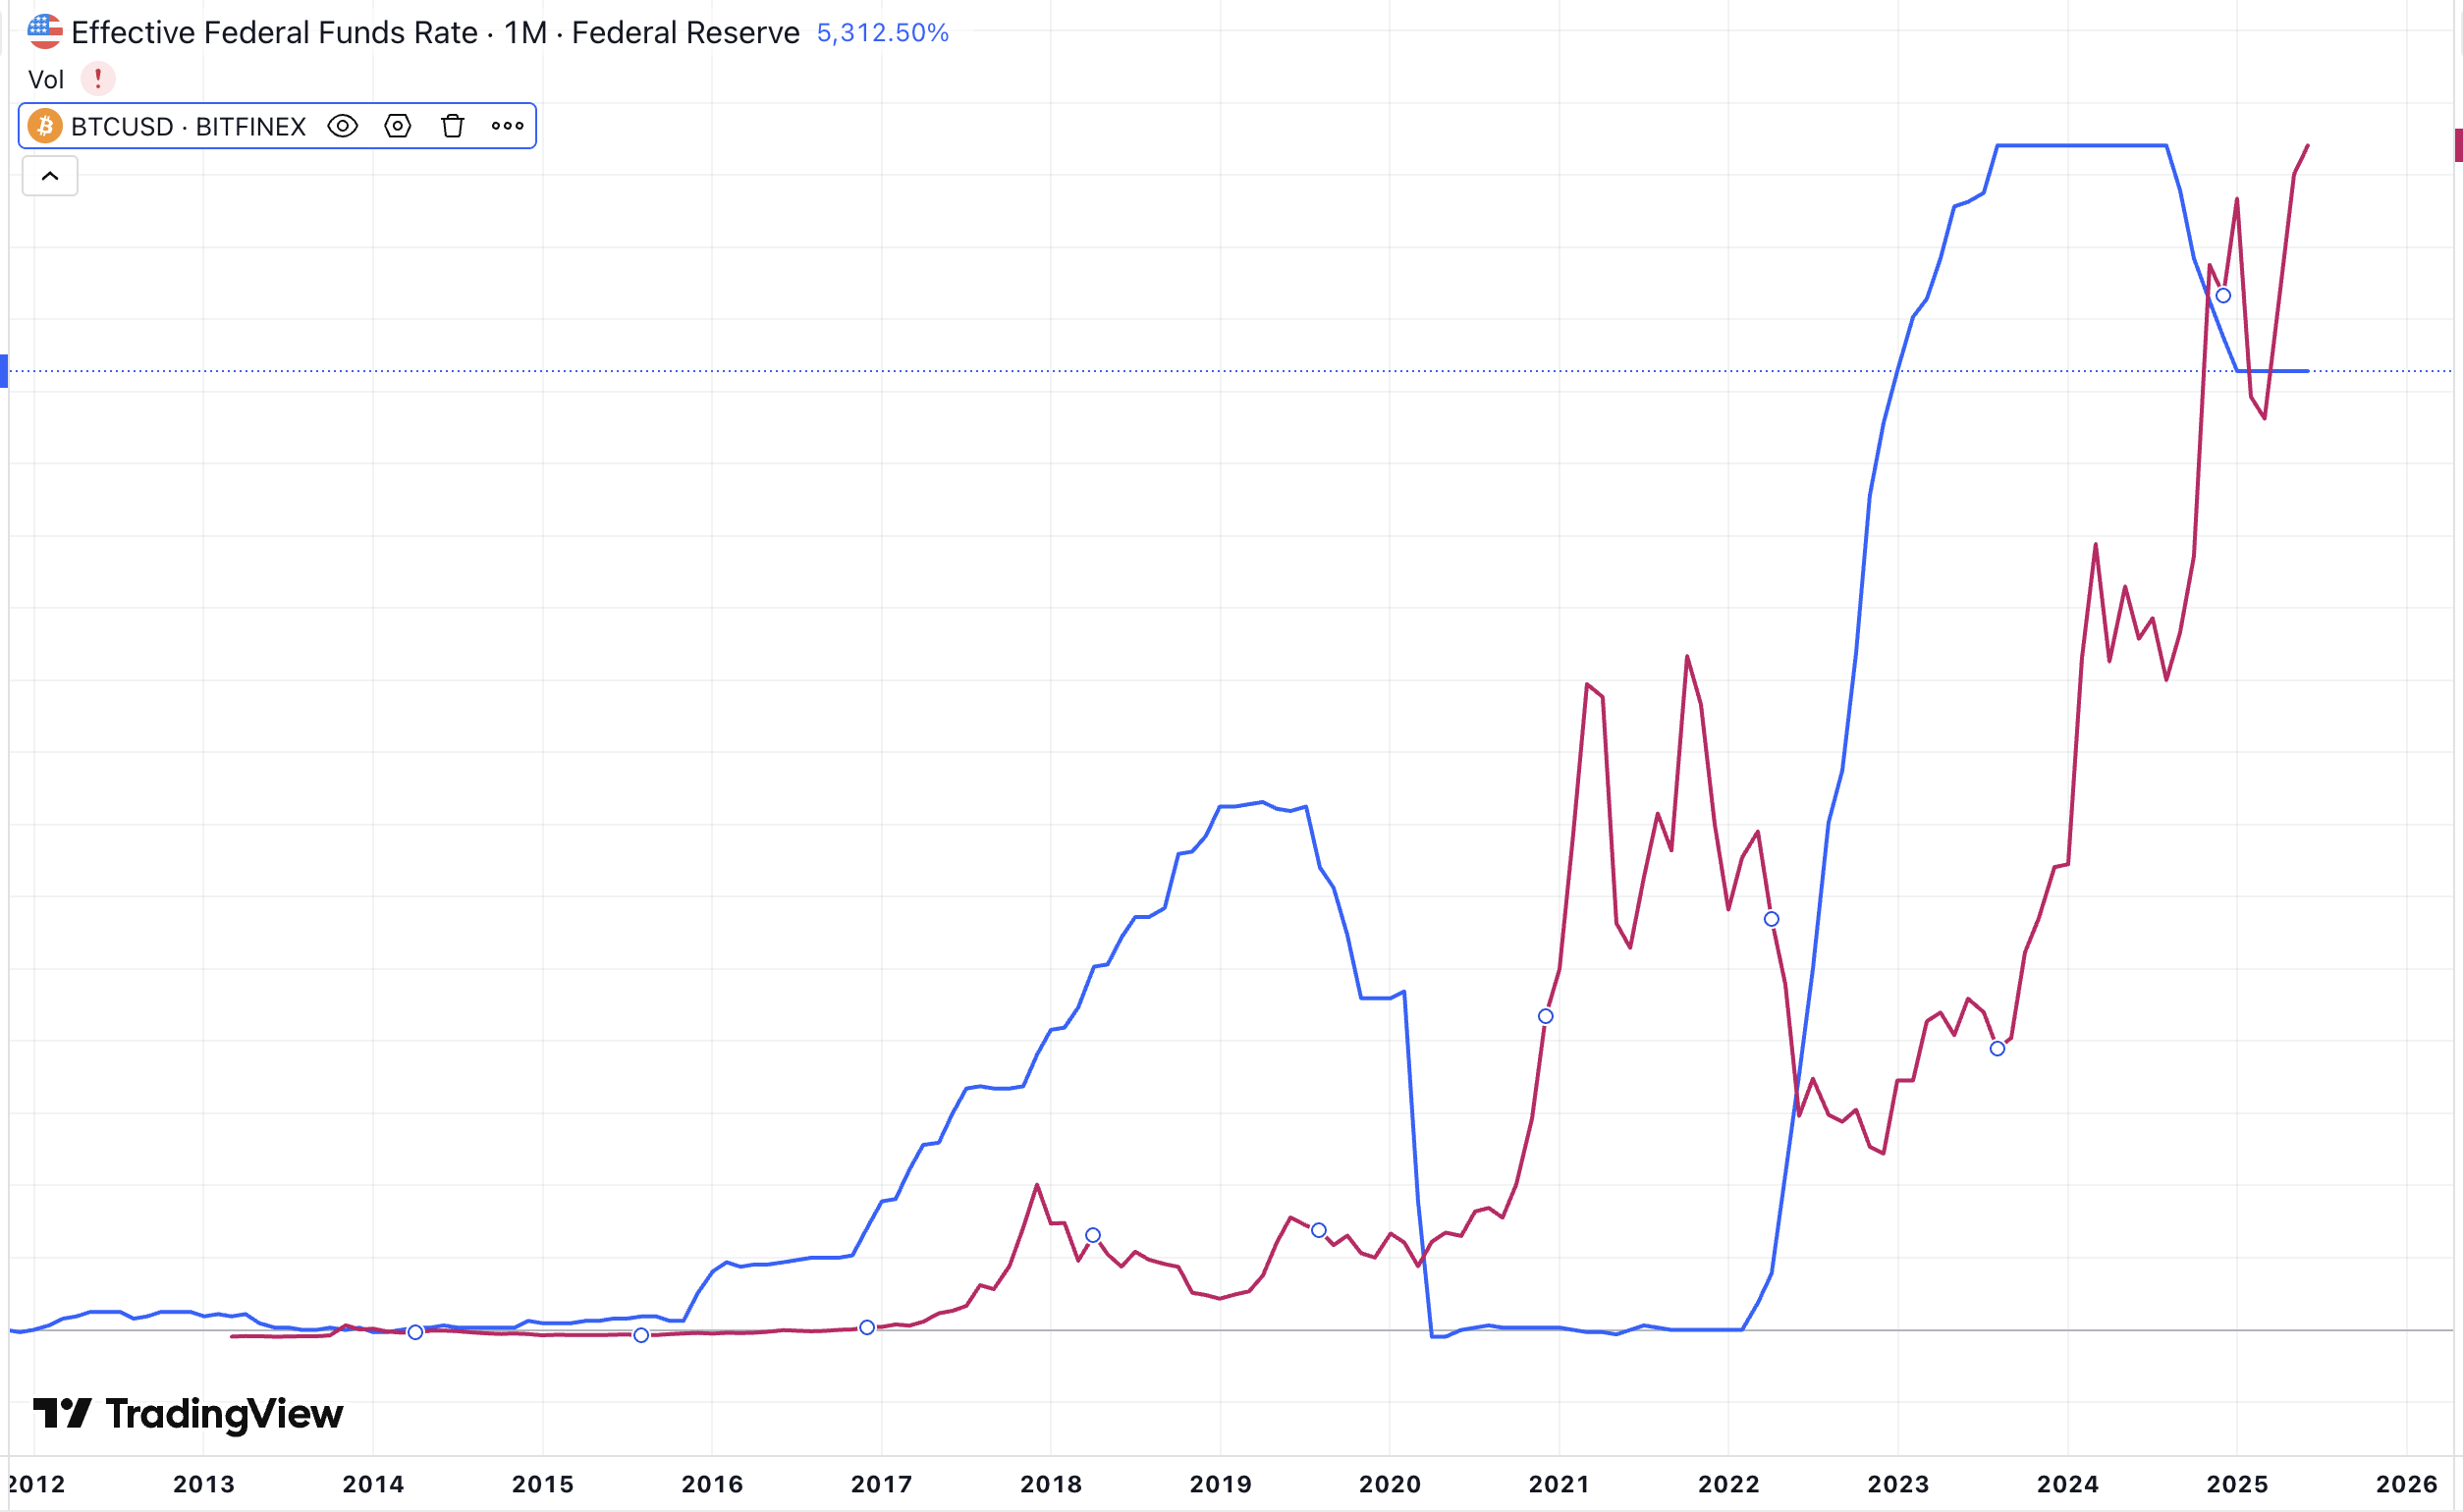
Диаграмма: IOBC Capital
В целом ожидается, что денежно-кредитная политика ФРС останется осторожной, а ежегодное количество снижений ставки составит 1–2 раза. Однако анализ графиков динамики биткоина и процентных ставок ФРС за прошлые периоды показывает, что между ними нет очевидной корреляции. На мой взгляд, на биткоин сильнее влияет глобальная ликвидность на фоне слабого доллара, чем само изменение ставок ФРС.
4. Геополитические конфликты могут кратковременно повлиять на крипторынок
Война на Украине в настоящее время характеризуется позиционным тупиком, а перспективы дипломатического урегулирования выглядят мрачно. 14 июля Трамп выдвинул требование о «50-дневном прекращении огня»: если Россия не достигнет мирного соглашения с Украиной в течение этого срока, США введут на неё 100-процентные тарифы и вторичные санкции, а также предоставят Киеву военную помощь через НАТО, включая зенитно-ракетные комплексы «Патриот». Между тем, Россия уже сосредоточила 160 тысяч элитных войск, планируя штурм ключевых укреплений на линии фронта в Донбассе. В то же время Украина не бездействует: 21 июля она совершила массированную атаку беспилотников на аэропортовый узел вблизи Москвы. Кроме того, Россия объявила о выходе из соглашения о военном сотрудничестве с Германией, действовавшего три десятилетия, что означает полный раскол отношений между Россией и Европой.
С учетом текущей обстановки достичь цели прекращения огня к 2 сентября выглядит весьма затруднительным. Если к указанной дате перемирие так и не будет достигнуто, санкции Трампа могут спровоцировать нестабильность на рынках.
5. Формируется регуляторная база для криптоактивов: отрасль вступает в период политического благоволения
Американский законопроект GENIUS вступил в силу в июле 2025 года. Документ устанавливает правило: «запрещено начислять проценты держателям токенов, но проценты от резервов остаются за эмитентом и должны раскрыться в целях использования». Однако эмиссионной стороне не запрещено делиться доходами с пользователями, например, как в случае с USDC от Coinbase с годовой доходностью 12%. Запрет на выплату процентов держателям ограничивает развитие «доходных стейблкойнов», что изначально было задумано для защиты банковского сектора США. Цель заключалась в предотвращении оттока триллионов долларов из традиционных депозитов, поскольку эти средства обеспечивают кредитование бизнеса и потребителей.
Американский закон CLARITY четко разграничивает компетенции: SEC регулирует токены, признанные ценными бумагами, а CFTC — товарные токены (такие как BTC, ETH). Внедряется понятие «зрелой блокчейн-системы» (mature blockchain system). Пройдя сертификацию, проекты с открытым исходным кодом, работающие автоматизированно по заранее установленным правилам и характеризующиеся высокой степенью децентрализации, могут перейти под юрисдикцию CFTC после предоставления доказательств отсутствия централизованного контроля. Это обеспечивает легальный переход статуса от «ценной бумаги» к «товару», где надзор полностью переходит к CFTC, а SEC снимает свои функции. Кроме того, закон предусматривает частичные освобождения для DeFi-сектора: такие действия, как написание смарт-контрактов, поддержание работы узлов, разработка фронтендов и предоставление некustодиальных кошельков, как правило, не классифицируются как финансовые услуги и освобождаются от регулирования SEC. Участникам достаточно соблюдать базовые положения против мошенничества и манипуляций.
В целом, ускоренное продвижение законов GENIUS, CLARITY и Anti-CBDC Surveillance National Act знаменует собой переход США от эпохи «регуляторной неопределенности» к эре «прозрачного надзора» за криптовалютами. Это также отражает политику сохранения статуса доллара как основной валюты мировой торговли. По мере совершенствования регуляторной базы ожидается дальнейшее расширение рынка стейблкойнов, что принесет выгоды проектам стейблкойнов и протоколам DeFi, соответствующим требованиям комплаенса.
6. Стратегия «крипто-активы + акции» подогревает рыночный интерес, но её устойчивость пока под вопросом
Когда MicroStrategy завершила эпическую трансформацию посредством «стратегии биткоина», финансовый рынок захлестнула революция накопления криптоактивов, инициированная публичными компаниями. От ETH до BNB, SOL, XRP, DOGE, HPYE, TRX, LTC, TAO, FET и десятков других основных альткоинов стали новыми якорями корпоративных казначейств. Эта «стратегия крипто-активов» становится главным рыночным трендом текущего года.
Разберем этот финансовый механизм на примере «тройного винта» MicroStrategy:
Винт синергии акций и криптоактивов: акции торгуются с длительной премией к чистым активам портфеля (в настоящее время 1,61x), что формирует канал привлечения финансирования с низкой стоимостью; привлечение капитала → покупка BTC → рост цены актива → увеличение «биткоиновой составляющей» на акцию → поддержка рыночной оценки, замыкая круговорот роста.
Винт взаимодействия акций и облигаций: конвертируемые бескупонные облигации эффективно снимают долговое бремя благодаря отсутствию обязательств по возврату тела долга и передаче права конвертации в руки компании; привлекает капитал хедж-фондов для арбитража, обеспечивая приток дешевой ликвидности.
Винт арбитража крипто-облигаций: замена обесценивающегося долгового обязательства в фиате на растущие криптоактивы завершает долгосрочную арбитражную позицию.
Более того, используется стратегия сегментированных выпусков для точного привлечения трех типов капитала: привилегированные акции фиксируют консервативных инвесторов, конвертируемые облигации привлекают арбитражные фонды, обыкновенные акции служат площадкой для спекулятивных операций. Подробная логика доступна в статье «Всё, что нужно знать о стратегии Bitcoin MicroStrategy».
С начала года число публичных компаний, использующих «стратегию крипто-активов» (размещение криптовалют в балансе в качестве резервных активов), неуклонно растет. Объемы накопленных резервов постоянно увеличиваются, а структура активов становится все более разнообразной. По неполным данным: 35 публичных компаний совокупно владеют более 920 000 BTC; 13 компаний — более 1 480 000 ETH; 5 компаний — более 2 910 000 SOL. Остальные случаи опущены, их подробный разбор мы проведем в следующей статье.
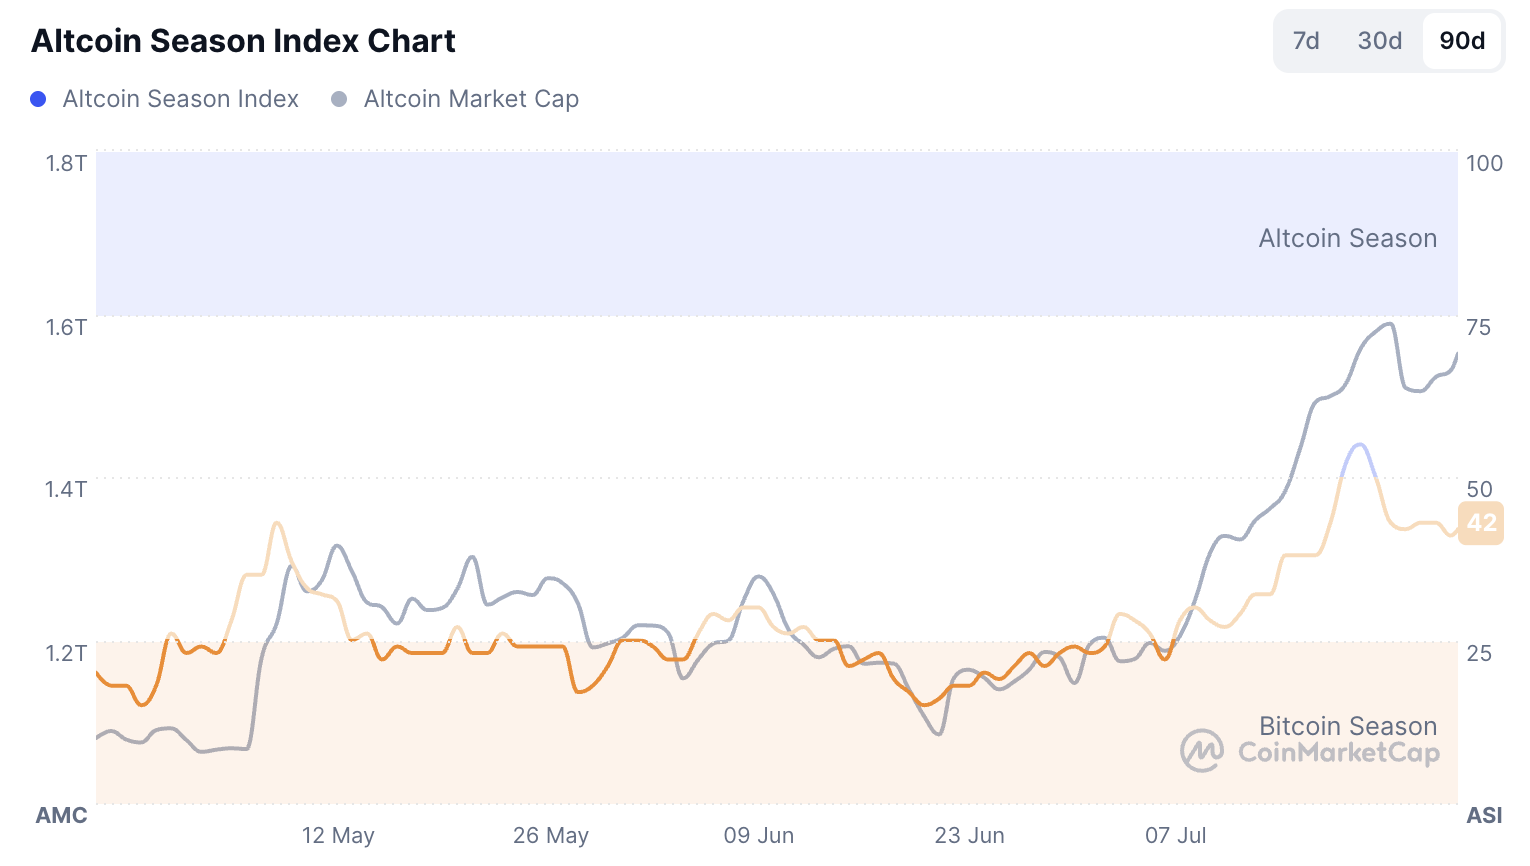
Слияние традиционных финансов и криптомира является уникальным рыночным фактором данного цикла. Когда публичные компании превращают свои балансы в площадки для размещения криптоактивов, мы также обязаны остерегаться рисков, которые возникнут при спаде рынка.
Выводы
Если проанализировать вышеперечисленные прогнозируемые макромероприятия в хронологическом порядке, вторую половину года можно разделить на следующие этапы:
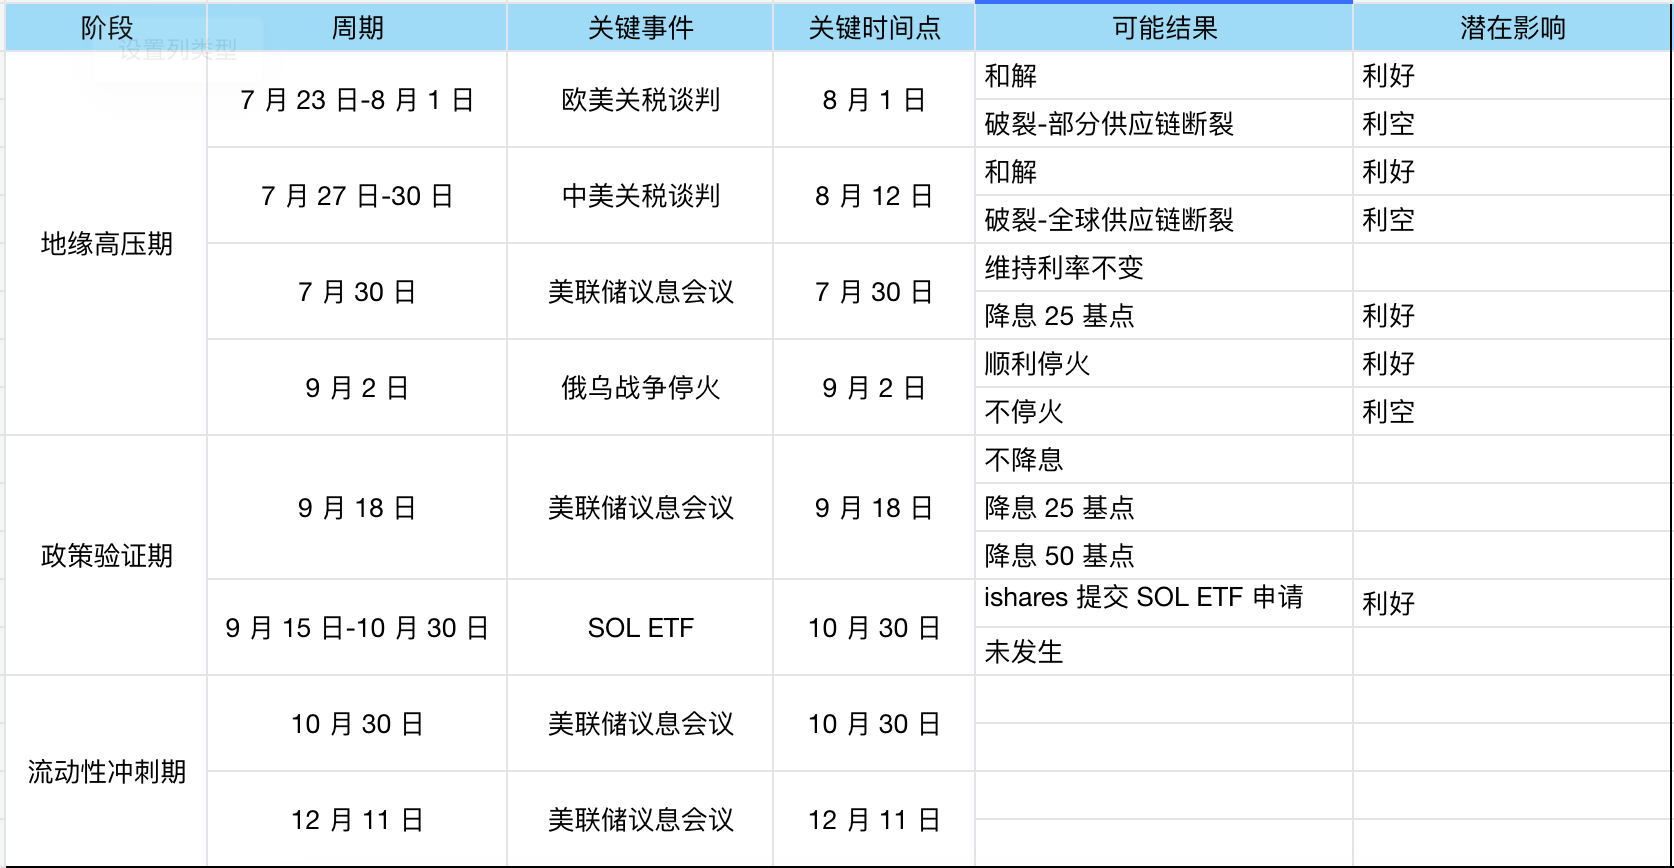
Диаграмма: IOBC Capital
Рынок подобен океану: мы не можем предсказать шторм, но способны вовремя изменить паруса в его условиях.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @iobc_capital