Криптовалютный большой взрыв полностью изменит финансы.
Источник: The Economist
Перевод: Лиам
Среди консервативных представителей Уолл-стрит «применимость» криптовалюты часто обсуждается с насмешкой. Ветераны рынка уже видели это не раз. Цифровые активы приходят и уходят, часто вызывая бурный ажиотаж и вдохновляя инвесторов, увлеченных мемкоинами и NFT. Помимо использования в качестве инструмента для спекуляций и финансовых преступлений, их практическая ценность неизменно подвергается сомнению из-за выявленных недостатков.
Однако последний всплеск интереса носит иной характер. 18 июля президент Дональд Трамп подписал «Закон о стабильных монетах» (GENIUS Act), предоставив индустрии те самые регуляторные гарантии, которых она так долго ждала (для стейблкоинов — зашифрованных токенов, обеспеченных традиционными активами, как правило, долларом США). Отрасль переживает бурный рост; представители Уолл-стрит теперь соревнуются в стремлении войти на этот рынок. Также набирает силу тренд на «токенизацию»: объем торгов токенизированными активами в блокчейне стремительно растет, включая акции, фонды денежного рынка и даже частный капитал и долговые обязательства.
Как и в любой революции, новаторы ликуют, а консерваторы беспокоятся. Генеральный директор брокера цифровых активов Robinhood Влад Тенев (Vlad Tenev) утверждает, что эта новая технология способна «заложить основу для того, чтобы криптовалюта стала опорой глобальной финансовой системы». Взгляд руководителя Европейского центрального банка Кристины Лагард (Christine Lagarde) несколько иначе. Она опасается, что распространение стейблкоинов равносильно «приватизации валюты».
Обе стороны осознают масштаб происходящих перемен. Сегодняшний рынок может столкнуться с изменениями, гораздо более радикальными, чем ранние спекуляции на криптовалютах. Биткоин и другие криптовалюты позиционируются как «цифровое золото», тогда как токены выступают лишь в роли упаковки или механизма представления других активов. Звучит не так эффектно, но именно подобные трансформационные инновации в современной финансовой сфере изменили подходы к упаковке, разделению и реструктуризации активов — яркими примерами служат биржевые инвестиционные фонды (ETF), евродоллары и секьюритизированные долговые инструменты.
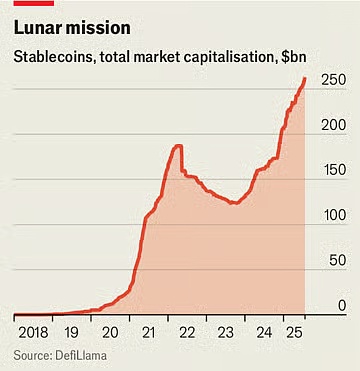
На данный момент объем обращающихся стейблкоинов достигает 263 млрд долларов, что примерно на 60% больше, чем год назад. По прогнозам Standard Chartered, к концу трех лет стоимость рынка достигнет 2 трлн долларов. В прошлом месяце крупнейший американский банк JPMorgan Chase объявил о планах выпустить продукт класса стейблкоинов под названием JPMD, хотя генеральный директор этого банка Джейми Даймон на протяжении многих лет относился к криптовалютам скептически. Рыночная капитализация токенизированных активов составляет всего 25 млрд долларов, однако за прошлый год она выросла более чем вдвое. 30 июня Robinhood запустил для европейских инвесторов более 200 новых токенов, позволивших им торговать американскими акциями и ETF вне обычных торговых часов.
Стейблкоины делают транзакции дешевыми и быстрыми благодаря мгновенной регистрации права собственности в цифровом реестре, что позволяет избежать посредников в обслуживании традиционных платежных каналов. Это особенно ценно для трансграничных переводов, которые сегодня отличаются высокими комиссиями и низкой скоростью. Хотя на долю стейблкоинов сейчас приходится менее 1% глобальных финансовых операций, принятие закона GENIUS должно дать мощный импульс их развитию. Законодательство подтверждает, что стейблкоины не являются ценными бумагами, и требует полного обеспечения такими ликвидными и надежными активами. По сообщениям, крупные розничные сети, такие как Amazon и Walmart, рассматривают возможность выпуска собственных стейблкоинов. Для потребителей они могут выглядеть как подарочные карты: цифровой баланс для оплаты покупок у конкретного продавца по более выгодному курсу. Это нанесет серьезный удар по компаниям вроде Mastercard и Visa, чья маржа от транзакций в США составляет около 2%.
Токенизированные активы представляют собой цифровую копию базового актива будь то фонд, акции компании или набор сырьевых товаров. Как и стейблкоины, они ускоряют и упрощают финансовые сделки, особенно когда речь идет об активах с низкой ликвидностью. Некоторые проекты носят скорее декларативный характер. Зачем токенизировать акции? Теоретически это позволит торговать ими круглосуточно, поскольку сами биржевые площадки закрыты, однако реальная польза такого подхода находится под большим вопросом. Кроме того, для многих частных инвесторов предельные затраты на торговлю уже минимальны или вообще отсутствуют.
Стремление к токенизации
Однако многие продукты совсем не выглядят столь футуристично. Возьмем, к примеру, фонды денежного рынка, инвестирующие в казначейские облигации. Их токенизированная версия может выступать еще и средством платежа. Эти токены, аналогично стейблкоинам, обеспечены надежными активами и бесшовно конвертируются внутри блокчейна. Это также инвестиция с доходностью выше банковских ставок. Средняя процентная ставка по депозитам в США не достигает 0,6%, в то время как доходность многих фондов денежного рынка приближается к 4%. Самая крупная токенизированная форма фонда денежного рынка от BlackRock на сегодняшний день оценивается свыше 2 млрд долларов. «Я уверен, что однажды токенизированные фонды станут для инвесторов такими же привычными, как ETF», — написал генеральный директор компании Ларри Финк (Larry Fink) в недавнем письме своим клиентам.
Это окажет дестабилизирующее влияние на существующие финансовые учреждения. Банки, возможно, пытаются проникнуть в сегмент новых цифровых инструментов, но частично движутся они осознанием угрозы со стороны токенов. Сочетание стейблкоинов и токенизированных фондов денежного рынка в конечном итоге способно снизить привлекательность банковских вкладов. По данным Американской банковской ассоциации, если банки потеряют около 10% от своих 19 трлн долларов розничных депозитов (самого дешевого источника финансирования), средние расходы на привлечение средств вырастут с 2,03% до 2,27%. Хотя общая сумма депозитов, включая корпоративные счета, не уменьшится, рентабельность банковских операций неизбежно будет снижаться.
Эти новые активы способны оказать дестабилизирующее воздействие на финансовую систему в целом. Например, владельцы новых токенов акций от Robinhood фактически не владеют базовыми акциями. Технически им принадлежит дериватив, отслеживающий стоимость актива (включая любые выплачиваемые компанией дивиденды), а не сама акция. Следовательно, они лишены права голоса, обычно предоставляемого держателям акций. Если эмитент токенов обанкротится, владельцы окажутся в затруднительном положении и будут вынуждены конкурировать с другими кредиторами неплатежеспособной компании за право собственности на базовый актив. Аналогичная ситуация произошла с финтех-стартапом Linqto, подавшим заявление о банкротстве в начале этого месяца. Ранее компания размещала акции частных предприятий через специальные целевые органы. Теперь покупатели не уверены, действительно ли они владеют теми активами, которыми считали.
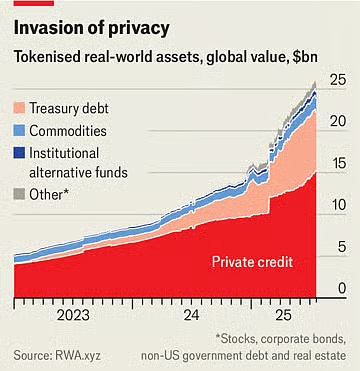
В этом кроется одна из главных возможностей для развития токенизации, но одновременно она создает наибольшие трудности для регулирующих органов. Сопоставление неликвидных частных активов с легкоторгуемыми токенами открывает закрытый рынок для миллионов частных инвесторов, располагающих триллионами долларов свободных средств. Они смогут приобретать доли в самых перспективных частных компаниях, доступ к которым ранее был ограничен. Это порождает серьезные вопросы. Регулирующие структуры, такие как Комиссия по ценным бумагам и биржам США (SEC), оказывают значительно большее влияние на публичные компании, чем на частные, что исторически делало первые предпочтительными для розничных инвесторов. Токены, представляющие частные акции, превращают некогда частный капитал в инструмент, торгуемый с той же легкостью, что и ETF. Однако эмитенты ETF обязуются обеспечивать внутридневную ликвидность посредством торговли базовыми активами, чего не гарантируют создатели токенов. При достижении достаточно больших масштабов токенизация фактически превратит частные компании в публичные, минуя стандартные требования к раскрытию информации.
Даже регуляторы, лояльные к криптовалютам, стремятся провести четкую границу. Член совета Комиссии по ценным бумагам и биржам США (SEC) Хестер Пирс (Hester Peirce), известная как «Криптомама», в своем заявлении от 9 июля подчеркнула, что токены не должны использоваться для обхода законодательства о ценных бумагах. «Токенизированные ценные бумаги остаются ценными бумагами», — отметила она. Следовательно, независимо от того, упакован ли инструмент в новую криптовалютную оболочку или нет, эмитент обязан строго соблюдать нормы раскрытия информации. Несмотря на теоретическую корректность такого подхода, появление огромного массива новых структурных продуктов означает, что регуляторам на практике придется бесконечно догонять опережающую инновацию.
Таким образом, возникает своего рода парадокс. Если стейблкоины действительно полезны, они одновременно станут и крайне дестабилизирующим фактором. Чем выше притягательность токенизированных активов для брокеров, клиентов, инвесторов, продавцов и иных участников финансового рынка, тем сильнее они преобразят отрасль, и эти перемены будут сочетать в себе восторг и тревогу. Независимо от того, где пройдет баланс между этими полюсами, одно ясно: эпоха, когда криптовалюту обвиняли в отсутствии каких-либо значимых инноваций, давно осталась в прошлом.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News