Robinhood и xStocks настолько популярны, почему бы вам не задуматься над созданием чего-то подобного самостоятельно?
Авторы: Шао Цзяйдин, Хуан Вэньцзин
Введение
RWA (активы реального мира, переведенные в блокчейн) быстро становятся доминирующим нарративом в мире Web3, и одно из самых «приземленных» направлений — токенизация акций (Tokenized Stocks) является одним из наиболее прагматичных вариантов на сегодня.
Причины просты:
-
Базовые активы достаточно зрелые, не требуя дополнительных усилий для «доказательства ценности»;
-
Технический порог относительно контролируем, уже существуют готовые инструменты для токенизации и отображения на блокчейне;
-
Регуляторные пути постепенно проясняются, особенно в Европе и некоторых офшорных юрисдикциях, где уже реализуются реальные проекты.
Однако, услышав слово «акции», многие инстинктивно задаются вопросами: это ценная бумага? Можно ли продавать ее розничным инвесторам? Обязательно ли иметь лицензию?
Но на практике уже есть проекты, нашедшие способ найти баланс между двумя подходами. Они способны снизить регуляторное давление и одновременно охватить розничный рынок. Яркими примерами служат:
-
Robinhood: самый популярный у розничных инвесторов брокерский сервис в США;
-
xStocks: платформа для торговли токенизированными акциями в регионах вне ЕС и США, с возможностью покупки и продажи непосредственно в блокчейне.
Как юрист, специализирующийся на комплаенсе в сфере Web3, я также начал часто получать подобные консультации:
-
Как именно функционируют платформы токенизации акций?
-
Есть ли у команд среднего и малого размера шанс заняться этим?
-
Если да, то с чего начинать и как выстроить структуру так, чтобы она соответствовала закону?
В этой статье мы не будем использовать сложные термины или раздувать концепции, а сосредоточимся на ответе всего на один вопрос:
Что делать, если вы хотите создать платформу для токенизации акций, доступную розничным инвесторам с контролируемым уровнем регуляторного давления?
Модель Robinhood: максимальная продуктоспособность розничной торговли ценными бумагами
Robinhood не является традиционной ончейн-платформой, но его модель работы предоставляет чрезвычайно ценные инсайты для дизайна продуктов в Web3.
1. Ключевые характеристики:
-
Ультрапростый интерфейс, отказ от сложных терминов традиционных брокеров;
-
Отсутствие комиссий и порога входа для пополнения счета, прямая работа с розничными инвесторами;
-
Все клиринговые и кастодиальные операции по ценным бумагам выполняются партнерскими организациями;
2. Регистрация и регуляторная структура:
-
Robinhood Markets Inc. зарегистрирована в Менло-Парке, штат Калифорния, США;
-
Дочерние компании Robinhood Financial LLC и Robinhood Securities LLC обладают необходимыми лицензиями на работу с ценными бумагами в США и находятся под двойным контролем SEC и FINRA;
-
Помимо основных ценных бумаг, Robinhood также имеет дочерние структуры в Великобритании и других странах для предоставления услуг по криптоактивам, однако его биржевой сервис явно не открыт для пользователей за пределами США.
3. Причины региональных ограничений:
Robinhood обслуживает исключительно рынок США, что обусловлено двумя основными факторами:
-
Открытие доступа иностранным клиентам к торговле ценными бумагами потребовало бы соблюдения сложнейших требований по лицензированию и регистрации продаж в таких регионах, как ЕС, Канада и Япония;
-
В различных юрисдикциях наблюдается тенденция к усилению локального надзора за ценными бумагами, что делает выход на международные рынки дорогостоящим с точки зрения комплаенса и сопряженным с непредсказуемыми рисками.
Модель xStocks: отображение реальных акций в виде токенов + отказ от статуса ценной бумаги + ориентация на розницу
xStocks — одна из немногих текущих платформ, преобразовавших «отображение цены акций» в токен и обеспечившая им торговлю, позволяющую участвовать розничным инвесторам, при этом намеренно обходя юридические границы классификации ценных бумаг.
1. Ключевая структура:
-
Каждый токен xStock связан с реальной акцией в пропорции 1:1, которая фактически хранится брокером или кастодиальной организацией;
-
Токены не предоставляют права голоса, дивидендов или права управления, платформа также не позиционирует их как «ценные бумаги»;
-
«Дивиденды» для держателей токенов обрабатываются через структуру автоматического реинвестирования в виде новых токенов: если компания-эмитент акции выплачивает дивиденды, на кошелек пользователя не поступают деньги, а увеличивается баланс эквивалентных ему токенов;
-
Пользователи обязаны пройти базовую верификацию (KYC), токены можно свободно торговать в блокчейне, однако доступ пользователям из строго регулируемых юрисдикций закрыт.
2. Корпоративная структура и юрисдикции:
-
Эмитентом токенов является Backed Assets (JE) Limited, зарегистрированная на острове Джерси; эта территория не входит в ЕС и не подпадает напрямую под действие регламентов MiCA или Prospectus Regulation;
-
Субъект, предоставляющий услуги, — Payward Digital Solutions Ltd., зарегистрированный на Бермудских островах, которые относятся к зонам с мягким финансовым регулированием;
-
Продукт xStocks выпускается неамериканской структурой, что целенаправленно позволяет избежать применения правового поля США.
3. Запрещенные регионы и логика ограничений:
xStocks прямо указывает, что не оказывает услуги жителям следующих стран и регионов:
США (включая всех U.S. Persons), страны-члены ЕС, Великобритания, Канада, Япония, Австралия.
Это обусловлено следующими причинами:
1. Эти регионы предъявляют крайне строгие требования к эмиссии ценных бумаг; продажа xStocks на их территории с высокой вероятностью будет квалифицирована как незаконная эмиссия ценных бумаг;
2. Платформа не получила необходимых лицензий или регуляторных освобождений в этих странах, поэтому она активно предотвращает нарушение нормативных актов путем ограничения IP-адресов и прохождения процедуры KYC;
3. Выбор юрисдикций регистрации эмитентов на острове Джерси и Бермудах является распространенной стратегией минимизации комплаенс-рисков.
Фундаментальное различие между моделями и общие выводы
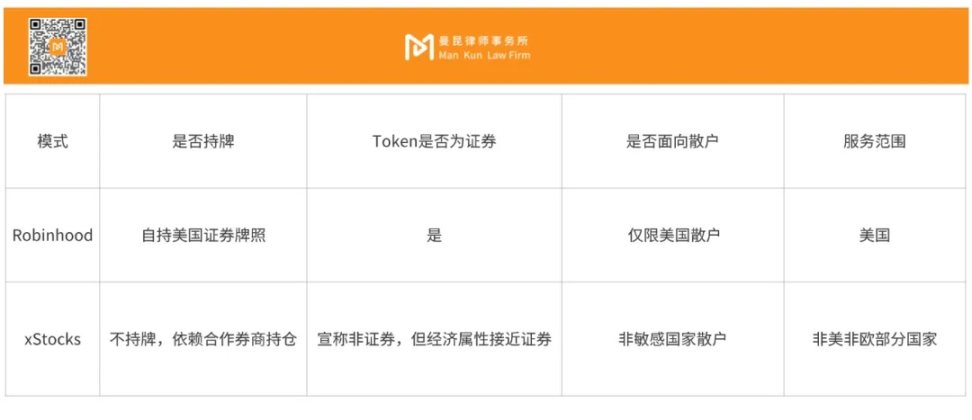
Оба подхода по своей сути представляют две разные логики:
-
Robinhood: «торговля ценными бумагами в рамках регуляторной рамки»;
-
xStocks: «уклонение от регулирования ценных бумаг через архитектурные решения».
Предпринимателям не обязательно жестко выбирать одну из сторон; им следует учиться тому, как эти проекты используют юридическую архитектуру, технические решения и комплаенс-изоляцию для создания платформ, которые «могут запуститься, расти и избегать фатальных ошибок».
Если вы действительно хотите создать такой проект, как правильно выстроить его архитектуру?
Токенизация акций — это не просто копирование смарт-контракта. Вам как минимум необходимо продумать распределение ролей:
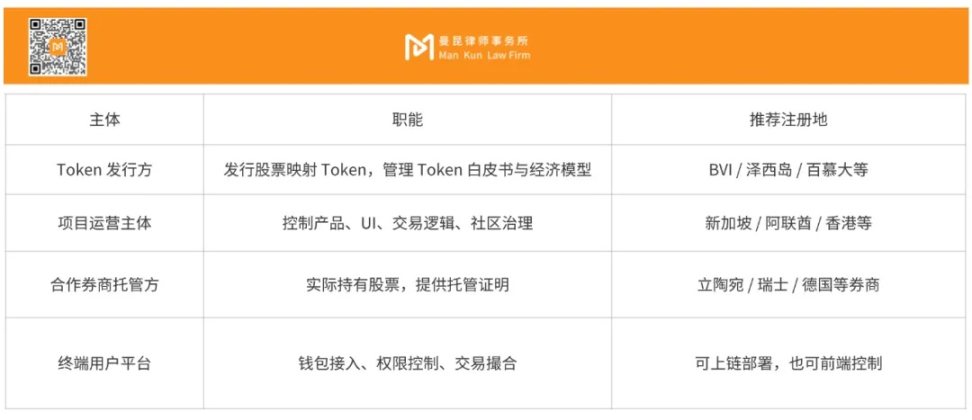
Ключевой принцип заключается в следующем:
-
Платформа отвечает за «отображение цены + выпуск токенов + пользовательский интерфейс»;
-
Партнеры обеспечивают «хранение активов + отчетность + изоляцию рисков»;
-
Обе стороны взаимодействуют через соглашения и механизмы синхронизации данных, при этом регуляторная ответственность четко разделена.
Какие организации требуются и какие договоры необходимо заключить?
Токенизация акций не является изолированной системой; она должна опираться на взаимодействие со следующими ресурсами:
1. Партнерские организации:
-
Лицензированные брокеры (отвечают за кастодиальное хранение реальных акций или исполнение сделок);
-
Платформы выпуска токенов и технические подрядчики (развертывание контрактов + модули контроля доступа + оракулы);
-
Юридические консультанты (анализ правового статуса токенов, проектирование архитектуры, разработка пользовательских соглашений);
-
Провайдеры KYC/AML-сервисов;
-
Компании по аудиту смарт-контрактов.
2. Необходимые договоры включают:
-
Whitepaper по выпуску токенов + юридическое раскрытие информации (Offering Terms);
-
Соглашение о кастодиальном обслуживании / сертификат хранения (Custodial Agreement);
-
Пользовательское соглашение платформы + заявление о раскрытии рисков (T&C);
-
Соглашение об интеграции комплаенс-сервисов (KYC, блокировка IP и т.д.);
-
Документация к смарт-контракту, связывающему токены и платформу.
Несколько моментов, о которых вы могли не думать, но которые обязательно нужно учесть
Игнорирование этих пунктов может привести не просто к панике в комьюнити (FUD), а к реальным санкциям со стороны регуляторов:
-
Токены не должны предоставлять никаких «гарантированных доходов», «прав управления» или «прав регресса»;
-
Запрет на привлечение пользователей из высокочувствительных юрисдикций: ЕС, США, Япония;
-
Отказ от использования формулировок «акции», «права акционеров», «выплата дивидендов»;
-
Обязательное ограничение географии и идентичности пользователей через технологические и договорные механизмы;
-
Необходимость подготовки юридических заключений, документов о раскрытии рисков и протоколов KYC для проверки.
Ваши шансы на успех зависят не от лицензии, а от архитектуры проекта
Токенизация акций — это реализуемое направление, требующее тщательного проектирования. Оно не такое «нерегулируемое», как NFT, и не такое «закрытое по правилам», как традиционные ценные бумаги. Ваша задача заключается не в агрессивном прорыве, а в следующем:
-
Найти подходящую нишу для запуска;
-
Продумать четкую структуру;
-
Определить, что именно представляет собой ваш токен;
-
Избегать пересечения красных линий в вопросах пользователей, рынка и закона.
Этот рынок еще не насыщен. Напротив, он находится в период, когда институциональные инвесторы проявляют интерес, но действуют осторожно, а предприниматели заинтересованы, но боятся заходить. Перестаньте следить за тем, что делают другие. Эта трек сейчас не переполнена конкурентами; подождите, пока гиганты захватят свои позиции, и вам останется лишь стать рядовым пользователем.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News