


Токены с низкой капитализацией упали до четырехлетнего минимума, надежды на «альтсезон» окончательно рухнули?
Автор: Джина Матос
Перевод: Лаффи, Foresight News
С января 2024 года сравнение динамики криптовалют и акций показывает, что так называемая новая «торговля альткоинами» по сути является всего лишь заменой торговле акциями.
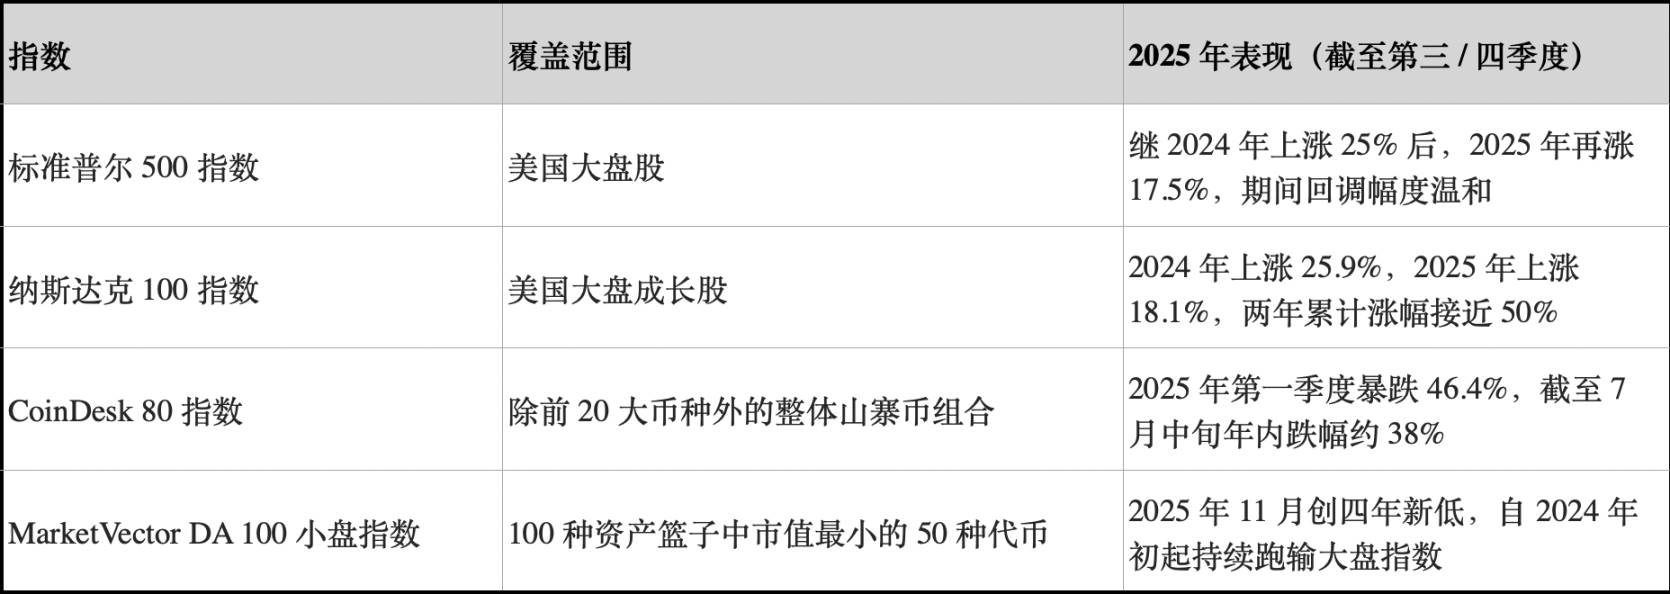
В 2024 году доходность индекса S&P 500 составила около 25%, в 2025 году — 17,5%, что дает совокупный прирост примерно за 47%. За тот же период индекс Nasdaq 100 вырос на 25,9% и 18,1% соответственно, показав совокупный прирост около 49%.
Индекс CoinDesk 80, отслеживающий 80 активов за пределами топ-20 по рыночной капитализации в сфере криптовалют, только за первый квартал 2025 года обвалился на 46,4%. К середине июля годовой спад составил примерно 38%.
К концу 2025 года индекс MarketVector Digital Assets 100 Small Cap опустился до минимального уровня с ноября 2020 года, что привело к испарению более чем 1 трлн долларов из общей рыночной капитализации криптоактивов.
Это расхождение в динамике вовсе не является статистической ошибкой. Портфель широкого спектра альткоинов демонстрирует не только отрицательную доходность, но и волатильность, сопоставимую с акциями или даже превышающую ее. На фоне этого крупные американские фондовые индексы обеспечили двузначный рост при умеренном уровне просадок.
Для инвесторов в биткоин ключевой вопрос заключается в следующем: действительно ли выделение средств в низкокапитализированные токены приносит доходность с поправкой на риск? Или же такая конфигурация просто добавляет дополнительную экспозицию с отрицательным коэффициентом Шарпа, сохраняя при этом схожую с акциями корреляцию? (Прим.: коэффициент Шарпа — ключевой показатель доходности инвестиционного портфеля с поправкой на риск; его формула: (годовая доходность портфеля — годовая безрисковая ставка) / годовая волатильность портфеля.)
Выбор надежного индекса альткоинов
Для анализа CryptoSlate отслеживает три индекса альткоинов.
Первый — это индекс CoinDesk 80, запущенный в январе 2025 года. Он охватывает 80 активов за пределами индекса CoinDesk 20, предлагая диверсифицированные инструменты для инвестиций помимо биткоина, эфира и других ведущих токенов.
Второй — индекс MarketVector Digital Assets 100 Small Cap, который включает 50 токенов с наименьшей капитализацией из корзины из 100 активов и служит своеобразным индикатором состояния рынка «мусорных активов».
Третий — индекс малой капитализации от Kaiko. Это исследовательский продукт, а не торгуемый бенчмарк, предоставляющий четкую количественную оценку со стороны продающих аналитиков для анализа сегмента активов малого объема.
Эти три индекса отражают рыночную картину с разных сторон: общий портфель альткоинов, высокобета токены малой капитализации и количественно-исследовательский взгляд, причем выводы по всем трем направлениям совпадают.
Напротив, базовые показатели фондового рынка демонстрируют совершенно противоположную динамику.
В 2024 году крупные американские фондовые индексы выросли примерно на 25%, а в 2025 году прибавили двузначное число. Просадки были относительно ограниченными. Максимальная просадка индекса S&P 500 за год составила всего от 5 до 8%, а Nasdaq 100 неизменно демонстрировал сильный восходящий тренд.
Оба основных индекса обеспечили кумулятивный ежегодный рост доходности без каких-либо значительных откатов результатов.
Динамика общего индекса альткоинов выглядит совсем иначе. По данным CoinDesk Index Company, индекс CoinDesk 80 обрушился на 46,4% только за первый квартал, тогда как в тот же период индекс CoinDesk 20, отслеживающий лидеров рынка, упал на 23,2%.
К середине июля 2025 года годовой спад индекса CoinDesk 80 достиг 38%, в то время как индекс CoinDesk 5, отслеживающий биткоин, эфир и еще три популярные монеты, показал рост на 12–13%.
Эндрю Беэр (Andrew Baehr) из CoinDesk Index Company в интервью для ETF.com охарактеризовал эту ситуацию как «полностью одинаковую корреляцию при кардинально разной доходности».
Корреляция между индексами CoinDesk 5 и CoinDesk 80 достигает 0,9, что означает абсолютно совпадающее направление движения. Однако первый показал небольшой двузначный рост, а второй обвалился почти на 40%.
Практика показала, что диверсификационная отдача от удержания низкокапитализированных альткоинов ничтожна, а ценой за нее становится катастрофическое падение производительности портфеля.
Ситуация в сегменте активов малого рынка еще хуже. Согласно сообщению Bloomberg, по состоянию на ноябрь 2025 года индекс MarketVector Digital Assets 100 Small Cap опустился до минимума с ноября 2020 года.
За последние пять лет доходность этого индекса малых бумаг составила около –8%, в то время как соответствующий крупный индекс вырос примерно на 380%. Институциональный капитал явно отдает предпочтение активам большой капитализации, избегая хвостовых рисков.
Судя по результатам 2024 года, индекс Kaiko для малых компаний потерял более 30% за год, а токены средней капитализации также не смогли угнаться за ростом биткоина.
Рыночные лидеры крайне сконцентрированы в руках нескольких монет, таких как SOL и Ripple. Несмотря на то что объем торгов альткоинами в 2024 году временно восстановился до максимумов 2021 года, 64% всех транзакций пришлось на топ-10 альткоинов.
Ликвидность на рынке криптовалют никуда не исчезла, а перетекла в активы с высокой стоимостью.
Коэффициент Шарпа и уровень просадок
Если сравнивать через призму доходности с поправкой на риск, разрыв увеличивается еще больше. Доходность индекса CoinDesk 80 и различных индексов альткоинов малой капитализации находится глубоко в отрицательной зоне, а их волатильность сопоставима с акциями или даже превышает ее.
Индекс CoinDesk 80 обрушился на 46,4% всего за один квартал; индекс MarketVector для малых компаний после очередной волны падения обновил минимумы уровня времён пандемии в ноябре.
Общий индекс альткоинов неоднократно переживал падений наполовину на уровне индекса: спад индекса Kaiko для малых компаний более чем на 30% в 2024 году, обвал индекса CoinDesk 80 на 46% в первом квартале 2025 года и снова падение индекса малых компаний до уровней 2020 года в конце 2025-го.
Для сравнения, индексы S&P 500 и Nasdaq 100 продемонстрировали совокупную доходность 25% и 17% за два года при максимальной просадке всего в пределах 5–8%. Американский рынок акций хоть и подвержен колебаниям, но в целом контролируем, тогда как волатильность криптоиндексов отличается разрушительным характером.
Даже если рассматривать высокую волатильность альткоинов как структурную особенность, их доходность на единицу риска в период с 2024 по 2025 год оставалась значительно ниже показателей владения крупными американскими фондовыми индексами.
В 2024–2025 годах коэффициент Шарпа общего индекса альткоинов был отрицательным, тогда как коэффициенты Шарпа для S&P и Nasdaq уже демонстрировали сильную позицию без какой-либо корректировки на волатильность. После этой поправки разница между ними стала еще заметнее.
Инвесторы в биткоин и ликвидность крипторынка
Первое наблюдение, которое следует сделать из этих данных, указывает на тенденцию к концентрации ликвидности и её перетоку в активы с более высокой стоимостью. Сообщения Bloomberg и Whalebook о рынке MarketVector подчеркивают, что с начала 2024 года альткоины малой капитализации стабильно отстают, и средства институциональных инвесторов массово направляются в ETF на основе биткоина и эфира.
В сочетании с выводами Kaiko, хотя доля торговых операций по альткоинам вернулась к уровню 2021 года, капитал все концентрируется в топ-10 самых ликвидных монет. Рыночный тренд предельно ясен: ликвидность полностью не покидает крипторынок, а перенаправляется в высококапитализированные активы.
Бычий рынок альткоинов прошлого образца по сути являлся всего лишь стратегией торговли на спреде, а не структурным превосходством самих активов. В декабре 2024 года индекс бычьего рынка альткоинов CryptoRank взлетел до 88 пунктов, затем в апреле 2025-го рухнул до 16 пунктов, полностью откатав весь рост.
Торговый раунд на альткоинах 2024 года в итоге превратился в классический крах пузырей. К середине 2025 года общий портфель альткоинов практически полностью откатил накопленный прирост, в то время как индексы S&P и Nasdaq продолжили кумулятивному росту.
Финансовым советникам и управляющим активами, которые рассматривают возможность диверсификации портфелей помимо позиций в биткоине и эфире, данные CoinDesk предоставляют четкий прецедент для анализа.
По состоянию на середину июля 2025 года индекс CoinDesk 5, отслеживающий лидеров рынка, показал небольшой двузначный рост за год, тогда как диверсифицированный индекс альткоинов CoinDesk 80 обвалился почти на 40%, несмотря на то что степень корреляции между ними достигала 0,9.
Распределение капитала среди низкокапитализированных альткоинов не принесло инвесторам существенной выгоды от диверсификации. Вместо этого они понесли потери в доходности и увеличили риск просадок значительно сильнее, чем при инвестициях в биткоин, эфир или американские акции, продолжая зависеть от тех же макроэкономических драйверов.
В настоящее время большинство капитала трактует альткоины исключительно как объекты тактической торговли, а не как инструменты долгосрочного стратегического размещения. В 2024–2025 годах доходы спотовых ETF на биткоин и эфир с поправкой на риск оказались значительно выше, что также подтверждается впечатляющими результатами фондового рынка США.
Ликвидность на рынке альткоинов постоянно концентрируется в руках ограниченного круга «институциональных монет», таких как SOL, Ripple и нескольких других токенов, обладающих собственными позитивными факторами или прозрачными регуляторными перспективами. Многообразие активов на индексном уровне постепенно вытесняется рынком.
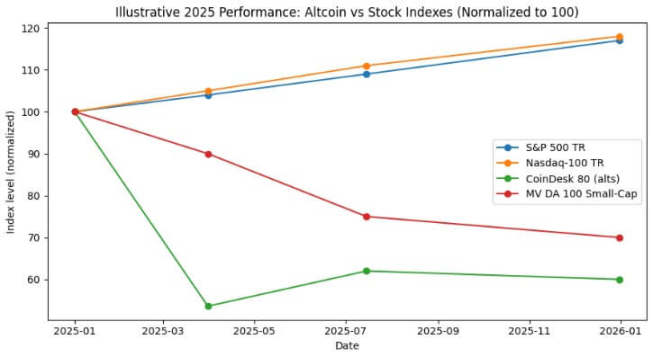 В 2025 году индексы S&P 500 и Nasdaq 100 выросли примерно на 17%, тогда как криптоиндекс CoinDesk 80 упал на 40%, а низкокапитализированные криптоактивы потеряли около 30%
Что это значит для ликвидности следующего рыночного цикла?
Динамика рынка в 2024–2025 годах проверила гипотезу о способности альткоинов создавать ценность путем диверсификации или превосходить рынок в условиях роста глобального аппетита к риску. В этот период фондовый рынок США обеспечивал двузначный рост на протяжении двух лет подряд при контролируемом уровне просадок.
Биткоин и эфир, в свою очередь, получили институциональное одобрение благодаря спотовым ETF и выиграли от смягчения регуляторной среды.
Общие индексы альткоинов, напротив, продемонстрировали отрицательную доходность, более глубокие просадки, сохранили высокую корреляцию с ведущими криптоактивами и традиционными акциями, так и не предложив инвесторам адекватной компенсации за повышенный риск.
Институциональный капитал исторически следит за результатами деятельности. Разница между доходностью индекса MarketVector для малых компаний за пять лет (-8%) и соответствующего крупного индекса (+380%) свидетельствует о постоянном перетекании капитала в активы с четким регулированием, достаточной ликвидностью производного рынка и развитой инфраструктурой хранения.
Обвал индекса CoinDesk 80 на 46% в первом квартале и последующие минус 38% внутри года к середине июля указывают на то, что тренд перераспределения капитала в сторону высоколиквидных активов не только не меняет вектора, но и ускоряется.
Для инвесторов в биткоин и эфир, оценивающих целесообразность добавления низкокапитализированных криптоактивов в свои стратегии, данные за 2024–2025 годы дают однозначный ответ: абсолютная доходность общего портфеля альткоинов проигрывает фондовому рынку США, а доходность с поправкой на риск уступает позиции биткоина и эфира. Несмотря на тесную связь с лидерами крипторынка на уровне 0,9, данная концепция не предоставляет никакой реальной пользы от диверсификации.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @CryptoSlate



