Две парадигмы токенизации акций: открытость xStocks и закрытая модель Robinhood.
Автор: Aiying Research
Токенизация реальных активов (Real-World Assets, RWA) перестала быть футуристическим нарративом, ограниченным внутри блокчейн-сообщества, и превратилась в актуальную финансовую реальность. В особенности токенизация акций, по мере того как такие финтех-гиганты, как Kraken и Robinhood, продолжают активно входить на этот рынок, структурная трансформация, движимая блокчейн-технологиями, уже началась. Глобальные инвесторы впервые получают возможность практически без трения торговать «цифровыми акциями» таких компаний, как Apple и Tesla, 24/7. Однако под шумом рынка назревают вопросы более глубокого уровня. Продолжая тему нашего предыдущего материала «От площадки для розничных трейдеров до финансового деструктора: глубинный разбор бизнес-модели и стратегии Robinhood», отчет от Aiying (Эйинг) ставит своей целью проникнуть сквозь внешние рыночные тренды и глубоко проанализировать внутреннюю логику текущих основных продуктов токенизации акций. Мы не будем останавливаться на уровне ответа на вопрос «что это такое», а сфокусируемся на том, «как это реализуется» и «где заключаются риски», предлагая нашим клиентам, инвесторам, разработчикам и регуляторам справочную карту, сочетающую глубину аналитики и практическую применимость.
Анализ Aiying (Эйинг) опирается на глубокое сравнительное изучение двух ключевых примеров —— xStocks, представляющих путь «открытого DeFi» (выпускаются Backed Finance, торгуется на биржах вроде Kraken), и Robinhood, олицетворяющих путь «регулируемого закрытого сада»—— и дополняется практикой ключевых участников отрасли, таких как Hashnote и Securitize, чтобы совместно ответить на один центральный вопрос:
Как эти платформы находят баланс между строгим финансовым регулированием, сложной технической реализацией и огромными рыночными возможностями? Какие пути они выбрали и в чем заключаются фундаментальные различия их базовой логики и дизайна соответствия нормативным требованиям? Именно эту суть и призван раскрыть настоящий отчет.
I. Ключевой анализ (1): «Оковы» и «щит» регулирования —— Базовая логика двух основных моделей
Главным вызовом при токенизации акций является не технология, а соответствие нормативным требованиям. Любая попытка «перенести» традиционные ценные бумаги в блокчейн обязана столкнуться с запутанными глобальными финансовыми законами. В ходе длительной игры с регуляторами рынок незаметно разделился на два совершенно разных подхода к соблюдению требований: токены, обеспеченные активами в соотношении 1:1, и токены производных финансовых инструментов (деривативных контрактов). Фундаментальная правовая архитектура и операционная логика этих двух моделей радикально различаются, что определяет форму продукта, права пользователей и профиль рисков. Далее мы детально разберем каждую из них.
Модель 1: xStocks —— Путь открытости в сторону DeFi
Ключевое определение: Токен, который удерживает пользователь (например, TSLAX, представляющий акции Tesla), юридически представляет собой прямое или косвенное право собственности или интересы в реальной акции (TSLA). Это блокчейн-проекция «настоящей» акции, ориентированная на реальность и прозрачность актива.
Правовая архитектура и рыночные показатели
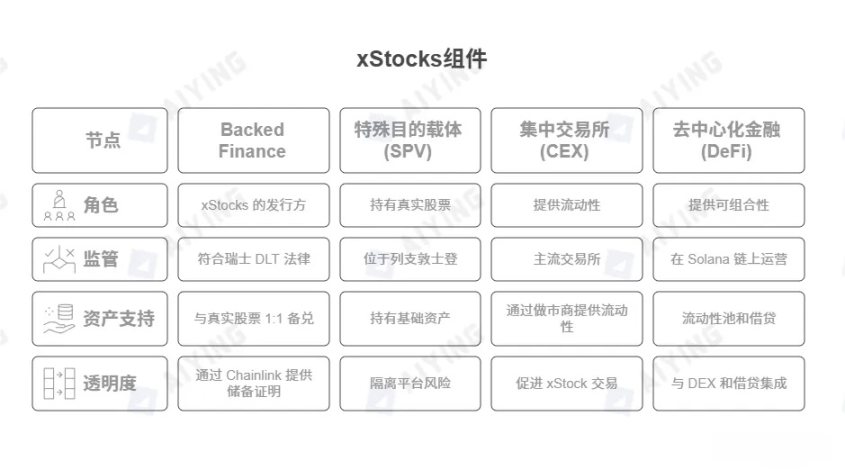
По мнению аналитиков Aiying (Эйинг), дизайн соблюдения нормативных требований xStocks отличается элегантностью. Его суть заключается в использовании многоуровневой структуры юридических лиц и четких регуляторных рамок, что позволяет минимизировать правовые риски, одновременно принимая открытость блокчейна.
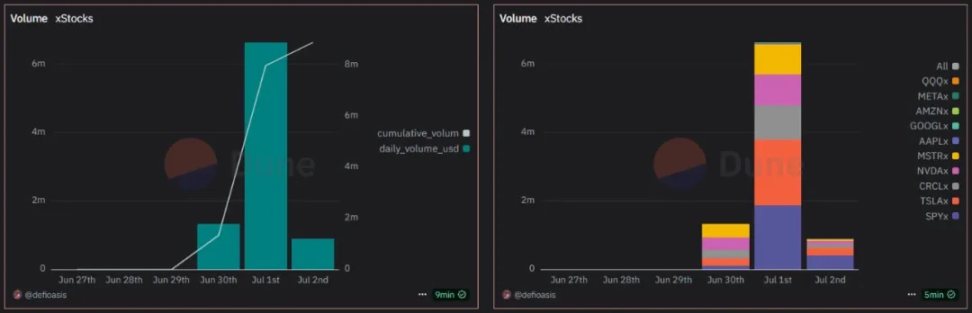
В настоящее время xStocks поддерживает 61 акцию и ETF, из которых 10 уже торгуются в блокчейне, демонстрируя начальный рыночный спрос. После поддержки со стороны Bybit и Kraken объем торгов взрывообразно вырос: по состоянию на 1 июля суточный оборот достиг 6,641 млн долларов США, зарегистрировано более 6500 уникальных пользователей и свыше 17,8 тыс. транзакций.
Эмитент и регуляторная база:
xStocks выпускаются швейцарской компанией Backed Finance. Их деятельность регулируется Швейцарским законом о блокчейне (DLT Act). Выбор Швейцарии в качестве правовой базы обусловлен тем, что страна предлагает относительно четкие и лояльные условия регулирования для цифровых активов и инноваций в сфере блокчейна.
Целевая компания (SPV):
Это краеугольный камень всей архитектуры. Backed Finance создала целевую компанию (SPV) в Лихтенштейне благодаря стабильной правовой и налоговой среде. Эта SPV действует как «сейф для активов»: ее единственная функция — удержание реальных акций. Такое решение обеспечивает критически важную изоляцию рисков: даже в случае проблем с операционной деятельностью платформ (таких как Kraken или Bybit) или эмитента, базовые активы, хранящиеся внутри SPV, остаются в безопасности и независимости.
Обеспечение активами и стратегия ликвидности
Для обеспечения ценности и надежности токенов в блокчейне xStocks выстроила прозрачную систему обеспечения активами и двустороннюю модель ликвидности.
Анкоринг 1:1 (1 токен = 1 акция):
Каждый xStock токен, обращающийся в сети, строго соответствует одной реальной акции, находящейся на хранении у стороннего кастодиана. Именно эта связь 1:1 составляет основу их ценностного предложения. На сегодняшний день общая эмиссия токенов акций NVIDIA, Circle и Tesla превышает 10 тысяч единиц.
Процесс эмиссии:
Профессиональные квалифицированные инвесторы могут открыть счет в Backed Account и приобрести акции через платформу Backed. Выступает в роли первичного инвестора, Backed покупает акции у брокера, после чего те передаются на хранение сторонней организации. Наконец, xStocks в соответствии с количеством купленных акций выпускает соответствующее количество токенов и возвращает их первичным инвесторам. Эти инвесторы имеют право выпускать и выкупать (редимить) токены акций в любое время.
Доказательство резервов (Proof of Reserve):
Прозрачность является фундаментом доверия. xStocks интегрированы с ведущей в отрасли сетью оракулов Chainlink PoR. Это означает, что любой участник может в режиме реального времени и самостоятельно запрашивать и проверять резервы Backed Finance в блокчейне, подтверждая, что количество удерживаемых реальных акций достаточно для покрытия всех выпущенных токенов.
Двухканальная стратегия ликвидности:
1. Маркет-мейкеры централизованных бирж (CEX):
На ведущих площадках, таких как Kraken и Bybit, профессиональные маркет-мейкеры обеспечивают ликвидность, позволяя пользователям легко покупать и продавать xStocks так же, как обычные криптовалюты.
2. Протоколы децентрализованных финансов (DeFi):
Токены xStocks открыты, и пользователи могут депонировать их в протоколы DeFi в сети Solana (например, кредитные платформы или пулы ликвидности DEX), самостоятельно предоставляя ликвидность и получая доход. В настоящее время xStocks сотрудничает с агрегатором DEX Jupiter и кредитным протоколом Kamino, максимально используя композитность DeFi для создания дополнительной ценности актива. Например, ликвидность в USDC наиболее торгуемого токена S&P 500 (SPY) в сети достигла 1 миллиона долларов США.
Экосистема xStocks формируется за счет эмитента Backed, торговых площадок Bybit и Kraken, а также базовой блокчейн-сети Solana
Модель 2: Robinhood —— «Закрытый сад» с приоритетом соответствия нормам
Ключевое определение: кардинально отличаясь от xStocks, токены акций, которые пользователи приобретают на платформе Robinhood, юридически не представляют собой право собственности на акции. Вместо этого это финансовые производные инструменты (деривативы), отслеживающие цену конкретной акции, заключенные между пользователем и Robinhood Europe. По своей правовой природе это внебиржевые (OTC) деривативы, а блоччейн-токен является лишь цифровой формой прав по данному контракту.
1. Правовая архитектура и техническая реализация
Команда Aiying (Эйинг) отмечает, что модель Robinhood представляет собой крайне прагматичное «регулирование через арбитраж». Компания искусно упаковывает продукт в виде существующего финансового инструмента с четкими рамками регулирования, обеспечивая его быстрое развертывание при минимальных затратах.
Эмитент и регуляторная база:
Данные токены выпускаются компанией Robinhood Europe UAB, инвестиционной компанией, зарегистрированной в Литве и находящейся под контролем ее национального банка. Их продукты регулируются в рамках европейской директивы MiFID II (Директива о рынках финансовых инструментов II). Согласно MiFID II, данные токены классифицируются как деривативы, что позволяет обойти более сложные правила эмиссии ценных бумаг.
Быстрое развертывание с низкими затратами:
Robinhood развернул 213 токенов акций в сети Arbitrum, затратив на общую сумму всего 5,35 доллара США (комиссионные за газ в блокчейне), что демонстрирует высочайшую эффективность использования технологий Layer 2. Из них 79 токенов уже содержат метаданные и готовы к дальнейшим сделкам.
Пионерские попытки:
Robinhood смело первой осуществил попытку токенизации акций компаний, не имеющих публичного статуса, выпустив токены OpenAI и SpaceX, стремясь захватить позиции в высокомаржинальном сегменте венчурного и частного капитала. На данный момент Robinhood выпустил 2 309 токенов OpenAI (o). (Токены OpenAI предоставят инвесторам возможность косвенно инвестировать в OpenAI через доли в SPV компании Robinhood, при этом цена токенов будет привязана к стоимости акций OpenAI, находящихся в этой SPV)
2. Техническая и нормативная архитектура типа «Закрытый сад»
Техническая реализация Robinhood тесно связана с его стратегией соблюдения нормативных требований, формируя единое закрытое, но полностью легитимное экосистемное пространство.
Онлайн-KYC и белая книга адресов (Whitelist):
В результате обратного анализа смарт-контрактов токенов акций Robinhood разработчики сообщества выявили встроенную строгую систему контроля доступа. Каждая операция перевода токенов (transfer) активирует проверку на наличие адреса получателя в регистре «одобренных кошельков», поддерживаемом Robinhood. Это означает, что удерживать и торговать данными токенами могут исключительно пользователи из ЕС, прошедшие процедуры KYC/AML в Robinhood, что фактически создает «закрытый сад» (Walled Garden).
Ограниченная композитность в DeFi:
Непосредственным следствием данной модели «закрытого сада» становится то, что её токены акций практически не способны к взаимодействию с обширной экосистемой Permissionless DeFi-протоколов. Цепная стоимость активов надежно блокируется внутри границ экосистемы Robinhood.
Стратегия развития (Robinhood Chain):
Для более эффективной поддержки своей стратегии в области RWA компания Robinhood планирует разработать собственную сеть Layer 2 —— Robinhood Chain, базирующуюся на стеке технологий Arbitrum, что свидетельствует о стремлении контролировать базовые технические решения.
Несмотря на то, что модель Robinhood нашла легальный путь в рамках регулирования ЕС, она породила немалую долю споров и скрытых рисков.
Скандал вокруг «фиктивных акций»:
Наиболее показательным случаем стал запуск токенов OpenAI и SpaceX. Вскоре официальный представитель OpenAI опубликовал заявление, где отверг сотрудничество с Robinhood и прямо указал, что данные токены не отражают долю в капитале компании. Этот инцидент обнажил колоссальные риски модели деривативов в части раскрытия информации и осведомленности пользователей.
Риски централизации:
Безопасность активов пользователей и исполнение сделок полностью зависят от операционной деятельности и кредитоспособности Robinhood Europe. При возникновении проблем на платформе пользователи сталкиваются с контрагентским риском.
3. Сводное сравнение двух моделей
Исходя из проведенного анализа, четко видны фундаментальные различия обеих моделей. Модель xStocks в большей степени соответствует нативной для криптопространства и открытой философии DeFi, тогда как подход Robinhood представляет собой своего рода «короткий путь», выбранный в рамках существующих регуляторных рамок.
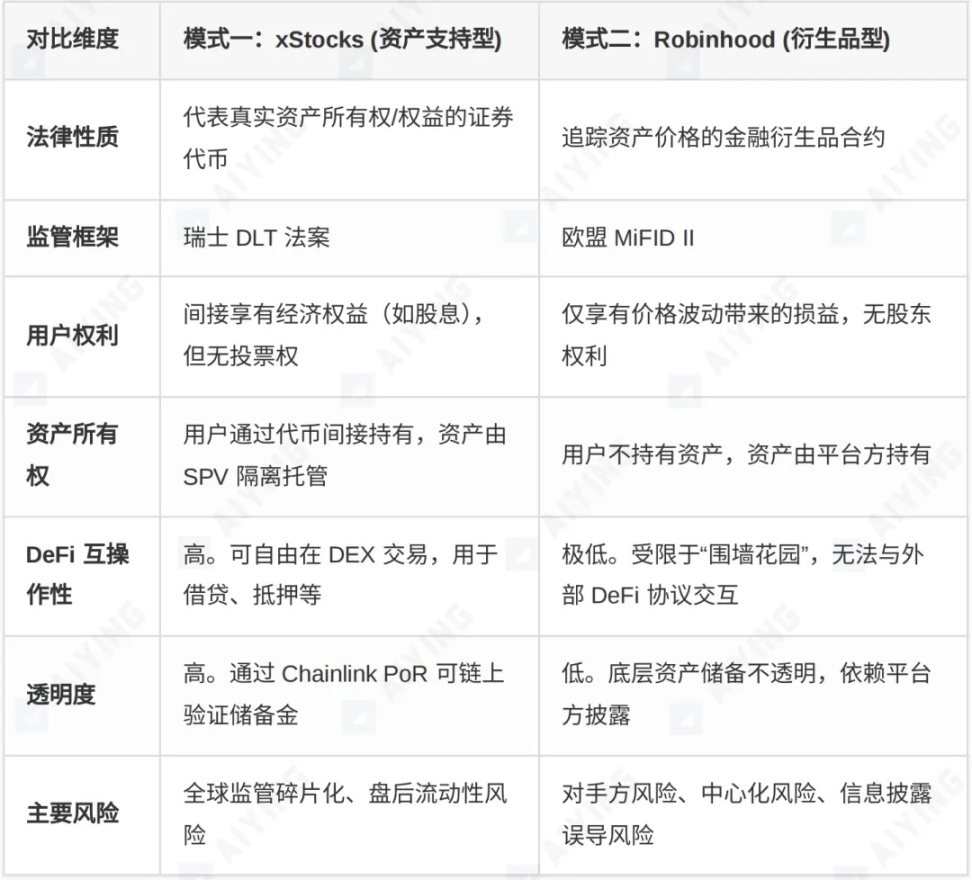
Ключевые выводы
Путь xStocks — это «выход активов в блокчейн». Компания стремится подлинно и прозрачно отразить ценность традиционных активов в мире блокчейна, embracing open finance. Путь же Robinhood — это «перенос бизнеса в блокчейн». Здесь блокчейн используется в качестве технологического инструмента для упаковки и предоставления традиционного бизнеса деривативов. По оценкам Aiying (Эйинг), это по своей сути скорее представляет собой обновление инфраструктуры CeFi (централизованных финансов) с использованием блокчейн-технологий.
II. Ключевой анализ (2): Симфония «льда и пламени» технической архитектуры —— Открытый DeFi против Закрытого сада
В рамках нормативного фундамента именно техническая архитектура становится скелетом, воплощающим видение продукта. Aiying (Эйинг) полагает, что различия xStocks и Robinhood в выборе технологий и проектировании компонентов зеркально отражают их противоположные философские установки: «открытость» против «закрытости».
1. Выбор базовой публичной блокчейн-сети: игра треугольника производительности, экосистемы и безопасности
Выбор публичной сети в качестве «почвы» для выпуска активов представляет собой стратегическое решение, напрямую затрагивающее вопросы производительности, затрат, безопасности и экосистемности.
Solana для xStocks:
Ключевым мотивом здесь выступает стремление к предельной производительности. Solana известна своим высоким показателем пропускной способности (теоретически достигающим десятков тысяч TPS), низкими комиссиями за транзакции (обычно менее 0,01 доллара США) и субсекундным временем подтверждения блоков. Для токенов акций, требующих поддержки высокочастотного трейдинга и взаимодействия в реальном времени со сложными протоколами DeFi, это абсолютно критично. Тем не менее, ряд исторических сбоев сети выявил проблемы со стабильностью, что представляет собой риск, принимаемый при выборе Solana.
Arbitrum для Robinhood:
Arbitrum выступает решением Layer 2 для масштабирования сети Ethereum, и стратегия выбора основывается на принципе «стоительства на плечах гигантов». Используя Arbitrum, Robinhood получает не только высокую производительность и снижение комиссий по сравнению с основной сетью Ethereum, но, что важнее, наследует непревзойденную безопасность Эфириума, массивное сообщество разработчиков и зрелую инфраструктуру. Кроме того, компания объявила о планах перейти на собственную сеть Layer 2, созданную на базе технологии Arbitrum и специально оптимизированную для RWA, что свидетельствует о долгосрочных амбициях.
Сравнительный анализ: речь идет не об простом вопросе «что лучше», а о проявлении различных стратегических путей. Solana представляет собой монолитную сеть, нацеленную на «единовременно высокую производительность», тогда как Arbitrum олицетворяет модульный подход с преемственностью безопасности Ethereum. Первый вариант более агрессивен, второй — более надежен.
2. Анализ ключевых технических компонентов
Помимо базовой публичной сети, ряд ключевых технических компонентов формирует ядро функциональности продуктов токенизации акций.
Архитектура смарт-контрактов:
-
xStocks (SPL Token):
Выступая стандартом токенов в Solana (SPL), смарт-контракт имеет архитектуру свободного перевода, аналогичную ERC-20 в Ethereum. Данная открытая конструкция служит технической основой для бесшовной интеграции с протоколами DeFi (например, в качестве залога на кредитной платформе Kamino).
-
Robinhood (Permissioned Token):
Как отмечалось ранее, в контракт встроен механизм ограничений на переводы. Каждая транзакция вызывает внутренний реестр whitelist для верификации, что является техническим ядром модели «закрытого сада» и фундаментальной причиной изоляции от открытых DeFi-протоколов.
Ключевая роль оракулов (Oracle) (на примере Chainlink):
-
Ценовая информация:
Ценность токенов акций должна синхронизироваться с ценами реальных активов в мире. Оракулы (например, цепочки данных Chainlink Price Feeds) выступают мостом для передачи данных, безопасно и децентрализованно подавая цены акций из множества надежных источников в смарт-контракты. Это жизненная артерия для поддержания ценового анкера, исполнения сделок и процессов клиринга.
-
Доказательство резервов (PoR):
Чрезвычайно важно для продуктов с привязкой 1:1, подобных xStocks. Благодаря Chainlink PoR смарт-контракт способен автоматически и регулярно подтверждать достаточность внетехнологических (off-chain) резервных активов, решая проблему доверия на кодовом уровне, что значительно превосходит традиционные аудиторские отчеты по оперативности и убедительности.
Межсетевая интероперабельность (на примере Chainlink CCIP):
-
Ценность:
По мере формирования многоцепочечного ландшафта способность активов переходить между сетями приобретает решающее значение. Протоколы межсетевой интероперабельности (CCIP) позволяют безопасно перемещать активы, такие как xStocks, между различными блокчейнами (например, от Solana к Ethereum). Это разрушает изолированность цепей, существенно расширяет пулы ликвидности и сферы применения активов, являясь ключевой технологической вехой в реализации мечты об «универсальном токене для любых сетей». Backed Finance уже упоминала использование Chainlink CCIP для кросс-чейн мостов в своих продуктах.
3. Подробный разбор вывода активов в блокчейн и работы SPV
Для токенов, обеспеченных активами, SPV является ключевым узлом связи между миром реальных активов и блокчейном. Процесс ее работы строго регламентирован и взаимосвязан, гарантируя безопасность активов и соблюдение нормативных требований.
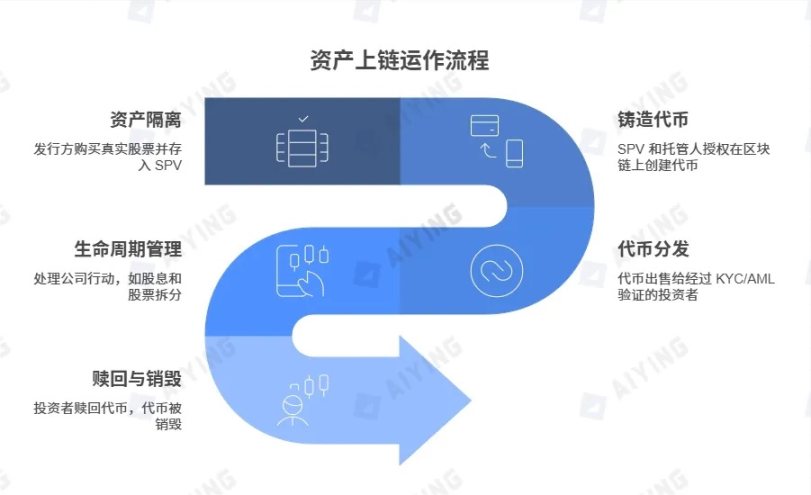
1. Изоляция активов (Asset Isolation):
Эмитент (например, Backed Finance) сначала приобретает реальные акции на регулируемых финансовых рынках (например, Нью-Йоркская фондовая биржа). Данные акции не размещаются на балансе самого эмитента, а перечисляются в независимую, регулируемую целевую компанию (SPV), где они хранятся у сторонних лицензированных кастодианов (например, банков).
2. Выпуск токенов (Token Minting):
После подтверждения получения реальных активов SPV и кастодиан направляют верифицированную команду в смарт-контракт в сети, авторизуя выпуск равного количества токенов в целевой блокчейн-сети (например, Solana) (например, внесение 100 акций TSLA приводит к созданию 100 токенов TSLAX).
3. Распределение токенов (Token Distribution):
Выпущенные токены распределяются посредством регулируемых бирж (таких как Kraken) или напрямую продаются квалифицированным инвесторам, прошедшим проверки KYC/AML.
4. Управление жизненным циклом (Lifecycle Management):
В течение всего срока обращения токенов эмитент должен осуществлять корпоративные действия через смарт-контракты и оракулы. Например, когда компания Tesla выплачивает дивиденды, SPV после их получения инициирует работу смарт-контракта для распределения среди держателей в сети эквивалентных стейблкоинов или токенов. В случае сплита акций смарт-контракт автоматически скорректирует количество токенов у всех владельцев.
5. Выкуп и сжигание (Redemption & Burning):
Когда квалифицированный инвестор желает осуществить выкуп, он направляет свои токены в блокчейне на заранее заданный адрес сжигания. Смарт-контракт после верификации уведомляет SPV. Затем SPV продает соответствующее количество реальных акций на традиционном рынке и возвращает полученные средства инвестору. Одновременно токены в блокчейне навсегда уничтожаются, что гарантирует сохранение баланса 1:1 между обращением в сети и оффчейн-резервами.
III. Ключевой анализ (3): Бизнес-модели и оценка рисков —— «Скрытые угрозы» за возможностями
За сложными системами соответствия нормам и технической архитектурой скрывается четкая бизнес-логика. Платформы токенизации акций не только создают беспрецедентную ценность для пользователей, но и открывают для себя новые каналы монетизации. Однако возможности и риски всегда нераздельны.
1. Бизнес-модели и источники доходов
Несмотря на предоставление услуг торговли токенизированными акциями, коммерческие модели разных платформ имеют различные акценты.
Источники доходов Robinhood:
-
Прямой доход:
Согласно официальной документации, Robinhood преимущественно взимает комиссию за конвертацию валюты (FX) в размере 0,1% с пользователей за пределами зоны евро. Данный сбор применяется всякий раз, когда инвестор использует евро для покупки токенов, номинированных в долларах США.
-
Потенциальный доход:
Хотя в настоящее время платформа делает ставку на «нулевую комиссию» для привлечения аудитории, её бизнес-модель обладает потенциалом масштабирования. В будущем возможно внедрение типовых механизмов монетизации, характерных для традиционного брокерского бизнеса (таких как плата за поток ордеров — PFOF, несмотря на жесткие ограничения в ЕС, премиальные подписки для трейдеров с высокой частотой сделок или доходы от базовых активов, находящихся в портфеле).
-
Развитие рынка частного капитала:
Запуская токены непубличных компаний, таких как OpenAI и SpaceX, Robinhood расширяет категорию высокоценных активов. Это не только мощная стратегия привлечения клиентов, но и потенциальный источник будущей выручки через дополнительные услуги (сбор данных, посредничество в сделках).
Источники доходов xStocks (Kraken & Backed Finance):
-
Комиссии за торговлю:
Kraken, выступая одной из ключевых торговых площадок, взимает определенный процент комиссии с покупателей и продавцов xStocks, следуя самой традиционной монетизационной модели бирж.
-
Комиссии за эмиссию / выкуп:
Выступая эмитентом, Backed Finance ориентируется в первую очередь на институциональных клиентов. Платформа может взимать плату за обслуживание за крупные операции по эмиссии и выкупу со стороны учреждений, чтобы компенсировать расходы на покупку, кастодианский сервис и управление базовыми активами.
-
Услуги B2B:
Основная бизнес-модель Backed Finance заключается в предоставлении комплексных решений для токенизации активов (Tokenization-as-a-Service) другим финансовым организациям. xStocks служит одновременно продуктом компании и демонстрацией её технологического потенциала.
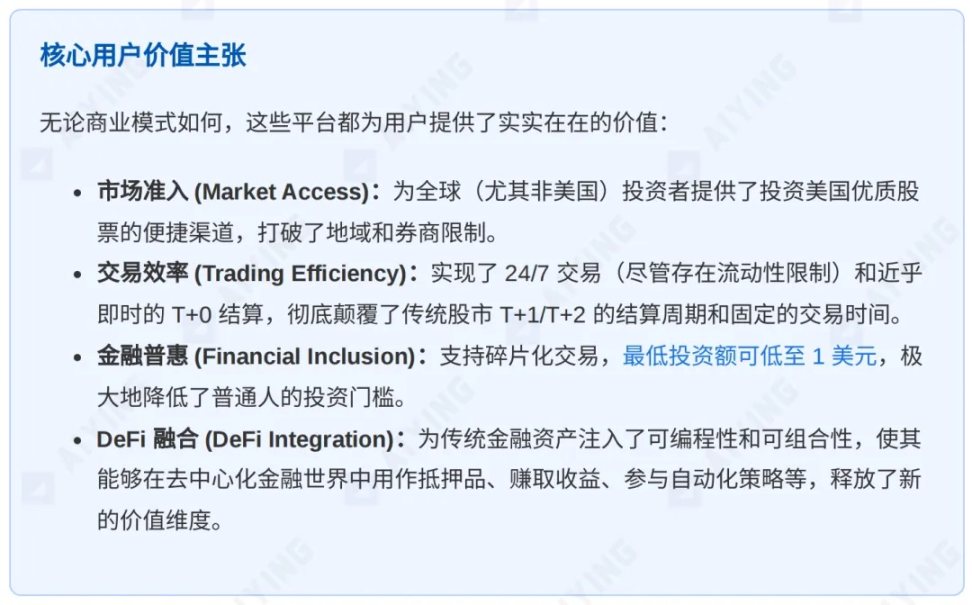
2. Комплексная матрица оценки рисков
Инвесторы, наслаждаясь удобством токенизации акций, должны отдавать себе отчет в наличии скрытых рисков различного характера.
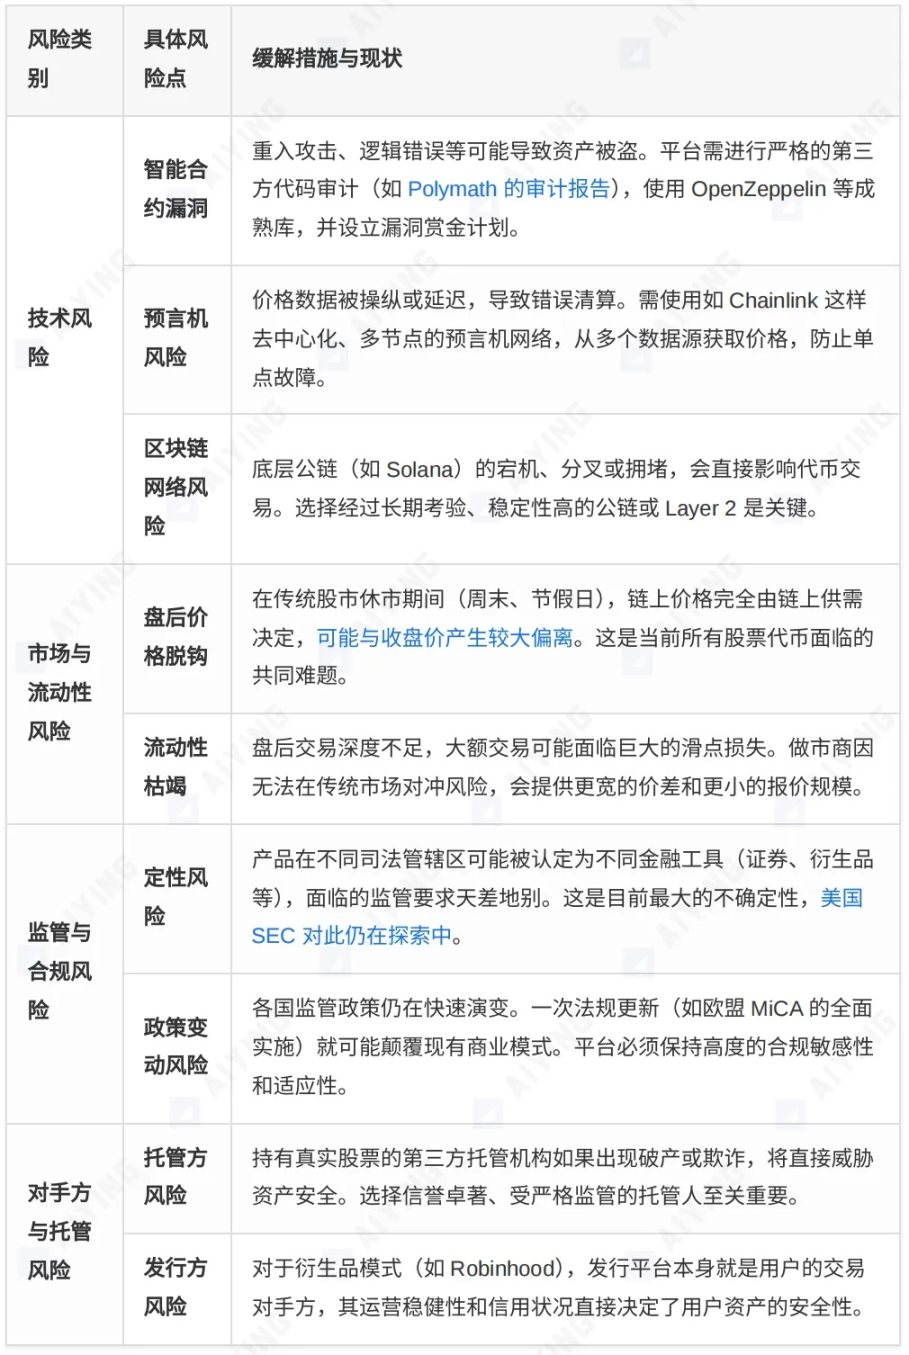
III. Ландшафт рынка и будущие перспективы: Кто будет доминировать на финансовых рынках нового поколения?
В секторе токенизации активов ведущие платформы борются за долю рынка, опираясь на различные стратегические позиции. Понимание их отличий помогает прогнозировать дальнейшее развитие отрасли.
1. Сравнительная матрица основных игроков
На арене RWA-токенизации активно конкурируют десятки проектов, которые, исходя из различных стратегических соображений, выстроили уникальный конкурентный ландшафт. Для углубленного сопоставления мы объединим ключевых участников в три основные группы.
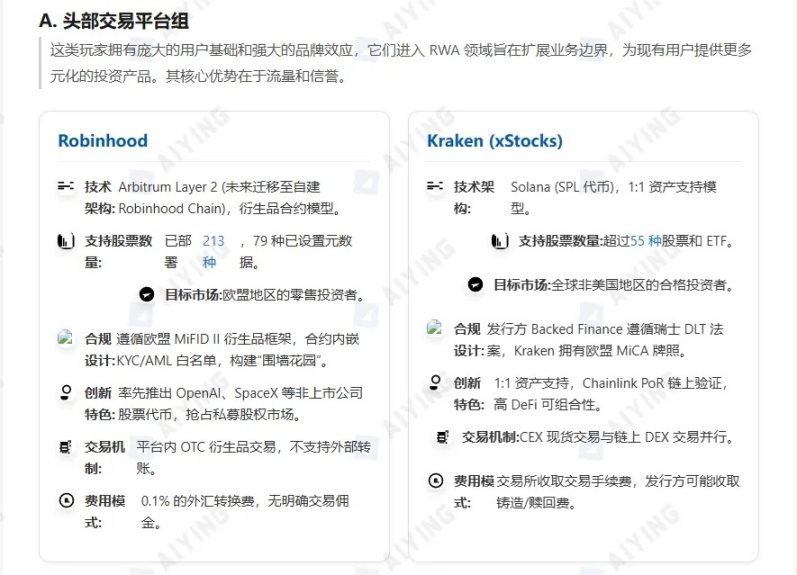
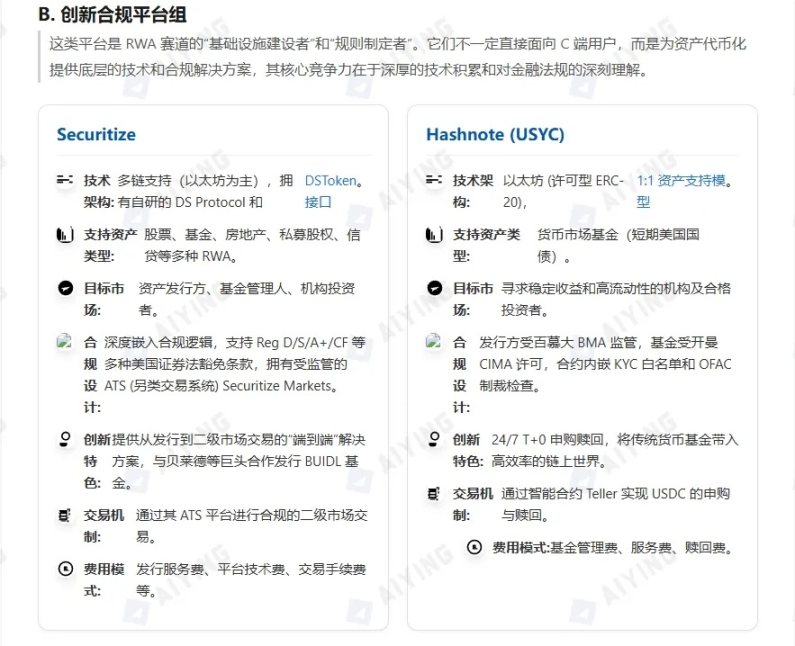
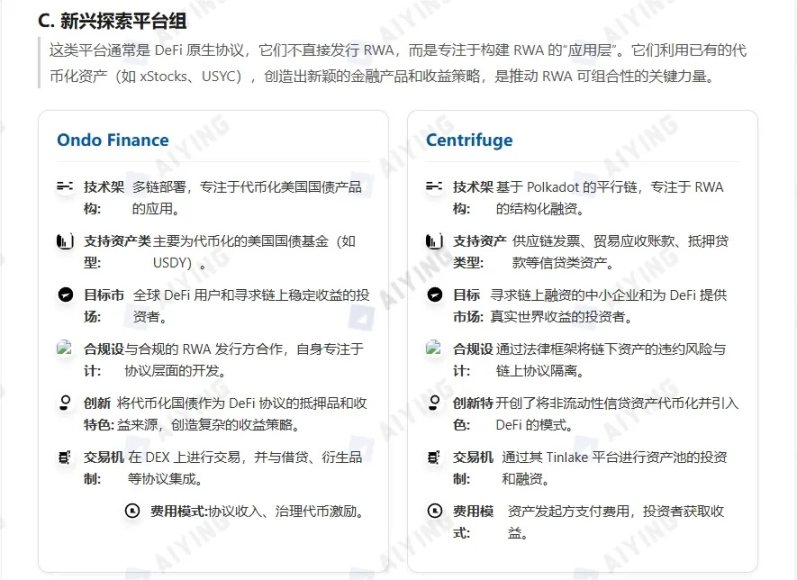
2. Рыночные тенденции и пути эволюции
Глядя в будущее, токенизация акций и весь спектр RWA-проектов демонстрируют несколько четких тенденций:
-
От изоляции к интеграции:
Ранние проекты токенизации представляли собой преимущественно изолированные эксперименты в рамках отдельных платформ. Сегодня фокус смещается на глубокую интеграцию с крупными финансовыми институтами (такими как BlackRock и Franklin Templeton) и широкой экосистемой DeFi. Токенизированные активы превращаются в мост между традиционными финансами (TradFi) и децентрализованными финансами.
-
Инновации, подстегиваемые регулированием:
Прозрачность нормативной базы выступает самым сильным катализатором развития рынка. Регламенты ЕС (MiCA), закон Швейцарии о блокчейне (DLT), а также программа «Watchers» Валютного управления Сингапура задают рынку более ясные правила, что, в свою очередь, стимулирует новые合规ные инновации. Способность соблюдать требования регуляторов превращается в ключевую конкурентную особенность платформ.
-
Приток институционального капитала и диверсификация продуктов:
Участие крупных институтов, чье присутствие усиливается благодаря таким инструментам, как фонд BUIDL от BlackRock, принесущему триллионные объемы денежного рынка в блокчейн, придаст рынку беспрецедентную ликвидность и доверие. Ассортимент продуктов расширится от простых акций и облигаций до сложных структурированных продуктов, частных инвестиций и альтернативных активов.
-
Токенизация частного капитала открывается как новое поле возможностей:
Платформы во главе с Robinhood начали исследовать токенизацию акций непубличных компаний, открывая окно в рынок венчурного капитала, традиционно доступный лишь для институциональных инвесторов и лиц с высоким состоянием. Несмотря на масштабные вызовы в области оценки, раскрытия информации и правового регулирования, это несомненно открывает новый вектор с колоссальным потенциалом.
Перспективы и выводы
Волна токенизации акций стала необратимой силой, однако дальнейший путь будет сопряжен с серьезными трудностями. Ряд ключевых вопросов определит её конечный формат:
Соперничество открытости и закрытости:
Будет ли рынок будущего определяться моделями открытого взаимодействия и композитности, подобно xStocks, или победит более безопасная, но закрытая парадигма «сада с высоким забором», представленная Robinhood? Вероятнее всего, обе модели будут сосуществовать длительное время, обслуживая разные сегменты аудитории с различными аппетитами к риску и потребностями. Нативные для крипто-пространства пользователи склонны приветствовать открытый мир DeFi, в то время как традиционные инвесторы предпочтут совершать эксперименты в привычной, строго контролируемой среде.
Гонка технологий и законодательства:
Технологии кросс-чейн взаимодействия (такие как CCIP), решения Layer 2 и системы конфиденциальных вычислений (например, ZK-proof) будут постоянно совершенствоваться для преодоления текущих технических барьеров масштабируемости, интероперабельности и защиты приватности. Параллельно с этим вопрос о том, сумеют ли глобальные правовые рамки успеть за скоростью технологических инноваций, предоставив им необходимую юридическую определенность, станет определяющим фактором скорости роста и предельного потолка развития всей индустрии.
Токенизация акций далеко выходит за рамки простого «вывода» финансовых активов в блокчейн; она фундаментально меняет парадигмы выпуска, торговли, клиринга и владения активами. Она обещает создание более эффективного, прозрачного и инклюзивного глобального финансового рынка. Хотя данный маршрут изобилует техническими, рыночными и регуляторными «подводными камнями», направление, в котором он ведет, является неизбежным. Для всех участников рынка — будь то инвесторы, разработчики или регуляторы — первоочередной задачей сегодня является активное и взвешенное принятие грядущей финансовой революции, опираясь на глубокое понимание её базовой логики и потенциальных рисков.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Aiying Compliance