


Не только BTC: разгорается борьба за криптоказны, обзор резервов 28 публичных компаний
Источник: Galaxy Research
Перевод: BitpushNews
Тенденции криптовалютных казначейств
Тренд публичных компаний на создание криптовалютных казначейств (Treasury) постепенно распространяется с биткоина на другие криптоактивы, а объемы таких инвестиций непрерывно растут.
Всего за прошлую неделю две публичные компании объявили о покупке XRP для своего казначейства, а еще одна заявила о закупке ETH в качестве резервов.
Компании, делающие ставку на биткоин-казначейства, доминировали в заголовках новостей большую часть этого года, причем лидером остается Strategy (ранее известная как MicroStrategy). VivoPower и торгующаяся на NASDAQ компания Webus объявили о планах по созданию XRP-казначейств объемом 100 млн и 300 млн долларов США соответственно, а SharpLink объявила о создании ETH-казначейства на сумму 425 млн долларов.
Вместе с ними Galaxy Research выделила 28 корпораций с криптовалютными казначействами:
20 из них специализируются на BTC, 4 — на SOL, 2 — на ETH и 2 — на XRP.
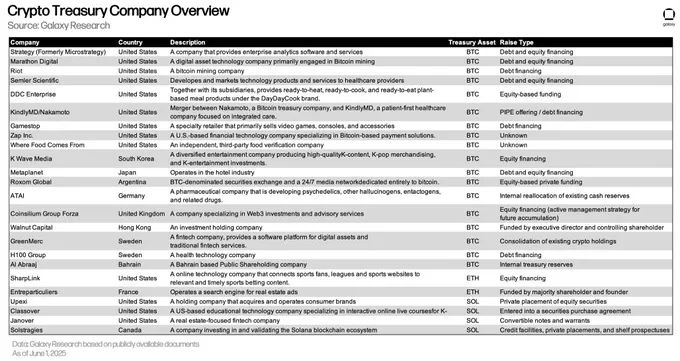
Обзор корпораций с криптовалютными казначействами
Наша позиция
Учитывая текущий импульс существующих компаний и очевидный интерес рынка к финансированию данных корпораций крупными объемами в виде диверсифицированных активов, ожидается, что тренд на создание криптовалютных казначейств сохранится.
Однако по мере того как все больше компаний начинают создавать криптовалютные казначейства, сомнения нарастают.
Главное опасение вызывает источник финансирования части покупок: заемные средства.
Некоторые компании опираются на займы, преимущественно беспроцентные и низкодоходные конвертируемые ноты, для покупки активов в казначейство.
По наступлении срока погашения инвесторы могут по собственному желанию конвертировать эти ноты в акции компании при условии их нахождения в позиции “in the money” (то есть когда цена акций компании превышает цену конвертации, делая переход в акции экономически целесообразным). Однако, если наступает срок погашения, а ноты остаются “out of the money”, потребуются дополнительные средства для покрытия задолженности — именно этот момент становится источником обеспокоенности стратегией формирования казначейств.
Кроме того, хоть об этом и говорят реже, существует риск того, что у компаний может не хватить ликвидности для выплаты процентов по долгам.
При любом развитии событий у корпораций с криптоказначействами есть четыре основных варианта действий. Они могут:
-
Продать свои криптовалютные резервы для пополнения денежной массы, что может оказывать давление на стоимость актива и затрагивать другие криптоказначейства, владеющие аналогичными активами.
-
Выпустить новые обязательства для погашения старых, тем самым фактически осуществив рефинансирование долга.
-
Провести дополнительное размещение акций для покрытия обязательств, что по своей природе схоже с нынешней практикой финансирования закупок активов за счет выпуска акций.
Если стоимость их криптовалютных резервов не способна полностью покрыть задолженности, компания попадает в дефолт.
В наихудшем сценарии путь каждой компании будет зависеть от конкретных обстоятельств и рыночной конъюнктуры на тот момент; например, рефинансирование возможно исключительно при благоприятных условиях рынка.
Альтернативой финансированию за счет долга является продажа долей, то есть выпуск акций компанией для финансирования покупки активов. Инвесторы меньше озабочены такой моделью пополнения запасов активов, поскольку в ее рамках компания не несет обязательств по дефолту и не формирует долгов для приобретения активов.
В нашем недавнем отчете об архитектуре криптолевериджа мы изучили объемы и график погашения долговых обязательств некоторых биткоин-казначейств.
Опираясь на полученные данные, полагаем, что в настоящее время нет столь острой угрозы, как принято считать на рынке, поскольку основная масса долгов приходится на период погашения с июня 2027 года по сентябрь 2028 года (см. рисунок ниже).
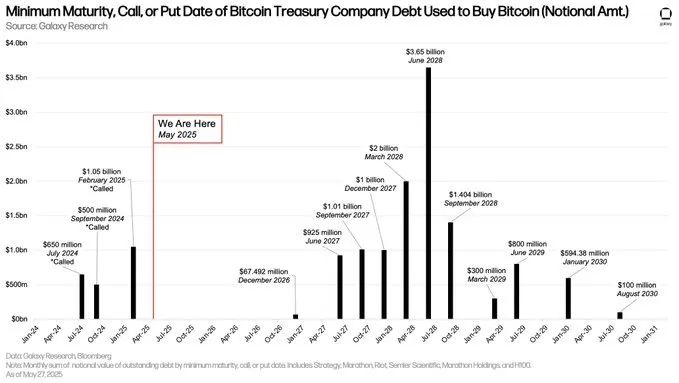
На представленном выше графике отражены долги, выпущенные биткоин-казначействами для приобретения BTC, а также указаны самые ранние даты возможного требования погашения (дата погашения/выкупа/упражнения опциона) и соответствующие номинальные суммы долга.
Учитывая историю данного сектора, тесно связанную с использованием плечевого финансирования, опасения по поводу стратегии, движимой долгом, вполне обоснованы, однако на данный момент мы считаем, что данный подход не несет существенных рисков.
Однако по мере приближения сроков погашения долгов и вовлечения в данную стратегию большего числа компаний ситуация, вероятно, изменится: возможен переход к более рискованным методам и выпуск обязательств с коротким сроком погашения.
Даже в самом неблагоприятном сценарии у этих компаний сохраняется ряд традиционных финансовых инструментов для преодоления трудностей, который вовсе не обязательно завершится продажей активов казначейства.
– Зэк Покорны (@ZackPokorny_), ончейн-аналитик Galaxy
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @galaxyhq



