Aave Umbrella официально одобрено: APY stkGHO 13% — крах идеальной фермы стейблкоинов?
Автор:@Web3Mario
Аннотация:На этой неделе экосистема AAVE утвердила ключевое предложение, долгосрочно готовившийся модуль AAVE Umbrella получил поддержку сообщества и будет реализован 5 июня 2025 года.
Таким образом, модуль AAVE Umbrella официально заменит существующий Safety Module и возьмет на себя функцию обеспечения гарантий от плохих долгов в экосистеме AAVE.
Ранее я сам очень ценил сценарий получения yield от stkGHO в рамках старого Safety Module, который позволял получать годовую доходность в 13% в стабильной валюте при контролируемом уровне риска, что действительно было привлекательным предложением.
Однако принятие этого предложения существенно изменит сложившуюся парадигму формирования yield в экосистеме AAVE, поэтому данная статья посвящена разбору конкретных последствий внедрения Aave Umbrella для обмена опытом с читателями.
В целом, запуск Aave Umbrella снижает давление на токеномику AAVE со стороны предложения и повышает эффективность использования капитала с точки зрения протокола. Однако необходимо отслеживать влияние перехода участников старых стимулирующих сценариев на работу протокола, а участникам stkGHO, вероятно, придется искать другие варианты получения yield.
Какую именно проблему решает модуль Aave Umbrella?
Прежде всего необходимо пояснить значение модуля Aave Umbrella. Как известно, AAVE — это децентрализованный кредитный протокол (Lending), основанный на механизме избыточного залога. Его главная опасность заключается в риске возникновения проблем с плохими долгами из-за несвоевременной ликвидации, когда резкие рыночные колебания приводят к резкому падению стоимости залоговых активов и их ликвидности. До появления Aave Umbrella протокол в основном снижал эти риски через Safety Module. Если говорить просто, это был пул средств, средства которого могли быть использованы для покрытия убытков протокола при возникновении плохих долгов. Разумеется, чтобы компенсировать участникам, предоставляющим капитал и принимающим на себя риск плохих долгов протокола, AAVE выделял им довольно щедрые вознаграждения.
В Safety Module поддерживалось три категории капитала: AAVE, ликвидные доли (BPT) в пуле Balancer AAVE / wstETH и GHO. Пользователи, владевшие этими тремя токенами, могли застейкать их в Safety Module, получая вознаграждения в виде выпущенных протоколом токенов AAVE. Заблокированные средства использовались для компенсации в случае появления плохих долгов у AAVE; этот процесс также известен как “slashing”. Максимальная доля slashing для первых двух активов составляла 30%, а для GHO — 99%. Помимо этого, для вывода заблокированных средств требовался 20-дневный период ожидания и 2 дня на процесс вывода; при превышении этих сроков блокировка возобновлялась.
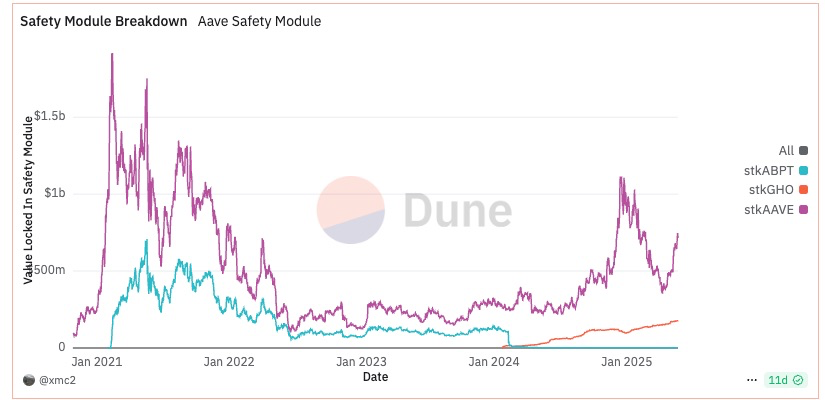
Такой дизайн механизма имел два основных преимущества: помимо снижения риска плохих долгов для протокола, способность генерировать yield создала практическую востребованность для соответствующих токенов, тем самым формируя спрос на AAVE и GHO. По состоянию на текущий момент общая сумма средств в Safety Module достигла $1,14 млрд. Из них стоимость застейканных AAVE составляет $744 млн, ABPT — $222 млн, GHO — $170 млн.
Однако данный механизм обладал двумя основными проблемами:
- высокие затраты на обслуживание;
- низкая эффективность использования капитала。
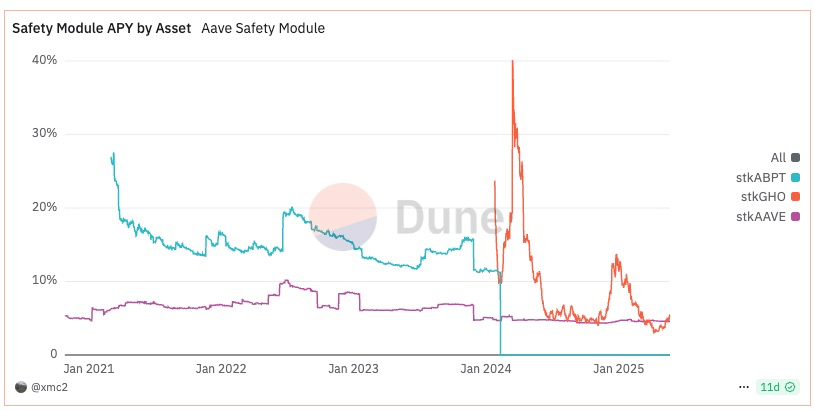
Во-первых, затраты AAVE на привлечение этого капитала были поистине впечатляющими. Согласно текущим уровням ставок, стейкинг APR для stkAAVE составляет 4,57%, для stkGHO — 5,55%, а для stkABPT — 10,18%. С учетом TVL мы можем примерно оценить годовой объем стимулирующих выплат около $66 млн, причем эти выплаты осуществляются за счет эмиссии новых токенов AAVE, что создает значительное давление на поддержание рыночной капитализации AAVE.
Во-вторых, поскольку категории капитала ограничивались только токеном AAVE и активами, связанными с GHO, учитывая, что AAVE является кредитным протоколом для блюз-чип активов, ядром проблемных долгов должны были выступать именно блюз-чип активы, такие как USDT, ETH и т.д. При возникновении плохих долгов, опираясь на текущий Safety Module, протокол был вынужден бы продавать связанные с AAVE токены или GHO для возврата активов с плохой задолженностью и покрытия недостачи, что создавало дополнительную нагрузку на ликвидность AAVE и GHO. Таким образом, можно сказать, что капитал, сформированный за счет высоких вознаграждений, демонстрирует не самую высокую эффективность в смягчении рисков плохих долгов.
Для оптимизации этих двух проблем команда AAVE предложила заменить старый Safety Module на Aave Umbrella. Проще говоря, Aave Umbrella предлагает три основных улучшения:
1. В категории капитала:вместо зависимости всех займов от токенов AAVE и GHO используется более релевантная для кредитования протокола категория aToken для привлечения средств, при этом каждый aToken обеспечивает гарантию только для соответствующего базового токена. В рамках данного обновления в первую очередь будут добавлены три новых актива:stkwaUSDC (застейканный wrapped aUSDC), stkwaUSDT и stkwaETH.
2. В распределении вознаграждений:для определения итоговой ставки доходности стейкинга для каждого актива применяется модель кривой эмиссии, где ставка зависит от трех параметров:целевой ликвидности, текущего общего объема стейкинга и параметра maxEmission. Проще говоря, кривая эмиссии представляет собой кусочную функцию из трех частей:
(1) когда объем стейкинга не достигает заранее установленной целевой ликвидности, вознаграждение в токенах AAVE на каждую единицу стоимости застейканных токенов увеличивается, но темпы роста замедляются по мере приближения к Target Liquidity, пока не достигнут значения maxEmission;
(2) когда объем стейкинга достигает Target Liquidity и попадает в пределах превышения (возможно, до 20%), вознаграждение в токенах AAVE на каждую единицу стоимости застейканных токенов начнет линейно снижаться;
(3) когда объем стейкинга превышает этот порог, размер вознаграждения за единицу остается неизменным;
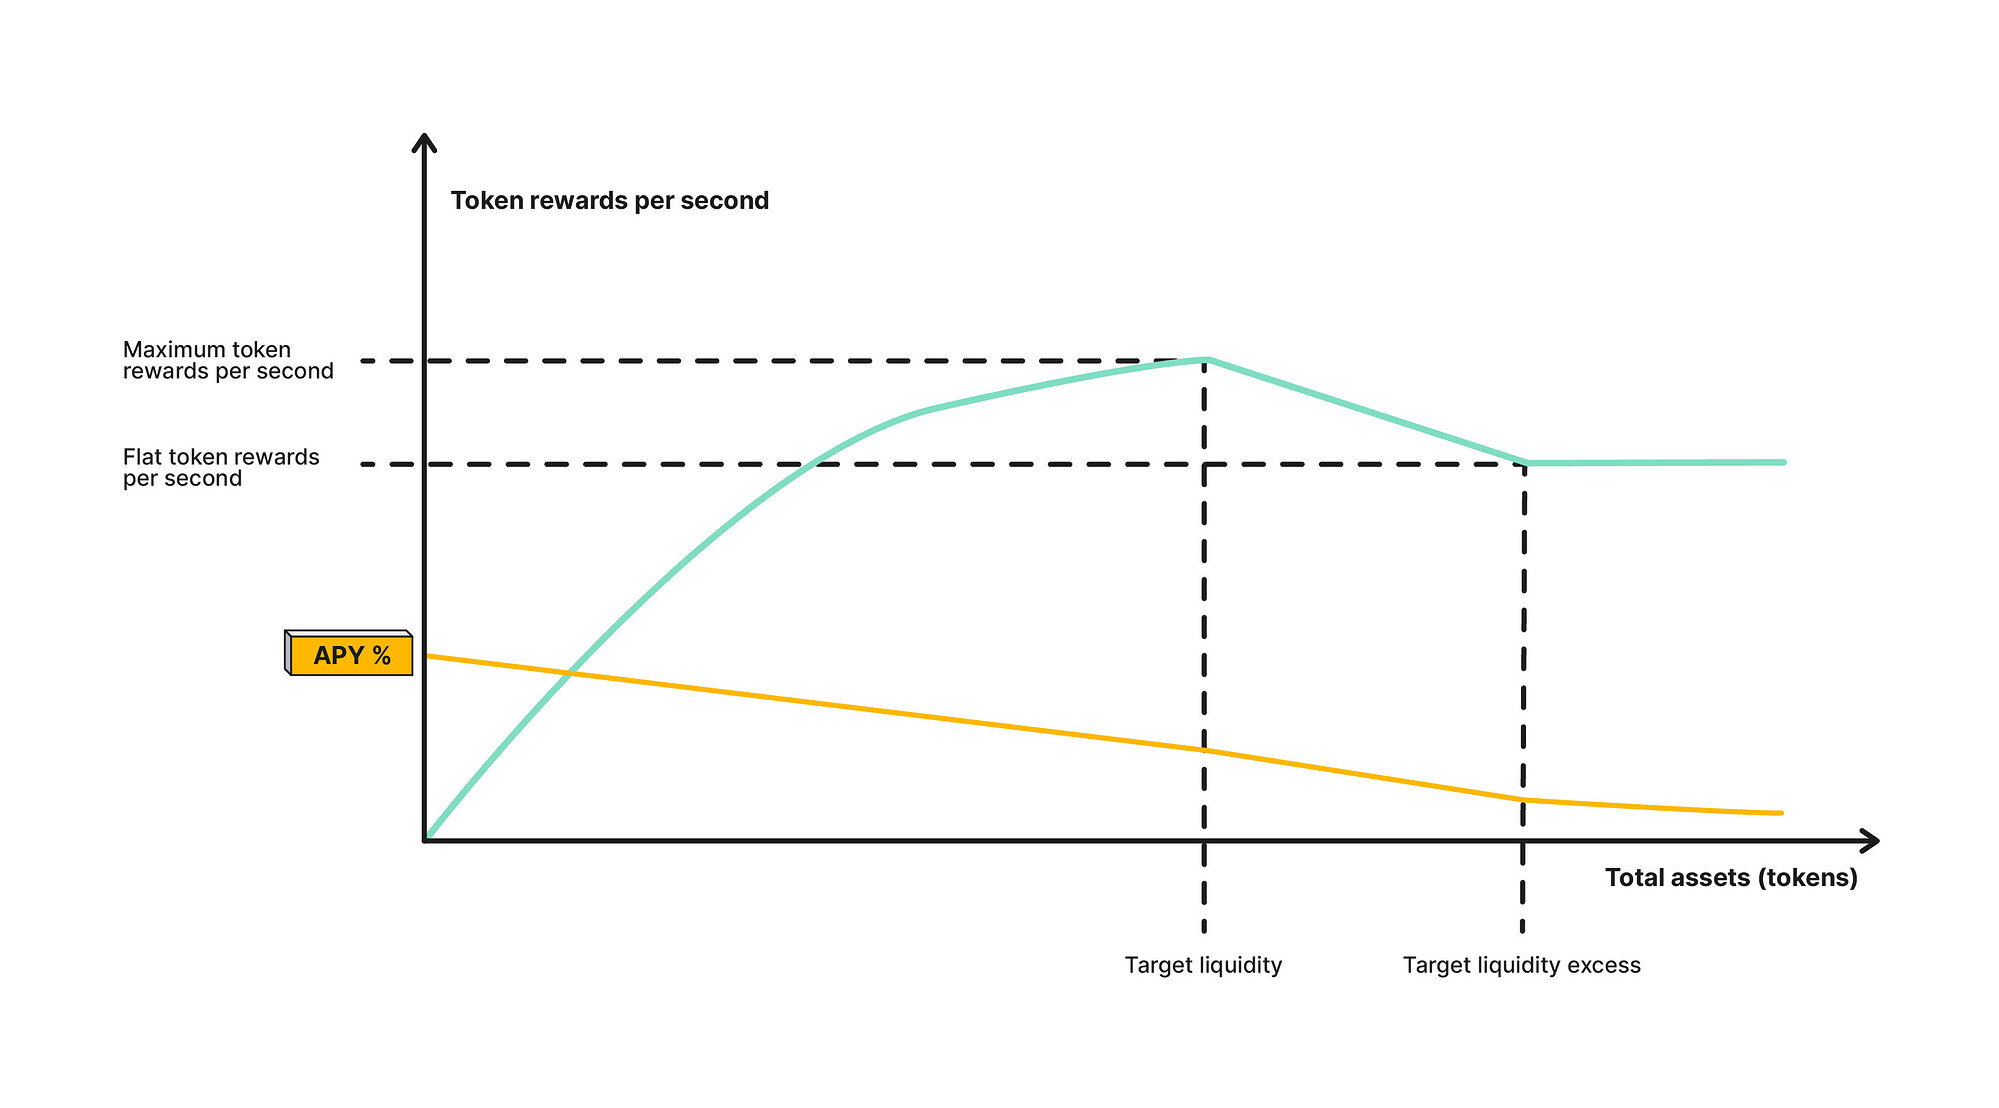
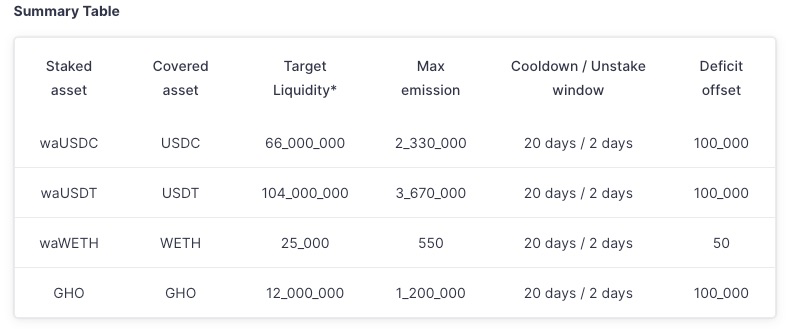
Общее изменение APY следует форме желтой линии и представляет собой кусочную функцию. Преимущество такого подхода, разумеется, прежде всего заключается в эффективности капитала:регулирование ставок позволяет держать объем средств безопасности в разумных пределах и избегать избыточных субсидий со стороны протокола. Параметры системы в ходе данного обновления приведены на графике, обращаю внимание, что единицы измерения указаны в расчетах базового токена.
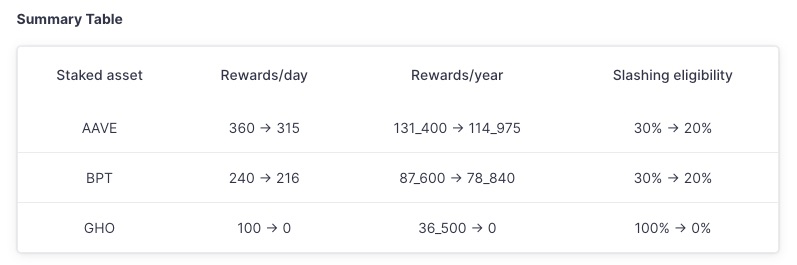
Корректировка выпуска токенов AAVE для исходных трех активов выглядит следующим образом:
3. В механизме slashing:автоматическое выполнение на уровне смарт-контрактов заменило прежнюю ручную инициацию, зависящую от управления DAO.
Первые два пункта имеют наибольшее значение для пользователей DeFi, поскольку изменились как инструмент получения дохода, так и сама доходность. Учитывая, что корректировка стимулов для AAVE и ABPT проводится постепенно, далее мы подробно разберем влияние AAVE Umbrella на примере изменения доходности stkGHO.
Снижение с 13% до 7,7%:структурная трансформация риск-доходной модели стейкеров GHO
Поскольку после данного обновления AAVE предусмотрело переходный период для корректировки вознаграждений stkAAVE и stkABPT. Изменения вознаграждений не будут радикальными, что логично продиктовано стремлением стабилизировать спрос и ликвидность на AAVE. Однако в новом модуле Umbrella доходность компенсации рисков по GHO для stkGHO резко упадет. Для начала рассчитаем показатели согласно новой процентной модели с учетом текущих предустановленных параметров:
(1) Target Liquidity:$12M
(2) maxEmissionPerYear:$1.2M
(3) Текущий общий объем стейкинга stkGHO:$170M
Если предположить, что текущие стейкеры stkGHO полностью перейдут в модуль Umbrella, процентная доходность для пользователя составит лишь 0,56%, что значительно ниже текущих 5,55%. Конечно, если учесть доход в размере 7,14%, выделенный пользователям GHO в модуле Merit, итоговая доходность может снизиться с текущих 13% до примерно 7,7%. Это предположение верно только при условии полного перехода всех стейкеров stkGHO в Umbrella, однако с учетом вероятного оттока капитала реальная доходность окажется выше указанной цифры. Подробный расчет можно провести самостоятельно по ссылке Desmos. Снижение доходности, безусловно, сопровождается снижением рисков:в будущем стейкерам stkGHO придется брать на себя только риск плохих долгов по займам в GHO.
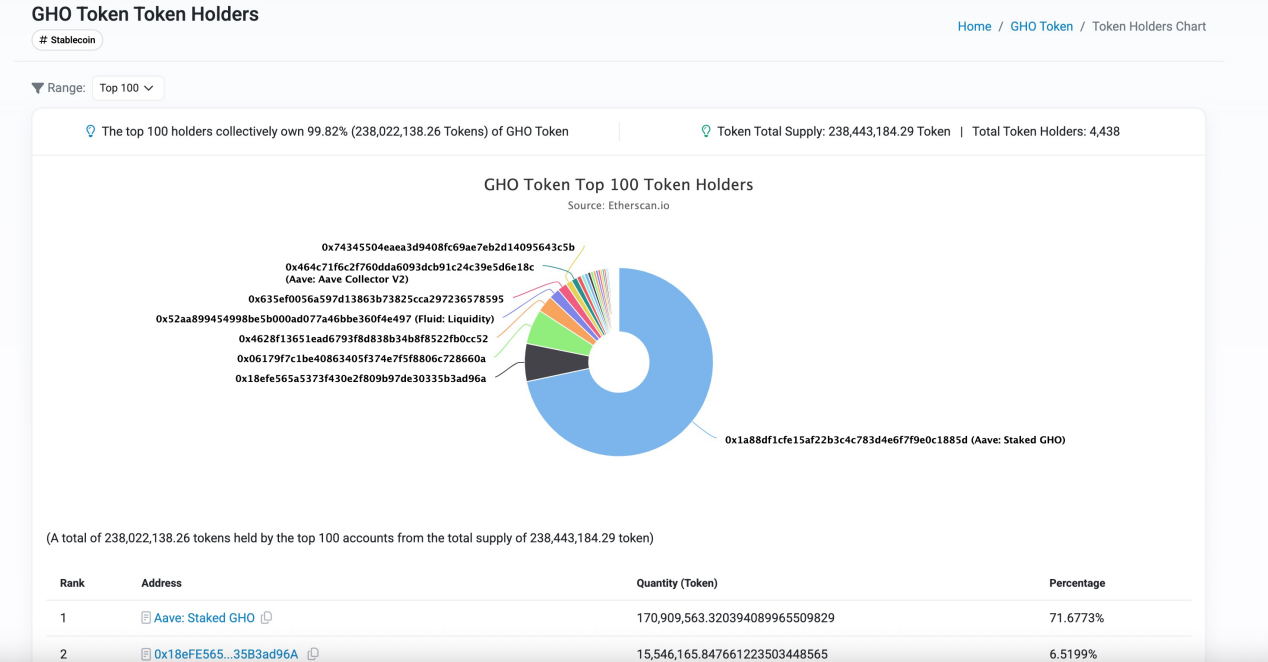
Далерь разберемся, какие последствия это повлечет. Ожидаемо, что объем эмиссии GHO значительно сократится:при текущей сумме в 238M GHO, на долю stkGHO приходится 170M, что составляет около 71% от общего объема. Это высокий уровень стейкинга, означающий, что основной спрос на GHO сейчас генерируется именно доходностью от стейкинга stkGHO в Safety Module. Значительное снижение доходности неизбежно приведет к снижению спроса на GHO до момента установления нового баланса между спросом и предложением. Однако беспокоиться о рисках панического вывода средств во время процесса не стоит, поскольку общий показатель залогового обеспечения GHO на данный момент превышает 245%, находясь в весьма здоровом состоянии.
С точки зрения протокола AAVE, это переосмысление и корректировка ранее нездоровой модели развития GHO, поскольку раньше спрос на GHO формировался преимущественно за счет субсидирования управляющими токенами, без реальной устойчивой фундаментальной потребности.
После данного обновления, возможно, команда AAVE будет больше сосредоточена на укреплении конкурентоспособности GHO через его реальные сценарии применения децентрализованного стейблкоина в качестве платежного инструмента, средства сопротивления цензуре и повышения эффективности использования капитала в кредитных протоколах. Но, признаюсь, немного грустно осознавать, что легендарный фарминг первого поколения, возможно, таким образом уйдет в историю.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @web3_mario