Интервью с главным инвестиционным директором BlackRock: биткойн в конечном итоге станет больше похож на золото, 80% из топ-50 токенов по рыночной капитализации не внушают мне уверенности
Подготовка и перевод: TechFlow
Ключевые тезисы
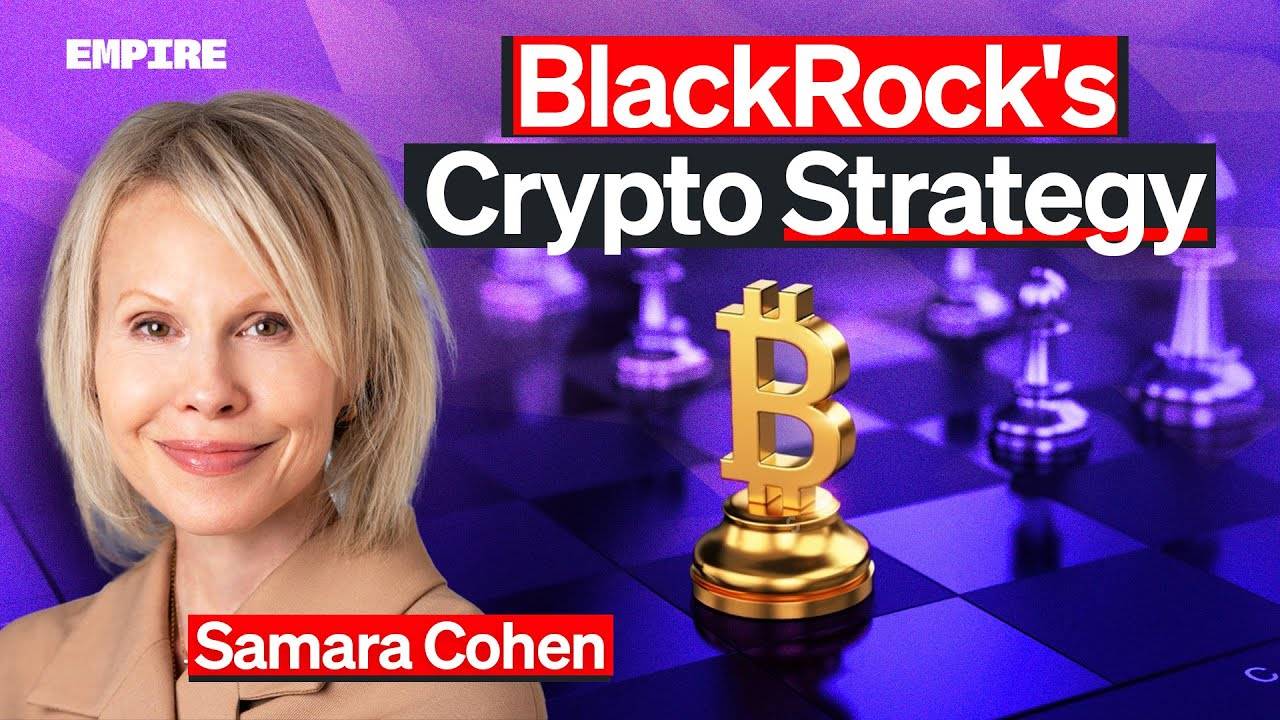
Гость: Самары Коэн, главный инвестиционный директор по ETF и индексам BlackRock
Ведущий: Джейсон
Платформа подкаста: Empire
Оригинальное название: BlackRock's Crypto Strategy In 2025 With Samara Cohen
Дата выпуска: 28 апреля 2025 года
В выпуске этого подкаста Самара Коэн обсуждает стратегию BlackRock в области криптовалют на 2025 год. Мы подробно анализируем причины успеха запуска биткоин ETP, спрос инвесторов на криптоактивы, оптимизм Самары относительно токенизации, а также другие темы, такие как вывод традиционных активов в блокчейн.
Краткое содержание ключевых идей
-
Биткоин действительно является новым классом активов. Будучи безграничным инструментом хранения стоимости, его конечное состояние будет ближе к золоту.
-
Обычно биткоин показывает более резкие взлеты, но относительно плавные падения.
-
В сфере биткоин ETP большинство покупателей — хедж-фонды.
-
В настоящее время мы уделяем особое внимание токенизированным денежным фондам и фондам казначейских облигаций, поскольку ликвидность денежных средств и залогового обеспечения на рынках капитала оставляет желать лучшего, а технологии блокчейн, очевидно, могут это исправить.
-
Для проектов L1 и L2 на крипторынке нет необходимости специально предлагать их BlackRock.
-
Я не считаю позиционирование Ethereum более сложным, чем у других альткоинов. На самом деле я думаю, что во всей криптосфере есть проблемы с данными и стандартизацией.
-
Среди топ-50 монет на CoinGecko или CoinMarketCap я не уверен в 40 из них. Мне кажется, что есть определенная непрозрачность в деятельности маркет-мейкеров, что кардинально отличается от топ-50 компаний на фондовом рынке.
-
Стабильные монеты изначально были созданы для вывода доллара США в блокчейн, затем мы начали токенизировать казначейские облигации и фонды денежного рынка. Далее, я полагаю, появится ончейн-кредитование, выводящее кредитование в блокчейн.
-
Технологические решения, направленные на решение конкретных проблем, значительно предпочтительнее простого придания ликвидности нефлюидным активам.
-
В текущую посткризисную эпоху финансовые возможности банков и государств ограничены, поэтому нам необходимо расширять рынки капитала для стимулирования экономического роста.
-
Насколько важна коллаборация между криптокомпаниями «цифровых аборигенов» и традиционными финансовыми компаниями. Нам нужно задуматься о том, какие портфели являются подходящими, как привлекать инвесторов, создавать решения и проводить маркетинг; значение бренда становится всё более важным.
Введение
Джейсон:
Всем привет, добро пожаловать обратно в Empire. Разговор сегодня меня очень вдохновил. Обычно я не читаю резюме гостя в начале эфира, но в этот раз я считаю это необходимым, потому что это одно из самых впечатляющих резюме, которое мы встречали на Empire.
Наш гость сегодня — Самары Коэн, главный инвестиционный директор по ETF и индексным стратегиям BlackRock. Она отвечает за рыночное качество и инвестиционную целостность около 78 трлн долларов индексных фондов BlackRock и ETF iShares. До перехода в BlackWork Самары была Managing Director в секторе ценных бумаг Goldman Sachs.
Кроме того, Самары была признана одной из самых влиятельных женщин по версии American Banker и четыре года подряд попадала в список самых влиятельных женщин финансовой сферы США по версии Barron's. Она также входит в советы директоров SIFMA и Фонда BlackRock. Меня поразило то, что она изучала театральный дизайн в университете.
Я хочу знать, какова ваша фактическая роль в BlackRock и как вы ее воспринимаете? Если можно, приведите цифры, например, какого размера ваша команда? Насколько точна цифра в 78 трлн долларов? Хочу услышать ваше личное отношение к вашей роли.
Самара Коэн:
Если говорить о самой важной цифре моей роли, то это количество глобальных инвесторов, выходящих на рынок через ETF iShares и индексные портфели BlackRock, уже превысило 100 миллионов. Наша цель — прибавить еще 100 миллионов инвесторов, чтобы способствовать их пенсионному накоплению и финансовой устойчивости. Чем больше людей участвуют в рынке, тем больше они получают дивидендов от глобального экономического роста. За последние 50 лет ETF и индексное инвестирование стали революционной технологией, открывшей доступ к рынку для большего числа людей.
Моя задача в BlackRock — контролировать процесс трансформации индексов в инвестиционные портфели. Половина наших активов представлена в виде индексных портфелей в других формах фондов, а половина — в ETF. Таким образом, многие ETF представляют собой упаковку индексных портфелей, хотя все чаще ETF используются и для неиндексных инвестиций.
Джейсон:
Как вы видите глобальную роль BlackRock? В чем заключается ваша основная работа?
Самара Коэн:
У меня есть взгляд «ветерана» на это. На самом деле это зависит от того, кого и как долго спрашивать. Работая в BlackRock, стоит отметить, что это была буквально моя первая работа после окончания университета.
Я думаю, вас может заинтересовать фильм о истории индексного инвестирования, выложенный несколько недель назад на YouTube, под названием «Tune Out the Noise». Интересно, что индексное инвестирование не достигло зрелости, пока не появились коммерческие микропроцессоры, ведь одновременная покупка тысяч ценных бумаг для формирования портфеля требует огромных вычислительных мощностей.
На тот момент в BlackRock еще не было ни ETF, ни индексного бизнеса. Я окончила университет с двойным дипломом по финансам и театру, и все мои стажировки летом проходили в местном театре. Я хотела понять, что могу делать с финансовым образованием, и меня привлекла эта компания, тогда называвшаяся BlackRock Financial Management. Их миссией было предоставление более совершенных технологий управления рисками для инвесторов на рынке mortgage-backed securities, чем именно занималась компания. Хотя тогда я не совсем понимала, что это означает, мне импонирует миссия помогать обычным инвесторам эффективнее управлять рисками. В итоге я выбрала эту компанию. Я была сотрудником под номером 134, а теперь нас более 20 000. Но даже сейчас я считаю, что базовая миссия помогать инвесторам управлять рисками и выходить на рынок так же актуальна для нас, как и раньше.
Отличия ETF от ETP
Джейсон:
Вы можете объяснить разницу между ETF и ETP? И как развивался бизнес BlackRock? Как нам следует воспринимать саму компанию BlackRock?
Самара Коэн:
Давайте начнем с определений. ETP — это общий термин, означающий биржевой инвестиционный продукт (Exchange Traded Product), а ETF — это его подкатегория, биржевой инвестиционный фонд (Exchange Traded Fund). Эти два термина часто путают в отрасли. Я рада, что вы задали этот вопрос, особенно потому, что я не предупреждала об этом заранее. Но мы считаем, что по мере расширения понятия ETP различение этих двух категорий становится все более полезным. Некоторые продукты могут называться ETP или даже ETC (биржевой товарный фонд, Exchange Traded Commodity), но в США эти термины не являются общепринятыми. ETC не является фондом или диверсифицированным индексным фондом / управляемым пассивно портфелем. Поэтому, хотя в отрасли эти термины часто используют как синонимы, ETF встречается чаще, а ETP представляет собой более широкую категорию.
BlackRock был основан в 1988 году. Фактически, BlackRock приобрел Barclays Global Investors (BGI) в 2009 году, и с тех пор iShares стал частью BlackRock, а компания начала фокусироваться на бизнесе ETF и индексов. На тот момент это было спорным шагом в отрасли, потому что многие не осознавали, что активное и индексное инвестирование могут сосуществовать.
Джейсон:
Как член глобального исполнительного комитета BlackRock, как вы оцениваете бизнес компании? Можете рассказать о различных направлениях деятельности BlackRock и о том, как вы смотрите на развитие всей компании? Я особенно想知道的是, по мере того как вы, возможно, начинаете涉足加密货币和比特币,这些在贝莱德的整体利润和损失中处于什么位置。
Самара Коэн:
Я работаю в глобальном исполнительном комитете BlackRock уже три года, а десять лет назад вернулась сюда после 16 лет, проведенных в Goldman Sachs. Скажу так: работа частью компании по управлению активами, особенно в BlackRock, сильно отличается от моего опыта работы на торговой площадке в Goldman Sachs. Мы очень ценим нашу миссию — помогать людям инвестировать эффективнее и достигать финансовой устойчивости. Каждые пять лет мы пересматриваем долгосрочные цели компании, публикуем соответствующие материалы и проводим масштабные внутренние коммуникации, чтобы каждый сотрудник действительно понимал наше направление. Поэтому, как вы видите, в последние годы мы внесли некоторые коррективы, определив области будущего развития, которые помогут большему числу людей достичь финансовой благополучности.
Мы знаем, что должны значительно расширить свое присутствие на рынке частных инвестиций, что объясняет несколько важных сделок, объявленных за последний год, включая сотрудничество с GIP и еще не закрытую сделку с HPS. Наша работа в сфере цифровых активов, токенизации и более широкого рассмотрения пенсионных и пенсионных портфелей призвана адаптироваться к новой макроэкономической среде.
Новые институциональные условия рынка
Джейсон:
Как вы оцениваете текущую макроэкономическую среду?
Самара Коэн:
За последний год мы узнали о рынке многое новое, это действительно уникальный рынок. Как специалист с 30-летним опытом работы на рынке, я вспоминаю множественные моменты на протяжении своей карьеры, когда складывались подобные уникальные рыночные условия. За последние пять лет таких периодов я наблюдала больше, чем за предыдущие 15 лет.
Я думаю, что за последние годы, особенно после пандемии коронавируса, неопределенность на рынках возросла.Я постоянно размышляю о том, что значит эта перемена для упругости рынка, его адаптивности и способности к быстрой переоценке при стремительно меняющейся информации. Фактически мы наблюдаем рост рынка ETF частично благодаря этому растущему запросу, ведь ETF представляют собой простой и удобный способ выхода на рынок. Например, наш текущий разговор происходит спустя несколько недель после первых объявлений о тарифах, и мы видим рекордные объемы торгов в ETF акций и облигаций. Возьму такой пример: соотношение объемов торгов ETF в американском фондовом рынке обычно коррелирует с индексом волатильности VIX. До 2 апреля это соотношение составляло порядка 27–28%, а за последние пару дней оно подскочило до 40%. Потому что если вам нужно быстро скорректировать риски, ETF предоставляет прозрачный и простой инструмент. Поэтому я считаю, что развитие ETF тесно связано с необходимостью предоставлять больший доступ и гибкость на рынках, где все меняется слишком быстро.
Активное инвестирование против пассивного
Джейсон:
Предположим, мы вошли в эпоху рынка, который можно широко описать как высоковолатильный. Сейчас ETF вроде бы занимают более 50% от общего фонда и от 13% до 20% в фондовом рынке. Принятые мнения говорят о том, что в эпохи высокой волатильности вам понадобится больше активных стратегий и управляющих, а в периоды менее волатильной экономики вы скорее склоняетесь к пассивному или индексному инвестированию.Как вы смотрите на роль ETF в периоды высокой волатильности?
Самара Коэн:
Я менеджер индексных портфелей, а мой муж — управляющий активным фондом, стремящимся к альфе. Но на самом деле управление ETF или индексными портфелями вовсе не полностью пассивно. И, пожалуй, что еще важнее, само решение инвестора использовать ETF или включить его как часть индексной стратегии в процессе инвестирования тоже абсолютно не пассивно, и я считаю этот факт крайне важным.
Возвращаясь к траектории развития BlackRock с момента收购 BGI в 2009 году, активное и индексное инвестирование — это на самом деле спектр, которым инвесторы могут пользоваться для построения портфеля и решения того, когда нужны базовые бета-блокировки портфеля, а когда нужны позиции с высокой уверенностью в отдельных бумагах. В постковидную эпоху мы наблюдали, что крупнейшие институциональные клиенты активно внедряют ETF, причем такие институты, как BlackRock, используют ETF для тактического распределения в своих инвестиционных стратегиях, особенно в сегменте облигационных ETF.
Что касается упомянутой вами статистики, я думаю, ваши оценки относительно текущей доли акций, упакованных в ETF или ETP, приблизительно верны, но в сегменте облигаций она значительно ниже. Примерно 1–2% рынка фиксированного дохода упакованы в ETP. Конечно, для тех из нас, кто пристально следит за рынком, доля биткоина составляет около 5%, находясь где-то посередине между акциями и облигациями.
Запуск биткоин ETP от BlackRock
Джейсон:
Давайте поговорим о биткоине. Еще до 2024 года мы обсуждали, стоит ли запускать биткоин-продукты. Это решение обусловлено регуляторными факторами, спросом со стороны инвесторов или структурой рынка? Вы считаете, структура рынка достаточно зрелая, обменники прозрачны, что именно подтолкнуло к этому решению?
Самара Коэн:
Все три фактора сыграли роль, но изначально все решалось инвестиционным обоснованием и запросом клиентов. Как правило,инвестиционное обоснование, клиентский спрос, готовность структуры рынка и регулирующий контекст всегда располагаются именно в таком порядке.Я надеюсь, что регулирование тоже пройдет подобный путь: сначала должна быть готова структура рынка, а потом появятся соответствующие нормы, эти факторы взаимосвязаны.
Еще один важный момент: нашим первым биткоин-продуктом на самом деле был не ETP, а частный траст, который мы запустили в 2022 году. Несмотря на то что наша команда цифровых активов появилась еще в 2020 году и мы провели большую работу над применением технологий блокчейн, настоящий контакт с биткоином начался именно с выхода этого институционального продукта в 2022 году. Для нас это стало ключевой точкой, позволившей глубже понять рабочие процессы, управление рисками и системы, создав техническую базу для последующей поддержки ETP. Как вы упоминали, мы подали заявку и запустили ETP в 2024 году, однако еще в 2022-м мы получили массу обратной связи от клиентов, которые хотели получить доступ к биткоину и были недовольны существующими альтернативами, выстраивая вокруг этого свои инвестиционные тезисы. Этот сдвиг в спросе колоссальный по сравнению с ситуацией пятилетней давности.
Что касается ETP, то даже при наличии лучшей техники и торговых возможностей вам нужна экосистема рынка, чтобы ETP мог функционировать. В случае биткоин ETP это не просто интересное упражнение по оценке структуры крипторынка, но и оценка критической интероперабельности, потому что биткоин ETP фактически служит мостом между крипторынком и рынком ETP. Хочу сказать в конце: этот процесс занял много времени. Сначала меня удивило, что люди из криптосообщества придавали такому запуску огромное значение. И ETP, и криптовалюты считаются прорывными технологиями, которые помогают людям проще выходить на рынок. Меня поразило, что первый раз, когда я купила биткоин, изучение экосистемы заняло меньше двух минут, поэтому мне пришлось четко разобраться в ценности этого предложения. Хотя упаковка ETP могла бы показаться, что ослабляет обязательство перед структурой рынка биткоина, я осознала, что реальность структуры крипторынка такова: в традиционных финансах существует множество добавленной стоимости, и именно поэтому мы видим такой спрос на ETP.
Джейсон:
Компании вроде BlackRock принимают такие решения? Я вижу обычно три пути: первый — сверху вниз, например, CEO говорит: «Мы это делаем». Второй — снизу вверх, менеджеры слышат обратную связь от клиентов и докладывают по цепочке. Третий — возможно, какой-то человек из исполнительной команды очень поддерживает идею и считает, что нам обязательно нужно быть в крипте.
Самара Коэн:
В идеале происходят все три процесса. Наш путь в крипте разворачивается на публике. В зависимости от особенностей компании, мы учимся на рынке, и наши взгляды на те или иные вопросы постоянно эволюционируют. То, что мы слышали от клиентов в 2020 и 2021 годах, радикально отличалось от ситуации несколькими годами назад: клиенты начали считать, что криптовалюта может играть важную роль в диверсификации портфеля. Стоит отметить, что я всегда помню рождение биткоина, потому что моя дочь родилась 10 октября 2008 года, всего спустя некоторое время после публикации биткоин-_whitepaper_.
Хотя этот класс активов довольно молод, при оценке его роли в стратегиях аллокации нам нужен интерес «сверху вниз» на уровне рынка, а по мере поступления обратной связи от клиентов растет и интерес «снизу вверх». Кроме того, внутри компании нужны сторонники просвещения и вовлечения, которые готовы проявить терпение. Я считаю нашего руководителя по цифровым активам Робби (Robbie) эталоном в этой сфере, он делает потрясающую работу.
Причины успеха запуска IBIT
Джейсон:
Почему запуск IBIT оказался таким успешным? Это один из самых успешных случаев в истории ETP.
Самара Коэн:
Я многое поняла о практической ценности упаковки ETP и её роли как моста между крипто- и традиционными финансами. В 2024 году мы увидели огромный спрос со стороны криптосообщества именно на упаковку в ETP. В целом сейчас около половины держателей IBIT — это self-directed инвесторы, а другая половина — розничные и советнические инвесторы.
(Примечание TechFlow: IBIT расшифровывается как The iShares Bitcoin Trust ETF, предлагающий инвестиционный формат, аналогичный прямому владению биткоином. )
Джейсон:
То есть 50% — это self-directed инвесторы, например, у меня есть счет в TD Ameritrade или Charles Schwab, я просто кликаю «купить» в приложении.
Самара Коэн:
Именно, 50%. А остальные 50% примерно распределяются между советническими и институциональными клиентами. Среди self-directed инвесторов данные показывают, что три четверти никогда ранее не владела iShares. Это означает, что они раньше не покупали ETF от iShares. Хотя у нас много продуктов, поскольку iShares является лидером в этом сегменте, можно сказать, что для этих людей открытие брокерского счета и покупка первого ETP произошло именно потому, что они хотели хранить биткоин в формате ETP, вероятно, из-за необходимости институционального уровня custodia и прозрачности торговли. И, возможно, они не хотели постоянно переводить средства туда-сюда в криптоэкосистеме, так как это создает неудобства.
Джейсон:
Да, вероятно, здесь есть мышление «too big to fail» (слишком велик, чтобы рухнуть). Многие друзья, которые пришли в отрасль рано, всегда советовали мне хранить биткоин самостоятельно. Позже Coinbase вырос, начал предоставлять custody услуги для институтов, и люди начали думать: если даже Coinbase рухнет, нам будет хуже, поэтому они переходили на него. Теперь продукты вроде IBIT — следующее поколение, ведь если рухнет BlackRock, это будет literally too big to fail. Я пытаюсь понять психологию тех, кто идет на это.
Перевести биткоин в IBIT проще. Инвесторы, особенно те, кто управляет общими рисками, хотят делать все в рамках одной платформы, вместо того чтобы переключаться между двумя экосистемами, что усложняет обработку. Если вы держатель iShares, важно понимать, что BlackRock не является вашей контрагентской стороной. Вы акционер фонда, у которого своя структура корпоративного управления. Custody для нас обеспечивает Coinbase, мы раскрываем все части экосистемы, но мы тщательно выбираем партнеров, чтобы предоставить биткоин для инвесторов IBIT.
Спрос инвесторов на биткоин
Джейсон:
BlackRock рекомендует выделять 1–2% портфеля на биткоин для инвесторов, заинтересованных в его покупке. На каком основании даются такие рекомендации? Это определенно вызовет большой резонанс. Каковы причины такого решения?
Самара Коэн:
Во-первых, мы рекомендуем инвесторам, желающим владеть биткоином, рассматривать выделение 1–2% на этот актив оправданным только в контексте всего их портфеля.
Вспомним历程 2020 года, когда мы пытались сделать две вещи. Первое, мы просвещали существующих инвесторов iShares по теме биткоина. Второе, мы поняли, что одновременно educируем существующих биткоин-инвесторов о работе ETP и самой упаковке. Поэтому мы хотели сделать оба шага параллельно. Изначально наш фокус был на базовом просвещении по биткоину.
Мы обсуждали, что такое биткоин, как работают ETP, как получить доступ к биткоину. Затем мы шире затронули потенциал биткоина как уникального диверсификационного инструмента, особенно в текущих макроэкономических условиях. Мы рассмотрели прошлые стрессовые события на рынках, такие как пандемия, кризис региональных банков и другие, сравнивая表现 биткоина с другими рисковыми активами. Мы исследовали его диверсификационный потенциал, и эта история продолжит развиваться по мере поступления новых данных, включая самые свежие геополитические рыночные потрясения.
После изучения возможной роли биткоина как диверсификатора мы подошли к вопросу аллокации, но с биткоином, как и с золотом, это действительно сложно. Анализ становится запутанным, когда ценность актива зависит от степени его adoption.
Мы считаем, что ключевой момент, который могут понять внешние инвесторы и который разделен внутри нашей компании, — это consideration общей толерантности к риску портфеля. Наша позиция такова: учитывая высокую концентрацию в «MAG 7» в широких американских акциях, инвесторы уже несут определенные концентрации и живут с ними. Поэтому мы можем выстроить такую логику: если я готов принять дополнительный риск на биткоин, сравнимый с риском в акциях MAG 7, эта мысль понятна, и она подводит нас к рекомендации выделить 1–2%. Если превышать 2%, дополнительный вклад в общую волатильность портфеля вырастает экспоненциально. Вот такая конструкция, которая, по нашему мнению, помогает построить правильную перспективу.
Торговля биткоином во время распродаж рынка
Джейсон:
Торговля биткоином всегда привлекала внимание. Мы записываем эфир сейчас в середине апреля, за последние недели рынок сильно дрожал, очевидно,市场对如何交易比特币仍然不太明确。
Я помню один день, когда Nasdaq резко упал, золото сильно выросло, а биткоин оставался стабильным. Мы обсуждали это пару недель назад. Мое впечатление от Санти (Santi): инвесторы не уверены, должен ли биткоин торговаться как Nasdaq или как золото. Я видел, как Matt Hogan, CIO Bitwise, написал в Twitter, что биткоин торгуется иначе, чем эти два, биткоин — это просто биткоин, новый класс активов. Мне интересно ваше мнение.
Самара Коэн:
Биткоин действительно является новым классом активов. Будучи безграничным инструментом хранения стоимости, его конечное состояние будет ближе к золоту.Но в процессе adoption это трудно уловить. Ты упоминал или кто-то из Roundup заметил, что на 50% биткоин ведет себя как Nasdaq, на 50% как золото. Я думаю, мы именно это и наблюдаем.
Это критически важный момент, когда ценовое поведение биткоина тестируется в условиях рыночной турбулентности, вызванной трансграничной напряженностью и сложностями в цепочках поставок. Теоретически, это должно быть «сценой» для биткоина. Однако фактические результаты disappointingly low, без демонстрации той уникальной диверсификации, которую мы видели под другим рыночным давлением. Напротив, в этом конкретном событии correlation биткоина с акциями на самом деле увеличилась.
Есть еще дополнительные наблюдения. Мы уже касались этого, мне очень интересно послушать твою точку зрения. Во-первых, если смотреть на динамику биткоина и IBIT, видно определенное рассогласование. IBIT на самом деле не испытал таких массовых offflows, как сам биткоин, что может указывать: движение цен за последние недели двигали преимущественно розница и спекулянты, в то время как многие институциональные позиции были закрыты во второй половине марта. Конечно, IBIT не позволяет применять leverage, как BTC, поэтому мы сейчас видим влияние разных аудиторий инвесторов, где в IBIT дольше остаются long-term участники.
Еще один интересный момент — волатильность самого биткоина. Падения биткоина не отличаются сильной дисперсией, его волатильность сохраняет positive skew.
Волатильность эволюционирует.Биткоин обычно показывает более резкие взлеты, но относительно плавные падения.Это, как правило, хорошо. Кстати, именно такая характеристика волатильности делает опционы на IBIT столь важными для экосистемы, ведь профиль волатильности традиционно очень выгоден для маркет-мейкеров опционов.
Кто покупает биткоин ETP?
Джейсон:
Мы только что говорили о разных типах покупателей: 50% — self-directed, остальные 50% покупают через советников. Среди институционалов тоже есть отдельные категории.Но есть новая группа покупателей, «неэмоциональных». К ним относятся маркет-мейкеры или хедж-фонды, которые, возможно, не являются маркет-мейкерами, но хотят получать небольшие прибыли за счет объемных сделок. Что думаешь об этих новых игроках на рынке?
Самара Коэн:
Я не слышала конкретного выступления на эту тему, но, безусловно, думаю, что среди институциональных клиентов последняя группа — neither self-directed, nor advisory-driven — это чисто институциональный блок. Да, мы видим в некоторых документах, что sovereign wealth funds, pension funds и endowments покупают биткоин, но в этой сфере большинство покупателей — все же хедж-фонды. Во многих случаях покупки выглядят именно так.
Я думаю, что «неэмоциональные покупатели», о которых говорил Дэвид, можно охарактеризовать как инвесторов или трейдеров, которые покупают «виджет» (widget buyer) — то есть специфические финансовые инструменты в поисках relative value across asset classes. Важный механизм их входа в биткоин — futures basis trade, я считаю это значимым измерением на каждом рынке.
Успешен ли запуск ETH ETP?
Джейсон:
Успех ETH явно не такой яркий. В чем причина?
Самара Коэн:
Я привыкла к разочарованиям криптосообщества по поводу ETH, но считаю использование IBIT как бенчмарка некорректным.
Очевидно, инвестиционная рамка для биткоина предельно ясна: его роль как store of value. А вот оценочная рамка для Ethereum или иных токенов куда сложнее. Я замечаю, что в сообществе инвесторов, несмотря на позитивный настрой относительно utility блокчейна Ethereum, нет четкого понимания, как конвертировать это в реальную ценность накопления токена. Это один аспект. Другой — инвесторы опасаются exposure к крупным тех. компаниям и видят определенную корреляцию между конфигурацией Ethereum и этими акциями.
Джейсон:
Как ты считаешь, какая главная проблема у Ethereum сейчас? Если биткоин — цифровое золото, то каково позиционирование Ethereum? Оно слишком запутано?
Самара Коэн:
Я не считаю позиционирование Ethereum более сложным, чем у других альткоинов. На самом деле,я думаю, что во всей криптосфере есть проблемы с данными и стандартизацией.Как оценивать разные токены и приложения, понимать источники и потоки накопления ценности, получать каналы аналитики — это очень комплексно. Не считаю это простым маркетинговым вопросом.
Спрос инвесторов на криптовалюту
Джейсон:
Как вы смотрите на другие криптопродукты? Значит, вы не можете раскрывать грядущие релизы, но что, по вашему, еще нужно рынку?
Самара Коэн:
Вспоминая историю биткоин ETP, главное — четко определить инвестиционный логик. Сейчас инвестиционные обоснования множества альткоинов размыты. Один из вызовов крипто-сектора в том, какие приложения выйдут победителями? Какие проблемы будут решены и как?В настоящее время мы уделяем особое внимание токенизированным денежным фондам и фондам казначейских облигаций, поскольку ликвидность денежных средств и залогового обеспечения на рынках капитала оставляет желать лучшего, а технологии блокчейн, очевидно, могут это исправить.По мере созревания этих технологий мы увидим, какие протоколы, приложения или компании успешно решат реальные проблемы, что выведет их инвестиционный логик на чистовую линию. Но я думаю,мы все еще на ранней стадии применения технологий, пока нельзя точно сказать, кто станет финальным победителем или проигравшим,а инвестиции требуют четкого видения в этом.
Это напоминает вопрос по индексам, который ты поднял. Если ты оптимистичен насчет технологического применения, но не знаешь, как выбрать победителей и неудачников, в этом суть индексного инвестирования. Оно позволяет инвесторам получить доступ ко всему рынку или конкретному сегменту, определяемому алгоритмами, которые мы называем методологией индекса. Поэтому хочу спросить тебя: как применить эту технологию организации рынка в криптосфере? Ведь для этого требуются надежные данные и стандарты.
Джейсон:
Я согласен, данные и стандарты — ключ. Сейчас отрасль фокусируется на неверных метриках. В Block Works мы считаем, что industry смотрит не туда. Поэтому корень вопроса именно в данных и стандартах. Если посмотреть на топ-100, 50 или 500 компаний фондового рынка, я могу не знать деталей их бизнеса, но это реальные компании: доход, cash flow, income statement, governance.
Самара Коэн:
Те аспекты, которые ты назвал, отлично ложатся в основу методологии индекса.Если учитывать governance, команду, cash flow и прочее, я не уверена, сколько токенов соответствуют этим критериям.
Джейсон:
Я думаю, нам нужно смотреть на то, что, если углубиться в лидерские сессии Block Works, мы постоянно об этом думаем, потому что одна из core-проблем отрасли:среди топ-50 монет на CoinGecko или CoinMarketCap я не уверен в 40 из них. Мне кажется, что есть определенная непрозрачность в деятельности маркет-мейкеров.Это кардинально отличается от топ-50 компаний на фондовом рынке: я могу видеть их income statements, governance, знаю команду, чего в криптопространстве пока нет.
Самара Коэн:
Точно, это фундамент для индексного инвестирования, потому что оно состоит из двух шагов. Первый: как построить алгоритм и создать методологию индекса, описывающую рынок или его сегменты. Второй, и сложный: как трансформировать этот алгоритм в реально инвестируемый портфель в реальном мире, минимизируя friction trades и rebalancing.
Джейсон:
Да, это индекс, в который я бы инвестировал. Например, топ-50 протоколов, генерирующих реальный revenue. Но это можно обсудить позже.
Почему BlackRock оптимистична насчет токенизации
Джейсон:
Мы потратили около 15–30 млрд долларов на acquisition разных компаний. Крипта явно важное направление для вас, как и private markets. Расскажи, как ты смотришь на рост частного рынка и почему это так интересно? Как здесь вписываются данные и стандарты?
Самара Коэн:
На масштабе данные и стандарты критически важны. Сейчас наша миссия — расширить рынки капитала, чтобы поддерживать большее число людей, желающих сберегать и инвестировать, а также больше компаний, а не только публичные эмитенты, собирающие капитал на интересные проекты (будь то AI или инфраструктура). Мы в моменте, когда расширение рынков капитала принесет больше экономического роста.
Как его расширять? Практически начинается с данных и стандартов. Индексация считается фундаментом, она станет базой для крипты и private markets. Даже перед индексным инвестированием нам нужно понять, как выглядит performance. Какой у тебя benchmark? Как узнать, опережаешь ли ты рынок или отстаешь? Нужно определить рынок.
Основываясь на этой миссии, нам нужен больший рынок для поддержки большего числа инвесторов. Мы ищем следующие 100 миллионов инвесторов. У нас есть digital asset strategy, и мы действительно усилили focus на private рынках, включая acquisition Global Infrastructure Partners (GIP) и HPS (private credit manager), хотя сделка с HPS еще не закрыта.
Наконец, состоявшаяся acquisition Preqin очень важна, потому что Preqin — data и analytics company. Я думаю, наша прозрачность и вера в данные и стандарты очевидны. Такая траектория M&A принесет прозрачность, scale и, в конечном итоге, новые возможности для более широкого рынка.
Джейсон:
Я видел заголовок CNBC: мировая крупнейшая资产管理公司如何利用近 280 亿美元的收购来重塑自己。我不确定这个数字是否完全准确。我们称 280 亿美元的收购是为了推动私募资产的发展。那么你们会在加密领域做同样的事情吗?
Самара Коэн:
Не совсем уверена. Думаю, мы все еще в начале journey в цифровых активах. Как я говорила, мы оптимистичны насчет потенциала токенизации улучшать рынки капитала и заставлять их работать лучше. Поэтому мы пристально следим за большей токенизацией на рынке и тем, как строить bridges с инвесторами. Будь то via ETP bringing more crypto into TradFi, или токенизированные фонды денежного рынка, о которых мы говорили: крупнейшие потребители и инвесторы таких фондов — крипто-native institutions, желающие получить более сложные treasury management capabilities. Поэтому мы будем продолжать инвестировать в capability building these bridges.
По вопросу крипты, или crypto — широкий термин. Если я скажу «digital capital markets», людям нужно инвестировать в рынки капитала. Меня это интересует. При каком tipping point больше инвестиций перейдет on-chain вместо off-chain?
Джейсон:
В Block Works мы basically рассматриваем это как создание нового финансового рынка. У тебя есть все эти старые legacy базы данных с активами, а мы просто переносим активы в новую, возможно, более efficient базу.
Самара Коэн:
Мне нравится эта метафора. Я считаю, нужно сфокусироваться на процессе transition. Потому что если мы сядем и набросаем на доске vision глобального рынка капитала, он определенно будет гораздо более токенизирован, чем сейчас. Но у нас гигантская функциональная legacy-рыночная база. Как перейти от точки A к точке B — то, над чем нам нужно подумать, я сама много размышляю, как сделать эти рынки максимально интероперабельными.
Как реализовать onboarding активов в блокчейн
Джейсон:
Один из самых интересных progress за последние месяцы — ваша коллаборация с IBIT, перевод биткоина из crypto track в TradFi track. Мы еще не говорили про BUIDL, что предполагает движение от TradFi к crypto track. Ethena seems to be one of major holders of BUIDL.
Я думаю, в этом году будет major trend, хотя он пока не fully public, но уже начался behind the scenes.Стабильные монеты изначально были созданы для вывода доллара США в блокчейн, затем мы начали токенизировать казначейские облигации и фонды денежного рынка. Далее, я полагаю, появится ончейн-кредитование, выводящее кредитование в блокчейн.
Прежде чем углубляться в токенизацию, хочу задать вопрос о новых продуктах. С институциональной точки зрения, насколько много криптоактивов сейчас инвестируемы? Например, биткоин и Ethereum?
Самара Коэн:
Я не глубоко погружена в положение other coins в институциональной экосистеме. Но исходя из диалогов с нашими институциональными клиентами, прямо сейчас их основной фокус — биткоин, особенно в текущих условиях. Ethereum все еще secondary.
Речь идет об институционалах, которые обычно находятся в портфелях 60/40 fixed income, они ищут новые yield и диверсификационные sources. Они хотят сразу два инструмента, поэтому они заходят в private рынки и биткоин, особенно сейчас, плюс у них есть ряд других системных alpha-generating strategies.
Джейсон:
С точки зрения valuation, как думаешь, мы будем использовать existing corporate valuation methods? На сегодняшних рынках мы смотрим на одни метрики: EPS, P/E, income statement. Будем ли apply это к крипто-активам? Или думаешь, мы создадим new key metrics для крипто?
Самара Коэн:
Зависит от того, на что смотреть.我觉得可以轻松地将损益表应用于区块链,但以太坊可能不适用。它可能更像是一种商品,而不是公司。像 Uniswap 这样的应用程序,可能更容易应用损益表,因为它有收入和支出等。
我认为这很合理。你我之间有过很多关于数字资产政策和监管路径的讨论。我认为现在一个复杂但令人兴奋的事情是,许多现有的监管并没有考虑到区块链技术的潜力。它并没有真正考虑到 24/7 交易或原子结算、实时可转让性等所有这些特性。因此,我确实认为将会有一套新的标准和指标,成为加密资产真正持久采用的一部分。
Jason:
你如何看待代币化?
在 2018 年和 2019 年期间,有很多关于“我们将代币化整个世界”的讨论,许多公司开始行动。最初的提议是,我们将通过代币化使非流动资产变得更具流动性。我们将所有房地产放在区块链上,但最终并没有发生什么,因为非流动资产并没有因此变得流动。现在的新阶段是,我们实际上是将相对流动的资产转移到链上,并且对此有很大的需求。
Samara Cohen:
你对这个问题的回答很好。首先,它可以使证券交易、衍生品交易和抵押品管理的基础设施变得更加高效、可靠和透明。因此,我认为寻找解决现实问题的技术应用,比单纯将非流动资产变为流动资产要好得多。
我喜欢这一点,正如你所说,大家都认为我们可以为更多的资产创建市场。这个情况在 ETF 上也常常发生。我无法告诉你有多少次我被某个新兴市场国家的证券交易所接触,他们需要做大量工作来使当地市场更具投资价值,创造透明度和数据,但他们似乎有一种神话,认为只要上市 ETF 就能解决他们的市场现代化问题。但事实并非如此。市场需要某些标准来建立投资者信心,以便买卖双方能够聚集在一起。我认为代币化资产也是如此。毫无疑问,如果我们观察资本市场生态系统的各个部分,代币化将改善这些部分,并为最终投资者释放价值。
贝莱德的加密货币十年愿景
Jason:
你怎么看贝莱德在数字资产领域的十年规划?
Samara Cohen:
我们最近对这个愿景进行了详细阐述,我们发表了一篇名为《资本市场的力量》的论文,每年还会发布董事长信,公开我们的观点。我们相信资本市场,顺便说一下在我们的论文和思考中,我们采用了最广泛的定义,即资本市场是资本的消费者和供应者之间的交汇点。
对于资本的供应者来说,他们是那些暂时不需要使用资金的储蓄者,希望通过投资获得回报,比如公司股份或债券利息。而资本的消费者则是那些希望立即使用资金进行投资以促进增长的公司和政府。
在当前的后危机时代,银行和政府的资金支持能力受限,因此我们需要扩展资本市场来推动经济增长。代币化可以在这方面发挥重要作用,尤其是在流动性和抵押品生态系统上,这些都是市场运转的关键。
Jason:
你认为我们什么时候能看到代币化股票的出现?
Samara Cohen:
我不确定。你觉得呢?我认为一些大型加密公司的 IPO 将是一个值得关注的时刻。
Jason:
那会很有意思。我预测加密平台如 Coinbase 和传统经纪公司如 TD Ameritrade、Schwab,以及金融科技经纪公司如 Robinhood 和 public.com 将开始交融。如果传统经纪公司不创新,可能会被淘汰,而 Coinbase 等平台可能会开始提供股票交易,Robinhood 也会推出强大的加密产品。这将是首次交汇。
Samara Cohen:
我们需要看到链上投资者对更广泛投资机会的需求。这将推动股票、债券等资产的代币化。
Jason:
过去几年,金融行业的人常说要构建许可区块链,比如摩根大通的 Quorum。现在,许多人,包括贝莱德,都在公共区块链上进行开发。你们如何看待公共区块链与私有区块链之间的区别?
Samara Cohen:
我认为未来的发展可能主要集中在许可区块链上,因为这有助于满足监管要求,并且可以更好地控制信息。我觉得我们的想法受到金融危机后交易场所激增的影响。虽然增加多边交易平台是个好主意,但过多的平台导致了系统的复杂性和碎片化,这并不理想。
因此,利用公共区块链的透明性来避免这些问题,我认为这是一个重要的转变。这不仅对我个人如此,对我们的战略思考也是如此。如何在公共区块链上有效构建机构级金融应用仍然面临许多挑战,但我对此持乐观态度。
Jason:
对于那些正在构建 L1 和 L2 并尝试向贝莱德推销的团队,你有什么建议?
Samara Cohen:
我认为没有必要专门向贝莱德推销。我们在保持联系和自我学习方面做得很好。因此,与其考虑如何推销,不如关注市场上亟待解决的重大问题。对我来说,24/7 交易及其未来是一个重要议题。这是一个引人入胜的话题,我一直在关注。
24/7 交易会成为现实。在公共市场上,我们已经看到它的趋势,尤其是在股票市场。部分原因是加密市场的“FOMO”,许多投资者已经习惯于随时随地访问加密市场。此外,还有其他原因。关于 24/7 市场的优点有很多不同的看法。在我看来,重启已停止交易的市场非常困难。当市场具有持续的流动性时,它的韧性是有意义的。然而某些时段风险较高。因此,如何创建 24/7 市场,同时确保透明度、韧性和保护措施以保护投资者,是需要解决的重大问题。这是区块链技术需要解决的现实挑战。
投机是否推动了采用?
Jason:
你对去年 Meme 的流行有什么看法?这会不会影响 Solana 在机构投资者中的品牌形象?
Samara Cohen:
我没有特别的看法。不过,我觉得市场中的游戏化现象很有趣。任何能吸引投资者参与市场的东西,从长远来看都有可能是有益的。但关键在于要有合适的保护措施和教育,以及我们如何看待可投资的长期组合。
对我来说,这很吸引我。最初我认为重点是把更多储蓄者转变为投资者。但后来我意识到,可能有一个中间阶段,人们先成为交易者,让他们对市场感到舒适并愿意参与。
Jason:
GameStop 事件就是一个例子,对吧?很多人因此留在了市场中。
Samara Cohen:
确实是个有趣的案例。Meme 可能在吸引长期投资者进入加密领域方面有一定作用。但我认为,透明度和教育,以及整个加密行业的责任感非常重要,这样才能让这一过程持续发展,而不是止步于此。
Jason:
我之前没想到这一点。这些投机性的东西几乎成了一种引导工具,让人们最终成为投资者。
Samara Cohen:
我的孩子们就是一个例子。我儿子觉得 ETF 没什么意思,不值得投资。作为家长,我最初想,“好吧,等他长大点再说。”但现在我希望他能体验市场,不过是在有保护措施的框架内进行。
最后的思考
Jason:
未来可能即将发生一场巨大的财富转移。预计大约有 50 到 70 万亿美元的财富将从老一代转移到年轻一代。如果你看一些调查,你会发现大约 90% 的 15 到 20 岁的年轻人对传统金融系统感到失望。你怎么看待这一巨大的财富转移,尤其是年轻人对金融系统的不满?
Samara Cohen:
还有一个统计数据表明,这 90% 中大约有三分之二可能是女性,这也意味着投资者和市场参与者的结构将发生重大变化。我们知道这一代人在投资方面是数字原住民,通常通过同龄人和社交媒体获取投资建议。那么,我们该如何为此做好准备,帮助他们取得成功呢?我认为这是一个很好的例子,说明在这个关键时刻,数字原住民的加密公司与传统金融公司之间的合作是多么重要。我们需要思考什么是合适的投资组合,如何吸引投资者,如何创造解决方案,以及如何进行市场推广,品牌的意义越来越重要。
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow