


Детальный разбор фонда BlackRock BUIDL: как он повлияет на ландшафт RWA?
Автор: DePINone Labs
Резюме
Фонд цифровой ликвидности для институциональных инвесторов в долларах США (BlackRock USD Institutional Digital Liquidity Fund), имеющий тикер BUIDL, стал первым токенизированным фондом, выпущенным крупнейшей в мире компанией по управлению активами BlackRock на публичной блокчейн-сети в марте 2024 года.
Этот фонд сотрудничает с платформой токенизации реальных активов (RWA) Securitize и призван объединить стабильную доходность традиционных финансов (TradFi) с эффективностью и доступностью технологий блокчейна, предложив квалифицированным инвесторам новую инвестиционную парадигму.
В данном отчете проводится всесторонний и глубокий анализ фонда BUIDL, охватывающий его механизм функционирования, бизнес-логику, рабочие процессы и технологический путь.
-
Суть продукта: По своей сути BUIDL представляет собой регулируемый традиционный фонд денежного рынка (MMF), базовыми активами которого являются высоколиквидные и низкоопасные кэш-средства, казначейские векселя США и соглашения о обратной выкупательной сделке (репо). Его инновационность заключается в токенизации долей фонда в виде токенов BUIDL, обращающихся в публичных блокчейн-сетях, что позволяет перевести учет права собственности, переводы и распределение дохода в ончейн-среде.
-
Механизм работы и экосистема: Успешное функционирование BUIDL опирается на тщательно выстроенную экосистему, сочетающую преимущества TradFi и Crypto. BlackRock выступает в роли управляющего активами, отвечая за инвестиционную стратегию; Securitize выполняет роль ключевого технологического и комплаенс-партнера, предоставляя услуги токенизации, регистрации владельцев и контроля доступа инвесторов; Bank of New York Mellon (BNY Mellon) действует как фундамент традиционных финансов, выступая кастодианом активов фонда и администратором. Данная структура «железного треугольника» обеспечивает надежность работы фонда в части комплаенса, безопасности и масштабируемости.
-
Рабочий процесс: Инвестиционный процесс отражает ключевую концепцию «разрешительного финансирования» (permissioned finance). Инвесторы должны обладать статусом «квалифицированного покупателя» согласно законам о ценных бумагах США и пройти проверку KYC/AML через платформу Securitize, после чего их адреса кошельков заносятся в белый список смарт-контракта. Процесс покупки (минтинга) и выкупа (сжигания) токенов связывает оффчейн-циклы движения фиатных средств с ончейн-операциями токенами. Ключевой инновацией здесь выступает канал мгновенного выкупа через USDC от Circle, который решает фундаментальное противоречие между циклами расчетов традиционных финансов и потребностью криптосообщества в круглосуточной мгновенной ликвидности.
-
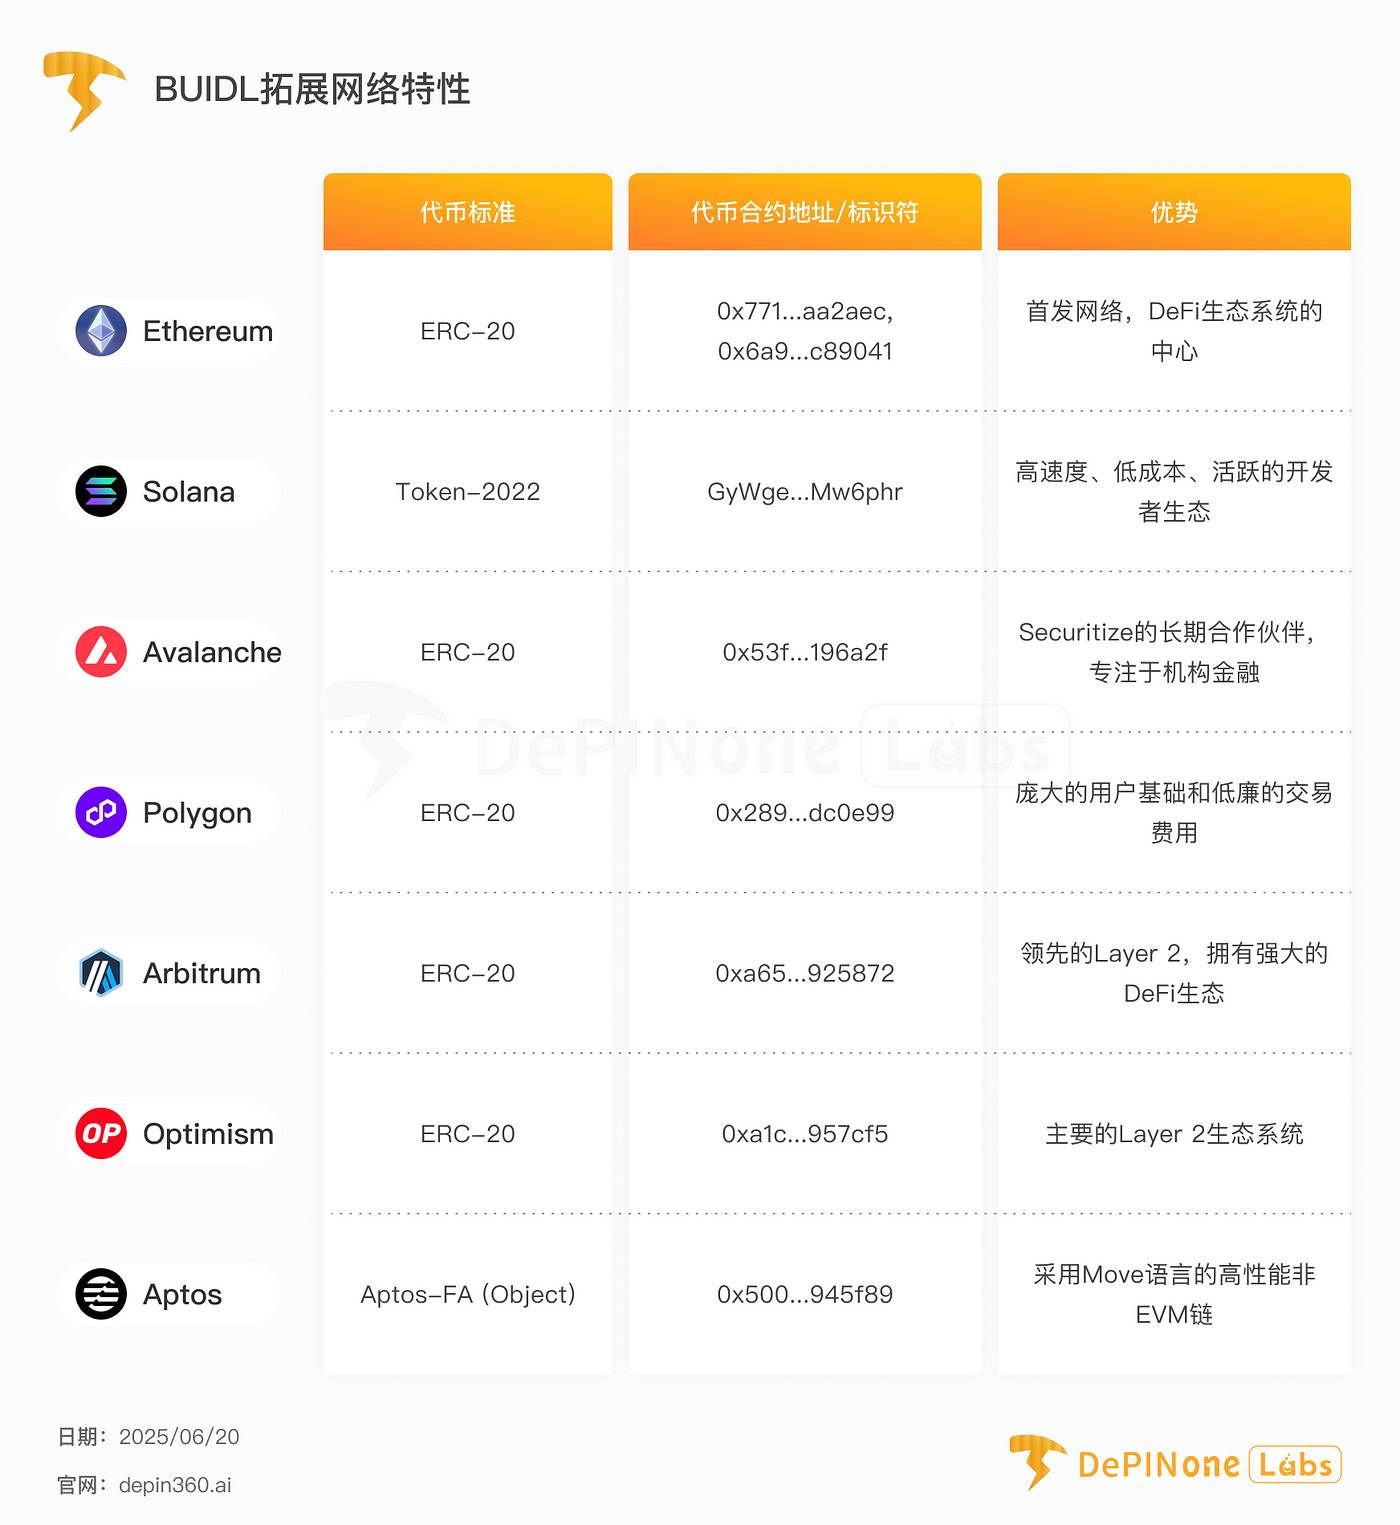
Технологическая архитектура: BUIDL изначально был выпущен в сети Ethereum в качестве кастомизированного токена стандарта ERC-20, его главной технической особенностью является встроенный механизм контроля перевода токенов только внутри белого списка. Для расширения присутствия фонд быстро добавил поддержку таких основных блокчейн-сетей, как Solana, Avalanche и Polygon, реализовав межсетевую совместимость через протокол Wormhole. Данная стратегия мультичейнового развертывания направлена на максимизацию доступности и полезности актива в различных экосистемах.
-
Влияние на рынок и стратегическое значение: Запуск BUIDL стал не только важным шагом в стратегии цифровых активов BlackRock, но и послужил мощным катализатором и подтверждением жизнеспособности всего сегмента токенизации RWA. Быстро обогнав ранних конкурентов, фонд стал крупнейшим в мире токенизированным фондом казначейских облигаций. Рост его активов под управлением (AUM) в значительной степени обусловлен корпоративным спросом со стороны криптогенных протоколов, таких как Ondo Finance и Ethena, которые интегрировали BUIDL в качестве резервов и залогового обеспечения. Это свидетельствует о том, что успех BUIDL продиктован не классическими инвесторами, а его точным удовлетворением острой потребности DeFi-экосистемы в комплаенс-совместимых, стабильных и приносящих доход ончейн-долларовых активах, тем самым закрепляя за ним статус фундамента институционального DeFi.
BUIDL — это не просто финансовый продукт, а стратегический отраслевой стандарт. Он предлагает воспроизводимый комплаенс-шаблон для вывода традиционных финансовых активов в блокчейн и открывает новый сегмент «разрешительного DeFi», существующий параллельно открытому DeFi.
В данном отчете подробно рассматриваются указанные выше аспекты, обеспечивая глубокое понимание деталей функционирования фонда BUIDL и его влияния.
Специальное заявление: Все материалы DePINone Labs предназначены исключительно для информационных и образовательных целей и не являются инвестиционными рекомендациями.
Отчет подготовлен компанией DePINone Labs. При использовании материалов просим обращаться за разрешением.
1. Деконструкция BUIDL: новая парадигма управления активами
Данная глава旨在明确BUIDL的根本性质... (translate: Цель данного раздела — четко определить фундаментальную природу BUIDL, классифицировав его как регулируемый финансовый инструмент, выводящий активы в блокчейн, а не как криптогенный актив. Мы разъясним права инвесторов, фактически принадлежащие им, а также механизмы формирования и доставки доходности.)
1.1 Миссия фонда: регулируемый фонд денежного рынка в блокчейне
Фонд цифровой ликвидности для институциональных инвесторов в долларах США («BUIDL») является первым токенизированным фондом BlackRock, выпущенным на публичной блокчейн-сети. Его базовая структура представляет собой фонд денежного рынка (Money Market Fund, MMF). Это позиционирование критически важно, так как именно оно определяет инвестиционную стратегию, профиль риска и регуляторные рамки фонда.
С точки зрения регулирования фонд выпускает доли в соответствии с правилом Rule 506(c) Закона о ценных бумагах 1933 года и разделом Section 3(c) Закона об инвестиционных компаниях 1940 года. Это означает, что круг инвесторов строго ограничен «квалифицированными покупателями» (Qualified Purchasers), а не розничными частными лицами. Такой дизайн «комплаенс прежде всего» является фундаментом, позволяющим привлекать и обслуживать институциональных клиентов.
Основная цель фонда заключается в «получении текущего дохода при сохранении ликвидности и стабильности капитала» (to seek current income as is consistent with liquidity and stability of principal). Это стандартная цель традиционного MMF, однако революционность BUIDL заключается в том, что носителем достижения этой цели выступают технологии блокчейна.
1.2 Инвестиционная стратегия: получение стабильной доходности через традиционные инструменты
Для достижения поставленных целей фонд BUIDL инвестирует 100% своих активов в портфель, состоящий из кэш-средств, казначейских векселей США (U.S. Treasury bills) и соглашений о обратной выкупательной сделке (repurchase agreements). Это общепризнанные инструменты низкого риска и высокой ликвидности на традиционном финансовом рынке, являющиеся стандартом для институциональных MMF.
Инвестируя в эти качественные краткосрочные долговые инструменты, фонд стремится предложить инвесторам низко рисковый способ получения доходности в долларах США, по сути доводя такие надежные активы, как казначейские векселя, до ончейн-инвесторов в форме токенов. Как следует из проспекта эмиссии аналогичных фондов BlackRock, несмотря на наличие общих рыночных рисков, таких как процентный риск, первостепенной задачей является сохранение капитала.
1.3 Токен BUIDL: цифровая凭证 (расписка) доли фонда
Токен BUIDL не является независимой криптовалютой, он представляет собой цифровое воплощение доли фонда. Каждой доле фонда соответствует один токен BUIDL. Следовательно,持有 токена BUIDL означает владение соответствующей долей собственности в фонде.
Фонд致力于将每个BUIDL代币的价值稳定在1.00,这与传统MMF每股1.00的净资产值(Net Asset Value, NAV)目标相一致。这种价值稳定并非通过复杂的算法或抵押机制实现,而是完全依赖于其背后由传统管理的、足额的底层资产的支撑。
С правовой точки зрения эмитентом фонда является общество с ограниченной ответственностью, зарегистрированное на Британских Виргинских Островах (BVI), что является распространенной структурой для международных оффшорных фондов.
1.4 Механизм доходности: ежедневный начислений, ежемесячное распределение в ончейн
Механизм генерации дохода BUIDL является ключевым проявлением его ончейн-характера. Фонд ежедневно получает проценты от своих базовых активов, реализуя принцип «ежедневного накопления дивидендов» (daily accrued dividends).
Однако способ распределения дохода специально выстроен иначе. Накопленные дивиденды выплачиваются не фиатными деньгами и не体现在 повышении цены каждого токена BUIDL. Вместо этого они распределяются напрямую на кошельки инвесторов в виде новых токенов BUIDL ежемесячно.
Это архитектурное решение имеет глубокие стратегические последствия. Распределяя доход путем «ребейзинга» (re-basing) или выпуска дополнительных токенов, каждый токен BUIDL сохраняет свою номинальную цену на стабильном уровне $1.00. Актив с постоянной ценой является идеальным залоговым обеспечением и инструментом сохранения стоимости для протоколов DeFi. Если бы доход распределялся через рост цены самого актива, стоимость BUIDL постоянно колебалась бы, что значительно увеличило бы риски ликвидации при использовании в качестве залога и усложнило интеграцию.
Таким образом, данный механизм распределения дохода представляет собой продуманный шаг от BlackRock и Securitize по превращению BUIDL в стабильный, компонуемый «LEGO-блок» для экосистемы DeFi.
По своей сути BUIDL — это традиционный финансовый продукт, упакованный в технологии Web3, чья стабильность и доходность полностью зависят от традиционной оффчейн-управленческой экспертизы BlackRock, в то время как блокчейн и токены обеспечивают беспрецедентно эффективный механизм доставки ценности.
2. Стратегические приоритеты: видение ончейн-финансов от BlackRock
В данной главе рассматриваются коммерческие мотивы и партнерские отношения, стоящие за созданием BUIDL, ответы на вопрос, почему BlackRock сделал этот шаг, и анализируются связи, поддерживающие его работу.
Публичная цель запуска BUIDL компанией BlackRock — разработка решений, решающих «реальные проблемы клиентов».
По сравнению с традиционными фондами денежного рынка BUIDL предоставляет существенные преимущества благодаря технологиям блокчейна: мгновенные и прозрачные расчеты, способность совершать переводы Peer-to-Peer (P2P) круглосуточно (24/7/365) и более широкий доступ к продуктам в блокчейн-сети. Эти характеристики решают давние проблемы традиционных финансовых рынков, связанные с рабочим временем, эффективностью расчетов и контрагентским риском.
На более глубоком уровне BUIDL является следующим этапом грандиозной стратегии цифровизации компании. Высшие руководители, включая главного исполнительного директора Ларри Финка (Larry Fink), неоднократно заявляли, что «будущее ценных бумаг — за токенизацией». BUIDL служит первой крупной практической реализацией этого стратегического видения, направленной на повышение ликвидности, прозрачности и общей эффективности рынков капитала через токенизацию.
2.1 Симбиотическое партнерство BlackRock и Securitize
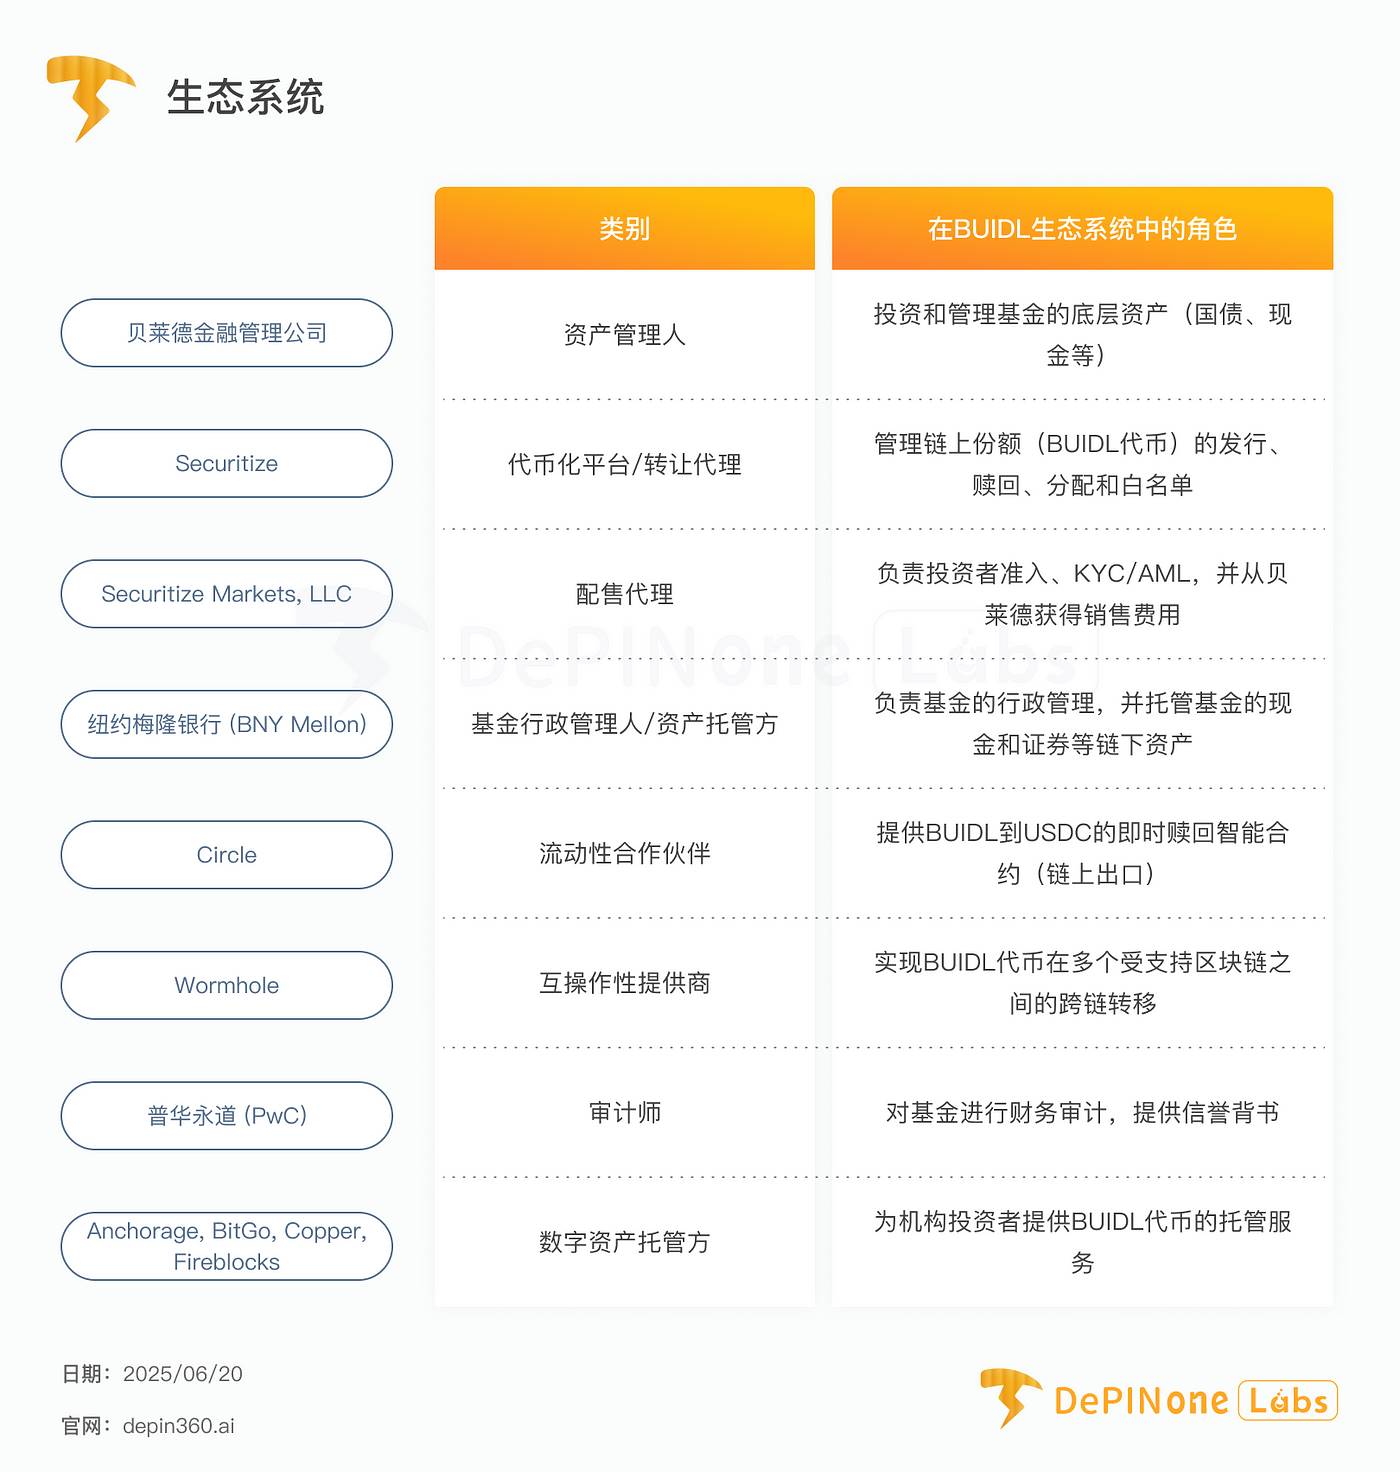
Сотрудничество BlackRock и Securitize стало ключом к успеху BUIDL, представляя собой глубоко интегрированную симбиотическую связь, а не простые отношения «поставщик-заказчик».
В данной экосистеме Securitize выполняет роль центрального технологического и сервисного узла, отвечая за:
-
Платформа токенизации и регистратор (Transfer Agent): Securitize занимается оцифровкой долей фонда, управляет выпуском, выкупом и распределением дивидендов ончейн-токенов, а также фиксирует изменения права собственности.
-
Агент размещения (Placement Agent): Его дочерняя компания Securitize Markets, LLC выступает агентом размещения фонда, отвечающим за продвижение и продажу фонда квалифицированным инвесторам.
-
Комплаенс-шлюз: Securitize контролирует критически важный процесс допуска инвесторов, включая проверки KYC/AML, и поддерживает ончейн-белый список одобренных адресов кошельков.
В бизнес-модели Securitize Markets получает вознаграждение от BlackRock за свои услуги агента размещения. Это вознаграждение включает единовременный авансовый платеж и регулярные ежеквартальные платежи, которые обычно представляют собой определенный процент от чистой стоимости привлеченных активов. Такая модель создает у Securitize финансовые стимулы для непрерывного роста активов под управлением фонда.
Более того, BlackRock совершил стратегическую инвестицию в Securitize, а руководитель глобального направления стратегических партнерств экосистемы BlackRock Джозеф Чалом вошел в совет директоров Securitize. Это знаменует глубокую, долгосрочную стратегическую ассоциацию. Таким путем BlackRock гарантирует свою зависимость от критически важного технологического слоя токенизации и способен влиять на развитие будущих стандартов токенизации RWA.
2.2 Экосистема: Bank of New York Mellon, кастодианы и провайдеры инфраструктуры
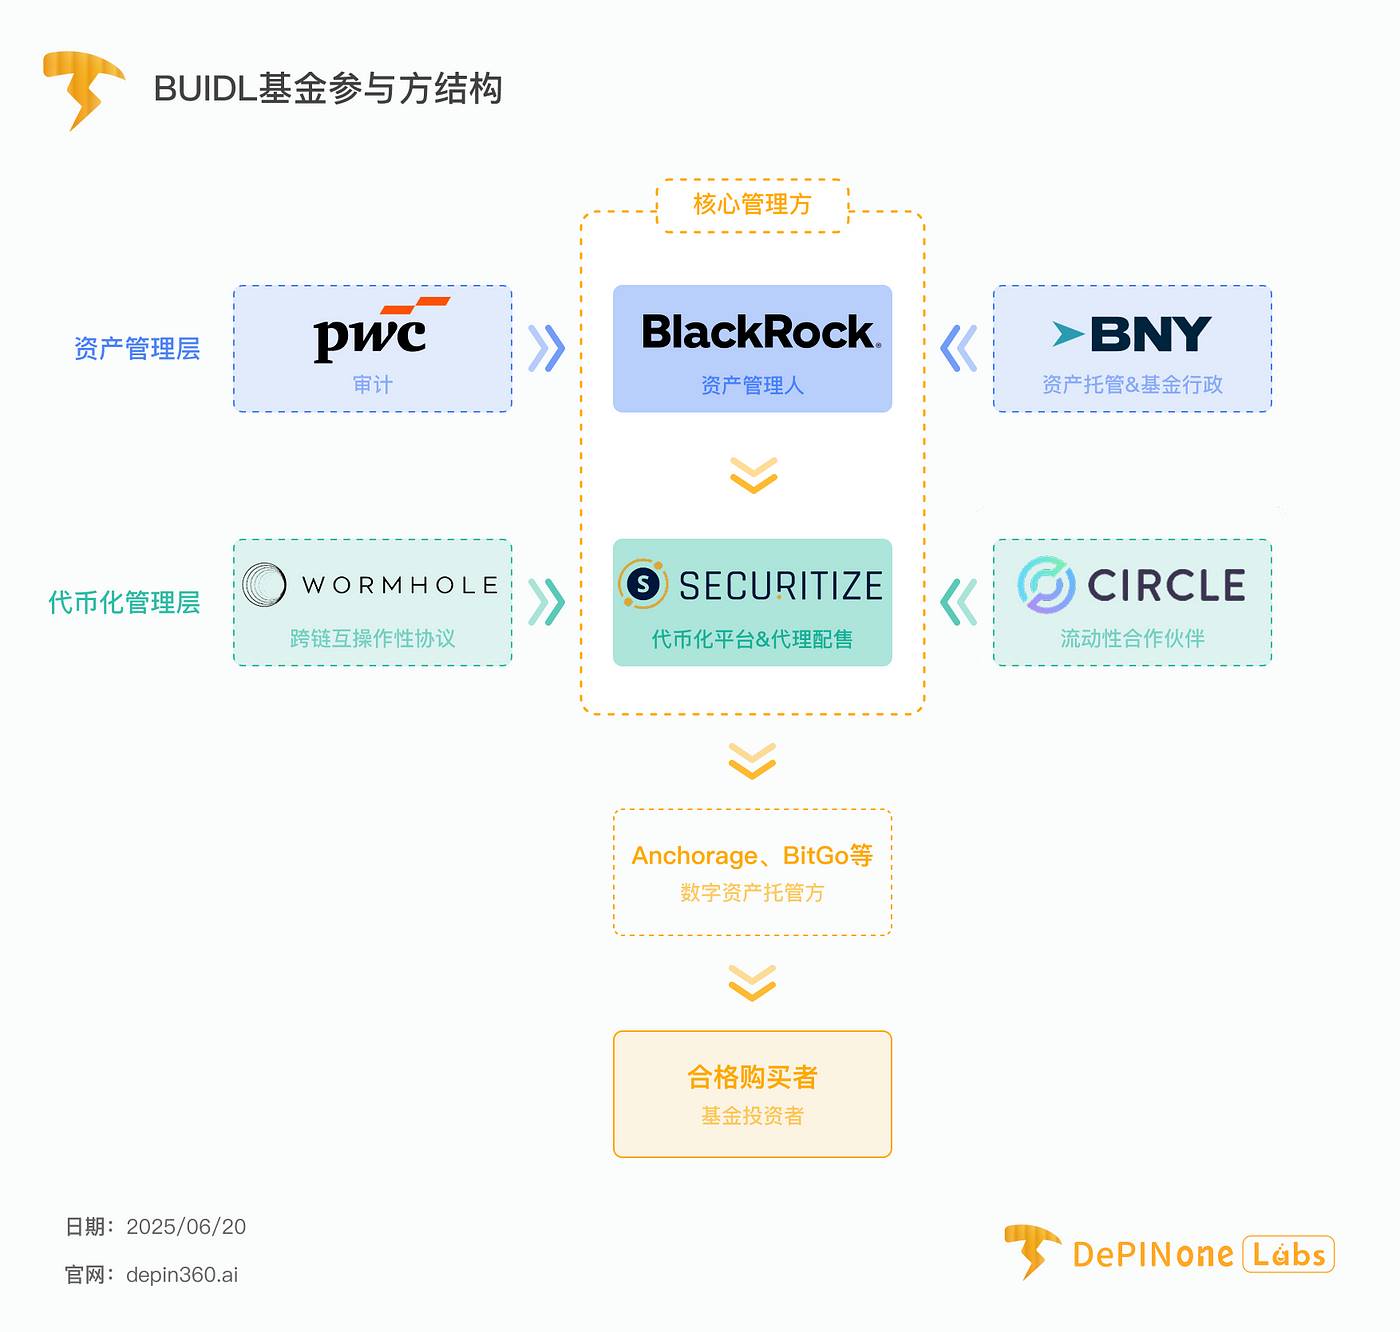
Успешный токенизированный фонд нуждается в полной экосистеме, объединяющей традиционные финансовые и криптогенные сервис-провайдеры. Экосистема BUIDL демонстрирует эталон такой интеграции.
-
Bank of New York Mellon (BNY Mellon): Выступая опорой традиционных финансов, роль BNY Mellon незаменима. Она действует как кастодиан оффчейн-активов фонда (кэш и ценные бумаги) и администратор фонда. BNY Mellon является ключевым мостом, обеспечивающим интероперабельность фонда между цифровым и традиционным рынками.
-
Кастодианы цифровых активов: Инвесторы имеют гибкий выбор при хранении токенов BUIDL. Ключевыми провайдерами кастодиальных услуг среди криптогенных компаний являются Anchorage Digital, BitGo, Copper и Fireblocks.
-
Аудиторы: Проведение аудита назначено компании PricewaterhouseCoopers LLP (PwC), что придает продукту авторитетный背书 традиционного финансового уровня.
Данный «железный треугольник», состоящий из BlackRock (управление активами), Securitize (технологии и комплаенс) и BNY Mellon (кастуция и администрирование), является ядром всей операционной модели.
Все три участника выполняют четкие, взаимодополняющие функции: BlackRock обладает непревзойденными возможностями управления активами и сетью дистрибуции; Securitize предоставляет специализированную экспертизу и лицензии, необходимые для безопасной передачи активов в блокчейн; BNY Mellon обеспечивает необходимый уровень кастодиальной защиты и администрирования для институциональных фондов.
2.3 Стратегический прецедент: установление стандартов для токенизации RWA
Само вступление на рынок самой крупной компании по управлению активами в мире уже приносит огромную легитимность и эффект верификации всему сектору RWA.
Это发送ает другим традиционным финансовым институтам четкий сигнал: токенизация активов — это не просто теоретическая концепция, а жизнеспособное стратегическое направление с колоссальным потенциалом для инвестиций. Вся архитектура BUIDL — от его комплаенс-рамки на основе правила Rule 506(c) и привлечения регистратора до внедрения контроля через ончейн-белый список — предоставляет традиционным финансам (TradFi) четкий, регулируемый шаблон для вывода активов в блокчейн.
3. Путь инвестора: от подписки к выкупу
В данной главе подробно описывается полный жизненный цикл инвестора BUIDL, от первоначальной сертификации и допуска до окончательного вывода средств. Мы поэтапно разберем рабочий процесс, акцентируя внимание на ключевых точках контроля и механизмах ликвидности.
3.1 Порог входа: квалифицированные покупатели и процедура открытия счета
BUIDL не является розничным продуктом для широкой публики; порог входа крайне высок, что отражает его строгую позицию в области комплаенса.
-
Квалификация инвестора: Только лица, соответствующие определению «квалифицированного покупателя» (Qualified Purchasers) Комиссии по ценным бумагам и биржам США (SEC), имеют право инвестировать. Данное определение обычно требует от физических лиц или семейных офисов наличия как минимум $5 млн инвестируемых активов, что значительно превышает порог «аккредитованного инвестора» (Accredited Investor).
-
Минимальный размер инвестиций: Первоначальный минимальный порог участия в фонде составляет $5 млн.
-
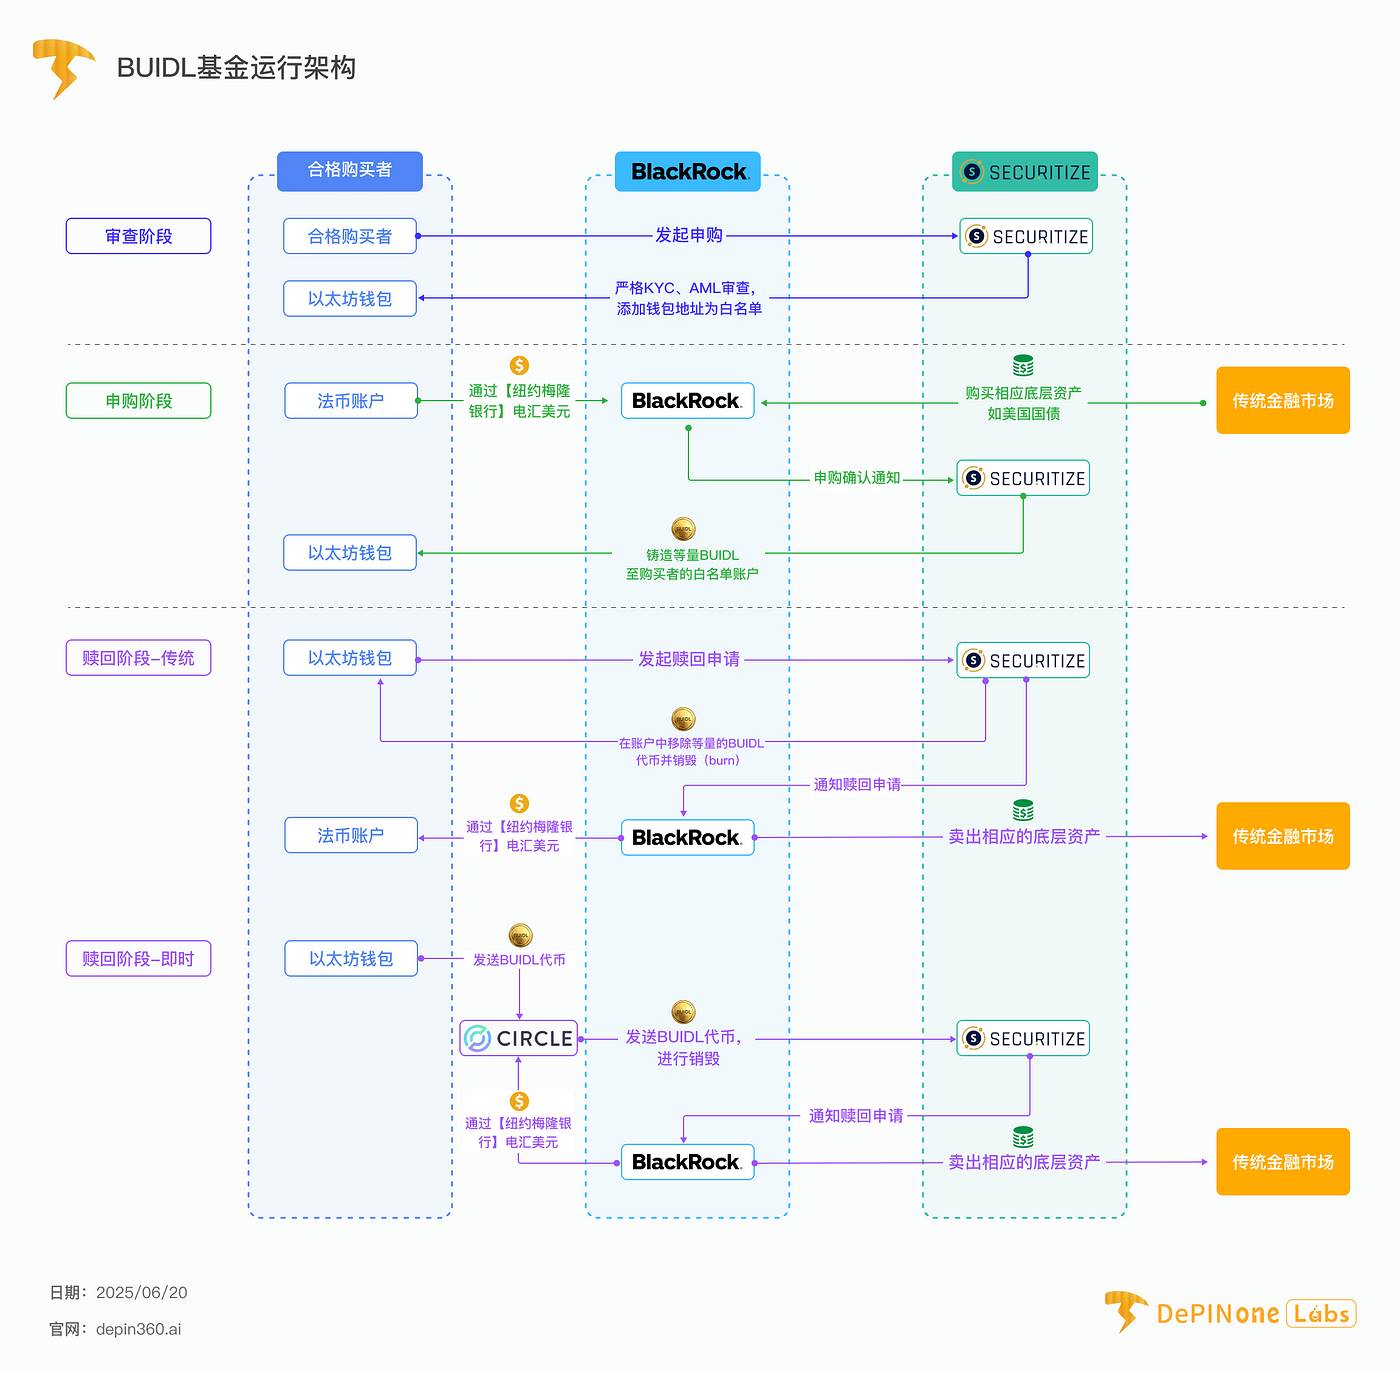
Процесс открытия счета: Потенциальные инвесторы должны осуществлять подписку через агента размещения фонда Securitize Markets, LLC. Процедура включает строгую проверку «знай своего клиента» (KYC) и «противодействие отмыванию денег» (AML). После успешного прохождения проверки адрес Ethereum-кошелька инвестора добавляется в «белый список» смарт-контракта BUIDL, что является обязательным условием для участия во всех последующих ончейн-операциях.
3.2 Подписка (минтинг): конвертация фиата в ончейн-токены BUIDL
Когда инвестор из белого списка готов к инвестированию, процесс подписки связывает оффчейн-мир фиатных денег с ончейн-миром токенов:
-
Инвестор перечисляет доллары США (USD) банковским переводом на счет администратора фонда, BNY Mellon.
-
Получив средства, управляющий BlackRock приобретает соответствующие базовые активы (например, казначейские векселя США) на традиционном финансовом рынке.
-
Выступающий регистратором Securitize получает уведомление об успешной подписке.
-
Затем Securitize вызывает функцию минтинга (mint) смарт-контракта BUIDL, создавая соответствующее количество токенов BUIDL в пропорции 1 доллар = 1 токен BUIDL и отправляя их на белый адрес кошелька инвестора.
Данный процесс оставляет проверяемую запись в блокчейне. Каждая успешная подписка увеличивает общий объем предложения токенов BUIDL, а данные операции открыто доступны для просмотра в обозревателях блоков (block explorers).
3.3 Механизм белого списка: P2P-переводы с разрешениями
Белый список является основной технологической составляющей обеспечения комплаенса при работе BUIDL.
Смарт-контракт BUIDL содержит список адресов кошельков всех одобренных инвесторов. Любая попытка перевести токены BUIDL на адрес, отсутствующий в белом списке, будет автоматически отклонена и прервана смарт-контрактом.
Цель данного механизма состоит в том, чтобы гарантировать, что доли фонда (токены BUIDL) всегда принадлежат исключительно прошедшим KYC/AML квалификациям инвесторам, что удовлетворяет регуляторным требованиям закона о ценных бумагах в части отслеживания права собственности.
Однако в рамках комплаенса BUIDL предоставляет значительную гибкость. Он разрешает круглосуточные (24/7/365) переводы Peer-to-Peer (P2P) между одобренными инвесторами. Это представляет собой существенный скачок в эффективности по сравнению с традиционными фондами, где передача долей возможна только в часы торгов через посредников.
3.4 Выкуп (сжигание): двойной путь через Securitize и Circle USDC
Когда инвестор желает выйти из сделки, BUIDL предоставляет два кардинально разных пути выкупа.
🌟 Путь 1: Традиционный выкуп (через Securitize)
-
Инвестор инициирует запрос на выкуп через платформу Securitize.
-
Securitize вызывает функцию сжигания (burn) смарт-контракта, удаляя соответствующее количество токенов BUIDL из кошелька инвестора.
-
BlackRock продает соответствующие базовые активы на традиционном рынке, получая наличные.
-
NY Mellon возвращает полученную долларовую выручку инвестору банковским переводом.
Данный путь зависит от сроков расчетов традиционных финансов, например T+1 или T+2.
🌟 Путь 2: Мгновенный выкуп (через смарт-контракт USDC от Circle)
-
Ключевая инновация: Для решения проблемы сроков традиционного выкупа Circle совместно с BlackRock разработала специальный смарт-контракт, предоставляющий держателям BUIDL почти мгновенный, работающий 24/7 ончейн-канал выкупа.
-
Процесс: Держатели BUIDL из белого списка могут отправить свои токены BUIDL на этот смарт-контракт Circle. Контракт атомарно (в одной транзакции) возвратит пользователю эквивалентную сумму стейблкоина USDC на его кошелек.
-
Роль поставщика ликвидности: Получив токены BUIDL, Circle может самостоятельно осуществить выкуп долларов у BlackRock через традиционный путь, описанный выше. По существу, Circle выступает в роли поставщика ликвидности, используя собственные резервы USDC для предоставления мгновенной ликвидности рынку, тем самым устраняя разрыв между немедленностью криптосферы и задержками расчетов TradFi.
-
Ончейн-подтверждение: Данные Etherscan показывают наличие специального адреса контракта с названием «Circle: BUIDL Off-Ramp» (0x31d3f59ad4aac0eee2247c65ebe8bf6e9e470a53), функция Redeem которого вызывается часто, что подтверждает ее активное использование в качестве канала вывода ликвидности.
Канал выкупа через USDC является важнейшей функциональной возможностью BUIDL для широкого применения в криптогенной среде. Он устраняет фундаментальное несоответствие ликвидности между циклами расчетов традиционных финансов и потребностью DeFi в мгновенной компонуемости. Без этого канала BUIDL остался бы нишевым продуктом с ограниченной ликвидностью; с ним он превращается в полноценную инфраструктуру DeFi.
Тем не менее, хотя механизм белого списка является необходимым условием комплаенса, он порождает дилемму «разрешительной компонуемости». Магия DeFi кроется в бесшовной интероперабельности без ограничений, где любой протокол может взаимодействовать с любым другим. Но контракт BUIDL взаимодействует только с адресами белого списка, что исключает прямое депонирование в无需许可ные протоколы, такие как Aave или Uniswap. Любая интеграция должна строиться через доверенных посредников, внесенных в белый список (например, Ondo Finance), которые создают «упакованные» продукты. Это формирует «огороженный сад» — совершенно новую, комплаенс-ориентированную, институциональную DeFi-экосистему, изолированную от текущего открытого мира DeFi. Это неизбежный компромисс ради соблюдения нормативных требований.
4. Технологический стек: мост между TradFi и DeFi
В данной главе проводится технический анализ ончейн-компонентов BUIDL: от архитектуры базовых смарт-контрактов до стратегии мультичейнового развертывания и ключевых протоколов интероперабельности и ликвидности.
4.1 Базовая архитектура: разрешительный смарт-контракт ERC-20 в Ethereum
-
Первичная сеть: BUIDL изначально был запущен в сети Ethereum, что отражает уверенность BlackRock в безопасности и стабильности Ethereum как платформы для институциональных приложений.
-
Стандарт токена: Токен BUIDL следует стандарту ERC-20, что гарантирует его базовую совместимость с экосистемой Ethereum (кошельки, обозреватели блоков). Однако это не стандартный ERC-20, а кастомизированная версия с обязательными правками комплаенса, главная из которых — упомянутый ранее механизм ограничения переводов через белый список.
-
Адреса смарт-контрактов: В Etherscan отображается несколько связанных с BUIDL контрактов Ethereum. Основным адресом контракта токена выглядит 0x7712c34205737192402172409a8f7ccef8aa2aec. Также существуют контракт токена BUIDL-I (0x6a9DA2D710BB9B700acde7Cb81F10F1fF8C89041) и контракт выкупа от Circle (0x31d3f59ad4aac0eee2247c65ebe8bf6e9e470a53). Вероятнее всего, эти контракты развернуты с использованием паттерна прокси (Proxy Pattern) — стандартной практики, позволяющей обновлять логику контракта без изменения его адреса, что критически важно для продуктов институционального уровня, требующих итераций и исправлений.
-
Безопасность и аудит: Продукты институционального уровня предъявляют высочайшие требования к безопасности. Хотя в открытых исследовательских материалах нет公开 аудиторских заключений по основным контрактам BUIDL (что является заметным пробелом в информации), гарантия безопасности обеспечивается на нескольких уровнях. Во-первых, Securitize как технологический провайдер комплаенса в своих документах для SEC подчеркивает, что характеристики разрешительного токена (возможность заморозки, сжигания и перебазирования) делают его безопаснее безымянных активов (bearer assets) и позволяют оперативно реагировать на ошибки или злонамеренные транзакции. Во-вторых, аудиты самих протоколов, глубоко интегрирующих BUIDL (например, Ondo Finance), косвенно оценивают безопасность взаимодействия с контрактами BUIDL. Несмотря на это, инвесторы в значительной степени полагаются на брендовое доверие к BlackRock, Securitize и иным участникам, а не на верифицируемый код. Это отражает гибридную модель, применяющую традиционный финансовый подход «trust me» к Web3-технологиям «verify me».
4.2 Мультичейн-экспансия: принципы и реализация
После успешного запуска в Ethereum BUIDL предпринял активную стратегию мультичейн-расширения, стремясь стать универсальным институциональным RWA кросс-экосистемного уровня.
-
Поддерживаемые сети: BUIDL развернут на множестве основных блокчейнов, включая Solana, Avalanche, Polygon, Arbitrum, Optimism и Aptos.
-
Стратегические принципы: Расширение направлено на предоставление инвесторам, децентрализованным автономным организациям (DAO) и криптогенным компаниям большего выбора и удобства доступа, позволяя использовать BUIDL в предпочтительных для них экосистемах. Данная стратегия гарантирует, что независимо от того, какая блокчейн-сеть займет наибольшую долю рынка в будущем, BUIDL сохранит свое лидерство.
-
Специфические преимущества сетей: Например, выбор Solana для развертывания обоснован стремлением воспользоваться высокой скоростью сети, низкой стоимостью транзакций и активной разработческой базой, что идеально подходит для высокочастотных операций и массового внедрения.
4.3 Двигатель интероперабельности: ключевая роль Wormhole
Для обеспечения единого статуса и поддержания ликвидности BUIDL в мультичейн-среде фонд использует протокол Wormhole как решение для межсетевой интероперабельности. Wormhole является кроссчейн-протоколом передачи сообщений, позволяющим токенам BUIDL безупречно «транспортироваться» или переводиться между всеми поддерживаемыми блокчейнами. Это имеет критическое значение, поскольку гарантирует, что BUIDL остается активом одинаковой ценности и взаимозаменяемым на всех сетях, а не фрагментированными изолированными активами в каждой отдельной цепочке.
4.4 Двигатель ликвидности: технический разбор смарт-контракта Circle BUIDL-to-USDC
Контракт выкупа от Circle является венцом технологического стека BUIDL.
-
Функциональность: Контракт обеспечивает одностороннюю мгновенную конвертацию BUIDL в USDC в соотношении 1:1. Фактически это автоматизированный пул выкупа с системой разрешений.
-
Техническая реализация: Это выделенный смарт-контракт, развернутый в Ethereum (адрес 0x31d…a53). Владелец BUIDL сначала должен授权 через функцию approve дать контракту Circle право распоряжаться своими токенами. Затем пользователь вызывает функцию redeem в контракте Circle. Внутренняя логика контракта выполнит необходимые действия (сожжет или заблокирует BUIDL пользователя) и переведет ему эквивалентную сумму USDC из собственного резервного пула.
-
Ончейн-след: История транзакций контракта в Etherscan демонстрирует частые вызовы функции Redeem, подтверждая его активное использование в качестве выхода ликвидности.
Техническая архитектура BUIDL демонстрирует изящный дизайн: она использует модель «центр-радиус» (hub-and-spoke) для управления комплаенсом и модель «сетка» (mesh) для построения ликвидности.
Белый список, управляемый Securitize, выступает центральным хабом всех проверок комплаенса; любая транзакция, где бы она ни происходила, обязана пройти верификацию в этом центре. Мультичейн-развертывание через Wormhole создает сетевую структуру, позволяющую BUIDL свободно перемещаться между всеми поддержанными цепями.
Наконец, канал выкупа от Circle предоставляет этому набору универсальный выход от основного хаба (Ethereum) обратно к высоколиквидным активным долларам (USDC). Такая архитектура искусно централизует непререкаемые комплаенс-функции, одновременно децентрализуя присутствие актива и пути ликвидности для максимизации полезности.
5. Рыночный катализатор: влияние BUIDL на экосистему RWA
В данной главе количественно оцениваются рыночные показатели BUIDL и анализируется его роль катализатора для всего сегмента RWA с акцентом на принятие протокола DeFi и позиции в конкурентной среде.
5.1 От запуска к лидерству: траектория роста активов BUIDL
С момента запуска объем активов под управлением (AUM) фонда BUIDL показал взрывной рост, что ярко иллюстрирует сильную рыночную потребность в данном продукте.
-
Стремительный рост AUM: Запущенный в марте 2024 года, фонд привлек $245 млн средств уже в первую неделю. К июлю 2024 года его AUM приблизился к $500 млн; к марту 2025 года успешно преодолен барьер в $1 млрд; а к середине 2025 года масштаб достиг почти $2.9 млрд.
-
Доминирование на рынке: Всего за несколько месяцев BUIDL обошел аналогичные фонды Franklin Templeton, став крупнейшим в мире токенизированным фондом казначейских облигаций. По состоянию на март 2025 года он занял почти 34% доли в данном сегменте, утвердив свое лидирующее положение.
5.2 Новый тип обеспечения: как протоколы DeFi используют BUIDL
Один из главных двигателей роста BUIDL — его интеграция множеством криптогенных протоколов в качестве резервных и залоговых активов.
Это обнажает истинную точкуProduct-Market Fit (соответствие продукта рынку) BUIDL — он предназначен не для традиционных частных состоятельных инвесторов, а служит B2B-инфраструктурой для отрасли DeFi.
-
Основные кейсы использования: Для протоколов DeFi, нуждающихся в удержании крупных долларовых резервов, перевод средств от неприносящих доход стейблкоинов (таких как USDC, USDT) в BUIDL с доходностью от казначейских облигаций США, обеспеченный брендированием BlackRock, является экономически оправданным решением.
-
Ondo Finance: Данный протокол перевел крупную часть базовых активов своего токена OUSG (изначально $95 млн) в BUIDL, чтобы воспользоваться преимуществами мгновенных расчетов. Интеграция Ondo стала важной частью раннего роста AUM BUIDL.
-
Ethena Labs: Эмитент стейблкоина USDe активно распределил резервы своего нового стейблкоина USDtb на BUIDL. Одна лишь данная конфигурация на сотни миллионов долларов стала ключевым фактором преодоления BUIDL отметки в $1 млрд AUM.
-
Frax Finance: Выпустил стейблкоин frxUSD, структурно обеспеченный активами BUIDL, что дополнительно подтверждает полезность BUIDL как базового слоя залогового обеспечения для мира DeFi.
5.3 Конкурентный ландшафт: BUIDL против Franklin Templeton BENJI и других
Выход BUIDL кардинально изменил конкурентный ландшафт рынка токенизированных фондов казначейских облигаций.
-
«Перехват лидерства» (The Flippening): BUIDL быстро обошел первого лидера рынка — ончейн-фонд денежного рынка правительства США Franklin Templeton (FOBXX, также известный как BENJI), став новым чемпионом.
-
Основные конкуренты: Среди ключевых участников рынка токенизированных казначейских облигаций выделяются Hashnote (USYC) и Ondo Finance (USDY).
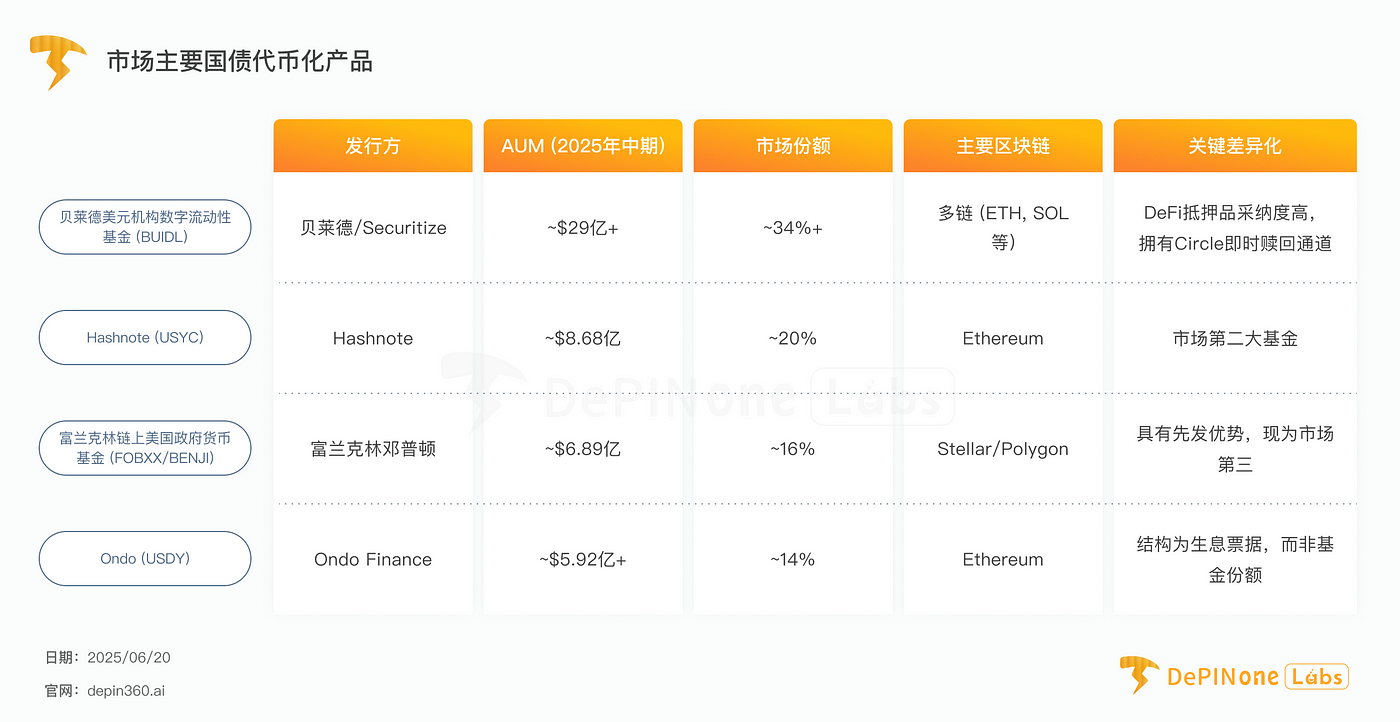
Преодоление фондом Franklin Templeton связано не только с эффектом бренда BlackRock, но и с превосходным дизайном продукта.
Мультичейн-стратегия BUIDL (поддерживаемая Wormhole) и критически важный канал мгновенного выкупа через Circle USDC были намеренно спроектированы для удовлетворения потребностей его базового клиента — протоколов DeFi — в ликвидности и интероперабельности. Для сравнения, первоначально фонд Franklin был развернут в сети Stellar, которая исторически имела меньшую связь с основной экосистемой DeFi Ethereum.
Это доказывает, что даже в сфере RWA функции и интеграции, адаптированные специально для криптогенного рынка, становятся определяющими факторами принятия продукта.
Быстрый подъем BUIDL и его захват рынка убедительно подтверждают: институциональный и криптогенный рынки испытывают острую потребность в высококомплаенсных, глубоко ликвидных и приносящих доход RWA-продуктах от топ-эмитентов.
Под влиянием BUIDL общий объем рынка токенизированных казначейских облигаций США превысил $4.4 млрд, а более широкий рынок RWA (исключая стейблкоины) вырос почти до $8 млрд. BUIDL, несомненно, выступает главным мотором этого тренда.
6. Стратегический анализ и перспективы будущего
В данной главе систематизируются предыдущие выводы, оцениваются риски BUIDL, его фундаментальные стратегические компромиссы, а также прогнозируется траектория развития и перспективы институционального движения RWA.
6.1 Оценка рисков
Несмотря на огромный успех, операционная деятельность BUIDL сталкивается с многоаспектными рисками.
Технические риски
-
Уязвимости смарт-контрактов: Любая нераскрытая уязвимость в основных контрактах BUIDL или зависимых сторонних контрактах (например, Wormhole, контракт выкупа Circle) может привести к катастрофическим последствиям. Несмотря на аудиты со стороны протоколов, риск сохраняется.
-
Риски базовых блокчейнов: Работа фонда зависит от публичных блокчейнов, в которых он развернут. Крупные события на этих сетях, такие как атаки 51%, споры о хардфорке или длительные простои сети, могут угрожать нормальному функционированию фонда.
Регуляторные риски
-
Неопределенность: Глобальные регуляторные рамки токенизированных ценных бумаг продолжают формироваться. Новые правила со стороны SEC или иных регулирующих органов в будущем могут повлиять на текущую структуру или правовую основу BUIDL.
-
Трансграничная сложность: Глобальная и круглосуточная природа блокчейна порождает вопросы юрисдикционной сложности, отсутствующие у традиционных фондов, особенно при трансграничных операциях.
Рыночные риски
-
Риск ликвидности: Хотя канал USDC от Circle существенно смягчил проблему ликвидности при выкупе, такая мгновенная ликвидность сильно зависит от одного единственного партнера. Ликвидность вторичного рынка P2P между инвесторами из белого списка может быть крайне ограничена.
-
Контрагентский риск: Работа BUIDL зависит от сложной цепи контрагентов, включающей BlackRock, Securitize, BNY Mellon, Circle и Wormhole. Сбой на любом звене этой цепи может обрушить всю систему.
-
Риски базовых активов: Несмотря на крайне низкий уровень, фонд все же подвержен рыночным рискам, связанным с持有的 казначейскими облигациями США и репо, и сам по себе фонд не дает гарантии постоянного поддержания NAV на уровне $1.00.
6.2 Компромисс между комплаенсом и компонуемостью DeFi
Фундаментальный дизайн BUIDL отражает глубокий стратегический компромисс.
Белый список, управляемый Securitize, служит краеугольным камнем достижения комплаенса BUIDL, одновременно являясь рвом и ограждением всей модели. Он гарантирует, что токены обладают исключительно одобренные субъекты, выполняя требования регулирования ценных бумаг.
Этот централизованный механизм контроля делает BUIDL неспособным к прямому взаимодействию с无需许可ными протоколами DeFi (такими как Aave, Uniswap), формируя «огороженный сад» или экосистему «разрешительного DeFi». Ради нормативного соответствия пожертвован самый фундаментальный принцип открытого DeFi — компонуемость.
Securitize считает, что эта разрешительная характеристика является преимуществом, а не недостатком. Она позволяет корректировать ошибки или мошенничество (заморозка, сжигание, перебазирование токенов) и исполнять правовые предписания, такие как санкции OFAC, делая его для институционалов более безопасным, чем анонимные безымянные криптоактивы.
Функционирование всей экосистемы BUIDL, по сути, основано на модели «доверенного третьего лица», что прямо противоположно духу «trustless» (бездоверия), заложенному в истоки криптовалюты, но идеально契合ает потребности институциональных инвесторов. Инвесторы обязаны доверять BlackRock в бережном управлении активами, BNY Mellon в безопасном хранении, Securitize в корректном ведении ончейн-книги и белого списка, Circle в выполнении обязательств по выкупу. Это цепь множества доверенных посредников. Институциональная работа опирается на доверие, регулирование и правовые механизмы принудительного исполнения, что и предоставляет модель BUIDL.
Следовательно, BUIDL не является эволюцией открытого DeFi, а выступает началом параллельного, разрешительного, институционального DeFi. В этой новой экосистеме доверие к известным брендам служит главной моделью безопасности, в то время как технология блокчейн обеспечивает прирост эффективности.
6.3 Эволюция BUIDL и продуктов институционального уровня RWA
BUIDL является лишь первым шагом в грандиозном видении BlackRock.
-
Расширение категорий активов: Видение BlackRock выходит далеко за пределы фондов денежного рынка и распространяется на токенизацию всех классов ценных бумаг, включая акции и корпоративные облигации. BUIDL служит успешным доказательством концепции (Proof of Concept) для этой более широкой стратегии.
-
Углубление интеграции с DeFi: Будущее развитие может включать создание сложных, регулируемых «упакованных» решений, которые позволят доходам и залоговой стоимости BUIDL более широко использоваться DeFi-экосистемой, не нарушая базовый механизм белого списка.
-
Формирование отраслевых стандартов: Успех BUIDL подтолкнет индустрию к стандартизации технологий и правовых рамок токенизации RWA, а BlackRock в настоящее время находится в оптимальной позиции для влияния на этот процесс.
Базовый слой финансов следующего поколения
BUIDL — это не просто успешный фонд, а стратегический шедевр в области Product-Market Fit.
Он точно идентифицировал одну из фундаментальных потребностей DeFi-экосистемы (стабильное, комплаенс-совместимое, приносящее доход обеспечение) и создал идеальный продукт для ее удовлетворения, максимально задействовав двойные преимущества традиционных финансов (доверие, масштаб, управление активами) и Web3 (эффективность, скорость, программируемость).
BUIDL символизирует критический момент слияния TradFi и DeFi. Он выстраивает работоспособный, масштабируемый и комплаенс-совместимый шаблон для вывода реальных активов в блокчейн. Став базовым слоем обеспечения для криптогенной экономики, BlackRock не просто вошла на этот рынок, но и глубоко интегрировала себя в самое ядро его финансовой структуры, закрепив за собой статус фундамента финансов следующего поколения.
Однако наиболее глубоким долгосрочным риском BUIDL, возможно, являются не технологические или рыночные угрозы, а философские расхождения внутри самой криптоэкосистемы.
Успех BUIDL построен на принятии его протоколами, гонящимися за децентрализацией и устойчивостью к цензуре. Эти протоколы возводят свои приложения на базе централизованной, разрешительной и цензируемой (так как Securitize может заморозить токены по требованию закона) базы. Такая зависимость конфликтует с ключевыми ценностями, за которыми твердо стоят многие члены крипто-сообщества. По мере созревания экосистемы может возникнуть движение «бегства к децентрализации», когда протоколы начнут целенаправленно искать более устойчивые к цензуре формы обеспечения, даже если это сопряжено с потерей части доходности или так называемого «ощущения безопасности».
Следовательно, несмотря на текущее доминирующее положение BUIDL, его долгосрочная жизнеспособность зависит от того, продолжит ли криптоэкосистема ставить комплаенс и доходность выше идеологической гонки за абсолютной децентрализацией.
Это напряженность на философском уровне представляет собой его самую глубокую, практически не поддающуюся количественной оценке опасность.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @DePINoneLabs














