Крипторынок продолжает оставаться вялым, где же маржинальные покупатели?
Автор: Primitive Ventures
Перевод и редакция: Felix, PANews
Насыщение крипторынка и структурные изменения
Этот цикл четко показал: рынок насыщен не только с точки зрения капитала, но и с точки зрения внимания.
Глобальные данные Google Trends подтверждают это. Только поисковый интерес к Solana достиг нового максимума. Несмотря на одобрение ETF, новый исторический максимум биткоина и политические споры вокруг мемкоинов, поисковый интерес к биткоину, эфириуму и даже dogecoin не вернулся к пиковым уровням 2021 года.
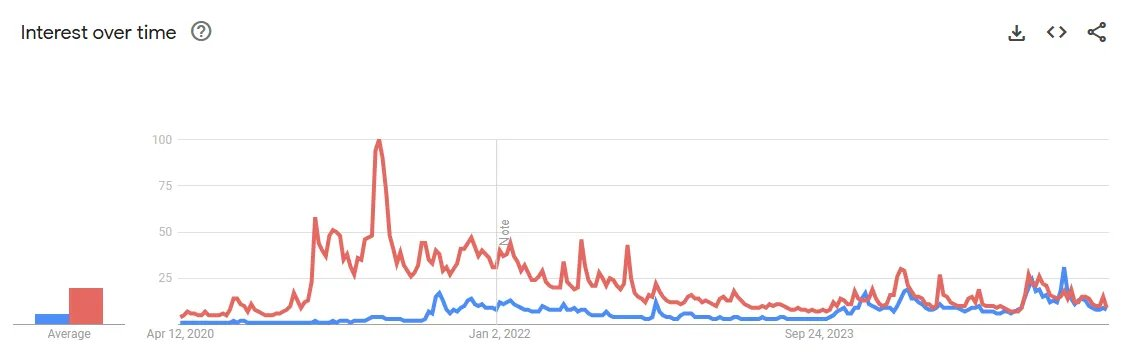
Красный: поисковый интерес к Ethereum в Google, синий: поисковый интерес к Solana в Google
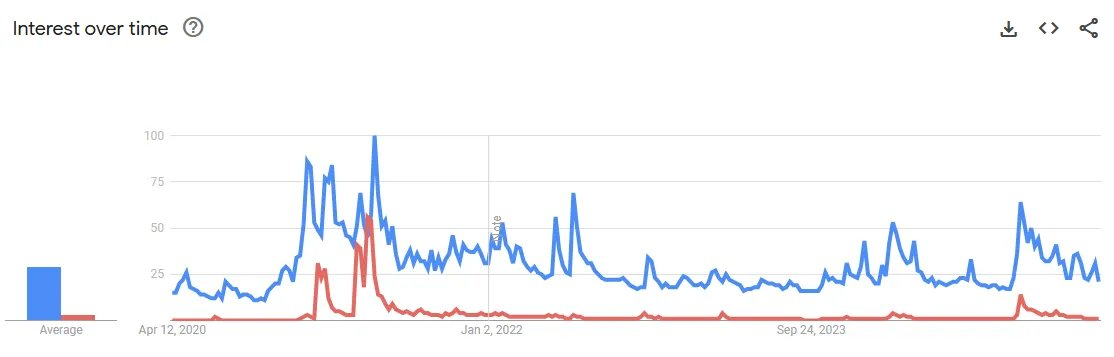
Синий: поисковый интерес к биткоину в Google, красный: поисковый интерес к dogecoin в Google
Вместе со снижением внимания падают и цены. Большинство основных активов торгуются ниже максимумов предыдущего цикла. Это означает: криптовалюты как актив достигли насыщения в массовом сознании, но как валюта все еще не получили широкого распространения.
Эта двойственность определяет текущую ситуацию. Спекуляции уже хорошо известны, но их практическое применение все еще неправильно понято. Следующий маржинальный покупатель придет не для торговли монетами, а за инфраструктурой.
Структура участников: игра очищается
Чтобы понять, почему даже нисходящие нарративы не могут поддерживать импульс, нужно знать, кто все еще участвует.
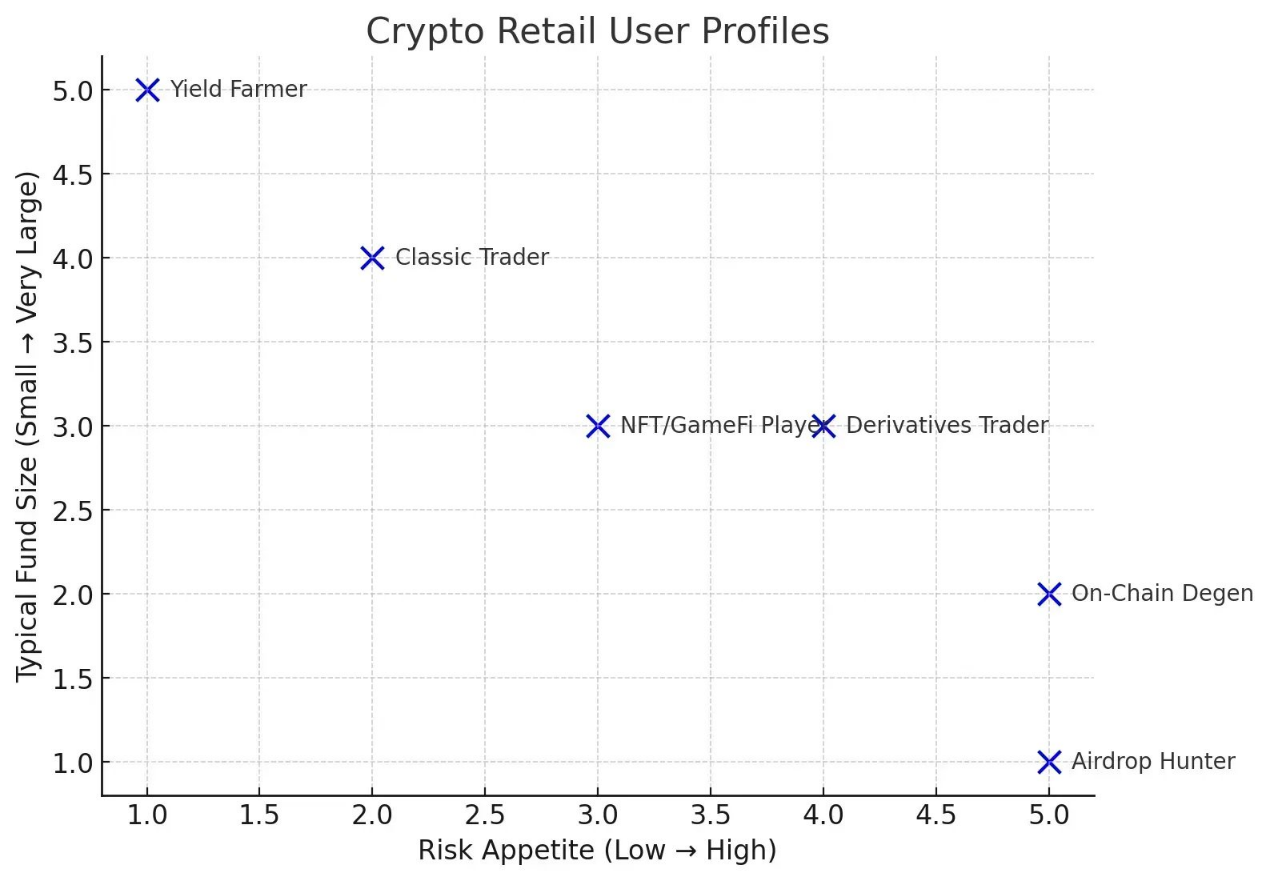
Источник: внутренние исследования PV
Спот-трейдеры на централизованных биржах (CEX), когда-то бывшие опорой розничных инвесторов, постепенно уходят. По мере исчезновения эффекта быстрого обогащения на CEX приток новых пользователей застопорился. Хуже того, многие существующие пользователи либо ушли, либо переключились на более рискованные фьючерсные контракты. Между тем, рост спотовых ETF тихо переманил другую группу потенциальных покупателей. Централизованные биржи больше не являются входом по умолчанию.
Yield-фермеры, обычно обладающие крупным капиталом, все чаще обращают взгляд вниз цепочки (off-chain). По мере сокращения возможностей для заработка в сети и снижения доходности с учетом рисков капитал перетекает в более стабильные источники дохода в реальном мире.
Участники NFT и GameFi, когда-то двигавшие культуру внедрения криптоактивов, сейчас практически маргинализированы. Некоторые переключились на мемкоины, но по мере угасания ажиотажа вокруг Трампа эта волна, похоже, достигла пика, разочаровав большинство участников.
Охотники за аирдропами, обычно считающиеся самой упорной группой участников в сети, теперь открыто конфликтуют с проектами из-за невыполненных обещаний. Многие даже не могут покрыть свои расходы.
Если взглянуть на каждую группу пользователей, тенденция очевидна: участие снижается, уверенность слабеет, розничные инвесторы уходят.
Критическая точка: конвертация застопорилась
Проблема не только в усталости существующей пользовательской базы, но и в том, что сама конвертация застопорилась.
Топовые CEX обслуживают около 400 миллионов пользователей (без учета повторений), но только около 10% из них конвертируются в пользователей ончейн (пользователей кошельков). С 2023 года уровень проникновения почти не изменился; отрасли трудно вывести пользователей из кастодиального слоя.
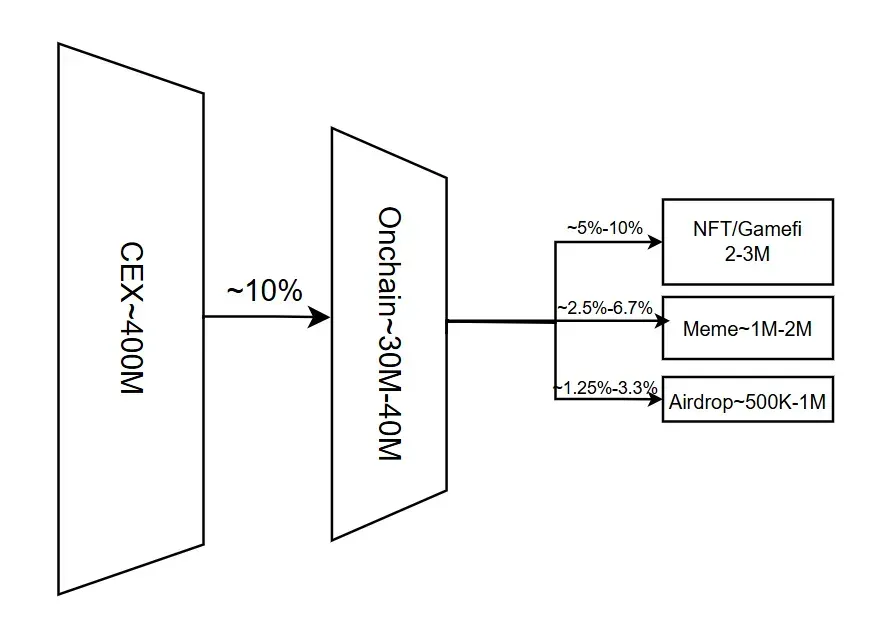
Источник: внутренние исследования PV
Между тем, с момента пика бычьего рынка 2021 года трафик основных бирж продолжает снижаться; даже несмотря на новый исторический максимум биткоина, трафик не восстановился. Каналы конвертации не расширились.
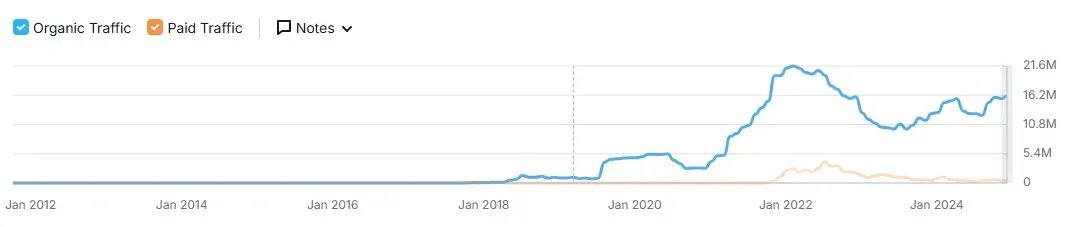
Трафик Binance; источник данных: Semrush
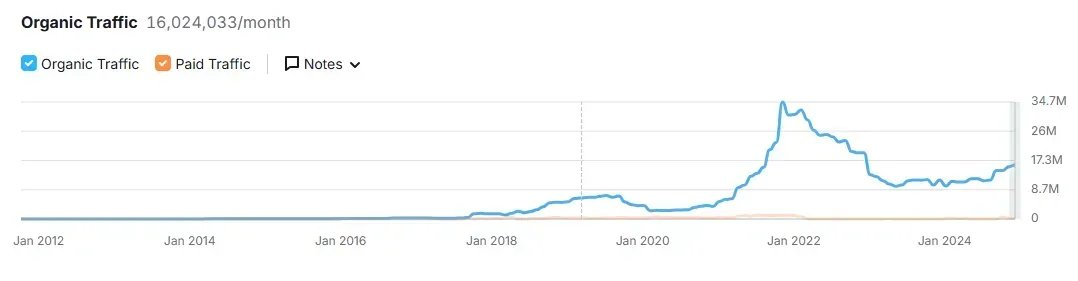
Трафик Coinbase; источник данных: Semrush
Что еще хуже, возможно, уже достигнут порог осведомленности о криптовалютах. Согласно опросу Consensys, 92% респондентов по всему миру слышали о криптовалютах, 50% утверждают, что понимают их. Осведомленность больше не проблема, проблема в интересе.
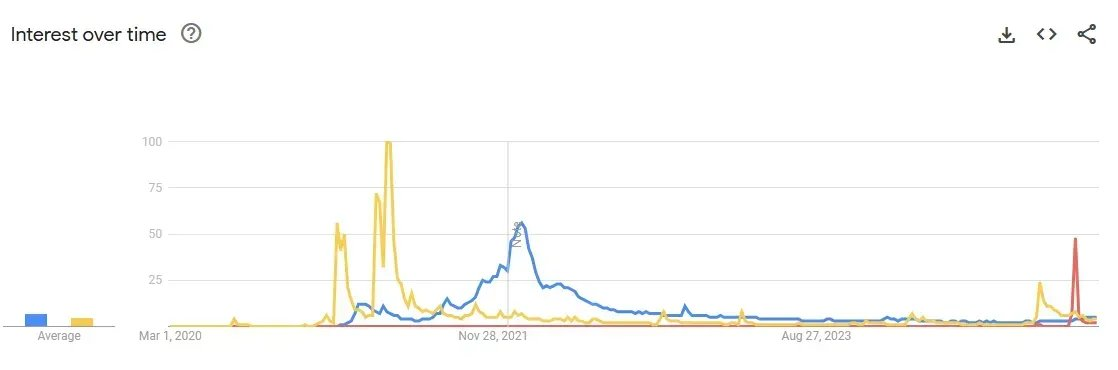
Кроме того, кривая энтузиазма розничных инвесторов выравнивается. В предыдущем цикле NFT и dogecoin привлекли много пользователей. В этом цикле даже мемкоин Трампа не смог пробиться в мейнстрим. Любопытство, которое когда-то стимулировало приток розничных инвесторов, угасает.
-
Желтый: поисковый интерес к dogecoin в Google
-
Синий: поисковый интерес к NFT в Google
-
Красный: поисковый интерес к мему Трампа в Google
Лозунг: Движущая сила миража
Рост OM был тщательно спланированной операцией: переход к наиболее популярному сектору RWA, союз с капиталом ОАЭ, заключение партнерств, продвижение через KOL и сброс токеномики для выжимания ликвидности.
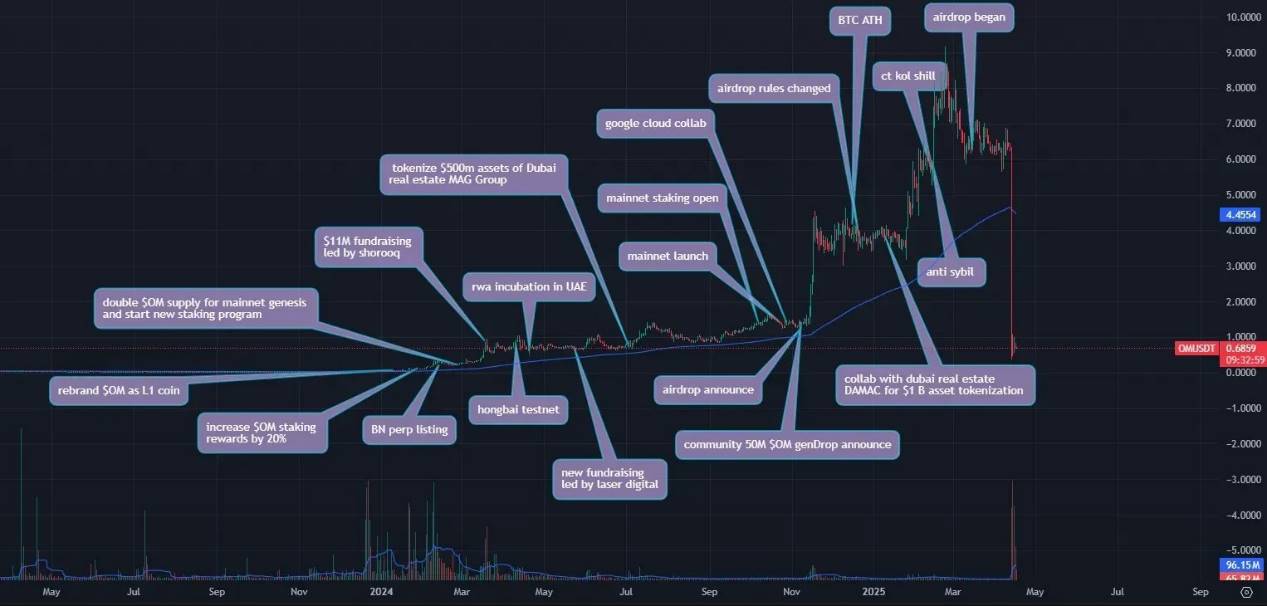
Источник: внутренние исследования PV
Но несмотря на рост цены в 100 раз, не появилось значимого объема спотовых торгов. OM не хватает того, что даже самый идеальный сценарий не может сфабриковать: реальных маржинальных покупателей.
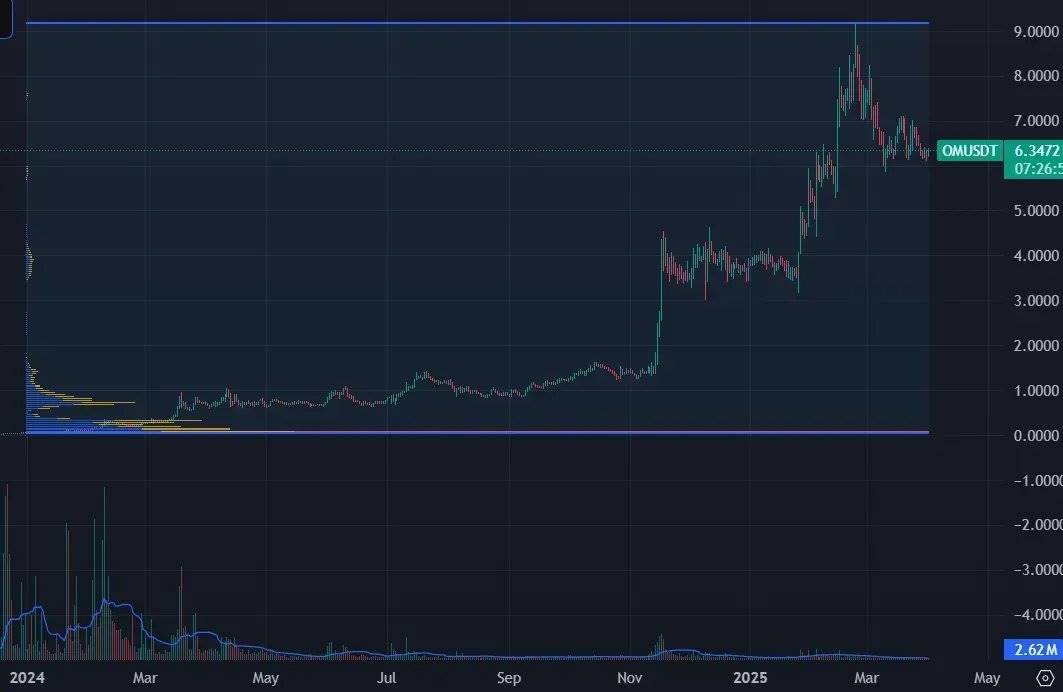
Объем торгов OM
Когда централизованные биржи скорректировали леверидж по бессрочным контрактам, а маркет-мейкеры столкнулись с внутренними трениями, система быстро рухнула. Затем последовало падение на 95%, и это произошло не из-за спирали эмиссии или уязвимости, а потому что просто не было покупателей.
OM — это не провал исполнения. Это отражение структурной проблемы: на современных централизованных биржах даже рост цены в 100 раз не может вызвать новый спрос.
Количественное ужесточение ФРС и нехватка долларов
Структурный сдвиг в поведении покупателей нельзя понимать в отрыве от макроликвидности. С 2022 года ФРС начала значительно сокращать свой баланс, запустив один из самых осторожных циклов количественного ужесточения за последние годы.
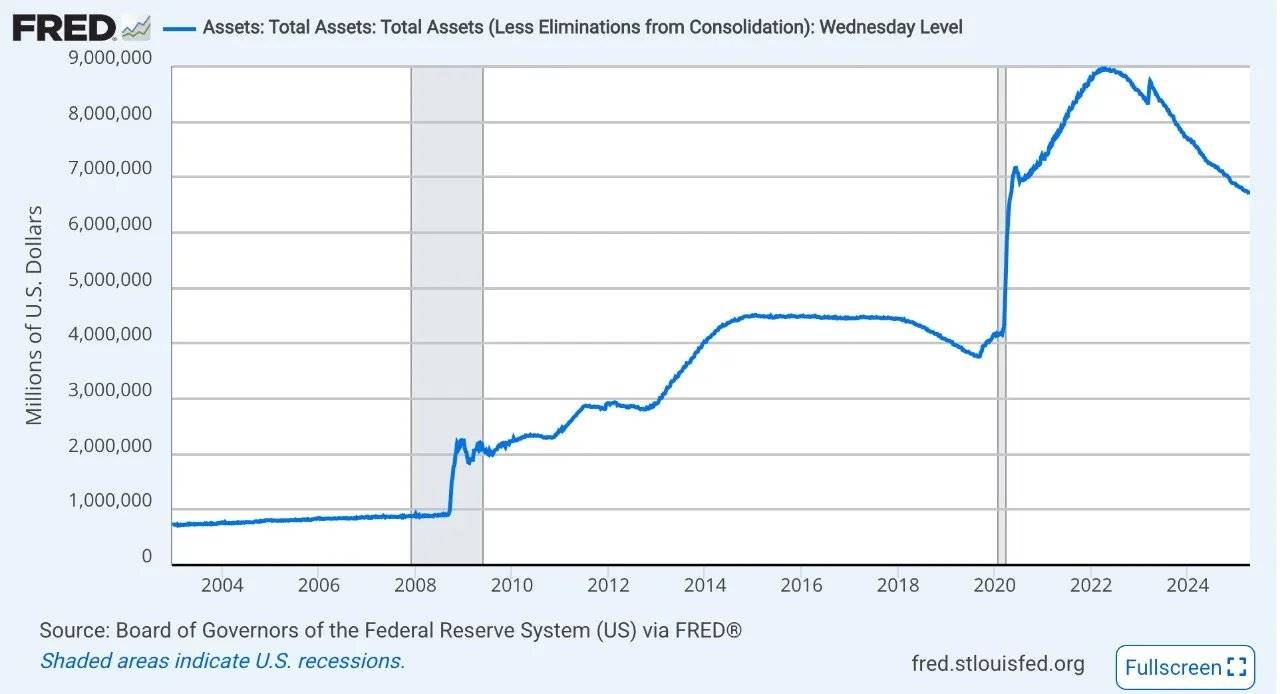
Баланс ФРС достиг пика почти в 9 триллионов долларов в период после пандемии, значительно стимулировав глобальный аппетит к риску за счет избыточной ликвидности. Однако по мере усиления инфляции ФРС изменила стратегию, изъяв резервы, ужесточив финансовые условия и ограничив свободный леверидж, который ранее подпитывал спекуляции различными рисковыми активами, включая криптовалюты, тем самым переломив ситуацию.
Это ужесточение не только замедлило приток капитала, но и структурно ограничило тип покупателей, на которых всегда полагались криптовалюты: быстро действующих, склонных к риску спекулянтов.
Структурный сдвиг: где может появиться следующий спрос
Если следующий маржинальный покупатель придет не из числа крипто-нативных спекулянтов, то он может появиться в результате структурных сдвигов, обусловленных политикой, необходимостью и реальным спросом.
Нормализация регулирования стейблкоинов может открыть новую эру доминирования цифрового доллара. В эпоху роста тарифов, капитального контроля и геополитической фрагментации трансграничному капиталу нужны более быстрые и скрытные каналы. Стейблкоины, особенно те, которые соответствуют интересам США, могут стать реальными инструментами экономического влияния.
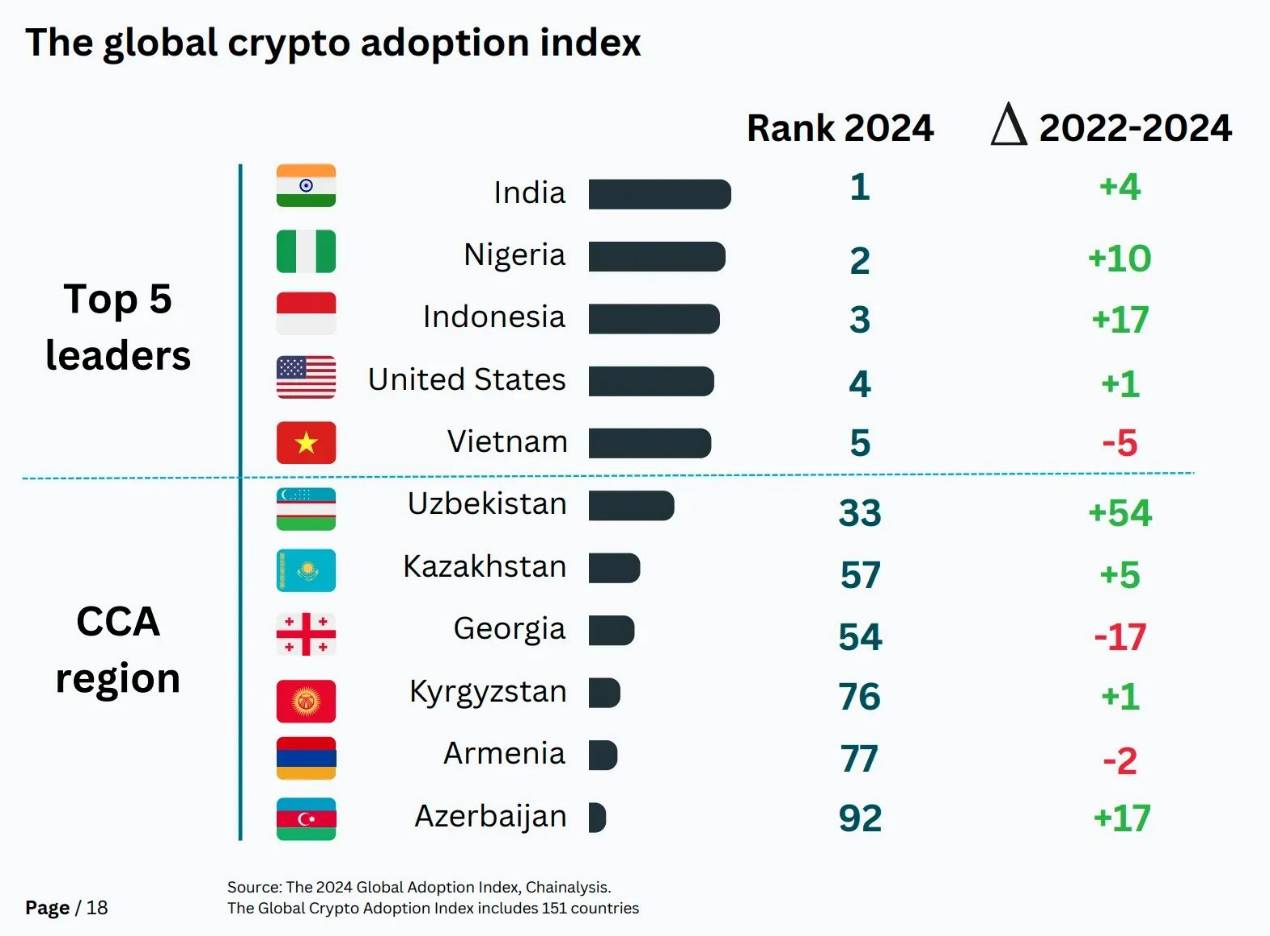
Кроме того, в регионах, которые отрасль долгое время игнорировала, внедрение тихо растет. В некоторых частях Африки, Латинской Америки и Юго-Восточной Азии, из-за нестабильности местных валют и большого количества людей без банковских счетов, стейблкоины имеют практическое применение для денежных переводов, сбережений и трансграничной торговли. Эти пользователи — новый фронт глобальной долларизации.
По мере роста масштабов RWA все больше пользователей будут участвовать в этом не ради спекуляций, а для получения доступа к реальным активам в блокчейне.
Эпоха гантели: это не крах, а ребалансировка
Нехватка маржинальных покупателей — это не просто циклический минимум, а структурный результат, следствие действия двух сил:
Криптовалюты как актив уже захватили большую часть внимания в мире. Мечта о быстром обогащении потеряла свой блеск.
Нехватка долларов реальна. Количественное ужесточение ФРС и макрополитика ужесточения структурно сократили базу покупателей.
После всех циклов, нарративов и трансформаций криптовалюты разделяются на два совершенно разных пути, и это расхождение будет только усиливаться.
С одной стороны, спекулятивная система, когда-то движимая мемами, левериджем и рефлексивностью нарративов, сейчас умирает из-за оттока ликвидности. Эти рынки зависят от постоянного притока маржинального капитала, и без этого притока даже самые тщательно разработанные стратегии не могут поддерживать покупательский спрос.
С другой стороны, внедрение, ориентированное на политику и полезность, медленно, но неоспоримо появляется. Стейблкоины, соответствующие требованиям каналы, токенизированные активы растут. Не за счет хайпа, а из необходимости. Не пузырь, а нечто долговечное.
То, что мы наблюдаем сейчас, — это не крах рынка, а структурная ребалансировка.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @primitivecrypto