Партнер Pantera об изучении воплощённого ИИ в Китае: доминирование аппаратных цепочек поставок, «фабрики данных» не решают проблему недостатков моделей
Авторы: Космо Цзян, Эрик Хопян (Pantera Capital)
Адаптация: TechFlow
Введение TechFlow: В условиях сужения ликвидности на первичном рынке криптоактивов ведущие венчурные фонды в сфере цифровых активов уже активно расширили своё присутствие в направлениях искусственного интеллекта и робототехники.
Pantera Capital является одним из самых первых и известных в США институциональных инвестиционных фондов в сфере криптовалют и блокчейна. Основанная в 2003 году, она запустила первый в США институциональный биткоин-фонд в 2013 году. Долгое время фокус был сосредоточен на цифровых активах и блокчейне, однако компания постепенно расширила свой инвестиционный охват в более широкие технологические прорывы, включая ИИ и робототехнику.
Недавно партнеры фонда Космо Цзян и инвестор Коди Поч специально совершили поездку в Шэньчжэнь, чтобы провести прямое исследование цепочки поставок робототехники в Китае. Они изучили все звенья экосистемы — от производителей человекообразных роботов и команд разработчиков моделей до компаний, специализирующихся на манипуляторах типа «ловкая рука» и оборудовании для сбора данных, — и опубликовали подробный аналитический отчёт.
Основные выводы их исследования довольно прямолинейны: в аппаратном обеспечении лидирует Китай, в программном обеспечении — США, а в связующем звене сбора данных качество неизмеримо важнее количества.
Но еще более интересным представляется их анализ и сравнение капиталов экосистем США и Китая с точки зрения венчурных инвестиций:
Китайские венчурные фонды обычно требуют демонстрировать выручку за 2–3 года или даже подталкивают проекты к IPO. На фоне относительно слабой защиты интеллектуальной собственности это вынуждает стартапы фокусироваться на быстро оборачиваемых бизнесах вроде продаж оборудования и аутсорсинга данных, опасаясь делать ставку на долгосрочные фундаментальные разработки программного обеспечения.
Кроме того, низкая стоимость рабочей силы в Китае пока ограничивает применение человекообразных роботов демонстрационными залами или шоу (танцы, боевые искусства). В то же время высокие затраты на рабочую силу и дефицит специалистов рабочего класса в США создают реальный коммерческий спрос, движимый конкретными заказами на промышленную и логистическую автоматизацию.
Ниже представлен адаптированный полный текст статьи.
Два часа ночи. После шестичасовой задержки в Сингапуре наш рейс Cathay Pacific наконец приземлился в Гонконге. Проспав менее трех часов, мы сразу сели в машину и устремились в Шэньчжэнь. Это главный центр производства электроники в Китае и штаб-квартира таких технологических гигантов, как Huawei, BYD и DJI.
«Гэнти Гэнбуцу»: идти туда лично и видеть своими глазами. Ранее мы посетили множество американских робототехнических компаний и выбрали несколько для инвестиций. Опираясь на этот опыт, мы хорошо понимаем, что Китай играет критически важную роль в глобальной цепочке поставок робототехники; но можем ли мы действительно разглядеть истину, просто наблюдая со стороны?
За последние два года робототехника была основным направлением наших исследований. Прорывы в области воплощенного ИИ (Embodied AI) придали индустрии скачкообразный рост потенциала. Сегодня модели способны воспринимать мир через зрение, планировать действия логически и реализовывать их в физическом пространстве, а необходимое для их работы оборудование становится всё мощнее и доступнее.
При самом оптимистичном сценарии роботы смогут полностью изменить мировой рынок ручного труда. Сейчас в мире около 2,2 млрд работников физической профессии, а совокупный объем выплат превышает $20 трлн. Даже если роботы займут лишь 1% этого рынка, объем генерируемой ими выручки сможет сравниться с показателями крупнейших технологических корпораций современности.
Китай является незаменимым элементом для индустрии воплощенного ИИ. Глобальные производители оборудования сильно зависят от китайской цепочки поставок, и в 2025 году китайские заводы произведут более 90% всех человекообразных роботов в мире. Тем временем недавние ограничения Комиссии по связи США (FCC) на импорт передового роботизированного оборудования зарубежных производителей подчеркивают, как геополитика все глубже трансформирует отрасль.
Как инвесторы, ориентированные на фундаментальный анализ, мы обязаны понимать и управлять этой стремительно меняющейся макроэкономической картиной. Лучший способ достичь этой цели — спуститься на передовую и увидеть реальное состояние индустрии собственными глазами.
Так началась наша поездка в Шэньчжэнь. Здесь мы получили прямой и глубокий взгляд на стремительно развивающуюся экосистему робототехники Китая. Мы посетили десятки компаний, охватывающих всю цепочку создания продукта: от вертикально интегрированных производителей человекообразных роботов и разработчиков передовых моделей до поставщиков оборудования для сбора данных и инженеров, специализирующихся на манипуляторах «ловкая рука».
В ходе визита мы провели углубленные беседы с основателями стартапов и топ-менеджерами, отвечающими за продажи, производство и НИОКР, а также честно пообщались с выпускниками вузов, только начинающими карьеру. Наши цели были предельно ясны: понять реальное положение Китая в мировой гонке робототехники, определить его ключевые конкурентные преимущества и, что самое важное, выявить нерационально оцененные ниши и инвестиционные возможности.
Оборудование: Китай лидирует в гонке производства
За время всего визита осталось лишь одно неоспоримое утверждение: Китай занимает абсолютное лидерство в соревновании аппаратных решений для робототехники, опираясь на беспрецедентные масштабы производства и способность к интеграции цепочек поставок. Эта сила проявляется особенно ярко именно в Шэньчжэне, который по праву можно назвать сердцем производственного двигателя Китая.
Десятилетия накопления опыта в качестве ключевого узла мировой промышленности позволили сформировать здесь глубоко укорененную базовую экосистему: легкодоступное сырье, экономически эффективную логистику, отлаженные линии массового выпуска и огромную армию квалифицированных рабочих, владеющих прецизионным производством. Всё это создает структурный ров, который крайне сложно воспроизвести в других новых производственных хабах.
Это преимущество цепочки поставок не только конвертируется в непревзойденную ценовую конкурентоспособность, но и обеспечивает поразительную скорость инновационной итерации. В Шэньчжэне стартап по производству человекообразных роботов может родить новую идею утром, уведомить поставщиков первого уровня, и к обеду уже полученные на заказ детали доставят прямо в офис.
Такая высочайшая скорость реакции позволяет китайским производителям предлагать передовое оборудование более высокого качества по более низким ценам. Устаревший стереотип о том, что Китай может производить лишь низкокачественные копии или масс-маркет товары, давно потерял свою актуальность.
По мере расширения лабораторий передовых моделей объемов обучения, их потребность в кастомизированном оборудовании для сбора данных растет взрывными темпами. Китай обладает уникальным преимуществом в массовой и недорогой отладке такого производства.
Некоторые ведущие американские робототехнические компании, с которыми мы общались, обычно заявляют о полном независимом производстве всех ключевых компонентов. Однако, когда мы говорим с местными поставщиками в Шэньчжэне, они сами называют нам имена тех американских «магнитов» (Mag 7) или калифорнийских единорогов с оценкой в миллиарды долларов, которых они стабильно снабжают. Это относится ко всему: от манипуляторов «ловкая рука» и приводов до широкоугольных камер и VR-шлемов для сбора данных.
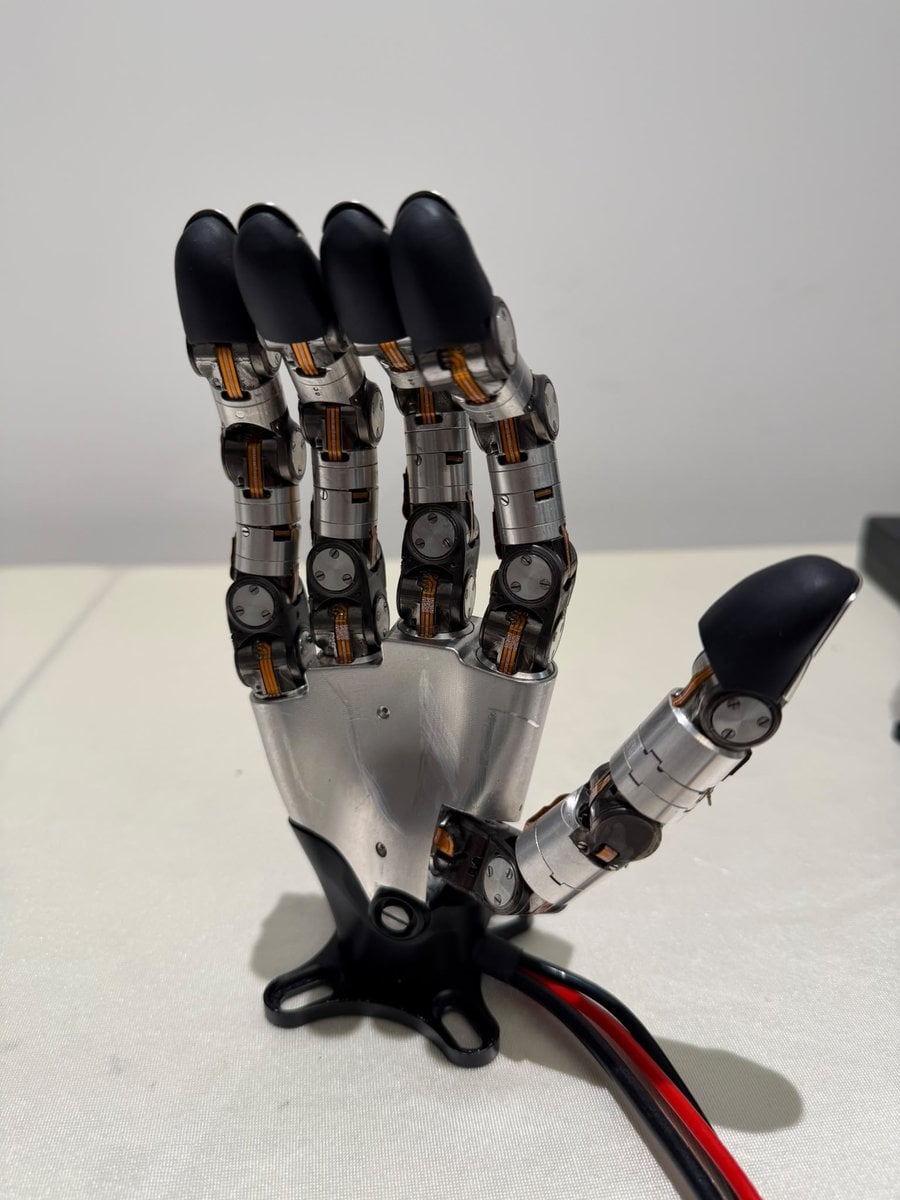
Возьмем для примера ловкую руку от Wuji Tech: в компактном корпусе размером с человеческую ладонь интегрировано более 1800 деталей, а ее характеристики превосходят любые механические протезы, которые нам доводилось видеть в США. Неудивительно, что именно эта компания незаметно для широкой публики является ключевым поставщиком для многих американских техногигантов.
Каждый палец поддерживает обратное сгибание, что значительно повышает долговечность (критически важный фактор сегодня) и ударопрочность при случайных столкновениях. На месте мы наблюдали, как манипулятор (через телеприсутствие) виртуозно вытаскивал одну карту из полной колоды. Для человека это пустяк, но для робота-манипулятора это колоссальное испытание, требующее микрометрового контроля усилия и коэффициента трения.
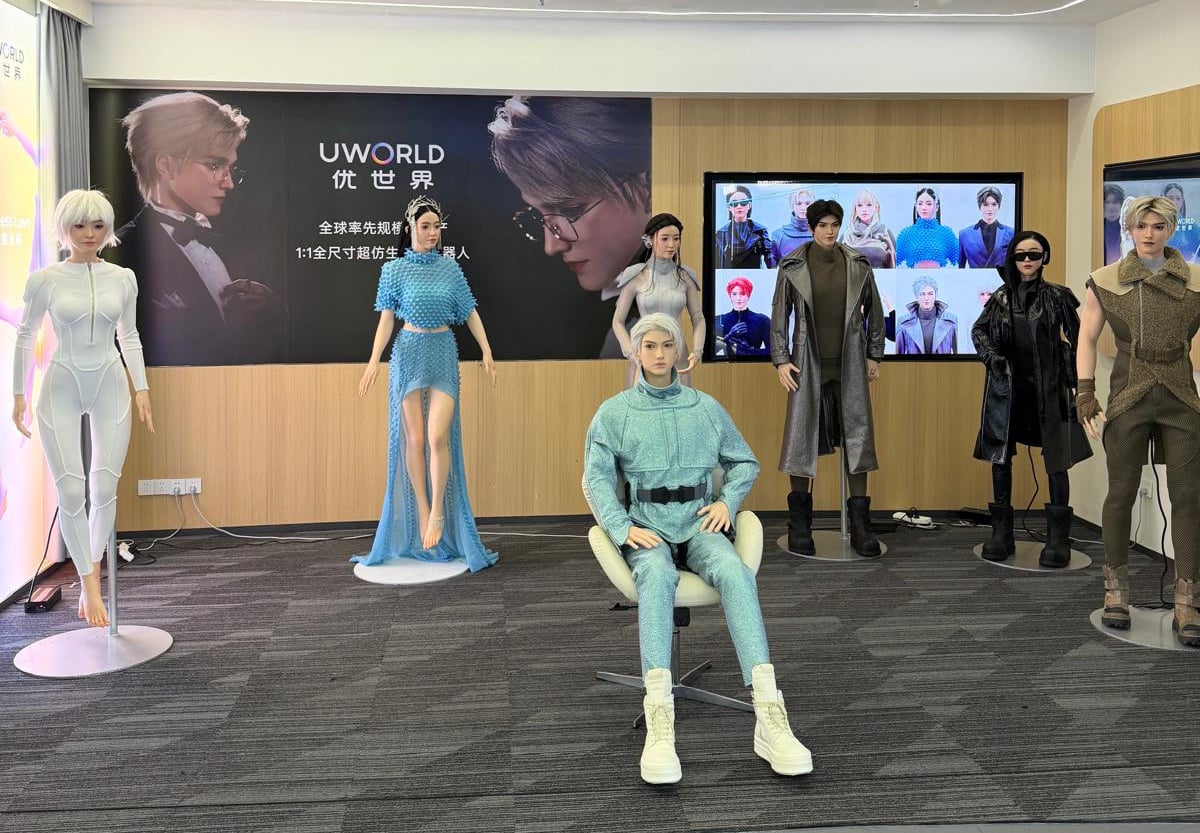
Другой момент, вызвавший смешанное чувство удивления и легкой тревоги, — это человекообразный робот UBTECH с имитацией человеческой кожи, мгновенно навязавший ассоциации с циклопами (Cylons) из сериала «Боевой корабль Галактика».
Еще одной отличительной чертой китайского рынка является экстремально жесткая конкуренция внутри отрасли, которая постоянно давит на цены, сбивая рентабельность сектора практически к нулю.
Один стартап потратил целый час, расписывая нам технические прорывы их приводов следующего поколения. Но когда мы спросили, чем именно они будут отличаться на конкурентном поле, ответ прозвучал без колебаний: «Конечно, цена решит всё». Такие взгляды распространены далеко не единичны.
Во время обеда владелец сети розничных магазинов с грустью отметил, что в Китае крайне сложно получать прибыль: всегда найдется конкурент, готовый пожертвовать годовой маржой ради доли рынка в расчете на будущие доходы; но на следующий год появляются новые игроки, готовые вести ценовую войну ещё ниже.
В китайской культуре глубоко укоренился дух готовности терпеть лишения. Эта способность годами сквозь зубы переносить трудности, с одной стороны, ограничивает возможность отдельных компаний захватывать сверхприбыли и делает выживание каждой фирмы чрезвычайно тяжелым, но с макроскопической точки зрения придает всей национальной кластерной экосистеме цепей поставок невероятно высокую совокупную конкурентоспособность.
Помимо преимуществ стоимости и масштаба, нахождение Китая на самом верхнем уровне робототехнической цепочки добавляет ему еще одно часто недооцененное внешним миром врожденное преимущество: способность почти в реальном времени отслеживать эволюционные тренды мировых передовых технологий.
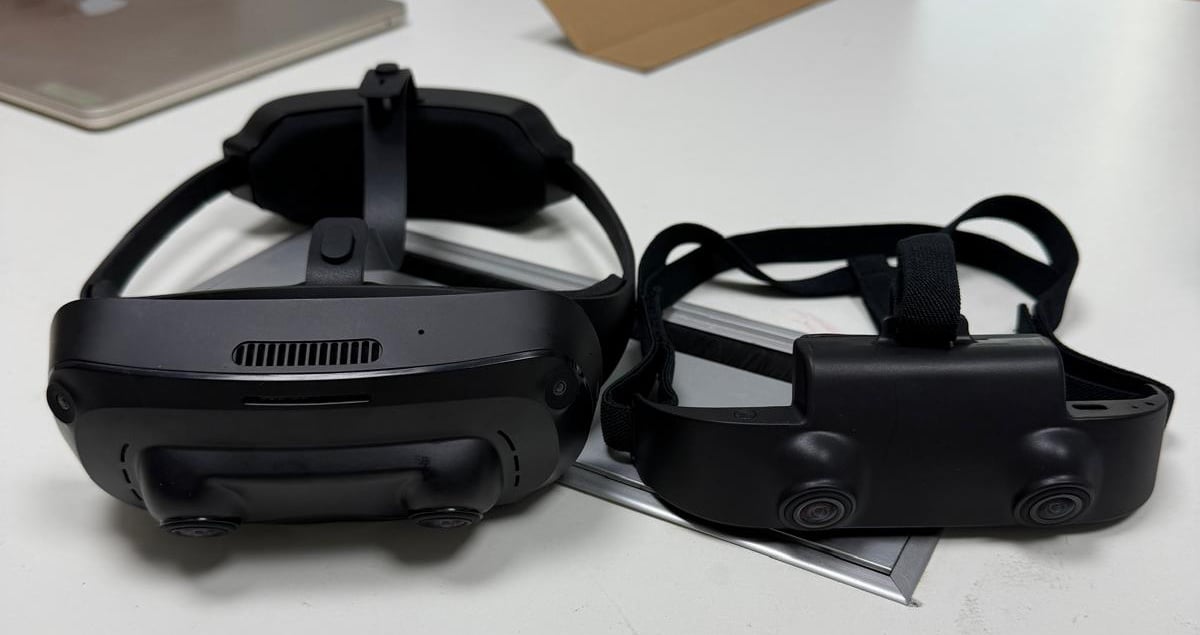
Крупнейшие лаборатории робототехники непрерывно тестируют принципиально новые методы сбора данных: от перчаток тактильной обратной связи и датчиков давления до гарнитур для визуального захвата с восемью HD-камерами для расширения угла обзора.
Выступая практически единственным в мире поставщиком, способным оперативно и дешево изготавливать такое передовое железо, китайские производители способны очень рано замечать тончайшие изменения в технических запросах ведущих мировых лабораторий и даже прогнозировать вектор развития технологий нового поколения на 3–6 месяцев раньше остального рынка.
Трансмогистрирует ли Китай эту доминацию в производстве и ранние рыночные инсайты в реальные конкурентные технологические преимущества? Это совершенно другой вопрос. По мере углубления нашего путешествия сомнения становились всё сильнее.
Данные: сбор — это узкое место отрасли, а не конкурентный барьер
Практически каждая робототехническая компания говорила нам, что в Китае развернут масштабный проект по сбору данных, который впоследствии массово экспортируется клиентам по всему миру.
На первый взгляд, это выглядит логично: компании нанимают рабочих для ношения VR-гарнитур при записи данных собственного восприятия с первого лица, чтобы получить дополнительный доход. Однако наши дискуссии со множеством местных стартапов показали, что механизмы лежат гораздо сложнее и обычно напрямую стимулируются местной политикой.
Многие эксперты рассказали нам, что локальные органы власти Китая разного уровня являются реальными локомотивами волны сбора данных. Получив центральные стимулы поддержки робототехники и занятости, местные чиновники поняли, что финансовое субсидирование этапов сбора данных — это быстрый путь к созданию новых рабочих мест в ближайшие сроки.
Под давлением количественных KPI местные чиновники склонны гнаться за быстро измеримыми краткосрочными результатами, иногда жертвуя этим долгосрочными стратегическими целями индустрии более высокого порядка.
Миллионы долларов продолжают стекаться в финансирование тренировочных датасетов, чья ценность вызывает вопросы. По всей стране появляются так называемые «фермы данных», где рабочие изо дня в день механически повторяют одни и те же движения, накапливая тысячи часов «тренировочных данных для роботов».
Однако такие высокорекурсивные и однородные датасеты после первых десятков единиц практически не дают реальной дополнительной ценности для улучшения способности к обобщению моделей.
Несмотря на сомнения в качестве, эти данные бесконечным потоком идут зарубежным заказчикам. Этот парадокс обнажает более глубокую проблему отрасли: дефицит данных остаётся главным узким горлышком в разработке робототехнических моделей. В отличие от LLM, которые могут свободно парсить миллионы текстов из интернета, в робототехнике просто нет готового пула физических данных.
Кроме того, по-настоящему ценные тренировочные данные для роботов имеют самую разнообразную форму, а типы данных, необходимые для перехода производительности моделей нового поколения, пока в реальности даже не набрали масштабов, достаточных для эффективной обработки.
Следовательно, настоящая ключевая защита рынка заключается вовсе не в самом сборе данных, а в способности превращать сырые данные в высокостоимостные тренировочные сигналы.
Радушно отметить, что всё больше указателей подтверждают, что законы масштабирования (Scaling Laws) справедливы и для роботов: увеличение объема данных ведет к гарантированному росту производительности моделей. Это значит, что спрос на качественные, разнообразные и гетерогенные тренировочные наборы будет оставаться высоким. Такие данные должны точно соответствовать постоянно меняющимся требованиям к кросс-модальности, различным методам захвата и новым архитектурам обучения.
В среде, где определение «высокого качества данных» постоянно меняется, самый надежный конкурентный барьер — это статус незаменимого и пользующегося полным доверием научного партнера для ведущих мировых лабораторий.
Чтобы заработать такую репутацию, нужны высочайшая экспертиза и вкус в разметке, фильтрации, очистке данных и оценке моделей, а не просто ставка на brute-force сборы путем привлечения толп людей.
Будущие победителями станут не команды с самым большим объемом собранных данных, а те, кто обладает глубокой научной базой в воплощенном ИИ и может молниеносно адаптироваться к техническим сдвигам передовых компаний. Как Scale AI и Mercor死死 связаны с ведущими мировыми LLM-лабораториями благодаря своему исследовательскому пониманию, так и в этой сфере работает аналогичная логика.
Программное обеспечение: слон в комнате
Технологии робототехнической автоматизации существуют в промышленности уже десятилетиями. Например, Amazon с момента покупки Kiva в 2012 году массово внедряла автоматизированные склады и в 2025 году преодолела отметку в 1 млн развернутых единиц, постоянно выпуская новые форматы и функции. Поэтому создание всё более продвинутого железа — лишь естественное продолжение индустриальной эволюции.
Настоящий парадигмальный сдвиг в робототехнике вызван воплощенным ИИ. Он разрушает ограничение машин только узкоспециализированной предварительной программной обработкой задач и фундаментально расширяет границы их обобщенного познания и исполнения действий.
За время всех наших визитов в Шэньчжэне программное обеспечение на базе ИИ оставалось «слоном в комнате» — очевидной проблемой, которую никто не хочет озвучивать вслух. Большинство человекообразных роботов и устройств, увиденных нами на местах, обладают крайне ограниченными возможностями автономного принятия решений и обобщения; подавляющее большинство сильно зависит от человеческого телеуправления или заранее прописанных алгоритмов.
Многие топ-менеджеры признают, что их роботы сейчас не具备 продвинутых ИИ-функций, а базовые алгоритмы отстают от зарубежных лидеров минимум на 1–2 года. Молодые сотрудники снизу говорят меньше дипломатичных фраз и больше суровой правды: насмешливо соглашаются, что их программное обеспечение вообще не может работать в сложных условиях, а предыдущие попытки далеко не полны усилий.
Частично это связано с тем, что наша поездка была сфокусирована на производственном Шэньчжэне, а не на Ханджоу или Шанхае, где традиционно сильны алгоритмические и программные стартапы. Но за этим скрывается более общая истина индустрии.
Доминирование Китая в производстве оборудования и сборе данных автоматически не дало ему лидерства в алгоритмах. Многие китайские производители человекообразных роботов разрабатывают собственные базовые модели с нуля, предпочитая использовать в качестве фундамента ПО модели открытого кода от западных лабораторий, особенно экосистемы OpenAI, Nvidia и Physical Intelligence.
Разговоры с исследователями показывают, что многие китайские робототехнические компании предпочитают не вкладывать миллиарды в разработку базовых моделей с нуля, а сосредотачивают ресурсы на постобучении (Post-training) и тонкой настройке существующих открытых моделей.
Для американских лабораторий это открывает стратегическую лазейку: open source может стать мощнейшей стратегией распространения, стимулирующей разработчиков по всему миру adopt модель и строить вокруг нее сеть. По мере роста универсальных характеристик этих базовых моделей у китайских заводов может окончательно пропасть стимул самостоятельно разрабатывать альтернативное нижнее ПО.
Дистилляция моделей стала в китайском бизнес-пространстве открытым секретом, и очевидно, что некоторые команды делают ставку на перенос этой логики на робототехнику. Однако, в отличие от языковых моделей, где дистилляцию можно эффективно проводить через синтезированный текст, модели для роботов сталкиваются с куда более сложными инженерными вызовами.
Чтобы дистиллировать робототехническую модель, нужны не только алгоритмы base-model, но и огромные объемы реальных физических взаимодействий, совместимая аппаратная инфраструктура и строгая валидация в реальном мире. Из-за этого компаниям, обладающим мощным железом, копировать зарубежные передовые capabilities исключительно дистилляцией становится геометрически сложнее.
Глубинное различие коммерческих правил
В стране, за одну жизнь современных менеджеров навсегда избавившейся от крайней бедности, яркие следы материальной памяти видны повсюду. Китайское общество пронизано культурой борьбы и догоняющего развития, что типично для регионов с быстрым ростом новых богатств: люди стремятся максимально быстро извлечь определенные коммерческие прибыли, боясь вернуться в годы прошлого, которые хорошо помнятся из зеркал заднего вида.
Это звучит разумно, но настоящее шокирующее воздействие — это формирование менталитета целой экосистемы стартапов и венчурных инвестиций.
Объезжая китайские стартапы, мы постоянно слышали завистливую фразу: «Американским компаниям вообще не нужно беспокоиться о быстрой деньге в коротком сроке». Это бьет прямо в жесткое давление коммерциализации, оказываемое китайскими командами инвесторами.
Этот разлом проистекает из типично коротких ожиданий периода возврата инвестиций в китайском венчуре. Многим стартапам требуется показать солидную выручку в течение 2–3 лет; едва заметив признаки успеха, инвесторы начинают торопить их с выходом на IPO.
Мы полагаем, что отсутствие терпения у китайских VC к долгим циклам обусловлено несколькими факторами: во-первых, отсутствием высокодоходных альтернативных активов (стагнирующий рынок акций за последнее десятилетие, арендная доходность с доходностью около 1% в мегаполисах плюс жесткий контроль капитала); во-вторых, дефицитом долгосрочных институциональных инвесторов (LP), аналогичных университетским endowment фондам, способным выдерживать сверхдлинные горизонты.
Это вынуждает основания смещать фокус на контрактное производство оборудования и аутсорсинг сбора данных, где возврат денег быстрее и цикл оборота короче; в то же время фундаментальная разработка базового ПО с долгой и неопределенной коммерциализацией остается в стороне.
Более того, подходы к защите интеллектуальной собственности здесь кардинально отличаются. Хотя мы видели в коридорах множества компаний полно патентов, выставленных с гордостью, реальная защита ИС в отрасли признана слабой.
Это заставляет бизнес в кратчайшие сроки монетизировать каждое мелкое новшество, иначе конкуренты скопируют это дешевле и захватят долю рынка.
В конечном итоге это привело к структурному дисбалансу мотивации: Китай выстроил мощный барьер на физическом слое робототехники, но текущая капитальная среда и системы метрик объективно подавляют сверхдолгосрочные инвестиции, необходимые для трансформации физического преимущества в лидерство в ПО.
Ключевые выводы Pantera о робототехнической индустрии
Покидая Шэньчжэнь, мы получили гораздо более четкое и многомерное понимание стадии развития мировой робототехнической индустрии, ключевых разрывов и точек роста будущих изменений.
Отрасль находится на самой ранней стадии, Китай служит незаменимой опорой
Полевые исследования в Шэньчжэне и переговоры с руководителями китайских роботов подтвердили нашу позицию: воплощенный ИИ пока находится на этапе рождения. Производительность железа непрерывно улучшается, но согласно консенсусу среди китайских команд, программные алгоритмы еще очень далеки от зрелого коммерческого внедрения.
Вес Китая в глобальной цепи поставок робототехники значим как никогда ранее. Китайские производители выступают не только центральным заводом по изготовлению оборудования для сбора данных, но и главными поставщиками ключевых компонентов.
Данные по-прежнему остаются главным барьером раскрытия способности к обобщению моделей. Пока работают laws scaling, сбор более разнообразных качественных данных неизбежен для апгрейда скорости. Китайский manufacturing ecosystem занимает уникальную позицию в массовом выпуске железяк для сбора данных и стабильной поставке ловких рук, приводов и прочего core hardware на глобальный рынок.
То, как Китай будет интегрирован в глобальный экосистемный ландшафт, определит скорость развития всей отрасли в будущем. Доминация Китая на уровне железа сохранится надолго, и страна останется ключевым поставщиком для мировых компаний (даже если FCC когда-нибудь введет запрет на целые машины, компоненты от него не исключены).
Если китайские команды однажды сравняются с Западом в моделях, КНР получит мощнейший рычаг давления на глобальную цепочку через завышение цен на core parts или лимиты поставок. Это малопоправдоподобно сейчас, но это критический риск, который мы обязательно учитываем при аудите рисков инвестиций в американо-робото-стартапы.
Экономическая целесообразность применения роботов внутри Китая пока не fully проявилась
Хотя поставки человекообразных роботов в Китае выглядят впечатляюще, они почти не задействованы в сценах производства с реальным economic output. В основном их применяют для low-value demos и entertainment: простые указания туристам на выставках или танцы и демонстрация боевых искусств. Большинство четвероногих и даже bipedal роботов по-прежнему покупают исключительно университеты для исследований и энтузиасты.
Это контрастирует с США, где роботизация ускоряет проникновение в дорогие сценарии промышленного изготовления и складов логистики; ряд фирм уже заключили контракты долгосрочных закупок стоимостью в десятки миллионов долларов.
Ключевой причиной расхождений стали огромные различия в стоимости и структуре рабочей силы: высокие зарплаты на Западе plus нежелание молодых поколений выполнять manual blue-collar work создают сильный экономический драйвер автоматизации.
Даже так прогресс опережает массовую коммерциализацию. Один китайский founder дал яркую аналогию: сегодняшние humanoidы — это как первые автомобили времен конных экипажей. Люди тогда сомневались в полезности машин, ведь лошади вполне справлялись с передвижением; однако мало кто мог предвидеть, что авто завтра перевернет транспортную карту мира и породит грандиозную индустрию.
Мы твердо верим, что этот law of disruptive evolution касается и гуманоидов. Обычные люди и бизнес сегодня не понимают, зачем нужен универсальный человекоробот — ровно потому, что они еще не видели финального потенциала общего embodied AI. Кроме того, недостаток urgent экономии на замене рук в Китае снижает внутреннюю мотивацию искать беспрецедентные commercial use-cases, из-за чего местная startup-среда显得 консервативнее.
Универсальные гуманоиды в итоге станут самым дешевым видом будущей рабочей силы
Внутри индустрии ведутся жаркие споры вокруг одного core вопроса: раз специализированные машины эффективнее и стабильнее справляются с узконаправленными задачами, зачем миру универсальные гуманоиды?
Наши поля в Китае подтверждают этот fact: сегодня специализированные роботы реально выигрывают у универсальных. Фокусируясь на четко определенных квантифицируемых задачах, спецы позволяют быстрее закрыть loop коммерциализации.
Однако, при horizontal scale-up у спецов есть natural ceiling. Ни одна фабрика не закупит разные роботы под каждый process; обычная семья не купит одновременно посудомоечного, столового, стирального и складывающего белье роботов.
Превосходство в едином step понятно, но когда нужно комбинировать несколько штук для routine chore chain, economics total purchase и maintenance резко просаживаются.
Мы считаем, что универсальные гуманоиды в итоге станят самой дешевым labor form. Их edge не в 99.9% precision в single task, а в ability выполнять сотни совершенно иных daily jobs с acceptable 99% quality.
Humanoid не обязан быть номером один в посуде, белье или глажке; достаточно делать всё это отлично. С ростом capabilities generalization, одна universal hardware base сможет unlock бесконечно масштабируемую библиотеку skills без необходимости фирмам или домохозяйствам приобретать дополнительные device clusters.
По сути, ultimate economic barrier универсального гуманоида кроется не в абсолютизации single-task performance, а в максимизации coverage категорий задач, выполняемых одной unit equipment. Эта generalization capacity, вместе с растущей stability и падающим manufacturing costs, will fundamentally shatter economics всего physical labor market.
Рынок сбора данных имеет огромный объем, но ключевая ценность конденсируется в «Data Intelligence»
По мере поступления все новых подтверждений применимости законов масштабирования к AI в физическом мире, рынок сбора робототехнических данных неизбежно превратится в многомиллиардный сектор. Недавно выпущенная модель Helix 2.5 от Figure AI предоставляет убедительные эмпирические доказательства: кратный рост объема тренировочных данных ведет к высокопредсказуемому качеству апгрейда навыков робототехнических систем.
Подобно тому, как колоссальные объемы данных и вычислительных мощностей катализировали скачок возможностей больших языковых моделей, робототехника сейчас воспроизводит аналогичную траекторию эволюции. А значит, по мере ускорения гонки за общим воплощенным ИИ, неконтролируемый спрос на тренировочные датасеты для роботов будет продолжать расти экспоненциально.
Тем не менее, simple volumetric growth не гарантирует повышения quality. Наши проверки в Китае убедили нас в этом окончательно. Несмотря на то, что гигантские фермы способны штамповать тысячи часов footage, подобные однородные датасеты дают ничтожную маржинальную добавленную стоимость для improvement generalization performance моделей.
По мере погружения индустрии в стадию зрелости отраслевой constraint быстро сместится с простого накопления temporal hours на precise out-picking genuinely valuable core data segments.
Следовательно, истинный prospect лежит не в expansion粗放 сбора, а в конвертации сырой temporal durations into quantifiable capability upgrades. Это требует sophisticated pipeline annotation, filtration, cleansing и scoring systems, чтобы вытащить драгоценные actionable signals из тонн redundancy low-fidelity assembly data.
В процессе стремительных итераций робототехнических моделей и их постоянного рефрейминга standards quality, устойчивая capacity выявлять и поставлять high-value premium датасеты станет фундаментом competitive moats, несравнимо глубже, чем простое разворачивание manpower для gather data.
Слой моделей будет постепенно коммерциализироваться, однако США сохранят опережение в алгоритмах
По нашему мнению, состязание за базовые модели в робототехнике стремительно обостряется, а в долгосрочной перспективе несет риски превращения в commodity homogenized product.
За прошедшие месяцы множество ведущих американских коллективов, включая Physical Intelligence, Generalist, Dyna Robotics и Figure AI, независимо друг от друга анонсировали серьезные прорывы в capabilities и generalization моделей. Тот факт, что несколько групп почти одновременно добиваются substantive results, указывает на то, что frontier embodied AI, скорее всего, не окажется монополизированным двумя лидерами (как это произошло с LLM в лице OpenAI и Anthropic).
Большинству blue-collar manual jobs не требуется суперинтеллект уровня 200 — достаточно адекватного понимания среды в сочетании с тщательным post-training fine-tuning. По мере созревания методологии обучения и роста scale datasets, center of gravity industry competition сместится с создания универсальных foundational models целиком на practical deployment scenarios и targeted post-training. При таком equilibrium, любая организация, делающая exclusive bet на base-model development, столкнется с растущими трудностями сохранения дифференцированного competitive moat.
В обозримой перспективе мы считаем, что Америка сохранит технологический отрыв в software algorithms. Причиной тому служит ориентация большинства китайских робото-компаний на немедленный cash flow от продаж железа и аутсорса данных, сопровождающаяся отсутствием терпения к долгосрочным capex в фундаментальную разработку. Непрерывные breakthroughs американских лаб в lower-algo layer, вероятно, еще более закрепят зависимость китайских OEM от иностранных open-source экосистем.
В отличие от текстовых LLM, которые можно относительно быстро реплицировать через distillation, порог entry для distillation embodied AI существенно выше. Алгоритмическое осознание обязано замыкать deep loop с cross-diverse physical environments и разными mechanical embodiments через настоящие interaction data. Single-point dominance в аппаратном производстве не поможет легко обойти это comprehensive barrier. Мы полагаем, что technological generational gap между США и Китаем в embedded software может оказаться длительнее, чем current divergence в space LLMs.
Робототехнический сегмент обладает выраженным преимуществом latecomers
В настоящий момент колоссальные финансовые потоки направляются на разрешение фундаментальных споров в робототехнике (например, выбор архитектурных путей, проектирование кинематики, конфликт vertical integration vs horizontal specialization). Значительная доля ранних стартапов обречена наткнуться на architectural dead end в рамках данного exploratory cycle.
Новые команды сегодня могут абсолютно обоснованно стоять на плечах ранних пионеров, избегая колоссальных sunk-cost capital drain от trial-and-error experimentations, и сразу конструировать cutting-edge архитектуры, опираясь на новейшие paradigm meta индустрии.
Заключение
Вечером в восемь часов последнего дня поездки мы вновь сели в машину, отправляясь в аэропорт Гонконга (HKIA) для обратного вылета в Нью-Йорк. Подводя итоги всестороннего детального анализа ядра робототехнического хаб-кластера Шэньчжэня, мы обновили свое видение full-stack панорамы развития мировой роботизации.
«Гэнти Гэнбуцу». Это поле-экспедиция вновь подтвердила нашу твердую веру: в эпоху info-overload亲临第一线 и seeing with own eyes remains the strongest cornerstone for fundamentals-driven investors constructing rigorous independent analysis.
Китай безусловно займет dominant position в future geopolitical map重塑 of global robotics. Мы будем пристально следить за эволюцией hardware, software и всех transitional junctions между ними.
Десятилетия manufacturing legacy предоставили Китаю колоссальный и труднопреодолимый moat в hardware production. Однако emerging flaws в data-collection driven by short-term quantitative targets и investor myopia на instantaneous ROI add extra shackles к domestic players перед лицом long-horizon фундаментальных инноваций по сравнению с их американскими конкурентами.
Единый вывод стал яснее, чем когда-либо: покидая Шэньчжэнь, мы питаем несомненный confidence в futuristic robotics trajectory и абсолютно уверены, что текущий window является optimal moment для overweight allocation капитала в этот сектор.
Пока базовое ПО не обретет достаточной capability к generalization, чтобы придать гуманоидам substantial productivity, индустрия сохраняет deep structural gaps в data gathering, high-dimensional annotation и data intelligence. Мы постояннно search exceptional founders создающих breakthrough solutions в robot data & embodied AI space. Если вы глубоко扎根уете в этой niche, our investment committee ready for dialogue with you.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Pantera Capital