Bankless: после сокращения ончейн TVL переключается на новый сегмент, MEGA инвестирует $30 млн в рынок ИИ-инференса
Автор: David Christopher, Bankless
Редакция: TechFlow
Введение TechFlow: Когда-то ориентированный на экстремальную производительность L2-проект Ethereum под названием MegaETH официально сменил наименование на MEGA и объявил о выделении из казначейства $30 млн на разработку собственных продуктов. Первое приложение, сфокусированное на децентрализованном рынке вывода ИИ (Inference Market), ожидается в декабре.
На фоне всё большего сходства технологий верификации моделей на рынке одной лишь гарантии того, что узел «не подменил модель», уже недостаточно для построения защитного рва. В данной статье мы подробно разбираем две ключевые инновационные идеи из белого документа MEGA: обезличивание данных вне централизованной парадигмы и долгосрочные контракты на вычислительные мощности, обладающие высокой убедительностью с точки зрения будущего.
Во вторник фонд MegaETH официально сменил название на MEGA и объявил о выделении из казначейства $30 млн на разработку собственных продуктов, среди которых первым крупным запуском станет рынок вывода ИИ (Inference Market) в декабре.
Рынок вывода — это новая ниша, за которой я последнее время внимательно слежу: на таком открытом рынке любой участник может покупать, продавать или перепродавать права на вызов моделей ИИ, причем цены обычно ниже официальных расценок крупных лабораторий. Текущий спрос весьма силен, и использование подавляющего большинства рынков вывода стабильно растет.
Учитывая, что этот сегмент находится на ранней стадии, а процесс финансовой токенизации ИИ-услуг только зарождается, мне кажется, что для команды MegaETH, создавшей самый быстрый L2 для Ethereum, несмотря на резкий разворот, это вполне разумный шаг.
Этот поворот продиктован и определенной практической срочностью. Объем заблокированных активов (TVL) этой публичной сети в настоящее время находится на уровне менее $10 млн, значительно снизившись после пика в более чем $245 млн в мае. Соучредитель Шуяо Кунг (Shuyao Kong) также признался в платформе X: «После создания самой быстрой публичной цепи без достижения продуктово-рыночного соответствия (PMF)» команде необходимо измениться.
Конкретные механизмы нового рынка вывода, поставщики вычислительных мощностей и перечень запускаемых моделей остаются конфиденциальными до официального релиза, однако трехстраничный белый документ уже очертывает основные идеи команды.
Давайте далее разберем ключевые тезисы этого бизнес-нарратива, выявим его самые слабые места и поймем, на чем именно MEGA сможет пробить себе путь к успеху.
Официальный аккаунт MEGA (@mega_holdings) объявил в твите: «Сегодня мы обязуемся вложить $30 млн в создание совершенно новых продуктов на базе MegaETH. Первое направление внимания — вывод ИИ. Подробности на mega.holdings».
Ключевые тезисы нарратива
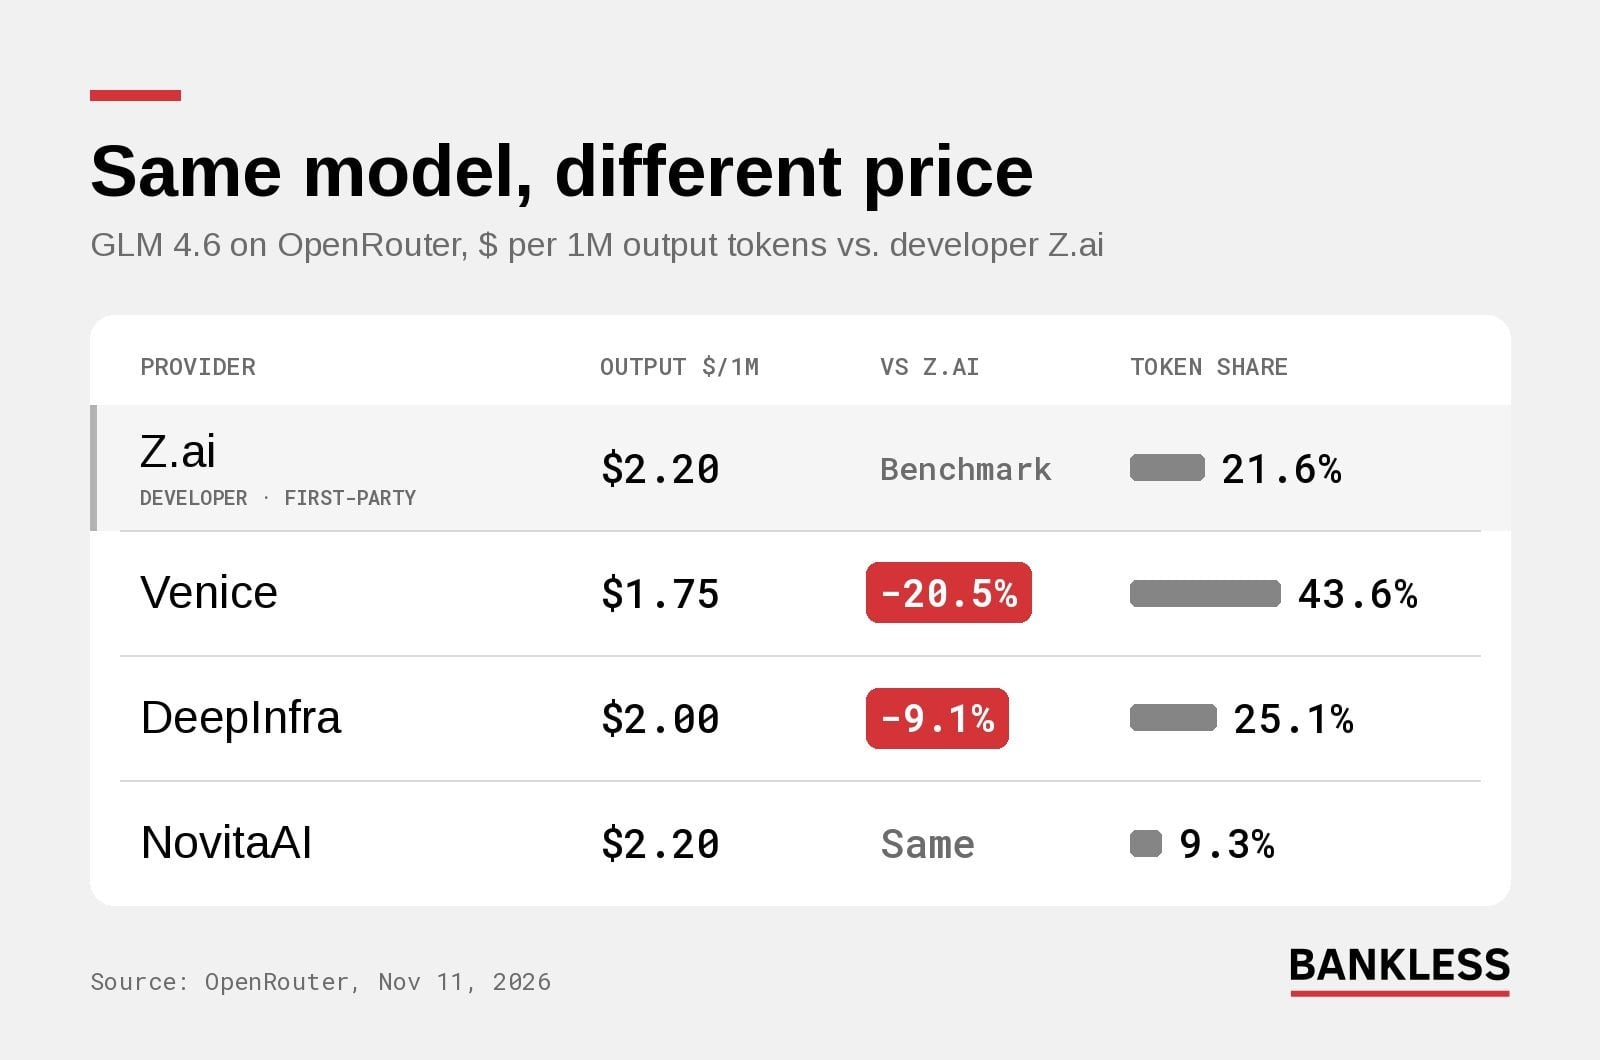
Точкой входа MEGA служит так называемый «парадокс предложения», предложенный проектом: цена, которую многие сторонние провайдеры вычислительных мощностей взимают за запуск одной и той же открытой модели, значительно ниже официальных расценок лаборатории, разработавшей данную модель.
Для примера возьмем платформу OpenRouter: модель GLM 4.6 от разработчика Z.ai стоит $2.20 за миллион выходных токенов, тогда как сторонний провайдер Venice предлагает всего $1.75. Несмотря на очевидную разницу в цене, MEGA считает, что абсолютное большинство покупателей по-прежнему предпочитают платить больше за знакомые и проверенные официальные каналы.
В ответ на это MEGA предлагает решение в виде целого набора механизмов верификации под названием «Чистый интеллект» (Purified Intelligence), который проверяет подлинность модели провайдера, соответствие требованиям конфиденциальности и безопасность, доказывая, что неизвестные сторонние игроки не менее надежны.
Его конечная цель — создать рыночную площадку, где навыки вывода будут полностью стандартизированы. Как отмечается в белом документе, в идеале «становится все менее важно, кто именно предоставляет эту услугу вывода».
Иными словами, весь нарратив строится на «построении доверия», прежде всего на «верификации фактического вызова модели». Однако именно здесь у меня зарождаются сомнения.
Без MEGA технологии верификации также стремительно развиваются
Во-первых, отраслевые предпосылки, заложенные MEGA, не совсем корректны.
Провайдеры с низкими ценами пока не игнорируются рынком: популярная маршрутизационная платформа для вывода OpenRouter в своем стандартном маршруте предпочитает дешевые каналы, а также связывает большинство различий в качестве ответов между разными провайдерами с настройками программного обеспечения для вызова инструментов (tool-calling), а не с намеренной подменой моделей.
Хотя явление «подмены модели» (Model Swapping), жестко критикующееся в качестве фундамента документа, действительно существует объективно, наиболее веские доказательства чаще встречаются в теневых каналах перепродажи. Исследование, опубликованное в марте текущего года в форме научной работы, протестировав три подобных реселлера закрытых моделей, показало, что проверка тождества провалилась в 46% случаев.
Что еще важнее, технологические инструменты для выявления таких подмен стремительно появляются со всех сторон:
• Fingerprinting: На прошлой неделе рынок вывода Antseed официально внедрил новый слой проверки отпечатков. Эта система проверяет продавцов вычислительных мощностей специфическими маркерными вопросами, на которые отвечают только определенные модели. Если обнаруживается, что продавец не запускает заявленную модель, запрос покупателя немедленно перенаправляется в другое место.
• TEE (Доверяемое исполняемое окружение): Защищенное внутреннее пространство внутри чипа, куда даже владелец устройства не имеет доступа, позволяющее публично доказать, какой именно код выполняется внутри. Покупатели Antseed сейчас могут напрямую запрашивать активацию этого аппаратного контроля у провайдеров.
• Криптографические доказательства (Cryptographic Proofs): В начале месяца Anthropic открыл исходный код прототипа FlashProve, который математически подтверждает, что ответ был сгенерирован конкретными весами указанной модели, хотя один запуск требует в 70–95 раз больше вычислений, чем обычный запрос.
Кроме того, команда Pearl активно разрабатывает собственную версию доказательства на базе платформы Attestable с применением собственного решения.
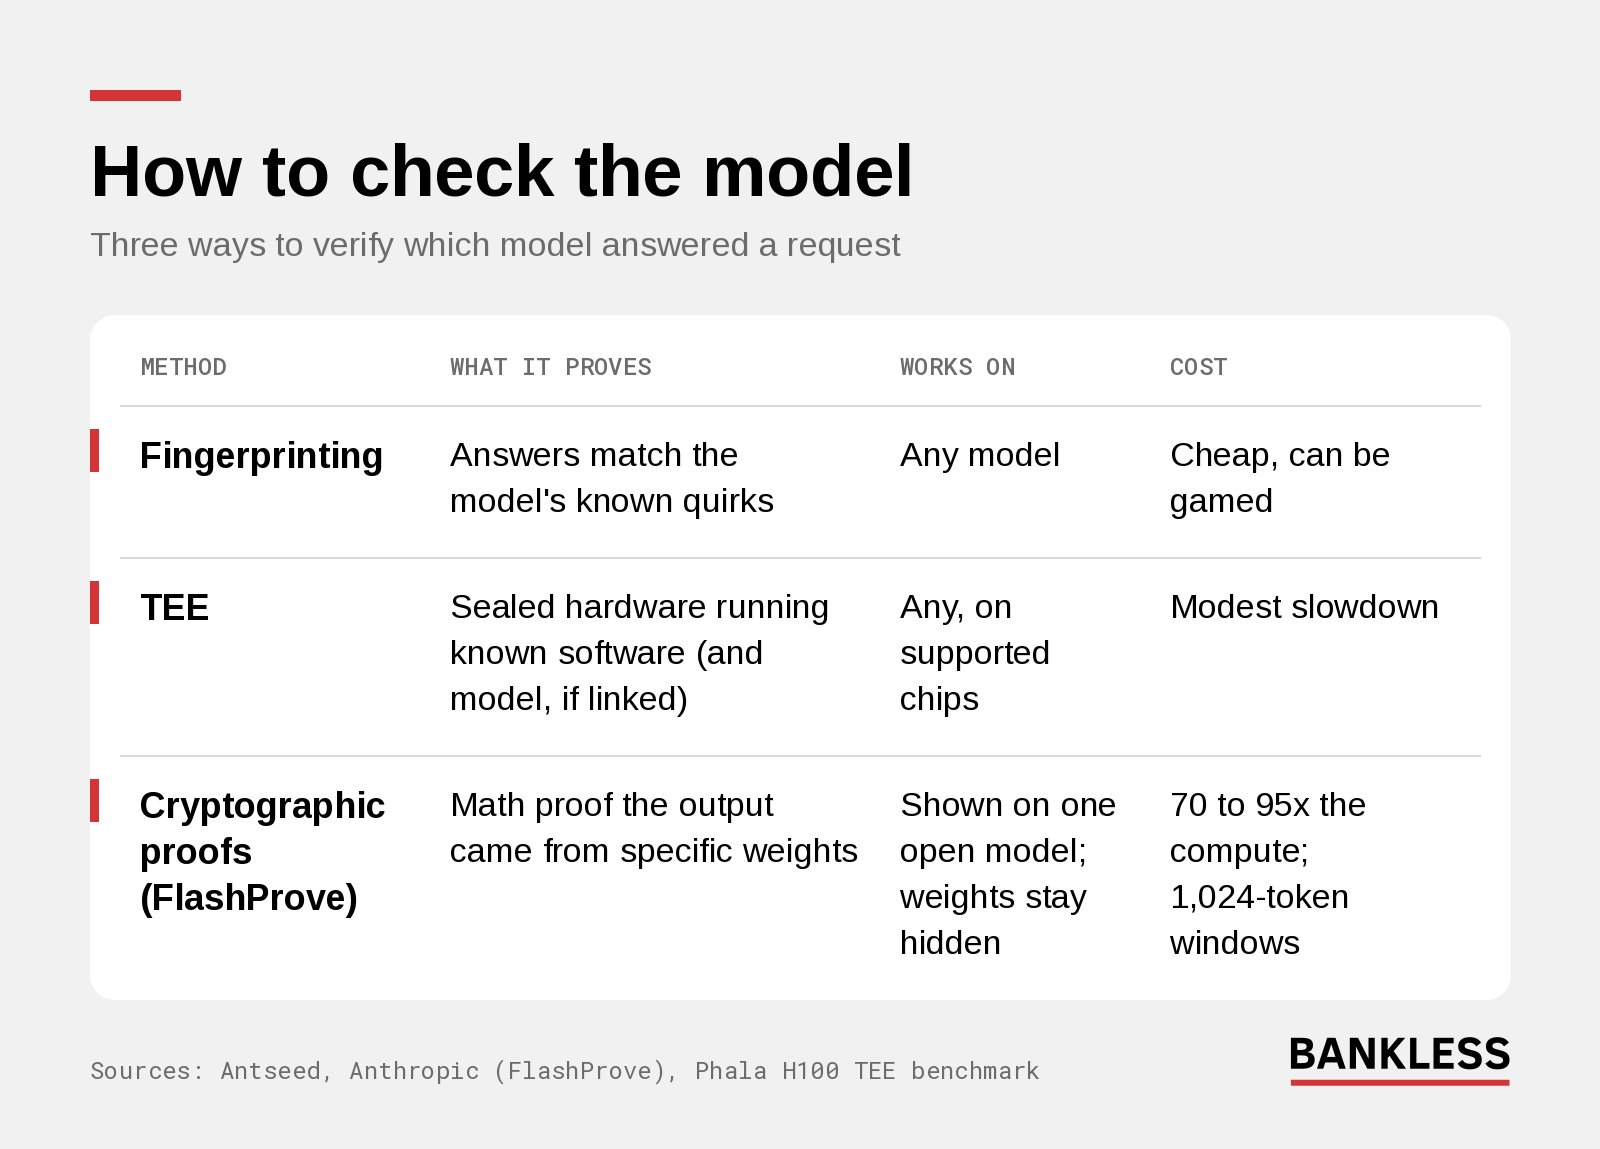
Белый документ MEGA упоминает все три указанные подхода, признавая их технические ограничения, но не уточняя, какой именно будет выбран в конечном итоге. Скорее всего, команда подключит один из них или их комбинацию, что само по себе безусловно заслуживает одобрения.
Однако реальность такова, что множество других команд уже сосредоточены на решении этой же проблемы, а большинство инструментов верификации уже открыты для прямого использования всей индустрией. Психологический барьер недоверия покупателей к сторонним провайдерам быстро снижается, и одного лишь внедрения функции «верификации модели» уже недостаточно, чтобы MEGA мог выделиться на фоне конкурентов.
Два направления, в которых MEGA действительно может выйти в лидеры
В таком случае козырями, способными по-настоящему выделить MEGA, становятся два других концепта, описанных в белом документе.
Первое направление — защита конфиденциальности. MEGA предполагает анонимизацию чувствительных деталей запросов пользователя перед тем, как они поступят к провайдеру вычислений, а также разделение сложных задач для обработки на доверенных и недоверенных узлах. Это решение обладает высокой практической значимостью, поскольку современные механизмы защиты приватности, реально предотвращающие подглядывание провайдеров в промпты (Prompt) с использованием изолированного оборудования, пока преимущественно ограничены моделями с открытым исходным кодом.
Если необходимо безопасно вызывать закрытые передовые модели при сохранении конфиденциальности, «локальная очистка чувствительной информации» остается практически единственным компромиссным путем. Однако инженерная реализация этой схемы также крайне сложна.
Еще в прошлом году проект Freysa внедрили аналогичный функционал в своем приложении Enchanted, которое затем было переименовано в Silo, заменив конфиденциальные фрагменты текста заполнителями, позволяющими пользователям безопасно обращаться к закрытым моделям вроде GPT и Claude.
Но Freysa в ноябре 2025 года заявила, что из-за нестабильной производительности мобильных устройств команде пришлось перенести операции по анонимизации с мобильных платформ; в журнале обновлений ее iOS-приложения за июль эта функция была прямо указана как отключенная и удаленная.
Аналогичным образом, процесс анонимизации в версии MEGA должен работать строго вне зоны видимости самого проекта, например, полностью выполняться на локальном компьютере пользователя или в изолированном оборудовании, иначе пользователи по сути просто передадут свои конфиденциальные данные не поставщику вывода, а сами MEGA.
Соучредитель MegaETH Илун Ли (Yilong Li) (@yilongl_megaeth) недавно отметил при публикации белого документа: «Расширение инфраструктуры ИИ-мощностей решает задачу лишь наполовину. Даже если у провайдера есть правильная модель, достаточные резервные мощности и низкая цена, покупатели все равно не станут оплачивать услуги, пока не будут уверены, что поставщик честно запускает заявленные модели и защищает их данные».
Вторым ключевым преимуществом является долгосрочный объем вычислительных мощностей (Future Capacity). Белый документ MEGA описывает механизм, при котором покупатель может заранее забронировать конкретную модель, фиксированный объем вызовов и минимальные стандарты производительности (включая скорость ответа и стабильность) по заблокированной цене в определенный временной интервал, с последующей возможностью перепродажи этих долгосрочных контрактов на вторичном рынке.
Это можно сравнить с тем, как компании за несколько месяцев до проведения крупной отраслевой конференции оптом бронируют номера в отеле. Покупатель получает возможность зафиксировать достаточную мощность перед релизом важного продукта, а при изменении планов — продать бронь другому лицу. Продавец же может использовать эти закрепленные обязательства в качестве залогового документа для получения финансирования у кредиторов с целью закупки дополнительных GPU для масштабирования.
Как только торговля подобными контрактами достигнет масштаба, рынок породит прозрачную «кривую ценообразования долгосрочного вывода». Хотя традиционные финансовые гиганты, такие как Чикагская товарная биржа (ICE) планируют запустить фьючерсы на вычисления GPU, они тоже позволяют хеджировать стоимость почасовой аренды чипов, но не могут регламентировать, какая конкретно модель используется или каковы качество результатов; напротив, долгосрочные контракты MEGA напрямую привязаны к самому конечному «результату работы модели».
Ни один из всех ончейн-рынков вывода, которые я анализировал до сих пор, не предлагает подобный механизм, хотя именно здесь блокчейн-технология способна в полной мере проявить свою ценность в вопросах подтверждения прав и оборота активов.
Однако здесь скрывается глубокое противоречие: стоимость вывода ИИ стремительно падает, а флагманские модели полностью обновляются каждые несколько месяцев. Зачем же покупателям сегодня фиксировать на несколько месяцев вперед неизменные цены или даже выбирать конкретные модели?
Возможно, корпоративные покупатели приобретают не просто низкую цену, а гарантированное «место без перегрузки в часы пиковой нагрузки», либо инструмент для страхования от резкого скачка счетов за вызовы после завершения многомиллиардных субсидий со стороны ведущих ИИ-компаний. На данный момент я еще не пришел к однозначному выводу по этому вопросу.
Ключевые недостающие элементы на текущий момент
По крайней мере на данный момент оба указанных преимущества находятся лишь на этапе черновика в белом документе. Команда не опубликовала ни строчки кода, а в документе неясно, какие именно провайдеры мощности получат доступ, кто будет проводить проверку и аудит, а также где фактически будет выполнен запуск инструментов анонимизации приватных данных.
Сама структура документа вообще ничего не сообщает о нативном токене. Отвечая на вопрос о роли токена MEGA на рынке вывода, Шуяо Кунг (Shuyao Kong) заявил в интервью The Block: «Мы постараемся задействовать любую возможность, которая повысит ценность токена MEGA».
Что касается $30 млн из казначейства, превышающих половину текущей капитализации MEGA в обращении, детализированный план расходов также пока не раскрыт.
Надеюсь, грядущий декабрь постепенно откроет некоторые ответы на эти вопросы. Далее я буду особенно внимательно отслеживать три конкретных метрики внедрения: список первых подписанных провайдеров и правила допуска, схему анонимизации, работающую строго вне зоны видимости MEGA, а также первый контракт на долгосрочные мощности, заключенный с реальным контрагентом.
В конечном счете, одна лишь верифицируемость способна лишь поставить MEGA на стартовую линию рынка вывода; именно решение вопросов истинной конфиденциальности и поставки долгосрочных вычислительных мощностей определит, сможет ли он по-настоящему выделиться среди конкурентов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Bankless