Обзор усиления рыночных разногласий: отскок превращается в разворот или это второе распределение в рамках продолжения падения?
Автор: Kevin, исследователь в Movemaker
По мере роста открытого интереса по биткойну и увеличения концентрации ключевых ценовых уровней на карте ликвидаций, разногласия на рынке начинают усиливаться: является ли текущая ситуация отскоком, переходящим в разворот, или вторым распределением в ходе продолжения падения?
Это два основных взгляда на будущее развитие событий, которые автор наблюдал на рынке. Обе точки зрения поддерживаются многими аналитиками. Они исходят из совершенно разных данных и углов зрения, но при внимательном изучении核心 их логики можно увидеть, что они приводят к одному и тому же. Отправной точкой для обоих является анализ спроса и предложения. Поэтому сегодняшнее обсуждение будет построено вокруг спроса и предложения, анализируя, как точки зрения на разворот и на второе распределение, исходя из одного корня — анализа спроса и предложения, приходят к совершенно разным выводам.
Японские свечи отражают динамику цен, это наиболее наглядное визуальное представление отношений спроса и предложения. Чередование силы покупок и продаж формирует колебания цены вверх и вниз. Формирование каждой свечи является результатом столкновения сил покупателей и продавцов, это сжатое изображение изменений структуры спроса и предложения. Далее, покупки и продажи имеют интенсивность, которую можно直观но наблюдать по объему торгов. Если подумать глубже, почему цена меняется? Почему происходит откат на определенном уровне? Почему иногда пробой оказывается неудачным?
Здесь автор делится Теорией шариков, чтобы удобно объяснить изменения влияния тарифной политики и формирование импульса при изменениях спроса и предложения. Теория шариков — это идея конкретизации абстрактных отношений спроса и предложения. Узкое определение спроса и предложения можно легко увидеть в биржевом стакане, где ордера с разным объемом формируют стекло различной толщины, а каждая сделка по рыночному ордеру — это шарик, обладающий кинетической энергией. Процесс изменения цены, по сути, представляет собой процесс, в котором эти шарики постоянно ударяют по биржевому стакану, пробивают стекло и推动 цену вперед.
Толщина стекла представляет глубину ликвидности и плотность ордеров на определенном ценовом уровне; кинетическая энергия шарика来源于 объемом и скоростью активных покупок или продаж. Каждое продвижение рыночной цены — это результат перехода цены на следующий слой после того, как шарик пробил определенный слой стекла. Если импульс сильный, может быть пробито несколько слоев стекла подряд; если импульса недостаточно, цена может застрять на определенном слое или даже отскочить. При резких колебаниях рынка, переключившись на 1-минутный таймфрейм, можно обнаружить такие сделки в виде пробивающих шариков.
Это может объяснить непредсказуемость цены в краткосрочных рамках, поскольку ее можно рассматривать как беспорядочное движение между двумя слоями толстого стекла. По сравнению с “динамикой цен”, Теория шариков подчеркивает “структуру движущих сил”; по сравнению с прогнозированием японских свечей, Теория шариков пытается восстановить физический процесс推动 цены. Это способ анализа, более близкий к сути рынка. С появлением японских свечей, в сочетании со временем и объемом торгов, можно вывести бесчисленное множество торговых индикаторов, большинство из которых не обсуждаются сегодня, но те, что касаются отношений спроса и предложения, будут упомянуты в дальнейшем содержании.
На основе Теории шариков можно получить следующую абстракцию:
Толщина ордеров = Глубина на определенном ценовом уровне
Активная сделка = Шарик
Объем торгов = Кинетическая энергия шарика
Стоимость воздействия = Потеря энергии шарика при проникновении через стекло
Исходя из этой идеи, можно further вывести следующие гипотезы:
Рыночная цена не скользит непрерывно, а скачкообразно “пробивает” один ценовой区间 за другим;
Плотность ордеров на разных уровнях неодинакова, различия в толщине создают поддержку и сопротивление;
Чем больше активная сделка, тем сильнее ее импульс, способный推动 цену穿越 большее количество “слоев стекла”;
Часть ордеров на рынке является “фейковой ликвидностью”, не представляющей реального намерения, при столкновении шарика с таким стеклом возникает ложный пробой;
Ценовое поведение обладает инерцией, при чрезмерном импульсе цена может “пробить слишком далеко”, формируя явление перегрева или переохлаждения, то есть перекупленность или перепроданность.
Это теория, которую автор вывел из двух точек зрения и собственного торгового опыта. Совершая сделку, вы можете смотреть только на японские свечи, поскольку все отношения спроса и предложения скрыты в них. Если уровень торговли достаточно высок, можно только по японским свечам判断 направление спроса и предложения, а также контроль над приближением критических точек. Мастера упрощают сложное, японских свечей достаточно.
Приведу два простых примера: длинная бычья свеча обычно означает, что сила покупателей доминировала в течение этого периода, спрос продолжал расти и поглощал ордера, импульс мощно пробил несколько слоев “стекла”; в то время как длинная медвежья свеча отражает доминирующее подавление со стороны предложения, поддержка покупателей бессильна, цена быстро пробивает несколько уровней поддержки вниз, кинетическая энергия шарика来源于 мощным намерением продавцов.
Если наблюдение за японскими свечами не позволяет увидеть отношения спроса и предложения, требуется помощь дополнительных индикаторов, таких как открытый интерес, ситуация премиума спота, карта ликвидаций, чтобы найти поддержку данных для своей торговли с разных углов. Усиление отскока в разворот или второе распределение в ходе коррекции — все это выводы, сделанные с разных углов зрения. Первые считают, что спрос превышает предложение, вторые — что предложение превышает спрос. Проще говоря, первые считают, что бычий рынок продолжается, вторые — что медвежий рынок уже наступил и будет углубляться. По ощущениям, больше людей看好 превращение отскока в разворот, то есть больше тех, кто считает, что бычий рынок не ушел, поэтому я сначала представлю теоретическую основу первой точки зрения.
Первая точка зрения: отскок с большой вероятностью может перейти в разворот
Первая точка зрения в целом делится на 3 категории ситуаций, где спрос превышает предложение. Обсуждение отношений спроса и предложения от долгосрочных и краткосрочных держателей до зон высокой концентрации позиций来源于 @Murphychen888, в дальнейшем тексте также будет широко использоваться точка зрения Murphy.
Во-первых, это отношения между долгосрочными держателями (LTH) и краткосрочными держателями (STH). Переход статуса прибыли/убытка LTH и STH часто предвещает важные рыночные развороты. Первый подпункт — наблюдение за изменениями коэффициента прибыли/убытка долгосрочных держателей (LTH-RPC) для捕捉 сигналов дна рынка. Когда этот индикатор показывает, что долгосрочные держатели начинают普遍 нести убытки, это часто означает, что рынок приближается к阶段性低点.
Принцип индикатора:
-
Когда доля прибыли долгосрочных держателей значительно снижается и появляются убытки, это означает, что пространство для реализации прибыли сильно сжато
-
Продолжение состояния убытков подавляет желание продавать, по мере уменьшения доступных для продажи позиций, давление продаж на рынке постепенно ослабевает
-
Когда импульс продаж истощается до определенной степени, рынок естественным образом формирует ценовое дно
Поддержка историческими данными:
-
На дне медвежьего рынка 2018 и 2022 годов доля убыточных позиций долгосрочных держателей достигала区间 28%-30%
-
В экстремальной ситуации марта 2020 года этот индикатор также поднялся до уровня около 29%
-
В бычьем цикле, когда эта доля достигает 4%-7%, это обычно соответствует зоне低点 коррекционного движения
Текущие рыночные характеристики показывают:
-
Доля убытков долгосрочных держателей выросла с почти нуля до 1.9%, приближаясь к уровню июля 2024 года
-
Учитывая, что биткойн, купленный по цене 90-100 тысяч долларов в конце 2024 — начале 2025 года, скоро перейдет в долгосрочное持仓 (в настоящее время находится в состоянии нереализованного убытка), ожидается, что эта доля продолжит расти
-
Когда доля убытков войдет в пороговый区间 4%-7%, появятся более определенные возможности для позиционирования
Когда большинство долгосрочных держателей находятся в состоянии прибыли, каждый отскок цены вызывает фиксацию прибыли, формируя постоянное давление вниз. Исторический опыт показывает, что无论是 на дне медвежьего рынка,还是 на коррекции бычьего рынка, когда долгосрочные держатели普遍 переходят в состояние убытка, это часто означает, что рынок即将 коснуться дна. Поскольку в этот момент импульс продаж полностью высвобожден, давление продаж, которое невозможно поддерживать, заставит цену стабилизироваться и вырасти. Хотя на текущем рынке уже появились признаки “капитуляции”部分 долгосрочных держателей, с точки зрения выбора времени это все еще относится к этапу позиционирования на левой стороне, однако потенциальная доходность может быть довольно значительной.
Второй подпункт — это STH-RPC, коэффициент прибыли/убытка краткосрочных держателей. В отличие от наблюдения за убытками долгосрочных держателей для входа на левой стороне, коэффициент прибыли/убытка краткосрочных держателей является сигналом для входа на правой стороне, доказывая, что текущий спрос намного сильнее предложения.
Принцип индикатора:
-
Когда новые краткосрочные участники на рынке постепенно переходят от состояния убытка к прибыли, это обычно означает, что общее доверие восстанавливается. Такие изменения часто сопровождаются разворотом рыночного тренда, это ключевой сигнал разворота рыночных настроений.
Критическая точка срабатывания индикатора:
-
Как только средняя стоимость покупки краткосрочных держателей превышает их стоимость持仓, это указывает на то, что эти средства реализуют разворот прибыли/убытка. Их настроение прибыли принесет более сильный импульс покупок,推动 цену不断 пробивать предыдущие торговые区间, пока импульс роста не будет нейтрализован давлением продаж долгосрочных инвесторов. Поэтому, когда “линия краткосрочной стоимости持仓” пробивает “линию реализованной стоимости” вверх, это часто означает потепление рынка, сигнал разворота тренда уже появился на правой стороне графика.
В настоящее время срабатывания не произошло, но желтая линия уже начала сходиться с синей линией. Основываясь на сходимости кривых этого индикатора, это все еще идея входа на левой стороне.
Ценовой区间 предельного отклонения на основе коэффициента MVRV также можно рассматривать как стекло различной толщины. Когда整体 достигает точки безубыточности, участники не желают уходить с еще большими убытками, кинетическая энергия шариков вниз衰减. Это показывает, что большинство участников рынка все еще看好 долгосрочные перспективы биткойна и не поколеблены краткосрочными колебаниями. Если бы доминировала атмосфера рынка “ожидания медвежьего рынка”, когда цена пробивает ключевую линию стоимости вниз, это часто вызывало бы цепную реакцию панических продаж, а не текущее состояние быстрой стабилизации.结合 текущей структурой прибыли/убытка долгосрочных и краткосрочных持仓, а также характеристиками тренда ослабления импульса вниз, можно сделать вывод: рынок очень близок к локальному дну, эта стадия обладает высокой ценностью для входа на левой стороне.
Вторая категория точек зрения — это отношения спроса и предложения между стейблкоинами и биткойном,即 BTC-SSR.
Рыночная капитализация BTC, деленная на рыночную капитализацию всех стейблкоинов, представляет способность биткойна извлекать ликвидность из всего пула стейблкоинов. Чем сильнее эта способность, тем выше вероятность роста цены, в противном случае тренд ослабевает.
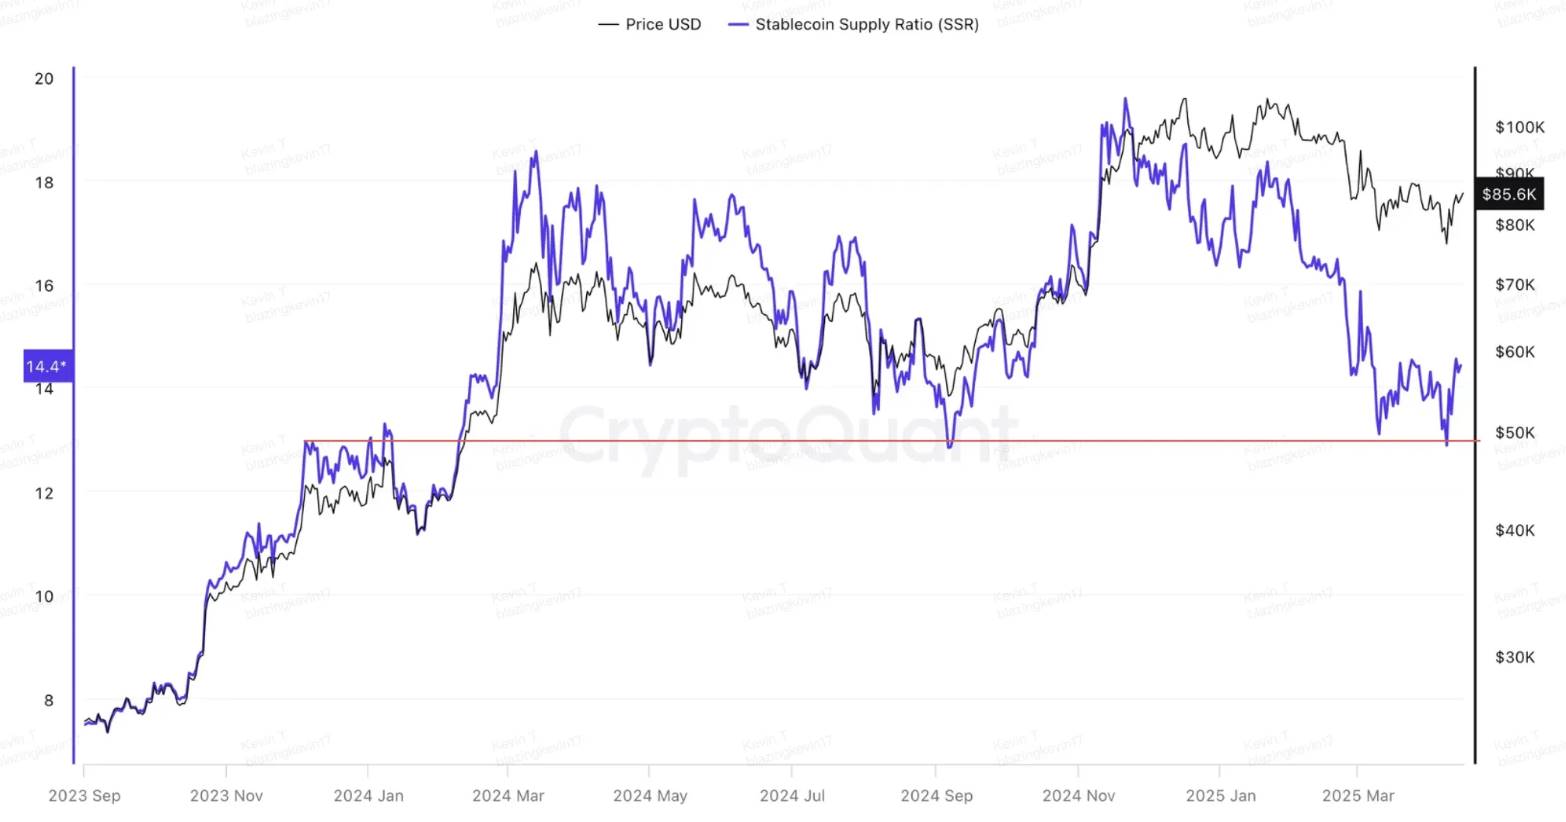
Из тренда BTC-SSR видно, что с начала движения в конце 2023 года,每当 биткойн и стейблкоины показывают дивергенцию, существует высокая вероятность притока стейблкоинов в биткойн, возвращая BTC-SSR в区间. На этом графике出现了 два пика: 13 марта 2024 года и 21 ноября 2025 года, соответствующие цены 73k и 98k. Четыре локальных дна были 5 августа прошлого года, 6 сентября, 10 марта этого года, 8 апреля, цены были локальными днами. Дальнейшее наблюдение за сравнением рыночной капитализации стейблкоинов и биткойна показывает, что每当 рыночная капитализация стейблкоинов и биткойна показывают дивергенцию, BTC-SSR быстро начинает снижаться, пока не коснется пропорции начала движения 2023 года, что означает, что импульс притока стейблкоинов в биткойн不断 накапливается. Как только будет достигнута зона спроса, энергия немедленно высвободится. В настоящее время рыночная капитализация стейблкоинов все еще ускоряется в росте,不断 притекающие стейблкоины с большой вероятностью поднимут рыночную капитализацию биткойна. Предпосылкой все еще является существование бычьего рынка, движение не исчезло.
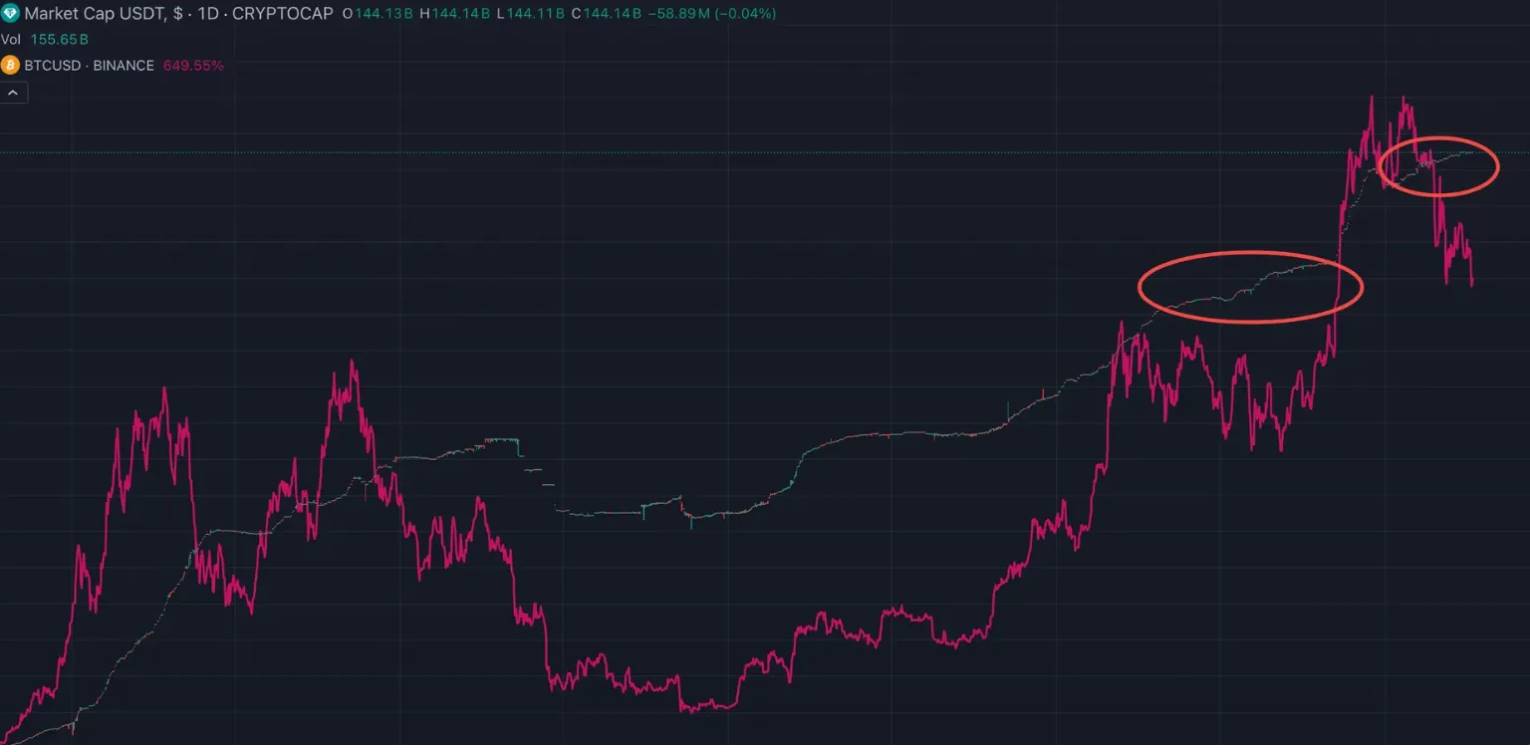
Третья категория точек зрения — зоны высокой концентрации позиций на высоких и низких уровнях сформируют эффект двойного якоря
Эта точка зрения также来源于 Murphy. Ранее мы расширили определение спроса и предложения от узкого смысла ордеров на покупку и продажу в биржевом стакане до спроса и предложения долгосрочных и краткосрочных держателей. Далее мы еще больше удлиним временное измерение. Наблюдая за историческими отношениями спроса и предложения биткойна. Среди индикаторов, заслуживающих внимания, — зоны высокой концентрации позиций.
Принцип индикатора:
-
Интенсивные торги биткойна в определенном ценовом区间 отражают признание и позиционирование большого количества капитала. При падении держатели на высоких уровнях, не желая фиксировать убытки, формируют “силу сопротивления”, подобно веткам на обрыве, которые могут замедлить скорость падения цены; наоборот, держатели на низких уровнях имеют сильные ожидания роста, часто готовы держать монеты в ожидании роста, подобно выступающим камням на скале, которые могут поддержать цену. Эти две силы, накладываясь друг на друга, строят ключевую структуру поддержки рынка.
Поддержка историческими данными:
-
В июне 2024 года биткойн накопил около 8% позиций в区间 $39,000-$43,000, сформировав очевидную зону поддержки; в то время как между $60,000 и $68,000 накопилось 12% позиций,构成 сильный пояс сопротивления. В период столкновения с внешними шоками в июле-августе (таких как продажа BTC правительством Германии и закрытие carry-трейдов в иене) цена колебалась между $43,000 и $60,000, показывая, что эти два пояса высокой концентрации позиций успешно построили буферную зону. Особенно 5 августа 2024 года, BTC скорректировался до минимума $49,000, точно попав между двумя зонами концентрации, что подтверждает естественную якорную роль структуры позиций для цены.
-
В ноябре 2022 года событие FTX вызвало кризис ликвидности на рынке, но цена BTC все еще стабилизировалась между двумя зонами высокой концентрации позиций: $6,000-$10,000 (доля позиций 13%) и $18,000-$22,000 (доля 19%). 9 ноября минимум упал до $15,500, также точно застряв посередине между этими двумя уровнями, что показывает, что даже в условиях экстремальной паники структура позиций все еще может обеспечивать стабильную поддержку.
Неудачные случаи, где не сформировался эффект якоря:
-
В марте 2022 года после падения BTC с максимума $69,000, он колебался около $35,000-$45,000 почти два месяца. В то время разногласия на рынке были серьезными, часть людей считала это коррекцией бычьего рынка, другая часть判断 это началом медвежьего рынка. Но с точки зрения распределения позиций, под ценой не сформировалось集中持仓, позиции равномерно распределены в диапазоне $25,000-$66,000. А реальное накопление позиций, обладающее способностью поддержки, находилось далеко на $6,000-$12,000. В результате под доминированием панических настроений цена быстро пробила区间 колебаний вниз, в конечном итоге подтвердив вход в медвежий рынок.
Текущая ситуация:
-
В настоящее время в двух区间 $60,000-$70,000 и $93,000-$100,000 накопилось примерно 11% позиций соответственно, формируя симметричную структуру вверх и вниз. Если ссылаться на прошлые исторические проявления, такая структура распределения обладает способностью ограничивать колебания цены в区间 $70,000-$93,000. Пока эта конструкция позиций не разрушена, “консенсусный центр” оси цены с большой вероятностью будет重新 установлен между этими двумя зонами концентрации. Теорию якоря также можно объяснить с помощью Теории шариков,让 кинетическая энергия, вызывающая колебания цены вверх и вниз, подобна натянутой резинке. Когда цена движется к зоне низкой концентрации позиций, кинетическая энергия вверх может不断 накапливаться. До касания зоны низкой концентрации позиций она будет возбуждена вверх, появится отскок. Поэтому $70,000 станет核心 поддержкой, которую нелегко пробить вниз в этом цикле.
Проанализировав точку зрения,看好 текущий отскок превращается в разворот, мы обсудим влияние тарифов в этом процессе. Сначала вывод: кинетическая энергия воздействия单一 события на рынок, при условии, что событие не будет进一步 ухудшаться, будет постепенно衰减.
Корректировка рынка, вызванная ожиданиями тарифной политики в этом цикле, в целом может быть разделена на три этапа: с 25 по 28 февраля, с 10 по 13 марта и с 7 по 10 апреля.
Исходя из поведения инвесторов, переводящих убыточные активы на Binance в период падения, можно более объективно量化 интенсивность воздействия, которое рынок испытывал на каждом этапе. Данные показывают, что масштаб реализованных убытков на первом этапе достиг 139 млн долларов, что намного выше, чем на последующих двух этапах, составив 43.92 млн долларов и 58.90 млн долларов соответственно. Такое поведение в链上 показывает очевидную тенденцию к снижению, указывая на то, что первоначальный психологический удар на рынке был наибольшим. На последующих этапах, хотя паническая реакция все еще присутствовала, амплитуда стремилась к сужению.
Резкие продажи отбросили цену назад в зону спроса, и вероятность того, что Трамп выпустит более негативные сигналы по тарифам, чем ранее, очень мала. Тарифы для большинства стран — это высоко подняты, легко опущены, разрушительная сила ограничена. Взаимный тариф в 10% уже достиг цели. Трамп не может позволить себе дальнейшую продажу 10-летних облигаций США, он может操作 только в пределах, не вызывающих паники продаж облигаций США, разрушительная сила进一步 контролируется. Buff, добавленный тарифами на сторону предложения, начнет失效, импульс вниз начнет衰减. Поэтому рыночные настроения постепенно смягчаются, краткосрочные держатели постепенно будут получать прибыль, давление продаж со стороны долгосрочных держателей еще далеко не пришло, существует высокая вероятность притока большого количества стейблкоинов в биткойн. Это основа, поддерживающая возможность усиления текущего отскока в разворот. В настоящее время привлекательность входа на левой стороне увеличивается.
Вторая точка зрения: текущий отскок является вторым распределением после накопления
Эта точка зрения считает, что текущая стадия — это продолжение падения, ведущее к долгосрочному медвежьему рынку. Макроэкономические причины обсуждения включают усиление инфляции, вызванное тарифами, переход к стагфляции, тем самым ускоряя возможность рецессии. Но核心这类观点 заключается в том, что американский фондовый рынок уже вошел в технический медвежий рынок, дальнейшее падение американских акций неизбежно, и биткойн не может остаться в стороне, не обладая независимостью, его потянут вниз американские акции. Поэтому здесь делится основа для определения того, что американский фондовый рынок уже вошел в технический медвежий рынок.
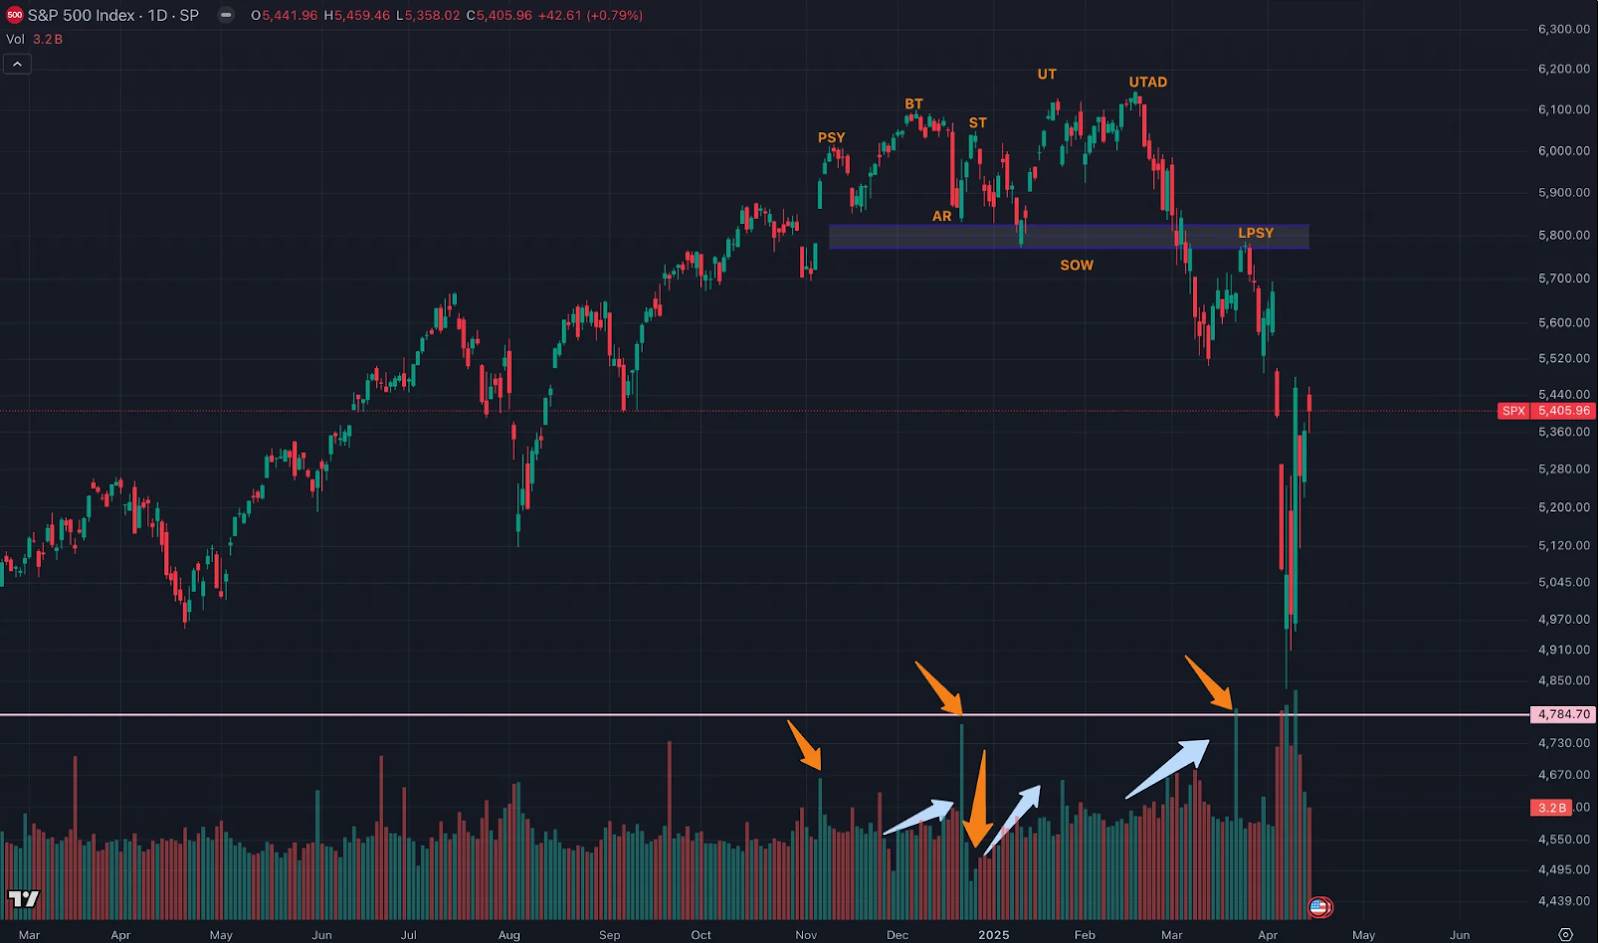
Вторая категория точек зрения считает, что тренд американского фондового рынка за последние несколько месяцев полностью соответствует фазе распределения по Вайкоффу. Автор исходит из цены и соответствующей ситуации с объемом торгов,即 объемно-ценового поведения, чтобы объяснить эту точку зрения. Желтая стрелка на рисунке указывает, что нужно обращать внимание на форму单日 объема торгов; светло-синяя стрелка указывает, что нужно обращать внимание на форму объема торгов за определенный период.
6 ноября цена начала значительно расти, одновременно объем торгов увеличился, спред также увеличился,标志着阶段性高点 уже близко. Здесь находится PSY — начальная точка предложения.
С конца ноября до начала декабря — BC Buying Climax: также известен как зона интенсивных покупок. Объем торгов и спред значительно расширились, сила продаж достигла пика. Вблизи вершины рынка срочные крупные покупки публики были удовлетворены крупными ордерами на продажу主力.
18 декабря произошло естественное откат AR после Buying Climax. Покупки почти иссякли, но продажи продолжались, таким образом, произошло естественное откат. Минимальная точка естественного отката помогает определить дно рыночного交易区间 распределения.
Объем покупок 20 декабря — это первое накопление,即 ST Secondary Test: после естественного отката цена снова выросла до зоны вблизи Buying Climax, чтобы проверить состояние спроса и предложения цен вблизи зоны Buying Climax. Когда цена приближается к зоне сопротивления Buying Climax, объем торгов должен уменьшиться, спред должен сузиться, это означает, что предложение превысит спрос, вершина цены подтверждена.
С конца декабря до начала января появился сигнал слабости SOW: сигнал слабости обычно происходит в конце распределения, цена падает до дна区间 распределения или немного пробивает дно区间 распределения, часто сопровождается увеличением объема торгов и расширением спреда. Сигнал слабости означает, что предложение контролирует рынок.
С 13 января по 23 января — это UT Upthrust: появление Upthrust имеет целью заманить последнюю волну покупателей继续进场 делать лонг, одновременно выбить стоп-лоссы, установленные空头, вошедшими заранее. Upthrust — это поведение остановки цены, но у публики создается ощущение, что цена собирается пробить сопротивление区间 вверх, потому что主力 не хочет, чтобы публика увидела, что цена即将 упасть.
19 февраля появился UTAD Upthrust After Distribution: это последний тест主力 на новый возникший спрос после пробоя цены выше линии сопротивления区间.
С 19 февраля до начала марта: спрос опровергнут, ускоренное бегство с увеличением объема торгов.
25 марта появилась последняя точка предложения LPSY: даже при объемных покупках, после того как SOW протестировал силу поддержки ледяной линии, отскок цены бессилен, спред сузился, все это показывает, что рост цены довольно затруднителен. Причина затруднительного роста цены может заключаться в том, что спрос уже иссяк, или предложение контролирует рынок. Последняя точка предложения — это последняя волна распределения主力 перед быстрым падением цены.
Американский фондовый рынок с точки зрения ценовой формы и соответствующей ситуации увеличения или уменьшения объема торгов полностью соответствует теории распределения Вайкоффа. Доказывает, что американский фондовый рынок уже завершил спринт в конце бычьего рынка, распределение завершено. Далее нужно найти LPS,即 последнюю точку поддержки, чтобы实现 переход от медведя к быку. До этого все это бычьи капканы, следует продавать на высоких уровнях.
Различия между двумя основными рыночными точками зрения также можно рассматривать как ожидания относительно американского фондового рынка и возможность отцепки биткойна от американских акций:即 если американские акции не смогут остановить падение, сможет ли биткойн остаться в стороне; или же смогут ли американские акции построить дно здесь, а биткойн первым начнет отскок.
Рыночные разногласия进一步 усиливаются, с какой точкой зрения вы согласны?
О Movemaker: Movemaker — это первая официальная общественная организация, авторизованная фондом Aptos и совместно инициированная Ankaa и BlockBooster, сосредоточенная на продвижении строительства и развития экосистемы Aptos в китайскоязычном регионе. В качестве официального представителя Aptos в китайскоязычном регионе, Movemaker стремится создать разнообразную, открытую и процветающую экосистему Aptos, соединяя разработчиков, пользователей, капитал и многочисленных партнеров экосистемы.
Отказ от ответственности: Эта статья/блог предназначена только для справки, представляет личные взгляды автора и не представляет позицию Movemaker. Эта статья не предназначена для предоставления: (i) инвестиционных советов или инвестиционных рекомендаций; (ii) предложений или приглашений покупать, продавать или удерживать цифровые активы; или (iii) финансовых, бухгалтерских, юридических или налоговых советов. Удержание цифровых активов, включая стейблкоины и NFT, сопряжено с крайне высокими рисками, цены сильно колеблются и даже могут стать ничего не стоящими. Вы должны тщательно рассмотреть, подходит ли вам торговля или удержание цифровых активов, исходя из вашего собственного финансового положения. В случае вопросов regarding конкретных ситуаций, проконсультируйтесь с вашим юридическим, налоговым или инвестиционным консультантом. Информация, предоставленная в этой статье (включая рыночные данные и статистическую информацию, если таковые имеются), предназначена только для общей справки. При编写 этих данных и графиков было уделено разумное внимание, но не несет ответственности за любые фактические ошибки или упущения, выраженные в них.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @MovemakerCN