Золото в песке: Поиск активов для долгосрочных инвестиций, переживших бычий и медвежий рынки (Часть 1)
Введение: медвежий рынок альткоинов и эффективность инвестиций с опорой на фундаментальные показатели
Безусловно, текущий бычий цикл стал худшим для альткоинов с точки зрения их доходности.
В отличие от исторической закономерности, при которой после начала крупных бычьих циклов цены различных альткоинов демонстрировали активность, а доля BTC на рынке быстро падала, в этом цикле с момента падения рынка в ноябре 2022 года доля BTC неуклонно росла с ~38% и сейчас уверенно находится выше 61%. На фоне быстрого расширения количества альткоинов в этом цикле это ярко свидетельствует о слабости их ценовых показателей.
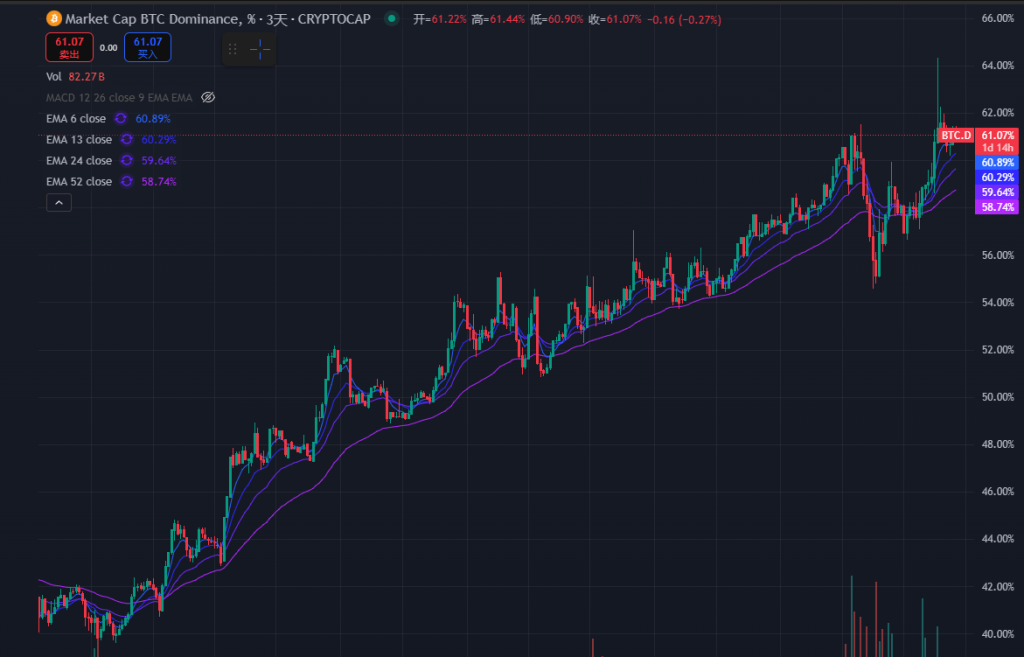
Динамика доли BTC на рынке, источник: TradingView
К настоящему моменту развитие рынка практически подтвердило прогноз из статьи Mint Ventures от марта 2024 года «Подготовка к главному этапу бычьего рынка: мои промежуточные размышления об этом цикле», где автор отмечал:
-
Из четырех основных драйверов этого бычьего цикла выполнено три из четырех:
-
Халвинг BTC (ожидание коррекции спроса и предложения), √
-
Монетарное easing или ожидания его смягчения, √
-
Регуляторное easing, √
-
Инновации в моделях новых активов и бизнес-моделях, ×
-
Поэтому следует снизить ценовые ожидания относительно альткоинов предыдущего цикла — включая платформы смарт-контрактов (L1/L2), игры, DePIN, NFT, DeFi. Следовательно, рекомендованная на тот момент стратегия для текущего бычьего цикла была следующей:
-
Более высокая доля в портфеле BTC и ETH (с приоритетом на BTC в долгосрочной перспективе)
-
Ограничение доли альткоинов в секторах DeFi, GameFi, DePIN, NFT
-
Выбор новых направлений и проектов для получения альфы: Meme, AI и экосистема BTC
К моменту публикации этой статьи правильность вышеуказанной стратегии в целом подтвердилась (за исключением посредственной динамики экосистемы BTC).
Стоит отметить, что, несмотря на слабость цен большинства альткоинов в этом цикле, несколько альтпроектов продемонстрировали явное превосходство над BTC и ETH в течение прошлого года. Наиболее яркими примерами стали проекты Aave и Raydium, упомянутые в исследовательском отчете Mint Ventures в начале июля 2024 года во время самого глубокого спада альткоинов: «Альткоины продолжают падать, пора вновь обратить внимание на DeFi».
Именно с начала июля прошлого года максимальный рост Aave по отношению к BTC превысил 215%, а по отношению к ETH составил 354%. Даже после текущего значительного отката цен рост Aave по сравнению с BTC все еще составляет 77%, а по сравнению с ETH — 251%.
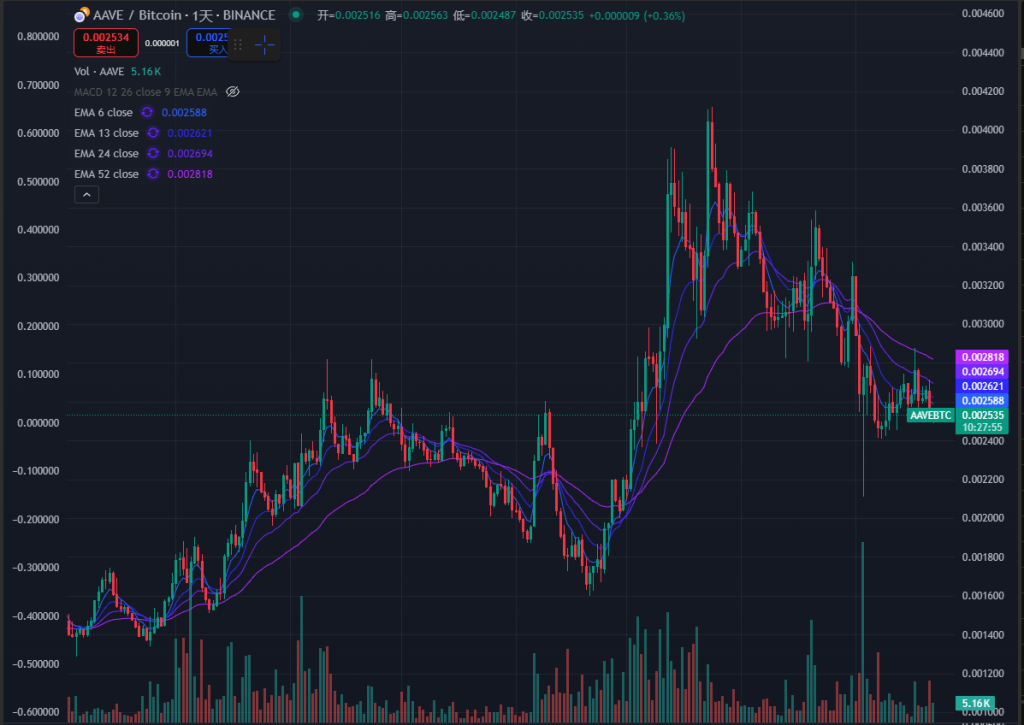
Динамика курса Aave/BTC, источник: TradingView
Начиная с начала июля прошлого года максимальный рост Ray по отношению к BTC превысил 200%, а по отношению к ETH — 324%. При этом на фоне общего снижения экосистемы Solana и столкновения со значительным негативным фактором (собственная DEX Pump.fun), рост Ray по отношению к BTC остается положительным, значительно опередив динамику ETH.

Динамика курса Ray/BTC, источник: TradingView
Учитывая, что BTC и ETH (особенно BTC) существенно превзошли большинство альткоинов в этом цикле, цена Aave и Ray выделяется даже на их фоне.
Этому есть объяснение: по сравнению с большинством альтпроектов, у Aave и Raydium гораздо более качественные фундаментальные показатели, что выражается в достижении всех ключевых операционных метрик нового максимума в этом цикле, наличии уникальных конкурентных преференций и стабильной или стремительно растущей доле рынка.
Даже в условиях «медвежьего рынка альткоинов» ставка на проекты с выдающимися фундаментальными показателями позволяет получить альфа-доходность выше, чем у BTC и ETH, что является основной целью нашей исследовательской деятельности.
В данном исследовании Mint Ventures отберет качественные проекты из тысяч листингов криптоактивов, обладающие прочными фундаментальными показателями, проследит за их недавними операционными результатами и долей рынка, проанализирует их конкурентные преимущества, оценит вызовы и потенциальные риски, а также предоставит ориентиры для оценки стоимости.
Следует подчеркнуть:
-
Упомянутые в статье проекты обладают определенными преимуществами и привлекательностью, но одновременно сталкиваются с рядом проблем и вызовов; читатели могут прийти к кардинально разным выводам по одному и тому же проекту
-
Также отсутствие обсуждения проекта не означает, что у него «слабые фундаментальные показатели» или что мы «не уверены в нем»; мы приветствуем ваши рекомендации и аргументы
-
Данная статья отражает промежуточные размышления двух авторов на момент публикации; в будущем материал может меняться, а изложенные взгляды носят высокий степень субъективности и могут содержать ошибки в фактах, данных или логике; все мнения не являются инвестиционными рекомендациями; приветствуются критика и дальнейшие дискуссии от коллег и читателей
Анализ будет проведен по нескольким аспектам: текущее состояние бизнеса, конкурентная среда, основные вызовы и риски, а также текущая оценка стоимости. Ниже приводится основной текст.
1. Сектор кредитования: Aave, Morpho, Kamino, MakerDAO
DeFi по-прежнему остается крупнейшим направлением в мире криптобизнеса, в котором наиболее полно реализовался PMF (соответствие продукта рынку), а сектор кредитования является одним из важнейших поднаправлений. Здесь зрелый пользовательский спрос и стабильная выручка привлекают множество качественных старых и новых проектов, каждый из которых обладает своими плюсами и минусами.
Для проектов в сфере кредитования ключевыми показателями являются объем выданных кредитов (Active loans) и доход протокола (Revenue). Кроме того, необходимо оценивать расходные метрики протокола — токенические стимулы (Token Incentives).
1.1 Aave: Король кредитования
Aave относится к числу немногих проектов, переживших три криптовалютных цикла и продолжающих стабильно развиваться. Финансирование через ICO он привлек еще в 2017 году (тогда проект назывался Lend и использовал модель P2P-кредитования), уже в прошлом цикле обогнал лидера Compound, а по объемам операций до сих пор сохраняет 1-е место среди кредитных протоколов. В настоящее время Aave предоставляет услуги на большинстве популярных EVM-совместимых сетей L1 и L2.
Текущее состояние бизнеса
Основная бизнес-модель Aave заключается в управлении кредитной площадкой по модели peer-to-pool (размещение средств пользователями в пулах), получающей доход от процентных ставок по кредитам и штрафов за ликвидации. Кроме того, запущенная Aave стейблкоин-линия GHO вступает во второй год работы, формируя для протокола прямой процентный доход.
Объем кредитов (Active loans)
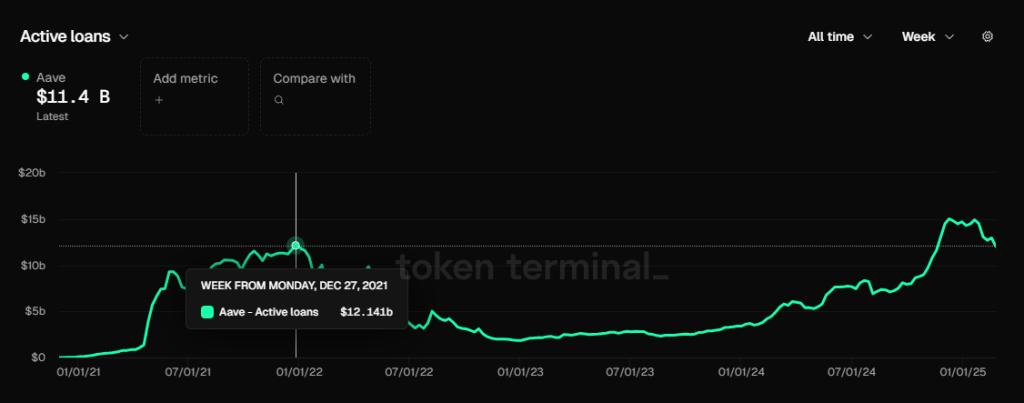
Объем кредитов Aave, источник данных: Token Terminal
С ноября прошлого года объем кредитов Aave превышает пиковое значение предыдущего цикла (ноябрь 2021 года) в $12,14 млрд. Максимальное значение текущего цикла было зафиксировано в конце января 2025 года — $15,02 млрд. В последнее время на фоне остывания рыночной активности объем кредитования сократился и в настоящее время составляет около $11,4 млрд.
Доход протокола (Revenue)
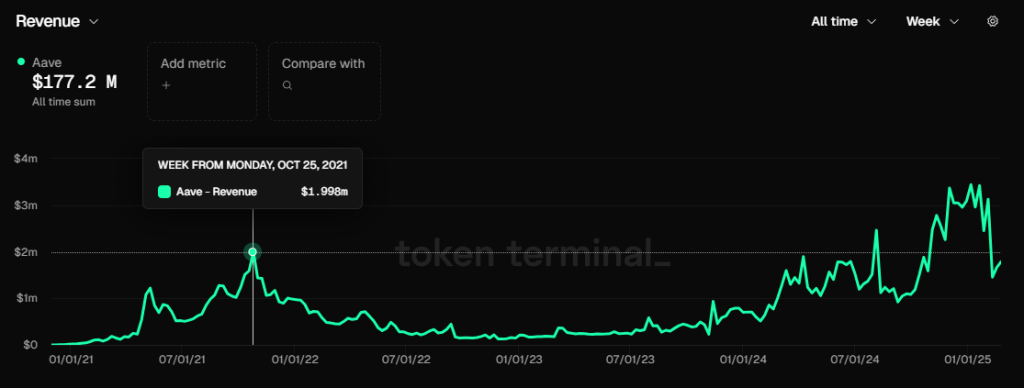
Доход протокола Aave, источник данных: Token Terminal
Как и в случае с объемом кредитов, доход протокола Aave с ноября прошлого года стабильно превышает максимум октября 2021 года. В течение последних трех недель еженедельный доход протокола в большинстве случаев превышал $3 млн (без учета процентного дохода от GHO). Однако в последние две недели на фоне снижения рыночной активности и процентных ставок единовременный доход протокола упал до уровня чуть выше $2 млн.
Токенические стимулы (Token Incentives)
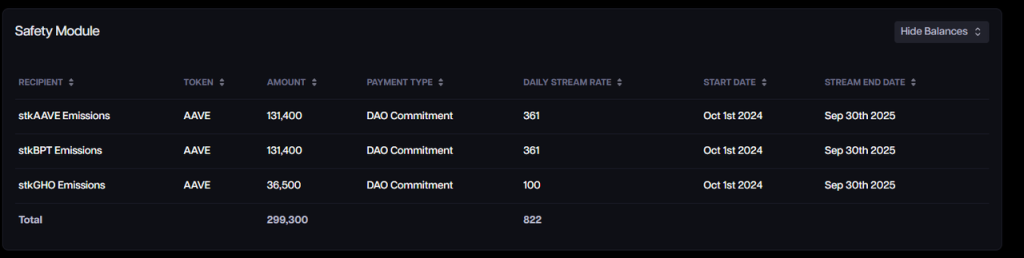
Расходы Aave на токенические стимулы, источник данных: Aave Analytics
В настоящий момент Aave продолжает масштабную программу токенических стимулов: ежедневно распределяется 822 токена AAVE. По цене токена $245 это соответствует примерно $200 тыс. Подобно высокая стоимость стимулирования обусловлена сильным ростом цены токена AAVE за последние полгода.
Важно отметить, что, в отличие от большинства протоколов, напрямую стимулирующих поведение пользователей по депозиту и займу, система Aave направляет стимулы в фонд страхования депозитов. Поэтому данные по депозитам и займам остаются органическими.
Тем не менее, мне кажется, что размер стимулирования для сейфов (vaults) всё ещё чрезмерен и может быть снижен как минимум вдвое. Однако с внедрением функций новой экономической модели Aave, особенно нового страхового модуля Umbrella, данный метод стимулирования больше не будет применяться.
Подробнее о новой экономике Aave можно прочитать в статье Mint Ventures от прошлого года.
Конкурентная среда
По объему кредитов (на сетях EVM) доля рынка Aave остается довольно стабильной, занимая первое место с июня 2021 года. Во втором полугодии 2023 года она временно опускалась ниже 50%, но начиная с 2024 года снова выросла и в настоящее время стабильно держится около 65%.
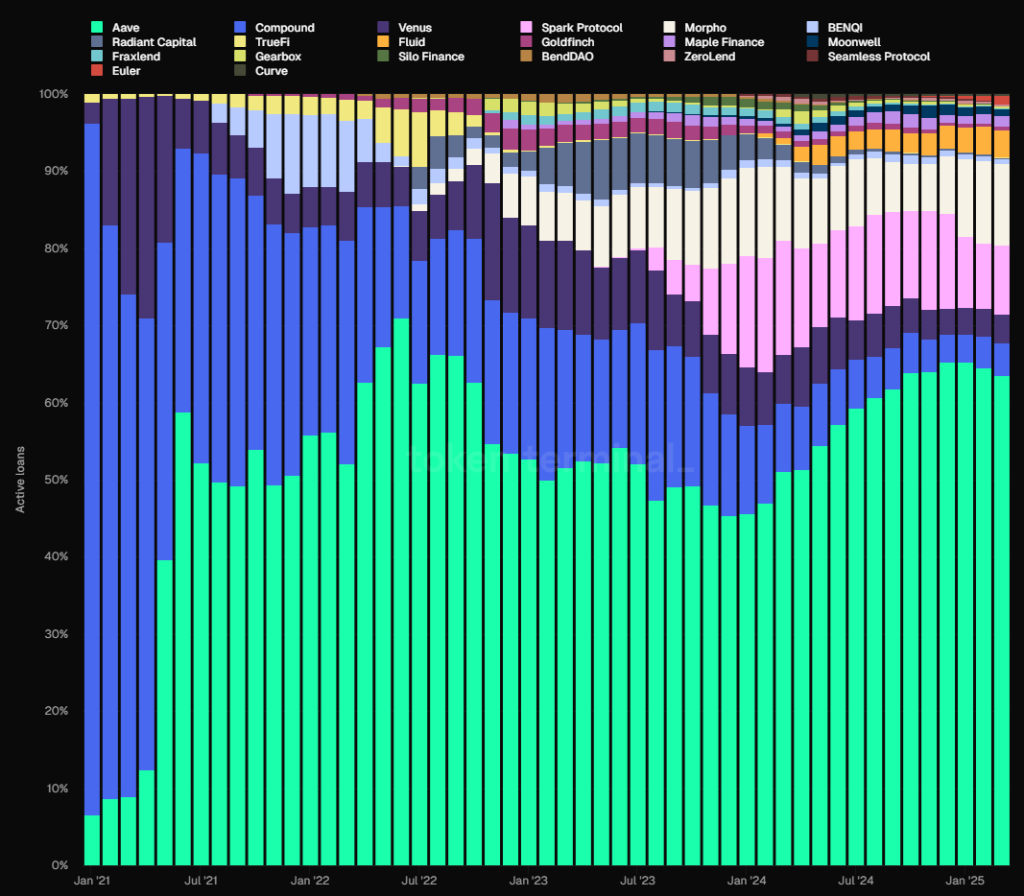
Источник данных: Token Terminal
Конкурентные преимущества Aave
Ключевые конкурентные преимущества Aave не сильно изменились с момента моего анализа в прошлом июле и базируются на четырёх факторах:
1. Накопление безопасности и репутации: Большинство новых кредитных протоколов сталкиваются с инцидентами безопасности в первый год работы. Aave функционирует без единой уязвимости смарт-контрактов. Репутация абсолютной надежности — главный фактор выбора для крупных инвесторов (китов), например, Джастин Сунн.
2. Двусторонние сетевые эффекты: Как и многие интернет-платформы, DeFi-кредитование — типичная двусторонняя сеть. Рост депозитов стимулирует займы и наоборот. Высокая ликвидность снижает барьеры входа для крупного капитала, который дополнительно подпитывает рост протокола.
3. Эффективное управление DAO: Aave полностью децентрализован. Сообщество включает ведущие венчурные фонды, университетские блокчейн-клубы, маркетмейкеров, провайдеров рисков и финансовых консультантов. Разнообразие участников обеспечивает высокую вовлеченность. Благодаря активному участию DAO Aave успешно масштабировал продукты и расширил пулы активов, обойдя Compound без ущерба для безопасности.
4. Позиционирование в мультичейн-экосистеме: Aave развернут почти на всех EVM L1/L2, оставаясь лидером по TVL. Версия V4 свяжет многоchain ликвидность, усилив преимущества кросс-чейн перетоков. Дальнейшее расширение запланировано на Aptos (первая не-EVM сеть), Linea и возвращение в Sonic (бывшая Fantom).
Основные вызовы и риски
Хотя доля рынка Aave растет более года, новый конкурент Morpho развивается весьма динамично.
Если Aave централизованно управляет активами, параметрами риска и оракулами, то Morpho предлагает открытую архитектуру: базовый беспрепятственный протокол позволяет создавать независимые рынки кредита с произвольным выбором активов и настроек. Кроме того, вводятся независимые казначейства (Vaults, аналогичные управляемым фондам), созданные третьими сторонами (например, Gauntlet). Пользователи вкладывают средства в Vaults, а управляющие определяют распределение по рынкам.
Такой комбинированный подход позволяет Morpho быстрее выходить на новые нишевые рынки (например, Usual, Resolv), удобные для получения доходности через цикл-кредитование.
Подробности о Morpho будут подробно рассмотрены позже.
Помимо конкуренции внутри экосистемы Ethereum, развитие Aave зависит от борьбы сетей. Продолжение экспансии экосистем вроде Solana может ограничить потолок роста Aave.
Кроме того, высоковолатильность крипто рынка напрямую влияет на спрос. Вход в медвежий цикл сужает спекулятивные возможности, что ведет к резкому падению объемов займа и доходов протокола — общая черта всех кредитных систем, поэтому детально останавливаться на этом не будем.
Ориентиры для оценки
Горизонтально P/S (отношение к полному разводненному капиталу к доходу) Aave составляет 28,23, находясь в медианном интервале последнего года и значительно отставая от пиковых значений выше 100 в период 2021–2023 гг.
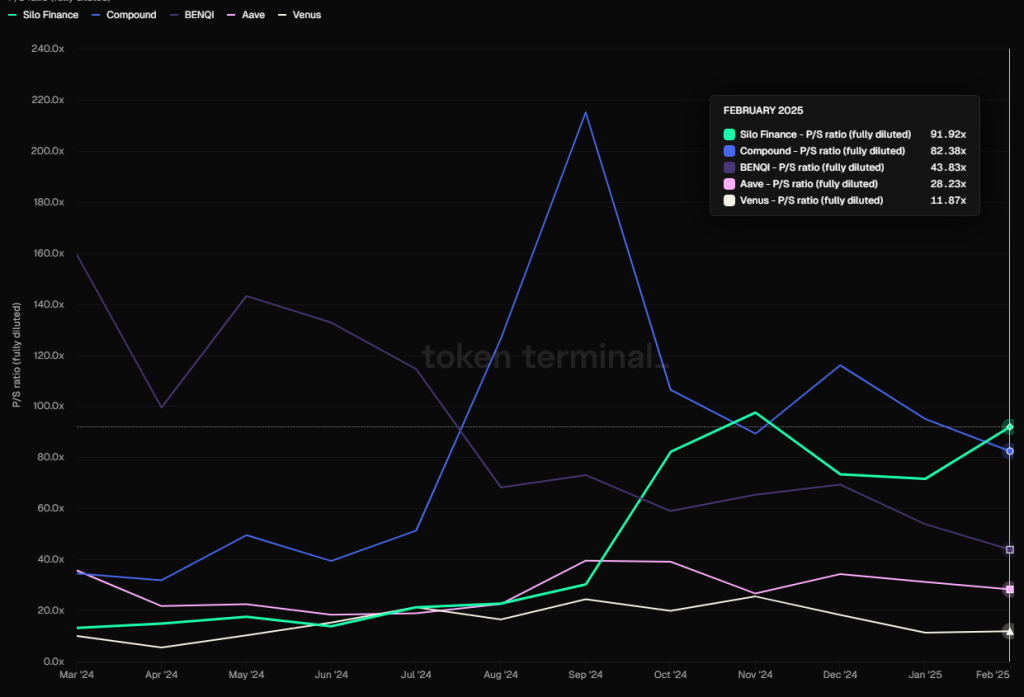
P/S крупнейших кредитных протоколов (на базе FDV), источник данных: Token Terminal
По горизонтальным сравнениям показатель Aave значительно ниже, чем у Compound, Silo, benqi, и выше, чем у Venus.
Учитывая специфику отрасли, мультипликаторы DeFi сильно цикличны: обычно падают во время бычьего рынка и растут на медведях.
1.2 Morpho: Восходящая звезда
Morpho изначально развивался как протокол оптимизации доходности на базе Compound и Aave. В 2024 году официально запустил бесконтактный базовый протокол Morpho Blue, став прямым конкурентом лидеров рынка. После запуска бизнес стремительно растет, привлекая новые проекты. Morpho обслуживается на сетях Ethereum и Base.
Текущее состояние бизнеса
Портфель Morpho включает несколько продуктов, а именно:
1. Morpho Optimizers
Первоначальный продукт Morpho. Цель — повышение эффективности капитала в существующих DeFi-протоколах (Aave, Compound) за счет размещения средств в пулах и P2P-матчинга.
Оптимизаторы накопили пользовательскую базу и капитал, предотвратив холодный старт Blue. Однако сейчас оптимизация ставок минимальна (около 0,07% из-за низкого уровня матчинга), и с декабря прекращено пополнение/вывод средств. Продукт больше не в приоритете развития.
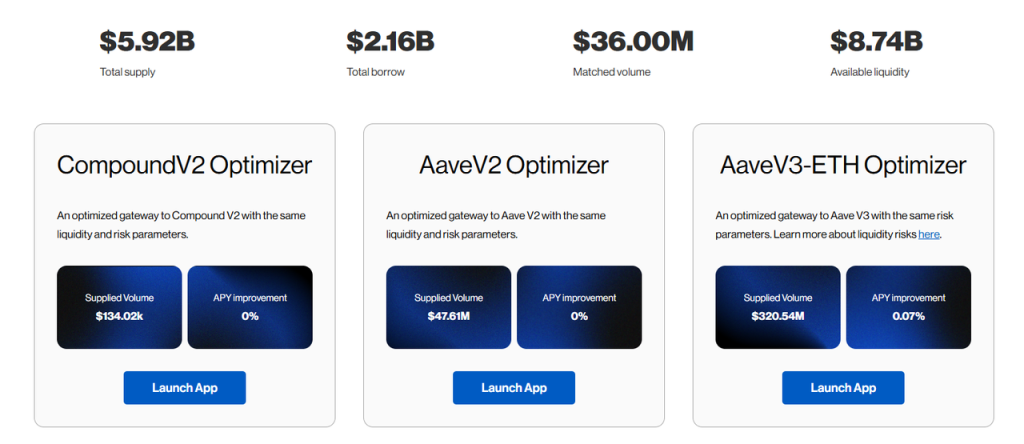
Из-за крайне низкого уровня матчинга оптимизация ставок для Optimizers составляет всего 0,07%, источник: https://optimizers.morpho.org/
2. Morpho Blue (или просто Morpho)
Morpho Blue — бесконтактный базовый уровень кредитования, позволяющий пользователям создавать собственные рынки. Можно свободно выбирать залоги, заемные активы, параметры ЛЛТВ, оракулы и модели ставок для создания независимых рынков. Протокол исключает необходимость внешнего управления, передавая контроль создателям рынков для самостоятельной оценки рисков и доходности.
Быстрый рост Blue оказал давление на лидеров. Aave запустил программу Merit, снижая вознаграждения адресам, использующим Morpho параллельно.
До запуска Morpho Blue большинство попыток создать изолированные нишевые рынки (например, Euler, Silo) терпели неудачи, предпочитая централизованные платформы вроде Aave, Compound, Spark. Но теперь Morpho Blue успешно прошел этот путь благодаря нескольким факторам:
- Безупречная история безопасности. Оптимизаторы годами управляли средствами без сбоев, создав высокое доверие пользователей.
- Фокус на базовом слое протокола. Открытость параметров, оракулов и разрешений на управление Vaults дает преимущества:
- Ускоренное реагирование на потребности рынка: новые эмитенты создают рынки напрямую; профессиональные провайдеры рисков (как Gauntlet) запускают собственные Vaults, зарабатывая на performance fee, уход от зависимости от сборов за обслуживание крупных протоколов.
- Профессионализация сегментов: участники работают в своем звене, обогащая выбор продуктов.更重要: за счет “свободного аутсорсинга” снимаются затраты команды на аудиты, обновления протокола и оплату профильных рискоманеджеров.
3. MetaMorpho Vaults
MetaMorpho Vaults — инструмент управления активами, упрощающий процессы кредитования. Позволяет получать доход через вклады в профессионально управляемые Vaults, оптимизированные под риск-профили. Основной приток средств идет в кредитные рынки, построенные поверх Blue.
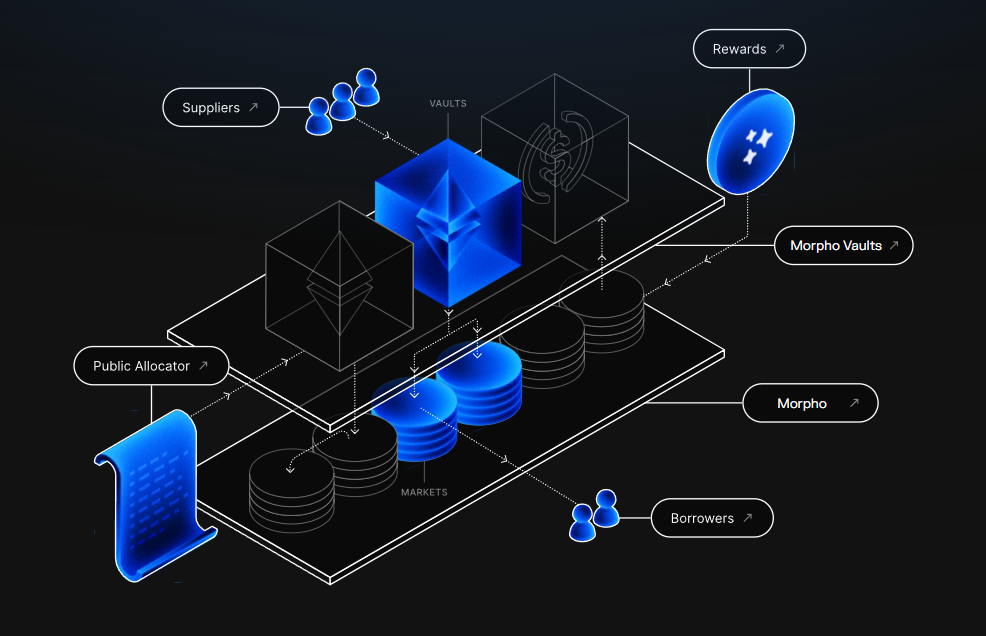
Структура продуктов Morpho
Разобравшись в продуктовой линейке, перейдем к ключевым метрикам Morpho.
Объем кредитов (Active loans)
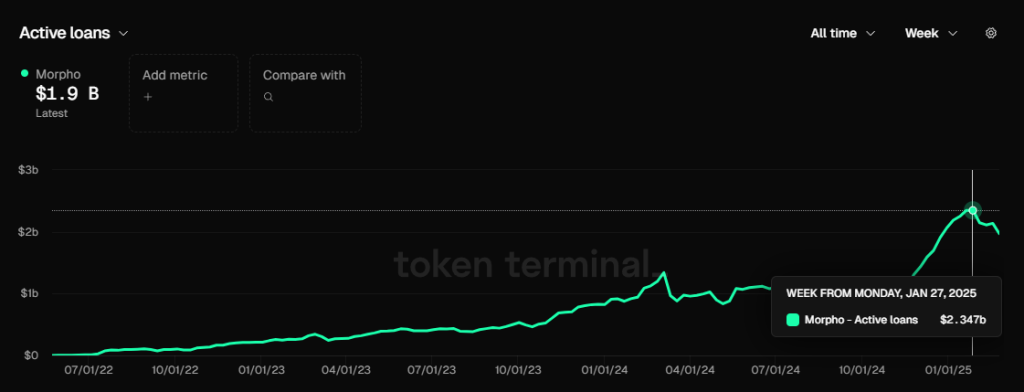
Объем кредитов Morpho, источник данных: Token Terminal
Максимальный объем кредитов Morpho, как и у Aave, пришёлся на конец января и достиг $2,35 млрд. Сейчас он составляет $1,9 млрд.
Морфо пока не включил сбор протокольных комиссий, поэтому протокольного дохода нет. Однако можно отслеживать пул Fee (общий доход депозиторов) и спрогнозировать возможный доход протокола после включения механизма.

Сравнение Fee между Morpho и Aave, источник данных: Token Terminal
В феврале 2025 года Aave сгенерировал Fee на сумму $67,12 млн, а Morpho — $15,59 млн.
За февраль из $67,12 млн Fee Aave получил $8,57 млн протокольного дохода, что дает коэффициент留存 (удержания комиссии) порядка 12,8% (ориентировочно).
Поскольку Aave — самоуправляемый протокол, вся выручка поступает в казну проекта для покрытия расходов.
Morpho — базовый слой для множества сторонних участников (создателей рынков, операторов Vaults). Поэтому после запуска комиссий морфо сможет оставлять себе явно меньший процент. Ожидаемый留存 составит 30%~50% от уровня Aave, то есть 12,8%*×(30%~50%)=3,84%~6,4%.
При применении этих 3,84%~6,4% к $15,59 млн Fees февраля, ожидаемый доход Morpho составит примерно $0,598 млн~$0,997 млн, что в 7%~11,6% от доходов Aave.
Токенические стимулы (Token Incentives)
Morpho также использует собственный токен для стимулирования, но, в отличие от Aave, прямо мотивирует действия по депозиту и займу. Поэтому органичность базовых метрик Morpho уступает Aave.
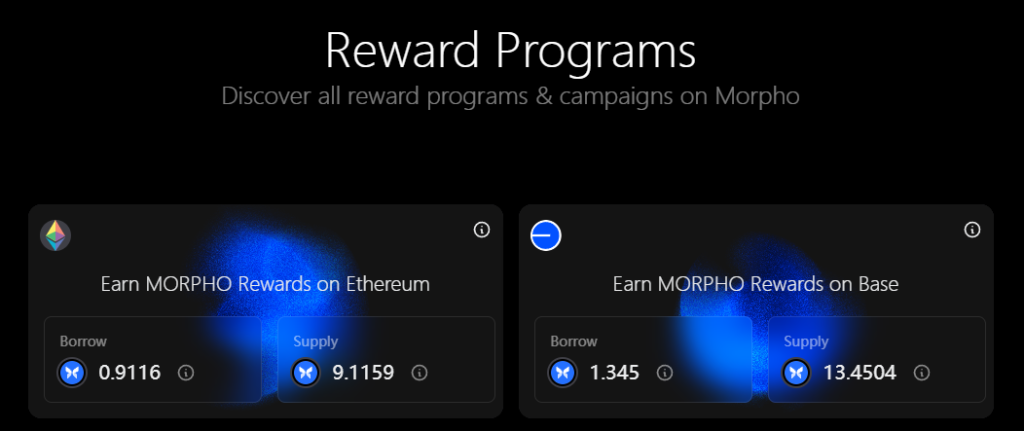
Панель токенических стимулов Morpho, источник: https://rewards.morpho.org/
По данным панели, на рынке Ethereum综合 субсидии составляют ~0,2% по займам и ~2% по депозитам; на рынке Base — ~0,29% по займам и ~3% по депозитам.
Комьюнити активно корректирует стимулы: с декабря инициированы три голосования на снижение субсидий.
Последнее обновление 21 февраля снизило награды на ETH и BASE на 25%. Итоговый годовой бюджет распределения:
Ethereum: 11,730,934.98 MORPHO/год
Base: 3,185,016.06 MORPHO/год
Всего: 14,915,951.04 MORPHO/год
По текущей цене морфо (2024.3.3) годовой бюджет стимулирования составляет $31,92 млн, что выглядит очень масштабным для текущих объемов.
Ожидается, что стимулы продолжат сокращаться вплоть до полного завершения субсидирования.
Конкурентная среда
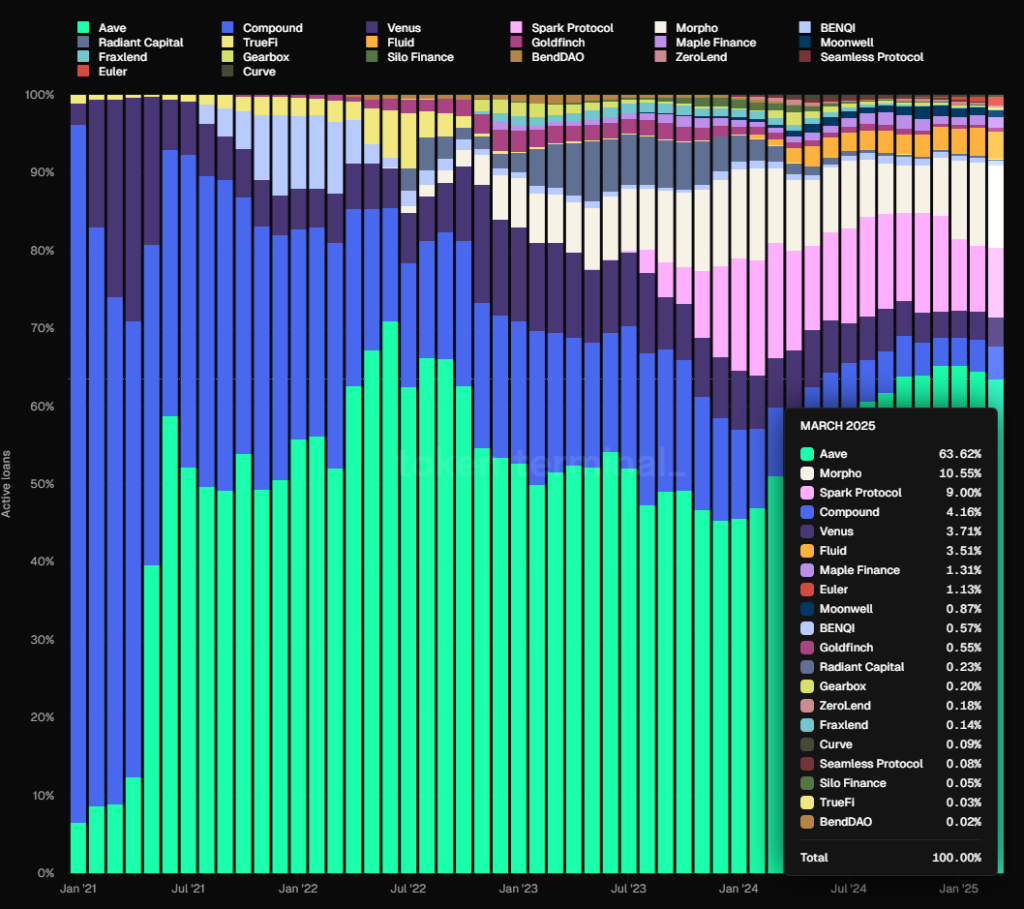
Источник данных: Token Terminal
По доле рынка общего объема займов Morpho занимает 10,55%, немного превосходя Spark, но значительно отставая от Aave. Morpho укрепляется во втором эшелоне рынка кредитования.
Конкурентные преимущества Morpho
Буферные преференции Morpho складываются из следующих факторов:
1. Надежный послужной список. Проект существует почти три года с момента выхода оптимизатора, не имея крупных аварий, накопив отличную репутацию безопасности. Рост объема привлеченных средств подтверждает доверие сообщества.
2. Специализация на базовом протоколе. Этот подход, проанализированный ранее, способствует привлечению большего числа участников, ускорению реакций рынка, повышению профессионализма сегментов и снижению издержек.
Основные вызовы и риски
Помимо конкуренции и влияния экосистемной борьбы Eth vs Solana, токен Morfo столкнется с серьезной разблокировкой токенов в ближайшие 12 месяцев.
По данным Tokenomist, объем новой разблокировки за следующий год эквивалентен 98,43% уже обращающегося токенов. Годовая инфляция приближается к 100%, большая часть принадлежит ранним стратегов, контрибьюторам и DAO. Масштабные продажи окажут сильное давление на цену.
Ориентиры для оценки
Несмотря на отсутствие сборов, мы уже экстраполировали будущую выручку на основе сгенерированных Fees. Исходя из февраля, прогнозируемый доход протокола составит $0,598 млн~$0,997 млн.
С учетом FDV $2,138 млрд (Coingecko) расчетный P/S: 178~297, что значительно дороже других топ-протоколов.
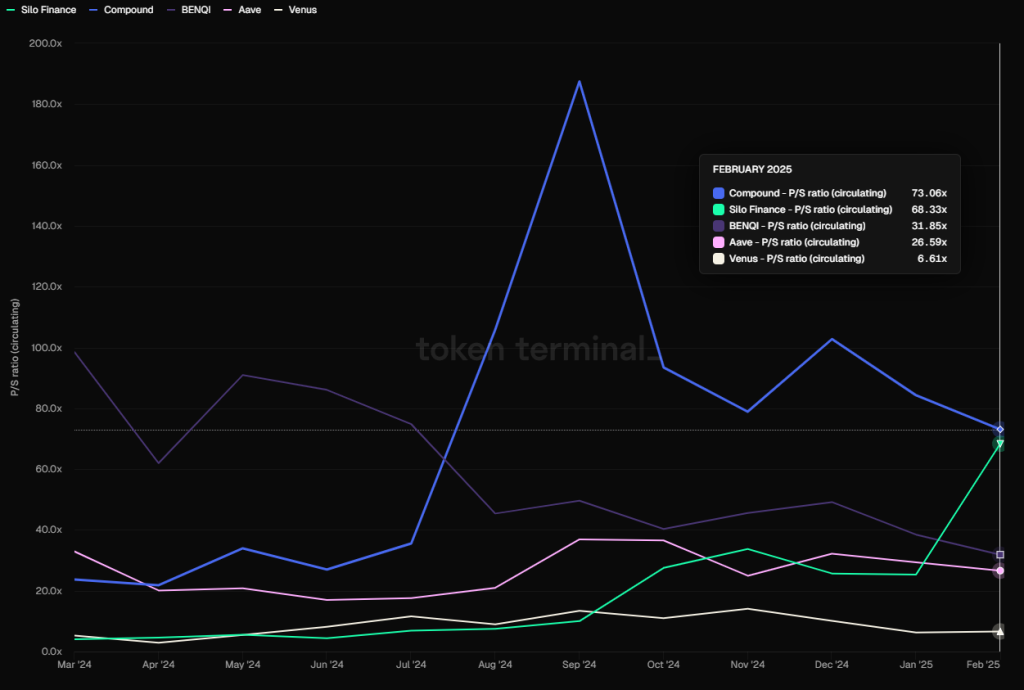
P/S крупнейших кредитных протоколов (на базе FDV), источник данных: Token Terminal
Однако при расчете через обращаемую капитализацию (MC): сегодня $481 млн (Coingecko), P/S составит 40,2~67, что выглядит умеренно.
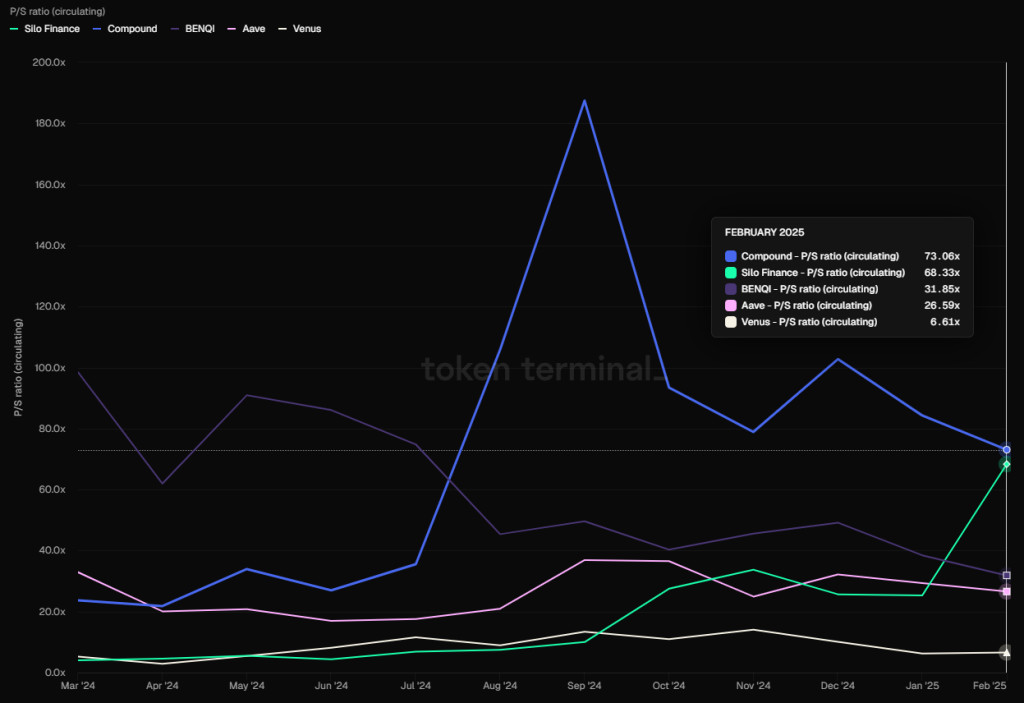
P/S крупнейших кредитных протоколов (на базе MC), источник данных: Token Terminal
Разумеется, использование FDV является более консервативным подходом.
1.3 Kamino: Лидер экосистемы Solana
Kamino Finance — комплексный DeFi-протокол на Solana, основанный в 2022 году. Изначально запустил инструменты автоматизации для концентрации ликвидности, сегодня интегрирует кредитование, ликвидность, леверидж и торговлю. Ядро — кредитование, приносящее основную часть выручки. Источники доходов включают комиссию с процентов, одноразовый взнос за открытие позиции, сборы за ликвидацию, а также сборы за депозит/вывод и performance fee для управления ликвидностью.
Текущее состояние бизнеса
Объем кредитов (Active loans)
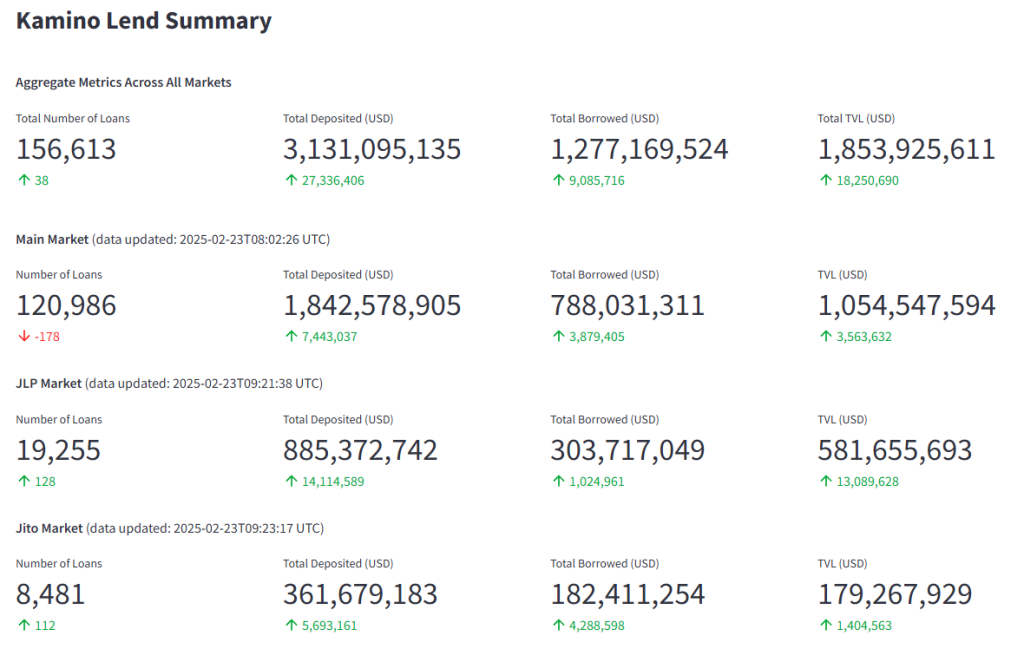
Ключевые метрики Kamino, источник: https://risk.kamino.finance/
Текущий объем кредитов Kamino составляет $1,27 млрд, достигнув пика $1,538 млрд также в конце января.
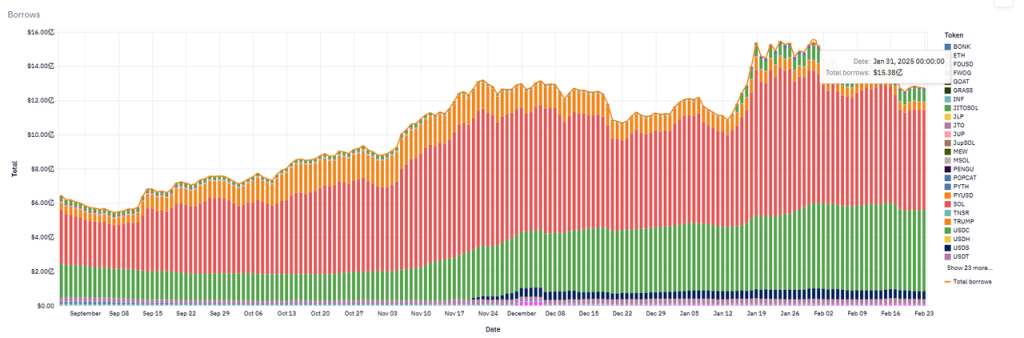
Динамика объема займов Kamino, источник: https://allez.xyz/kamino
Доход протокола (Revenue)
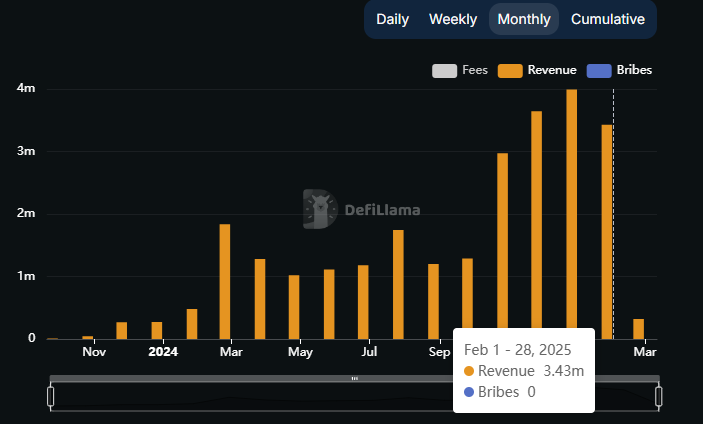
Общий доход протокола Kamino, источник: DefiLlama
Январь стал рекордным месяцем с доходом $3,99 млн. Февраль также показал хороший результат — $3,43 млн.
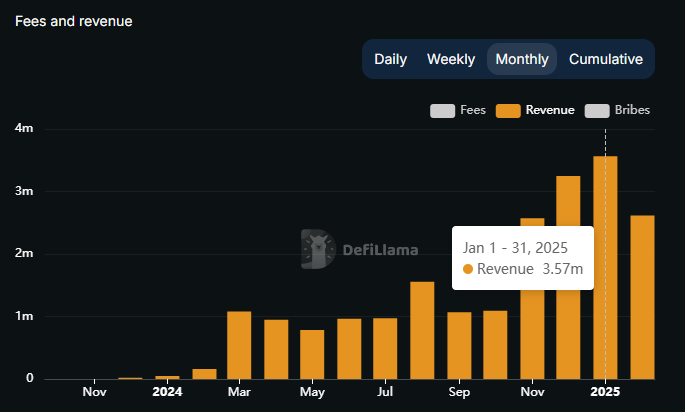
Доход Kamino от кредитования, источник: DefiLlama
Кредитное направление формирует львиную долю дохода: в январе его удельный вес составил 89,5%.
Токенические стимулы (Token Incentives)
В отличие от классического токен-стейкинга, Kamino использует модель “сезонных баллов”. Пользователи выполняют задания, накапливают очки, а в конце сезона получают按比例 распределение общей суммы наград. Сезон 1 длился 3 месяца и раздал 7,5% эмиссии, Сезон 2 — аналогично 3,5%.
По текущим ценам выпущенные за два сезона 11% токенов KMNO стоили $105 млн. Именно эти щедрые награды стали главным двигателем стремительного роста метрик.
Третий сезон баллов начался 1 августа прошлого года и длится более 6 месяцев. Прогнозируется, что объем раздачи составит $30~40 млн. Примечательно, что стейкинг KMNO ускоряет начисление баллов, повышая удержание токенов.
Конкурентная среда
На Solana действуют Kamino, Solend, MarginFi и другие.
-
Kamino: Занимает 70%~75% рынка (по объему займов), доминируя даже сильнее, чем Aave на Ethereum.
-
Solend: Лидировал в 2022~2023, но замедлился в 2024, потеряв долю до <20%.
-
MarginFi: После кризиса управления в апреле 2024 года произошел массовый отток средств, доля упала до однозначных цифр.
Общий TVL Kamino уверенно занимает второе место в Solana (уступая лишь Jito), а объем в кредитовании значительно превышает бывших соперников.
Конкурентные преимущества Kamino
1. Быстрая итерация и исполнение. Команда Hubble стартовала в 2022 с оптимизатора ликвидности, быстро добавила кредит, леверидж и трейдинг, сформировав фуллстэк-продукт. Непрерывные тесты новых направлений поддерживают актуальность.
2. Активная интеграция в экосистему. Пионер интеграции стаблкоина PayPal (PYUSD) и левериджа на базе JitoSOL. В планах апгрейда V2 — ордербук, RWA и открытые API, что глубоко погружает Kamino в инфраструктуру Solana и затрудняет вытеснение.
3. Эффект масштаба и сетевые эффекты. Более высокий TVL и ликвидность снижают риск для заёмщиков и улучшают ценообразование, привлека Institutional money, которые сами становятся буфером.
4. Чистая репутация управления рисками. Нет истории критических взломов или каскадных ликвидаций в отличие от MarginFi, что перегнало пользователей к Kamino.
Основные вызовы и риски
Помимо стандартных угроз смарт-контрактов, выделяются следующие факторы:
Токеномика, инфляционное давление и распределение
Модель сезонных баллов напоминает пирамидальные механизмы. Если будущие дропы обесценятся, возможен отток юзеров (хотя цель первой стадии уже выполнена). По данным Tokenomist, разблок в следующем году даст инфляцию 170%. Критически важно, что вся выручка протокола забирается командой без направления в казну или выплат держателям токенов. Отсутствие признаков децентрализации на ранних этапах допустимо, но длительное монополизирование доходов ведет к обесцениванию токена.
Развитие экосистемы Solana
Несмотря на бурный рост, Solana пока не нашла четкий PMF за пределами Мемов. DeFi по-прежнему силен на Ethereum. Способность Solana привлекать новые классы активов определит потолок Kamino.
Ориентиры для оценки
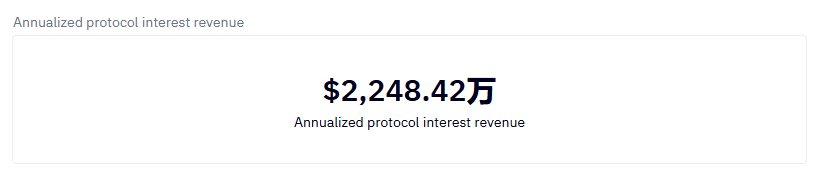
Выручка Kamino за 30 дней, источник: https://allez.xyz/kamino/revenue
Применяя P/S к последним 30 дням выручки и рыночным капитализациям (Coingecko), получаем:
P/S FDV=34, P/S MC=4,7. Мультипликатор выглядит адекватно в сравнении с другими кредитными протоколами.
1.4. MakerDAO: Старое дерево выпускает новые побеги?
MakerDAO — древнейший протокол DeFi на Ethereum, созданный в 2015 году. Благодаря первому выходу на рынок его стейблкоин DAI (включая обновленный USDS) долгие годы оставался крупнейшим децентрализованным стейблкоином.
По бизнес-модели доход формируется из разницы стабильных комиссий на генерацию DAI и выплаты процентов за предоставление ликвидности (sUSDS&sDAI), что структурно совпадает с классическим кредитованием.
С процессной точки зрения создание позиции CDP (Collateralized Debt Position) и обмен ETH на DAI аналогичен депозиту ETH в Aave для займа USDC. Поэтому исторически MakerDAO относят к кредитным протоколам. После ребрендинга в Sky была выделена отдельная кредитная ветка Spark, что позволяет рассматривать MakerDAO в этом разделе.
Текущее состояние бизнеса
Объем кредитов (Active loans)
Для стейблкоин-протоколов ключевым показателем выступает объем обращения стейблкоина, коррелирующий с объемом займов.
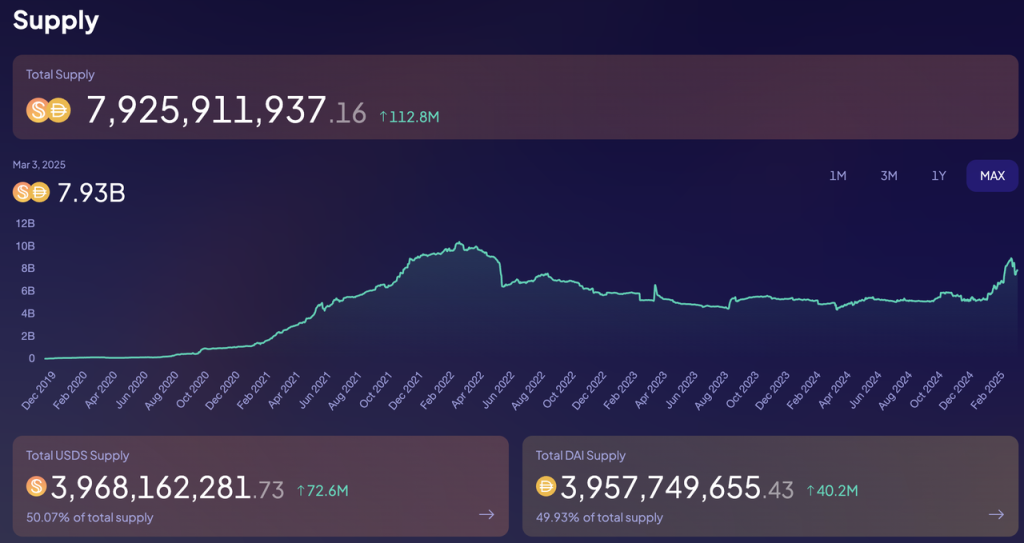
Источник:Официальный сайт Sky
Текущий объем кредитования MakerDAO близок к $8 млрд, что уступает прошлому пику в $10,3 млрд. Объем кредитования в протоколе Spark достигает ~$1,6 млрд, опережая традиционные конкуренты, но уступая Morpho.
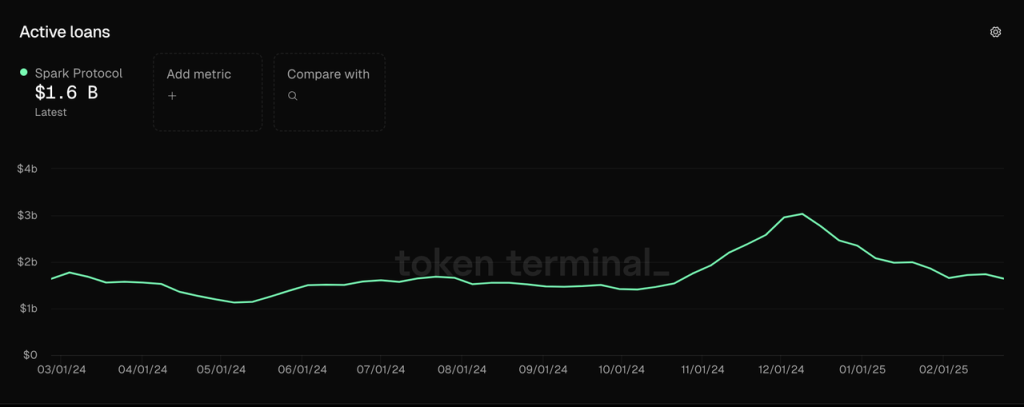
Источник данных: Token Terminal
Доход протокола (Revenue)
Соответствующим аналогом для MakerDAO является чистая разница между совокупными доходами и выплатами процента по sDAI/sUSDS. Стабильные комиссии приносят $421 млн (подавляющая часть), комиссии за ликвидацию и модули стабилизации вносят минимальный вклад.
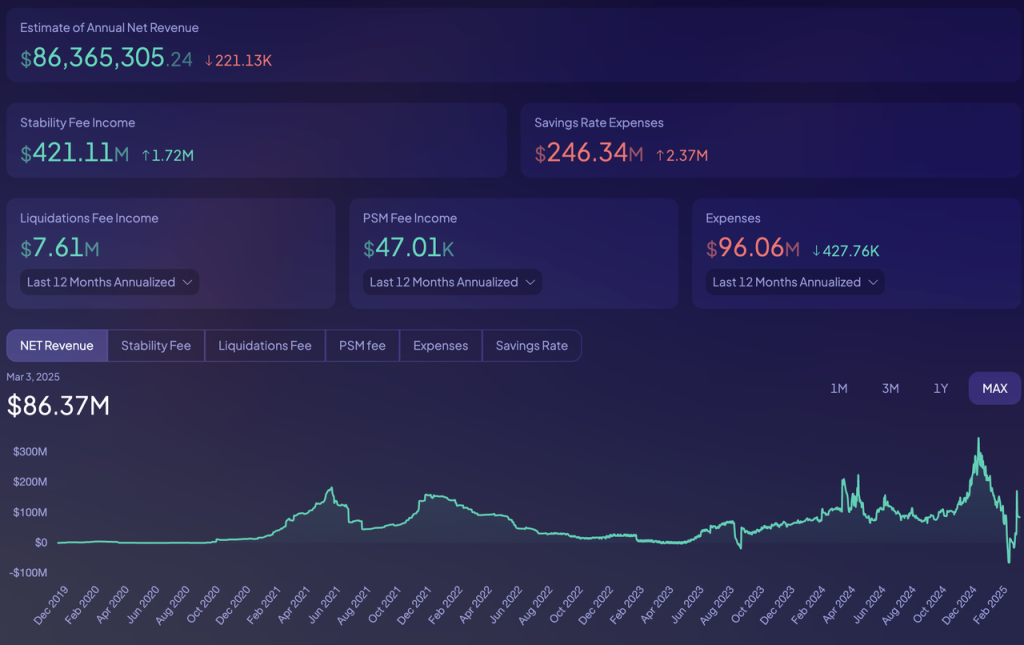
Исторические доходы MakerDAO, источник: официальный сайт sky
Из них через Spark ожидается $140 млн стабильных комисс, прямая генерация DAI принесет $125 млн. Остальное генерируют RWA ($71,83 млн) и крипто-залог ($78,61 млн).
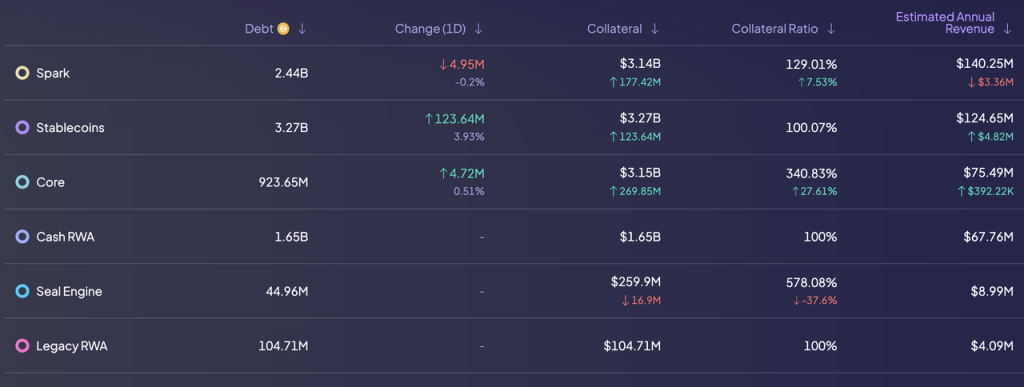
Структура обязательств и годовой доход MakerDAO, источник:официальный сайт sky
Для поддержания этих объемов требуется выплатить $246 млн расходов на сбережения. Вычитая расходы, чистый годовой доход протокола составляет ~$175 млн (~$3,36 млн в неделю).
С учетом операционных затрат ($96,6 млн), “чистая прибыль” составляет около $78,4 млн. Эти средства направляются на обратный выкуп MKR и SKY.
Токенические стимулы (Token Incentives)
Ресурсные ограничения MKR вынудили перезагрузить бренд. Сейчас стимулы направлены исключительно на депозиты USDS. С конца сентября 2024 года выпущено 274 млн SKY на $17,4 млн, годовая ставка ~$42 млн.
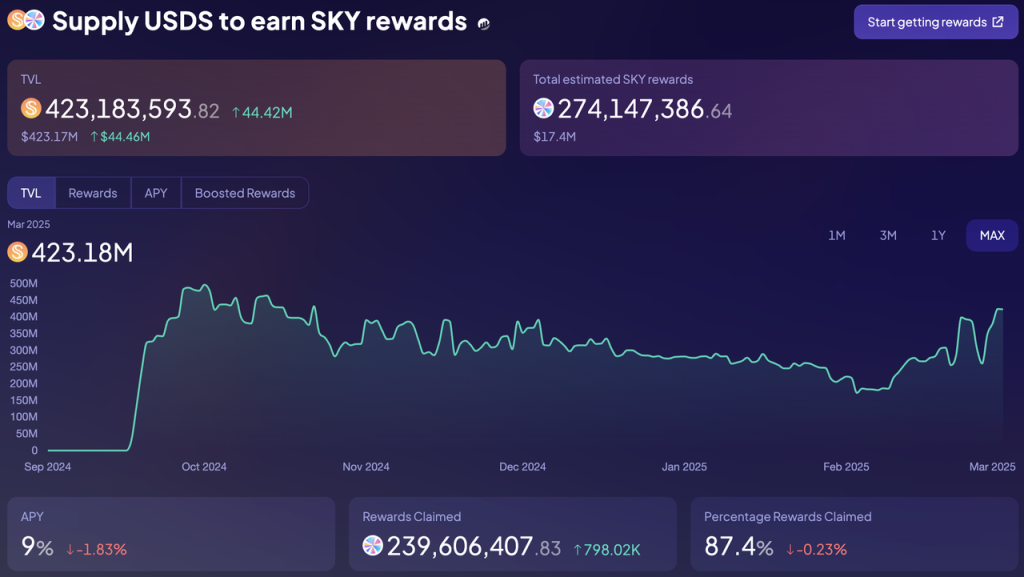
Источник:официальный сайт Sky
Конкурентная среда
Доля DAI в рынке стейблкоинов составляет 4,57%. Несмотря на лидерство бренда и эффект первого хода (что ярко проявилось на Curve в борьбе за ликвидность), ситуация ухудшается. На диаграмме видно стагнацию и падение рыночной доли (розовый блок) в текущем цикле.
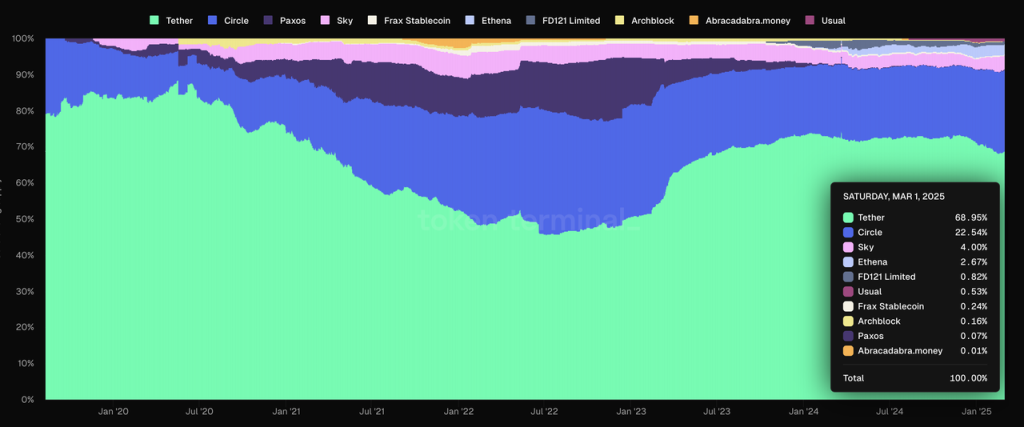
Рыночная доля топ-10 стейблкоинов, источник: Token Terminal
Главная проблема — DAI утратил функцию средства расчетов. USDT используется для платежей, тогда как DAI — исключительно для левериджа и доходности. Отсутствует функциональная синергия, ограничивающая сетевые эффекты.
Отсутствие settlement-функции препятствует образованию сетевых эффектов. Объем выпуска DAI не возвращается к максимумам 2021 года, в то время как капитализация USDT выросла вдвое.
Ограниченность профиля доходности требует постоянного стимулирования и зависимости от внешних макроусловий (например, высоких ставок гособлигаций США). Долгосрочный органический рост — ключ к успеху.
Основные вызовы и риски
Помимо внутренних ограничений, давление оказывают новые игроки.
Ethena растет феноменально, уже достигнув 60% масштабов MakerDAO. Базис доходности USDE (арбитраж永续 контрактов) значительно выше, чем доходность от RWA у MakerDAO. При снижении ставок по гособлигациям USDE получит явное преимущество.
Также вызывает сомнения качество корпоративного управления. Тратить $97 млн на команду при низкой прозрачности решений (например, бесконечные дискуссии о смене имени обратно на Maker после ребрендинга в SKY) воспринимается как непрофессионализм.
Ориентиры для оценки
При оценке $175 млн дохода текущий P/S для MKR составляет ~7,54, что заметно дешевле главного конкурента Ethena (22). Исторически MKR торговался с низким мультипликатором.
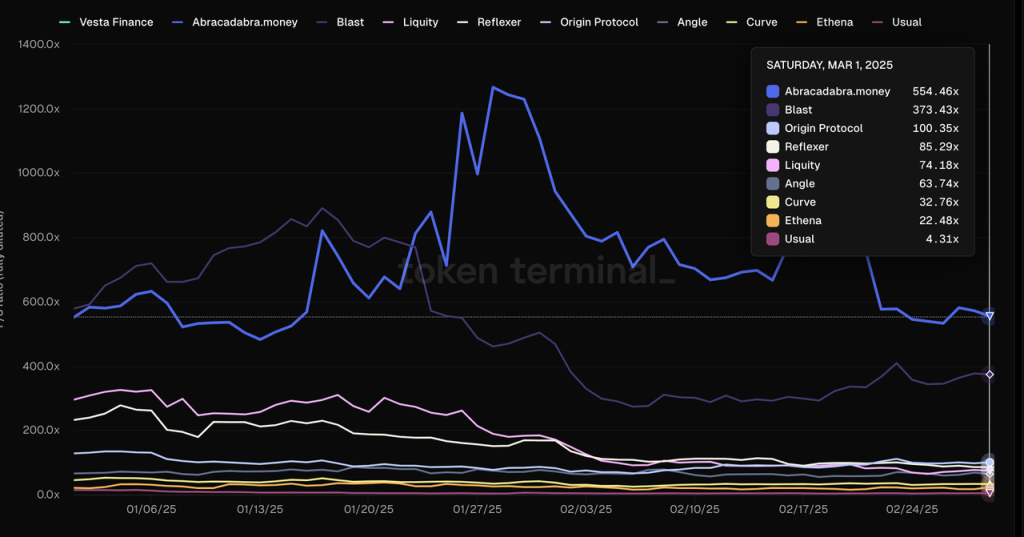
P/S стейблкоин-проектов (без MakerDAO), источник: Token Terminal
2. Сектор жидкого стейкинга: Lido, Jito
Жидкий стейкинг — одно из фундаментальных направлений, обеспечивающее лучшую ликвидность и композабельность по сравнению с нативным стейкингом. Два крупнейших протокола по TVL на главных PoS сетях (Ethereum и Solana) — Lido и Jito.
Ключевой метрикой выступает размер застейканного актива (Assets staked, равный TVL). Поскольку часть дохода уходит операторам нод, вместо чистого дохода эффективнее оценивать валовую прибыль (Gross Profit). Также анализируются расходы на токенические стимулы (Token Incentives).
2.1 Lido: Осторожная позиция в Ethereum
Текущее состояние бизнеса
Запуск в конце 2020 года позволил Lido мгновенно занять лидирующие позиции. Распространившись на Luna и Solana, протокол сосредоточился только на ETH после 2023 года. Модель проста: Lido агрегирует ETH через нод-операторов и оставляет 10% стейкинговой награды в качестве протокольного дохода.
Объем стейкинга (Assets staked)
В системе заблокировано более 9,4 млн ETH (~8% от circulatings), что создало TVL свыше $20 млрд (пик ~$40 млрд), делая Lido самым крупным протоколом.

Источник данных: Token Terminal
Количество ETH стабильно. Колебания в фиатном выражении обусловлены изменением котировок ETH.
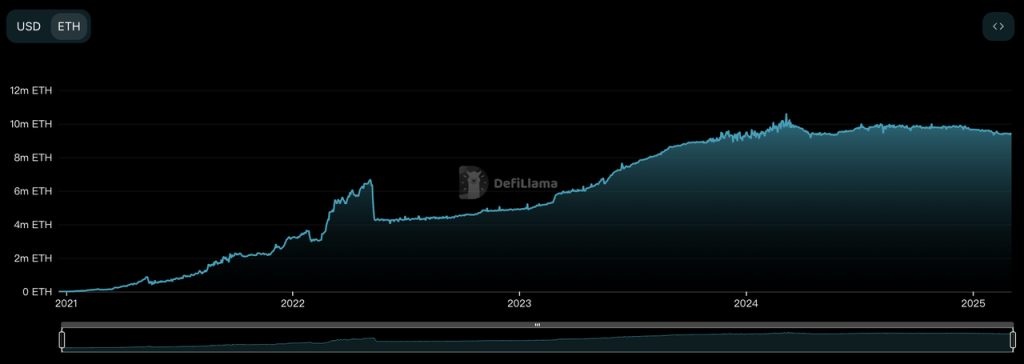
Объем стейкинга Lido в ETH, источник:DeFillama
Рост обеспечивается постепенным увеличением нормы стейкинга в сети (до 27%). Lido пользуется эффектом масштаба.
Валовая прибыль (Gross Profit)
Протокол забирает 10% награды, из которых 5% goes to DAO (валовая прибыль). Еженедельная валовая прибыль варьируется в диапазоне $0,75 млн~$1,5 млн. Доход сильно коррелирует с размером стейкинга и ценой ETH.
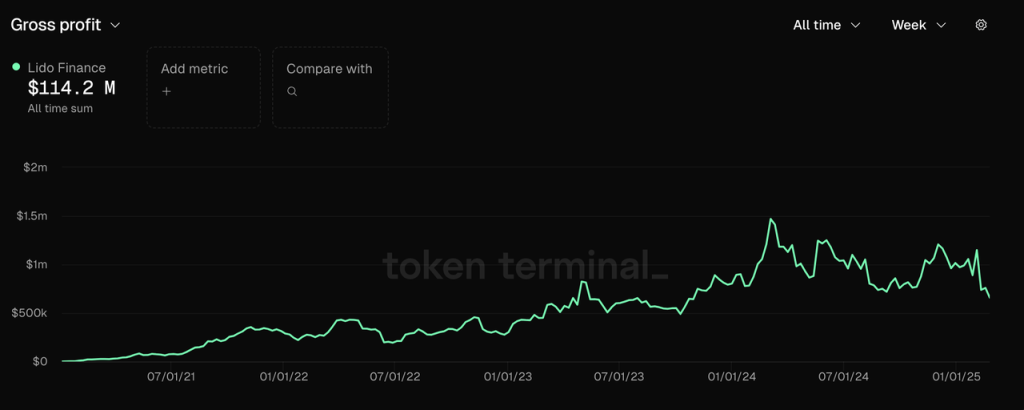
Источник данных: Token Terminal
Токенические стимулы (Token Incentives)
В 2021–2022 годах Lido инвестировал свыше $200 млн в стимулирование ликвидности stETH/ETH, пережив кризисы закрытия майнинга в Китае, крах LUNA и FTX. Это обеспечило доминирование. В последнее десятилетие расходы упали до <$10 млн/год и направлены на развитие экосистемы. Поддержание позиций практически не требует стимулов.
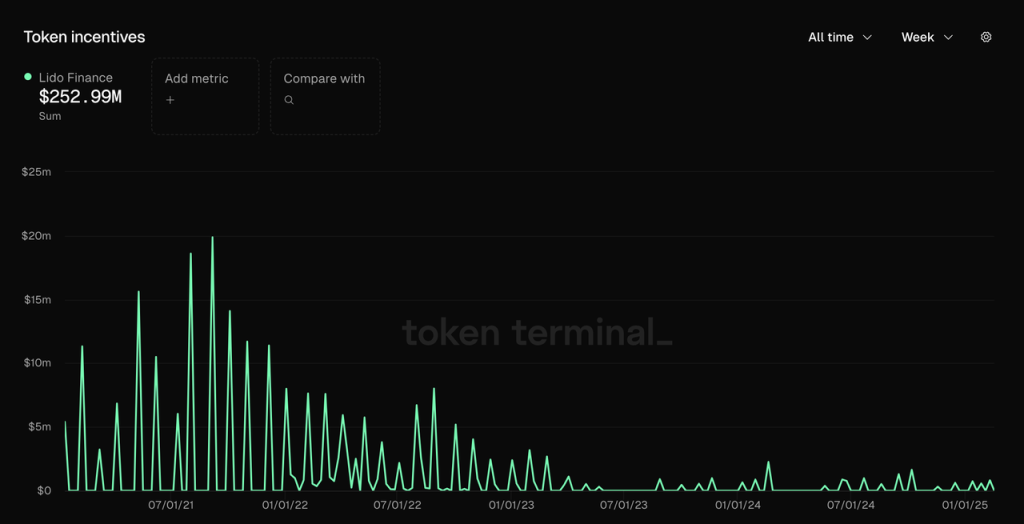
Источник данных: Token Terminal
Конкурентная среда
Практически нет альтернатив. RocketPool занимает менее 10% от Lido. Новый претендether.fi (Liquid Restaking) тоже отстает (~20% от Lido) и замедлился после запуска Eigenlayer. Шансы на вытеснение минимальны.

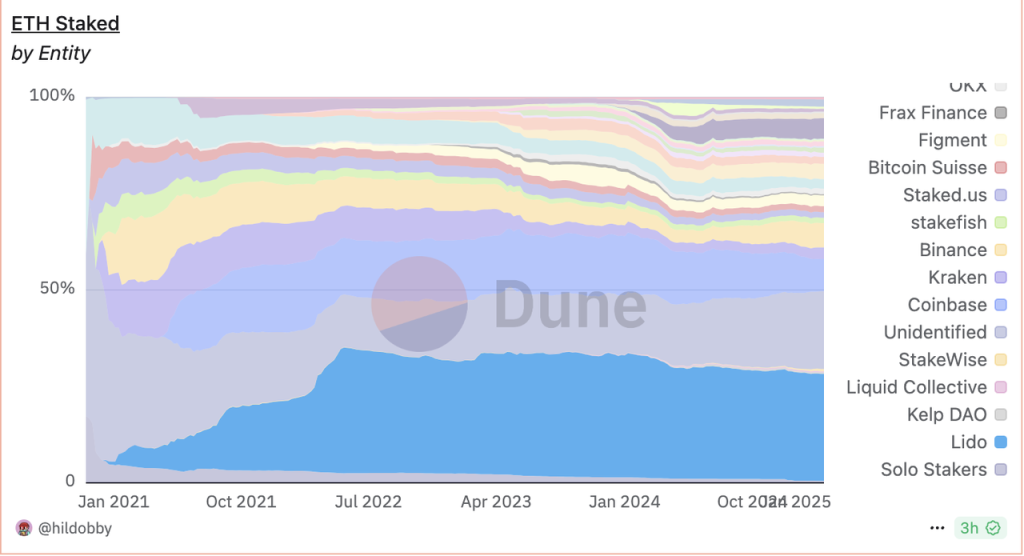
ИсточникDune
Накопленные буферные преимущества:
-
Сетевые эффекты высокой ликвидности и композабельности stETH. Принятие всеми главными кредитными и стейблкоин-протоколами делает его стандартом де-факто.
-
Репутация и узнаваемость бренда. Безопасность и статус гиганта критически важны для институционалов (примеры: ЮньЧэнь Сун, Mantle до собственного mETH).
Основные вызовы и риски
Главное давление исходит от требований Ethereum к децентрализации. При объеме стейкинга в 30% сети возникает жесткое сопротивление центрлизации консенсуса. Фонд Ethereum регулярно корректирует механизм стейкинга для предотвращения доминирования.
Неподдержка единственного целевого мейннета — фундаментальный риск. Переход на фокус только на Ethereum в 2023 году дал скромные результаты.
Несмотря на потенциал роста (текущая норма ~27% vs 65-77% у Solana, ADA, SUI), команда Ethereum исторически стремится ограничить стейкинг на уровне 30%, сужая потолок расширения.
Помимо этого, слабая динамика самого ETH в текущем цикле неизбежно тянет вниз показатели Lido.
Ориентиры для оценки
Мультипликатор P/S LDO находится на исторических минимумах, последние полгода постоянно ниже 20.
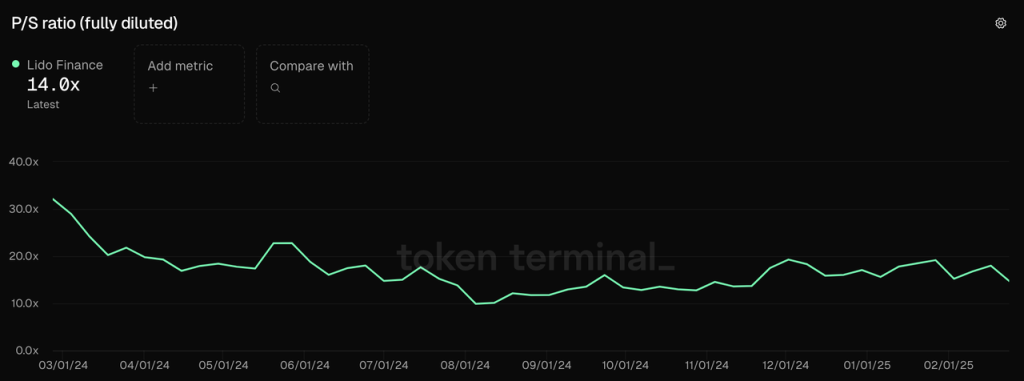
Важная динамика: обсуждается перевод протокольной выручки (5% DAO) напрямую держателям $LDO. После долгого сопротивления команды, в 2025 году план предполагает “прямую привязку выручки к LDO”. Это открывает перспективы дивидендной политики.
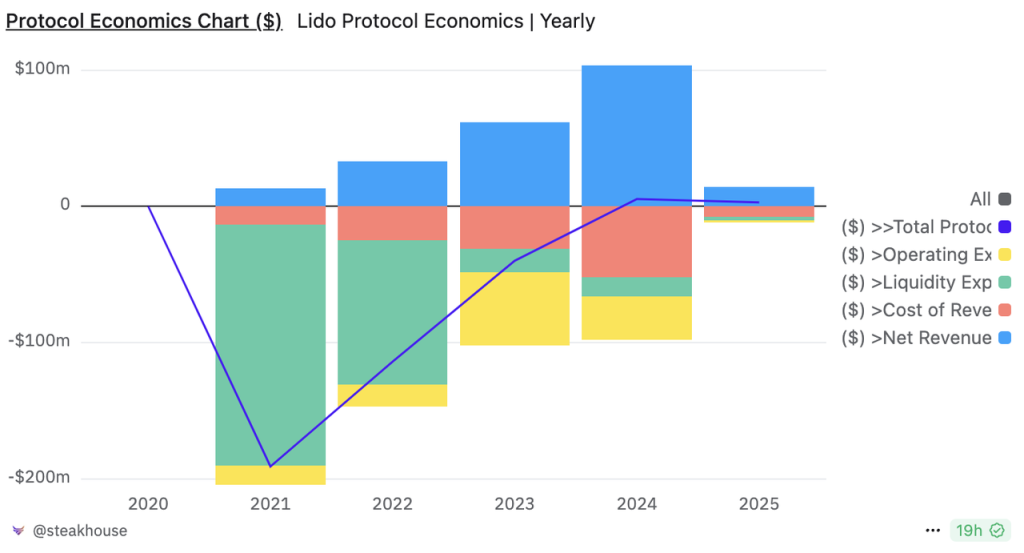
Экономика Lido (сине-фиолетовая линия — “чистая прибыль”) источник:Dune
2.2 Jito: Зарабатывает в тени на Solana
Текущее состояние бизнеса
Jito — ведущий поставщик услуг жидкого стейкинга и инфраструктуры MEV для Solana. В 2024 добавлен рестейкинг (~$100 млн TVL). Основное: LS и MEV.
Сервис жидкого стейкинга аналогичен Lido: пользователи кладут SOL, узлы обрабатывают, Jito забирает 10% прибыли. В сфере MEV с запуском протокола NCN (JIP-8) доля протокола от MEV-комиссий зафиксирована на 3% (DAO 2.7%, JTO Vault 0.15%, остальным LST 0.15%). В структуре gas Solana базовый сбор мал, основную долю занимают priority fee и MEV tips.
Jito возвращает 94% сборов валидаторам, 3% забирает лаборатория и 3% распределяется по протоколу. MEV Jito доминирует аналогично Flashbots в ETH.
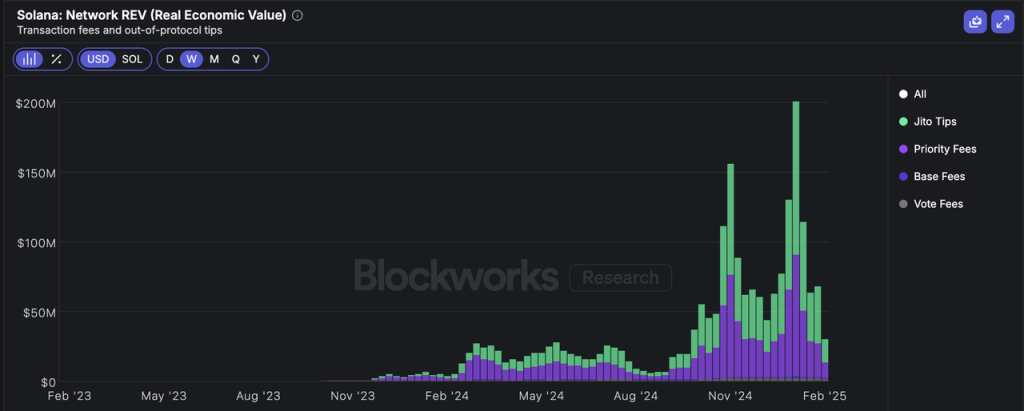
REV сети Solana (все сборы пользователей), источник:Blockworks
Вот ключевые метрики:
Объем стейкинга (Assets staked)
TVL превысил $2,5 млрд.
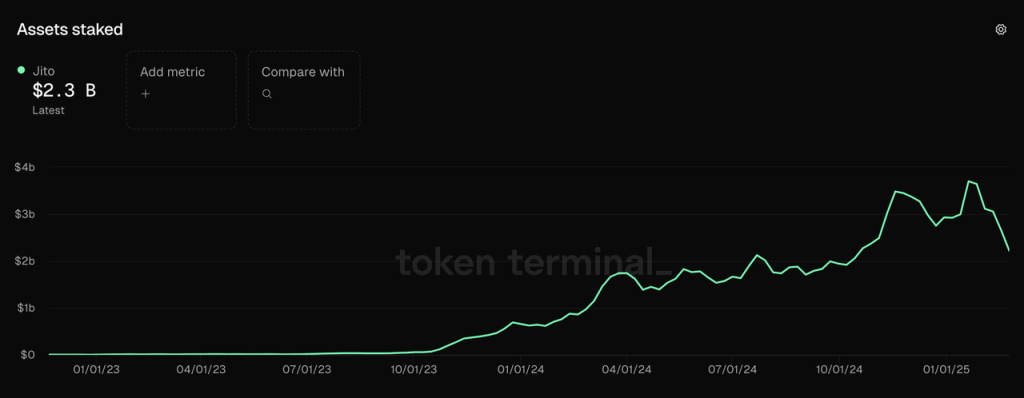
Источник данных: Token Terminal
Застейкано 15,82 млн SOL (~3% от циркуляции), рост линейный. В MEV задействовано >94% стейканных SOL.
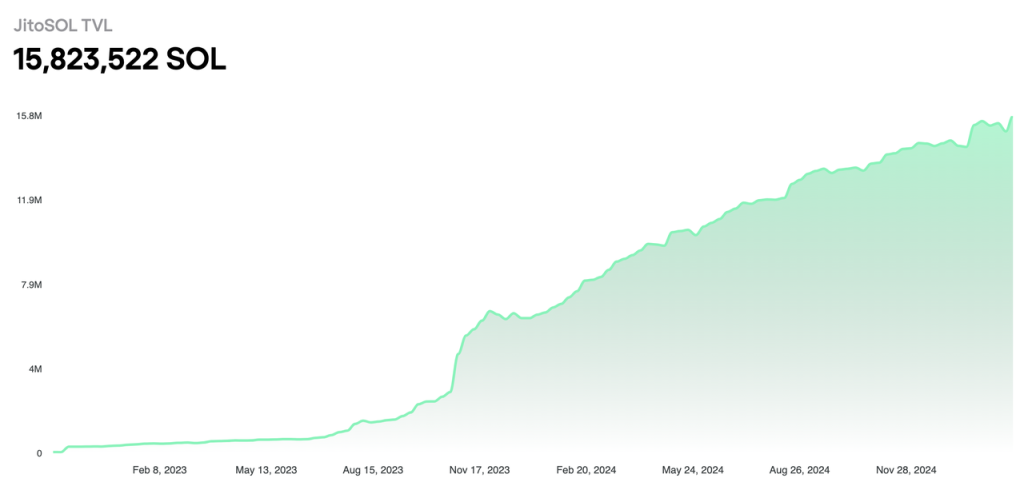
Источник: Официальный сайт Jito
Валовая прибыль (Gross Profit)
Доход состоит из 10% стейкинга и 3% MEV. Из стейкинговых 4% goes to node operators, чистая маржа составляет 60%. Для MEV комиссия 3% приносит ~95% чистой прибыли.
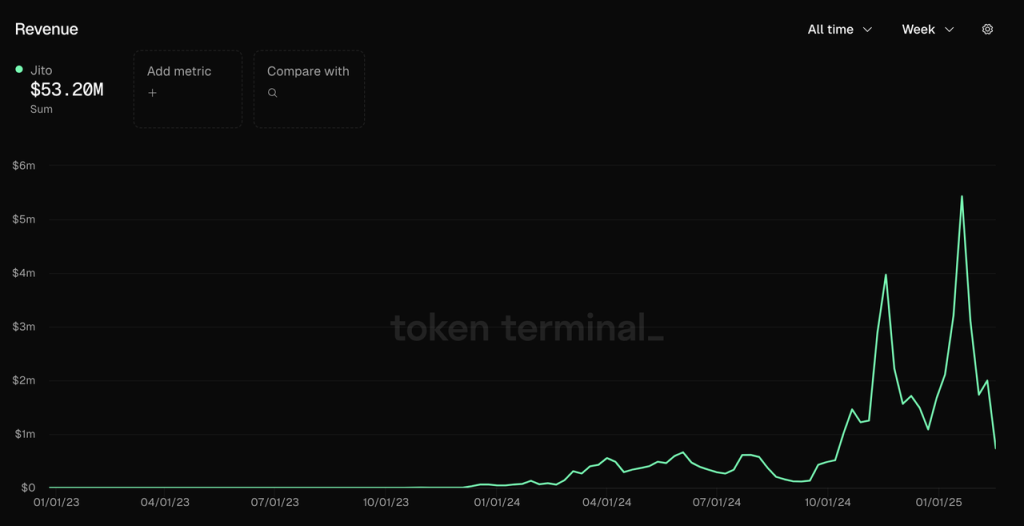
Источник данных: Token Terminal
Доход тесно связан с активностью сети. С октября 2024 средняя неделя >$1 млн, пики достигали $4 млн (20.11) и $5,4 млн (20.01). После охлаждения мем-трендов доходы резко упали.
MEV总收入趋势一致。最高日收入约3000枚SOL(约84万美元),周最高约14400枚SOL(约370万U)。日均MEV收入约1000枚SOL(约17万U),使整体收入规模增长约50%。
净毛利每周约100万美元,年化毛利约8500万美元。需指出该财务数据高度依赖网络热度,波动剧烈。
Токенические стимулы (Token Incentives)
Как по стейкингу, так и по MEV Jito не применяет постоянных стимулов. Единственная раздача — инициальный дроп 10%.
Конкурентная среда
Рестейкинг еще не доказал PMF, поэтому сфокусируемся на LS и MEV.
На Solana LS рынке Jito обошел исторических лидеров Marinade и Lido. Хотя в конце 2023 присоединились Blazestake и Jupiter, а в октябре 2024 биржевые решения (bnSOL, bbSOL) забрали часть доли за счет удобства и конвертации нативного стейкинга, это не уничтожило позиции Jito, а расширило общий рынок.
Жидкий стейкинг на Solana составляет <10% (против ~38% в ETH), пространство для роста велико. В MEV Jito контролирует >90% рынка.
SEC консультировалась с Jito по вопросам质押 ETF, что подтверждает доверие регулятора.
Основные вызовы и риски
Ключевой фактор успеха — температура сети Solana. Спад мем-активности сразу ударил по доходу. Конкуренция с CEX также угрожает рыночной доле LS.
Токеномика JTO: в обращении <40%, ежегодная инфляция 62% из-за линейных разблоков следующих 2 лет. Давление распродаж ранних инвесторов — реальный риск.
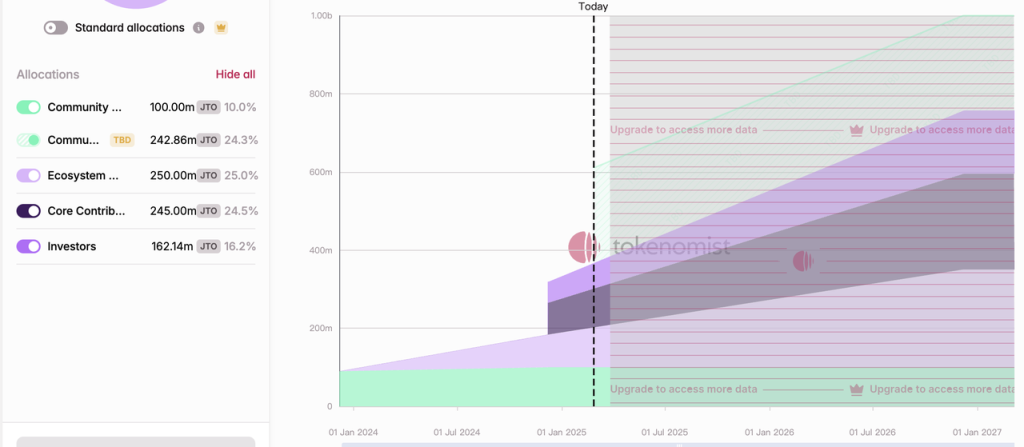
Источник:tokennomist
Ориентиры для оценки
Вследствие роста активности, P/S полностью разводненного JTO упал до ~33. С учетом MEV он составит ~22.
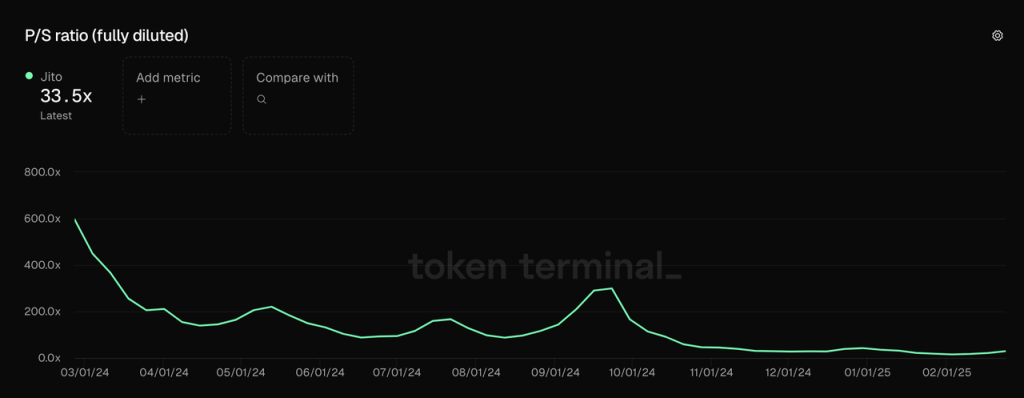
Источник данных: Token Terminal
Перспективы ускорения распределения доходов высоки: часть MEV-выручки (0,15%) уже направляется стейкерам JTO. Будущие потоки смогут увеличить доходность для холдеров.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Mint Ventures