Протокол кредитования и зависимость от управления
Обзор
Протоколы кредитования являются наиболее важной частью системы DeFi. Однако для протоколов кредитования существуют различные архитектуры, разработанные с учетом механизмов управления. В этой статье основное внимание будет уделено архитектуре протоколов кредитования с точки зрения системы управления. Исходя из цели этой статьи, содержание будет сосредоточено на формировании отношений между Collaterals и Liabilities, а также на конфигурации факторов протокола кредитования.
Collaterals и Liabilities
Monolithic
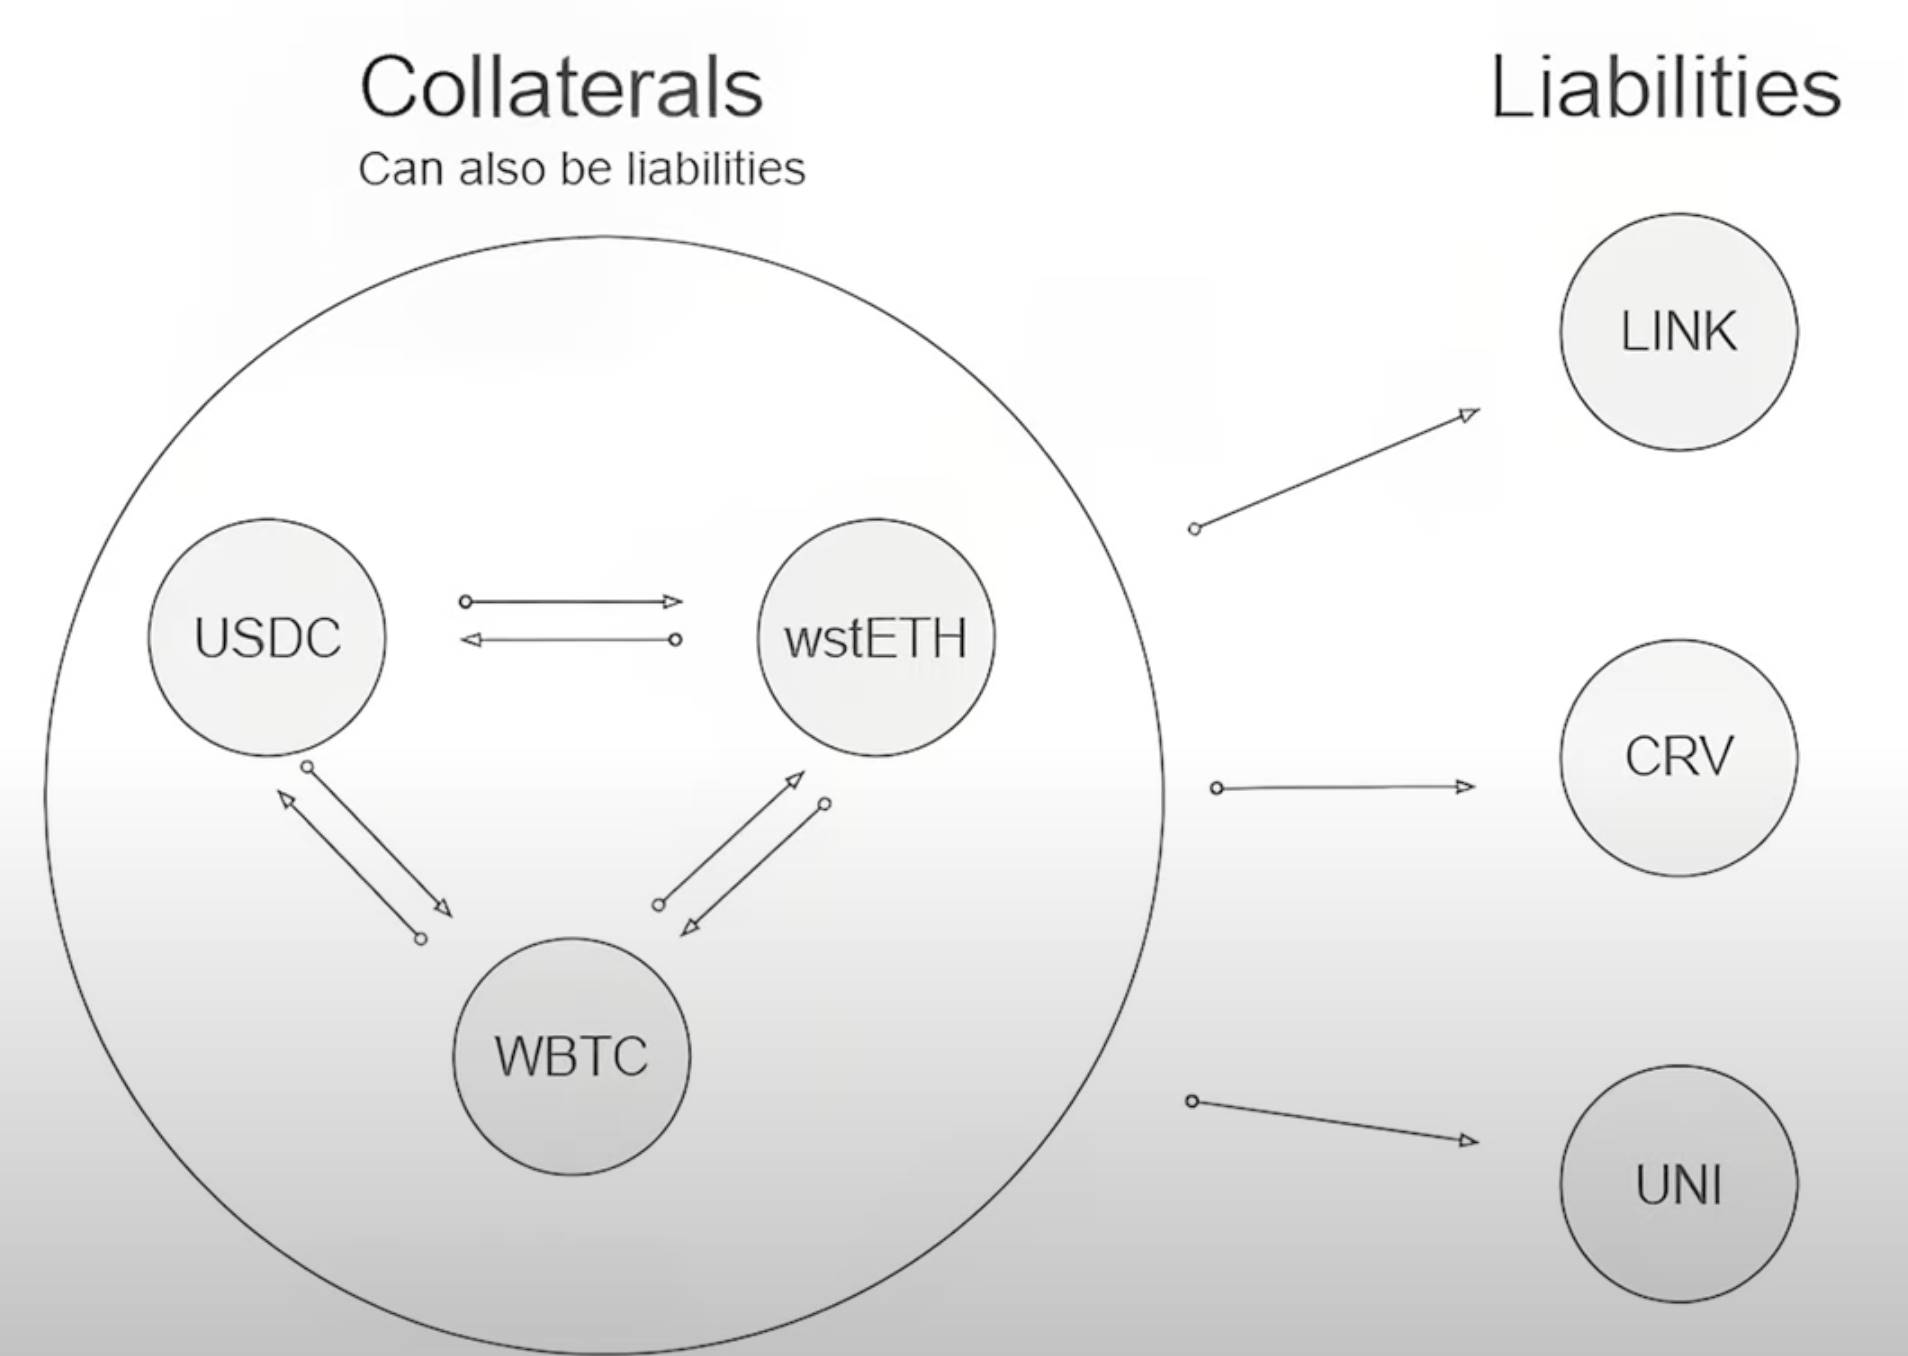
Monolithic в настоящее время остается наиболее распространенной архитектурой протоколов кредитования. В этой архитектуре пользователи могут использовать несколько активов в качестве Collaterals для заимствования других активов, при этом внесенные пользователями Collaterals также могут быть заимствованы другими пользователями, поэтому пользователи могут получать проценты на свои Collaterals.
В архитектуре Monolithic, чтобы избежать рисков, некоторые токены можно только заимствовать, но они не могут выступать в качестве Collaterals. Например, на рисунке ниже пользователи могут вносить wstETH и USDC в качестве Collaterals для заимствования токенов LINK, но не могут использовать токены LINK в качестве Collaterals для заимствования WBTC.
Наиболее соответствующим архитектуре Monolithic протоколом кредитования является крупнейший протокол кредитования внутри Ethereum — AAVE V3. Большинство активов внутри AAVE V3 могут выступать как в качестве Collaterals, так и в качестве Liabilities (то есть ситуация Normal на рисунке ниже). AAVE V3 также имеет режим Isolation Mode, в котором некоторые активы могут использоваться только в качестве Collaterals для заимствования стейблкоинов, но не могут использоваться в качестве Collaterals для заимствования других токенов.
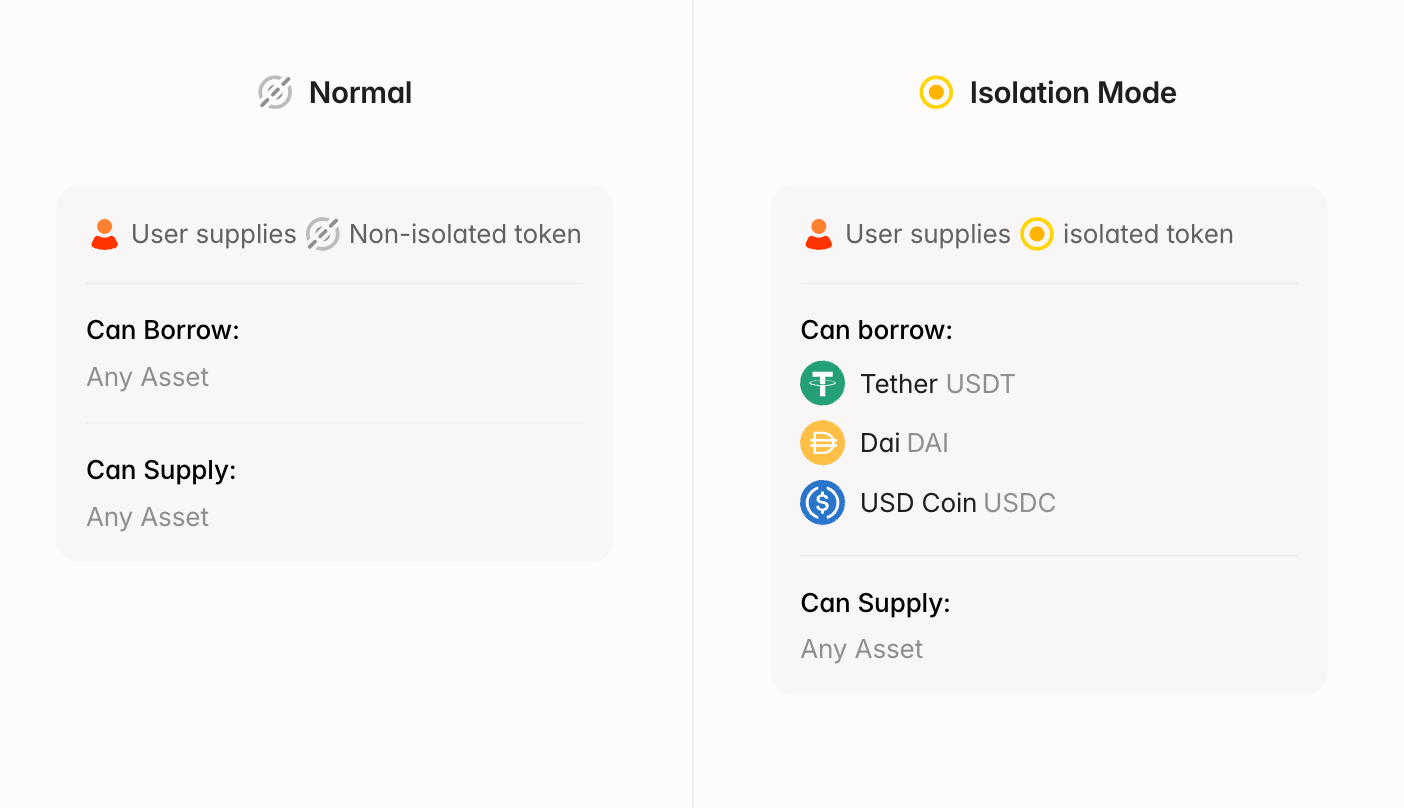
Архитектура Monolithic обладает высокой эффективностью капитала. Для обычных пользователей пользователи могут напрямую вносить различные токены в качестве Collaterals для заимствования необходимых активов, при этом Collaterals также могут приносить проценты. Однако главная проблема этой архитектуры заключается в невозможности включить большинство токенов в качестве Collaterals, поскольку введение токенов с нестабильной стоимостью в качестве Collaterals может привести к огромным убыткам протокола кредитования.
Аудит токенов в AAVE V3 чрезвычайно строг, поэтому в настоящее время AAVE V3 поддерживает только около 30 токенов в качестве залога, и многие из этих 30 токенов находятся в режиме Isolation Mode и не могут использоваться в качестве универсального залога.
Isolated Pairs
Isolated Pairs также является одной из широко используемых структур протоколов кредитования. В этой структуре кредитования внесенные пользователями Collaterals могут использоваться только для заимствования определенного токена. При этом внесенные пользователями Collaterals не могут быть заимствованы повторно, поэтому Collaterals не могут приносить проценты.
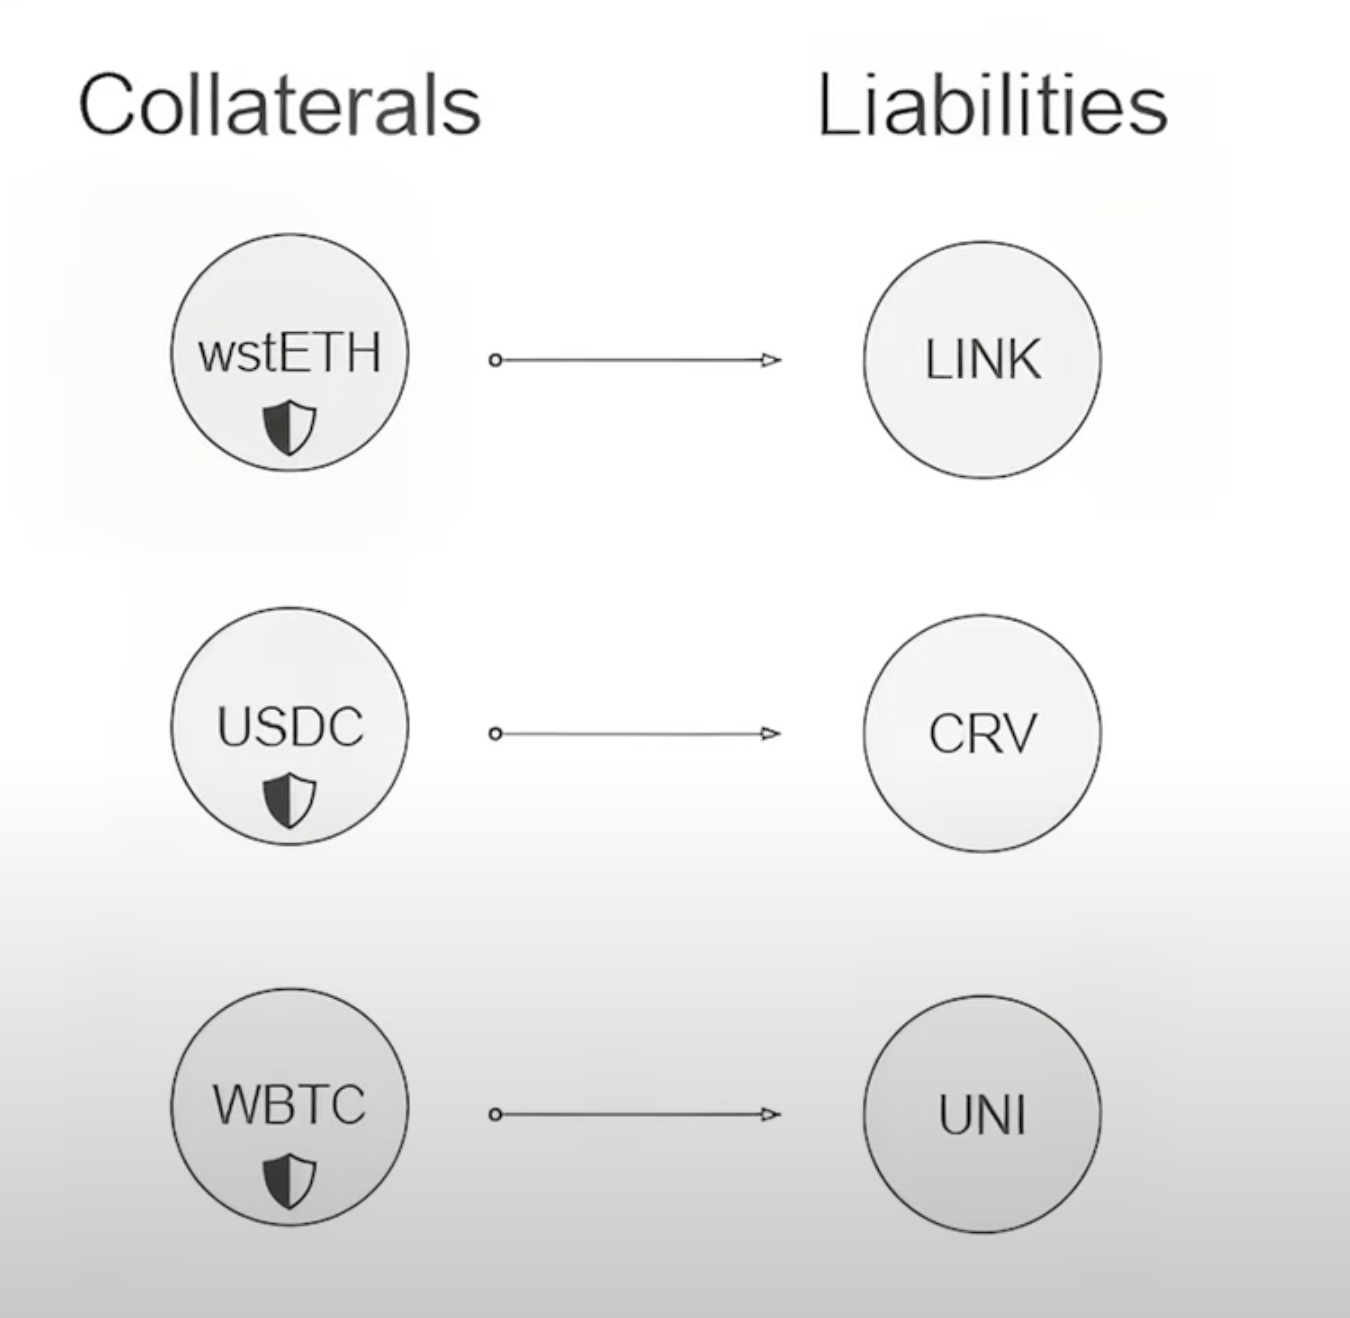
В настоящее время эту модель использует третий по величине протокол кредитования внутри Ethereum — Morpho Blue. Внутри этого протокола кредитования существует ряд изолированных рынков, пользователи могут выбрать внесение Collaterals на определенный рынок для заимствования соответствующих токенов Liabilities, но поскольку Collaterals не могут быть заимствованы, пользователи не могут получать процентный доход с Collaterals. На рисунке ниже показан рынок WBTC и USDC, где внесенные пользователями WBTC могут использоваться только для заимствования токенов USDC, и пользователи не могут получать проценты с внесенных WBTC.
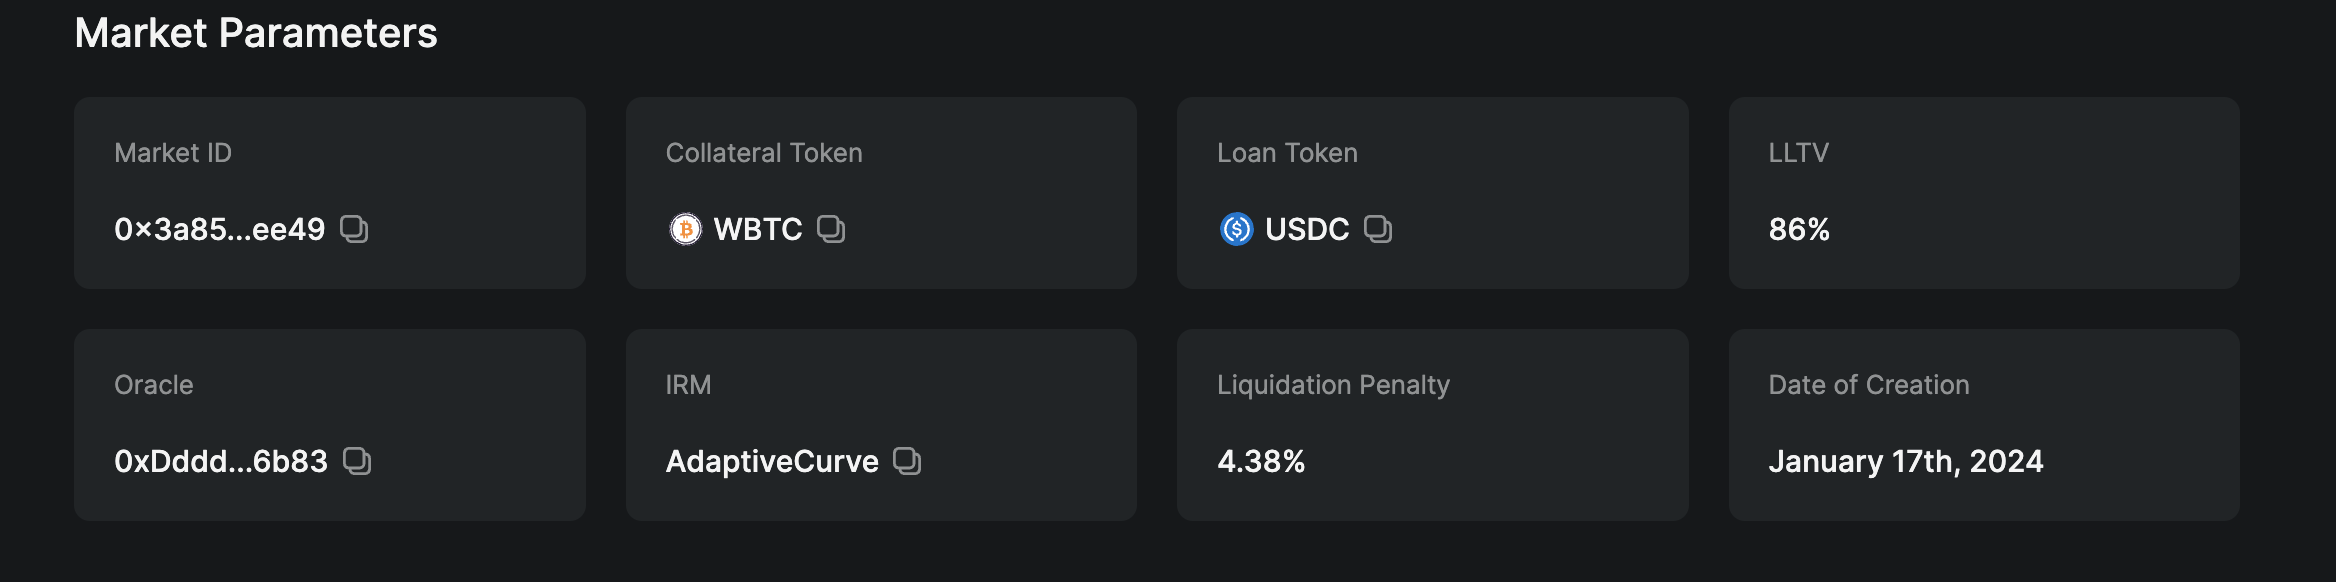
Поэтому внутри Morpho Blue существует другая группа пользователей, которые предоставляют USDC на рынок кредитования для получения процентов, например, пользователи могут внести USDC на рынок на рисунке выше, где WBTC выступает в качестве Collaterals, чтобы заработать проценты. Поэтому в системе Isolated Pairs пользователи делятся на следующие две категории:
- Вкладчики, предоставляющие токены Liabilities рынку для заимствования другими пользователями, получая проценты по кредиту
- Заемщики, предоставляющие залог для заимствования токенов, но отказывающиеся от процентного дохода по залогу
Для вкладчиков в протоколе Morpho Blue один и тот же токен может быть заимствован на нескольких рынках, например, существует рынок для заимствования USDC с использованием WBTC в качестве Collaterals, а также рынок для заимствования USDC с использованием wstETH, процентные ставки, выплачиваемые за USDC на этих рынках, различны. На рисунке ниже показаны процентные ставки на некоторых рынках, где можно заимствовать USDC с использованием различных Collaterals:
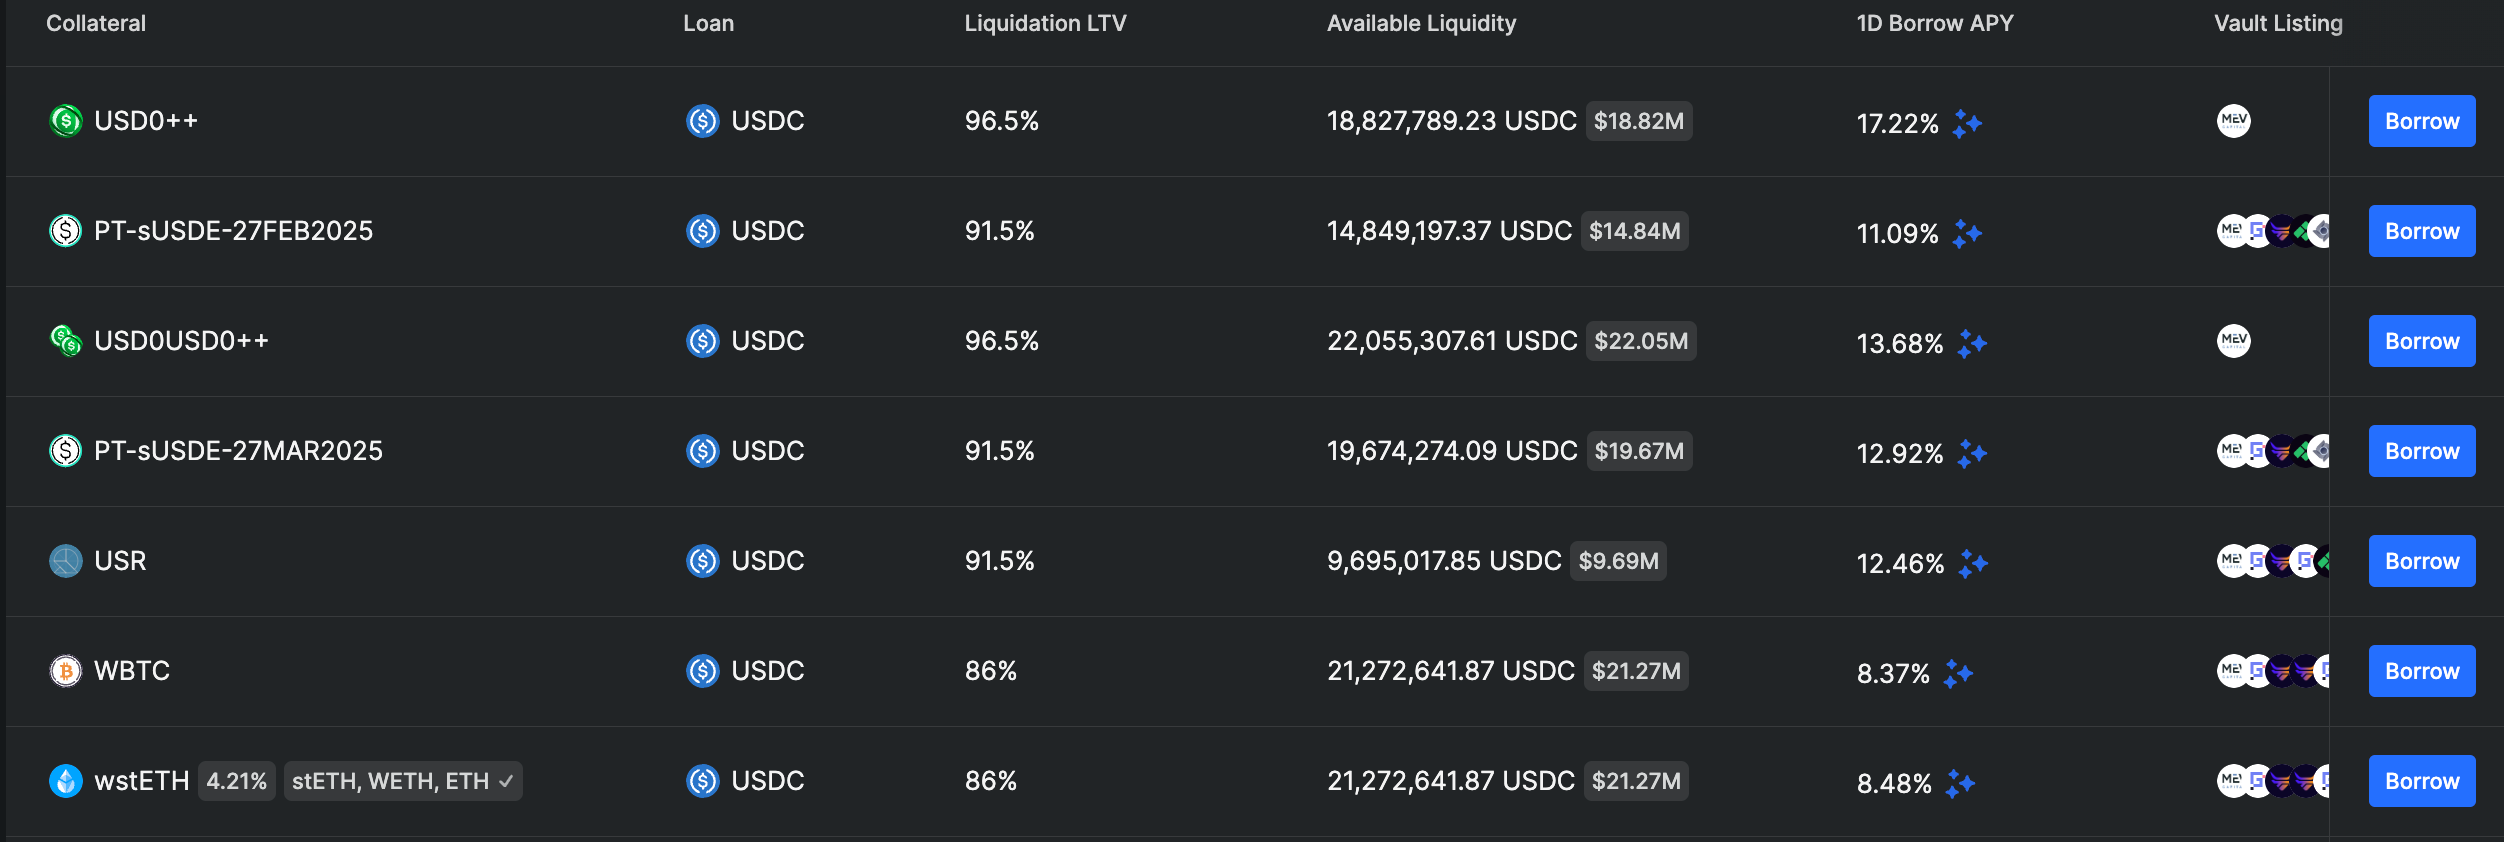
Поэтому, если пользователь вносит USDC и хочет получить более высокую процентную ставку, пользователю необходимо распределить USDC по разным рынкам, это не простая задача, поскольку некоторые рынки могут выбрать токены Collaterals с высокой волатильностью, как только предоставление USDC такому рынку может привести к убыткам из-за ликвидации вследствие резких колебаний токена. Поэтому на рынке Isolated Pairs часто появляется третий участник рынка — Curator. Curator часто являются профессиональными финансовыми учреждениями, эти учреждения анализируют риски и доходность каждого рынка, а затем разрабатывают свою схему распределения средств. Пользователи могут доверить управление USDC Curator на основе их схемы распределения средств и доходности.
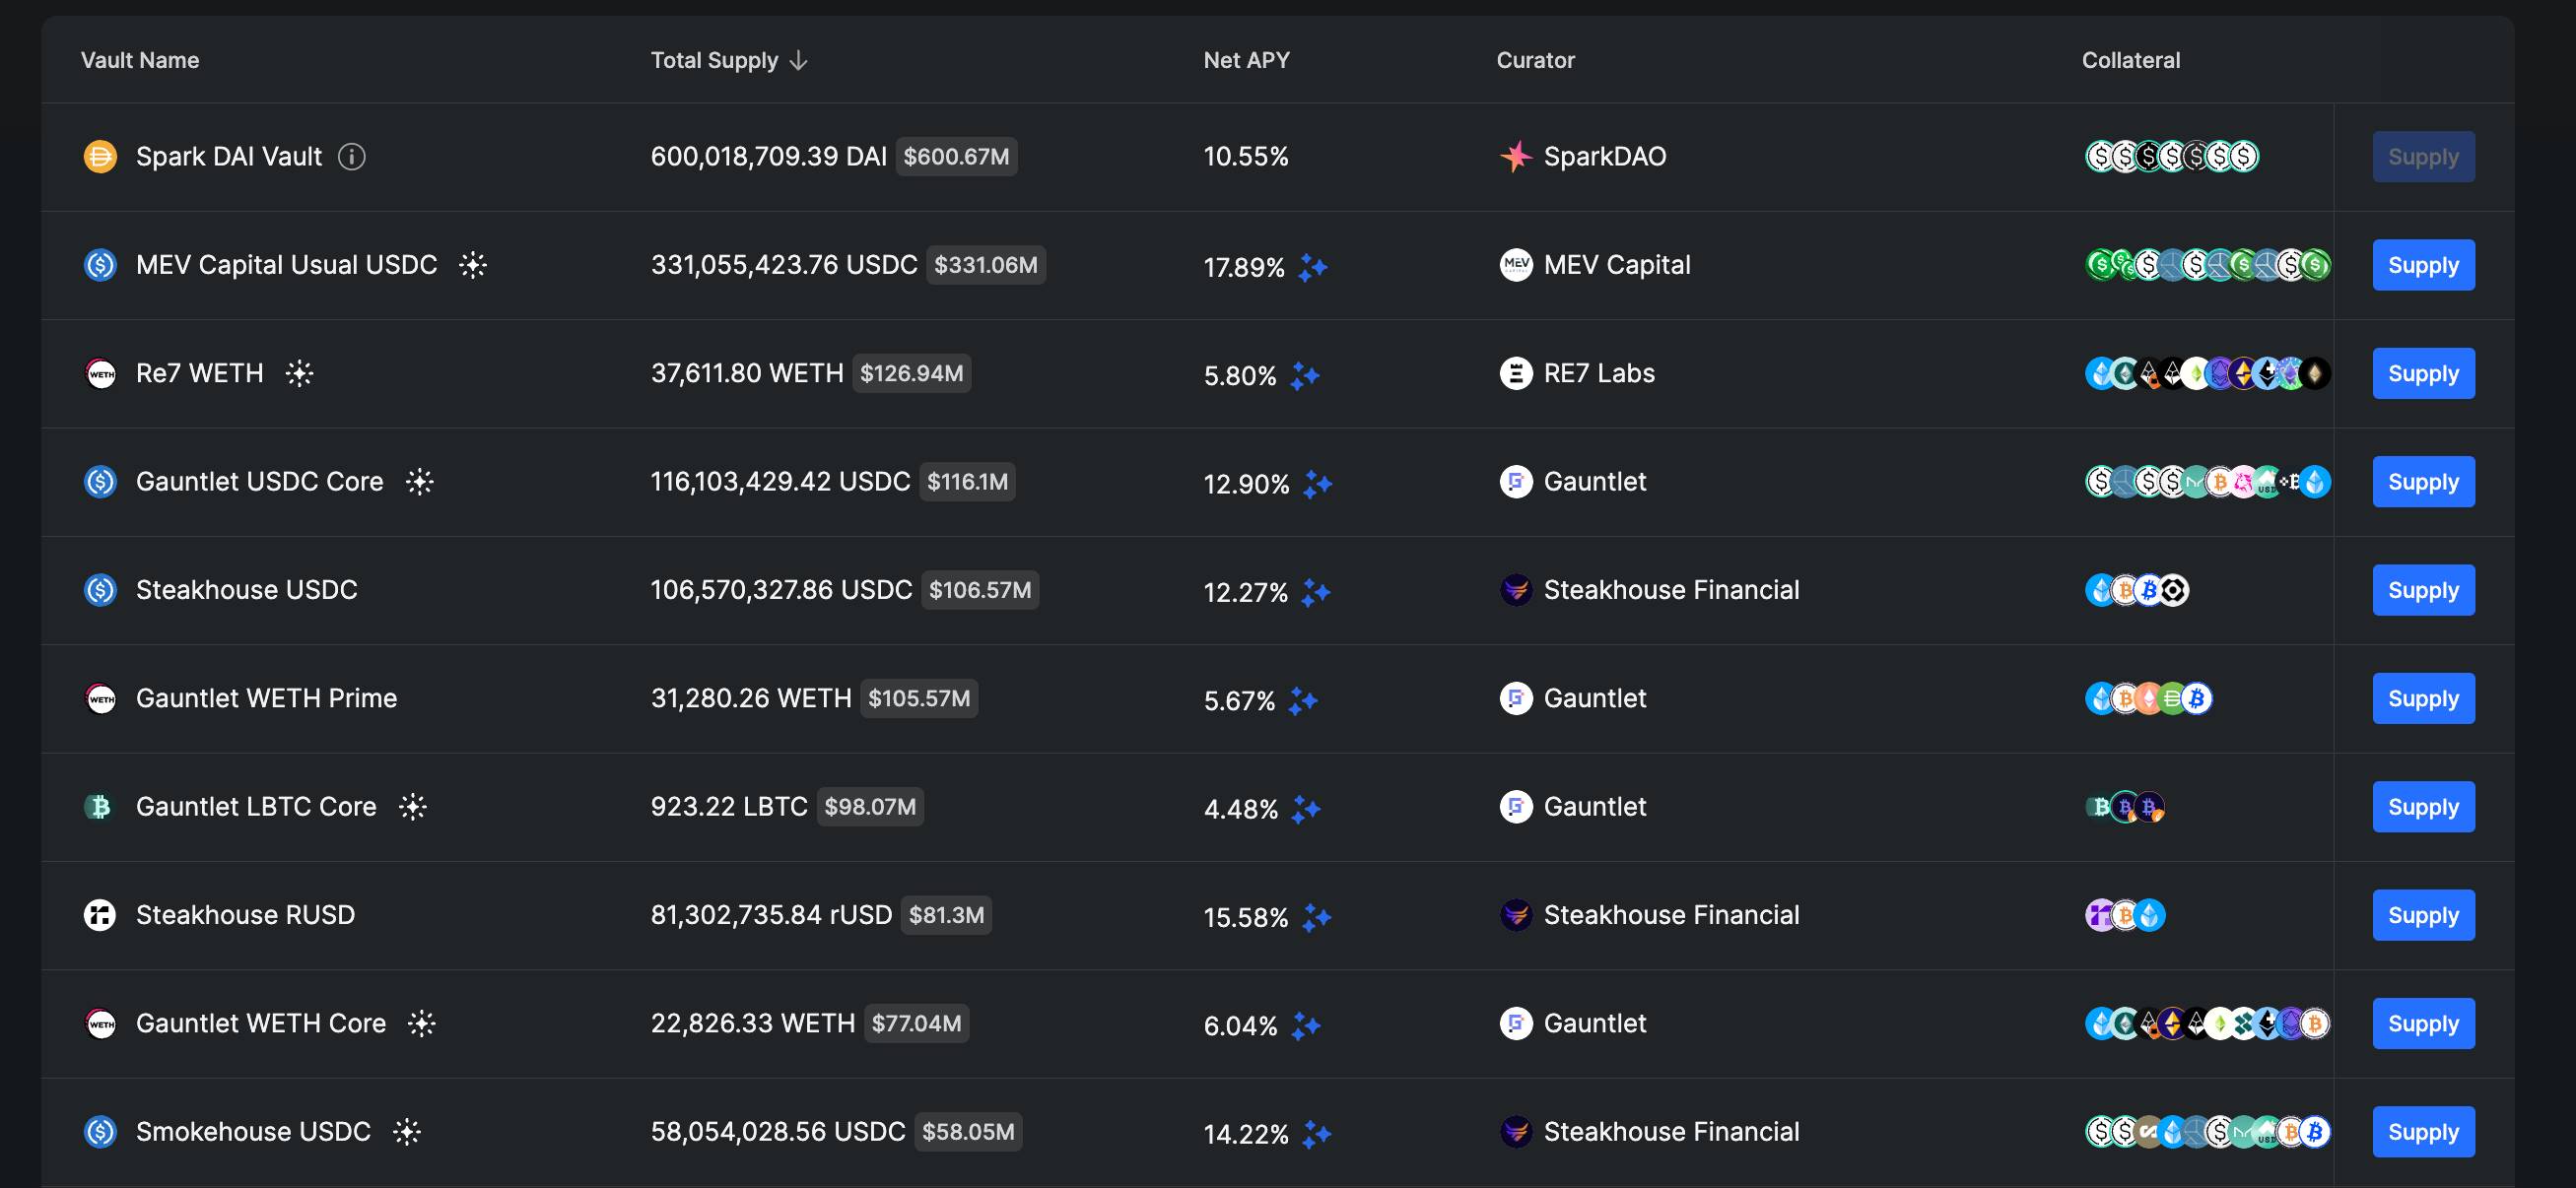
Еще одним преимуществом Isolated Pairs является полное избежание проблем управления, существующих в архитектуре Monolithic. Любой пользователь может самостоятельно создать рынок кредитования без необходимости прохождения управления. Например, USD0++ как новый токен дохода трудно попасть в такой протокол кредитования, как AAVE, но USD0++ может напрямую создать рынок внутри Morpho Blue.
С точки зрения разработчика, архитектура Isolated Pairs имеет еще одно огромное преимущество, а именно, поскольку эта архитектура не включает повторного заимствования Collaterals, также отсутствует код, связанный с записью процентов для Collaterals, общая реализация довольно проста. Morpho также является наиболее востребованным протоколом кредитования среди разработчиков в настоящее время.
Isolated Groups
Эта архитектура в настоящее время используется только Compound V3 среди протоколов кредитования. В этой архитектуре разные Liabilities имеют разные Collaterals.
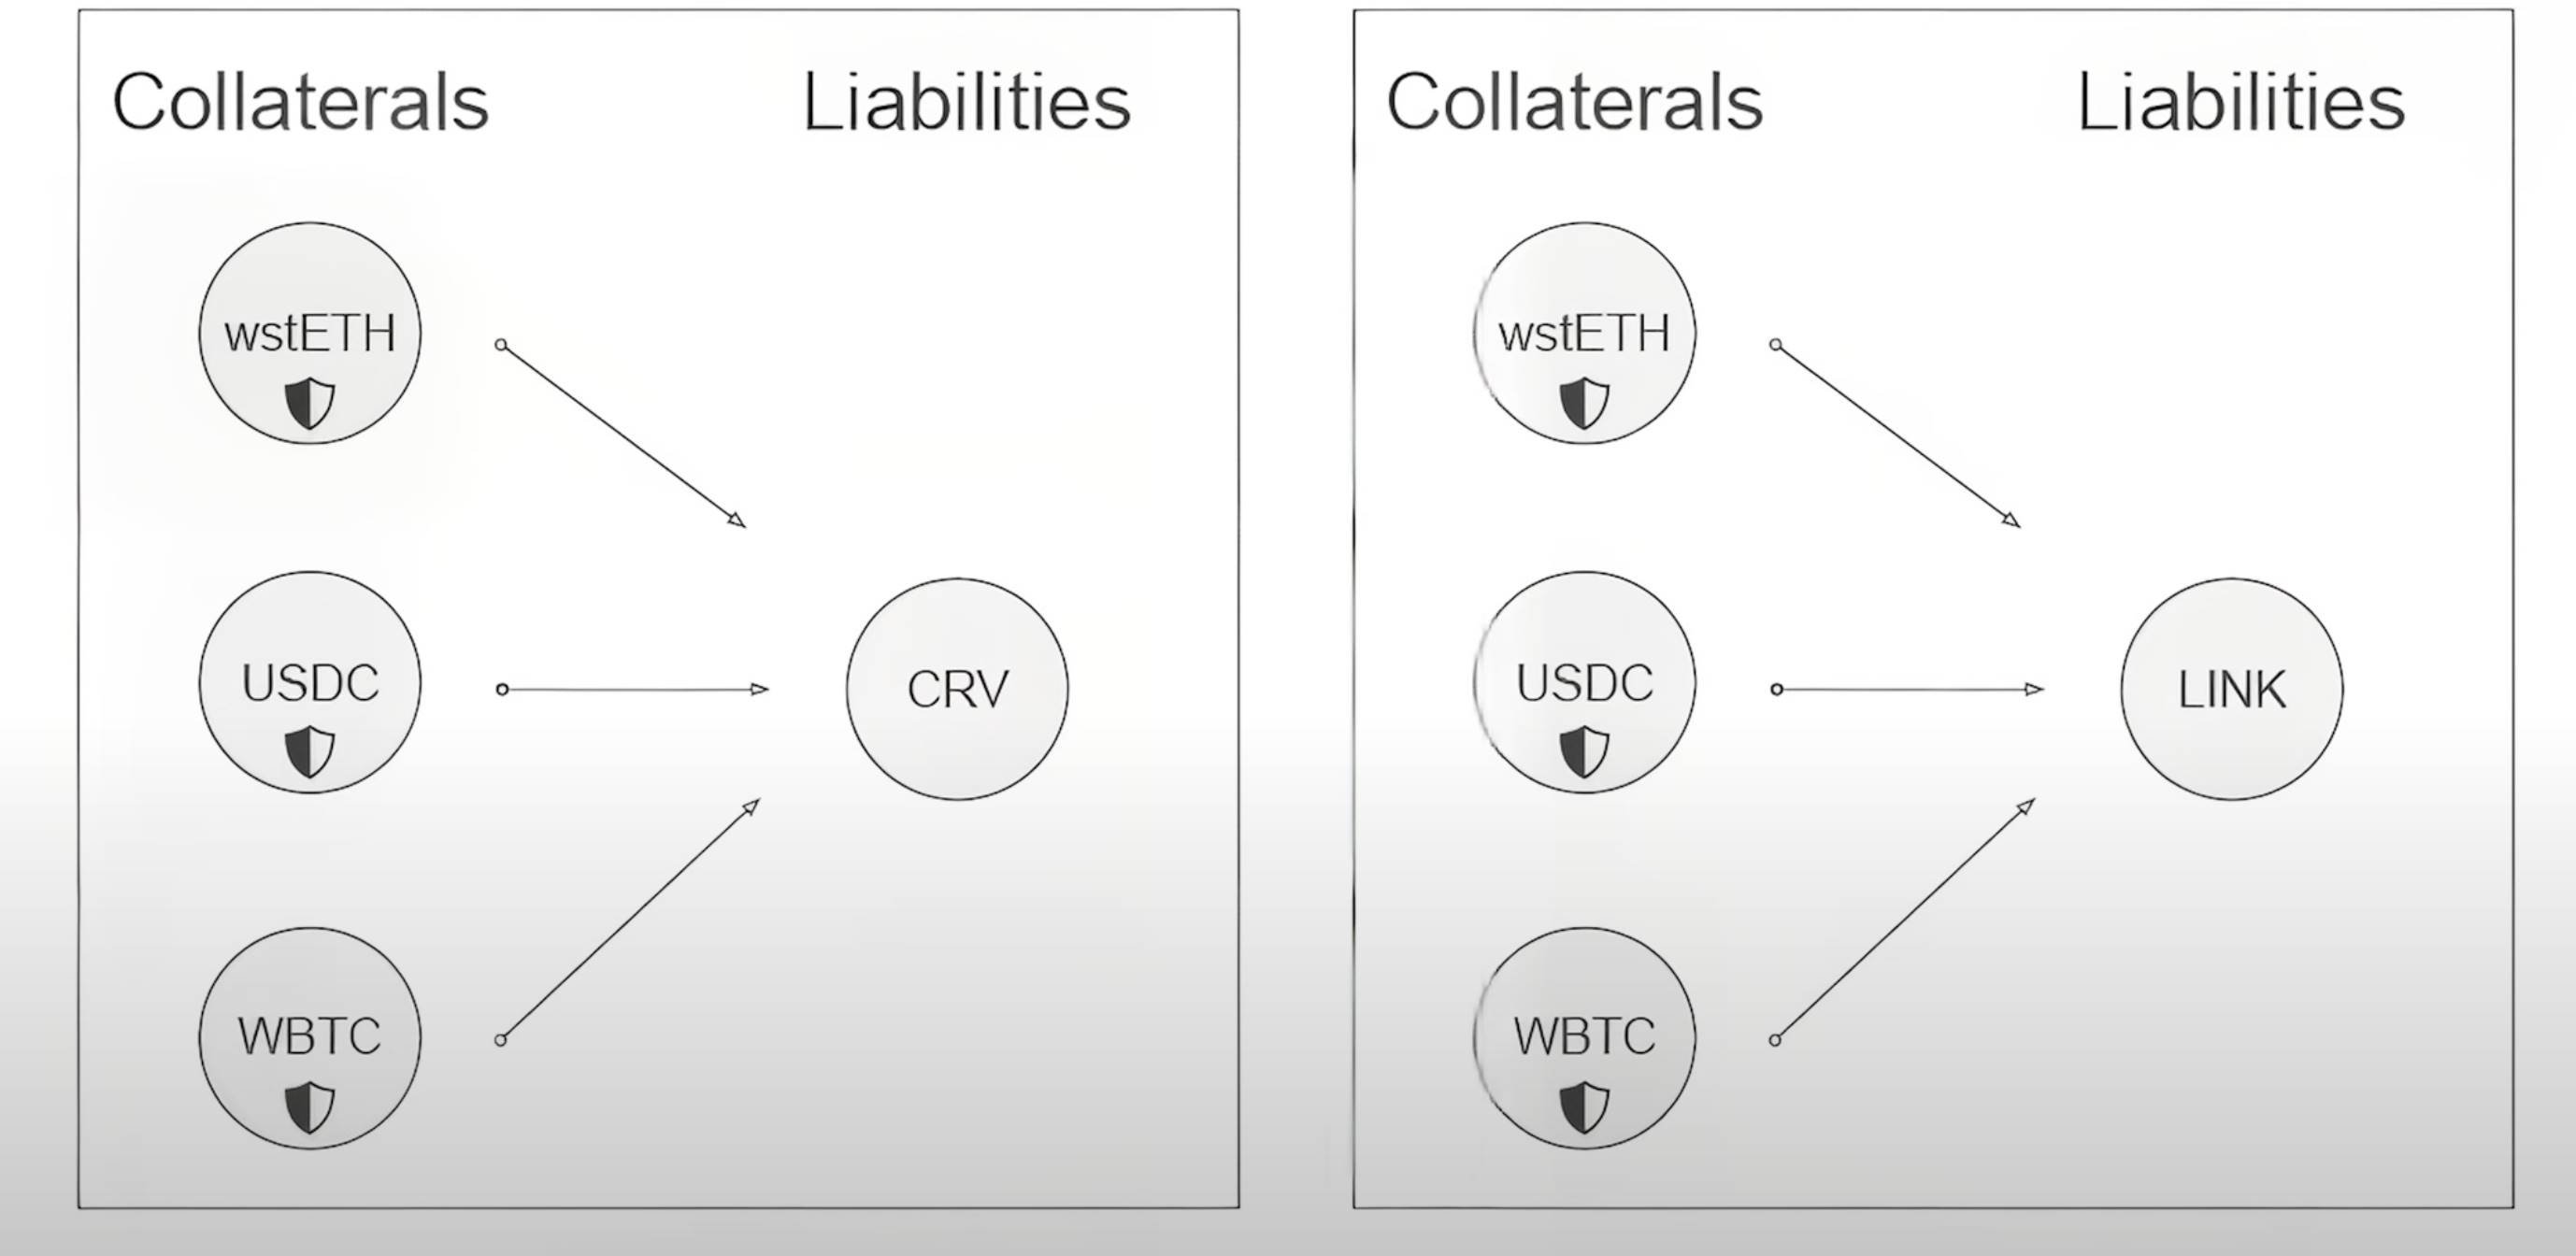
Конкретным примером является версия основной сети Compound V3, если нам нужно заимствовать ETH, то мы можем предоставить следующий залог:
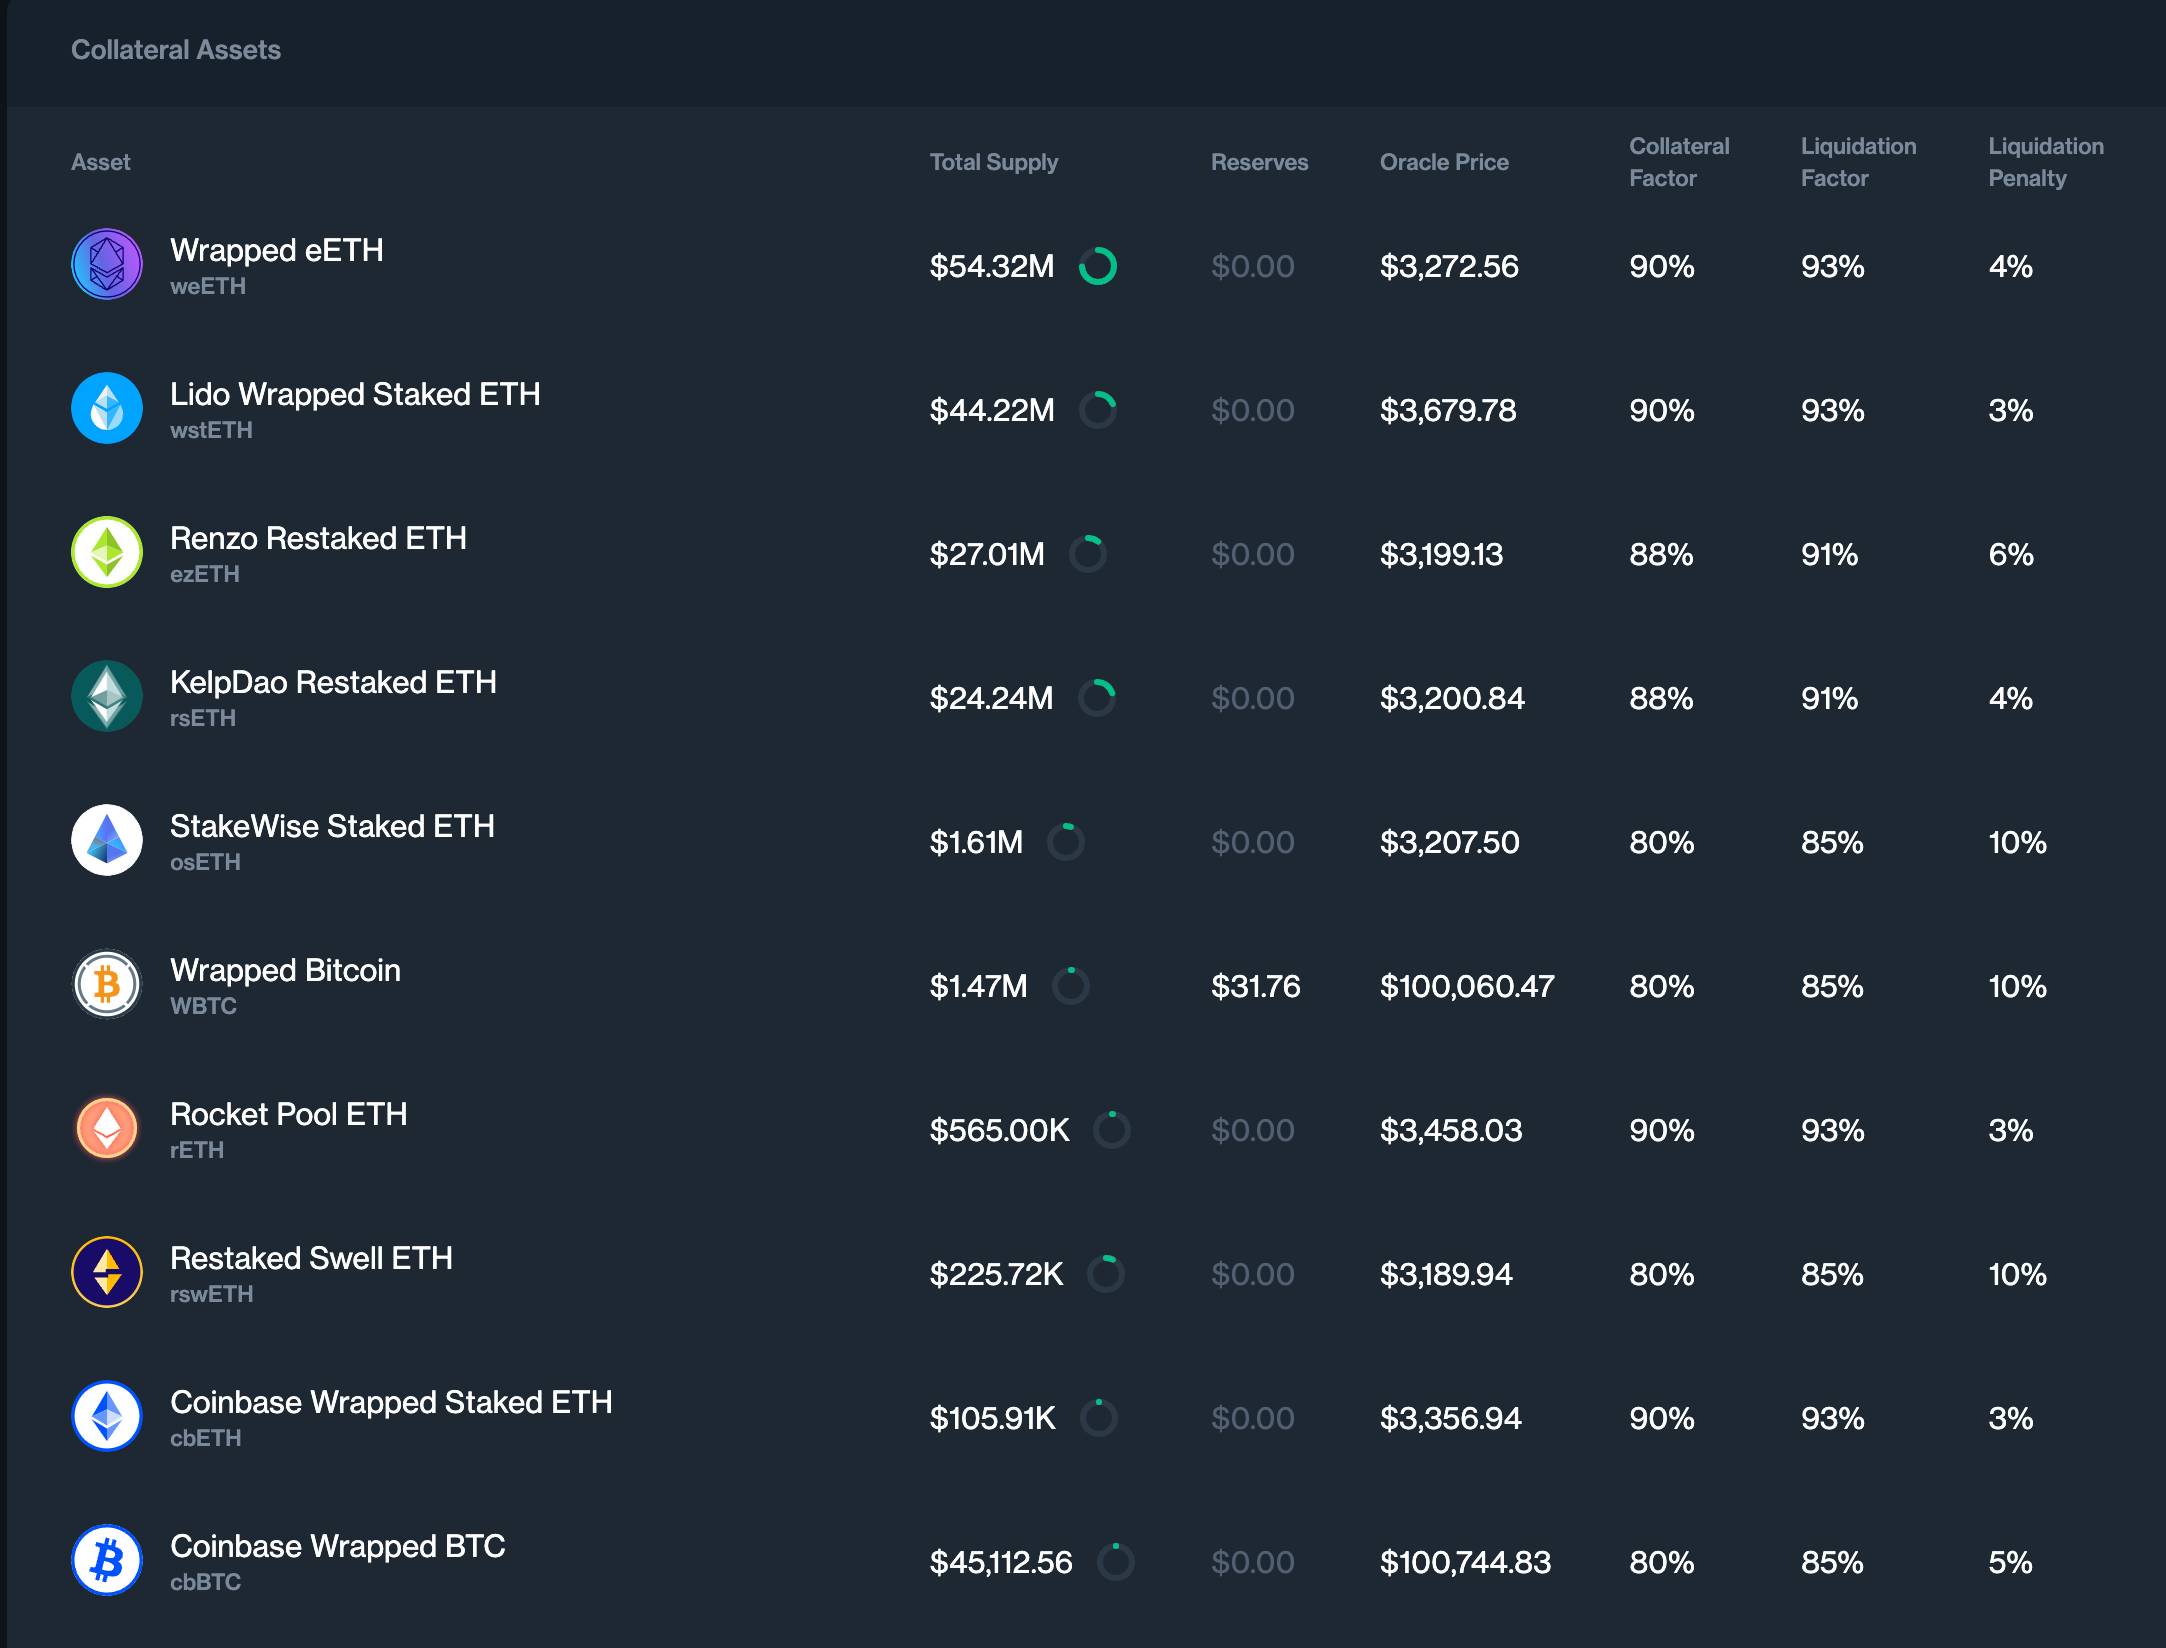
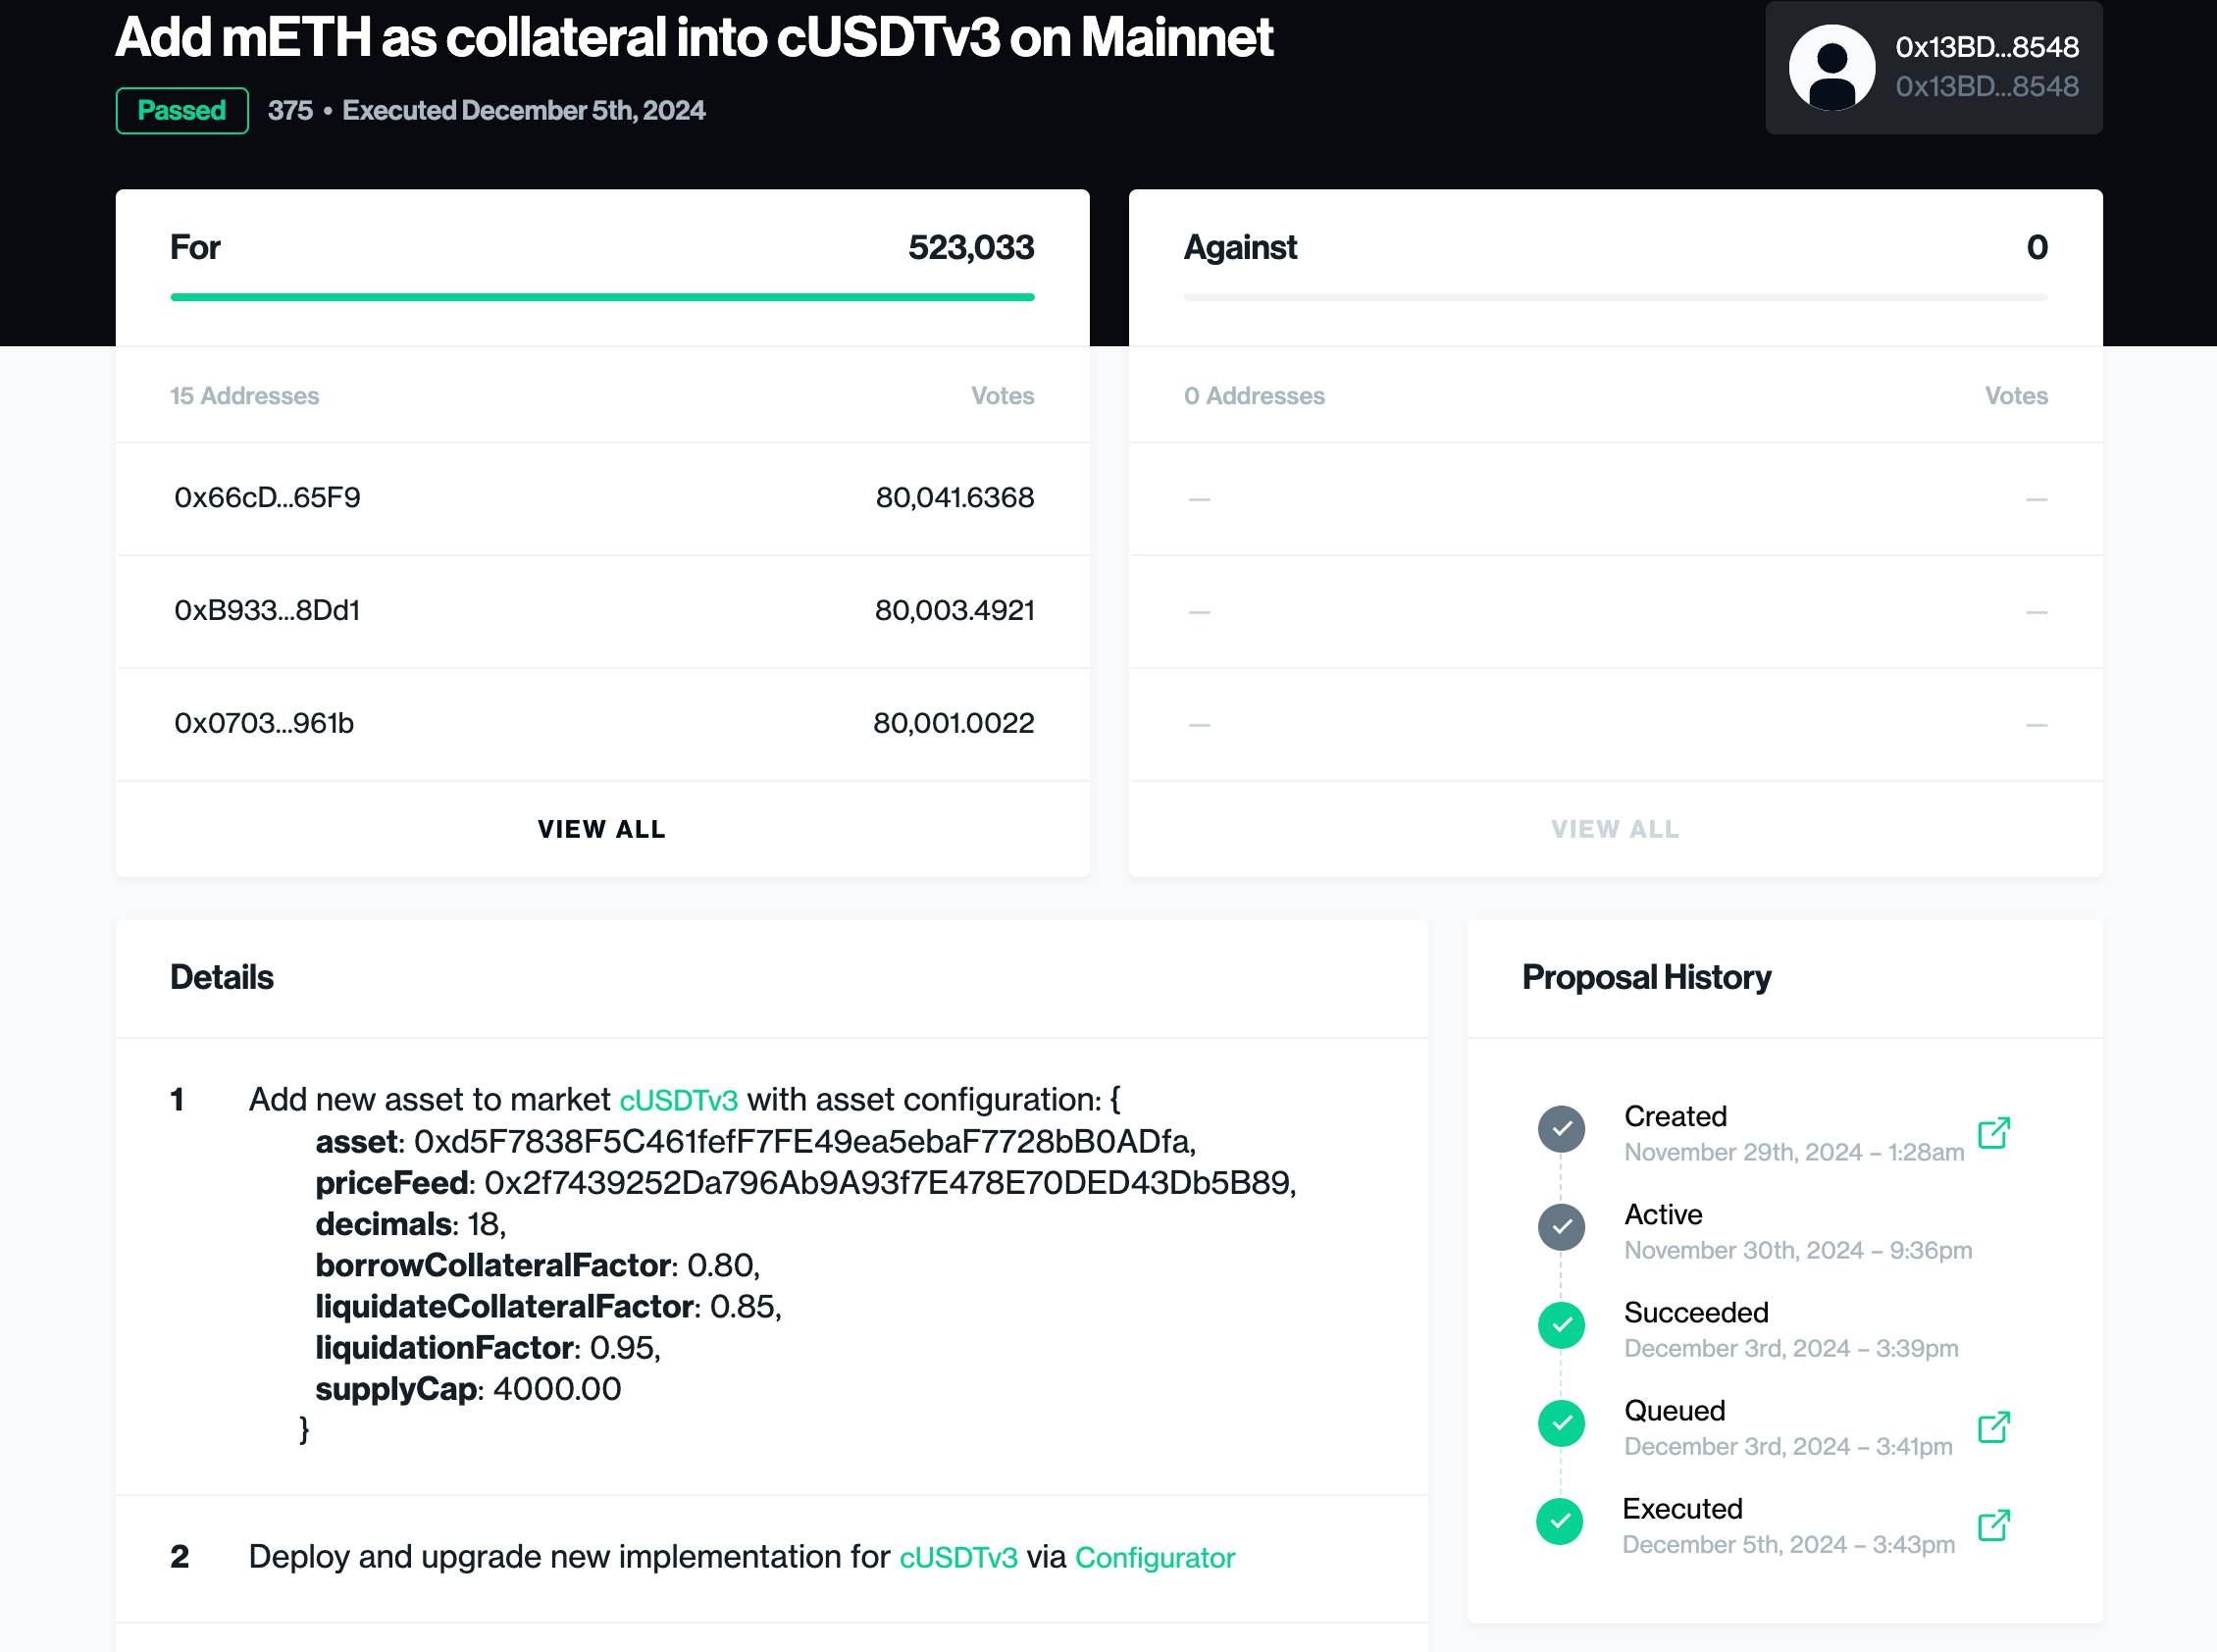
По сравнению с системой Isolated Pairs, Isolated Groups позволяет пользователям предоставлять несколько видов залога для одного актива. Эта модель теоретически позволяет разработчикам свободно развертывать рынки кредитования и настраивать отношения между Collaterals и Liabilities. Однако в настоящее время единственный использующий эту модель Compound V3 все же внедрил набор режимов управления на основе токена COMP, создание всех рынков и изменение Collaterals требуют голосования держателей токенов COMP:
Довольно неловко, что Compound дважды сталкивался с ситуациями, когда в коде существовали уязвимости. Подробности этих двух ошибок можно найти в написанных Rekt статьях Compound Errors и Overcompensated. Однако эти две ошибки не повлияли на активы внутри протокола кредитования, поэтому в настоящее время Compound остается 5-й крупнейшей системой кредитования внутри основной сети Ethereum.
Isolated Groups with Mutual Collateral
Эта архитектура протокола кредитования также используется редко, в настоящее время 18-е место в рейтинге протоколов кредитования по TVL DefiLlama занимает Silo Finance, использующий эту архитектуру.
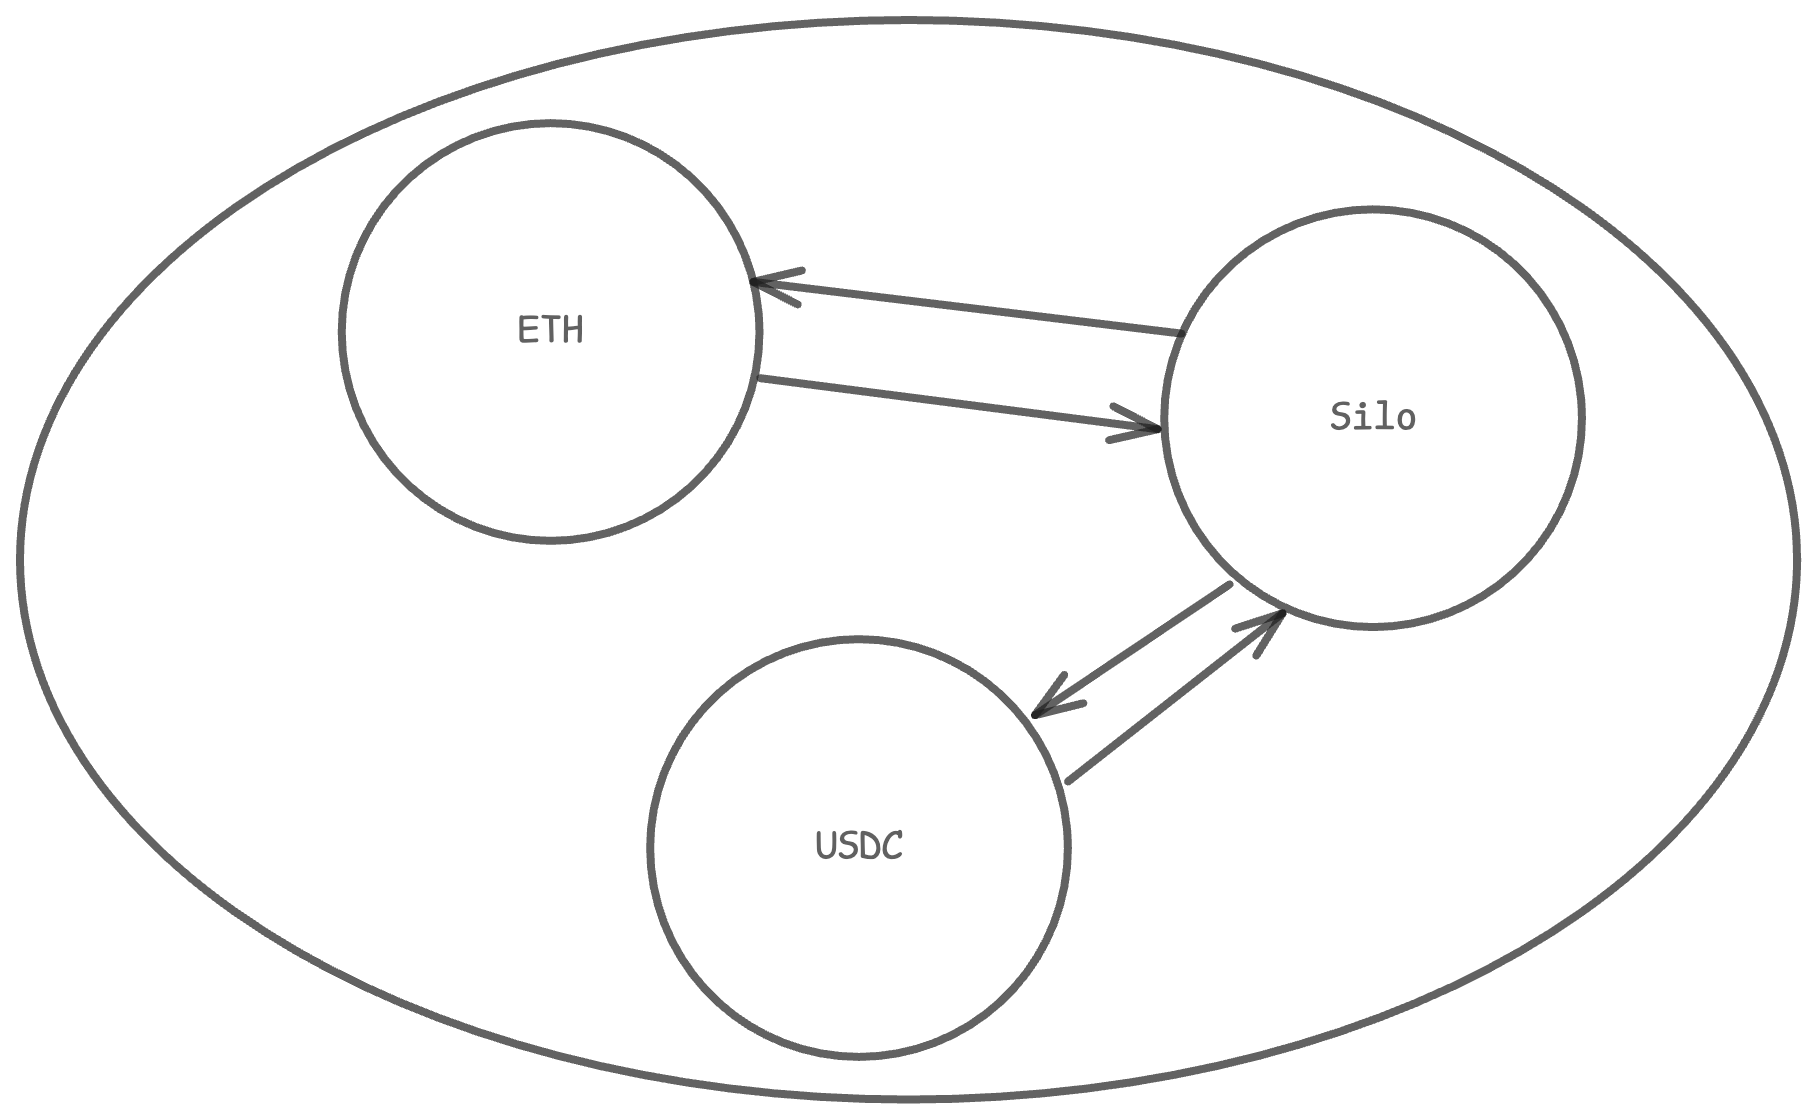
На рисунке выше показаны отношения кредитования на рынке кредитования, соответствующем токену Silo внутри версии Silo Arbitrum. В архитектуре Isolated Groups with Mutual Collateral токены связаны друг с другом и выступают взаимным Collateral. В версии Silo Arbitrum внутри всех рынков кредитования существуют два токена ETH и USDC, а также третий токен, указанный создателем рынка, на рисунке выше это токен Silo.
В документации silo ETH и USDC называются bridge assets, а третий токен, определенный создателем рынка, называется base assets. Naming bridge assets здесь обосновано, поскольку пользователи могут строить некоторые цепочки кредитования на основе ETH и USDC для реализации своих потребностей, например, использовать токен Silo в качестве залога для заимствования ETH, а затем использовать ETH в качестве залога для заимствования ARB. Через вышеупомянутый путь мы фактически реализовали цель заимствования ARB на токен Silo.
Преимущество Isolated Groups with Mutual Collateral заключается в том, что как реализована изоляция рисков, привнесенная Isolated Groups, пользователи могут выбирать соответствующие рынки кредитования в соответствии с личными предпочтениями риска и требованиями, и в определенной степени избежана фрагментация ликвидности, пользователи могут проектировать цепочки кредитования с помощью bridge assets для косвенной реализации некоторого кредитования. Наконец, поскольку существует отношение Mutual Collateral, внесенные пользователями Collateral фактически могут приносить проценты.
Однако Silo также позволяет пользователям настраивать Collateral Status. Эта опция может избежать заимствования Collateral, отказавшись от процентов по Collateral, тем самым обеспечивая безопасность Collateral
Параметры
Во второй части этой статьи мы обсудим вопросы параметров внутри протоколов кредитования, в этой статье основное внимание будет уделено параметру Collateral Factor, наиболее связанному с эффективностью капитала внутри протоколов кредитования. Этот параметр измеряет ситуацию дисконта Collateral внутри протоколов кредитования. Чем выше Collateral Factor, тем ниже дисконт этого актива внутри протоколов кредитования. Как правило, для стабильных активов, таких как ETH, Collateral Factor выше, а активы с низкой рыночной капитализацией часто имеют более низкий Collateral Factor.
Global Paternalism
Global Paternalism в настоящее время является наиболее распространенным режимом конфигурации параметров Collateral Factor внутри протоколов кредитования. Проще говоря, это когда сторона протокола напрямую устанавливает и изменяет параметры Collateral Factor. Например, внутри AAVE, организация DAO AAVE будет вносить предложения для изменения некоторых параметров, связанных с Collateral. На рисунке ниже показаны параметры, настроенные управлением AAVE для ezETH в качестве Collateral.
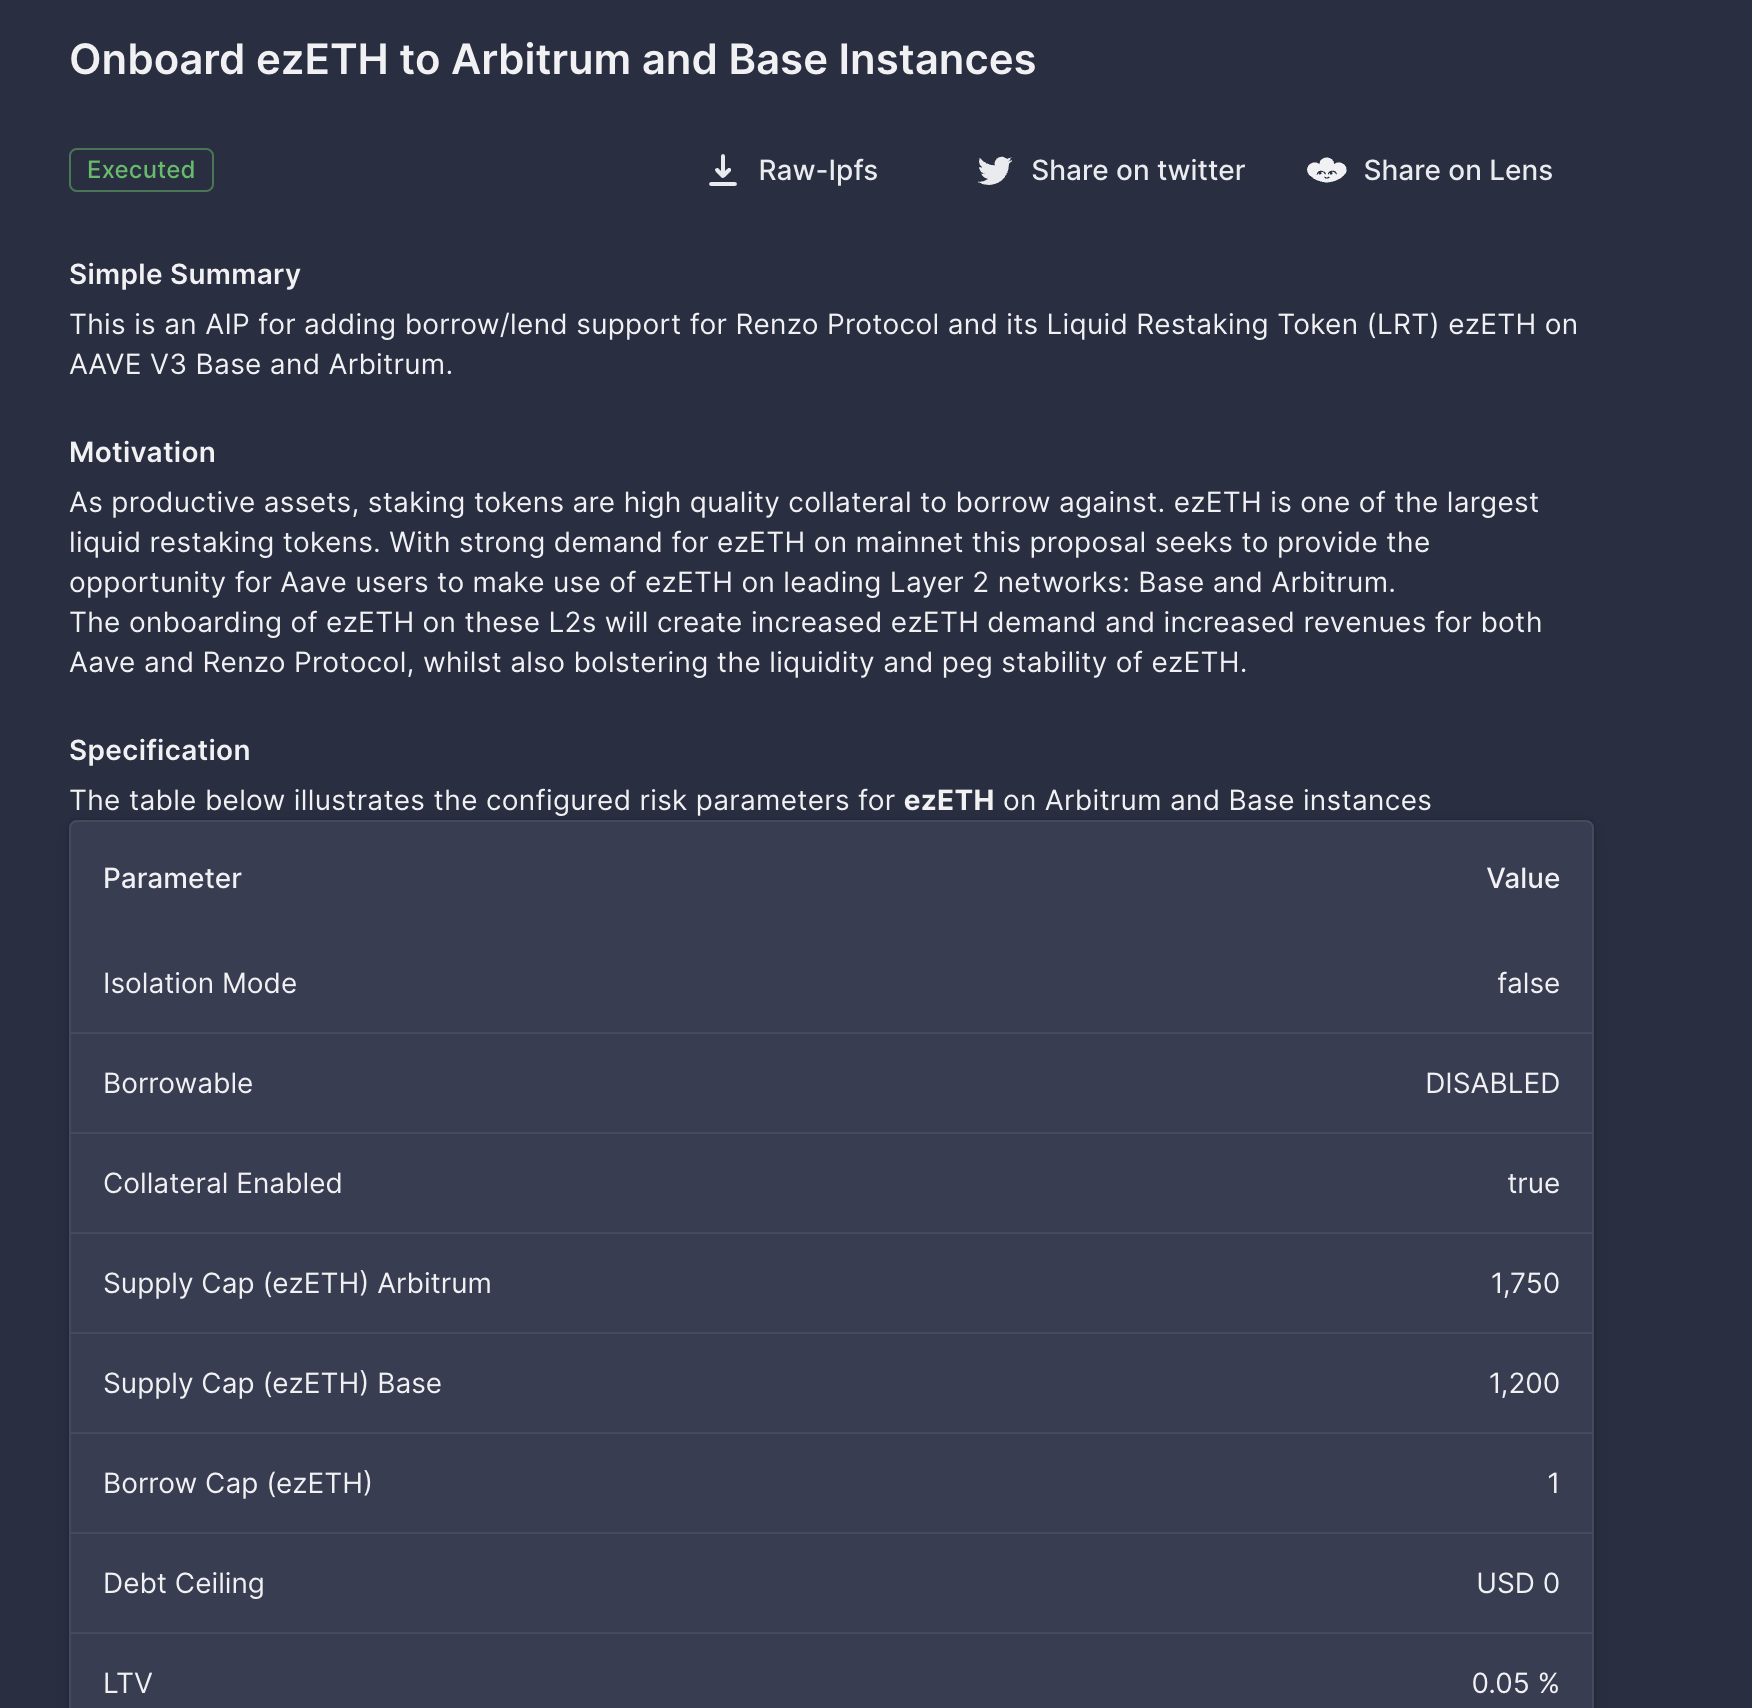
Для протокола и пользователей Global Paternalism является наиболее простым решением.
The Invisible Hand
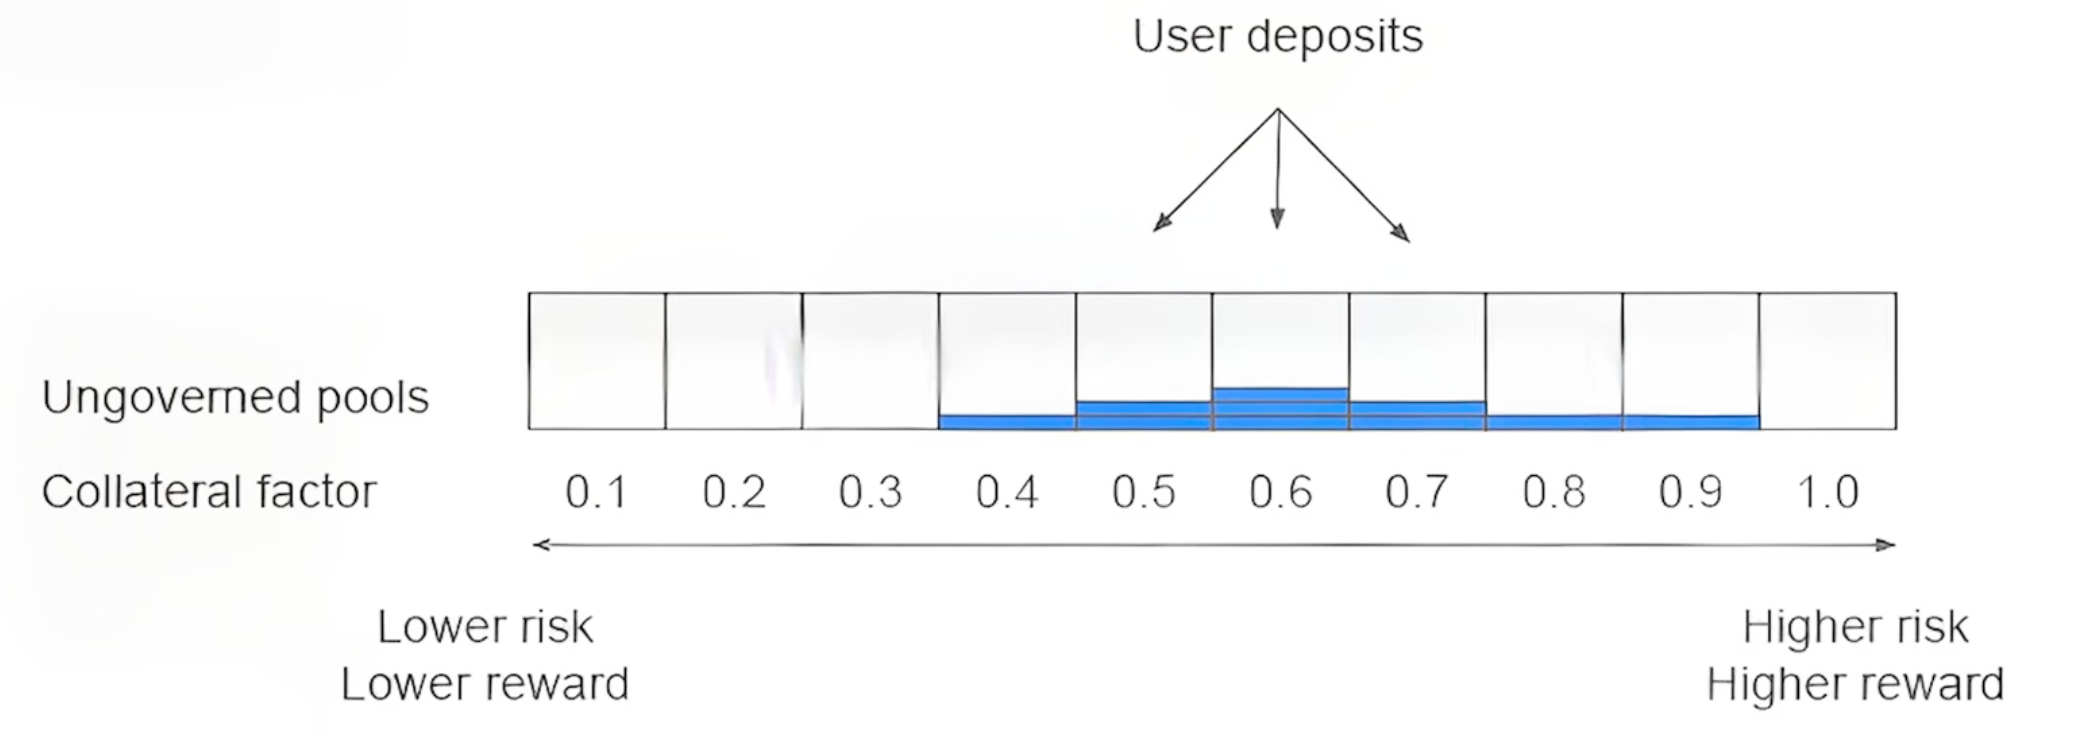
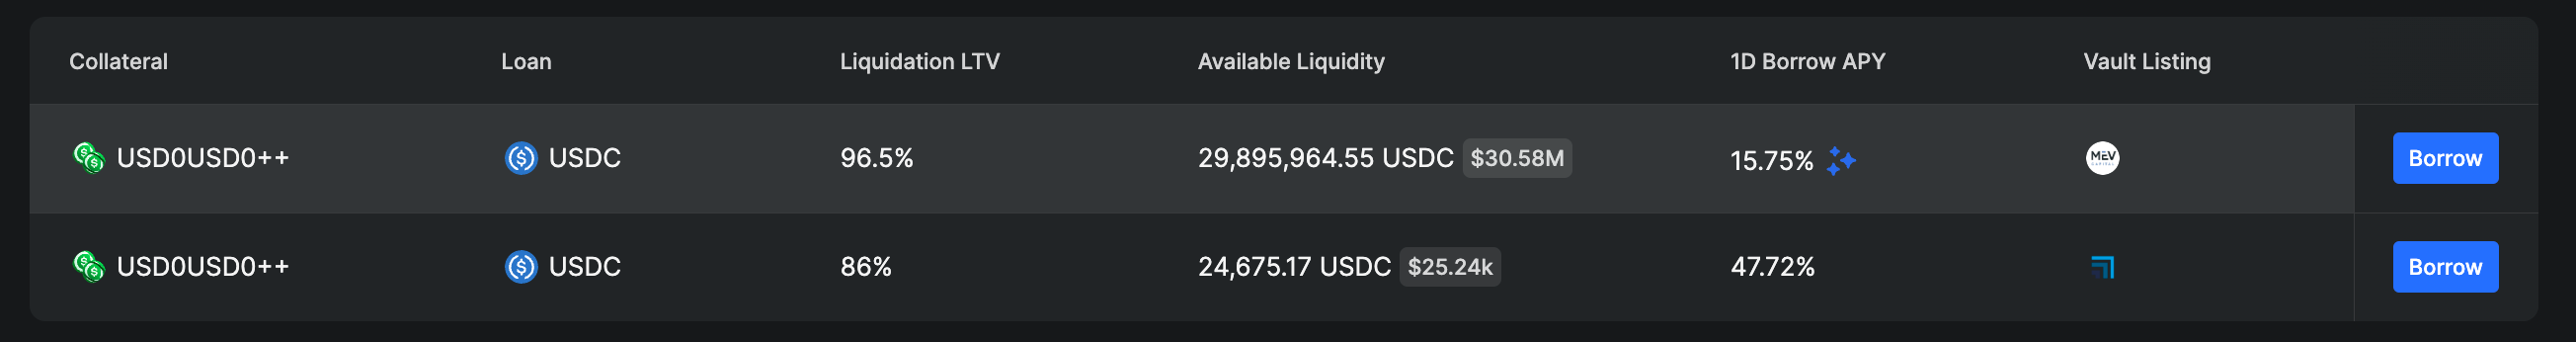
В настоящее время протоколы кредитования, представленные Morpho, придерживаются решения не вводить систему управления, поэтому Global Paternalism не может быть выполнен внутри протокола Morpho. Поэтому Morpho использовал другое решение. В этом решении любой пользователь может создавать рынок с любыми параметрами Collateral Factor, а вкладчики будут вносить свои активы на рынки, которые они считают наиболее надежными.
Например, в Morpho мы можем видеть, что на рынке USD0++ / USDC существуют два рынка с разными параметрами, и пользователи будут вносить активы USDC на разные рынки в соответствии со своими предпочтениями риска.
Заключение
В этой статье в основном представлены распространенные в настоящее время архитектуры протоколов кредитования DeFi. Проще говоря, из-за различной зависимости от управления появились различные протоколы кредитования. Мы можем просто разделить протоколы кредитования на следующие две категории:
- Сильная зависимость от управления. Параметры и выбор залога внутри протоколов кредитования требуют строгого процесса управления
- Отсутствие зависимости от управления. Протоколы кредитования позволяют свободно создавать рынки и свободно задавать параметры, пользователи «голосуют ногами»
Для протоколов с сильной зависимостью от управления механизм управления является наиболее ключевым. Compound и его форк-проекты неоднократно сталкивались с проблемами управления, приводящими к проблемам с протоколом. На данный момент AAVE является проектом с лучшим механизмом управления среди всех протоколов. Протоколы с сильной зависимостью от управления имеют одно большое преимущество: при доверии к механизму управления протокола вкладчикам не нужно выполнять никаких других операций, кроме внесения активов. Это чрезвычайно привлекательно для организаций с архитектурой фонда, таких как Фонд Ethereum.
Для протоколов без зависимости от управления все решается рынком. Это предъявляет более высокие требования к участникам кредитования, вкладчики и заемщики должны следить за динамикой рынка и постоянно перераспределять средства на разных рынках кредитования для получения оптимальных процентных ставок. Это чрезвычайно неудобно для пользователей фондов, эти пользователи не могут часто выполнять операции с средствами из-за проблем с механизмом. Конечно, пользователи могут доверить средства третьим сторонам, но на данный момент третьи стороны внутри Morpho не заслуживают большего доверия, чем AAVE.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @GCCofCommons