

Simon Taylor

Круглосуточные трансграничные платежи уже здесь: стейблкоины вынуждают банки действовать
SWIFT наконец-то оправдал своё название.
Зарабатывая на решении «новых проблем», вызванных ИИ: новая бизнес-стратегия Ramp и Stripe
Резкий рост оценки компаний Ramp и Stripe обусловлен новыми проблемами, которые ИИ создаёт для клиентов.

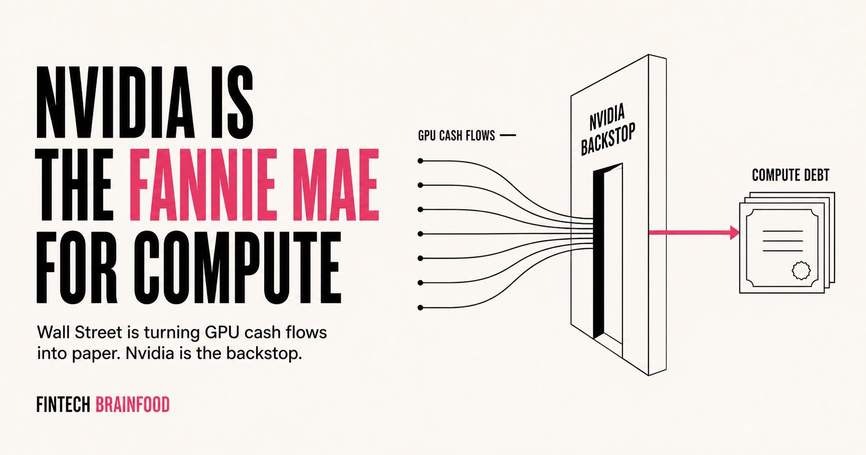
Стала ли Nvidia «Фанни Мэй» в мире вычислительных мощностей? Разбираем риски финансиализации ИИ-инфраструктуры в одном материале
NVIDIA упаковывает вычислительную мощность GPU в виде секьюритизированного финансового залога, а процветание ИИ-инфраструктуры базируется на допущении о непрерывном росте спроса. В случае замедления темпов роста именно пенсионные фонды и счета 401(k) пострадают в первую очередь.
17 американских банков обходят стейблкоины с помощью ончейн-депозитов, полагаясь на старый трюк банковского сектора 50-летней давности.
Хотя стейблкоины и быстрые, но они требуют 100% предоплаты. Теперь возникает вопрос: могут ли стейблкоины перенять этот приём?

Robinhood запустил DeFi-продукт с доходностью 7%: откуда берутся средства и куда они направляются?
Когда доходные продукты, токенизированные акции и кредитование под залог объединяются, Robinhood создает прототип децентрализованного прайм-брокера.
От эксклюзива для богатых к массовому инструменту: кредитные карты на стейблкоинах переопределяют банки.
Если ваша задача заключается в поиске новых способов роста доходов и более качественном обслуживании клиентов, вам непременно следует уделять пристальное внимание эволюции этих карт.

Circle и Stripe соревнуются в создании собственных блокчейн-сетей: настал ли «момент AWS» для платёжной инфраструктуры?
Платежно-нативный блокчейн станет монетарной операционной системой эпохи ИИ, перестраивая базовую архитектуру глобальной финансовой системы.

Стейблкоины с высокими шансами на успех: возможности выходят за пределы платформы
Стейблкоины — это не просто еще одна платежная инфраструктура, а платформы для создания совершенно новых финансовых продуктов.

Восхождение стейблкоинов: платформенная революция от платёжных каналов к финансовой инфраструктуре
В данной статье анализируется логика преобразований её роли в качестве новой инфраструктуры и путь трансформации отрасли на ближайшие десять лет.

 Подписаться в Substack

