От эксклюзива для богатых к массовому инструменту: кредитные карты на стейблкоинах переопределяют банки.
Автор:Саймон Тейлор
Перевод: TechFlow
На этой неделе я выступил с главной речью перед советом директоров одного банка на тему стейблкоинов. Несмотря на то что они получили много полезной информации из этого выступления, настоящим потрясением для них стало то, как я купил чашку кофе, используя карту, привязанную к стейблкоину.
Все были внимательны. Представьте, что вы можете хранить остаток в виде стейблкоина, тратить его в любое время и в любом месте, использовать для кредитования и при этом получать доходность. Зачем тогда вообще нужны банки? Разумеется, большинство пользователей отечественных банков не сразу примут такую модель.
Но джинн уже выпущен из бутылки.
Та вот чашка кофе стоимостью 3,50 фунта стерлингов показала им будущее, где банки становятся абсолютно не нужными.
Чтобы понять, почему эта чашка кофе так важна, нужно взглянуть на то, как сфера платежных карт преодолевает влияние банков и переживает взрывной рост.
Рынок платежных карт расширяется*
Три из четырех указанных ниже категорий буквально десять лет назад почти не существовали, а сегодня они стали главными игроками рынка.
Внимание теперь сосредоточено на зажиточных слоях населения.
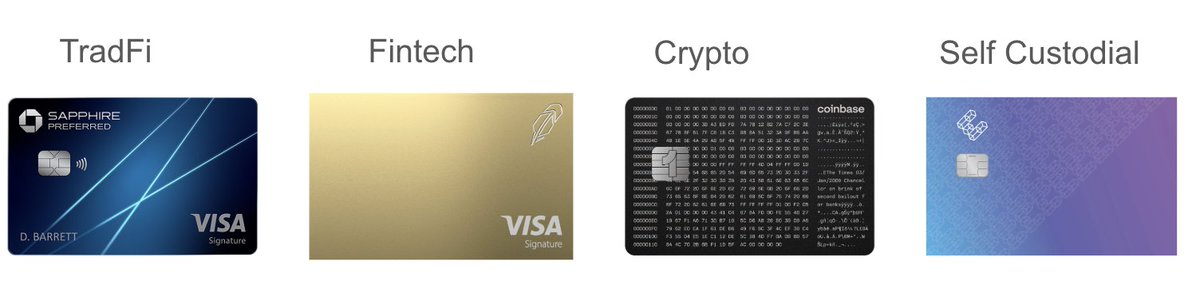
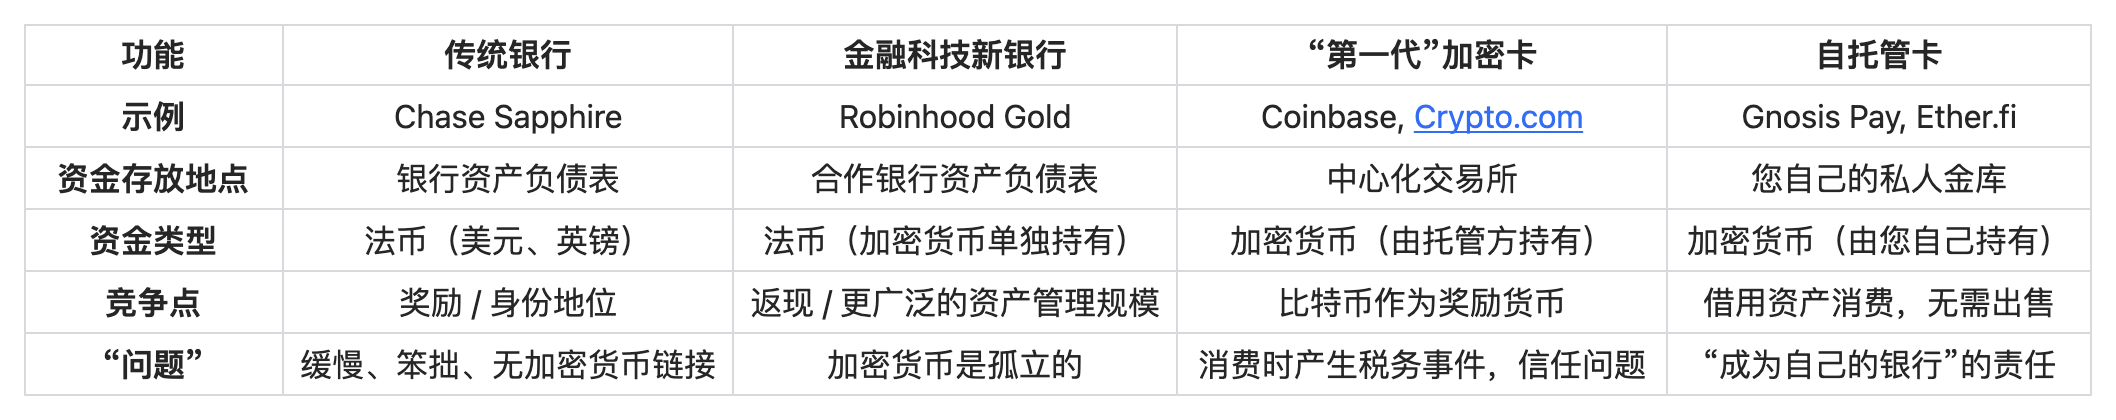
Карта, привязанная к “стейблкоину”, может выпускаться централизованными биржами (например, Coinbase) или иметь формат “самохранения” (self-custody).
Хотя за выпуском карты стоит эмитент и команда по управлению проектом, нет ни банков, ни централизованных структур, управляющих базовыми средствами.
Этот четвертый тип карт оказывает революционное воздействие.
Давайте разберемся подробнее.
(Если вы хотите зайти дальше, теоретически нет причин мешать необанкам (Neobank) или традиционным банкам позволять пользователям тратить средства напрямую со своих балансов стейблкоинов, но пока что разделять эти четыре категории продуктов будет полезнее.)
Что такое карта самохранения с привязкой к стейблкоину?
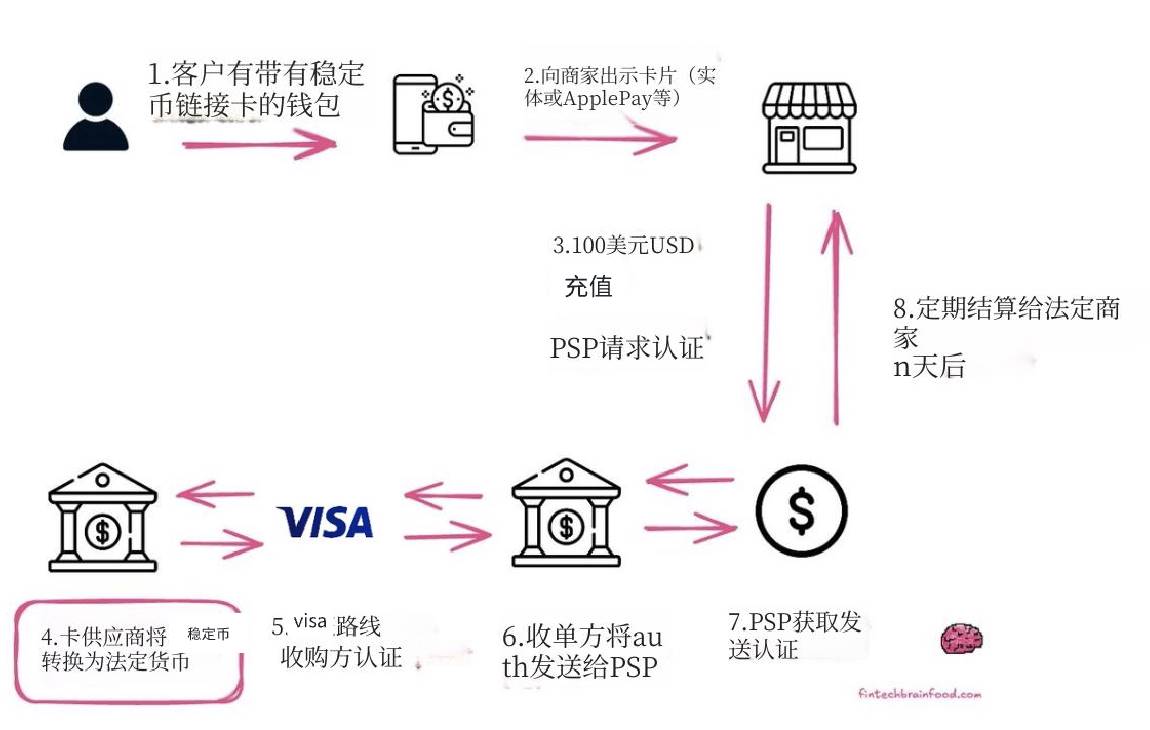
Карты, привязанные к стейблкоинам, позволяют вам осуществлять покупки у любых продавцов, принимающих стандартные платежные сети Visa или Mastercard, используя стейблкоины (например, USDC или USDT). Обратите особое внимание на шаг 4.
-
Предположим, пользователь использует карту, привязанную к стейблкоину, и имеет баланс стейблкоинов на своем счету. Эти стейблкоины могли быть выплачены ему в виде зарплаты напрямую в кошелек (например, Metamask, Phantom или аналогичный).
-
Пользователь идет в магазин совершать покупки, как обычно, используя физическую или виртуальную дебетовую или кредитную карту.
-
Терминал продавца (POS) распознает карту как обычную банковскую и отправляет запрос на авторизацию поставщику платежных услуг (PSP).
-
Эмитент карты (например, Gnosispay, EtherFi) мгновенно продает стейблкоины пользователя, конвертирует их в фиатную валюту и одобряет транзакцию.
-
Затем Visa маршрутизирует эту одобренную транзакцию в банк эквайера (банк продавца) и отмечает ее как успешно одобренную.
-
Банк эквайера передает информацию о транзакции поставщику платежных услуг (PSP).
-
Получив подтверждение авторизации, PSP уведомляет продавца, что сделку можно завершить, и покупатель выходит из магазина с товаром (оплата произведена).
Через несколько дней расчеты осуществляются через традиционные фиатные платежные системы.
Для потребителей и продавцов опыт использования такого способа оплаты практически ничем не отличается от оплаты традиционной кредитной или дебетовой картой.
Главное преимущество карт, привязанных к стейблкоинам, заключается в их полностью кошелечно-ориентированном дизайне.
Как пользователь, вы управляете этими стейблкоинами с помощью своего закрытого ключа. Карты самохранения создают совершенно новую экономическую модель для всей системы платежных карт — без посредников, прямое владение активами.
Как работают карты самохранения с привязкой к стейблкоину
Доступность платежных моделей состоятельных слоев населения для массового рынка.
Представьте, что вы можете подключить свою карту Visa напрямую к личному сейфу дома (ключ есть только у вас), и при этом она будет работать во всех кассовых зонах.
Ваши деньги не нужно хранить в таких учреждениях, как “банк” или “Coinbase”, они хранятся в смарт-контрактном кошельке на блокчейне, которым вы полностью владеете.
Принцип работы:
-
Вы загружаете высокотехнологичный “сейф” (то есть кошелек или казначейство/vault) стейблкоинами, например EURe (евро-стейблкоином на блокчейне).
-
Когда вы проводите картой для покупки кофе, такие казначейства (vaults), как Ether.fi, мгновенно устанавливают мост между вашим личным кошельком и сетью Visa. Они оплачивают продавцу обычный евро (фиатную валюту), одновременно списывая эквивалентную сумму EURe из вашего сейфа.
-
Сейчас существует множество подобных примеров, таких как Ether.fi, GnosisPay, Thorchain, Pyra и другие, которые различаются по ценообразованию, предпочтениям в блокчейнах и преимуществам обслуживания. Но Ether.fi — отличный пример для объяснения.
Карты, обеспеченные казначейством (Vault)
Модель “Кредитование и потребление” от Ether.fi
Вы размещаете стейблкоины и другие криптоактивы в казначействе Ether.fi, а взамен оно предлагает вам доходность около 10%, позволяя при этом брать займы под 4% годовых.
Дизайн этой карты чрезвычайно продуман и предлагает два режима оплаты:
-
Режим прямой оплаты (Direct Pay Mode):Вы просто тратите свой баланс стейблкоинов (например, USDC) напрямую.
-
Режим кредитования (Borrow Mode):Это ключевой момент. Вы можете взять фиатную валюту (под 4% годовых) в долг, заложив весь свой портфель активов (например, weETH, eBTC и т.д.).
-
Вам не нужно продавать базовые активы, следовательно, событие для налогообложения не возникает.
-
При этом вы продолжаете получать награды за стейкинг или рестейкинг своих активов.
-
Казначейство (Vault) — это место для блокировки залоговых активов (подобно банковскому сейфу), откуда генерируется доходность за счет предоставления активов в заем протоколам вроде Morpho, Aave или Centrifuge. Эти самые 10% дохода поступают именно от тех, кто берет ваши средства в долг и платит проценты.
Почему эти карты имеют огромное значение?
Ether.fi по сути представляет собой инструмент управления капиталом, замаскированный под кредитную карту, изначально созданный для резидентов DeFi. Но почему бы не предоставить такой инструмент всем желающим?
На практике большинство людей не обладает таким высоким аппетитом к риску, чтобы размещать все свои активы в протоколах DeFi ради получения 10% годовой доходности. Однако сама идея действительно интересна — если залоговая кредитная карта, объединяющая механизмы получения дохода и кредитования, станет массовым приложением, сможет ли она стать убийцей конкурентов (killer app)?
Потенциальные проблемы
Проблема “Стать своим собственным банком”:“Самохранение” — это обоюдоострый меч. Если вы забудете пароль (то есть “закрытый ключ”), некому будет позвонить в службу поддержки и невозможно будет нажать ссылку “Забыли пароль”. Ваши средства будут потеряны навсегда. Для обычного пользователя такая перспектива вызывает страх.
Сложность и комиссии:Несмотря на то что процессы становятся проще, использование карты, привязанной к стейблкоину, все равно требует взаимодействия с блокчейном. Это может включать “комиссии за газ” (сетевые транзакционные сборы), что кажется непривычным и трудно воспринимаемым для пользователей, привыкших к бесплатным дебетовым картам.
Волатильность заложенных активов:Что произойдет, если стоимость вашего криптопортфеля резко упадет? Протокол автоматически продаст активы для погашения кредита. Это может доставить значительные неудобства и стресс.
Капитальный риск:Не все клиенты готовы рисковать, направляя 10% или более своей чистой стоимости в криптовалюты, особенно когда эта модель действительно приносит существенную прибыль.
Доходность может оказаться недолговечной:Текущие 10% APY отражают доходность, основанную на нынешнем состоянии крипторынка, но при медвежьих настроениях рынка эта доходность может резко снизиться.
Сегодня стейблкоины общепризнаны как инструмент, подходящий для рынков Глобального Юга, где проблема высокой инфляции стоит особенно остро. Однако большинство людей, с которыми я общался, недооценивают потенциал внедрения этой модели среди состоятельной части населения в развитых странах.
Для потребителей на рынках Глобального Юга карта, привязанная к стейблкоину, означает свободу。
Отсутствие обычной кредитной или дебетовой карты означает невозможность пользоваться такими сервисами, как ChatGPT, AWS или Netflix. Для потребителей и растущих предприятий за пределами стран G20 карта, привязанная к стейблкоину, становится огромным прорывом.
Карты, привязанные к стейблкоинам: Попытка демократизации образа жизни лиц с высоким уровнем капитала
Богатые люди редко продают свои активы; они предпочитают брать в долг под залог этих активов. Это не только позволяет избежать налоговых последствий, но и обычно рост стоимости активов превышает стоимость заемного финансирования. Карты, привязанные к стейблкоинам, делают этот метод управления капиталом для лиц с высоким уровнем доступных средств массовым.
Для крипто-магнатов это альтернатива традиционным банкам.
Для крипто-магнатов эта карта подобна версии Amex Black Card (American Express Black) с полным контролем владельца. Это инструмент высокой капитальной эффективности, который провозглашает: “Я могу получать доступ к своему капиталу в любом месте и в любое время так, как считаю нужным, без обращений к банку.”
Конечный продукт, дающий “и рыбу, и медведя”: Используя эту карту, вы можете получать 8% дохода от своих активов в DeFi, одновременно расплачиваясь ею в супермаркете. Она превращает ваш кошелек самохранения в высокодоходный текущий счет.
Стоит ли отказываться от необанков в пользу создания карт, привязанных к стейблкоинам?
Не спешите.
Эти продукты все еще сталкиваются с рядом системных вызовов:
В настоящее время жизнь большинства предприятий и потребителей все еще проходит “оффчейн” (вне блокчейна), и сложность и риски полного перехода ончейн нельзя игнорировать.
-
Узкое место пользовательского опыта: Мост между “крипто-нативным” подходом (управление комиссиями газа, правами доступа кошелька) и “простым потреблением” (просто нажмите, чтобы оплатить) все еще напоминает шаткий канатный мост. Чтобы по-настоящему запустить эти продукты (кроме случая с Pyra), пользователю придется приложить огромные усилия. Вам нужны стейблкоины, но перевод баланса в кошелек на правильной сети вызывает разочарование.
-
Только для бычьего рынка карты: Эти карты отлично работают на бычьем рынке, особенно когда регуляторная среда США поддерживает криптовалюты. Но не забывайте об уроке Celsius: она предлагала невероятные вознаграждения, но обанкротилась во время рыночного краха. Вознаграждения исчезли, а крупные сбережения пользователей испарились. В DeFi нет судов по банкротству, и когда такое происходит, вас просто ликвидируют.
-
Пробел в ответственности: Что произойдет, если эти продукты станут широко популярными и начнут обанкрочивать или ликвидировать обычных потребителей? Это станет серьезной проблемой, требующей решения.
Сейчас большинство карт самохранения сталкиваются с проблемой холодного старта: вам необходимо обеспечить финансирование базовых протоколов DeFi и казначейств. Кроме того, вам придется скачать новое приложение, создать новый кошелек и пройти новый процесс KYC (верификации личности).
Я полагаю, что могут произойти следующие два события:
-
Эти карты и лежащие в их основе протоколы интегрируются в индустрию финтеха.
-
Процесс “конвертации ончейн/оффчейн” станет невидимым, и пользователям не потребуется осознавать сложные операционные процессы.
Не все готовы полностью окунуться в ончейн-мир.
Финтех на фронтенде, криптовалюта ончейн на бэкенде
Шаг “конвертация в фиатную валюту” на нашей предыдущей схеме работы кредитной карты, обеспеченной стейблкоинами, является лишь временной точкой. В течение следующего десятилетия все больше активов будет перемещаться в блокчейн.
У этого тренда есть несколько проявлений:
-
Ончейн-доходность и функции кредитования будут интегрированы в приложения финтеха и кошельки через казначейства (Vaults).
-
Нативные ончейн-кошельки станут крупнейшими финтех-компаниями будущего.
-
Конвертация стейблкоинов ончейн/оффчейн в большинстве приложений станет незаметной, и пользователям не потребуется осознавать сложные операционные процессы.
-
Мгновенный расчет станет убийцей конкурентов (killer app) для стейблкоинов.
Казначейства (Vaults) являются ключевым инструментом интеграции ончейн-кредитования в финтех.
Например, продукт казначейства Morpho служит ярким примером. Morpho — это децентрализованный ончейн-протокол кредитования, продукт “казначейства” которого упрощает управление доходностью в блокчейне. Пользователи могут внести средства (например, USDC) в казначейство, которое автоматически управляет кредитованием, обеспечивая пользователям оптимальную скорректированную на риск доходность.
Сейчас Coinbase предоставляет услуги биткоин-ипотеки обычным пользователям. Но когда пользователь нажимает кнопку “Одобрить кредит”, Coinbase не просто дает ему собственные средства. Фактически, Coinbase фоновой процедурой отправляет биткоины пользователя в ончейн-протокол Morpho в качестве залога и получает от него USDC-кредит от имени пользователя. Пользователю совсем не нужно взаимодействовать с “Morpho”, комиссиями за газ или крипто-кошельками — он видит всего лишь простую кнопку “Одобрить кредит” в привычном приложении Coinbase.
(Скажу по секрету, я считаю, что эти казначейства имеют большее значение, чем традиционное одноранговое кредитование, поскольку они эффективнее, предлагают более высокую начальную доходность и их проще распространять. В определенном смысле они представляют собой высшую форму встроенного финансирования (embedded finance).)
Если бы мы сегодня выбирали стартап в сфере финтеха, где бы вы делали ставку: в ончейне или нафиатных рельсах?
В условиях существующего регулирования сложно найти причины выбирать оффчейн-технологии в качестве основы для финтех-компании. Классический пример — Sling Money, компания, основанная бывшим главным продуктовым офицером необанка Monzo. Изначально она могла выбрать любую технологию, но для создания глобального аналога Venmo в итоге сделала выбор в пользу ончейн-решения, которое лучше подходит для трансграничных платежей.
Основатель Майк объяснял причины так:
-
Ончейн-платежи сегодня достаточно быстры и удовлетворяют повседневные потребности.
-
Они позволяют делегировать примерно 70% сложности построения реестра и сверки счетов.
Для тех, кто участвовал в разработке финансовых сервисов, задачи по сверке составляют не менее половины всей работы разработчиков. Это сложная задача, полная граничных случаев. Хотя ончейн-платежи пока не идеальны в некоторых аспектах, они позволяют быстрее и дешевле выводить продукты на рынок.
По мере того как приложения все чаще внедряют финансы в блокчейн, затраты и барьеры на “конвертацию ончейн/оффчейн” стремительно сокращаются.
В настоящее время конвертация из USD-стейблкоинов в фиатный USD на потребительских платформах может стоить до 2% комиссии. Эта неэффективность противоречит изначальной идее стейблкоинов “сокращения затрат”, но ситуация быстро меняется.
Например, Revolut недавно объявил о прямой конвертации стейблкоинов и фиатного USD в соотношении 1:1 без спреда. Одновременно с этим они запустили услугу стейкинга без комиссий с доходностью до 22%. Примечательно, что Revolut — это финтех-приложение с аудиторией в 65 миллионов пользователей.
В будущем мы увидим, как “мгновенный расчет” станет убийцей конкурентов (killer app) для стейблкоинов. Существующая сейчас модель быстрого обмена стейблкоинов на фиат для завершения расчетов постепенно исчезнет, поскольку все больше продавцов и банков начнут напрямую принимать платежи в стейблкоинах. Стейблкоины превратятся в токенизированные депозиты, которые могут рассчитываться с центральными банками.
Когда платежные сети, банки эквайеры и эмитенты карт начнут чаще использовать эту модель, временной лаг между “проведением карты” и получением платежа продавцом сократится до нуля. Сейчас предприятия искусственно создают такой лаг, беря с продавцов комиссию в размере 1%-2% для обеспечения досрочных выплат, но и эта практика постепенно исчезнет.
Эпоха стейблкоинов наступила
Когда Revolut представил свою услугу перевода стейблкоинов без комиссии своим 65 миллионам пользователей, обещание мгновенных долларовых платежей, доступных 24/7, начало становиться реальностью.
Карты, подобные Ether.fi или Pyra, уже демонстрируют первые признаки будущего развития.
После интеграции концепции казначейств в каждое финтех-приложение небанковские организации смогут предоставлять клиентам следующие услуги:
-
Брать займы на рынке децентрализованных финансов (DeFi) под 4–22% годовых (в зависимости от срока займа).
-
Выдавать займы на рынках DeFi и зарабатывать 7–12% прибыли.
Эти финтех-компании зарабатывают, получая спред и прибыль, но они не занимаются традиционным кредитованием по собственным счетам в балансе. Это распределенная в блокчейне модель частного кредитования, которая одновременно становится новой моделью доходов для финансовой отрасли.
Хотя эта модель полностью не заменит кредитование кредитными картами на основе собственного баланса, она создает привлекательную платформу для частного кредитования. Особенно актуально это для финтех-компаний, работающих в модели BNPL (“покупай сейчас, плати позже”), или для любых банков, стремящихся стимулировать рост доходов без увеличения рисков в балансе.
Концепция казначейств (Vaults) не ограничивается картами, она применима к любому типу кредитования. Но после того как вы увидите, как эти карты функционируют на практике, будет сложно игнорировать их потенциал.
Если ваша задача — поиск новых путей роста доходов и лучшее обслуживание клиентов, вам определенно следует следить за эволюцией этих карт и тем, как они помогут вам удовлетворить потребности клиентов.
Тот самый кофе, который я угостил совет директоров банка? Думаю, они увидели свое будущее, и это им прекрасно известно.
Примечание ST:
-
“Теория Большого Взрыва” Жоржа Lemaîтра также перешла в область платежных карт.
-
Конкуренты, такие как Centrifuge, Veda и Aave, разрабатывают схожие продукты.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @sytaylor