


Стейблкоины с высокими шансами на успех: возможности выходят за пределы платформы
Автор:Саймон Тейлор
Перевод: TechFlow
Главное за неделю
“Банкинг как услуга” (BaaS) превращает банковские лицензии в API, позволяя выполнять работу, которая раньше требовала лет и миллионов долларов, всего за несколько недель и десятков тысяч долларов. А стейблкоины дают возможность любому построить финансовые продукты через новые лицензированные субъекты (эмитентов стейблкоинов) и обеспечивать мгновенный расчет. Когда базовые ограничения снимаются, ранее невозможные бизнес-модели становятся неизбежными.
Это кардинально меняет экономическую логику разработки финансовых продуктов.
Пример: кредитование в реальном времени Современные проекты на базе кредитных карт требуют предварительного резервирования средств, учета задержек расчетов и сложного администрирования. Со стейблкоинами же после оплаты картой клиентом средства могут напрямую списываться с вашего кредитного лимита и моментально рассчитываться через Visa — абсолютно автоматически.
В данной статье рассматриваются следующие вопросы:
-
Характеристики стейблкоинов как платформы
-
Какие группы затронет переход платформ
-
Возможности, открываемые платформой
-
Разбор стека BaaS
-
Куда движутся средства в стеке BaaS
-
Разбор стека стейблкоинов
-
Куда движутся средства в стеке стейблкоинов
-
Где находится ваша возможность
Стейблкоины как платформа
Любой продукт, который можно было создать на базе традиционной финансовой системы, сегодня может быть переосмыслен с использованием стейблкоинов и ончейн-финансов. Что еще важнее, их мгновенность и программируемость позволяют создавать инновационные продукты и пользовательский опыт на совершенно новых экономических моделях.

Перевод: TechFlow
Как проект небанковской кредитной карты, вы можете обеспечить снятие средств напрямую с вашего кредитного лимита при оплате картой клиентом с моментальным расчетом через Visa. Вы также можете напрямую связать погашение обязательств клиента с поступлением платежей заемщика — полностью автоматизировано. Как объяснил генеральный директор Rain в недавнем подкасте Tokenized:
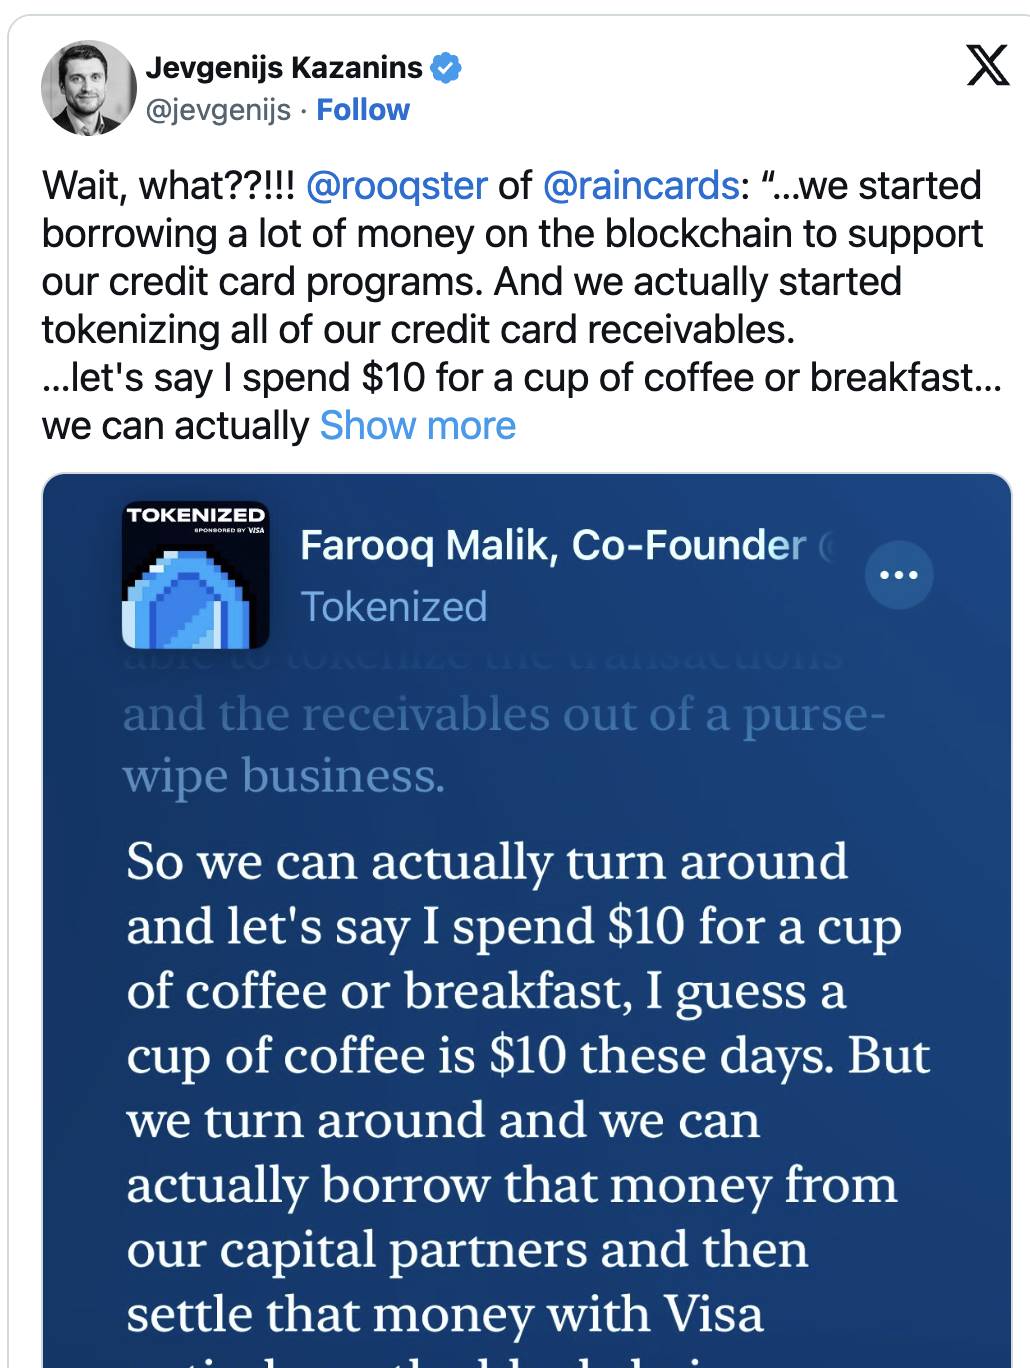
Это становится серьезным вызовом для существующего финтеха:
-
Традиционный финтех: требует предварительного резервирования наличности для обеспечения кредитов
-
Мир стейблкоинов: кредитный лимит становится вашим потоком ликвидности в реальном времени
Это буквально открыло мне глаза: отпала необходимость предварительно привлекать финансирование под кредитные проекты.
В сфере платежей по-настоящему новыми вещами не удивляют каждый день. Но это лишь один пример. Мир необеспеченного банками кредитования вот-вот станет в сто раз эффективнее, но мало кто обращает на это внимание. (Кстати говоря, Rain использует технологию Fence Finance для реализации этой функции, так что если вы занимаетесь выдачей кредитов, обязательно изучите их продукт.)
Если финтех изменил способ дистрибуции финансов, то ончейн-финансы переворачивают сам процесс создания финансовых продуктов. Вы можете полностью отказаться от традиционных центральных учетных систем или платежных провайдеров и строить принципиально новые бизнес-модели.
Все сейчас разрабатывают стратегии для мира, который может радикально измениться в течение ближайших 12 месяцев, пытаясь понять, что это будет означать для них, рынка и их инвестиционных портфелей.
Что произойдет, когда исчезнут ограничения на расчеты?
На этой неделе я получил приглашения как минимум на девять звонков с аналитиками (я посетил только один, потому что Джастин из UBS действительно легендарная фигура). Все хотят знать, чей бизнес “убьют” стейблкоины на фоне столь бурного роста IPO Circle. Очевидно, что они разрушительны, но наш взгляд на эти вопросы слишком упрощен.
-
Умрут ли кредитные карты? Нет. Генеральный директор Visa был вынужден лично выступить на CNBC, чтобы прояснить ситуациюпосле объявления Walmart и Amazon о том, что они изучают возможность использования стейблкоинов. Это демонстрирует, что мы находимся на пике хайпа и страха вокруг стейблкоинов.
-
Умрут ли процессоры кредитных карт? Нет. Платежные процессоры кредитных карт займут в эпоху стейблкоинов роль, схожую с Интернет-провайдерами, соединяя безопасный пользовательский интерфейс (например, кредитную карту со ссылкой на стейблкоин в Apple Wallet).
-
Умрут ли банки? Нет. Хотя нам больше не нужны банки для производства или дистрибуции финансовых продуктов, сектор частного кредитования и теневых банков встретит огромный рост возможностей. Специализированные банки могут стать лучшими каналами движения капитала в мире, подобно тому, как успешные игроки показывали себя в эпоху BaaS. В эпоху стейблкоинов они могут работать даже лучше, обслуживая больше кейсов и клиентских сегментов.
-
Кто действительно исчезнет? Никто. Инфраструктура традиционных финансов никогда окончательно не исчезает, она постепенно теряет свою актуальность. Новая инфраструктура может расти стремительно. Вот здесь и кроется рыночная возможность: новые продукты, новые бизнес-модели и инновации, которые ранее были нереализуемы из-за высокой стоимости или рисков.
Настоящая возможность стейблкоинов: гораздо больше, чем “еще одна платежная шина”
Если никто не страдает, кто станет победителем?
Вопрос глубокий. Да, банки тоже могут разрабатывать продукты на базе стейблкоинов, дистрибуировать существующие предложения и относиться к стейблкоинам как к “еще одной платежной шине” (rail). Но если сводить стейблкоины только к новой платежной шине, вы упускаете масштабный сдвиг. Стейблкоины — это не просто шина, это глобальная, круглосуточная, мгновенная и программируемая среда. Это позволяет создавать принципиально новые продукты и даже целые компании.
Банки часто заявляют: “Стейблкоины — это просто еще одна платежная шина.”Я понимаю привлекательность такого заявления, но на практике это вводящее в заблуждение утверждение.
Такое заявление принижает потенциал стейблкоинов. Я понимаю мотив банков представить стейблкоины как “неугрозу” и описать их как “что-то вроде того, как мы делаем Zelle”. Но у Zelle нет экосистемы других финансовых продуктов, нет класса активов на триллионы долларов и нет активного выхода на рынок теневых банков.
Сейчас мы переживаем крупнейшие за период с 2010 года политические и регуляторные изменения в сфере финансовых услуг со времен закона “Додда-Франка”.
Это означает, что среди всех групп клиентов развернулась настоящая борьба за то, кто будет доминировать в производстве и распределении финансовых продуктов.
Чтобы понять этот сдвиг, нам нужно сравнить продукты финтеха и продукты на базе стейблкоинов. Сначала давайте вспомним взлет финтеха:
Модель “Банкинг как услуга” (BaaS)
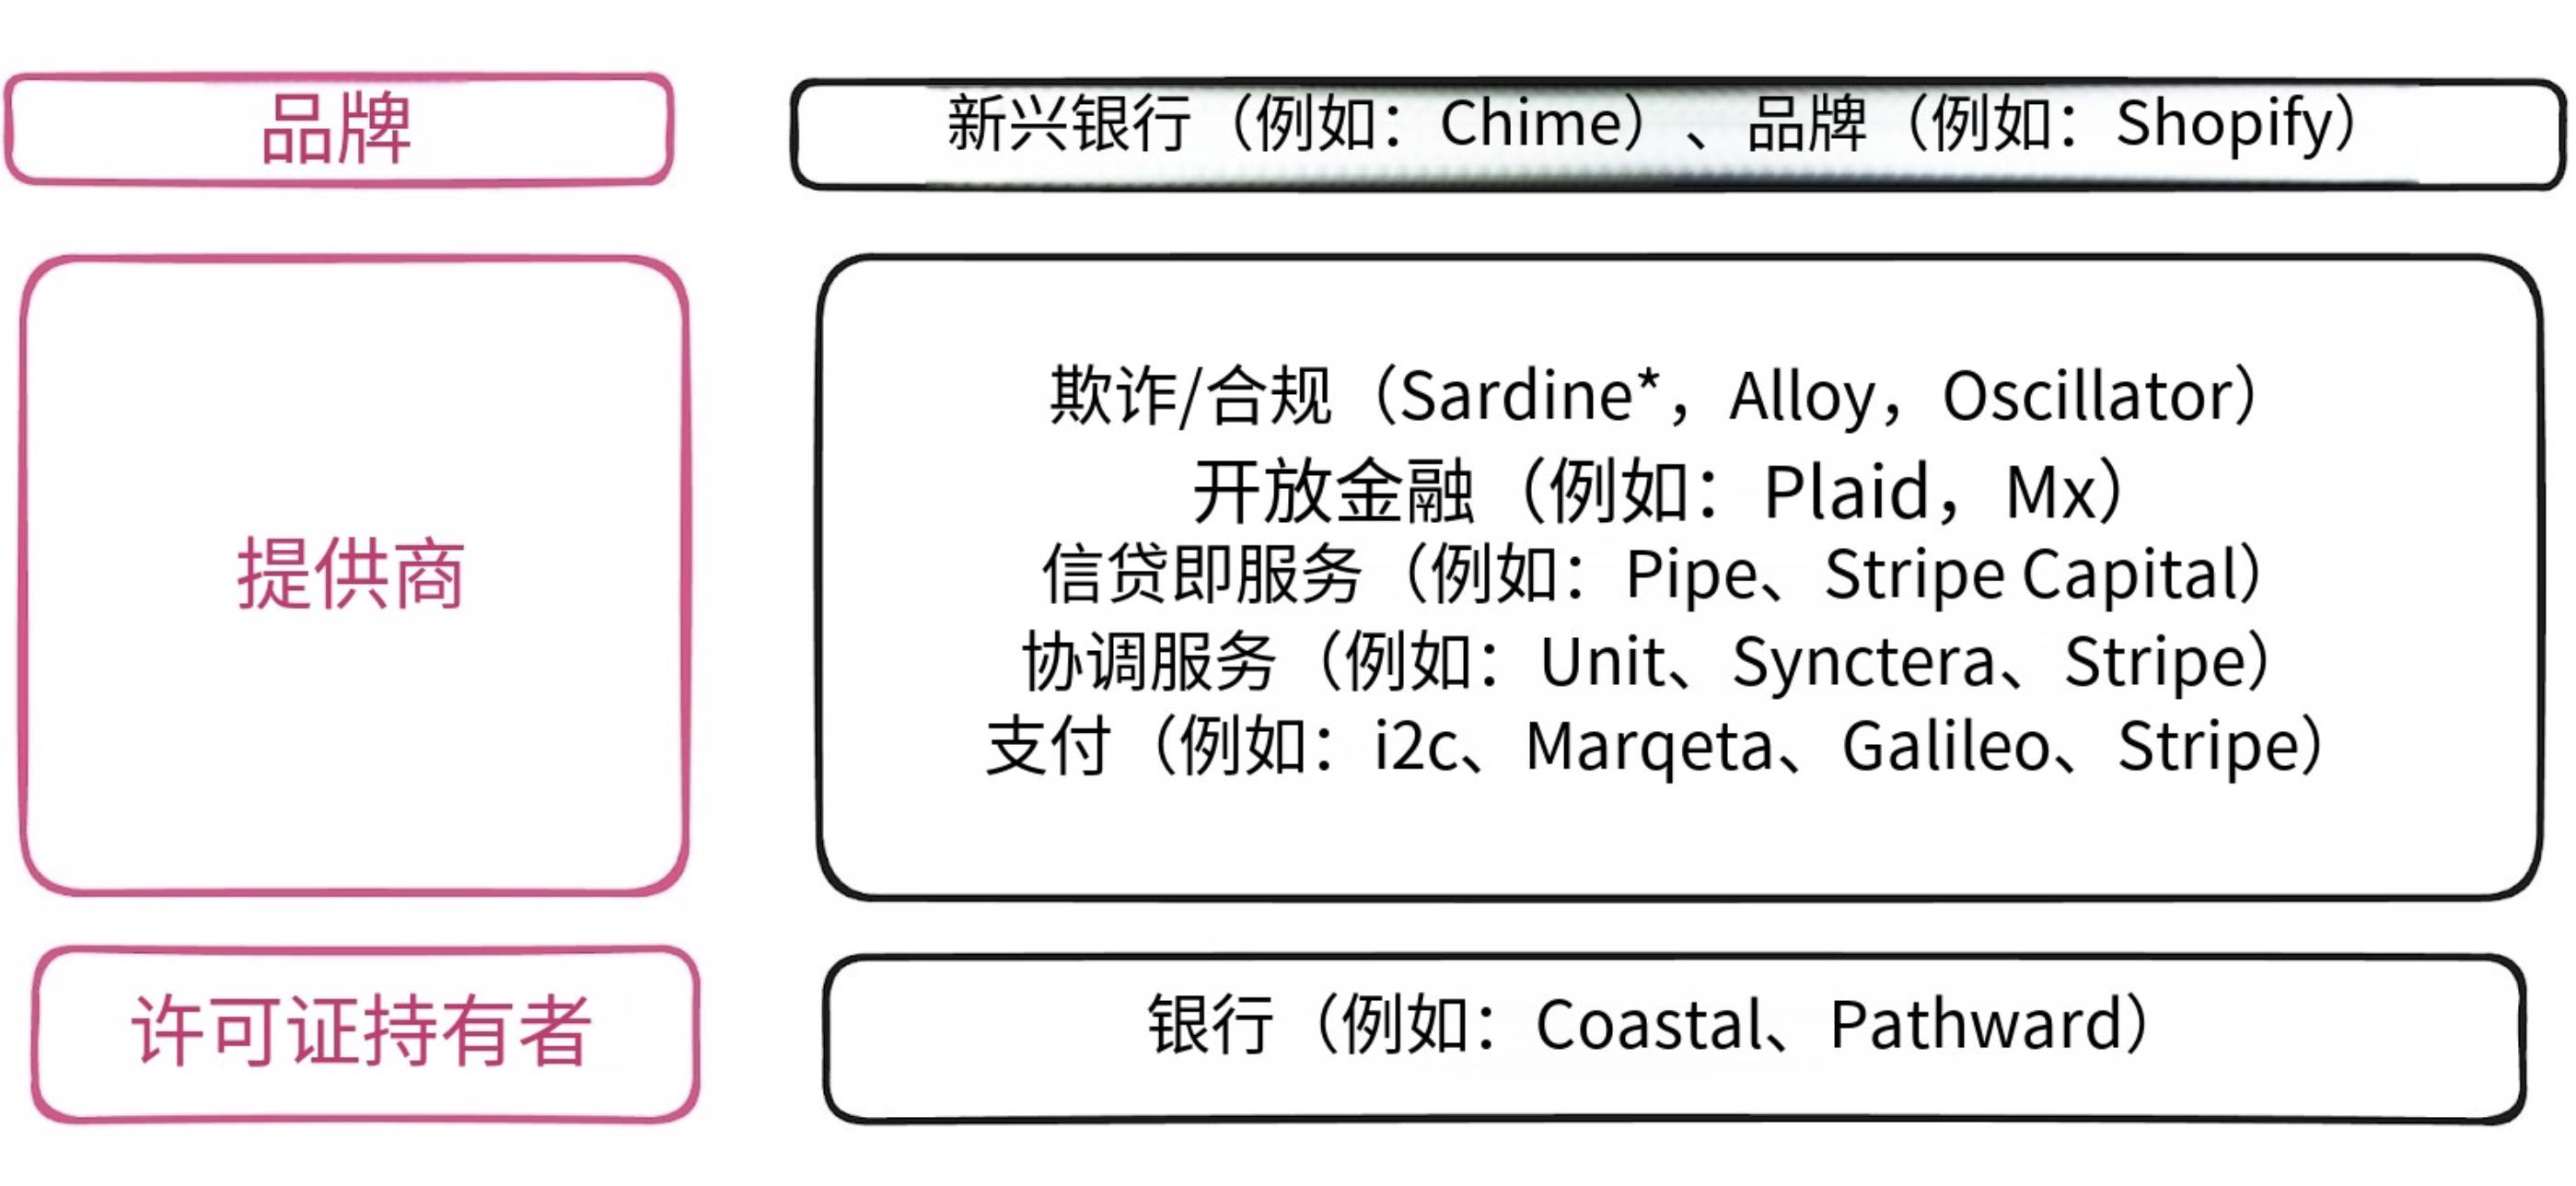
В 2010-х годах “банкинг как услуга” сделал создание проектов с дебетовыми картами и запуск счетов для потребителей невероятно простым и дешевым. Работа, ранее принадлежавшая банковской отрасли, превратилась в API, которые стартапы могли быстро, низкозатратно внедрять и интегрировать.
Перевод: TechFlow
За последнее десятилетие стек BaaS стал основным паттерном в финтехе. Этот подход позволил множеству небанковских брендов выйти на рынок. Ко-брендовые карты существуют уже десятилетия. Однако реалии программ лояльности авиакомпаний таковы, что по сути это все еще банковский продукт, просто помеченный логотипом авиакомпании (например, Delta или American Airlines) и интегрированный на сайт и в мобильное приложение банка. Эта модель скорее напоминает “white-label”, а не “as a Service”.
Для ее реализации по-прежнему требовался доступ к банковским и платежным “шинам”, таким как кредитные карты, ACH (автоматизированная система клиринга) и банковские переводы. Это создало возможности для небольших банков, которые “сдавали в аренду” свои лицензии, сотрудничая с третьими сторонами (такими как новые необанки). Эти новые банки и небанковские структуры затем собирали клиентские продукты через API-провайдеров.
BaaS убрал ограничения лицензирования, но сохранил ограничения на расчеты.
Где располагаются средства в модели BaaS?
В модели BaaS средства размещаются в банке. В США это обычно оформляется структурой “FBO” (For Benefit Of, в интересах выгодоприобретателя).
Хотя многие финтех-компании в конечном итоге получают собственные лицензии на межштатные денежные переводы, структура FBO зачастую является более предпочтительной, особенно для нефинансовых брендов. В Европе многие компании выбирают получение лицензии эмитента электронных денег (EMI) и т.д.
На высоком уровне счет FBO (For Benefit Of) позволяет компаниям управлять средствами клиентов, избегая дорогостоящего регулирования, характерного для некоторых типов денежных переводов. Если вы перемещаете средства за клиентов, счет FBO работает как один большой консолидированный счет. Деньги от 1000 клиентов смешиваются в одном общем пуле.
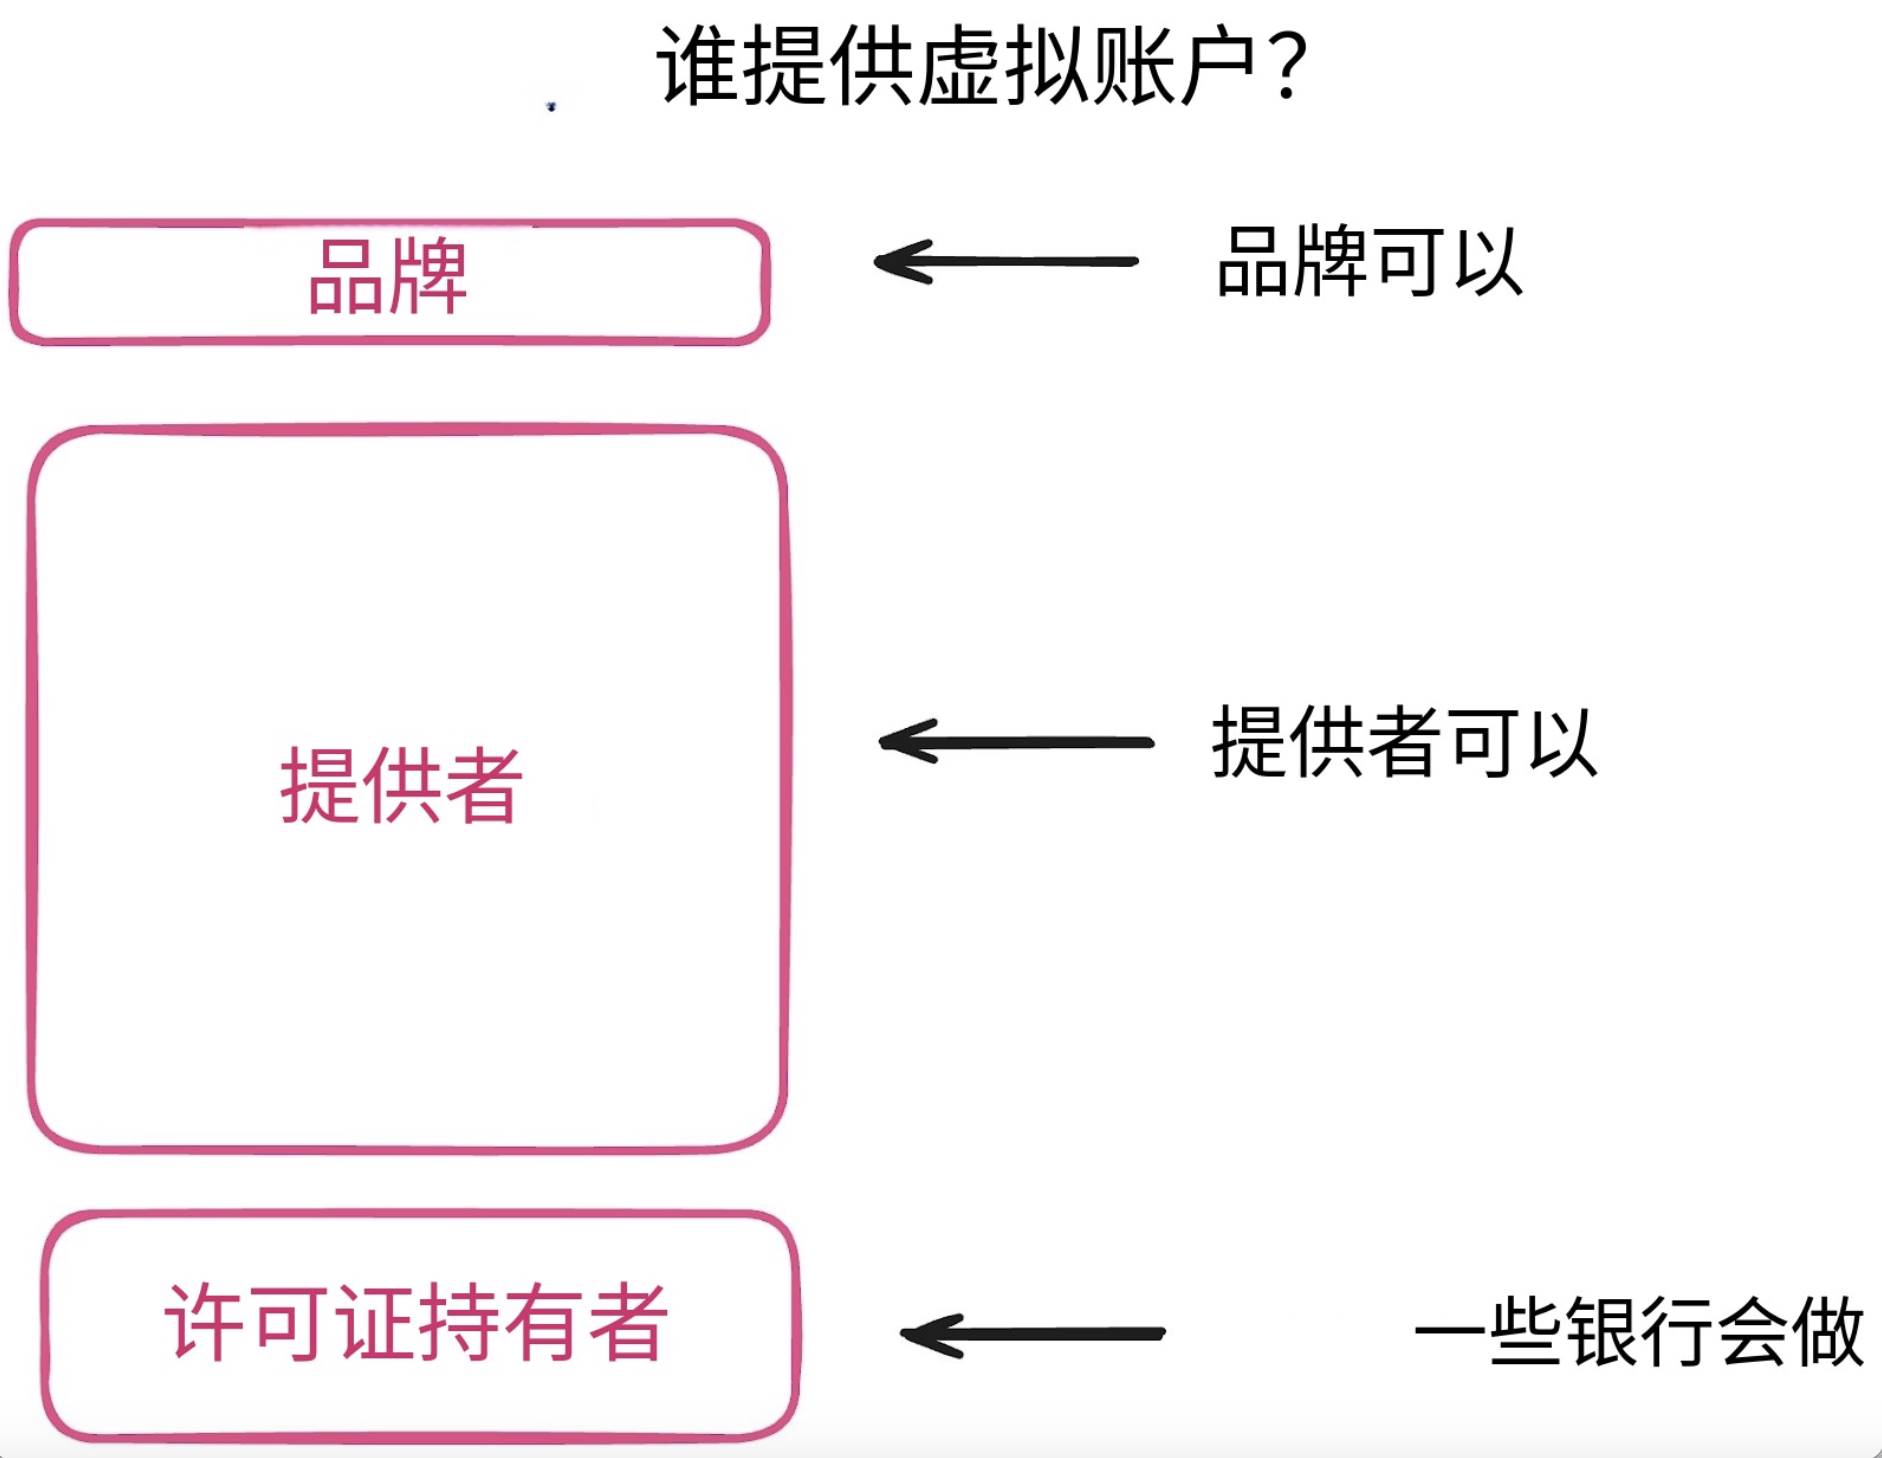
Для решения этой проблемы можно использовать субсчета или “виртуальные счета” для разделения средств. Их могут создавать новые банки (например, Chime), предоставлять такие компании, как платежные агрегаторы, или иногда предлагать сами банки как дополнительную услугу.
Перевод: TechFlow
В модели BaaS не сразу понятно, кто отвечает за трекинг средств клиентов.
Юридически средства хранятся на счете FBO. Но управляющий “виртуальными счетами” несет ответственность за подтверждение принадлежности каждого доллара конкретному клиенту.
Это звучит запутанно, особенно когда банк, держащий FBO, и поставщик субсчетов не могут сверить балансы. Именно это произошло в событии Synapse/Evolve, в результате чего более 100 тысяч клиентов потеряли доступ к своим средствам.
Крайне важно понимать, где хранятся средства и каковы обязанности сторон.
Мы достигли предела возможностей технологии преобразовать старую инфраструктуру в нечто новое. Стейблкоины и законопроект GENIUS представляют собой крупнейшее за период с 2010 года политическое и регуляторное развитие в сфере финансовых услуг, начиная с закона “Додда-Франка”. Вы ждали десятилетия ради получения лицензии для финтех-компании, а получили закон о стейблкоинах.
Стек финансовых продуктов на базе стейблкоинов
Значение стейблкоинов для банков сопоставимо со значением интернета для телекоммуникаций — это не просто лучше, это совершенно другая платформа. Хотя на поверхности современные продукты на базе стейблкоинов могут выглядеть как очередной новый банк, они работают на параллельной инфраструктуре. Основные функции WhatsApp во многом напоминают SMS, но пользовательский опыт несопоставимо лучше.
(Ни одна аналогия не идеальна, но придерживайтесь моей логики).
Перевод: TechFlow
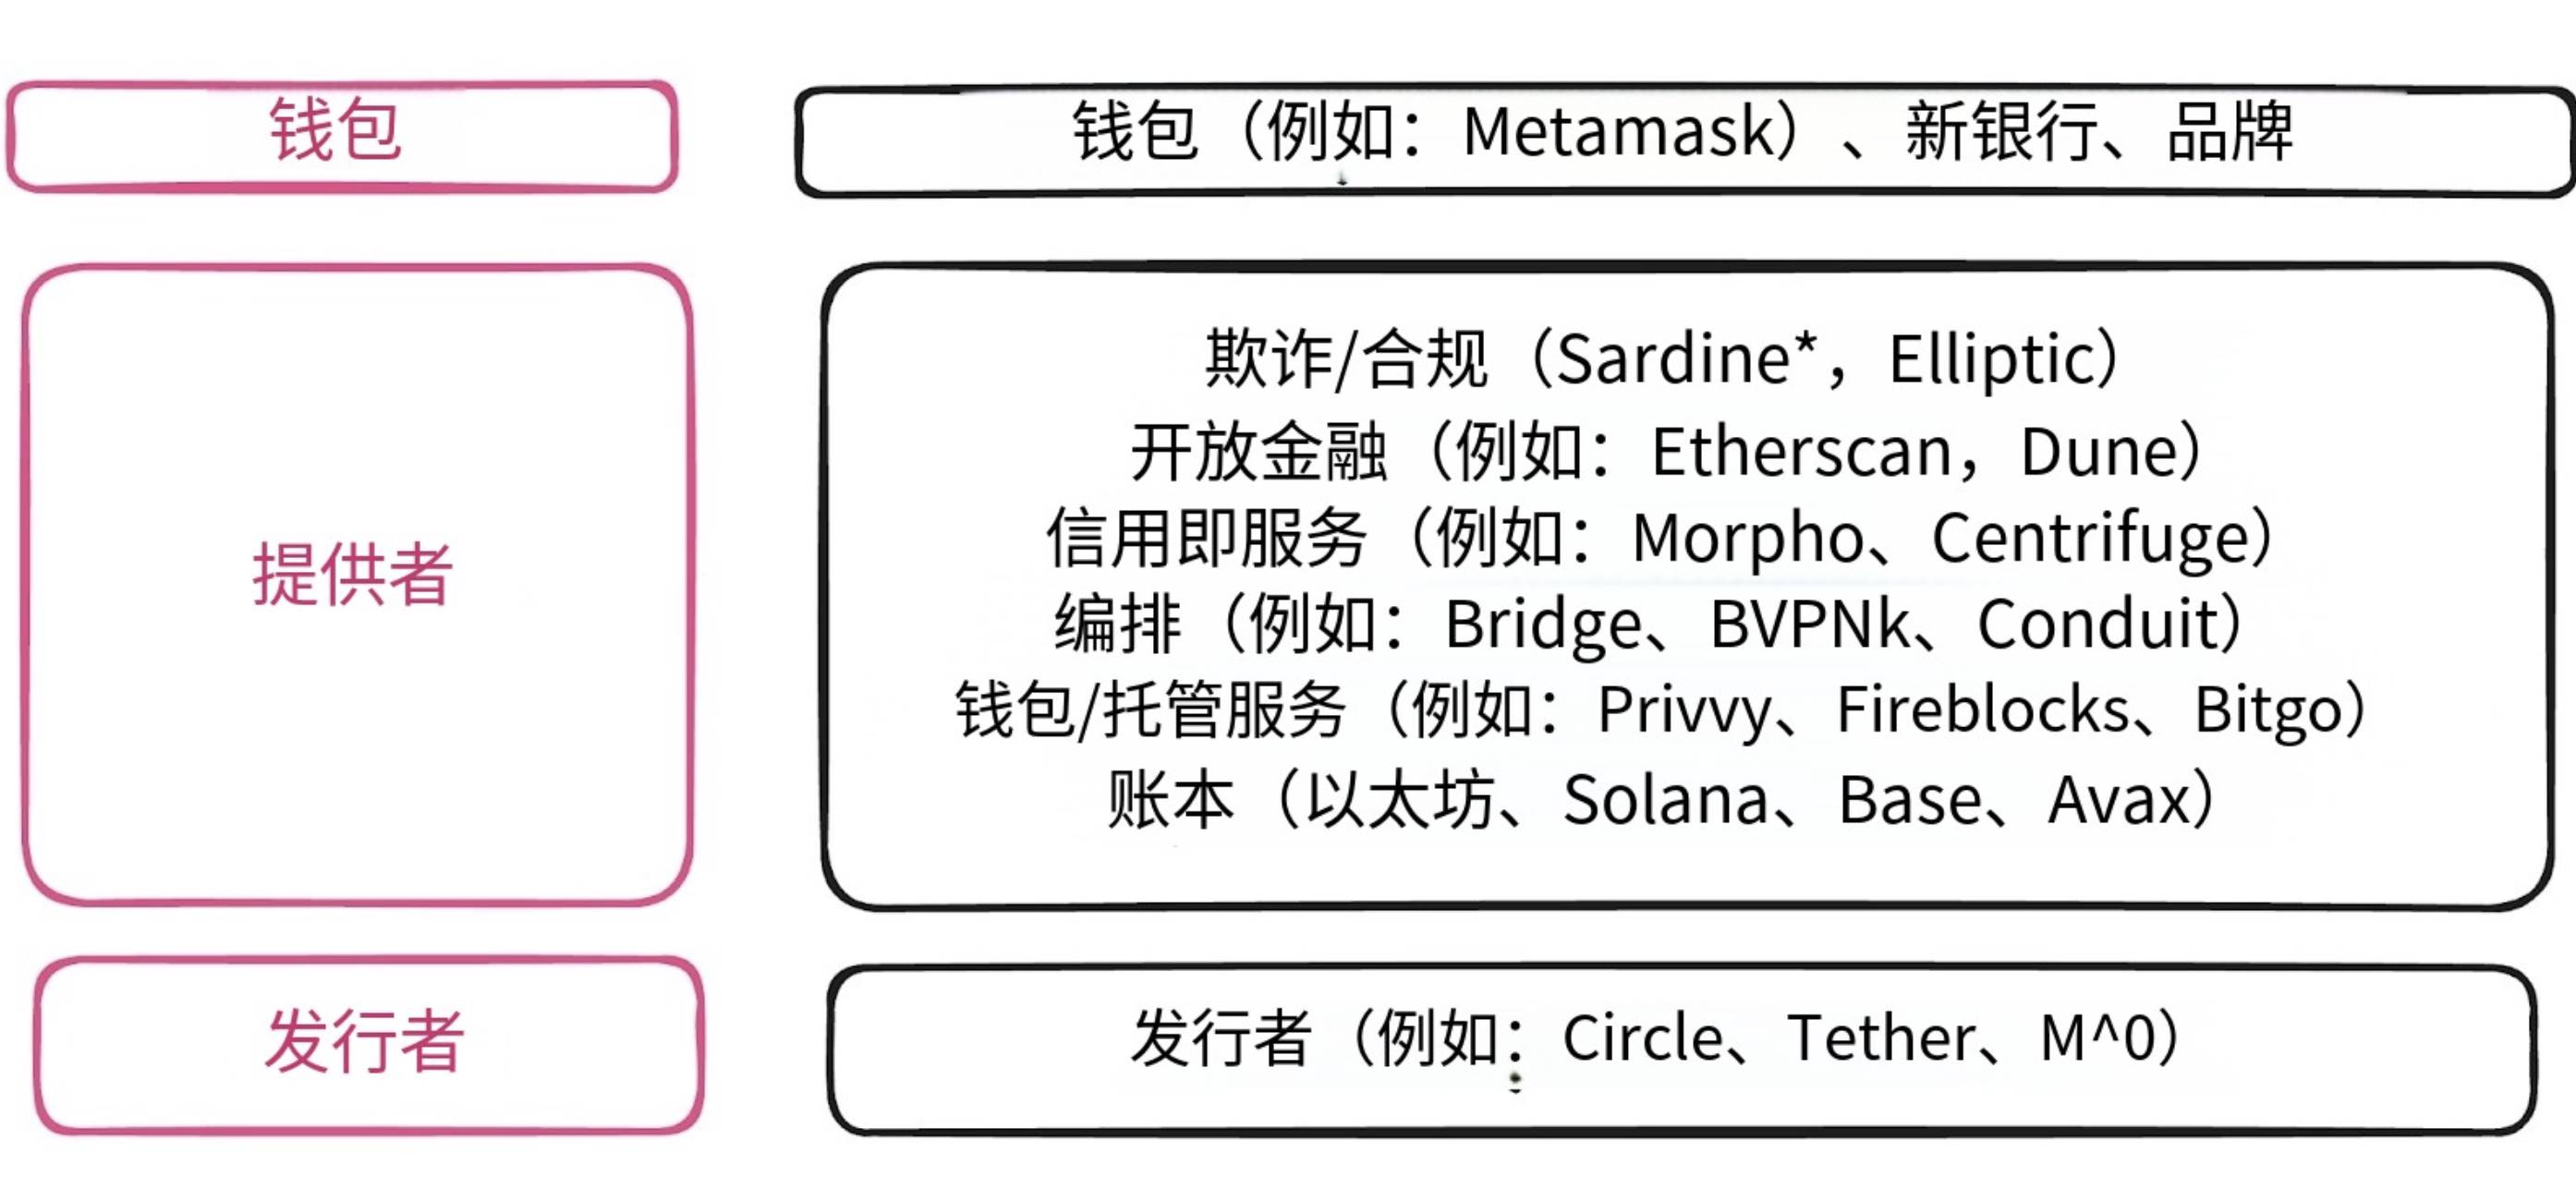
На уровне пользовательского опыта “кошельки” могут представлять собой приложения непосредственно для конечных пользователей или быть встроенными в интерфейсы новых банков (таких как Revolut, Cash App).
На уровне провайдеров существуют существенные различия.
“Открытые финансы” отличаются тем, что большинство транзакций происходит в публичных сетях.
Вопрос заключается в том, позволяет ли ваше приложение или интерфейс использовать все нативные функции для доступа к реестру (как делают Phantom или Metamask), или предоставляет ограниченный опыт (например, новые банки могут ограничивать зоны риска).
“Кредит как услуга” кардинально отличается, поскольку представляет собой полностью частное кредитование на базе орбиты децентрализованных финансов (DeFi).
Именно эта часть стека в конечном итоге может стать самой трансформационной. Исторически DeFi опирался на избыточное залогирование, что не отличалось эффективностью. Но ситуация кардинально изменилась.
Мы входим в эпоху кредитования в реальном времени. Сегодня, работая над проектом небанковской кредитной карты, вам нужно обеспечить доступ к кредиторской организации, снять средства, чтобы клиент мог совершить покупку. Затем вы должны управлять авторизацией, юридическими документами, вести несколько счетов для погашения долгов. Вы также платите более высокие комиссии, обрабатываете задержки расчетов и занимайтесь рутинным администрированием.
Оркестрация скрывает колоссальную сложность
Для работы на базе орбиты стейблкоинов вам необходимо подключить сервисы custody, кошельки, множество сетей (Solana, Ethereum, Tron, Base), нескольких эмитентов стейблкоинов (USDC, USDe), криптобиржи, OTC-платформы и экосистему TradFi. Это означает интеграцию банков, платежных компаний, всего стека традиционных финансов, а также необходимых криптовалютных и традиционных лицензий. В отличие от провайдеров финтех-оркестрации, которые решают проблему “я не хочу получать лицензию на денежный перевод (MTL) или настраивать счет FBO”, провайдеры стейблкоинов решают более сложные задачи, например, обеспечение работы платформ для выплаты зарплат. Крипто-пространство как минимум в два раза сложнее традиционных финансов, по крайней мере на данном этапе.
Сервисы custody и кошельки являются основой безопасности в экосистеме стейблкоинов
Custody-сервисы и кошельки выступают safety-ядром экосистемы. Самоконтролируемые кошельки позволяют предприятиям или частным лицам управлять собственными стейблкоинами и активами. Решения уровня “кошелек как услуга” (Wallet-as-a-service), такие как Privvy или Fireblocks, очень интересны, поскольку предоставляют эту функциональность в виде headless-сервиса. Как предприятие, вы можете держать стейблкоины так же, как наличные, нанимая “сейф” через API. Таким образом, вы избегаете прямого участия в потоках криптоактивов, а пользователи пользуются всеми преимуществами стейблкоинов, даже не осознавая этого. Однако при самоконтролируемой модели вы несете потенциальный риск потери приватных ключей.
В качестве альтернативы услуги custody помогут вам управлять этими рисками, одновременно “вшивая” кошельки в интерфейсы новых банков или небанковских приложений. Интересно, что в некотором роде custody-сервисы похожи на платежные компании: они передают инструкции клиентов по перемещению активов через приватные ключи в нижележащую сеть.
Реестры (например, Solana, Ethereum) действуют как самоподтверждающийся аналог счета FBO. В отличие от традиционной модели, где контроль осуществляет банк, блокчейну все равно, кто контролирует кошелек. Что касается вопросов противодействия отмыванию денег (AML): хотя сам блокчейн анонимен, эмитенты стейблкоинов (такие как Circle), кастодиальные сервисы, оркестраторы и кошельки, как правило, соблюдают требования OFAC и FinCEN.
Вы можете иметь один кошелек, обслуживающий тысячи клиентов, а система сама определяет принадлежность каждого доллара (так работают многие централизованные криптобиржи). Или же вы можете добавить многокошелечную функциональность и создать “виртуальные счета”:
-
управляемые вами от имени клиентов;
-
управляемые самими клиентами;
-
или гибридный режим, например, клиент управляет средствами, но при превышении суммы в 10 000 долларов вы предлагаете помощь.
Кошельки отвечают за передачу инструкций по средствам. По своей сути это очень похоже на режимы FBO или MTL, но на практике выглядит совершенно иначе.
Где хранятся средства в модели стейблкоинов?
Отличный вопрос. Активы всегда “живут” в блокчейне, а кошельки содержат приватные ключи для управления ими. Если сказать условно, любой блокчейн может стать центральным реестром, счетом FBO и субсчетом одновременно, при наличии подходящих настроек кошелька и custody.
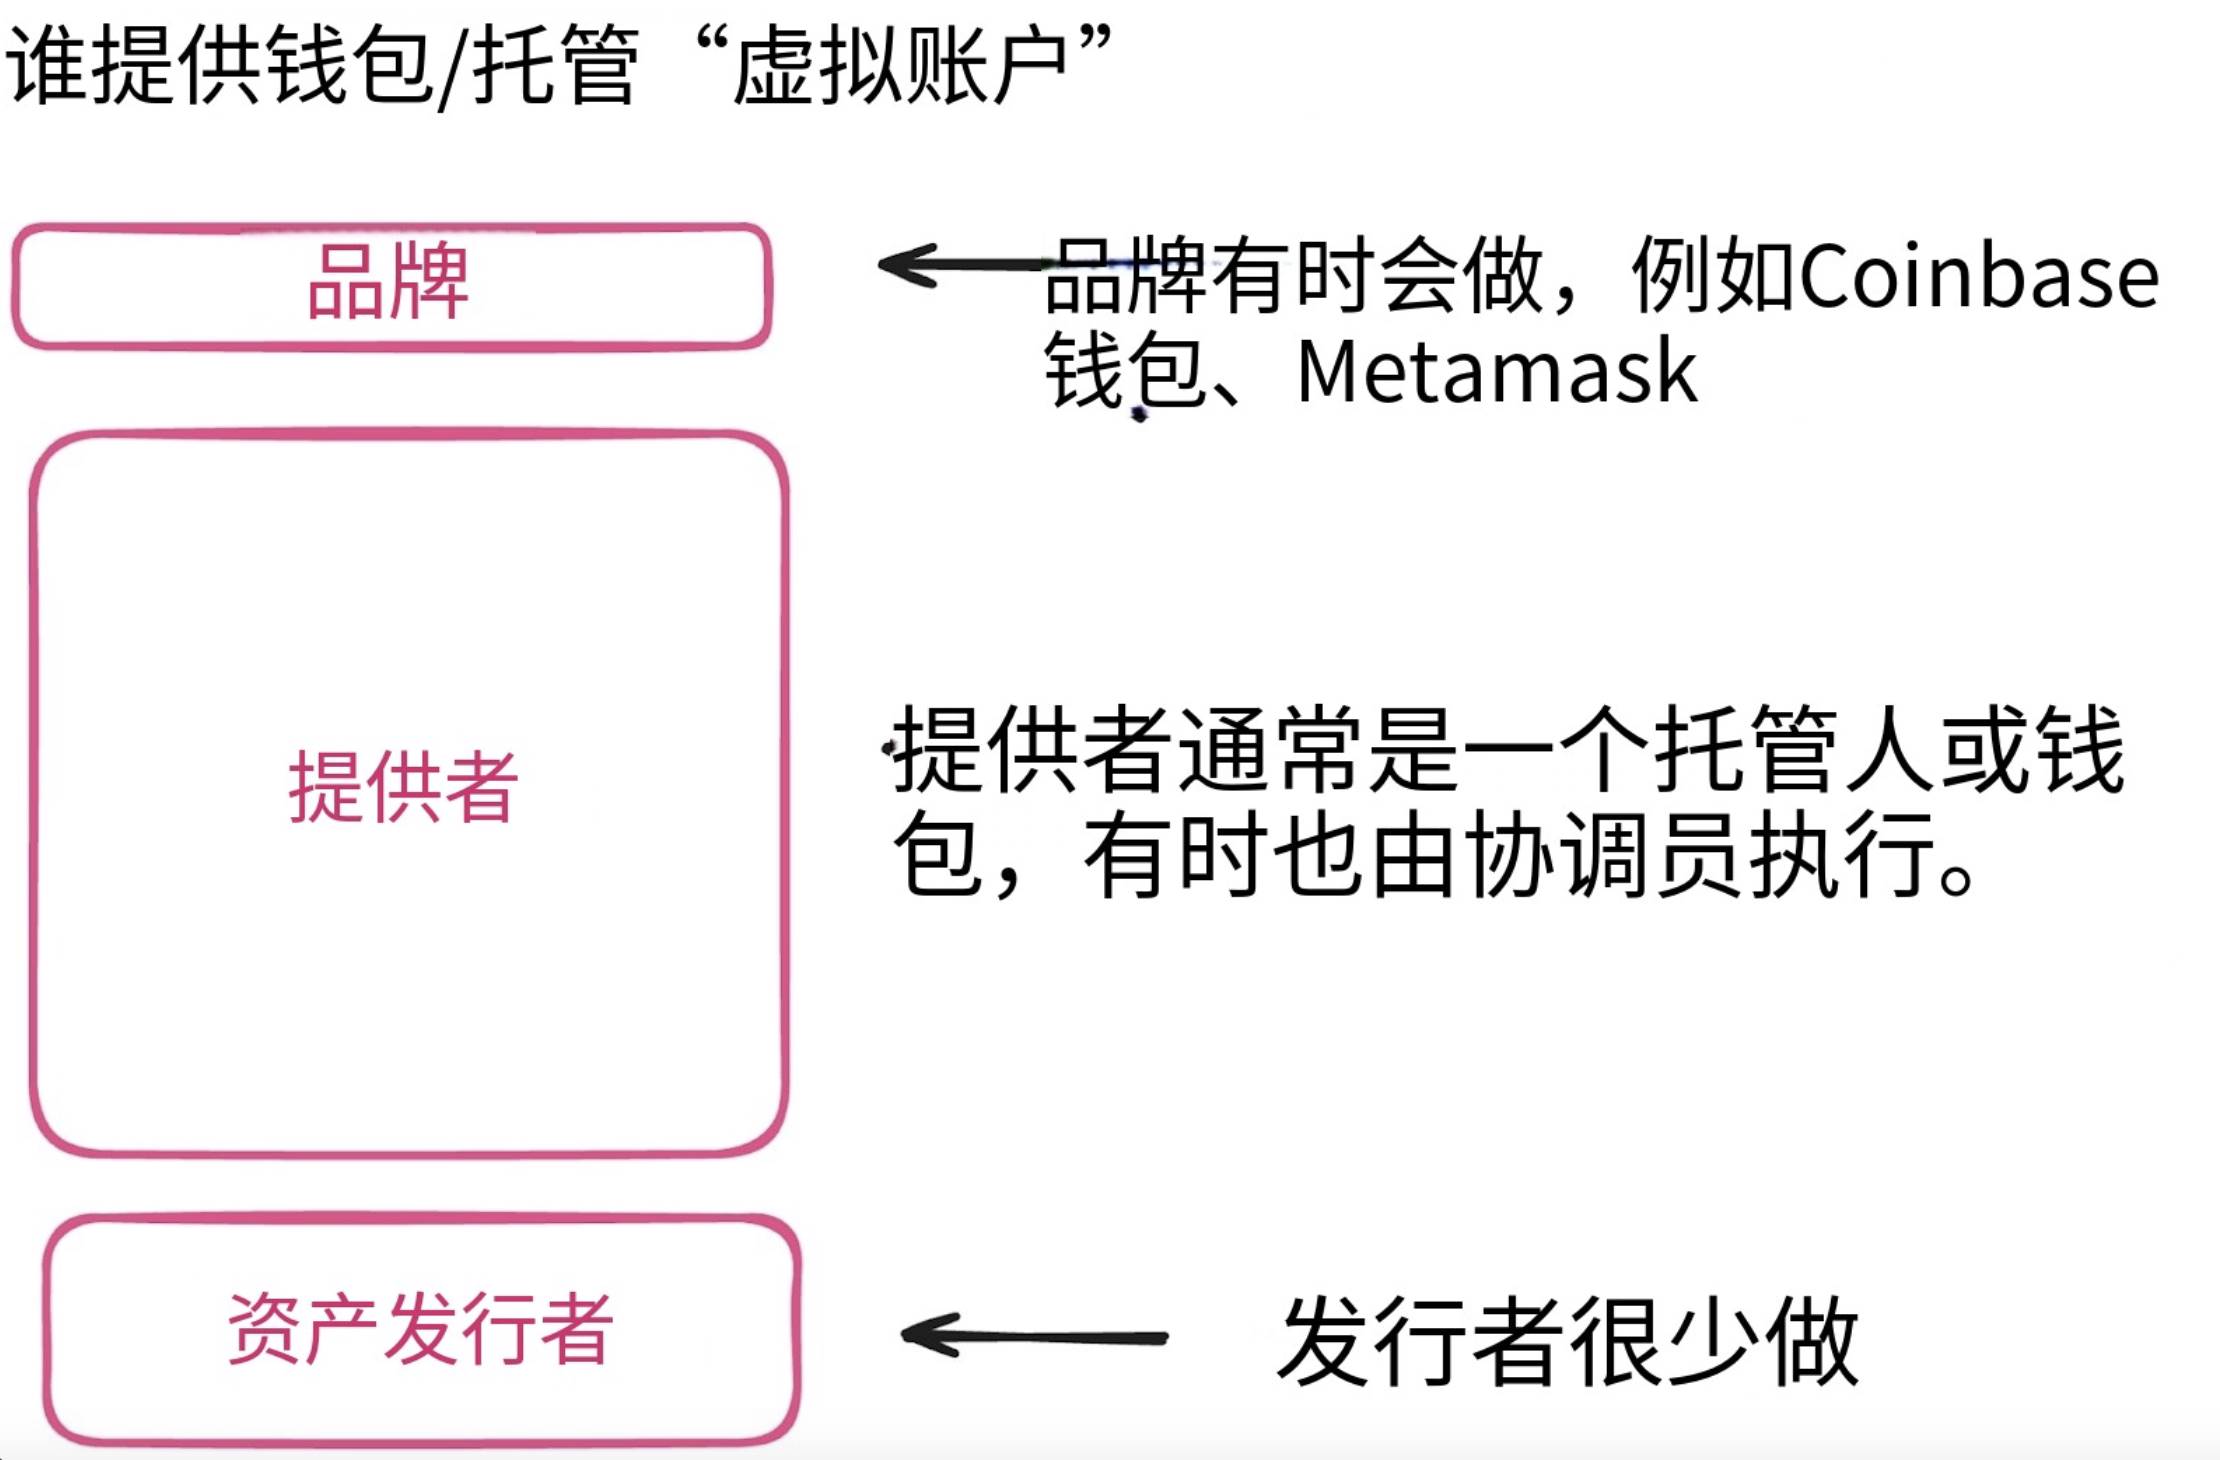
Перевод: TechFlow
Кто контролирует ключи, тот контролирует поток средств.
Таким образом, средства фактически хранятся ончейн (Solana, Ethereum), но управляются через кошельки. Существует множество вариантов настройки и защиты кошельков.
Звучит сложно, правда? Хорошая новость: абсолютная прозрачность. Плохая новость: вы сами несете ответственность за безопасность. Кроме того, требуется управление множеством сетей и разных стейблкоинов. Именно поэтому такие оркестраторы, как Bridge и BVNK, набирают обороты. Они абстрагируют сложность, которая значительно превышает масштабы того, что обрабатывает традиционный финтех.
Стейблкоины: не просто расчетная шина
Стейблкоины — это не очередная платежная шина, это платформа для создания принципиально новых финансовых продуктов.
-
Валютные обмены (FX) станут значительно удобнее при поддержке локальных стейблкоинов.
-
Стейблкоины обеспечивают круглосуточные глобальные транзакции в режиме реального времени.
-
Программируемость стейблкоинов позволяет нам использовать новые токенизированные активы для создания совершенно нового финансового опыта.
Когда вы создаете для проекта кредитной карты моментальное снятие средств на основе частного кредитного лимита, вы уже преодолеваете границы эффективности традиционных финансов, о чем многие еще не подозревают.
Вместо того чтобы фокусироваться на влиянии стейблкоинов на сети кредитных карт и объем потребительских платежей, лучше обратить внимание на себестоимость проданных товаров (COGS) новых игроков и на то, кто использует стейблкоины для подрыва маржинальности валютных операций и банковского дела.
Настоящая возможность стейблкоинов заключается в построении принципиально новых финансовых продуктов.
-
Для банков: перестаньте считать “стейблкоины просто еще одной шной” и задумайтесь, “какие продукты возможны благодаря мгновенным расчетам”. Ваши конкуренты уже работают над ними.
-
Для финтех-компаний: все те продукты, которые прежде были невозможны из-за задержек расчетов, теперь можно создавать. Ограничения на скорость расчетов сняты.
-
Для инвесторов: ищите компании, решающие проблемы, которые ранее были нерентабельны до наступления мгновенных расчетов. Настоящие инвестиционные возможности находятся именно здесь.
Ранее BaaS породил новую волну необанков, убрав ограничения лицензирования. Сейчас стейблкоины, убрав ограничения на расчеты, создадут совершенно новые классы финансовых продуктов. Компании, выросшие в этом неконтролируемом пространстве, будут не просто улучшенными версиями существующих решений, а продуктами, которые физически не могли существовать раньше.
Снятие ограничений постоянно подстегивает цикл инноваций.
Вопрос заключается не в том, кто проиграет, а в том, что станет возможным.
4 финтех-стартапа, за которыми стоит следить 💸
1. Polar — биллинг для больших языковых моделей и современного SaaS, аналогичный Stripe
Polar предоставляет кассовые модули и сложный биллинг, включая тарификацию по потреблению или подписку, а также встроенные возможности управления клиентами и глобальным регистрантом-продавцом (MOR). Движок авторизации может предоставлять покупателям доступ к лицензионным ключам, репозиториям GitHub или ролям в Discord. Кроме того, адаптеры фреймворка позволяют клиентам запускаться за считанные минуты.
Если Stripe является эталоном в платежном мире, то Polar становится новатором в области биллинга. Он автоматически измеряет потребление токенов ИИ-агентами или точно рассчитывает время выполнения на платформе, решая множество сложных задач метрики и существенно экономя время клиентов.
2. Nevermined — решение для биллинга, разработанное специально для ИИ-агентов
Nevermined предлагает агентам ИИ три ценовые модели: оплата по факту потребления, по результату и по ценности. Он управляет метрикой и обрабатывает запросы на оплату между людьми и агентами или между агентами. Кроме того, он объединяет платежи с управлением идентификацией, фиксируя каждый запрос, платеж или изменение политики для отслеживания биллинга и минимизации ошибок.
Это быстрый способ монетизации. Хотя Stripe Billing справляется с большинством этих задач, Nevermined предоставляет API, созданный специально для этого用例, с встроенными моделями метрики и ценообразования, которые вам, скорее всего, понадобятся. Несмотря на доминирующие позиции Stripe в этом сегменте, здесь есть место и для других победителей.
3. Ivy — агрегатор банковских платежей по всему миру
Ivy создает единый API для банковских платежей в различных странах с целью установить глобальный стандарт для платежей в реальном времени. На данный момент сервис работает в 28 странах, предоставляя криптовалютам, торговым платформам и платежным приложениям унифицированные API для приема и отправки платежей.
Кому-то нужно было создать такой сервис. Банковские платежи становятся обыденностью более чем в 60 странах, однако на рынке пока нет широко узнаваемого агрегирующего API (несмотря на то, что многие провайдеры открытых финансов обладают этим потенциалом, они не воспринимаются как платежные компании). Иногда сама роль де-факто-стандарта в категории приносит огромную ценность.
4. NaroIQ — white-label инфраструктура для фондов
Naro помогает небольшим компаниям создавать собственные биржевые инвестиционные фонды (ETF), предлагает другие ETF на своей инфраструктуре и предоставляет полный спектр решений для индексного инвестирования. Управляющие активами могут создавать фонды при себестоимости, значительно ниже ручных процессов, и полноценно управлять жизненным циклом ETF — от создания до листинга.
Несмотря на доминирование BlackRock iShares, Vanguard и Fidelity на рынке ETF, у новых игроков все еще есть пространство. Мне любопытно узнать результаты выхода этой команды на рынок и какие именно продукты ETF строятся на их платформе.
Эти компании расширяют границы финтеха в своих нишах и заслуживают пристального внимания!
Две вещи, которые необходимо знать
1. Kalshi привлек $185 млн при оценке $2 млрд: будущее предиктивных рынков?
Kalshi недавно закрыл раунд финансирования под руководством Paradigm на сумму $185 млн с оценкой в $2 млрд. Эта цифра почти вдвое превышает недавнюю оценку Polymarket в $1 млрд. Kalshi — платформа предиктивных рынков, аналогичная Polymarket, позволяющая пользователям делать ставки на исходы событий — от поп-культуры до политических происшествий. Ранее Bloomberg сообщал, что Polymarket планирует привлечь $200 млн при оценке в $1 млрд. Примечательно, что Polymarket часто упоминается в СМИ, особенно в период предыдущих выборов.
-
Дилемма Polymarket: несмотря на преимущество в узнаваемости среди пользователей, Polymarket не может охватить аудиторию в США — исторически крупнейший рынок предиктивного прогнозирования оказался исключен из самого большого рынка. Kalshi регулируется Комиссией по торговле товарными фьючерсами (CFTC) и имеет право легально продвигаться среди американских пользователей. Недавняя рекламная кампания Kalshi обеспечила значительный рост числа пользователей.
-
Логика инвестиций: инвестиции Paradigm направлены не на ставки, а на использование предиктивной страховки, деривативов и любых форм условных выплат. Это фундаментально.
-
Преимущества предиктивных рынков: когда другие формы азартных игр или прогнозирование терпят неудачу, предиктивные рынки часто выдают правильные ответы. Это делает их мощным инструментом для получения наиболее точной информации.
-
Социальный аспект: несмотря на спорность потребительских ставок, азартные игры молодого поколения чаще происходят из-за недоверия к традиционным путям накопления богатства. Предиктивные рынки не являются частью проблемы, а обладают существенной практической ценностью на финансовых рынках.
-
На что обращать внимание: Matt Huang из Paradigm однажды заявил: “Предиктивные рынки напоминают мне криптовалюту 15-летней давности: формирующуюся новую категорию активов стоимостью в триллион долларов.” Matt был ранним сторонником биткоина, и его слова заслуживают серьезного внимания.
2. Fiserv анонсирует выпуск собственного стейблкоина для своей базы из 10 000 банков
Fiserv в пресс-релизе объявил о запуске собственного стейблкоина “FIUSD”, который будет построен на инфраструктуре Paxos и Circle, нацелен на интероперабельность с другими стейблкоинами и планируется к выпуску в сети Solana. Кроме того, Fiserv планирует сотрудничество с банками для разработки депозитных токенов (Deposit Tokens).
Некоторые отраслевые источники раскрыли дополнительные детали: конечные пользователи увидят отдельные балансы FIUSD в своих банковских приложениях, что отражает различные кастодиальные и операционные допущения. На бэкенде Fiserv использует технологию Finxact, позволяющую банкам детализировать удержание стейблкоинов вплоть до уровня каждого клиента. Роль Circle и Paxos взаимодополняема: Circle обеспечивает глубокую ликвидность USDC, а Paxos — интероперабельность PYUSD.
-
Стейблкоины — это must-have: каждой компании необходима стратегия со стейблкоинами. Аналитики следят за этим, акции реагируют, поэтому “анонсирование” планов — разумная PR-стратегия.
-
Будущее центральных реестров: нужен ли вам центральный реестр, если у вас есть стейблкоин? Глобальные активы по-прежнему зависят от существующих реестров, и для обеспечения ликвидности стейблкоина необходима бесшовная интеграция с банковскими системами. Банки постепенно превращаются в “интернет-провайдеров” для ончейн-финансов.
-
Вызовы технологического обновления: каждому банку потребуется новая технология для взаимодействия с устаревшими системами. Замена центрального реестра несет слишком высокие риски — как вы не замените сердце и мозг во время одной операции.
-
Рыночный потенциал депозитных токенов: ончейн-финансы нуждаются в разнообразных моделях финансирования. Так же, как спонсорские банки хорошо себя проявили в сфере BaaS, банки (и теневые банки), активно принимающие стейблкоины, получат колоссальные возможности.
-
Тонкий баланс Paxos и Circle: Paxos является прямым конкурентом Circle, поддерживается консорциумом USDG (включая Robinhood и Mastercard). Custody для Paxos расположен в Сингапуре, предлагающем доходность 4,1%.
-
Проблема интероперабельности стейблкоинов: совместимость с PYUSD это демонстрирует. Интероперабельность остается главной проблемой для стейблкоинов; удастся ли её решить?
-
Пик инфляции вокруг стейблкоинов: SoFi запустил сервис глобальных переводов, CEO Visa обсуждает стейблкоины на CNBC, Kraken推出了 стейблкоин-кошелек “Krak” для конкуренции с PayPal и Wise.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @sytaylor














