Circle и Stripe соревнуются в создании собственных блокчейн-сетей: настал ли «момент AWS» для платёжной инфраструктуры?
Автор: Саймон Тейлор
Перевод: TechFlow
По сообщению издания Fortune, Stripe и Paradigm, возможно, сотрудничают в разработке блокчейна, ориентированного на платежи. Хотя официального подтверждения пока нет, допустим, что информация верна. Кроме того, компания Circle также анонсировала аналогичные планы в своем финансовом отчете. Что означает эта тенденция?
Давайте посмотрим на ситуацию шире. Текущая платежная инфраструктура по-прежнему сильно кастомизирована, уязвима и отличается высокой стоимостью масштабирования.Если вы считаете, что искусственный интеллект ускорит рост объемов транзакций и разделяете тезис о том, что «деньги превращаются в программное обеспечение», вывод очевиден:
Блокчейны, оптимизированные под платежи, неизбежны. Существующая инфраструктура как in-chain, так и out-of-chain не удовлетворит потребности будущего. Стейблкоины, токенизированные депозиты и финансы в блокчейне постепенно становятся реальностью.
Ключевой вопрос заключается в следующем: какая сеть сможет стандартизировать базовые технологии, позволяя операторам побеждать за счет конкуренции на уровне программного обеспечения?
Примечание редактора: автор является советником Paradigm, и все мнения в статье отражают исключительно его личную позицию. Данная статья призвана проанализировать стратегическую логику создания блокчейнов, оптимизированных под платежи, и их влияние на участников индустрии.
«Момент AWS» в сфере платежей:
В сегменте обработки платежей сейчас отсутствует универсальная инфраструктура, аналогичная AWS. Каждый обработчик платежей заново разрабатывает одинаковый технологический стек, не имея единого общего инструментального слоя. Наличие общей, нейтральной платежной магистрали с высокой пропускной способностью позволило бы существенно снизить фиксированные операционные расходы и перенести фокус конкуренции на уровень ПО и рабочих процессов. Представьте подобную инфраструктуру, но без участия Amazon — по-настоящему надежную и нейтральную.
Существующие блокчейны лишены нативных функций для платежей. Представьте инструмент обработки платежей, обладающий аналогами “EC2 для расчетов”, “S3 для чеков” и “IAM для комплаенс-ключей”. Ядро этой конкуренции заключается не в снижении стоимости транзакций, а в повышении эффективности работы разработчиков и решении таких проблемных зон, как вывод фиатных средств.
Существующие сети с высокой пропускной способностью (такие как Solana и Base), несмотря на свою мощь и способность обрабатывать различные транзакции, включая мемкоины, из-за своей многофункциональности могут вызывать перегрузки и усложнять использование в специфических сценариях. Например, внезапный выпуск нового токена президентом страны может негативно сказаться на повседневном опыте использования сети. Швейцарский нож, будучи многофункциональным, не всегда станет идеальным инструментом для рубки деревьев.
Мы уже наблюдаем некоторые блокчейн-проекты, сфокусированные на стейблкоинах, такие как Plasma от Tether, а также стартапы Codex и Conduit, которые пытаются решить проблемы в этом сегменте. Множество команд работают над одними и теми же болями, и пространство для инноваций в области платежно-ориентированных блокчейнов постепенно расширяется.
Минимально необходимый набор функциональных возможностей для успешного блокчейна:
-
Высокая устойчивость к обработке транзакций (TPS) и предсказуемое окончательное подтверждение при пиковых нагрузках;
-
Обратная совместимость с банковскими платежными магистралями и форматами сообщений, ;
-
Способность охватить уже существующие географические зоны присутствия торговцев;
-
Нативные интерфейсы комплаенса и проверяемость;
-
Оплата комиссий в традиционной валюте (например, в долларах США);
-
Четкие гарантии нейтральности: общее управление, ограниченные привилегии спонсоров и широкая интероперабельность.
Наличие нескольких крупных партнеров для запуска этой сети станет крайне эффективной маркетинговой стратегией, особенно если удастся достичь действительно надежной нейтральности. И я считаю, что это вполне достижимо. (В наши дни строительство Base компанией Coinbase уже не вызывает дискуссий, даже JPMorgan заключила с ним партнерское соглашение.)
Какова роль токенизированных депозитов, банков и центральных банков?
Стейблкоины, токенизированные депозиты и цифровые валюты центральных банков (CBDC) будут сосуществовать, решая различные задачи для разных аудиторий. Все три формы перейдут в онлайн-блокчейн.
-
Стейблкоины открывают новые возможности для небанковских учреждений и организаций глобального Юга, обеспечивая им более легкий доступ к долларам США.
-
Токенизированные депозиты помогают организациям крупного масштаба вернуться в систему коммерческих банков.
-
Токенизированные резервы позволяют крупным банкам осуществлять расчеты с другими банками и центральными банками как на национальном, так и на международном уровне.
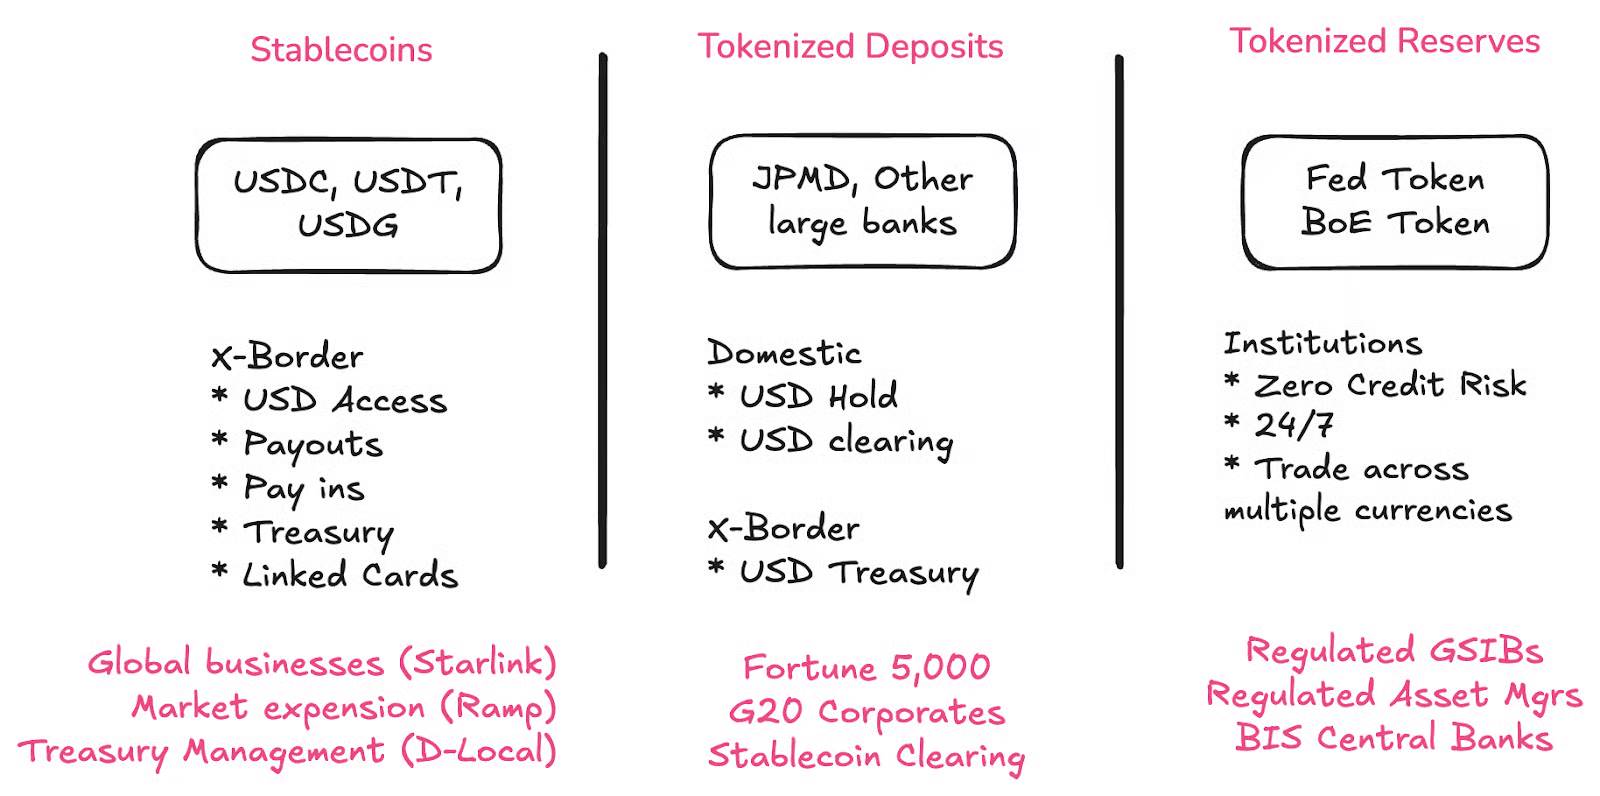
Расчеты через стейблкоины откроют перед банками огромные возможности. На этой неделе один основатель упомянул, что их сотрудничество с первоклассными банками, такими как Deutsche Bank, Wells Fargo, Bank of America и JPMorgan, обеспечивает их каналам вывода фиатных средств более сильную структурную безопасность.
Каждый банк должен запустить токенизированные депозиты: это очевидный выбор. Будущее платежной инфраструктуры находится в блокчейне, значит, и ваш баланс должен перейти в сетевое пространство. В последнее время я посвящал много времени изучению того, как этого добиться, так что следите за нашей будущей колонкой “Brainfood”. Ответ кроется не в простых запросах на предложения (RFP).
Токенизированные депозиты сделают стейблкоины обратно совместимыми с традиционными финансами (TradFi). Именно токенизированные депозиты обеспечат обратную совместимость стейблкоинов с классической финансовой системой. Это критически важно. Если все банки предложат токенизированные депозиты (то есть поместят вклады в блокчейн), необходимость в каналах вывода фиатных средств отпадет. Вот именно в этом и заключается ключ к обратной совместимости.
Это значительно отличается от эры Банкинга как услуги (BaaS). В те времена мелкие банки занимались “инновационной деятельностью”, становясь огромным риском для финтех-компаний и экосистемы стейблкоинов. Сегодня у нас появились специальные законы для стейблкоинов, что привлекает участие крупных банков и стимулирует устойчивое развитие отрасли.
Да, потому что это бизнес-возможность.
Но главное заключается в том, что эта бизнес-возможность опирается на четкие регуляторные рамки.
Сможет ли открытость выжить в рамках брендированных магистралей?
Основная проблема заключается в том, что “блокчейн Stripe” и аналогичные усилия платформ вроде Robinhood и Coinbase могут вновь привести к централизации интернета, противореча внешним видом изначальной идее децентрализованных финансов. Однако вдумчивая статья Кристиана Каталини предлагает противоположную точку зрения.
Позиция Каталини такова: платформы вроде Coinbase или Robinhood платят за децентрализацию, поскольку она защищает их от угрозы монополизма со стороны других платформ.
Новые L1-цепочки для платежей требуют доказуемой нейтральности.
Как определить, обладает ли определенная цепочка доказуемой нейтральностью? Есть три критерия:
-
Совместное управление
-
Ограниченная роль материнской компании
-
Широкая и инклюзивная интероперабельность
По мере того как проекты Paradigm* обретают форму, эти вопросы станут темой для интересного обзора и глубокого анализа.
Коммодитизация обработки платежей — эпоха конкуренции на уровне ПО
Мотивация к коммодитизации платежной инфраструктуры начинает проявляться, однако многие еще не осознали этот тренд. Эти “брендированные магистрали” представляют собой сознательную стратегию по превращению операционных расходов (opex) на фиксированную инфраструктуру в товар массового спроса, подобно тому, как это сделала Amazon с помощью AWS.
Когда Stripe приобрела Bridge, я высказал мнение: Stripe трансформируется в software-компанию. Они конкурируют не за счет низкой стоимости обработки, а создавая ценность через решение проблем рабочих процессов, таких как возвраты, повторные попытки и циклические логические операции. Причина такого подхода заключается в уязвимостях платежной инфраструктуры, скрытые проблемы которой незаметны для людей вне отрасли.
Представьте себе ситуацию, в которой платежная инфраструктура перестает быть фрагментированной.
Что если у вас появится коммодитизированная инфраструктура, способная обеспечивать мгновенную обработку, работать круглосуточно и быть специально созданной для платежных компаний и их клиентов с сверхвысокими объемами транзакций и пропускной способностью? Очевидно, что существующие блокчейны на такое не способны.
Однако проблема стимулов заключается в том, что они постоянно толкают людей к “темной стороне” — созданию закрытой экосистемы ради захвата большей экономической выгоды, жертвуя тем, чтобы стать по-настоящему открытой сетью. Согласен, это действительно огромный риск.
Запуск Arc компанией Circle в ту же неделю не случаен
Это подтверждает, что лидеры индустрии стейблкоинов видят те же тренды, что и Stripe. Очень вероятно, что Circle исследует и разрабатывает Arc на протяжении нескольких лет.
После впечатляющей работы на публичных рынках Circle сейчас сталкивается с давлением снижения процентных ставок и одновременно нуждается в поиске новых источников дохода (подавляющая часть доходов Circle формируется за счет доходности казначейских облигаций США, из которых 80% распределяются между партнерами-эмитентами).
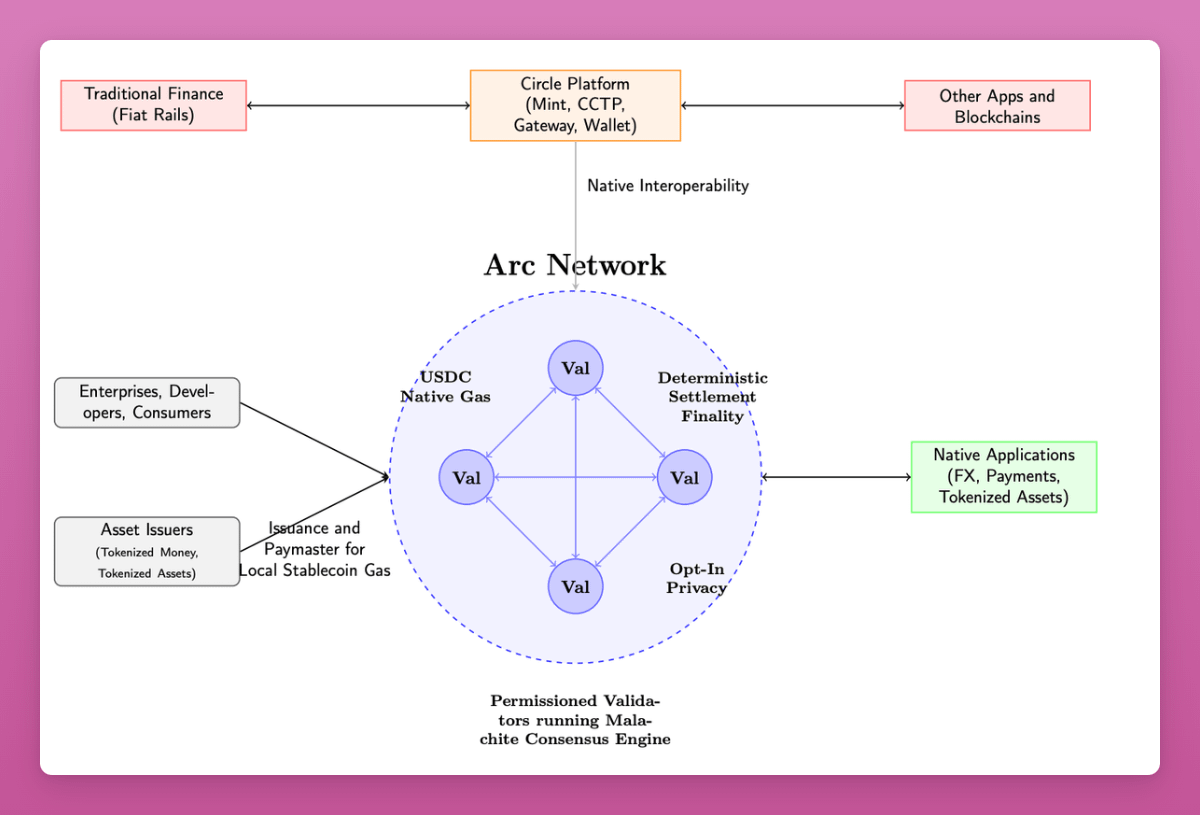
По сравнению с сетями вроде Base, Ethereum или Solana, новая сеть Circle обладает рядом функций, ориентированных на финансовые институты и платежную отрасль.
Ниже приведен перечень функций из их white paper. Хотя большинство из них не будут запущены в день выхода, он ясно демонстрирует стратегическое направление Circle:
-
Оплата комиссий за транзакции (Gas) в USDC
-
Работа нод валидаторов под контролем регулирующих органов
-
Более высокая пропускная способность (от 3 000 до 10 000 TPS)
-
Дополнительные функции конфиденциальности: суммы платежей скрываются, адреса видны, но остаются анонимными для публики
-
Дополнительные функции раскрытия информации: регуляторы получают доступ к данным транзакций с помощью “ключа просмотра”
-
Запуск USYC (токенизированных государственных облигаций): предоставление возможностей залога и маржинального кредитования непосредственно в блокчейне
-
Функция моста использует собственные Gateway и CCTP от Circle: Circle уже поддерживает циркуляцию большого объема USDC across various chains, они планируют повторно использовать эту инфраструктуру
-
Дорожная карта включает институциональные функции обмена валют
-
Платежные функции: например, прикрепление счетов-фактур, а также механизмы возврата средств и разрешения споров в блокчейне
Этот white paper явно представляет собой скорее список функциональных видений, чем текущий доступный продукт, но он четко демонстрирует намерения Circle и вектор развития всей отрасли.
Мои наблюдения:
-
Многие из этих функций направлены на участников рынка капитала, такие как залоговое обеспечение, маржинальное кредитование и регуляторы.
-
В документе много формулировок, адресованных группам управления рисками, например, “уровень для институтов” и “защита прав потребителей”.
-
Circle жертвует прибылью от эмиссии ради дистрибуции: они делятся подавляющей частью доходов с Coinbase и Binance. Запуск новых продуктов поможет исправить эту ситуацию.
-
Но сможет ли Circle удовлетворить всех? У них действительно есть преимущество первопроходца и узнаваемость на рынке, но не стоит ли нам больше нуждаться в четком разделении ролей?
Роб Хадик из Dragonfly выразил пессимистичное мнение:
Значит ли это, что для победы сегодня Circle должна конкурировать со Stripe в сегменте торговых точек и малого/среднего бизнеса, либо противостоять Kinexys в корпоративном секторе, захватывая конечного клиента? Трудно представить, как им удастся победить в этой битве.
—— Роб Хадик
(Хотя Хадик инвестирует в конкурентов Circle, его анализ обычно бывает весьма точным.)
Моя позиция такова: будущее финансовых услуг в блокчейне по-прежнему полно возможностей. Обладая преимуществом первопроходца, Circle абсолютно право на смелые эксперименты.
Победителей будет немного, и всем компаниям мудро пробовать расширять рынки. К счастью, мы переросли ту фазу, когда ради так называемого “перформанса децентрализации” жертвовали настоящей инфраструктурой, способной поддерживать масштабирование в глобальных размерах.
Если вам нужна децентрализация, для этого существует Биткоин.
Построение платежной инфраструктуры для взрывного роста ИИ
С распространением инструментов ИИ модель подписки как механизма платежа по умолчанию сталкивается с вызовами.
-
Пользователи с высокой частотой запросов нарушают традиционные модели: например, компании вроде Anthropic уже начали устанавливать лимиты, поскольку небольшое количество активных пользователей генерирует колоссальные расходы, нарушая баланс распределения ресурсов.
-
Стоимость использования ИИ-инструментов сложно отслеживать: за моделью подписки скрываются затраты на инференс (расходы на GPU), облачные сервисы и потребление токенов моделями ИИ. Отслеживание этих затрат крайне сложно (над этим решают проблему компании вроде Lava Payments и Polar).
-
Усугубляется проблема рентабельности: многие ИИ-инструменты сталкиваются с существенными убытками, причем, согласно отчетам, такие программы для разработки, как Cursor и Windsurf, находятся в состоянии глубокого финансового негатива.
Стоимость моделей ИИ будет снижаться со временем, но передовые решения в этой сфере исключение не составляют. Модель подписки не способна покрыть затраты на интенсивных пользователей. А если мы хотим двигать революцию ИИ вперед, нам нужно больше, а не меньше потребления ИИ.
Это означает, что нам действительно необходимо понимать базовые затраты на транзакции, но что еще важнее, нам нужна сверхбыстрая, ультрадешевая и программируемая платежная инфраструктура.
Расцвет ИИ увеличит объемы платежных транзакций на порядок.
Лаборатории ИИ, венчурные фонды и платежные компании готовятся к совершенно новому миру — миру, где движение средств происходит со скоростью, недоступной человеческому пониманию. Когда AI-агенты начинают платить друг другу за вычислительные ресурсы, токены и сервисы, им требуется система платежей, максимально приближенная к коммодитизации, чтобы поддерживать этот высокочастотный обмен.
Кульминационная битва за доминирование в нише платежей, созданных для ИИ
На арену выходят стейблкоины.
Современные стейблкоины обычно демонстрируют экономическое преимущество в международных переводах, однако внутри стран традиционные методы оплаты зачастую быстрее, дешевле или предпочтительнее. Большинство существующих блокчейнов проектировались с прицелом на мультипотребность, и в этой роли они справляются неплохо.
Проблема в том, что способности Ethereum обрабатывать 15–30 транзакций в секунду (TPS) или Solana — 3000 операций в секунду недостаточно для преодоления пиковых нагрузок в современных платежах. Если повсеместно распространятся межплатформенные платежи между агентами (Agent-to-Agent Payments), общий объем транзакций (TPV) способен вырасти в 10 или даже 100 раз.
Эти специализированные платежные блокчейны гораздо больше, чем просто “ очередной блокчейн”. Они могут стать важнейшим элементом будущей рыночной структуры после перехода платежей в эпоху, нативную для ИИ.
Цель финансовой инфраструктуры, созданной для ИИ, заключается не просто в стремлении к абсолютной децентрализации или максимальной скорости, а в построении системы, достаточно быстрой и достаточно децентрализованной, чтобы справиться с надвигающимися вызовами. Безусловно, считать эту задачу выполненной было бы грубой ошибкой.
Внимание к стейблкоинам достигает пика. Несомненно, так же как и с ИИ, в краткосрочной перспективе мы можем находиться в фазе пузыря. Но если посмотреть вдаль, стоит задуматься о том, как изменится инфраструктура и экосистема партнеров в ближайшие 2–3 года.
-
Вклады будут токенизированы: это означает, что традиционные “ офф-рамп ” каналы станут ненужными, так как они изначально будут существовать прямо в блокчейне.
-
Конкурентоспособность стейблкоинов дополнительно возрастет: это подразумевает постепенное исчезновение многих текущих недостатков, связанных со скоростью и затратами.
-
Происходит интеграция каждой цифровой банки, провайдера услуг и традиционного банка: это означает, что требования к производительности стейблкоинов существенно возрастут.
-
ИИ потребуется в 10–100 раз больше платежных мощностей: это говорит о том, что сегодняшняя клиринговая инфраструктура не справится с потребностями будущего.
Нам необходимо возвести совершенно новую инфраструктуру для этой новой эпохи.
Это означает, что если вы еще не внедрили стейблкоины в свои повседневные рабочие процессы,
или не продумали их место в дорожной карте развития на будущее,
или все еще рассматриваете их исключительно как спекулятивный инструмент, вы игнорируете ту самую ценность в денежном выражении, которую несет само обновление операционной системы.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @sytaylor