


Восхождение стейблкоинов: платформенная революция от платёжных каналов к финансовой инфраструктуре
Автор: Саймон Тейлор
Перевод: Block unicorn
Введение
Каждая финтех-компания станет компанией со стейблкоинами.
Несмотря на ажиотаж, сомнения, надежды и опасения, вызванные стейблкоинами, я уверен, что мы пересекли важную водораздельную черту. Эпоха «банкинга как услуги» (BaaS) сменяется эпохой стейблкоинов в качестве инфраструктуры. Компании, ориентированные на стейблкоины в сегментах B2C, B2B и инфраструктурные компании, определят облик отрасли в ближайшие десять лет.
Этот переход будет в десять раз масштабнее финтех-бума последних десяти лет.
Мы движемся к новому слою инфраструктуры. Пока многие воспринимают стейблкоины лишь как новый платёжный канал, но как только они станут рассматриваться как платформа, лежащая выше всех остальных уровней, мы окончательно перейдём к нативной работе со стейблкоинами. Стейблкоин — это платформа.
Ключевые тезисы статьи:
-
Предыдущая эпоха: банкинг как услуга (BaaS) и его уроки для стейблкоинов
-
Почему стейблкоины образуют слой инфраструктуры (а не просто новый канал)
-
Золотая лихорадка стейблкоинов и снятие регуляторных ограничений
-
Сквозные сценарии использования
-
Стратегическое позиционирование и прогнозы на будущее
1. Уроки перехода от BaaS к стейблкоинам
Как говорится, глупцы всегда импульсивны.
Всё это мы только что наблюдали на примере BaaS.
Эра финансовых услуг 2010-х годов характеризовалась отказом компаний в пользу мобильных каналов дистрибуции и облачной инфраструктуры.
Мы стали свидетелями появления нового поколения поставщиков инфраструктуры, специально созданных для финансовых услуг. Теперь каждый департамент банка и его ИТ-системы доступны через API. Включая онбординг клиентов, борьбу с мошенничеством, противодействие отмыванию денег (AML), обслуживание кредитных карт, а в некоторых случаях и клиентскую поддержку. Это позволило новым компаниям запускать мобильные приложения, кошельки и «счета», обслуживая клиентов с затратами, многократно уступающими показателям традиционных игроков.
Благодаря комбинации API, мобильных технологий и облачных решений, финтехи также получили поддержку от ряда «банков-спонсоров», которые увидели возможность предоставлять банковский доступ, хранить средства и осуществлять переводы в этой новой нише. Некоторые банки добились огромного успеха именно благодаря статусу «простого партнера».
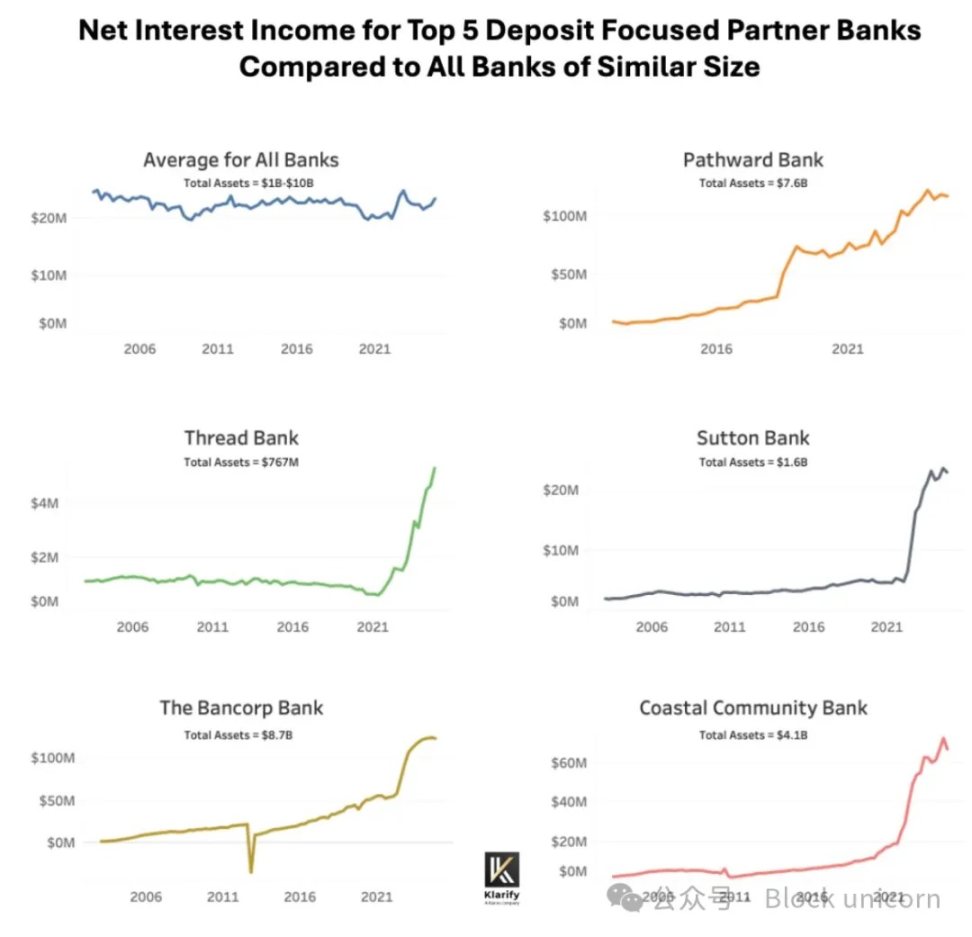
Источник: Klaros Partners
Изначальная бизнес-модель финтех-компаний выглядела так:
-
Монетизация через комиссионное вознаграждение за транзакции (Interchange)
-
Снижение стоимости привлечения клиента (CAC) за счёт бесшовного цифрового онбординга
Существует известная фраза: «Покажи мне стимулы, и я покажу тебе результат»?
Некоторые (далеко не все) финтех-компании начали оптимизировать коэффициент конверсии. А когда ты это делаешь, многие стандарты финансовой индустрии начинают восприниматься как трение. Например, требование предоставить многостраничный пакет документов для проверки «знай своего клиента» (KYC) или мониторинг транзакций на предмет международных террористических угроз, хотя подавляющее большинство клиентов являются внутренними.
Когда я писал статью «Смерть BaaS» в марте 2023 года, тревожные сигналы уже были видны.
Открытие счёта является ключевым моментом для выявления злоумышленников с обеих сторон. Если рассматривать процесс открытия счета как простую задачу с минимальным количеством препятствий, то упрощённое прочтение правил Закона о банковской тайне / закона о противодействии отмыванию денег даст высококонверсионный процесс регистрации. За последние два года это позволило мошенничеству и отмыванию денег масштабироваться в удалённом формате, атакуя самое слабое звено системы。——— из статьи «Смерть BaaS»
Злоумышленникам гораздо легче атаковать небольшие новые или чисто цифровые банки.
Но итог оказался плачевным.
22 апреля 2024 года, когда провайдера Blockchain-as-a-Service (BaaS) Synapse объявил о банкротстве, тысячи клиентов лишились накоплений всей жизни. Приложения финтехов потеряли доступ к этим средствам, а базовые банки не смогли отследить или сверить их движение.
Данный инцидент попал в заголовки СМИ мирового уровня. В ответ регуляторы выпустили ряд постановлений с согласием банков, выявив недостаточность следующих аспектов:
-
Управление рисками третьих лиц (то есть поставщиков API и финтех-компаний)
-
Противодействие отмыванию денег (то есть меры контроля в этих компаниях могут быть несогласованными)
-
Корпоративное управление советом директоров (то есть вопрос подотчётности руководства)
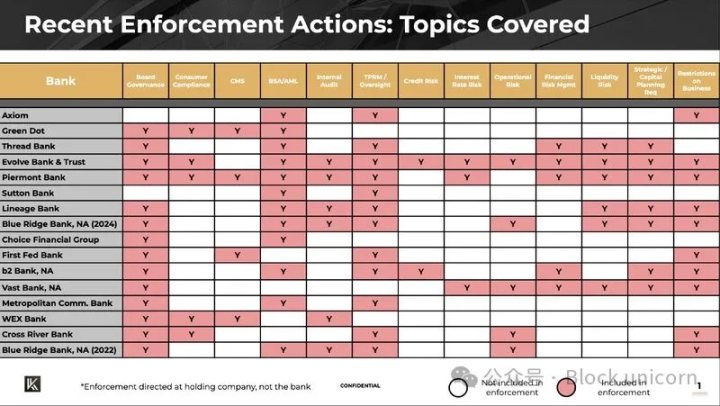
Источник: Klaros Partners
Последствия этих провалов оказались колоссальными.
Если вы не можете предотвратить утечку средств к злоумышленникам, преступники будут получать прибыль, финансируя страдания людей.
Однако урок здесь вовсе не в том, что BaaS или финтех сами по себе плохи; дело обстоит совсем иначе.
Сегодня мы имеем:
-
Возможность для иммигрантов и лиц с низким доходом открывать бесплатные счета
-
Способность одобрять кредиты на основе денежного потока (вашего реального капитала), что позволяет большему числу людей избежать дефолта
-
Понятные карты для управления личными расходами
-
Встроенное кредитование для маркетплейсов, МСП и вертикальных SaaS-платформ
Успешные крупные финансовые бренды полностью изменили отрасль. Cash App, Venmo, Chime, Affirm, Revolut, Monzo, Nubank, Stripe, Adyen и прочие популярные имена стали нарицательными в своих рынках и секторах. Финтех фундаментально изменил способ дистрибуции финансовых услуг и повысил стандарты пользовательского опыта.
Мы просто извлекли из этого некоторые уроки.
Масштабы инвестиций в стейблкоины и трансграничная активность означают, что любой крах может привести к эпическим последствиям.
Хотя я понимаю, что полностью предотвратить негативные события невозможно, я надеюсь, что компании, строящие бизнес вокруг стейблкоинов, смогут учесть ошибки и успехи эпохи BaaS и не потеряют голову от надвигающейся золотой лихорадки.
2. Снятие регуляторных ограничений и приток капитала
2.1 Снятие регуляторных ограничений
Текущий проект закона «GENIUS Act» способен всё изменить. Согласно тексту, если вы являетесь одобренным эмитентом стейблкоина, вы можете классифицировать его как денежные эквиваленты в балансе. Это огромный шаг.
Возьмем для примера предоплаченные карты. Они требуют лицензий на передачу денежных средств, соблюдения правил возврата средств и требований защиты прав потребителей. Наличные деньги работают проще — это как деньги в вашем кармане. Их намного легче хранить и управлять ими. Стейблкоины могут унаследовать эту простоту.
2.2 Золотая лихорадка стейблкоинов
Инвестиционный капитал в проекты, связанные со стейблкоинами, вероятно, вырастет в 10 раз в годовом исчислении.
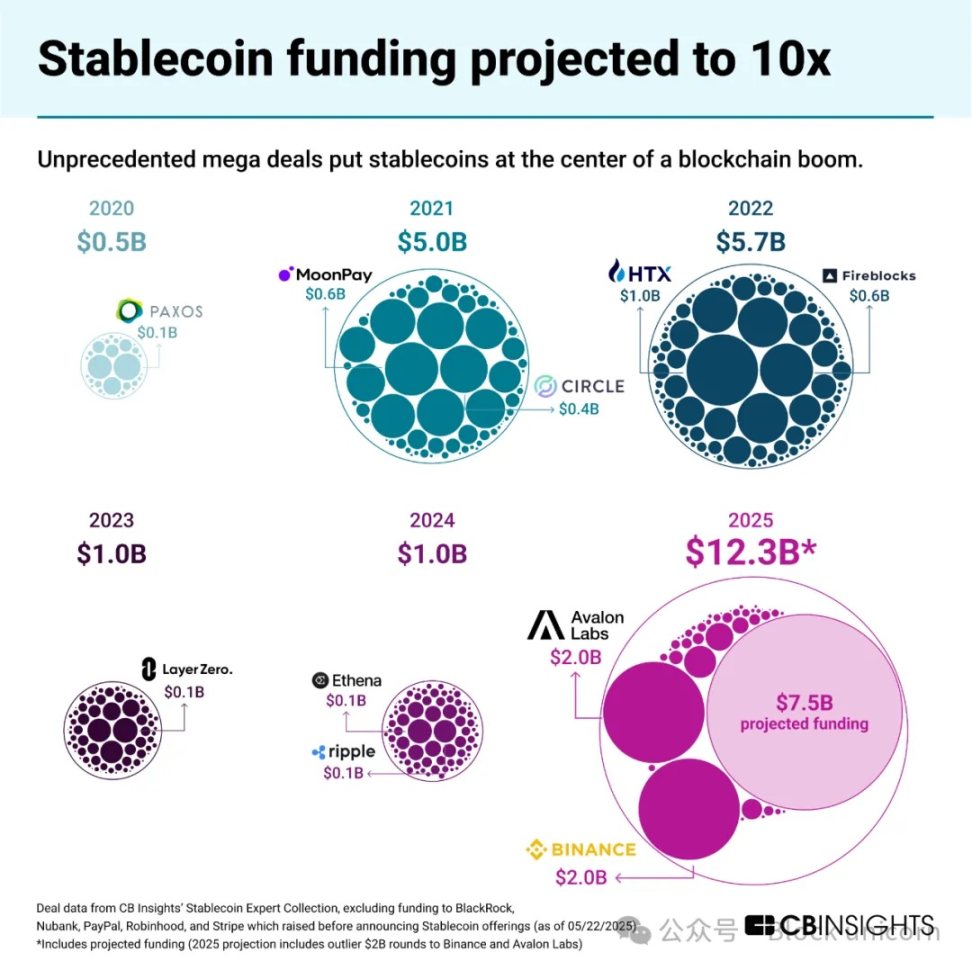
Динамика финансирования проектов, связанных со стейблкоинами
В случае принятия Закона «GENIUS Act» появится новый регулируемый канал стейблкоинов и новая узкоспециализированная категория банков, известных как лицензированные эмитенты платежных стейблкоинов (Permitted Payment Stablecoin Issuers, PPSIs).
Это означает, что каждый предприниматель, венчурный инвестор, платёжная компания, теньевой банк и даже крупный коммерческий банк примут меры для защиты или захвата этой новой возможности.
3. Аргументация: стейблкоин как платформа
Сейчас стейблкоины используются как альтернативный канал трансграничных платежей, и в будущем они могут стать частью внутренних платёжных систем.
Но если видеть в них лишь это, вы упускаете картину целиком. Стейблкоины также выступают как платформа, лежащая поверх таких каналов, как SWIFT, ACH, PIX и UPI, становясь инфраструктурой, объединяющей все эти сети. Это откроет новые сценарии использования и возможности.
В конечном итоге стейблкоины создадут слой абстракции поверх существующих платёжных каналов точно так же, как интернет повлиял на телекоммуникационных операторов. Аналогично, вся отрасль «стейблкоинизируется», как это произошло с видео, мессенджерами и электронной коммерцией. Этот сетевой уровень в перспективе устранит посредников и снизит затраты。——— из статьи «Стейблкоины не просто дешевле; они лучше»
Я представляю это следующим образом:
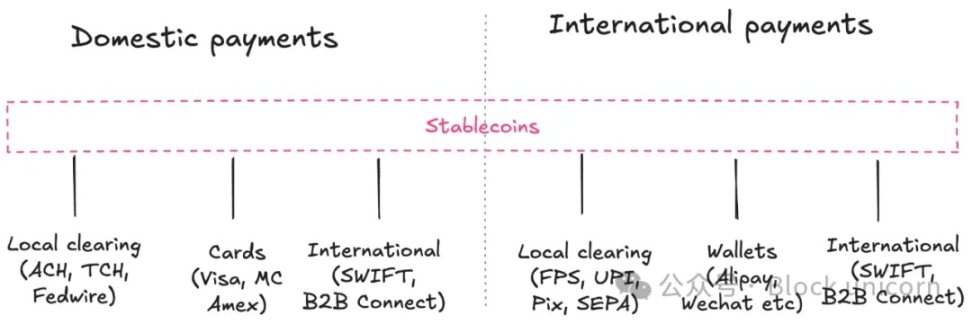
Стейблкоин как платформа
Так выглядит платформенное разрушение. Объём телекоммуникационного трафика рос на 60% в год, тогда как выручка прибавляла лишь 1%. За 15 лет рост трафика превзошёл рост доходов более чем в 1000 раз.
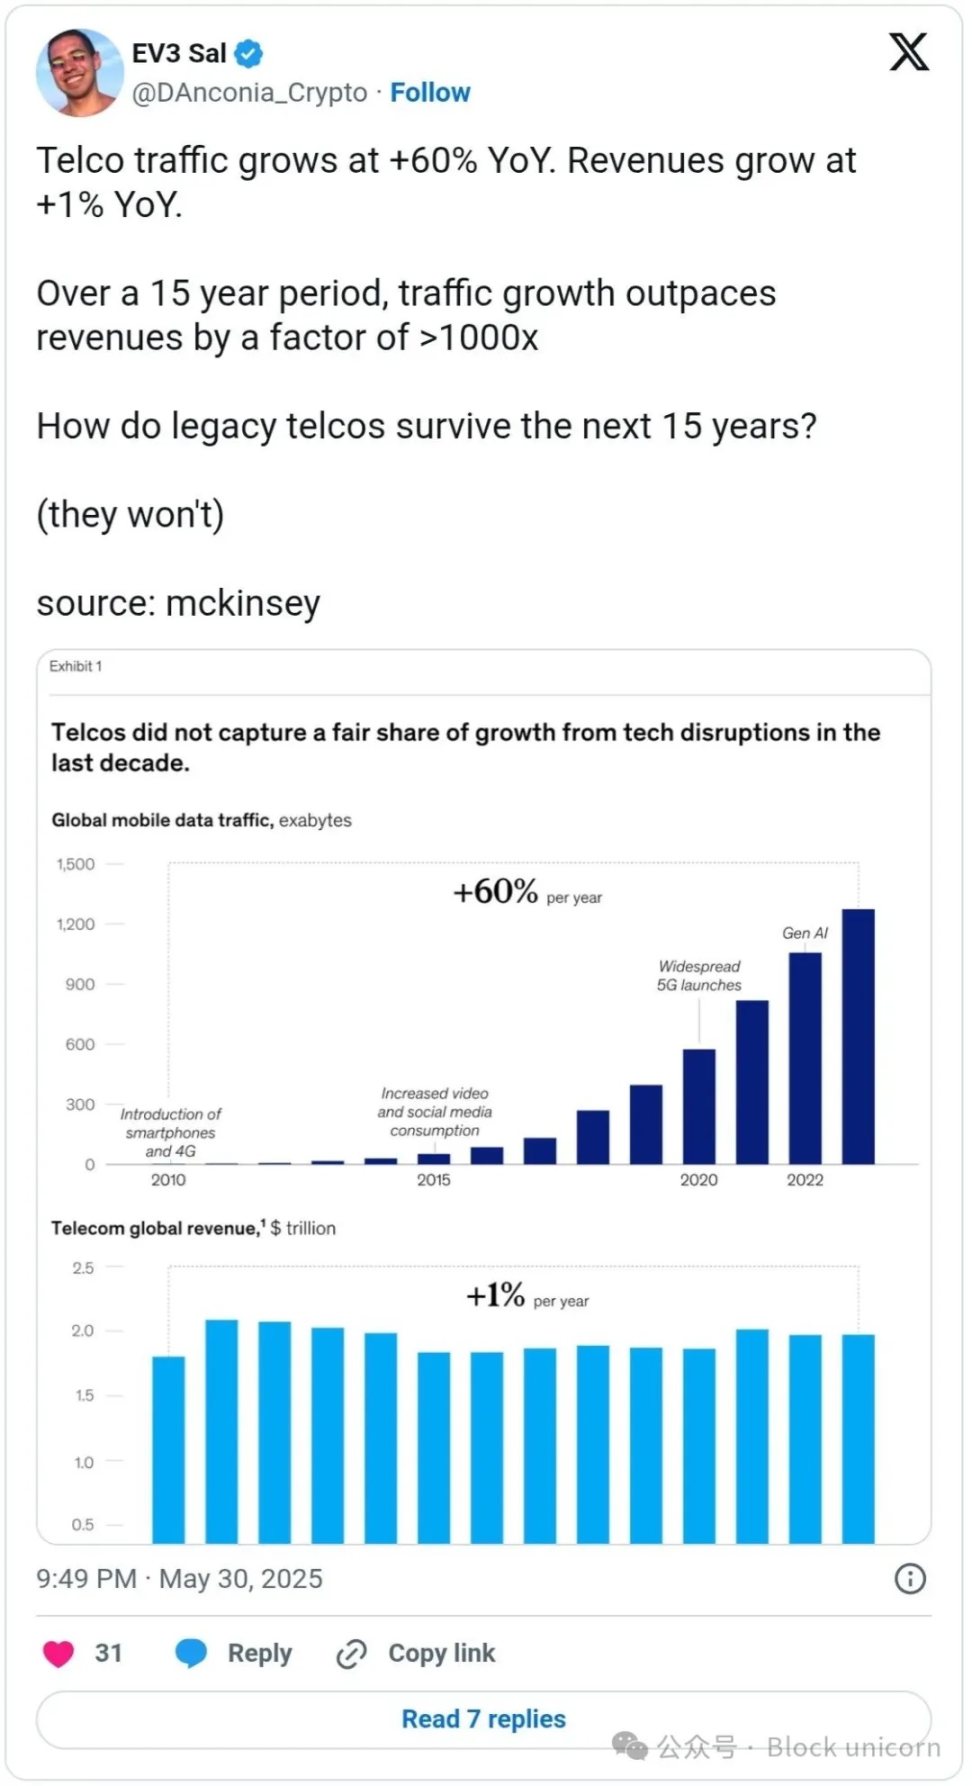
Существующие компании, не сумевшие адаптироваться к новому платформенному слою, будут переведены в категорию товаров массового спроса.
Влияние стейблкоинов на платёжную индустрию аналогично влиянию интернета на телекоммуникации — был создан платформенный слой, который превратил базовую инфраструктуру в товаризированный трубопровод.
Мы можем наблюдать, как этот инфраструктурный слой постепенно проявляется во всех платёжных процессах и бизнес-моделях. Ниже описано, как это работает.
4. Как стейблкоины интегрируются во всю экосистему
Да, сегодня стейблкоины функционируют как альтернативный платёжный канал. Но это лишь основа. Большинство людей воспринимают их просто как платёжный канал на схеме ниже, а не как платформу:
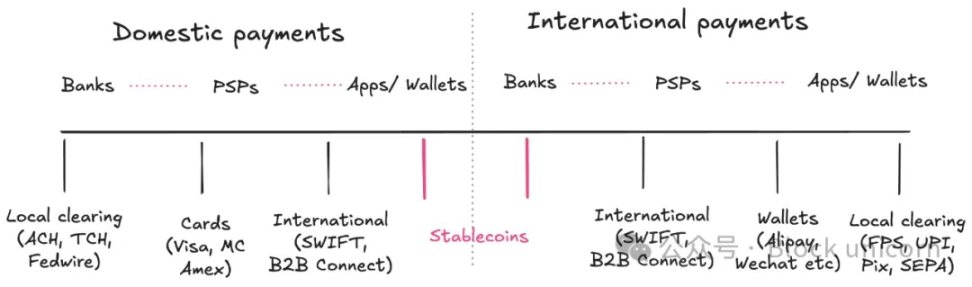
Стейблкоин как платёжный канал — но на этом их функции не ограничиваются.
Настоящая возможность кроется в функциях, которые они могут реализовать в качестве инфраструктуры.
4.1 Стейблкоины для международных платежей — точка отсчёта
Безусловно, главное применение стейблкоинов — трансграничные платежи. Основные валютные маршруты проходят через страны Азии, затем следует маршрут США в Латинскую Америку (Мексика, Бразилия, Аргентина).
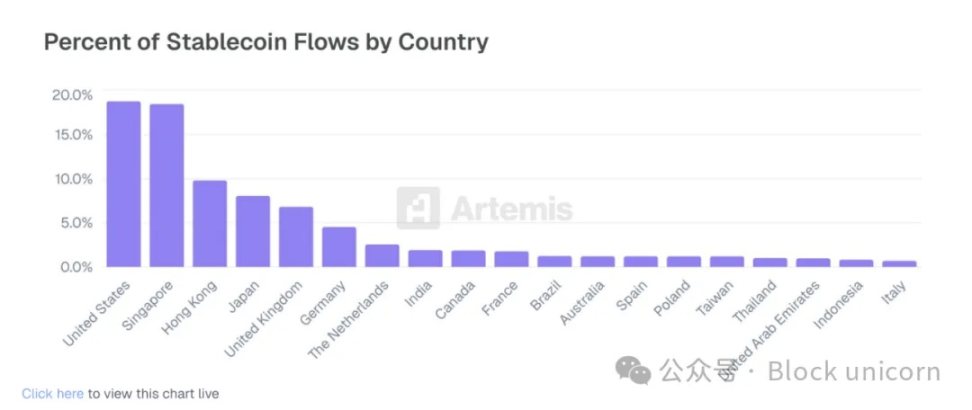
G20 доминирует в трансграничных платежах в Страны Глобального Юга через Tron и Tether
Существуют различные типы трансграничных платежей. Давайте подробно рассмотрим каждый платёжный процесс.
Раннее внедрение B2B:
-
Компании, масштабирующиеся для выхода на новые рынки (например, SpaceX): для финансового администрирования, оплаты поставщикам и внутрикорпоративных переводов.
-
Международные зарплаты и выплаты (например, Deel, Remote): оплата подрядчикам и представительствам работодателей напрямую на кошельки стейблкоинов.
Аналитики Artemis изучили более 30 компаний, работающих со стейблкоинами, и выяснили, что сегмент B2B демонстрирует рост на 400% год к году (и темпы ускоряются), сделав его самым быстрорастущим направлением. (Примечание: объём транзакций на приведённой ниже схеме представляет лишь часть общего рынка)
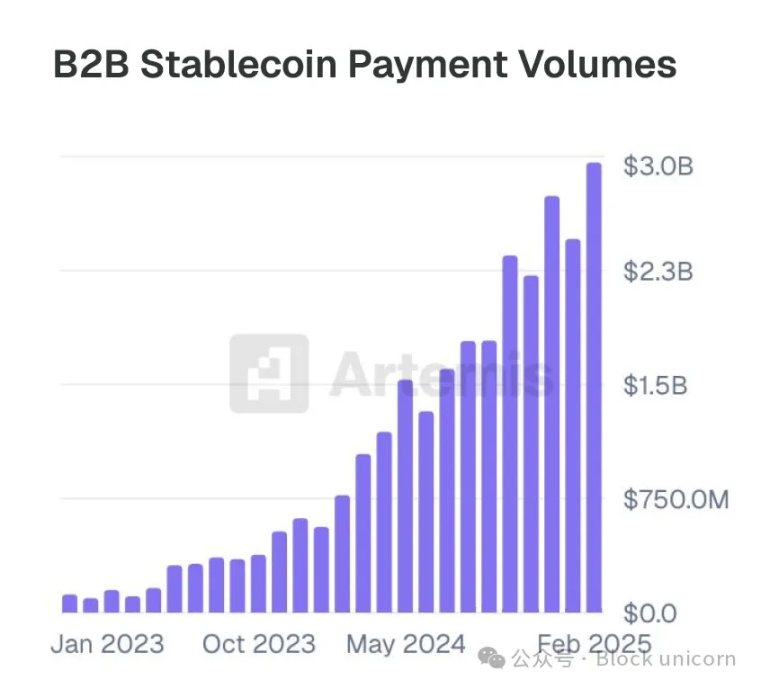
Как показывает график роста, это впечатляемая динамика.
В настоящее время узким местом остаются ликвидность на последнем миле и спреды на FOREX, однако новые игроки, такие как Stablesea, OpenFX и Velocity, активно выходят на рынок, чтобы изменить это положение дел.
Потребительские сценарии трансграничного использования стейблкоинов включают:
-
Денежные переводы и P2P (например, Sling Money): клиенты используют стейблкоины для международных переводов, что быстрее и зачастую дешевле.
-
Карты, привязанные к стейблкоинам (так называемые «долларовые карты»), позволяющие потребителям стран Южной полушария оплачивать подписки на Netflix, ChatGPT или услуги Amazon.
Обследование Artemis также показало, что сегмент P2P и карты, привязанные к стейблкоинам, выросли более чем на 100% год к году, достигнув объёма транзакций (TPV) минимум в 1 млрд долларов в выборке респондентов.
Стейблкоины становятся функциональной возможностью для новых банков, таких как Revolut и Nubank. Хотя текущие сценарии их использования всё ещё довольно узкие, в будущем они могут расшириться. Приложения вроде Revolut, изначально зародившиеся как инструменты для переводов и P2P, благодаря своему уникальному позиционированию способны максимально эффективно задействовать этот новый канал.
В настоящий момент спреды на FOREX для локальных валют обычно высоки, а ликвидность низка. Однако эта ситуация начинает меняться.
Картинка внутренних платежей всё ещё формируется, но она невероятно интересна.
4.2 Стейблкоины для внутренних платежей (стратегия на будущее)
Внутренние B2B сценарии включают:
-
Стейблкоины, генерирующие доход круглосуточно (например, ONDO или BUIDL): На данный момент крипто-кассы конвертируют стейблкоины в токенизированные казначейские облигации, чтобы избежать вывода в фиат. Если данную функцию можно будет интегрировать в корпоративные системы управления ресурсами (ERP), это станет крайне привлекательным предложением для любого CFO.
-
Замена структуры FBO («For Benefit Of» / «Для выгоды выгодоприобретателя») с помощью стейблкоинов (например, Modern Treasury): Один из признаков регулирования в США требует, чтобы небанковские организации использовали структуру FBO для перевода средств от имени клиентов. Настройка таких счетов сложна. Продукт Modern Treasury на базе стейблкоинов позволяет финансовым отделам настраивать платёжные процессы для клиентов без необходимости создания структур FBO.
-
Нативные B2B-счета на базе стейблкоинов (например, Altitude): Так называемые «бесшовные счета» от Wise или Airwallex могут стать полностью нативными для стейблкоинов. Эти счета используют доллар как базовую валюту, но предоставляют операционный фронтенд для управления фактурами, комиссиями и финансами.
Внутренние потребительские сценарии находятся на ранней стадии и включают:
-
Нативные «чековые» счета на базе стейблкоинов (например, Fuse): Потребительский опыт, схожий с Wise, Revolut или сервисами денежных переводов, но изначально глобальный по умолчанию. Данные сервисы уже появляются в странах Глобального Юга и могут стать новой низкозатратной моделью для потребительских финтех-проектов.
-
Проекты предоплаченных карт: Благодаря потенциальной приравненности стейблкоинов к наличным деньгам, финансовые директора смогут получить программируемую валюту, которая учитывается в балансе так же, как наличные, но обладает ликвидностью цифровых платежей, избегая сложностей с управлением предоплаченными обязательствами.
-
Стейблкоины в P2P-платежах: Zelle, Venmo, Pix и Faster Payments доминируют на своих внутренних рынках, но если стейблкоины станут новой точкой роста, данным приложениям, возможно, придётся действовать исключительно как интерфейсом (фронтендом) для поддержки этой инфраструктуры.
4.3 Финансы и инфраструктура (скрытый слой)
Скрытым слоем является инфраструктура. Сама банковская технология становится нативной технологией для стейблкоинов.
-
Token issuance как услуга (например, Brale, M^0): Банки и небанковские учреждения могут захотеть выпускать собственные стейблкоины, чтобы привлекать депозиты или избегать комиссий других эмитентов.
-
Использование стейблкоинов в качестве побочного реестра (side ledger, например, Stablecore): Банкам может понадобиться создать систему учёта для взаимодействия со стейблкоинами, независимую от их традиционных платформ. «Сайдкор» решает эту задачу, сохраняя при этом синхронизацию с основным ядром.
-
Инфраструктура уровня BaaS на базе стейблкоинов (например, Squads Grid): Предоставление простым API для разработчиков, позволяющим быстро создавать потребительские, B2B или встроенные финансовые продукты.
Большинство компаний на рынке сильно недооценивают любовь разработчиков к удобству работы со стейблкоинами. Для таких гигантов, как Stripe, простота использования всегда была ключом к успеху.
Можно представить и другие варианты. В рамках мысленного эксперимента стейблкоины можно рассматривать как глобальную, программируемую систему учёта, доступную для сверки и просмотра каждому.
Каждый адрес кошелька может быть привязан к известному фронтенду или создателю кошелька, что позволит этим компаниям немедленно взаимодействовать при возникновении вопросов KYC или AML.
4.4 Стратегическое позиционирование стейблкоинов
На текущем рынке присутствуют активные агрессоры, оппортунисты и участники, которые пока наблюдают и разрабатывают стратегию.
В настоящее время абсолютное большинство активности сосредоточено на новых платформах, таких как криптобиржи и кошельки, однако оппортунистами являются компании, которые сейчас корректируют позиционирование, чтобы использовать стейблкоины как новый платёжный канал:
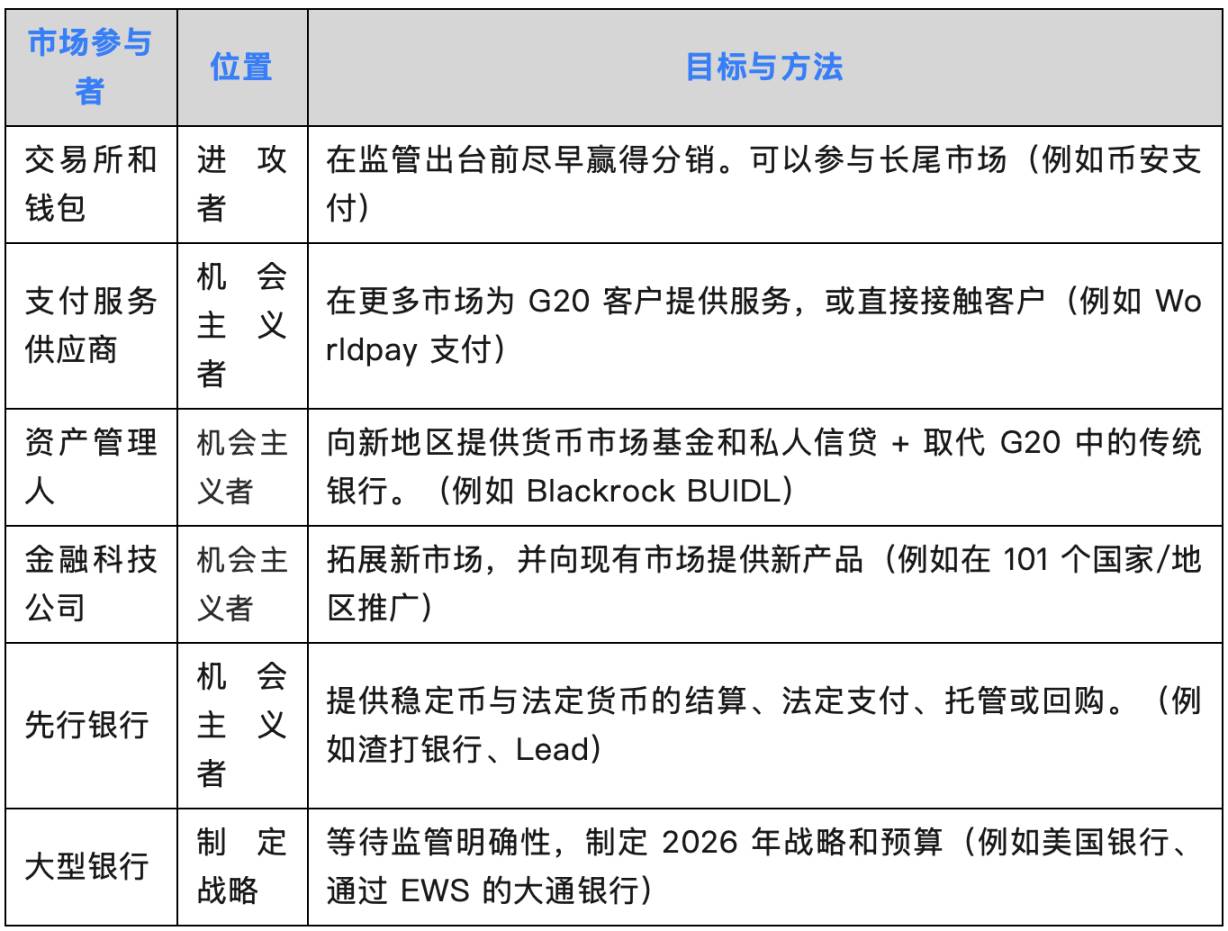
Ниже приведён мой взгляд на распределение ролей:
Агрессоры (атакующие):
-
Компании по управлению активами: BlackRock, Franklin Templeton, Fidelity и другие, исторически зависевшие от банков для клиринга по SWIFT. После финансового кризиса они забрали значительную долю рынка у банков в сегментах кредитования и фондов денежного рынка. Стейблкоины связывают всё это воедино через мгновенный, круглосуточный слой расчётов.
-
Платёжные компании: Stripe, WorldPay и Dlocal расширяют количество оперируемых рынков и типов платёжных процессов. «Финансовые счета» размывают ядро бизнеса крупных банков-хабов, хотя традиционно ориентированы на новую демографию клиентов.
Защитники (обороняющиеся):
-
Крупные банки: JPMorgan, Bank of America, Citibank и другие американские банки ранее обсуждали выпуск собственных стейблкоинов. Я считаю, что это делается для захвата доли рынка нового внутреннего и трансграничного платёжного «канала». Подобно тому, как банки доминируют в P2P-платежах через Zelle, они «неизбежно» постараются возглавить и этот новый канал.
-
Небольшие банки: Уже начали лоббировать ограничения против стейблкоинов. Эмитенты стейблкоинов, компании по управлению активами и крупные банки могут изъять депозиты из их малодоходных чековых счетов, поэтому наиболее серьёзный удар придётся именно на мелкие банки.
Скоро появится целый класс банков-оппортунистов, которые, подобно практике банков-спонсоров, получат грандиозные возможности благодаря disruptive-эффекту стейблкоинов.
Реальность такова, что возможности варьируются в зависимости от сценария использования. Стартапы исследуют новые платёжные процессы, а поставщики платёжных услуг (PSP) расширяют доступ на рынок через существующие процессы. В будущем управляющие компании и банки найдут своё место в экосистеме, скорее всего, максимально приблизившись к своим нынешним основным бизнесам.
5. Критика, опасения и почему большинство из них преувеличены
Я сведу критику к следующему списку:
Критика: Стейблкоины спровоцируют сценарий банковского панического бегства вкладчиков. Ответ: Данное утверждение основано на модели алгоритмических стейблкоинов в стиле Terra, а не на лицензированных эмитентах (PPSIs), обеспеченных казначейскими облигациями согласно Закону «GENIUS Act».
Критика: Крупные технологические компании сформируют валютные олигополии. Ответ: Обоснованное опасение, однако данная нормативная рамка сводит к минимуму вероятность того, что Big Tech выпустит собственный стейблкоин напрямую —— они предпочтут использовать готовые решения. Преодоление высоких регуляторных барьеров для статуса PPSI им невыгодно.
Критика: Это приведет к оттоку депозитов из региональных и комьюнити-банков. Ответ: Отток уже происходит из-за фондов денежного рынка. Те комьюнити-банки, которые адаптируются к предложению услуг на базе стейблкоинов, переживут бурный рост.
Критика: «Это криптовалюта», значит там сплошные преступления и скам. Ответ: Пора отказаться от такого стереотипа. Будущее финансов — ончейн, институциональный капитал строит инфраструктуру. Существуют реальные и новые риски, такие как управление приватными ключами, custodia (хранением), ликвидность, интеграция и кредитные риски, именно на них и стоит обратить внимание.
Критика: Стейблкоины существуют лишь для регуляторного арбитража, поскольку «пользоваться USDC должно быть так же сложно, как и держать доллары». Ответ: Сам финтех достиг значительного регуляторного арбитража благодаря Поправке Дербина. Разработка на базе стейблкоинов технически проще, но при этом опирается на полноценную лицензионную систему.
Я убежден, что дискуссии на эту тему продолжатся.
Стейблкоины станут двигателем финансовых технологий следующего поколения, и наши прогнозы относительно будущего лишь начинаются.
6. Наконец, почему каждой компании нужна стратегия работы со стейблкоинами
Всё, чем мы занимаемся сегодня, можно подвергнуть нативной стейблкоинизации, и тогда финансовая система обретёт сверхспособности. Мы сможем построить мгновенные, глобальные и работающие 24/7 финансовые механизмы. Мы сможем заново собирать финансовые конструкторы и делать их более дружелюбными для разработчиков.
Эпоха BaaS показала нам, что новая инфраструктура порождает как колоссальные возможности, так и огромные риски. Компании, которые извлекут уроки из успехов и неудач того периода, победят в эпоху, построенную вокруг стейблкоинов.
Каждой компании необходима стратегия по стейблкоинам. Каждому финтеху, каждому банку, каждой финансовой команде. Потому что это не просто новый платёжный канал. Это платформенный слой, на котором будут построены все остальные компоненты.
Я настоятельно призываю каждого читателя строить своё будущее, опираясь на уроки прошлого.
Крахы неизбежны, сбои случаются, и это закономерность.
Это включает в себя понимание того, как защитить себя, когда вещи неизбежно рушатся.
Создавайте крутые продукты.
И оставайтесь в безопасности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @sytaylor














