Почему платёжный нарратив не теряет актуальности? От скрытых стратегий лоукостеров до триллионной расчётной инфраструктуры стейблкоинов и ИИ-агентов
Автор: Прачик Десаи (The Token Dispatch)
Подготовка материала: TechFlow
Обзор TechFlow: На фоне переоценки governance-токенов в экосистеме Layer 2 и остывания чисто спекулятивных нарративов, ниша трансграничных платежей и расчетов стейблкоинами по-прежнему привлекает масштабные инвестиции от ведущих венчурных фондов и институционалов Уолл-стрит. Приобретение BVNK корпорацией Mastercard за $1,8 млрд, поглощение清算网络 Bridge компанией Stripe за $1,1 млрд и недавний раунд CPhotonPay на $40 млн свидетельствуют о неукротимом запросе капиталов на надежную инфраструктуру, гарантированно генерирующую комиссионные доходы и извлекающую прибыль из спрэдов на заблокированных средствах.
Статья начинается с классического кейса бюджетных авиакомпаний, которые привлекают клиентов дешевыми билетами, а скрыто взимают «налог» через багаж и выбор места. Автор глубоко разбирает固有 трения современной сети банков-корреспондентов и риск Герстатта. Несмотря на то, что блокчейн-технологии свели до минимума стоимость самого трансграничного перевода средств, барьеры на пути фиатных онбордингов, сети комплаенс-лицензий и валютного контроля остаются высокими. Опираясь на классический «закон сохранения привлекательной прибыли» Клейтона Кристенсена, автор мастерски прогнозирует конечную точку выживания платежных компаний будущего: когда сам канал превратится в безмаржинальную общественную трубу, только тот, кто глубоко интегрируется в повседневное управление корпоративными финансами, предоставит финансирование оборотного капитала и обеспечит машинные M2M-расчеты для новых автономных ИИ-агентов, сможет построить непреодолимый бизнес-ров.
Когда перемещение денег становится таким дешевым
У нас наверняка был опыт бронирования бюджетных рейсов. На странице оформления заказа билет может стоить даже дешевле, чем приличный обед в центре города. Можно какое-то время наслаждаться радостью от удачной находки.
Но некоторым требуется больше времени, чтобы внезапно осознать: так называемый аэропорт лоукостера находится на车程 более двух часов от города, который носит это название.
И лишь когда вы, обессиленные, наконец заселяетесь в отель, этот изначально дешевый билет оказывается самой скромной статьей расходов за всю поездку.
Отправка денег за рубеж — это, по сути, та же самая история. Появление криптоактивов действительно сделало операцию трансграничного перечисления невероятно дешевой, и вам может показаться наивным, будто на этом история должна закончиться. Но реальность далеко не такова.
Банки никогда не раскрывают точную сумму сверхприбыли, которую они получают с каждой международной телеграфный перевод, поэтому трое исследователей из Гарвардской школы бизнеса решили лично проверить свои транзакции.
В исследовательской статье, опубликованной Банком международных расчетов (BIS), они проследили восемь международных переводов, совершенных через крупные коммерческие банки, и выяснили, что клиенты дополнительно выплачивали премию в размере 2–4,7% исключительно из-за конвертации валют. Обратите внимание: эти затраты списывались еще задолго до того, как банк начислил явную комиссию за международный перевод.
В другом независимом исследовании сотрудники Банка Италии использовали каналы, доступные обычным розничным клиентам, и попытались перевести 200 USDC между Италией и пятью другими странами. Они точно измерили общие затраты и полное время, потребовавшееся для перемещения средств от отправителя к получателю.
Если судить по общим макроданным, стейблкоины действительно выглядят как супергерои, спасающие ситуацию. Сотрудники Международного валютного фонда (МВФ) проверили 270 маршрутов для переводов, а Тобиас Адриан в личном качестве представил эти данные на встрече BIS в июне: на линиях, сопоставимых с данными Всемирного банка, средняя стоимость перевода $200 через стейблкоины составила около 1%, тогда как традиционный способ обойдется в 5,8%, то есть комиссия сократилась с почти $12 до примерно $2.
Однако итальянские ученые затем принесли и несколько пессимистичную новость, отражающую суровую реальность. Они подробно сравнили свои переводы USDC с самым популярным среди населения инструментом для недорогих трансграничных платежей — Wise. Полная фактическая стоимость использования криптоканалов в ходе тестов варьировалась от 0,30% почти до 9%. Для суммы в $200 комиссия на оптимальном маршруте составила всего 60 центов, но на худшем она взлетела до почти $18.
В итоге по всем протестированным маршрутам USDC превзошел Wise на трех путях, но уступил на четырех других, поэтому в целом он не может стабильно сохранять преимущество. Что наиболее примечательно: сама блокчейн-сеть в течение всего движения средств потребляла в среднем лишь 0,4% от суммы перевода, что составляет около 80 центов. Абсолютное большинство затрат из общего чека съедал этап вывода и ввода фиата (Fiat On/Off-ramps).
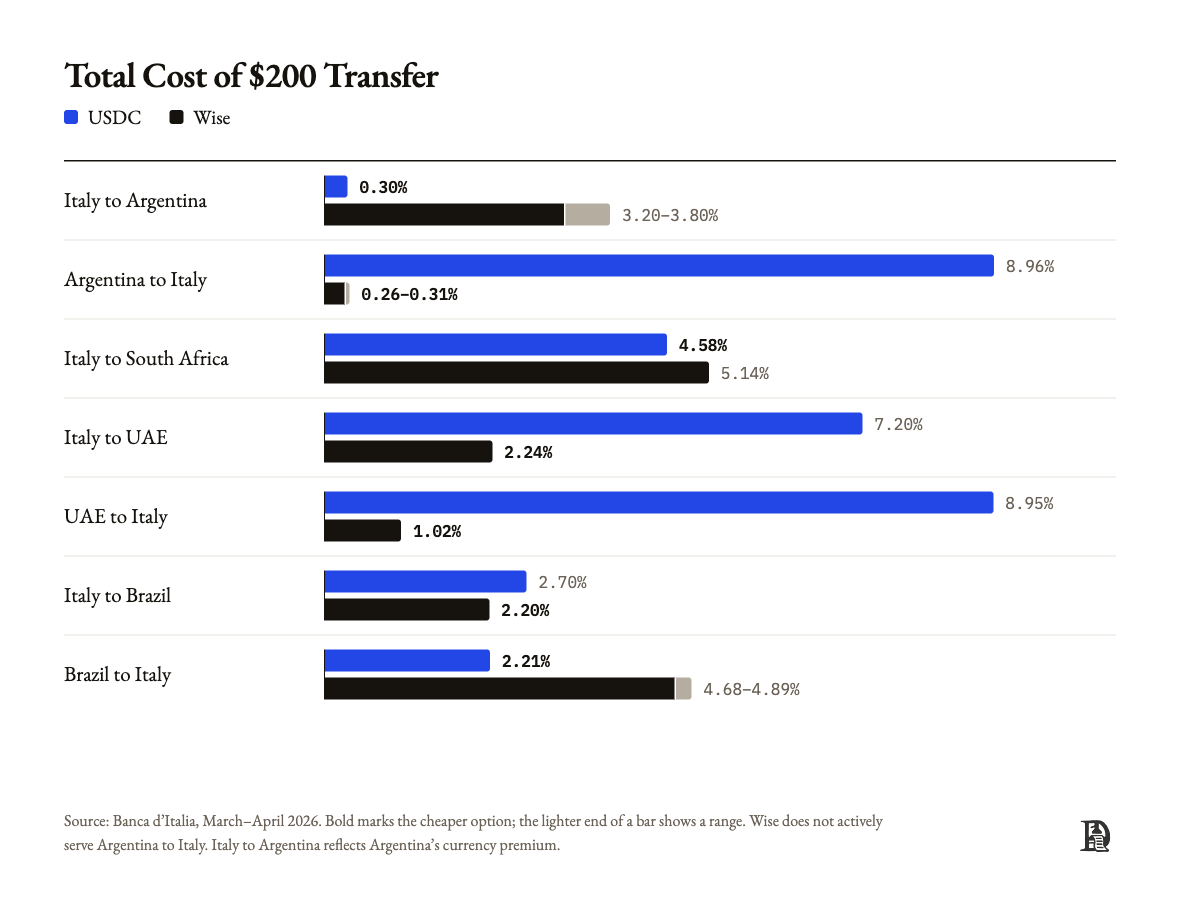
Рис.: Сравнение общей комиссии за трансграничный перевод в $200 по данным Банка Италии (USDC против Wise)
По сравнению со средними по отрасли дорогими международными банковскими телеграфными переводами стейблкоины кажутся крайне дешевыми; однако противостоять такому зрелому финтех-титану, как Wise, и полностью одержать верх над ним в плане качества обслуживания и итоговой комиссии куда сложнее.
29 октября базирующаяся в Гонконге компания по трансграничным платеям PhotonPay объявила о завершении раунда C на $40 млн под руководством Blockchain Capital. Поскольку комиссии уровня блокчейна никогда не были по-настоящему дорогими звеном, мне искренне интересно, за какие именно базовые активы, по мнению инвесторов, они платят.
26 июня 1974 года немецкие регуляторы приказали закрыть коммерческий банк Herstatt, который понес катастрофические убытки из-за агрессивных однобоких ставок на валютном рынке. Само решение о закрытии спровоцировало исторический финансовый шок: регуляторы приняли решение остановить работу банка во второй половине рабочего дня в Германии, когда американские рынки еще не открылись за океаном.
Банки-контрагенты, совершавшие с Herstatt валютные сделки, уже заранее оплатили согласованные суммы марок и дожидались поступлений долларов позже в тот же день. Однако доллары так и не пришли вовремя, потому что к моменту, когда Нью-Йорк проснулся, двери Herstatt были надежно опечатаны. Крупнейшие финансовые институты получили тяжелейший удар, а важнейшая клиринговая система США оказалась парализована ровно на сутки.
И сегодня мировая платежная отрасль продолжает называть этот риск разрыва расчетов «риском Герстатта (Herstatt Risk)». Этот кризис преподнес всем банкам мира очень важный урок: один трансграничный платеж по своей сути представляет собой две абсолютно независимые локальные операции, происходящие в разных временных поясах. Средства могут благополучно добраться до половины пути, но совершенно остановиться перед финальной линией второго этапа.
Обычный международный телеграфный перевод проходит через множество транзитных узлов. Ваш банк-эмитент редко напрямую связывается с какой-нибудь местной банкой в Бразилии, поэтому деньги должны последовательно пройти через длинный коридор клиринговых связей, состоящий из банков-корреспондентов разного уровня. Каждый такой банк обязан постоянно содержать значительные валютные позиции в качестве ликвидного резерва для выполнения обязательств, обладает правом удерживать комиссию за транзит и проводить собственные сложные проверки на соблюдение норм AML.
Пионерские финтех-компании вроде Wise и Remitly смогли сломать эту старую систему благодаря тому, что заранее создали собственные счета в сетях местных банков по всему миру. Они способны напрямую расплачиваться средствами внутри локальной сети счетов и совсем не обязаны заставлять каждую транзакцию медленно ползти по сложной цепи международных банков-корреспондентов.
Стейблкоины ускоряют совершенно другой этап. Токены могут молниеносно курсировать по глобальным публичным блокчейнам круглосуточно, ведь даже в традиционные выходные, когда международные коммерческие банки массово закрывают офисы, блокчейн-клиринг все равно происходит с миллисекундной скоростью.
Однако ожидание завершения операции полностью избежать нельзя. SWIFT официально заявляет, что обрабатывает около 90% своих платежных поручений в течение часа после отправки, но тщательный мониторинг BIS показывает: после пересечения границы значительная часть средств все равно требует ожидания до двух рабочих дней или дольше до момента окончательного снятия.
Тесты Банка Италии также зафиксировали похожую картину: в регионах, где давно внедрены централизованные системы расчетов в реальном времени, такие как бразильский Pix, зачисление происходит почти мгновенно; там же, где таких передовых финансовых платформ нет, например на периферийных рынках Латинской Америки или Африки, средства после конвертации часто погружаются в долгие бюрократические процедуры сверки и блокировки.
Исследовательница Университета Суррея Атта Аддо недавно детально изучила знаменитый лэйгосский район «Компьютер-виллидж» в Нигерии. Сотни тысяч средних и мелких предприятий здесь регулярно импортируют электронные компоненты и цифровую технику из Азии, и их бизнес зависит от того, смогут ли они вовремя платить зарубежным рекламным сетям и поставщикам.
Закупка цифровой рекламы за рубежом часто выступает самым жестким сценарием: если платформа вроде Meta не получает оплату в пределах установленного цикла списания, она немедленно блокирует рекламный аккаунт и останавливает показы. Для предпринимателей, которые в буквальном смысле соревнуются со временем ради поддержки денежного потока запусками кампаний, любая задержка платежа хотя бы на полдня означает потерю всех заказов за текущий день.
Что такое PhotonPay
В своем последнем пресс-релизе о привлечении инвестиций PhotonPay указывает годовой объем обрабатываемого денежного потока в рекордные $65 миллиардов. Эта зародившаяся в Гонконге компания-новатор в сфере платежей пытается объединить все эти фрагментированные и сложные клиринговые маршруты в единый сквозной B2B-портал корпоративных услуг.
По сути, PhotonPay — это комплексная финтех-платформа, которая позволяет компаниям беспрепятственно принимать платежи, обменивать валюты, проводить трансграничные расчеты и управлять расходами по всему миру. Она предоставляет виртуальные и физические карты (включая пластиковые и персонализированные металлические варианты) для малых и средних предприятий, работающих на экспорт, а также предлагает услуги по выпуску карт под ключ для крупных экспортеров.
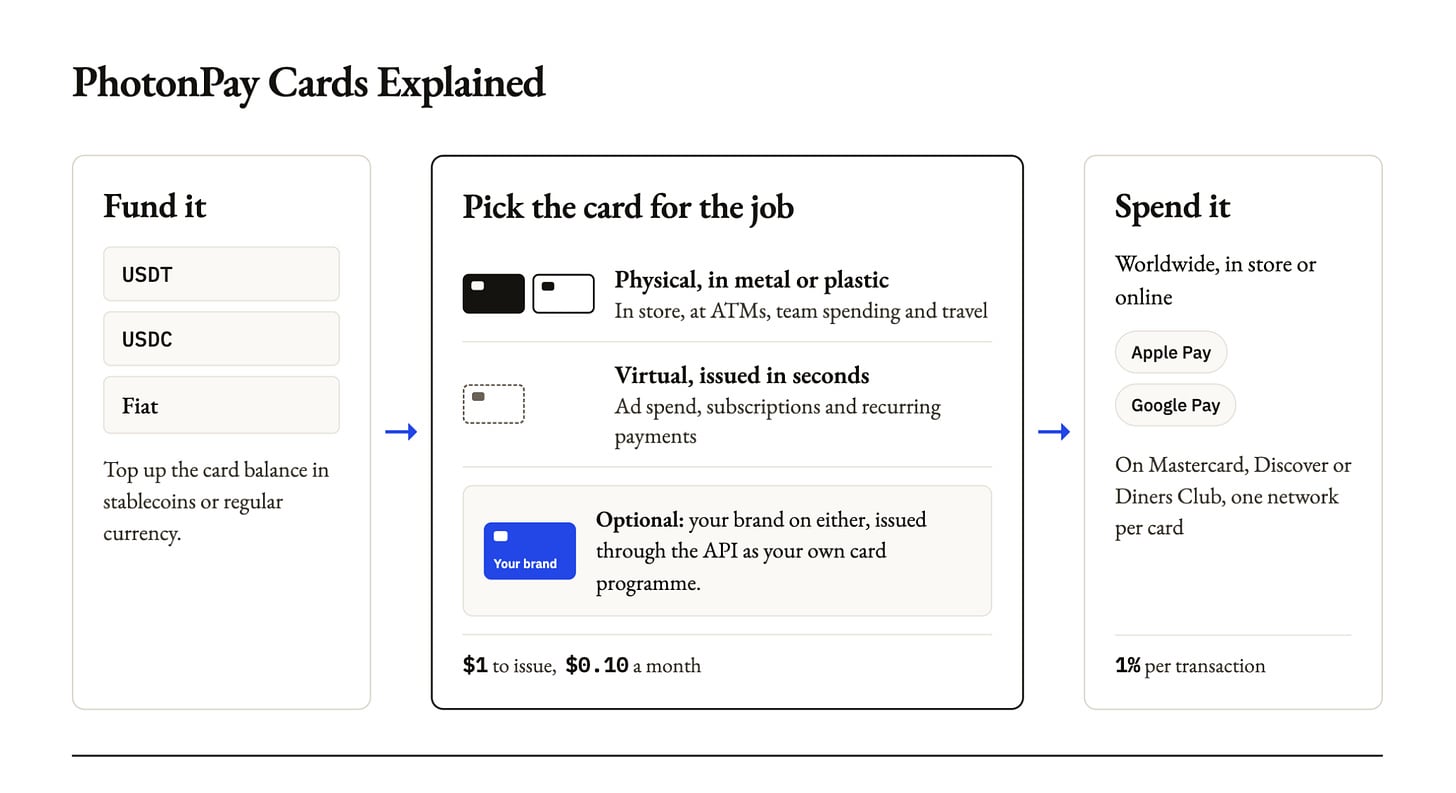
Рис.: Подробный механизм пополнения баланса PhotonPay, выбора различных типов карт и глобальных покупок
Сегодня PhotonPay располагает 34 финансовыми лицензиями и признанными сертификатами соответствия в основных юрисдикциях мира. Это фундаментальное конкурентное преимущество, позволяющее экспортерам отказаться от ненадежных теневых платежных каналов и оперировать валютой в строгом соответствии с законом.
Платформа Luban от BlueFocus Media наглядно демонстрирует огромную ценность этой лицензионной инфраструктуры. Каждый день сервис помогает десяткам тысяч китайских компаний, выходящих на международные рынки, автоматически списывать огромные суммы на рекламу у таких гигантов трафика, как Meta, Google и TikTok. В основе работы Luban лежит клиринговая база многовалютных виртуальных кредитных карт, построенная на платформе PhotonPay, что обеспечивает массовое автоматическое списание за доли секунды.
PhotonPay не раскрывает точные пропорции обработки через стейблкоины и традиционные фиатные шлюзы в общем объеме оборота в $65 млрд. Тем не менее, компания стабильно зарабатывает за счет микроскопических маржей на каждом этапе цепочки: открытый прайс-лист указывает комиссию за клиринг долларовых переводов в размере примерно 0,2–0,3% за транзакцию, а в сегменте выпуска карт она непрерывно генерирует денежные потоки за счет дистрибуции Interchange Fees.
Для сравнения, единорог Airwallex с оценкой свыше $10 млрд обработал в 2024 году годовой объем сделок на сумму более $100 млрд, получив чистую выручку около $560 млн. Хотя комиссии за одну транзакцию в этой индустрии ничтожны, на фоне масштабов мировой торговли аккумулированный денежный поток оказывается просто феноменальным.
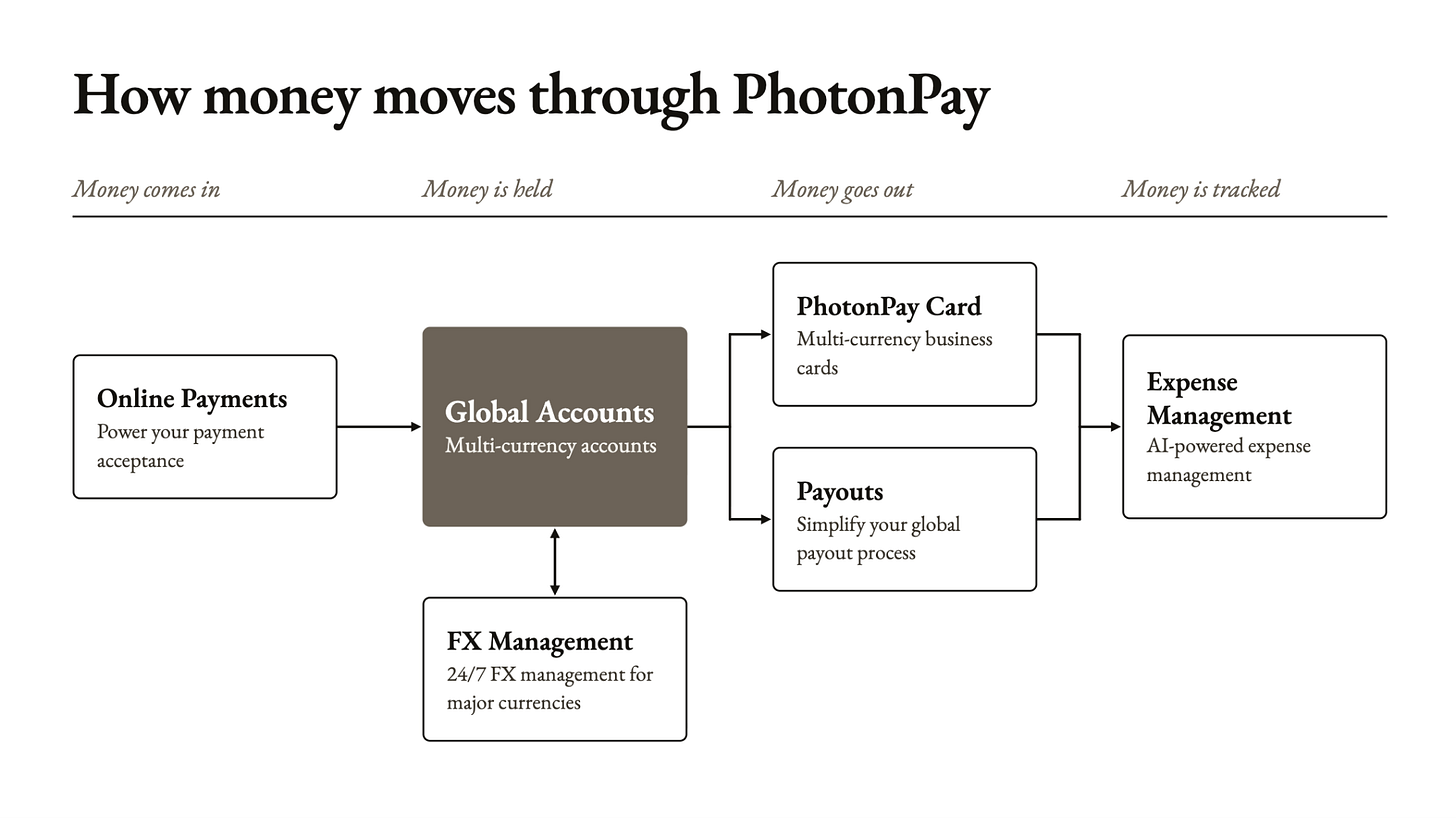
Рис.: Схема движения корпоративных средств в системе PhotonPay: ввод/вывод, обмен валют, выпуск карт и бухгалтерская проводка
На фоне масштабных трансформаций отрасли раунд в $40 млн — всего лишь капля в море
Если поместить недавний раунд C на $40 млн для PhotonPay на фоне гигантских волн M&A и финансирования во всей мировой платежной индустрии, то он выглядит довольно скромным эпизодом.
В августе этого года классический гигант картплатежей Mastercard выложил до $1,8 млрд за приобретение пионера стабильной инфраструктуры BVNK; вскоре после этого крупнейший цифровой платежный Stripe приобрел за $1,1 млрд сеть клиринга стейблкоинов Bridge, основанную бывшими топ-менеджерами Coinbase. Лидеры рынка теперь тратят миллиарды, чтобы занять ключевые позиции на базе цифровых платежей нового поколения.
Лидер отрасли Wise пошла по максимально капитальоемкому пути создания защитного рва: она без ограничений пробивается напрямую к национальным клиринговым системам восьми ключевых стран мира и открывает в них расчетные счета; в то время как находящийся на нижнем уровне технологического стека Bridge делает ставку на удобные для разработчиков API, позволяющие программистам за несколько строк кода организовать свободный перевод между合规ными стейблкоинами и локальными фиатными деньгами в любой точке планеты.
PhotonPay потребовалось целых десять лет, чтобы с трудом выстроить матрицу комплаенса, сотканную из «углубленных отношений банковского кредитования в нескольких странах мира, 34 ключевых финансовых лицензий и десятков локальных клиринговых маршрутов». Такое тяжелое накопление лицензий и инфраструктуры невозможно скопировать за пару дней командам чистого Web3, ограничивающимися лишь написанием пары строк кода смарт-контрактов.
Если спросить, какая из следующих характеристик дает самую прочную позицию в будущих платежных играх: прямой доступ к публичному блокчейну, круглосуточные прямые каналы связи с локальными банками по всему миру или огромный пул трансграничных клиентов-предпринимателей? Ответ бесспорно принадлежит последнему варианту.
В отношениях между платформой Luban и ее клиентами-рекламодателями истинным непобедимым элементом является прямой контроль над клиентскими аккаунтами и повседневными рабочими процессами. Независимо от того, движутся ли средства в фундаменте через SWIFT или летают через USDC в сетях Ethereum и Solana, рекламодателям это совершенно безразлично; их волнует лишь один фактор: не прервется ли процесс оплаты рекламы.
Достаточно изучить структуру доходов гигантов, чтобы ясно увидеть эту необратимую тенденцию: согласно свежим отчетам Wise, почти половина чистой выручки поступает вовсе не от традиционных комиссий за трансграничные переводы, а за счет процентных доходов с остатков средств на счетах пользователей, комиссий за выдачу и использование карт, а также разнообразных премиум-сервисов по управлению финансами. Airwallex также открыто заявляет, что более 90% ее выручки генерируют зрелые клиенты, использующие два и более комплексных продукта.
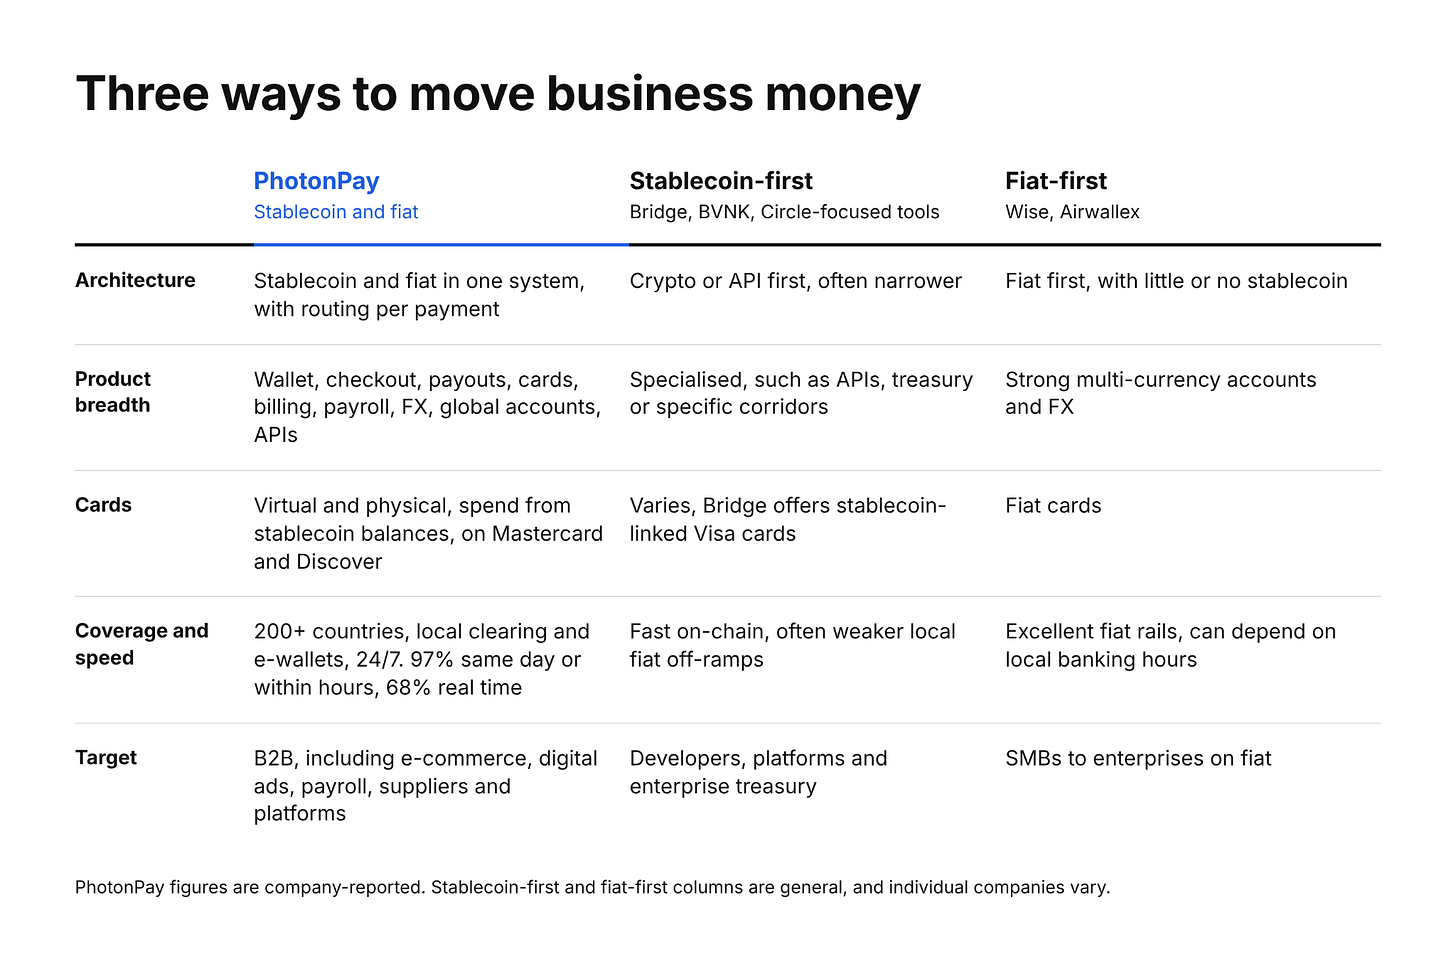
Рис.: Сравнение трех основных направлений движения корпоративных средств: PhotonPay, платформы с приоритетом стейблкоинов и традиционного фиатного финтека
Тем временем изначально завышенная разница в курсе обмена на развивающихся рынках на глазах сглаживается. В период с 2021 по 2024 год курс индийских рупий, конвертируемых через стейблкоины, предоставлял офшорную арбитражную возможность, превышающую официальный базовый курс примерно на 5,5%; однако к 2025–2026 годам эта дельта стремительно сузилась до 2,9% и ниже. Подобные отклонения по своей природе являются институциональной рентой, порожденной валютными ограничениями, и рано или поздно исчезнут по мере диверсификации клиринговых маршрутов.
Сужение валютных дифференциалов служит смертельно опасным сигналом для всех чистых платежных агрегаторов. При операциях с развитыми рынками Европы и США зрелые финтех-компании уже выжали общую комиссию по крупным переводам свыше $10,000 до уровня 0,4–0,6% из-за жесткой конкуренции, при этом такие лидеры, как Wise, продолжают активно снижать цены, чтобы задавить конкурентов. Если само по себе перемещение кроссбордерных средств окончательно превратится в нулевые маржинальные товары (Commodity), единственной защитной линией для платежных компаний станет продажа клиентам высокобарьерных продуктов, далеко выходящих за рамки простого канала передачи средств.
Что это значит для платежных компаний на самом деле
Представители нового поколения финтех-компаний, такие как PhotonPay, Airwallex и Reap, по существу занимаются тем, что собирают хаос, оставленный традиционными банками, которым не хватает ресурсов для этой работы. Именно уникальная математика бизнеса, скрытая за этими нерешенными проблемами, остается главной причиной, по которой ведущие мировые венчурные фонды по-прежнему готовы щедро инвестировать в них.
Первая проблема заключается в непреодолимых высоких постоянных затратах. Для традиционного коммерческого банка проведение сложной процедуры KYC-проверки клиента, анализ таможенной документации для трансграничной торговли и ответы на вопросы через человеческую службу поддержки обходятся практически одинаково, будь то маленький перевод на $2000 или масштабное трансграничное слияние и поглощение на $200 万. Поскольку крупные транзакции позволяют банку легко зарабатывать огромные проценты в фиксированных долях, самое рациональное решение для банков при работе с малыми и средними кроссбордер-продавцами, требующими много времени и усилий, заключается в том, чтобы просто и без колебаний отказать им.
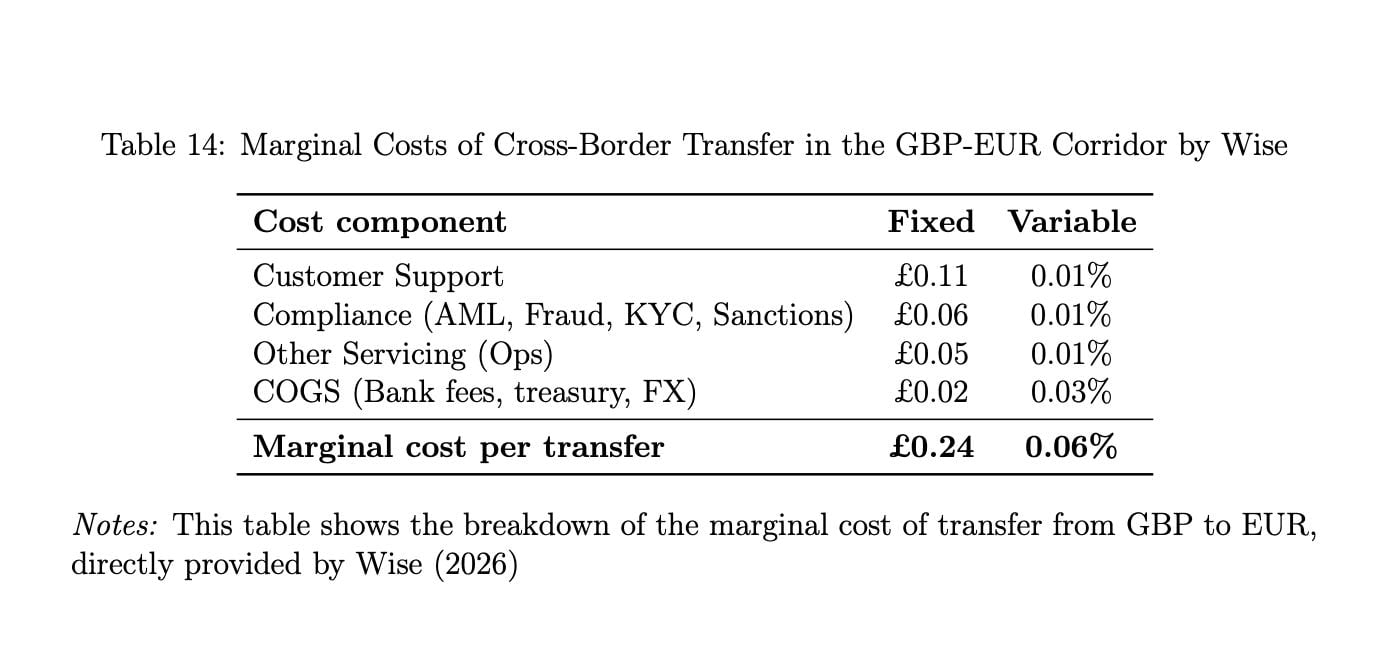
Рис.: Структура маржинальной стоимости одной транзакции в клиринговом канале Wise (GBP в EUR)
Согласно долгосрочным статистическим данным BIS, количество активных международных корреспондентских банков в Африке резко сократилось примерно на 34% в период с 2011 по 2022 год, а в Южной Америке этот показатель упал на впечатляющие 50%. Традиционная глобальная банковская система заметно быстро уходит из сетей масштабного клиринга на периферийных рынках.
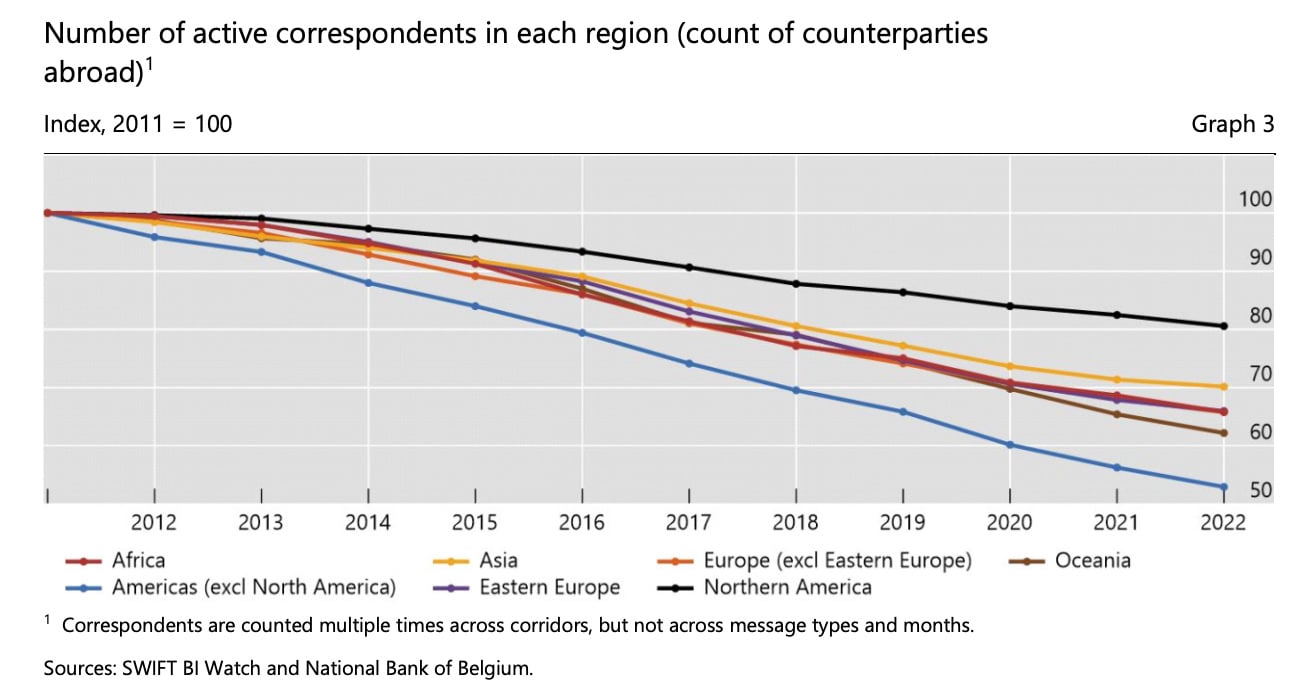
Рис.: Динамика резкого сокращения числа активных кроссбордер-банков-корреспондентов по регионам мира (2011–2022 гг.)
А такие технологические компании, как PhotonPay, лишь единожды инвестируя в создание финансовой комплаенс-системы и настройку мультинациональных клиринговых маршрутов, способны распределить свои постоянные издержки на базу из более чем 200 тысяч экспортеров, обслуживаемых платформой. Вот мощь эффекта масштаба: она позволяет при минимальной маржинальной стоимости предоставлять эффективные услуги маленьким и средним кроссбордер-продавцам по всему миру, которые традиционным банкам всегда были не интересны для целевой разработки.
Вторая проблема — это драгоценное время, которое в современном бизнесе можно напрямую конвертировать в альтернативные издержки. Представьте, что у кроссбордер-предпринимателя есть $1000 бюджета на рекламу, который после конверсии принесет маржу в $3000 на продаже товаров. Если использовать быстрый канал кредитных карт с высокой комиссией, ему придется заплатить 1% комиссионных за транзит (то есть $10). Если же ради экономии выбрать классический телеграфный перевод с якобы низкой ставкой, но зачислением через 2–3 дня, из-за чего рекламный аккаунт будет заблокирован платформой за неоплату, то предприниматель напросто потеряет все $3000 потенциальной выручки. Вот почему разумный владелец бизнеса решительно откажется от ложного предложения самого дешевого канала, чтобы без раздумий оплатить надежность и скорость.
Третье и самое креативное направление — это трансграничное кредитование и поддержка ликвидности. В рамках международной торговли экспортеры часто вынуждены авансировать огромные суммы на закупки на заводах и покупку трафика на платформах еще до того, как оплата от продаж фактически поступит на их счета. Поскольку реальную деловую репутацию зарубежных микро-импортеров крайне сложно верифицировать местным банкам, на традиционном кредитном рынке информация и асимметрия приводят к тому, что качественные продавцы вынуждены вместе с рискованными заемщиками оплачивать высокие ставки отказа в финансировании. Расчеты Азиатского банка развития (ADB) показывают, что глобальный дефицит торгового финансирования, не удовлетворенный в 2025 году, достиг астрономической отметки в $2,5 триллиона.
Однако платежная платформа, имеющая ежедневный полный доступ ко всем входам и выходам денежных потоков предприятия, прекрасно понимает реальное финансовое состояние компании и способность исполнять обязательства. Она может смело предоставлять заемные средства на операционные нужды мелкими суммами с высочайшей степенью надежности, опираясь на абсолютно достоверные данные о движении средств, и получать устойчивый доход от процентов, который уже не зависит от колебаний комиссий за транзит.
Закон о взаимодополняющих товарах: куда направятся прибыли, когда инфраструктура станет бесплатной
Гранд-классик Гарвардской школы бизнеса Клейтон Кристенсен (Clayton Christensen) и Майкл Рейнор (Michael Raynor) в своем фундаментальном академическом труде сформулировали пронзительную бизнес-теорему: закон сохранения привлекательной прибыли (Law of Conservation of Attractive Profits).
Этот постулат вскрывает жестокий, но универсальный принцип экономики бизнеса: когда конкретное звено в производственной цепочке становится сверхдешевым из-за стандартизации технологий, модульности и широкого распространения, либо подвержено копированию за бесценок, колоссальные объемы избыточных прибылей, ранее концентрировавшиеся в этом сегменте, неизбежно смещаются и оседают в смежных нишах специфических взаимодополняющих товаров (complementary goods).
В нынешней карте трансграничных платежей сам процесс перемещения числового символа стоимости через океан под неумолимым давлением публичных блокчейнов и открытых финансовых протоколов стремительно превращается в бесплатную инфраструктуру.
Истинными взаимодополняющими товарами, неразрывно связанными с этим каналом, выступают универсальные рабочие учетные записи, куда бизнес ежедневно входит для принятия всех финансовых решений, многовалютные карты мерчантов для управления ликвидностью, а также автоматизированные системы управления активами, способные поддерживать автономные расчеты и закупки будущими ИИ-агентами.
Когда платежная финтех-компания успешно удерживает клиентов внутри своей экосистемы посредством частых операций по выпуску карт и клирингу, она не только непрерывно снимает небольшие, но стабильные проценты с каждого последующего движения средств, но и закономерно берет под полный контроль абсолютное лидерство в расчете следующего бизнес-цикла своего покупателя, поскольку оседающие на счетах средства находятся непосредственно внутри собственной архитектуры.
Поэтому, когда крупнейшие венчурные капиталы по-прежнему массово вкладывают настоящие миллиарды в технологии новых поколений платёжных сервисов, они по факту ставят не на удешевление финансового конвейера; они делают ставку на те платформы, которые настолько крепко вплетаются в повседневные реальные рабочие процессы заказчиков, что замена подобной системы потребует полного демонтажа и перестройки всего функционирования предприятия.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News