Анализ исследования JPMorgan: ИИ-агент для покупок запущен, платежи по-прежнему проходят через карточные сети
Автор: Рита
Шесть месяцев назад участники рынка ожидали, что для агентской коммерции потребуется сложная интеграция с продавцами и согласование агентских соглашений. В настоящее время Muse от Meta оплачивает невыделенные магазины с помощью одноразовой виртуальной карты, а интегрированные магазины — токенизированной картой, что делает процесс оплаты более похожим на традиционную электронную торговлю. По мнению JPMorgan, порядок в сфере платежной обработки всё больше приближается к норме, а его влияние на компании из зоны покрытия в ближайшее время останется ограниченным.
В отчете о платежной индустрии от 23 октября 2026 года JPMorgan указывает, что Muse сотрудничает со Stripe Link: для неинтегрированных магазинов используются двойные транзакции через виртуальную карту, а для интегрированных — транзакции через токенизированную карту. Данный механизм напоминает ранние процессы неинтегрированной оплаты в доставке еды и BNPL, обеспечивая краткосрочный эффект двойных транзакций, но в долгосрочной перспективе по-прежнему опирается на карточную инфраструктуру. Платежные сети получают выгоду, хотя онлайн-чекаутам приходится сталкиваться с конкуренцией; при этом экономические рвы доверия и кредитования сохраняются, конкурентная среда для традиционных эквайринговых провайдеров лучше, чем ожидалось ранее, а влияние новых банков и компаний по денежным переводам остается нейтральным.
Скорость внедрения агентской коммерции, механизм двойных транзакций платежных сетей, ландшафт конкуренции в онлайн-чекаутах и изменение условий для традиционных эквайринговых провайдеров — это четыре измерения, необходимые для понимания недавних тенденций акций в секторе платежей. Наблюдается разделение предпочтений по отдельным бумагам: рейтинги «Покупать» сконцентрированы у Affirm, Chime, Marqeta, Remitly и Toast, по отношению к PayPal и Klarna рейтинг «Нейтрально», по отношению к Western Union — «Продавать».
Агентская коммерция всё больше напоминает традиционную электронную торговлю
Процесс оплаты Muse является ключом к пониманию развития агентской коммерции. Для неинтегрированных продавцов используется одноразовая виртуальная карта: Stripe Link выпускает карту потребителю, а виртуальная карта затем осуществляет оплату продавцу, формируя две транзакции в карточных сетях. Для интегрированных продавцов осуществляется прямое списание средств с базового счета потребителя, преимущественно в форме транзакций с токенизированными картами.
Шесть месяцев назад участники рынка ожидали, что агентская коммерция потребует сложной интеграции продавцов и согласования агентских договоров. Недавний прогресс Muse и Instinct показывает, что модель чекаута через браузер становится стандартом для ранней стадии развития агентской коммерции. Чекаут через браузер не требует интеграции с продавцом: агент использует веб-страницы для сбора информации о товарах и оформления покупки от имени пользователя. Это решение обладает меньшей надежностью и эффективностью по сравнению с headless-чекаутом, однако позволяет быстрее выйти на рынок.
JPMorgan отмечает, что определение ответственности за транзакции остается главным фактором наблюдения. При транзакциях card-present (с физическим присутствием карты) по умолчанию мошенничество и chargebacks несет эмитент, а при транзакциях card-not-present (без физического присутствия карты) — продавец. Ответственность за агентские сделки еще не определена; если найдется субъект, готовый выступить в роли продавца в реестре и принять на себя эти риски, скорость внедрения агентской коммерции может возрасти.
Транзакции на основе карт выгодны платежным сетям
Механизм двойных транзакций для неинтегрированных продавцов приносит краткосрочную пользу Visa и Mastercard. В большинстве случаев каждая агентская транзакция генерирует две карточные сетевые операции и связанные с ними комиссии: одна — на пополнение виртуальной карты, вторая — на оплату продавцу. Транзакции интегрированных продавцов в основном базируются на токенизированных картах, что в долгосрочной перспективе приведет к увеличению использования сетевых токенов.
Потребители демонстрируют явное предпочтение использовать карты или цифровые кошельки для финансирования агентских транзакций. Согласно исследованию JPMorgan 2026 года об онлайн-чекаутах, лишь 3% потребителей предпочитают использовать банковские счета для финансирования транзакций электронной коммерции. Агентские транзакции предполагают работу с неизвестными контрагентами, поэтому защита от мошенничества и право оспаривания транзакций становятся особенно ценными.
JPMorgan считает, что центральная роль платежных сетей в агентской коммерции не изменилась. Краткосрочный эффект двойных транзакций носит переходный характер, а транзакции с токенизацией являются источником более стабильной прибыли. Агентская коммерция не позволит обойти традиционные платежные каналы; карточная инфраструктура по-прежнему остается основой.
Экономические рвы онлайн-чекаутов сохраняются
Агентская коммерция создает вызов для провайдеров онлайн-чекаутов, и наиболее прямой риск связан с монетизацией пользовательского трения. Потребители выбирают определенную кнопку чекаута, отчасти благодаря удобству; агентская система может устранить это трение, что способно снизить частоту использования подобных кнопок. JPMorgan указывает, что экономические рвы доверия и кредитования продолжают существовать.
Опрос об онлайн-чекаутах показывает, что около 30% потребителей чувствуют себя относительно комфортно при использовании агентских транзакций. Среди них примерно 50% предпочитают финансировать такие транзакции через кошельки, где PayPal лидирует с показателем 32%. JPMorgan полагает, что бренд и преимущество доверия цифровых кошельков сохраняют свою силу в агентской коммерции, что может привести к обострению борьбы за кошельки.
Заменить экономический ров в сегменте кредитования значительно сложнее. Выступая посредником между потребителем и продавцом, агентская система усложняет процесс кредитного андеррайтинга, давая преимущество первым игрокам с сильными технологическими возможностями. Affirm хорошо позиционируется с точки зрения сложности андеррайтинга, структуры комиссий и потребительского доверия, тогда как Klarna и PayPal обладают преимуществами бренда и доверия, однако им необходимо доказать способность сохранять долю рынка в условиях агентской коммерции.
Условия для традиционных эквайринговых провайдеров улучшаются
Так как агентская коммерция всё больше напоминает традиционную электронную торговлю, конкурентная среда для традиционных эквайринговых провайдеров оказалась лучше, чем предполагалось шесть месяцев назад. Ранее JPMorgan полагал, что техническая сложность агентской коммерции обострит конкуренцию в эквайринге электронной коммерции, что поставило бы в выгодное положение новых платежных провайдеров с более высоким уровнем технологий. Модель чекаута через браузер снижает сложность интеграции, вновь делая критически важными преимущества масштаба и стоимости.
Эквайринг в электронной коммерции уже консолидировался вокруг пяти провайдеров: Adyen, Braintree (PayPal), JPMorgan, Stripe и Worldpay (Global Payments). В прошлом году совокупный объем транзакций у Stripe, JPMorgan и Adyen вырос примерно на 1 трлн долларов США, что составляет половину от прироста объема в Visa и Mastercard (около 2 трлн долларов), что соответствует суммарному росту почти на 20%.
Доля доходов Global Payments, генерируемых от транзакций card-present, составляет около 75%, поэтому они меньше страдают от конкуренции в эквайринге для агентской коммерции. Fiserv имеет лишь однозначную долю доходов, подверженную риску в сегменте эквайринга электронной коммерции, что ограничивает негативное влияние. Braintree от PayPal лучше позиционируется в агентской коммерции, однако на его долю приходится лишь малая однозначная доля доходов PayPal от обработки транзакций. Toast фокусируется на вертикальных решениях для card-present транзакций, поэтому воздействие агентской коммерции на него ограничено. Доля не card-present эквайринга Square в валовой прибыли Block находится в диапазоне от низкой до средней однозначной доли, что делает влияние контролируемым.
Влияние на ближайшие объемы транзакций останется ограниченным
Ключевым фактором, ограничивающим влияние в краткосрочной перспективе, является скорость внедрения агентской коммерции. Глобальное число загрузок Muse составляет около 12 млн, годовая номинальная стоимость транзакций Instinct достигает примерно 1 млрд долларов, а количество пользователей исчисляется сотнями тысяч. Из них 25% пользователей Muse используют сервис для покупок со средним объемом транзакции в 200 долларов.
Около 40% пользователей Instinct добавляют кредитные карты в течение первых трех недель, однако ранние пользователи демонстрируют более высокий уровень доверия к ИИ по сравнению со средним потребителем. Исследование JPMorgan об онлайн-чекаутах показывает, что лишь около 30% потребителей чувствуют себя относительно комфортно при использовании агентской коммерции, что лучше отражает вероятность ее внедрения в ближайшей перспективе. Доля электронной коммерции в розничных продажах в США составляет 17,1%; за последнее десятилетие она выросла примерно на 9 процентных пунктов, а изменение потребительских привычек в сфере расходов требует времени.
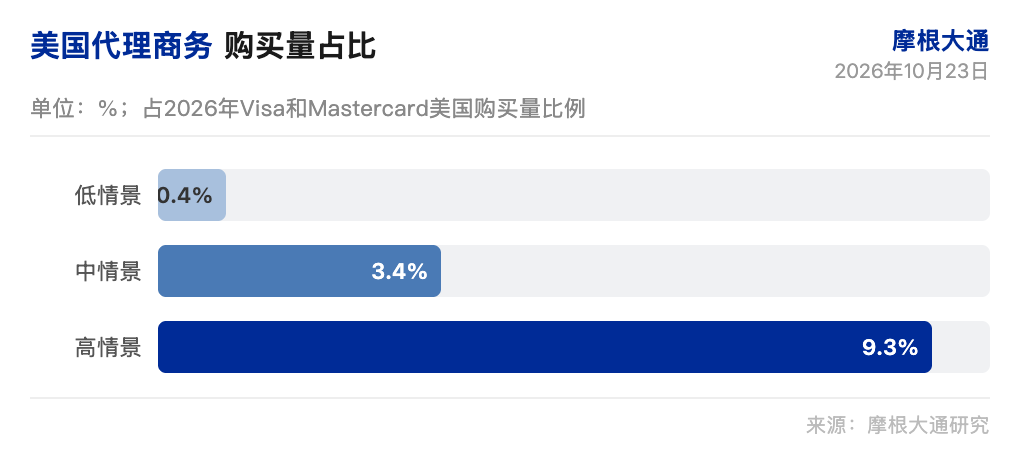
JPMorgan проводит анализ чувствительности на основе количества пользователей и среднего расхода на душу населения. В сценарии с 60 млн пользователей и годовым расходом 6000 долларов на человека объем покупок через агентскую коммерцию в США составит около 360 млрд долларов, что эквивалентно 3,4% от общего объема покупок Visa и Mastercard в США в 2026 году. В сценарии с 100 млн пользователей и годовым расходом 10 000 долларов на человека этот показатель достигнет 9,3%. Малая база пользователей и медленная скорость внедрения означают, что влияние на компании из зоны покрытия останется ограниченным.
Наблюдается разделение предпочтений по отдельным акциям
JPMorgan отдает предпочтение Affirm в сегменте онлайн-чекаутов, считая, что его технологическая сложность и возможности андеррайтинга оптимально подходят для ранней интеграции в агентскую коммерцию. Преимущества бренда и доверия выгодно выделяют PayPal в борьбе за кошельки; Klarna также обладает брендовыми преимуществами, но ей предстоит доказать способность сохранять долю рынка.
В секторе новых банков Chime предлагает недорогие банковские услуги, что позволяет ему потенциально получить выгоду, когда ИИ-помощники помогают потребителям искать банковские опции с низкими комиссиями. JPMorgan полагает, что падение акций Chime на 6% со момента выхода Muse и отставание от S&P 500 примерно на 7 процентных пунктов свидетельствует о чрезмерной реакции рынка. Dave несет более высокие риски в ценообразовании продуктов ликвидности; возможно давление на комиссии Cash App за мгновенное пополнение счетов, однако доходы от свопов и кредитования останутся без изменений.
В сегменте денежных переводов тарифы Remitly и Western Union находятся на среднем и высоком уровнях среди коллег, при этом ИИ-помощники могут усилить ценовую конкуренцию. JPMorgan считает, что доверие и покрытие платежных сетей выступают в роли экономического рва; способность Remitly завоевывать долю рынка даже при более высоких ценах доказывает, что надежность и доверие важнее цены. Интеграция Remitly с ChatGPT улучшает процесс поиска услуг, что может принести дополнительный объем транзакций.
Рейтинги JPMorgan по компаниям из зоны покрытия: Affirm — Покупать, Block — Покупать, Chime — Покупать, Dave — Покупать, FIS — Нейтрально, Fiserv — Нейтрально, Global Payments — Нейтрально, Klarna — Нейтрально, Marqeta — Покупать, PayPal — Нейтрально, Remitly — Покупать, Toast — Покупать, Western Union — Продавать.
Скорость внедрения агентской коммерции, распределение ответственности за транзакции и борьба за кошельки определят следующую точку дивергенции акций в секторе платежей.
Отказ от ответственности
Данный материал представляет собой обзор и анализ исследования стороннего инвестиционного банка (JPMorgan, 23 октября 2026 года), подготовленный подразделением TechFlow с учетом открытой рыночной информации. Приведенные в статье рейтинги, целевые цены, прогнозы прибыли и соответствующие оценки отражают исключительно мнения аналитиков указанного банка и выражают позицию только их организации; они не соответствуют позиции TechFlow и не являются рекомендациями к инвестированию.
Инвестиции связаны с риском, решения должны приниматься самостоятельно. Настоящая статья не должна рассматриваться в качестве основы для покупки или продажи любых ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo