Запрет на вывод средств после фарма дропов: Papertrade внезапно меняет правила, «убыточные майнеры» окончательно опустили руки
Автор: Джамини, TechFlow
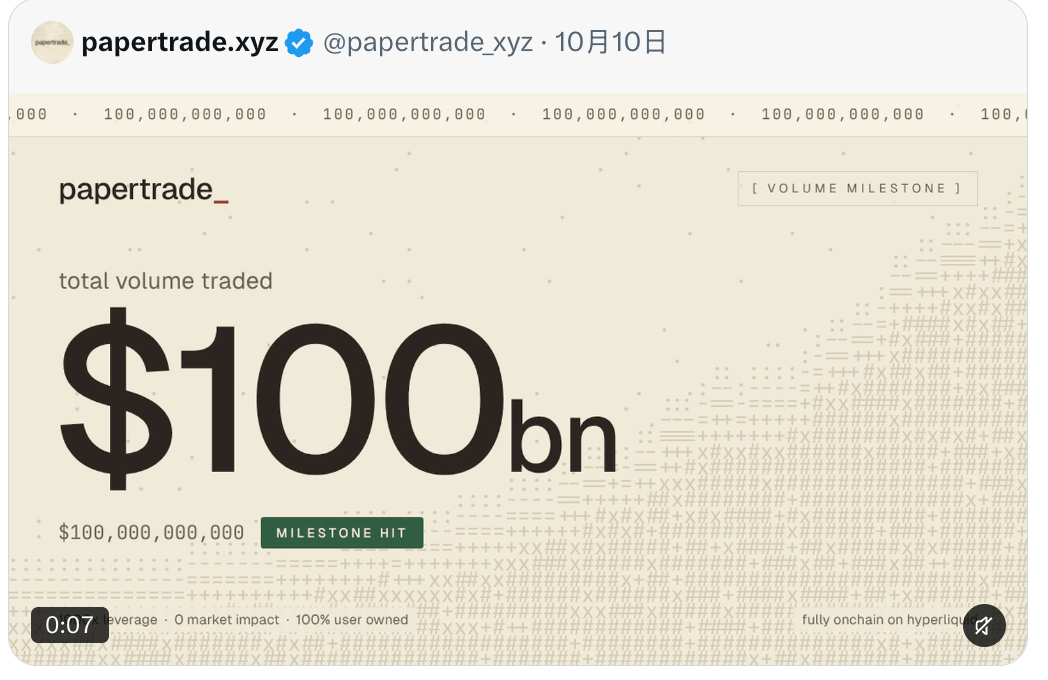
Десять дней назад децентрализованная биржа (DEX) бессрочных контрактов, развернутая на базе HyperEVM, Papertrade, благодаря экстремальному механизму «майнинг через убытки», за крайне короткое время привлекла 138 млн долларов предварительно внесенных средств, а ее номинальный объем торгов в первые минуты после запуска превысил 10 млрд.
В то время основная логика внутриигровой конкуренции выглядела крайне абсурдно: игроки намеренно провоцировали ликвидацию позиций с 1000-кратным левериджем, чтобы обменять реальные «точные убытки» на эмиссию платформенного токена $PAPER, ставя на огромную долю в распределении доходов на ранней стадии и премию за ликвидность после выхода токена на свободное обращение.
Однако этот безумный крипто-эксперимент вчера, вероятно, достиг точки невозврата.
Официальные представители проекта опубликовали развернутое объявление, в котором анонсировали существенные изменения в базовой экономической модели, серьезно охладив пыл всех «майнеров-убыточников». Суть сводится к двум пунктам:
Во-первых, текущие переводы и реализация токенов PAPER полностью запрещены; во-вторых, заранее добытые позиции будут подвергнуты значительному разбавлению.
Блокировка вывода $PAPER ради долгосрочного развития проекта
Многих участников больше всего ставит в тупик вопрос: почему запланированное введение токенов в оборот было односторонне остановлено? Жесткая логика, озвученная официальными лицами в объявлении, заключается в следующем: чтобы избежать целенаправленного шорта фонда протокола (Bankroll) со стороны внешних агентов.
По своей сути токены Papertrade представляют собой левереджированную ставку на платежеспособность протокола.
Команда провела крайне прагматичные расчеты: если допустить, что текущий размер банка протокола составляет 10 млн долларов, а атакующий потратит 15 млн долларов на манипуляцию ценой BTC на спотовом рынке для пробития этого банка, сама по себе эта сделка будет убыточной.
Однако ситуация полностью меняется, если разрешить вывод и перевод токенов $PAPER, а также их шорт на внешних рынках. Атакующий сможет одновременно формировать шорт-позицию по PAPER на сумму 10 млн долларов на внешних площадках и тратить средства на манипуляцию ценой в споте для пробития банка протокола. Как только банк обанкротится, а PAPER упадет до нуля, прибыль от шорта напрямую покроет затраты на обрушение рынка, обеспечивая безрисковую арбитражную операцию.
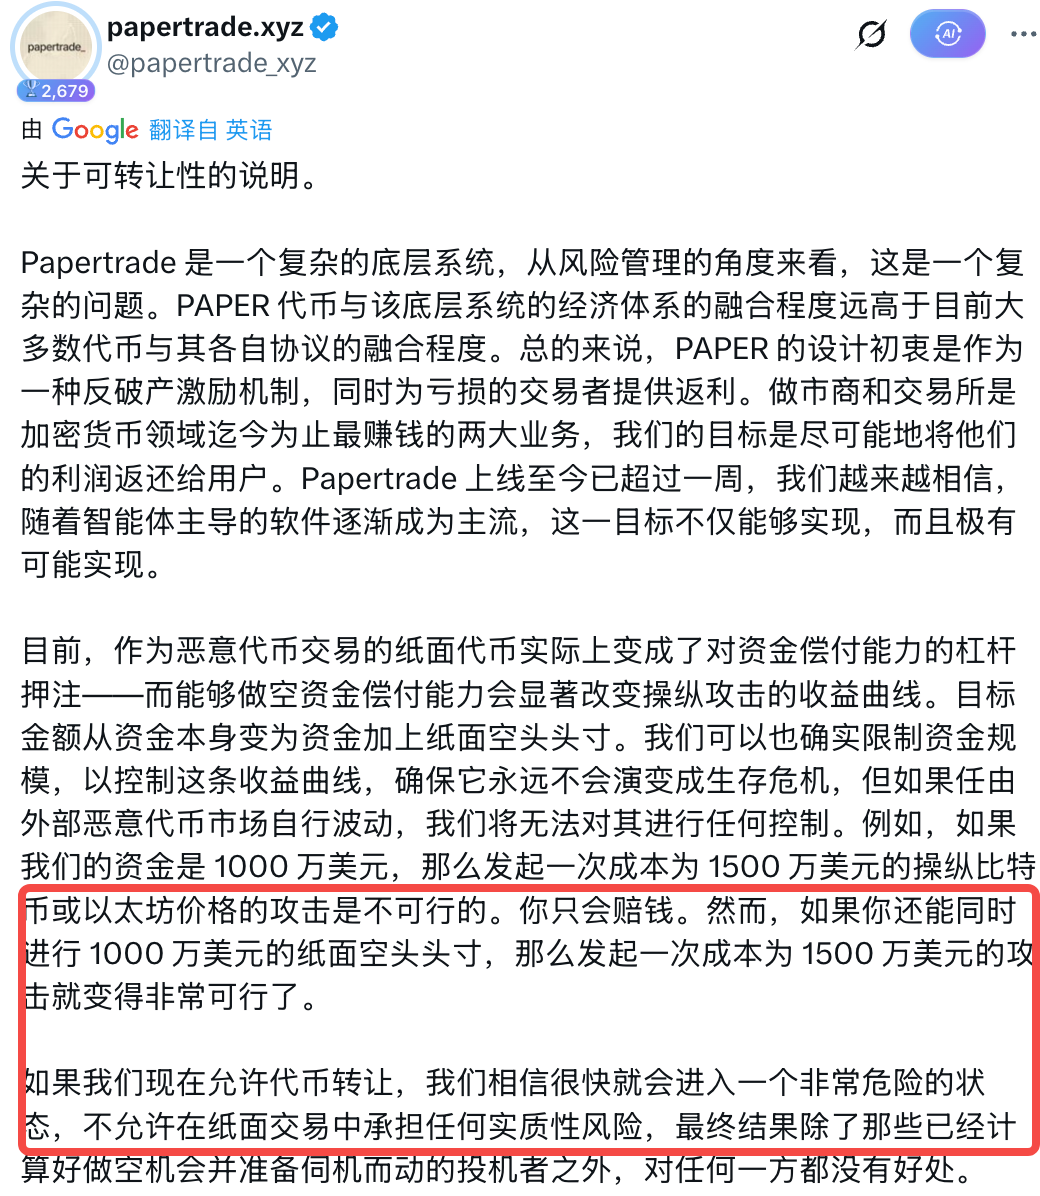
Чтобы избежать превращения в банкомат для извлечения прибыли внешними капиталами на шорте, команда приняла решение навсегда закрыть двери. Это означает, что токены, изначально полученные игроками через искусственные убытки, полностью утратили возможность продажи и конвертации на вторичном рынке, превратившись в «заблокированные подтверждения участия», которые придется лишь долгие месяцы ожидать выплату дохода внутри самого протокола.
Доли ранних держателей токенов столкнутся с долгосрочным принудительным разбавлением
Если блокировка канала выхода стала первым ударом, то тотальное изменение правил эмиссии ударило прямо по ключевым интересам ранних игроков.
На самом раннем этапе проекта игроки примерно обменивали каждый потерянный 1 доллар на 100 токенов PAPER. Крайне смещенная к ранним участникам кривая распределения создавала у них убеждение, что достаточно просто захватить первенство, чтобы обеспечить себе фиксацию огромных будущих дивидендов протокола.
Однако новые правила значительно сократили коэффициент эмиссии, установив его напрямую в виде «динамического соотношения, при котором каждые потерянные 1 млн долларов приводят к эмиссии лишь около 0,1% от тогдашнего общего предложения».
В своем объявлении официальные лица откровенно признали: цель данного шага — долгосрочное и постепенное разбавление интересов старых игроков. Его главная логика заключается в том, чтобы изъять всю токеную систему из ожиданий «фиксации огромных дивидендов крупными участниками на ранней стадии» и вернуть ее к стандартной для обычных бирж модели «непрерывных торговых рибейтов».
Кроме того, для борьбы с роботами, использующими преимущество банка для сверхкороткого арбитража, протокол заменил исходный комиссионный сбор в 0,2 базисных пункта («зону мёртвой зоны») на штрафное начисление для закрытия позиции в пределах 6 базисных пунктов (внутри торговой сессии) или 10 базисных пунктов (вне торговой сессии) от цены входа.
Эти меры четко сигнализируют рынку: протокол больше не готов платить высокую цену за экстремальное накручивание объемов.
Реальная цена противостояния с «цепными правилами»
После внесения изменений в правила на предрыночных перп-контрактах Papertrade произошло массовое закрытие позиций, а активность заметно снизилась.
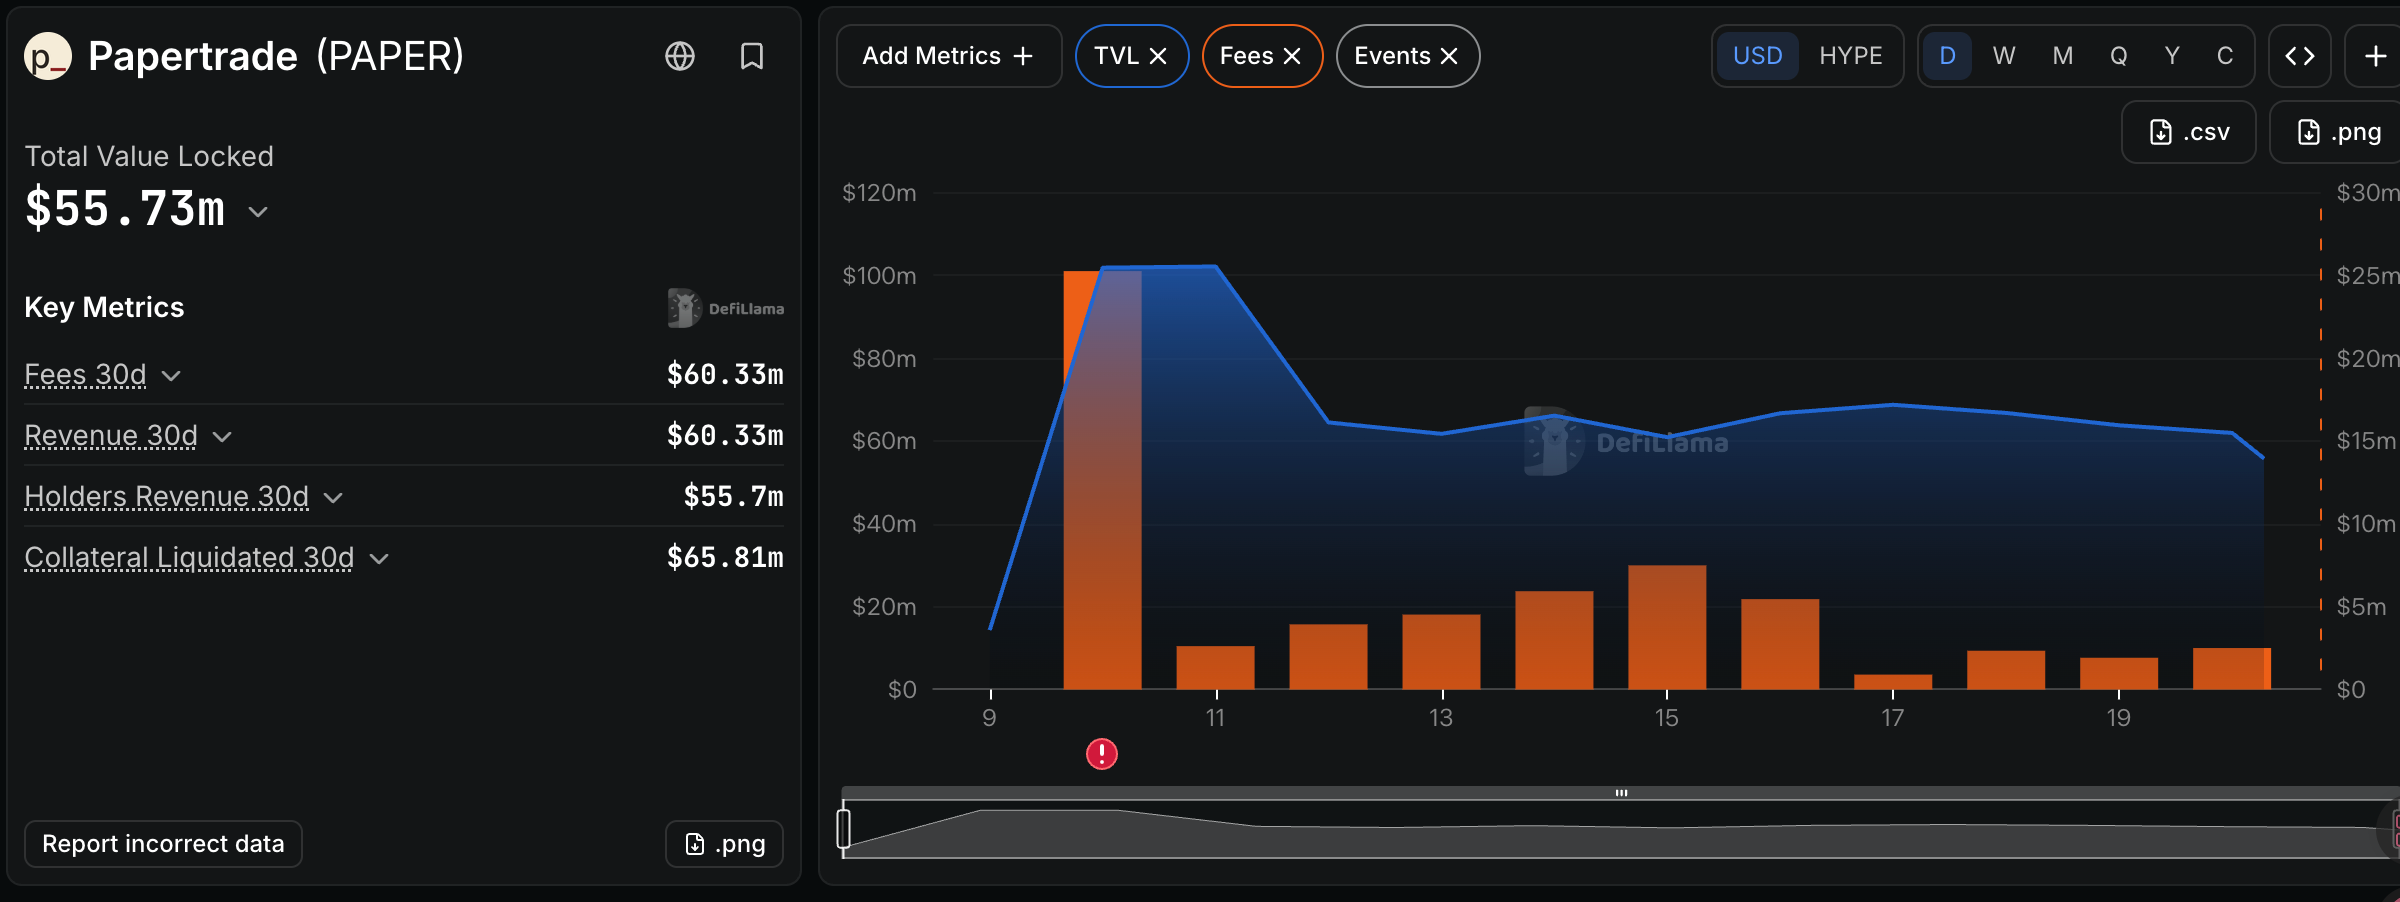
Для пользователей, уже понесших реальные убытки, сложилась максимально пассивная ситуация. Их основной нарратив ранее строился вокруг «выхода с высоким премиальным курсом», но теперь премия аннулирована, а единственное оставшееся право на доход сталкивается с долгосрочным давлением разбавления.
Открытые данные показывают, что среди топ-25 игроков с наибольшими потерями до внесения изменений в правила подавляющее большинство все еще находится в положении чистого убытка даже с учетом текущих дивидендных вознаграждений.
У меня возник в памяти классическая фраза: «Все права на толкование принадлежат нам».
В сфере гринда самое страшное — контригра со стороны проекта; команда и пользователи всегда участвуют в динамичной схватке. Но куда хуже, когда внезапно меняются правила, заставая всех врасплох.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow