Почему Papertrade запрещает торговлю токенами? Разбор фатальной уязвимости при шортинге собственного казино
Автор: Bankless (William M. Peaster)
Перевод: TechFlow
Кратко от TechFlow: В понедельник команда биржи бессрочных фьючерсов, делающей ставку на 1000-кратное сверхвысокое плечо в экосистеме Hyperliquid, четко дала понять, что в ближайшее время никаких планов по разрешению вывода токенов PAPER из контрактов стейкинга нет: «На текущем этапе у нас нет никаких планов позволять свободное перемещение и обращение токенов за пределами контрактов».
Это представляет собой радикальный разворот на 180 градусов по сравнению с дорожной картой, изначально обещанной сообществу. Ранее в этом месяце, когда мы анонсировали запуск Papertrade, официальная дорожная карта явно указывала, что в конечном итоге PAPER получит возможность свободного перемещения; а в официальном объявлении от 1 октября команда решительно заявляла, что функция перевода токенов будет официально активирована «после достаточного периода выдержки».
Теперь этот план активации отложен на неопределенный срок в обозримом будущем. Непосредственным следствием этого стала экстренная снятие с торгов многих платформ, которые ранее опередили всех и запустили пре-маркет бессрочные фьючерсы для PAPER, такие как Aster и Paragon. Очевидно, фермеры воздушных аирдропов, которые ранее специально терпели убытки реальными деньгами ради «фарминга токенов» в сделках, теперь находятся в состоянии ярости.
Однако, независимо от силы негативных эмоций сообщества по поводу этого шага, который можно назвать «отступлением от первоначальных заявлений», глубокая экономическая логика решений команды беспощадно обнажает самый опасный врожденный дефект подобных новых децентрализованных бирж с моделью «пул дома (House Pool)»: если токен по своей сути представляет собой право собственности на долю казино, его шортирование приравнивается к ставке на банкротство заведения; а сверхприбыль от таких внешних шорт-позиций способна напрямую покрыть затраты на злонамеренную атаку, направленную на опустошение резервов казино.
Непростой выбор: от обещания ликвидности до бессрочной заморозки
Для читателей, не знакомых с этим механизмом, кратко напомним контекст: на платформе Papertrade сама биржа выступает стороной контрагента для всех пользователей через единый совместный пул USDC, а источником средств этого пула являются исключительно реальные ликвидации и убытки трейдеров.
Когда вы теряете деньги в сделке, система создает для вас соответствующее количество токенов PAPER; путем стейкинга этих токенов вы можете пропорционально получать комиссионные сборы USDC, изъятые протоколом, а также щедрую прибыль, возникающую после превышения пулом верхнего предела масштаба. Как мы уже анализировали в мае: здесь проигравшие игроки постепенно становятся новыми акционерами казино.
Однако технические изменения, объявленные в понедельник, полностью изменили правила игры:
• Блокировка обращения токенов: PAPER по-прежнему можно свободно стейкать и растегнуть (unstake), но их категорически нельзя отправлять на внешние кошельки, а также свободно реализовывать на вторичном рынке, и команда в настоящее время не планирует снимать эти ограничения;
• Динамическое разбавление и резкое снижение вознаграждений: В будущей механике за каждые $1 млн убытков трейдеров будет создаваться только около 0,1% от общего предложения PAPER на данный момент, что сместит эмиссию новых токенов в пользу новых пользователей и будет постоянно размывать доли ранних держателей. Одновременно значительно сокращается вознаграждение за убытки: во время запуска платформы пользователь мог получить до 100 токенов PAPER за каждый потерянный $1; сейчас эта цифра резко упала примерно до 10 монет. Единственное исключение возникает в критические моменты, когда пул приближается к исчерпанию ресурсов: система активирует дополнительное вознаграждение, привлекая новые убыточные сделки для спасения ситуации. Команда образно называет эту механику «принудительной распродажей со скидкой будущего денежного потока казино».
Эти ключевые изменения параметров переданы в очередь с тайм-лок. После завершения финальной проверки безопасности они будут активированы в течение 24 часов. Так почему же команда решила пойти на столь жесткие меры именно сейчас?
Триггером стал упомянутый ранее внешний рынок деривативов. Платформа Paragon запустила бессрочные фьючерсы PAPER всего через 8 дней после запуска Papertrade — 18 октября, а затем в понедельник утром Aster последовала ее примеру. Как признал сооснователь Jez после событий: «Я действительно сильно недооценил безумный спрос внешнего рынка на пре-маркет бессрочные фьючерсы».
Торгуемый токен стал смертельным оружием атаки
Доходность PAPER полностью зависит от реальной комиссии казино, поэтому его внутренняя стоимость тесно привязана к здоровью базового пула ликвидности. Если кто-то опустошит пул ликвидности или приведет к тому, что выигрышные трейдеры застрянут в очереди на вывод средств (то есть нераспределенные прибыли будут ожидать поступления новых средств от проигравших), рыночная оценка PAPER мгновенно упадет до нуля.
Именно здесь кроется самое опасное уязвимое место в архитектуре безопасности. Механизм сопоставления ордеров Papertrade напрямую привязан к медианной цене Hyperliquid (середине между максимальной ценой покупки и минимальной ценой продажи). Это означает, что атакующему достаточно в течение крайне короткого времени искусственно завысить или обрушить котировки на Hyperliquid, чтобы одновременно подорвать базовый уровень расчета на Papertrade.
Реальные предупреждения появились уже в ночь после запуска платформы: согласно сообщениям The Block, некий таинственный кошелек, лишь слегка сдвинув цену Ethereum на Hyperliquid примерно на 0,12%, смог заработать около $1,28 млн, прежде чем выйти из позиции. Хотя позже официальная Papertrade заявила, что тот же трейдер впоследствии вернул большую часть прибыли обратно через другие новые счета, опасность этого вектора атаки была полностью выявлена.
В отношении этой уязвимости команда проявила честность. В техническом пояснении от 11 октября они прямо написали: «Атаки с манипуляцией ценами технически всегда возможны, единственный вопрос заключается в том, экономически целесообразно ли инициировать такую атаку».
В обычном режиме стандартным средством защиты от атак является обеспечение отрицательного математического ожидания для злоумышленника. Самая важная защита — строгое ограничение максимального объема пула дома: чем меньше потенциал для захвата, тем ниже потолок, который может получить атакующий. Однако一旦 появление внешних бирж с возможностью свободно торговать и шортить контракты на PAPER полностью переворачивает математическую модель этой игры.
Давайте рассмотрим расчеты самой команды: предположим, текущая емкость пула составляет $10 млн. Чтобы искусственно двигать цены BTC или ETH на спотовом или основном рынке для полного опустошения этих $10 млн, атакующему придется понести потери ликвидности и транзакционные издержки примерно в $15 млн. При игре одной ногой такая атака явно невыгодна, команда описывает это одним предложением: «это чистая саморазрушительная сделка, идущая в убыток».
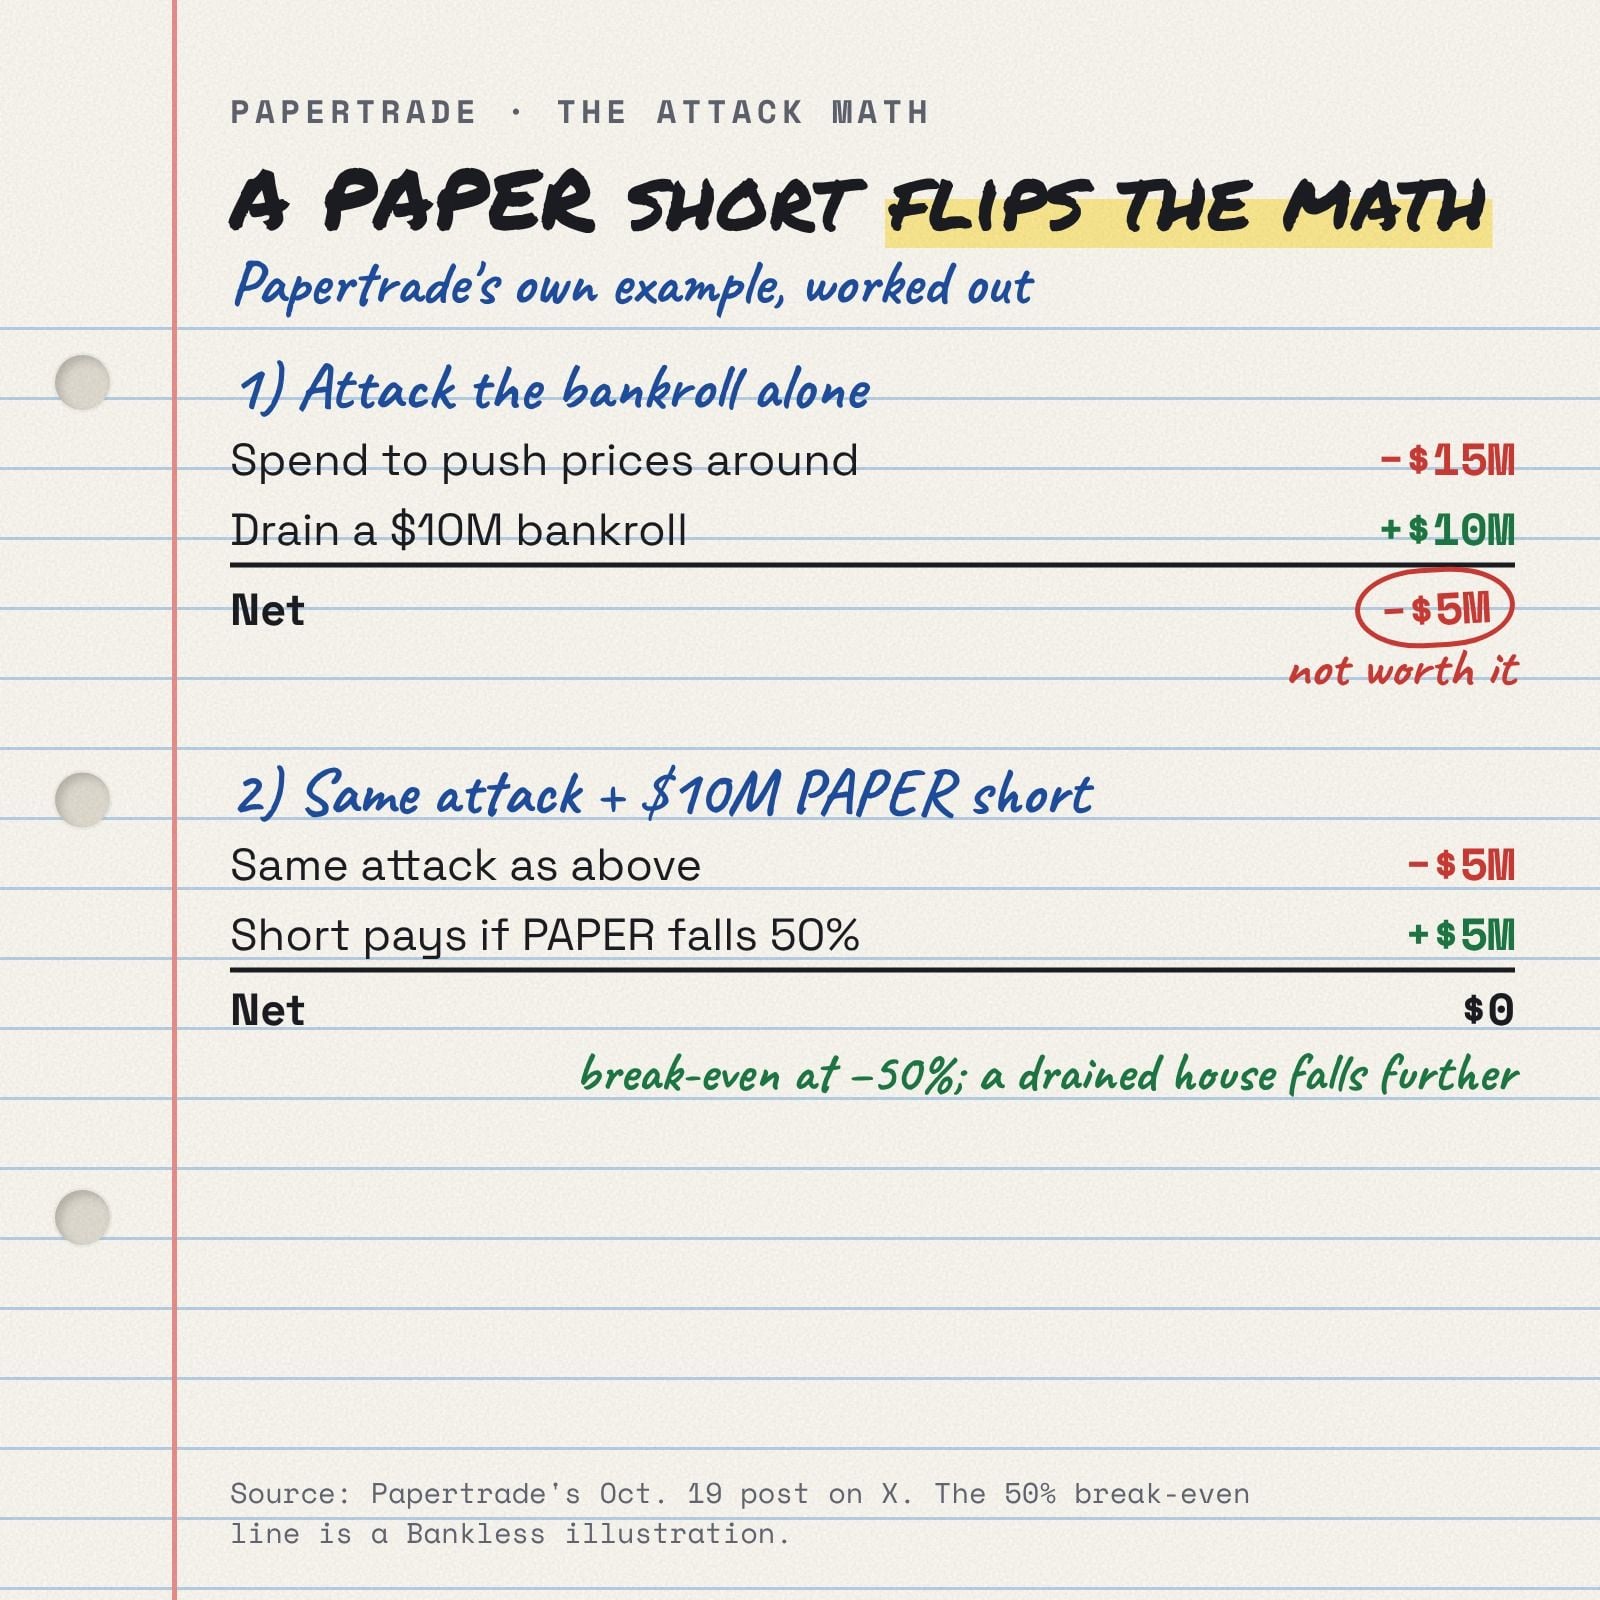
Однако предположим, что этот атакующий, параллельно с манипуляцией, заранее открыл на сторонней бирже шорт-позицию по бессрочному фьючерсу на PAPER объемом $10 млн. В этот момент, когда ему удастся опустошить внутренний пул ликвидности и спровоцировать кризис выплат, оценка PAPER мгновенно рухнет; сверхприбыль от его внешней шорт-позиции сможет не только полностью покрыть $15 млн затрат на манипуляцию рынком, но и принесет огромную чистую прибыль. Мгновенно изначально самоубийственная манипуляция превращается в «экономически обоснованный» безрисковый банкомат.
По словам официальной Papertrade, как только токен станет доступен для свободного шортирования на внешних платформах, бессрочные контракты на него прямо трансформируются в «инструмент рычажного воздействия для шортирования платежеспособности дома».
Более сложная ситуация в том, что эти смертельные производные инструменты для шорта рассеяны по различным биржам, контролируемыми третьими сторонами, и Papertrade совершенно无权 вмешиваться. Она может ограничить собственный лимит пула, но не может запретить Paragon, Aster или любой другой площадке самостоятельно запускать контракты на PAPER. Единственная пассивная оборона платформы остается — крайне жесткое сжатие максимального размера одной позиции на собственной платформе. Это означает, что каждый новый внебиржевой пары для торговли PAPER дополнительно навсегда занижает потолок бизнеса самого Papertrade.
Когда загнанные в угол, столкнувшись с вопросом «нужен ли токен с свободной ликвидностью» или «может ли существовать здоровая расширяющаяся биржа», команда без колебаний выбрала спасение самой биржи.
Ирония заключается в том, что эта смертельная брешь даже полностью пропущена в самых авторитетных стресс-тестах до запуска проекта. В августе этого года команда безопасности Sumcap взяла около 3,6 млн реальных торговых историй с Hyperliquid и прорепроизвела их в базовой архитектуре Papertrade более чем в 600 строгих экстремальных сценариях, показав, что пул сохранял 100% платежеспособность во всех тестах. Однако эта модель имела одно смертельное предположение: она полностью исключила внешний вторичный рыночную цену токена PAPER из расчетов, а настоящий смертельный удар скрыт именно в этой внешней цене.
Анализ текущего положения: права держателей и крах доходности
Итак, что же именно держатели PAPER получили в свои руки? Проще говоря, вы владеете документом, который позволяет постоянно получать дивиденды из USDC прибыли протокола, но сам этот документ навсегда невозможно конвертировать в деньги на вторичном рынке. Как объяснил сооснователь Jez: «Лучше воспринимать PAPER как право на долю в доходах внутри биржи (Revenue Share), а не как традиционную криптографическую монету».
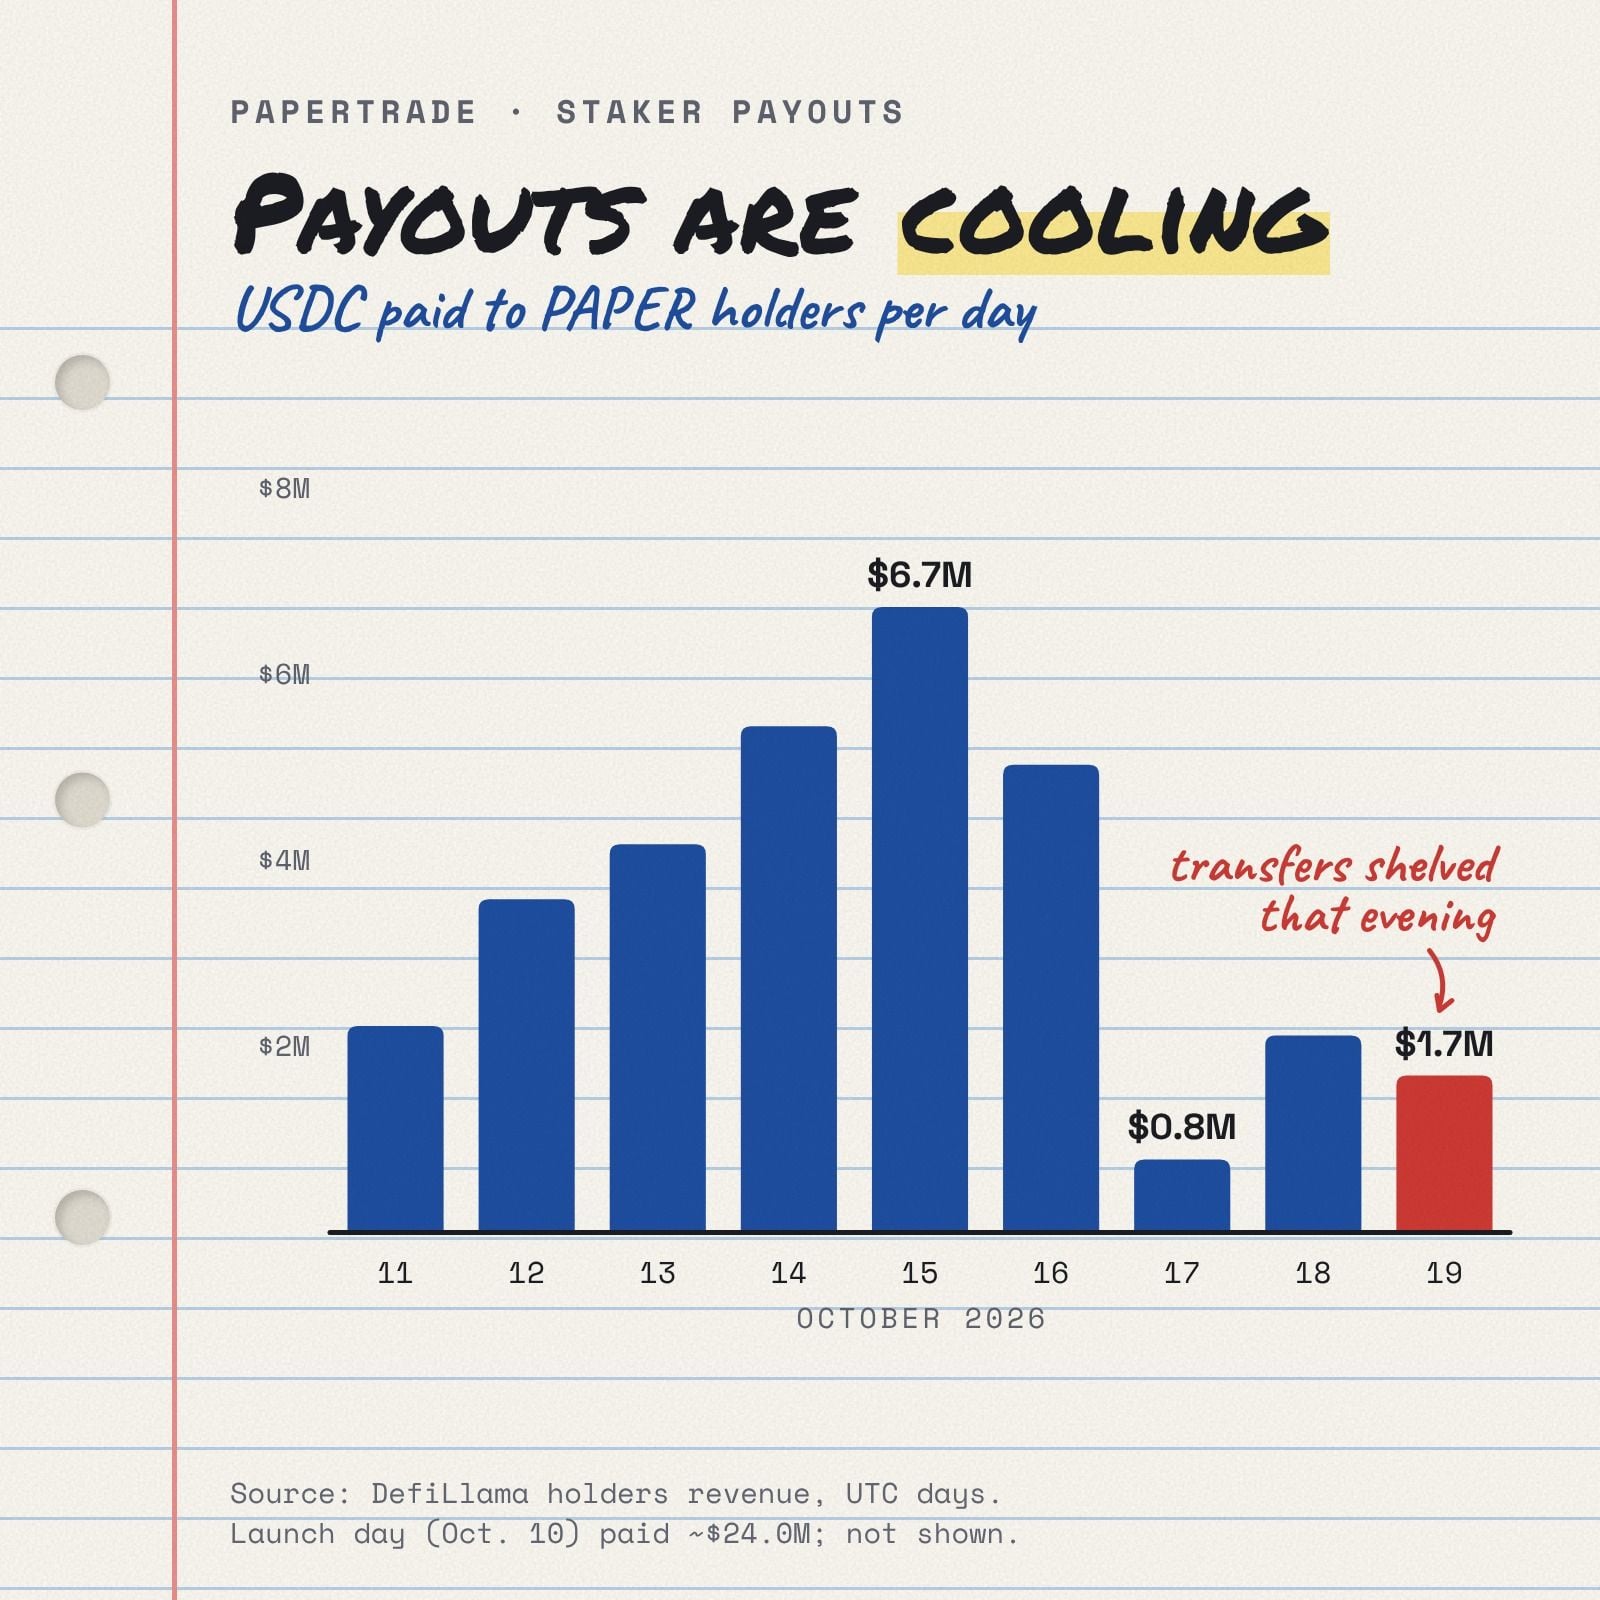
Безусловно, с момента официального запуска 10 октября совокупная сумма выплат Papertrade действительно впечатляет. Данные DefiLlama показывают, что по состоянию на данный момент протокол уже распределил среди держателей PAPER около $58 млн реальных дивидендов в USDC. Однако этот поток наличности недавно продемонстрировал очень явный резкий спад: суточные выплаты упали с пика около $6,7 млн 15 октября до средних примерно $1,5 млн в день в период с 17 по 19 октября.
В то же время экономическая книга новых участников, торгующих с убытками, становится все более жестокой.
Исходя из недавнего уровня дивидендов около $0,00017 на монету в день, 10 токенов PAPER, полученные трейдером за каждую потерянную $1, приносят лишь скромные дивиденды примерно $0,002 в день. Это означает, что пользователю потребуется почти целых 600 дней (примерно 1,6 года), чтобы вернуть лишь потерянные $1 первоначального капитала исключительно за счет дивидендов. Фактически, даже самые ранние крупные игроки (киты) с наибольшим объемом, зашедшие первыми, пока большинство не вышли в ноль. Аналитическая фирма Lookonchain отслеживает, что среди топ-25 крупнейших счетов с наибольшей суммой убытков в сети 21 участник все еще находится в состоянии чистого убытка после учета дивидендов от стейкинга.
Кроме того, последняя цена, которую вторичный рынок дал PAPER до снятия с торгов, ясно подтверждает крах рыночных надежд. Платформа Paragon установила цену исполнения при ликвидации своих бессрочных фьючерсов на уровне $0,026, что при общем предложении примерно 8,85 млрд токенов PAPER подразумевает оценку всего около $230 млн. Если ежедневные дивиденды近期 $1,5 млн смогут чудесно поддерживаться ровно год, стейкеры накопят около $560 млн, что более чем в два раза превышает эту оценку. Такое огромное дисконтирование оценки ясно показывает: рыночные участники абсолютно не верят, что столь высокая интенсивность выплат может длиться долго.
Команда Papertrade прекрасно осознает эту суровую реальность. В понедельнем уведомлении официальный зафиксировал эту фундаментальную реструктуризацию архитектуры как возврат к истокам PAPER: «сделать его ближе к изначальному замыслу: стать своего рода Rakeback (возврат части комиссии) от оборотов биржи», то есть вернуть часть прибыли, изъятую домом, тем самым настоящим игрокам, которые подпитывают топливо для казино.
Иными словами, PAPER быстро теряет атрибуты финансовых активов инвестиционного класса, превращаясь в «сертификат на возврат убытков» с крайне медленной рассрочкой.
Вопрос души: кто все еще готов быть топливом для убытков?
Полная фиксация этой механики сразу вызвала в сообществе серию вопросов, бьющих в самую суть бизнес-модели:
• Кто вообще готов добровольно продолжать терять деньги?: Каждая сотня долларов, стекающая стейкерам, единственный источник которой — ликвидации и убытки трейдеров. Раньше огромное количество фермеров могло осмелиться специально отдавать головы на 1000-кратном плече, целиком полагаясь на будущее свободное обращение PAPER и высокую реализацию на вторичном рынке. Теперь, когда путь выхода ликвидности полностью перекрыт, фарминг превращается в мучительное ожидание длиной в 600 дней с随时 снижающейся прибылью. Как только эти спекулянты по фармингу полностью отступят, протокол сможет рассчитывать лишь на тех исходных розничных игроков-игроманов, которые сами добровольно участвуют в игре ради 1000-кратного экстремального острых ощущений. Это и есть настоящая коммерческая основа Papertrade, и мы скоро увидим, какого реального масштаба эта база.
• Можно ли действительно полностью заблокировать внешние силы шорта?: В некоторой степени это действительно сработает как блокировка. Пре-маркет бессрочные фьючерсы Paragon функционировали полностью опираясь на ожидание, что токен в конце концов получит спотовую цену и завершит сходство базиса (basis convergence);一旦现货锚点不复存在,衍生品便成了无源之水,迫使交易所主动关闭市场。Однако скрытая «боковая дверь» все еще существует. Например, PaperDAO (токен PULP), торгуемая на Uniswap, по сути представляет децентрализованную казну, держащую большие позиции стейкинга PAPER; хотя в их белой книге заявлено, что они могут быть погашены только после «открытия перевода Papertrade», появление таких токенизированных заверенных сертификатов доказывает, что импульс внешнего капитала искать короткие экспозиции никогда не будет полностью закрыт.
• Может ли трек бирж с ставкой против казино иметь свободно обращающийся нативный токен?: Для сравнения, сверхвысокий леверидж продукт YOLO, запущенный Jupiter 15 октября, использует совершенно ту же алгоритм ставок против казино, но они очень умно от самого первого дня полностью отказались от нативного токена. Пул дома YOLO напрямую наполняется деньгами проигравших и физически изолирован от основного пула JLP Jupiter, оставляя на рынке абсолютно ничего, что можно было бы шортить. Напротив, аналогичный конкурент Cardboard в экосистеме Solana, предлагающий те же 1000-кратные плечи, выбрал маршрут абсолютно такой же, как Papertrade: пользователь теряет $1, создается 100 токенов CARDBOARD, и токен тоже строго ограничен от переводов. Данные Pine Analytics показывают, что Cardboard зарегистрировал номинальную principal открытия позиций на сумму до $4,48 млрд в период с 15 по 19 октября, значительная часть которого состояла из сделок по перекрестному хеджированию между длинными и короткими сторонами,疑似 подозрение фарминг. Следом за примером Papertrade, майнеры Cardboard вынуждены заново переоценить огромный риск заморозки их токенов.
• Является ли эта блокировка постоянной?: Формулировка «на текущем этапе» в объявлении явно оставляет лазейку для будущих перемен. Papertrade признает, что безопасность их системы полностью зависит от глубины цен гиперликвида, они делают ставку на то, что ликвидность底层底層的 книжных заказов Hyperliquid вырастет экспоненциально. Потому что глубина больше, стоимость манипуляции спотовыми ценами выше; когда затраты на манипуляцию настолько высоки, что прибыль внешних шортов в любом случае не покроет её, восстановление свободного обращения PAPER теоретически становится безопасным. Кроме того, введение подобных механизмов отложенных оракулов ценообразования, как у YOLO, также является эффективным путем избежать немедленных manipulation с иглами. Но до тех пор, пока эти предварительные условия полностью не созрели, PAPER, вероятно, останется крепко запертым в контрактах стейкинга.
Макроскопический обзор: общая задача трекa бирж с ставкой против казино
Бесспорно, это срочное изменение курса Papertrade стоило команде огромной репутации и доверия сообщества. Ранние верующие, которые брали на себя убытки ради получения премии за ликвидность, теперь вынуждены принять сверхдолговый поток наличности, который невозможно конвертировать и который сталкивается с постоянным разбавлением, что显然 совершенно отличается от их изначально подписанного психологического контракта.
Однако с точки зрения чистой системной архитектуры и финансового инжиниринга я считаю, что команда приняла решение, которое полностью стойко стоит и даже можно сказать, что оно спасает платформу от мгновенной смерти. Высшая обязанность существования пула — своевременные выплаты прибыли合规合规 победившим трейдерам; если существование нативного токена наоборот дает атакующим найти безрисковую арбитражную модель для грабежа пула через шортирование, то тогда не только стейкеры останутся без гроша, но и все нормальные пользователи, участвующие в торговле на платформе, будут помещены под огромным риском системного кризиса платежей.
Этот урок для всей цепочки децентрализованных деривативов深远深远: во всех децентрализованных биржах, использующих архитектуру «пул дома против казино», сам токен представляет собой всю чистую стоимость казино; если позволить акции казино бесплатно и без барьеров высоколевериджировано шортиться на внешних финансовых рынках, это равносильно бесплатной передаче инструментов хеджирования злонамеренным хищникам. Ожидается, что любые проекты, пытающиеся копировать подобную модель в будущем, должны столкнуться с этой непреодолимой институциональной пропастью.
В этой игре правило «казино всегда побеждает» все еще действует, но самопомощь Papertrade доказывает: сломать дом в децентрализованной джунглях гораздо сложнее, чем обычно думают обычные люди. Эта битва вокруг ликвидности, токенизации и стоимости атаки неизбежно продолжится еще многими взлетами и падениями.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Bankless