«Стратегия „распыления средств“ теряет эффективность: крипто вступает в эпоху стоимостного инвестирования»
Автор: Zeneca
Компиляция: TechFlow
TechFlow о главном: Розничным инвесторам хорошо знакомая стратегия „покупки всего подряд“ перестает приносить прибыль. Данные свидетельствуют: от дна медвежьего рынка до пика бычьего медианная доходность топ-100 токенов составила всего 0,99x. Зенека на основе данных трёх циклов доказывает, что криптовалютный рынок движется от эпохи „растут все подряд“ к периоду, когда „отдельные качественные активы стабильно опережают рынок“. Это предъявляет совершенно иные требования к логике выбора монет инвесторами.

Привет всем. Я вернулся. Спасибо за ваше терпение во время моего отсутствия в экране и цифровом мире, когда я наконец взял паузу для отдыха. Я с нетерпением жду возможности снова начать писать и делиться с вами своими мыслями и взглядами. Так что приступим.
Представьте, что у вас есть $10 000 на 20 ноября 2022 года, примерно через неделю после краха FTX. Это время, вероятно, ближе всего ко дну, которое только могли бы встретить большинство из нас. Вы вкладываете по $100 в каждый из топ-100 монет по капитализации, а затем держите их весь путь через весь бычий цикл, ETF, президентские выборы, церемонию инаугурации и последующий рост, вплоть до 6 октября 2025 года, когда рыночная капитализация достигла своего пика. Какую прибыль, по вашему мнению, вы получите?
Ваши деньги примерно удвоятся, превратившись в около $19 400. Это неплохо, но сравнение с другим сценарием сразу расставляет всё на свои места. Если бы вы вложили те же $10 000 только в биткоин и просто держали, его стоимость составляла бы примерно $76 600. Три четверти прироста топ-100 монет пришлось лишь на десять монет, а средняя монета в портфеле стоила 99 центов на каждый вложенный доллар. Таким образом, даже если держать позицию от дна медвежьего рынка до самого пика, более половины монет в вашем портфеле будут убыточными.
Опережать биткоин непросто.

Именно так работала стратегия „разбросать сеть и надеяться на лучшее“, которой многие из нас учились играть в крипту, и долгое время она действительно была очень эффективной. Но сейчас она явно отжила своё. В прошлом цикле она не сработала, в этом точно не сработает. На её место приходит нечто большее, похожее на стоимостное инвестирование, более близкое к подходу Бена Грэма и Уоррена Баффетта, чем к чему-либо, что мы видели в криптопространстве раньше.
Поэтому это письмо посвящено именно этому переходу, а также тому, как я планирую расставлять акценты перед следующим бычьим рынком.
Разбрасывать сеть когда-то было игрой с положительным математическим ожиданием, но с 2017 года доходность каждого последующего цикла становится хуже предыдущего.
Погоня за трендами имеет ту же проблему. Большинство победителей каждой новой темы уже никогда не вернутся на вершину, а ежедневно выходят тысячи новых токенов, конкурируя за одни и те же деньги.
При этом объемы средств, которые проекты направляют на обратный выкуп и сожжение своих токенов, выросли примерно в десять раз с 2021 года и остаются устойчивыми даже в медвежьем периоде. За год, закончившийся в октябре 2026 года, токены с реальным обратным выкупом опережали биткоин почти в два раза чаще, чем остальные.
Так что я хочу сделать для крипты то, что Грэм и Баффетт сделали для акций: удерживать небольшое количество лучших проектов, которые реально вкладывают собственные средства в обратный выкуп своих токенов, покупать их, когда они дешевы (или когда будущий рост ещё не зашит в цену), и держать годами.
То, что происходит с токенами после обратного выкупа, также важно. Сожженные токены исчезают навсегда, а токены, распределенные в качестве вознаграждения, обычно сразу продаются обратно на рынок.
ZEC — моё исключение, это токен для хранения ценности без какого-либо обратного выкупа (Баффетт бы его возненавидел, но он ненавидит и биткоин, и золото, поэтому неважно).
Как мы докатились до этого?
Все, кто пришел в игру в 2017 году, помнят, что тогда росло практически всё. Медианная монета топ-100 приблизилась к максимуму в январе 2018 года, показав рост примерно в 46 раз, причем большинство из них обогнали биткоин. Так что практически любая монета из CoinMarketCap принесет огромную прибыль. Стратегия „разбросать сеть“ родилась именно тогда, и честно говоря, на том рынке она, возможно, действительно была правильной.

В 2021 году ситуация всё ещё была относительно массовой, просто с меньшим размахом: медианные монеты показали результаты, сопоставимые с биткоином. К 2024–2025 годам медианная монета топ-100 выросла максимум в три раза, и лишь около восьмой части обогнала биткоин. При этом большая часть монет достигла локальных максимумов еще летом 2024 года, более чем за год до общего пика рынка. Если вам казалось, что ваши альткоины покрылись пылью еще в начале 2024-го, а окружение уверяло, что бычий рынок ещё впереди, значит, большинство альтов действительно достигли дна. Большая часть, вероятно, просидела в нервных качелях, ожидая „альтсезона“, которая, возможно, никогда больше не наступит.
Другой популярный метод заключался в погоне за хайпом. ICO, лето DeFi, NFT, альт-L1, мемкоины, AI-агенты — я наверняка что-то упустил. Заходить рано и выходить раньше всех. Эта идея отлично работала, пока не перестала работать. Из топ-100 монет 2017 года лишь около десятой части побьют свои пики в следующем цикле, а совокупная капитализация мемкоинов составляет примерно пятую часть от максимума декабря 2024 года. Про NFT вообще лучше не упоминать (🥲).
Но есть одна интересная деталь. Некоторые альткоины, похоже, начинают отвязываться от биткоина даже в медвежьем периоде.
Предположим, на пике прошлого цикла, 6 октября 2025 года, вы разделили $10 000 между топ-100 монетами. Сегодня они стоят примерно $5 700 (из 100 монет прибыли лишь 6), а если бы вы купили только биткоин, их стоимость была бы около $6 700. Но если бы вы каким-то образом знали, какие монеты покажут лучший результат, и вложили бы $1 000 в топ-10, у вас было бы примерно $20 800. Вложите $2 000 в топ-5, и у вас будет около $31 800.
Я провел тот же тест для контраста на пиках двух предыдущих циклов, покупая 7 января 2018 года и 8 ноября 2021 года, держа один год. Результаты демонстрируют четкий тренд: лучшие монеты отвязываются от BTC.

Итак, как найти и выбрать „лучшие“ монеты, не прибегая к магии заднего числа? Чтобы ответить на этот вопрос, думаю, нам сначала нужно понять, почему стратегия „разбросать сеть“ изначально перестала работать и куда текут деньги.
Почему стратегия „разбросать сеть“ провалилась?
На мой взгляд, главная причина — слишком много токенов, всех competing за одни и те же деньги. Для читателей этой рассылки это не должно стать открытием Америки. Факт бесконечного роста числа токенов очевиден уже много лет.
На пике в январе 2018 года на CoinMarketCap было зарегистрировано менее 1 400 токенов. К концу августа 2026 года только Pump.fun выводила в среднем 44 000 новых токенов в день. Количество токенов увеличилось на несколько порядков, в то время как количество покупателей (и объем капитала) явно не успевало за этим ростом.
Значительная часть реальных денег потекла к самым крупным названиям. В период от минимума FTX до пика октября 2025 года на биткоин пришлось около двух третей нового капитала рынка, на ETH, XRP, BNB и SOL — около четверти, а на все остальные монеты вместе взятые — лишь около одной десятой. ETF, финансовые компании и фонды не играют в „разброс сети“. Они покупают пару активов, которые могут обосновать своим инвесторам, и держат их.

Да эти последние 10% прироста сосредоточены в крайне узком круге монет. Десятка монет забрала почти половину, в основном старые имена вроде DOGE, TRX, ADA, LINK и XLM; среди новичков выделились HYPE и SUI. За тот же период количество монет на CoinMarketCap выросло с примерно 21 800 до 36 200, а только Pump.fun выпустила миллионы дополнительных токенов, так что подавляющее большинство новых монет в итоге ничего не получили.

Так что, если следующий цикл повторит прошлый, избыточная диверсификация скорее всего гарантирует, что вы будете тащить огромный мешок монет, никуда не ведущих.
Что заменяет игру вслепую с „разбросанными сетями“?
Во имя великих крипто-мечтаний многие из нас всегда надеялись увидеть протокол, готовый тратить настоящие деньги на свой собственный токен. Речь идет прежде всего о回购 (обратном выкупе) и сожжении, выводя таким образом монеты из обращения (хотя есть исключения вроде Aerodrome, который распределяет комиссионные тем, кто блокирует свои токены).
Такие токены существовали всегда, но теперь их стало заметно больше, а реакция рынка на них — уверенная, позитивная и в виде стремительного притока капитала. Оказывается, нам нравятся токены, принадлежащие протоколам, генерирующим реальную выручку, и особенно мы ценим их, когда часть этой выручки направляется на поддержание цены и выплату бенефициаров.
Объемы обратного выкупа токенов выросли с примерно $190 млн за год, завершившийся в октябре 2021 года, до $1,85 млрд за год, завершившийся в октябре 2026-го. Число проектов, тратящих свыше $1 млн ежегодно, выросло с 10 до более чем 70. DefiLlama продолжает обновлять базу данных протоколов, так что часть роста обусловлена лучшей сборкой данных, но даже учитывая это, перемена все равно колоссальная.

Самым примечательным мне кажется последний столбец. За прошедший год совокупная капитализация крипторынка упала более чем на треть, а суммы, направляемые на обратный выкуп и сожжение, лишь слегка выросли. Цены резко пошли вниз, а кэш продолжал поступать — это буквально основа стоимостного инвестирования.
У Бена Грэма есть крылатая фраза, которую часто цитирует Баффетт: „Краткосрочно рынок является голосованием, долгосрочно — весами“. В большей части истории крипто рынка было абсолютно нечего взвешивать, поэтому всё сводилось к голосованиям (мемы, нарративы, армия в Твиттере с сильнейшими аргументами). Я не думаю, что голосования полностью исчезнут, но впервые значительная часть рынка может быть поставлена на весы и показать свою реальную массу. И я считаю, что капитал в конечном итоге потечет туда.
Что купил бы Бен Грэм?
Грэм написал „Разумного инвестора“ в 1949 году, а ученик巴菲特 (Баффетт) построил Berkshire Hathaway вокруг одной из редакций этой книги. Одна из моих любимых книг, рекомендую всем. Основная идея: покупай бизнес по цене ниже его стоимости на основе заработанных им денег и наберись терпения.
Самый известный концепт Грэма — господин Рынок, гипотетический партнер по бизнесу, который появляется каждый день, предлагая купить твои акции или продать ему свои,定价 полностью зависит от его настроения. Вам не обязательно торговать с ним или соглашаться с ним, достаточно воспользоваться его абсурдными котировками. Господин Рынок в криптопространстве обладает наиболее экстремальной эмоциональной волатильностью. С октября 2025 по июнь 2026 года рынок потерял более половины стоимости, и именно такие дни являются временем для покупки хорошего бизнеса.
Еще одна важная концепция — запас прочности. По сути, это означает оплата цены значительно ниже вашей оценочной стоимости, чтобы даже при ошибке в расчетах сохранить приемлемый результат. Самый близкий аналог P/E (соотношение цены к прибыли), который я нашел в крипто, — это капитализация токена, разделенная на сумму, которую проект тратит за год на обратный выкуп (или сожжение) своих токенов. Если токен стоит $1 млрд, а на обратный выкуп уходит $50 млн в год, вы платите множитель 20x. На момент написания статьи некоторые из самых крупных и эффективно работающих проектов (HYPE, JUP, PENDLE и SKY) торгуются примерно вокруг 30x, что дает нам грубую базовую линию для оценки.
Модификация巴菲特 (Баффетта) к теории Грэма гласит: „Лучше купить отличный бизнес по справедливой цене, чем хороший бизнес по смешной цене“. Он также говорил, что если бы вы получили карту всего с 20 отверстиями и должны были ставить удар при каждом инвестиционном решении, вы стали бы анализировать каждый шаг гораздо глубже, и результаты были бы куда лучше.
Небольшое количество токенов, глубоко изученных каждый, — моя версия этого подхода.
Кто реально опередил биткоин?
Я решил проверить эти гипотезы на практике, сравнив все токены с капитализацией свыше $300 млн по состоянию на 11 октября 2026 года (всего 100 штук) с биткоином. Я рассматривал годовую динамику, а также весь период с минимума FTX (для более новых монет расчет велся с момента превышения капитализации в $100 млн).
За год до 11 октября 2026 года биткоин упал примерно на четверть. Из 93 монет, существовавших год назад, 37 показали лучшую доходность, чем биткоин. Те, что значительно его обошли, довольно разнообразны. VVV вырос примерно в 16 раз, DRV — в 14, ZEC и XMR поймали волну приватности, HYPE удвоился, в числе лидеров оказались QNT, NEAR, JST и MORPHO, а также несколько совсем свежих монет.
Но если разделить их на токены с реальным обратным выкупом и остальные, разница становится очевидной. Примерно 60% монет с обратным выкупом обогнали биткоин за год, против всего 25% остальных. За более длинный период 50% монет с выкупом обогнали BTC против 25% остальных. PUMP вырос примерно вдвое быстрее биткоина за год, SKY, UNI и RAY опережали его в 1,7–1,9 раза.

Обратный выкуп — не серебряная пуля. CAKE и CRV занимались обратным выкупом на протяжении многих лет, но с минимума FTX все равно продемонстрировали падение примерно на 85–90% к биткоину; launchpad BONK потратил огромные средства на обратный выкуп, но токен остался позади. Лучшие из тех, что преуспели, одновременно показали рост, либо оказались достаточно дешевыми относительно расходов на выкуп, либо сочетающими оба фактора. А немало главных победителей вовсе не имели обратного выкупа, самый яркий пример — ZEC.
Больше всего меня поразilo, насколько дешевыми стали некоторые из них, при этом их бизнес продолжал бесперебойно работать. Вот самая щедрость господина Рынка:
На минимуме PUMP 25 июня 2026 года капитализация целого токена составляла примерно в три раза меньше суммы обратного выкупа Pump.fun за год. После этого он вырос почти в 5 раз.
На минимуме февраля 2026 года капитализация AERO составляла менее чем в три раза сумму комиссий, направленных стейкерам за год, после чего монета выросла более чем втрое.
На минимуме января 2026 года HYPE стоил примерно в 11 раз больше годовой суммы обратного выкупа, а к октябрю 2026 года — в 27 раз, монета выросла примерно вчетверо.
VVV упала до около $0,95 1 декабря 2025 года, когда капитализация всего токена составляла около $40 млн, а годовой доход Venice сообщался примерно в $10 млн. Монета выросла в 26 раз.
RAY и UNI также выросли более чем в три раза от своих минимумов, SKY почти удвоилась.
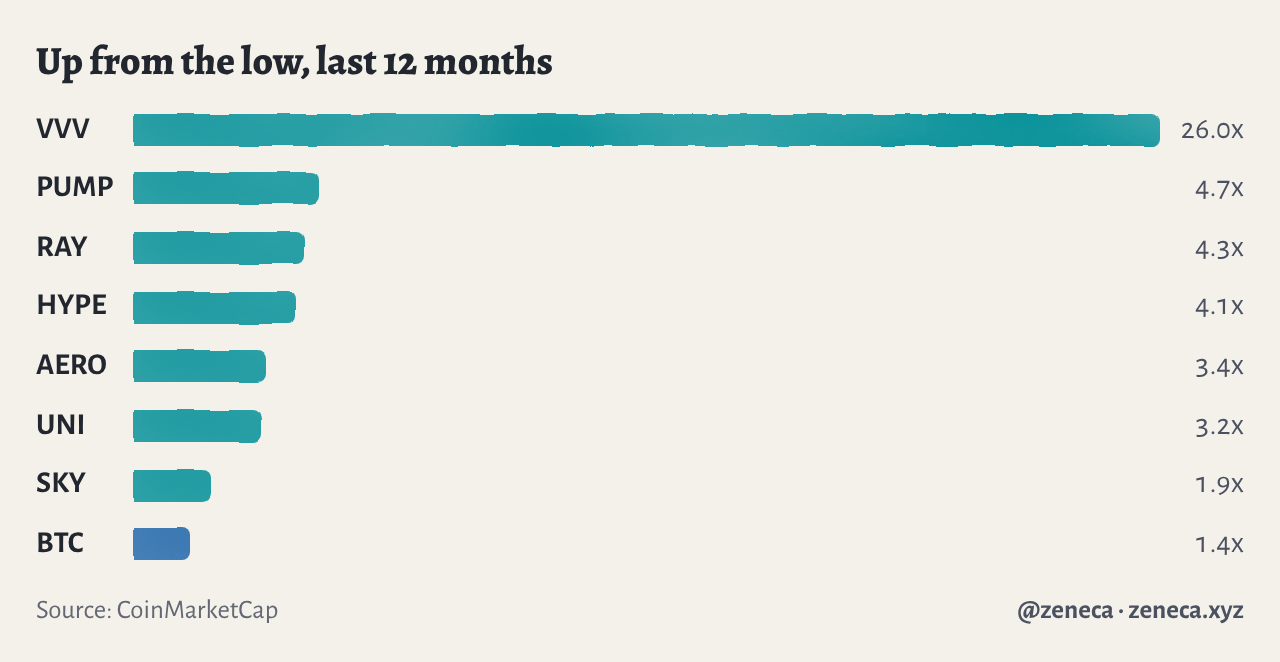
Эти минимумы на тот момент для большинства людей не выглядели шансом. Лучшее окно для входа в PUMP открылось, когда мемкоины умирали, рынок находился в состоянии медвежья, а создатели проекта еще судились. Вот в этом и есть весь смысл господина Рынка. Эмоции достигают дна — цены находятся на минимуме, а сам бизнес озабочен этим мало.
Обобщим это известной формулировкой баффеттовского стиля: бояться, когда другие жадничают, и жадничать, когда другие боятся.
Исторически было сложно с энтузиазмом относиться к альткоинам, опережающим BTC именно в моменты страха рынка. Теперь же мы наконец видим настоящие коммерческие сущности с отслеживаемыми доходами и проверяемой историей, что позволяет нам начать рассматривать криптоинвестиции сквозь призму настоящего стоимостного инвестирования.
Как отличить хороший бизнес от посредственного или плохого?
Вот вопросы, которые я бы себе задал, примерно в таком порядке.
Он реально приносит деньги?
Я имею в виду деньги клиентов. Многие новые токены сетей оцениваются рынком намного выше своей реальной выручки. По состоянию на октябрь 2026 года подсети Bittensor зарабатывают у клиентов около $30 млн в год, а новые токены, эмитированные сетью, превышают эту цифру в десятки раз, так что он пока не проходит эту проверку.
Какая доля этих денег действительно попадает в токен и остается там?
Это то место, где ломается большинство токенов. Комиссии платят пользователи, выручка — то, что протокол оставляет себе (например, большая часть комиссий Uniswap достается ликвидности). Прибыль — это то, что остается после вычета расходов команды, стимулов и любых эмиссий новых токенов для удержания пользователей. Только на этом этапе вы понимаете, сколько реально попало в токен.
Hyperliquid направляет практически всю выручку на обратный выкуп HYPE, Pump.fun отправляет на обратный выкуп и сожжение PUMP около половины выручки. Collector Crypt — отличный бизнес: за год до октября 2026 ее пробудок с картами принесли около $94 млн выручки, но лишь около 1% из этой суммы пошло на обратный выкуп и сожжение CARDS.
Мне очень нравится CARDS, я считаю его отличным бизнесом и сильным токеном для удержания, но когда я вижу, как люди загораются цифрами выручки, мне кажется, что что-то не так. Выручка, безусловно, хороша, но смотреть на нее изолированно бессмысленно. Нужно знать, какая часть этой выручки конвертируется в прибыль и какая доля выручки или прибыли возвращается в экосистему токенов.
Затем важен вопрос, куда деваются токены после обратного выкупа, и я считаю, что этот аспект часто упускают из виду. Сожженные токены исчезают навсегда, монеты в казне могут вернуться позже, а токены, распределенные в виде наград или кэшбэка, чаще всего напрямую продаются обратно на рынок, так что покупки и продажи примерно балансируются.
Brave покупает BAT исключительно для выплаты людям, смотрящим рекламу, которые в большинстве своем тут же их продают, так что это никак не считается настоящим обратным выкупом. С сентября 2026 года ether.fi на каждые два купленных обратно ETHFI один сразу раздает картхолдерам в виде кэшбэка, и многие из них тоже продадут его.
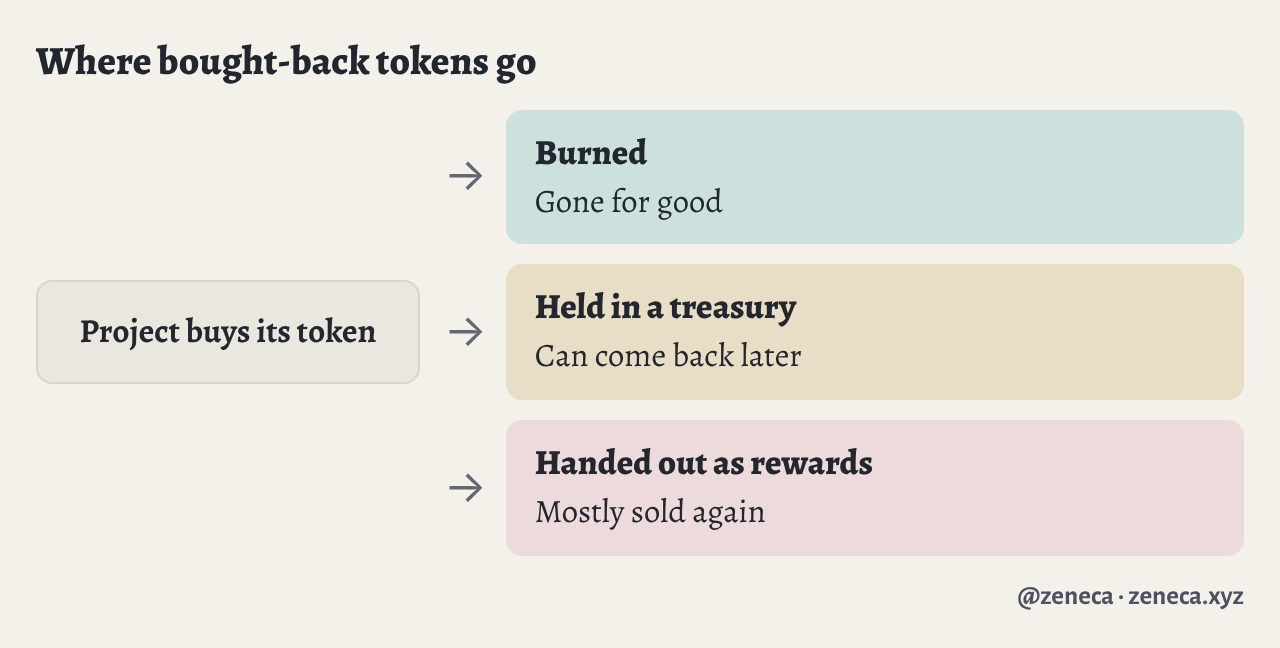
Тем не менее, мне по-прежнему нравятся токены BAT и ETHFI, но имейте в виду: когда проект заявляет о сумме, потраченной на обратный выкуп, всегда уточняйте, куда именно эти токены потом денутся.
Не съедят ли это разблокировки?
Если команда и инвесторы продадут вам больше токенов, чем выкуп вернет с рынка, обратный выкуп теряет смысл. До середины 2029 года Pump.fun ежемесячно разблокирует почти $40 млн PUMP для команды и ранних инвесторов, так что значительная часть его обратного выкупа просто поглощает сливы инсайдеров. Тем не менее, он все равно может оказаться сильным токеном, но этот фактор необходимо учитывать.
Будет ли он здесь к 2029 году?
Если я собираюсь удерживать актив годами, он должен выжить и в плохие времена. Моя любимая фраза: единственный способ долго жить в этой сфере — не умереть первым. Это относится и к протоколам, и к нам самим. Хотя далеко не все выжившие показывают отличные результаты (намного хуже), если протокол живет, непрерывно растет, генерирует доход и направляет его часть на поддержку своего токена, вероятность успешного исхода становится крайне высокой.
А как же рост?
Стоимостное инвестирование часто воспринимают как покупку дешевых и скучных вещей, но сам Баффетт в 1992 году писал: „Рост всегда является компонентом при расчете стоимости“. В 1972 году он приобрел See's Candies примерно за тройную стоимость балансовой стоимости — вещь, от которой Грэм бы отказался, потому что Чарльз Манг убедила его: хороший бизнес стоит переплаты. К 2007 году See's Candies заработала для Berkshire около $1,35 млрд.
Поэтому я готов платить более высокий мультипликатор за вещи с быстрым ростом, при условии, что рост реален, а цена еще не зашил весь этот рост заранее. Derive занял большую часть объема торговли опционами on-chain. Незакрытые позиции по состоянию с начала октября 2026 года превышали показатели года назад более чем в десять раз, и с октября 2026 года половина комиссионных еженедельно goes на обратный выкуп DRV. По цене около $0,48 оценка DRV превышает его доходы за год более чем в 100 раз. По сравнению с valuation около 30x у лучших управляемых токенов, это выглядит довольно безумно.
Мой метод проверки, был ли рост уже заложен в цену: идти от результата назад. Если DRV должен торговаться при схожем мультипликаторе ~30x, и половина комиссий идет на обратный выкуп, то Derive обязан умножить свои комиссионные в текущем объеме примерно в 4–6 раз. Если вы считаете, что это произойдет в течение нескольких лет, постфактум DRV все еще может выглядеть дешево; если нет — вы заплатили цену растущей компании за товар, у которого рост прекратился.
И затем ZEC
Ну давайте поговорим о ZEC. Он нарушает почти каждое правило из этого письма. Zcash генерирует менее $1 млн комиссий в год, ни один цент из которых не попадает в токен, а ежегодно эмиссия новых ZEC оценивается в сотни миллионов долларов. Баффетт бы его возненавидел. В письме 2011 года он говорил, что вы можете хоть крутите в руках кубик из всего золота мира, оно никогда ничего не породит; в 2018-м он назвал биткоин „примерно квадратным мышьяком“.
Биткоин — очевидное средство сохранения ценности. Если вы хотите просто надежно спрятать деньги надолго и спать спокойно, это мудрый выбор, и я не буду спорить. Вся суть этого плана — перегнать биткоин, а, как мы увидели в начале статьи, это легко сказать, но трудно сделать. Поэтому в части сохранения ценности я выбираю ZEC. Zcash по сути представляет собой те же монетарные правила биткоина (лимит 21 млн, халвинг каждые четыре года) плюс опциональный режим конфиденциальности, и я считаю, что по мере того как все больше наших денег переходит в публичные блокчейны, конфиденциальность будет становиться всё ценнее.
У него, очевидно, есть серьезные риски. При полном отсутствии cash flow цена держится исключительно на вере. Но биткоин всегда строился на чистой вере. Биткоин — по сути ультимативный мемкоин, а ментальная сила围绕 ZEC настолько сильна, что дает мне уверенность удерживать его.
Где могут возникнуть проблемы?
Как всегда, мест, где все может пойти не так, множество.
Голосование может продолжать побеждать еще долгое время. Если следующий цикл станет повторением мемной лихорадки 2021 года, небольшая кучка скучных токенов с обратным выкупом может остаться позади, а люди заработают x50 на активах без какой-либо выручки. Я могу это принять, но это плата за вход.
Если рост затормозится, переплата за рост обернется ошибкой, поэтому я уменьшу размер позиций по таким активам по сравнению с позициями в токенах, активно выкупающих себя сами. Сам обратный выкуп может прекратиться. Если команда или DAO решили запустить программу обратного выкупа, они также могут решить ее остановить (как мы видели с Aave и Sky), и у вас, как правило, нет никаких юридических прав требовать возврата доходов.
Каков мой план действий
Собрав все это вместе, вот ориентир стратегии на следующий бычий рынок:
Удерживать небольшое количество токенов, обеспеченных реальным бизнесом, плюс мешочек ZEC в качестве средства хранения ценности.
Покупать только в том случае, если можно одним предложением объяснить, как деньги идут от клиентов к токену и куда токены идут после обратного выкупа.
Перед покупкой всегда сверять объемы разблокировок с объемами обратного выкупа.
Сравнивать цену и расходы на обратный выкуп.
Платить премию за рост только тогда, когда рост отражается в комиссионных, и четко понимать, какие предположения уже заложены в цену.
Написать заранее, при каких условиях я решу продавать, и держать позицию, пока эти условия не наступят.
Наращивать позицию медленно, позволяя плохим дням господина Рынка делать работу за меня.
Оценивать общий портфель по сравнению с чистым холдингом биткоина, поскольку именно его нужно перебить.
Финальные мысли
Хочу еще добавить: вы не сможете ловить каждую возможность, и пытаться этого не следует. Будет много хороших проектов и токенов, которые я никогда не куплю, некоторые вырастут в 10 раз, а я буду сидеть с кучей скучных монет. Это нормально.
Я предпочитаю удерживать небольшое число активов, которые я искренне понимаю и в которые верю, вкладывать настоящие деньги и давать им время, вместо того чтобы покупать понемногу всего и не знать, зачем я это держу. Найдите свои персональные активы, с которыми вы готовы пережить падение на 60%, потому что знаете, что делает проект, и примите тот факт, что вы пропустите множество других возможностей.
У меня еще много мыслей, но это мой план. План довольно скучный, и я считаю это плюс. В следующей рассылке я подробно разберу свой фактический портфель и его распределение, а затем углублюсь в анализ моих самых любимых токенов и причин этого выбора, разбирая по коммерческим фундаментальным показателям одни из лучших токенов в крипто.
Как всегда, спасибо за чтение. Буду рад любым вопросам или комментариям внизу :)
Отказ от ответственности: Материалы данной рассылки не должны рассматриваться как инвестиционные рекомендации. Я не финансовый советник. Это исключительно мои личные взгляды и идеи. Прежде чем совершать сделки или инвестировать в любые криптографические продукты, всегда консультируйтесь с профессиональными финансовыми консультантами. Некоторые ссылки в статье могут быть партнерскими/реферальными.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News