В эпоху криптовалют границы между платежами и инвестициями стираются.
Автор: Джек Симисон
Перевод: Чопер, Foresight News
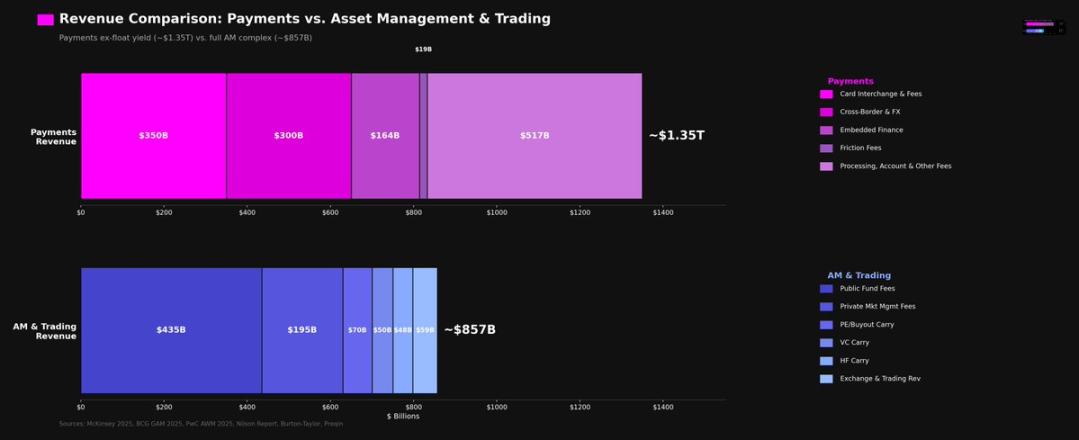
Платежи и инвестиции совместно приносят в год около 3 трлн долларов дохода, что превышает совокупную капитализацию криптовалюты. Они опираются на совершенно разные модели пользовательского поведения, различные базовые инфраструктуры и до сих пор предлагают совершенно разные продуктовые экосистемы. Здесь я хочу напрямую сравнить эти два мира.
Одна отрасль зарабатывает на деньгах, которые платит каждый, поскольку платежи — это необходимость выживания и жесткий спрос; другая отрасль зарабатывает на деньгах, которые большинство людей никогда не инвестирует, ведь инвестиции — это акт роскоши.
Платежи и управление инвестициями являются двумя крупнейшими направлениями по объему доходов в сфере финансовых услуг. Долгое время они функционировали в полностью независимых системах: с разными продуктами, счетами, регуляторными рамками и интерфейсами взаимодействия. Это является наследием исторической архитектуры систем, а также следствием отсутствия практической потребности в интеграции платежей и инвестиций до недавнего времени.
Однако программируемые валюты разрушают эту преграду. Одни и те же средства, хранящиеся в одном кошельке, публичной блокчейн-сети или приложении, сегодня могут одновременно участвовать в обоих доходных каналах. Два мира объединяются в формате единого счета.
Чтобы понять, почему это важно, необходимо осознать огромные различия в их фундаментальных моделях поведения.
Платежи: массовое явление
Платежи — единственная обязательная финансовая операция для участия в повседневной экономической жизни. Покупка продуктов, оплата аренды жилья, коммунальных услуг… без платежей человек просто не сможет выжить.
В 2025 году около двух третей взрослых людей во всем мире осуществляли или получали цифровые платежи. В США потребители совершают примерно 48 платежей в месяц; в Индии UPI насчитывает более 500 млн уникальных пользователей; в Бразилии Pix увеличил среднее число транзакций на человека до примерно 193 в год; в некоторых регионах Африки к югу от Сахары мобильные платежи перестали быть просто удобным способом оплаты и стали неотъемлемой частью финансовой системы.
Платежи — это не факультативная финансовая активность небольшой группы активных людей, а рутинное действие широких масс. Они мгновенны, происходят с высокой частотой, создают минимальную психологическую нагрузку, а их стоимость обычно ничтожно мала. Потребители не задумываются о комиссиях на кассе. По сравнению с наличными цифровые платежи снижают «болевую точку» совершения покупок, что дополнительно повышает частоту использования. Чем меньше трения, тем выше объем транзакций.
Такая модель поведения обеспечивает колоссальный охват бизнеса. По данным McKinsey, глобальные платежные системы ежегодно обрабатывают примерно от 3,4 до 3,6 триллионов транзакций, а объем оборота средств достигает 1,8–2,0 квадриллионов долларов в год. Выплата зарплат, расчеты с торговыми точками, международные переводы, оплата счетов, подписки, личные переводы… в каждом из этих звеньев посредники получают свою долю.
Каждый уровень платежной цепочки получает от этого прибыль.
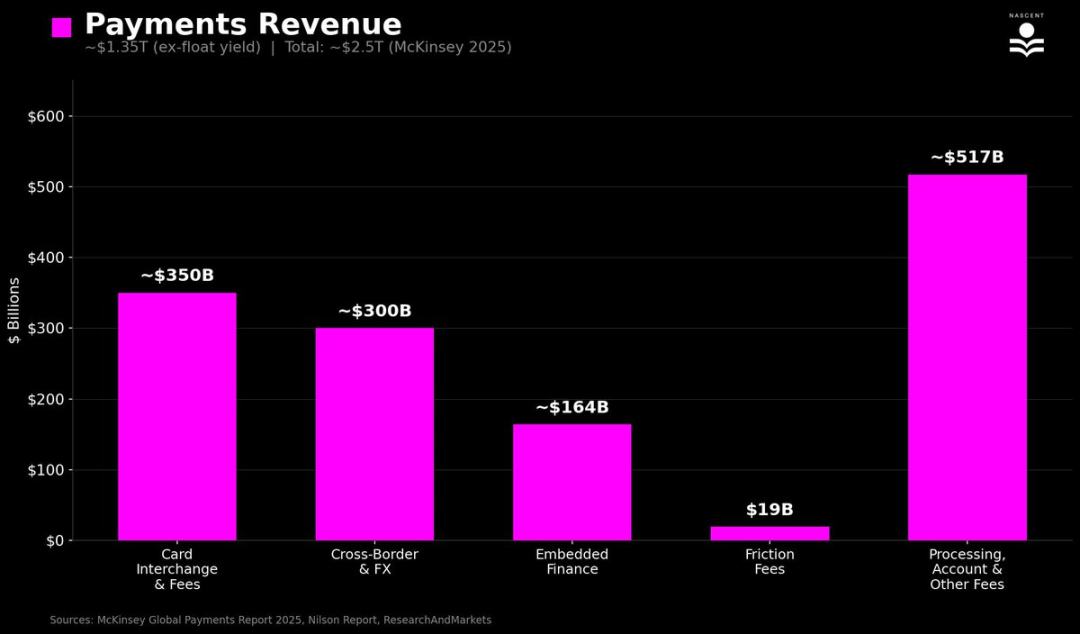
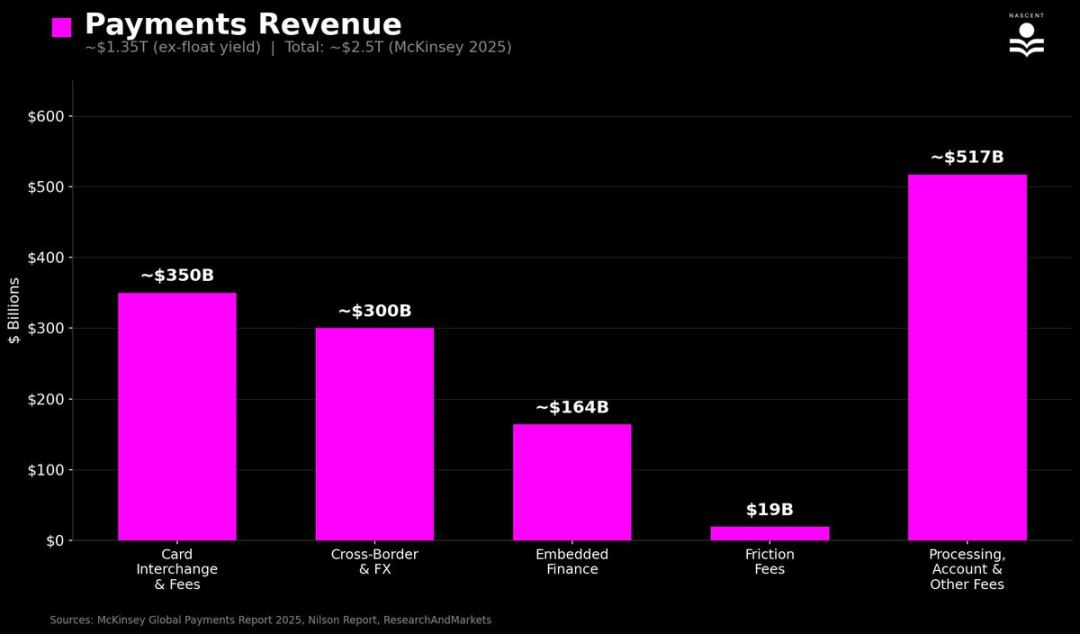
Согласно отчету McKinsey «Глобальный платежный рынок 2025», мировой объем доходов от платежей составляет около 2,5 трлн долларов. Однако почти половина этой суммы (около 1,15 трлн долларов) приходится на чистый процентный доход: средства, заработанные банками и платежными сервисами за счет замороженных остатков между транзакциями. Это скорее доход от простаивающего капитала, чем классические платежные комиссии. Если исключить эту часть, то только за счет перевода средств, эквайринга, обработки, встроенного финансирования (Shopify, рассрочка, Stripe) и платы за трение (банкоматы, овердрафт, ончейн-комиссии) базовый доход от платежей все равно достигает примерно 1,35 трлн долларов.
Инвестиции: акт роскоши
Напротив, инвестиции — это добровольная финансовая операция, к которой никого не принуждают. Человек может всю жизнь не покупать акции, не открывать брокерский счет и не обращаться к финансовым советникам, при этом полноценно функционируя в экономике. Так поступает большинство. Активные розничные трейдеры статистически представляют собой меньшинство.
В отличие от платежей, инвестиции противостоят инстинктивному избеганию потерь и требуют значительных когнитивных затрат. Люди естественно стараются избегать торговли, поэтому средства обычных инвесторов в основном покоятся на пенсионных счетах, инвестиционных портфелях, ETF и индексных фондах, где приобретаются с долгосрочным удержанием без последующего внимания. Среди тех, кто инвестирует через пенсионные счета, 94% после присоединения больше не корректируют свои планы и почти не торгуют.
В результате получается следующая картина: база пользовательского поведения в инвестициях узкая, пассивная, но обладает крайней степенью привязанности.
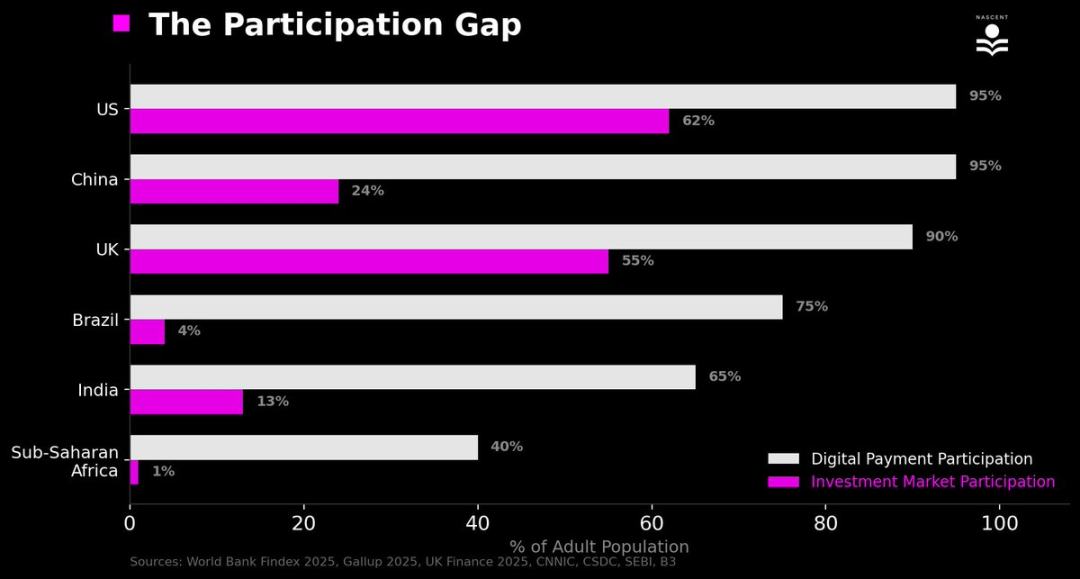
Это прекрасно иллюстрирует сопоставление показателей проникновения: даже в странах с самым высоким уровнем инвестиционного охвата лишь около половины населения так или иначе участвует в инвестиционном рынке, тогда как уровень проникновения цифровых платежей достигает 95%.
- США: около 62% взрослых имеют те или иные инвестиции, преимущественно размещенные на пенсионных счетах с крайне редким обращением
- Великобритания: следует сразу за ними, около 55%
- Китай: около 24% взрослых имеют брокерские счета
- Индия: около 13%
- Бразилия: 4%
- Африка к югу от Сахары: всего около 1%
Наличие счета вовсе не гарантирует активные действия со стороны владельца.
Благодаря этому управляющие активы под контролем профессиональных посредников достигают примерно 147 трлн долларов, включая ETF, паевые фонды, пенсионные программы и фонды частного рынка, что составляет 43% от глобального финансового состояния домохозяйств (около 305 трлн долларов). Подавляющее большинство из них — пассивные индексные фонды с крайне низкими тарифами: средний расход на акции в ETF составляет всего 14 базисных пунктов, а по облигациям — 10 базисных пунктов. И все же фондный сектор, управляющий примерно 135 трлн долларов активов в мире, генерирует годовой доход на уровне около 435 млрд долларов.
Небольшая доля активов (около 13 трлн долларов), управляемых фондами прямого инвестирования, венчурными фондами, фондами недвижимости и хедж-фондами, взимает комиссию за управление в размере 1–2% плюс performance fee 12,5–20%, что приносит около 363 млрд долларов годового дохода.
С учетом комиссий за консультирование на частном рынке, performance-fee хедж-фондов, долей PE/VC, займов ценных бумаг, торговых комиссий и прочего общий годовой доход инвестиционной отрасли составляет примерно от 850 до 900 млрд долларов.
Общий объем доходов платежной отрасли все еще превышает таковой в инвестиционной сфере, однако среднедушевой доход в инвестициях значительно выше.
Разрушение границ
Эта асимметричная структура оставалась стабильной десятилетиями, поскольку обе сферы долгое время находились в условиях изоляции, работая на отдельных системах и инфраструктуре.
Платежный бизнес распределен между банками, карточными ассоциациями и платежными процессинговыми компаниями. Бизнесом управления активами занимаются фондовые компании, финансовые консультанты и пенсионные платформы, тогда как торговые операции обеспечивают брокерские фирмы.
Даже если один банк одновременно предоставляет чековые счета и инвестиционные услуги, они функционируют как отдельные продукты, с самостоятельной регистрацией клиентов, процедурами соответствия требованиям и пользовательским опытом. Поведенческий барьер между «тратой денег» и «инвестированием» был дополнительно усилен институциональными нормами.
Настоящие изменения заключаются в том, что инфраструктура блокчейна позволяет современным платежным приложениям предоставлять реальные инвестиционные услуги, а инвестиционным платформам — реальные платежные функции, при этом все работает на единой базовой системе.
Остатки на инвестиционных счетах могут напрямую использоваться для платежей без необходимости перевода между независимыми системами. Традиционный процесс у брокера выглядит так: депозит → покупка → продажа → вывод на банковский счет → трата. Крипто-инфраструктура сводит этот путь к одному шагу.
Кошельки, новые банки, торговые приложения или любой программируемый остаток позволяют одним и тем же долларам одновременно рассчитываться за трансграничные переводы, зарабатывать доход в кредитных протоколах или обмениваться на другие активы в рамках одного интерфейса и одной сеансовой сессии. Владелец счета может одновременно получать прибыль как от инвестиций, так и от платежей.
Впервые в истории одни и те же средства и один интерфейс могут генерировать доход одновременно с обеих сторон обеих отраслей.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @JackSimison