


Экспансия ИИ перегружает электросети: 7 ключевых принципов инвестиций в энергетику, которые необходимо знать
Автор: Джозеф Айуб
Перевод: TechFlow
Обзор TechFlow: Все обсуждают вычислительные мощности и модели, но эта статья поднимает более фундаментальный вопрос: хватит ли энергии? Morgan Stanley прогнозирует дефицит электроэнергии в США в размере 45 ГВт к 2028 году, сроки поставки крупных трансформаторов достигли 24–36 месяцев, а потребление электроэнергии центрами обработки данных AI растет на 15% ежегодно. На основе этого автор выводит 7 инвестиционных тезисов — от фрагментации сетей до твердотельных трансформаторов и двухфазного охлаждения. Нишевые, но критически важные ракурсы.
Полный текст статьи:
В последнее время Nvidia выпустила концепцию «ИИ — это торт из пяти слоев». Сегодня я буду доказывать, что энергетический слой выступает жестким ограничением для роста интеллекта, и рассмотрю соответствующие последствия.
Прогресс человеческой цивилизации — это результат нашей способности овладевать инструментами — будь то молоток, огонь, лошади, печатный станок, телефон, лампочка, паровой двигатель, радио или ИИ. Эти «инструменты» представляют собой способы преобразования человеком энергии в производительность.
В конечном счете, мы повышаем человеческую производительность именно путем захвата энергии и направления ее с помощью инструментов к заданной цели.
Проще говоря, базовая логика прогресса человеческой цивилизации выглядит так:
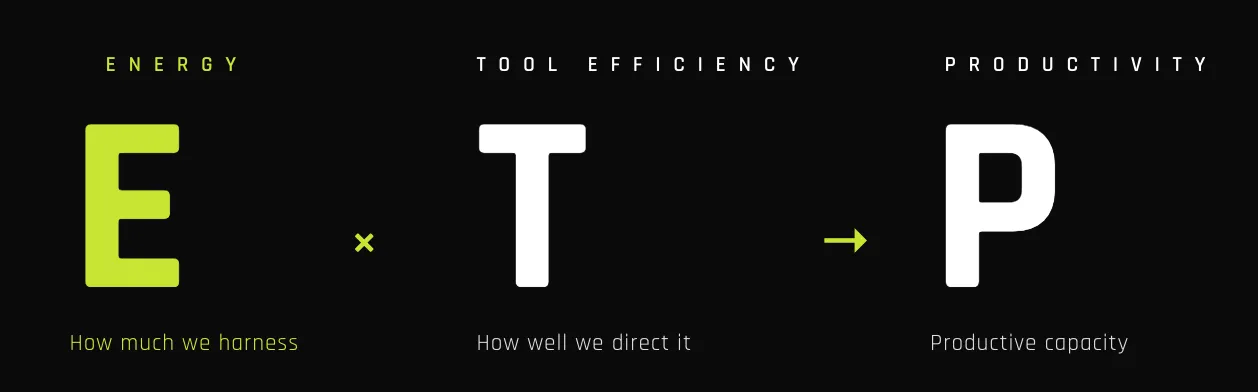
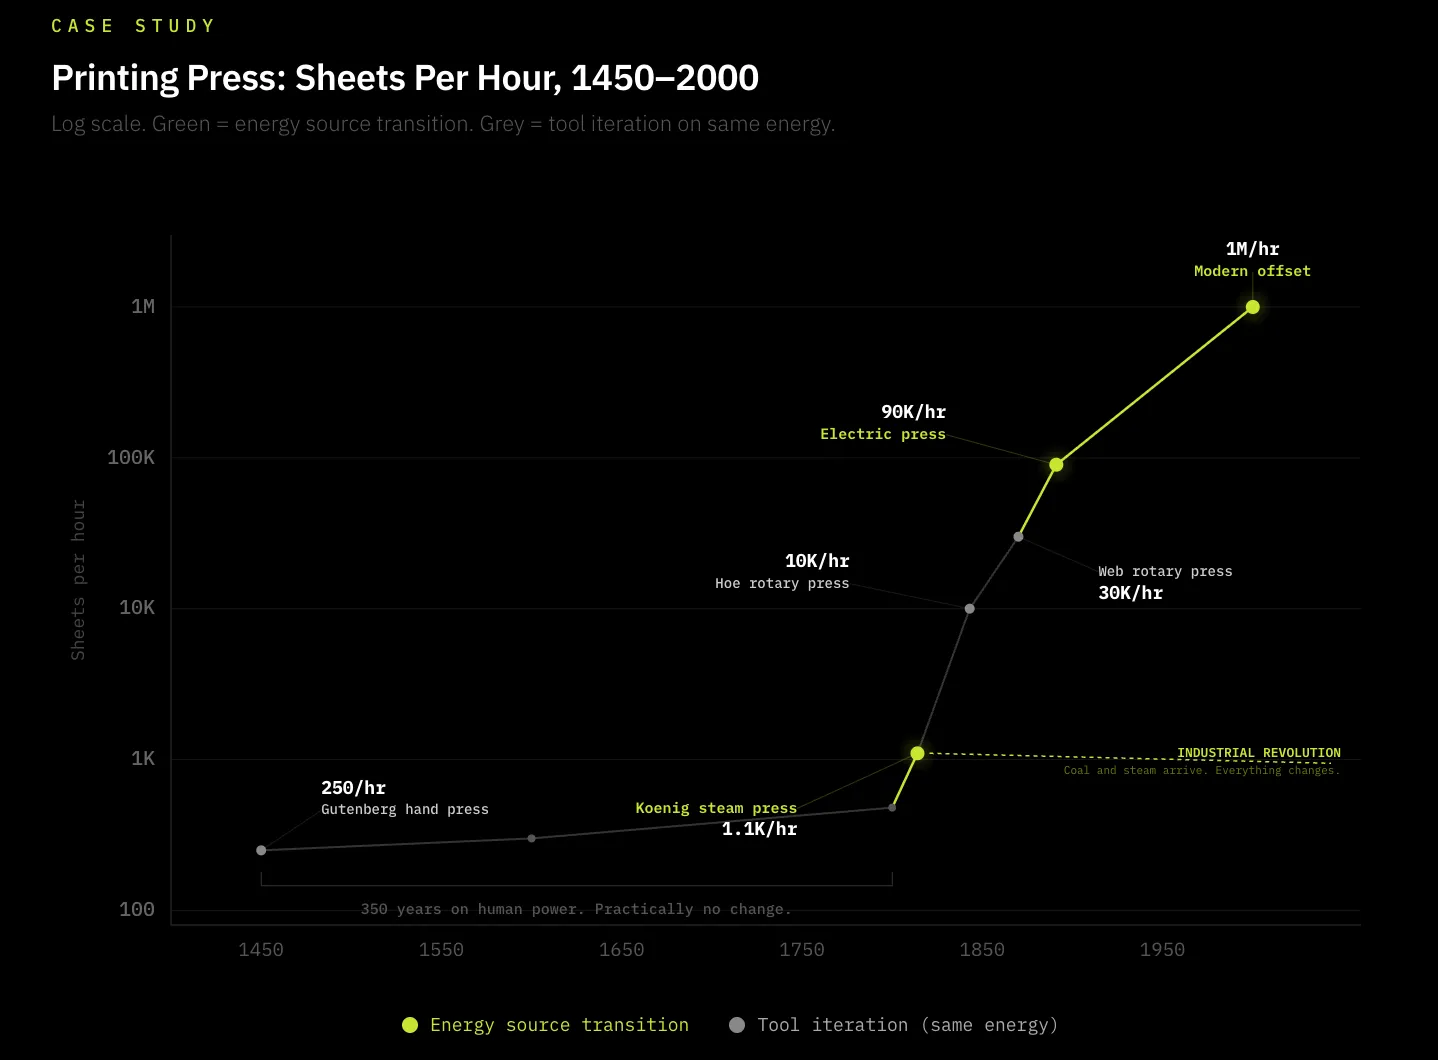
Большую часть истории человечество опиралось на энергию собственного тела и руки как инструменты для достижения целей, будь то земледелие или письмо. Печатный станок является классическим примером синергии энергии и инструмента — он был широко распространен благодаря Гутенбергу в 1440 году. До этого изобретения люди расходовали собственную энергию, переписывая информацию вручную с помощью пера (инструмента), что было крайне неэффективно. Инновация в виде печатного станка создала новый инструмент, который за счет механического оттиска текста значительно повысил эффективность использования энергии человеческого тела, увеличив производительность на несколько порядков. Однако с 1450 по 1800 год, на протяжении почти 350 лет, в печатных станках не происходило существенных инноваций. Ситуацию изменило лишь овладение человечеством более мощным источником энергии — углем. В 1814 году Фридрих Кёниг изобрел приводимый в движение паром печатный станок, адаптировав технологию к господствовавшему тогда энергоисточнику — углю, что увеличило эффективность в 5 раз. Впоследствии печатные станки продолжали высокоэффективно адаптироваться к новым источникам энергии, наращивая выпуск с 250 экземпляров в час до 30 000 спустя 50 лет, а сегодня этот показатель достигает миллионов копий.
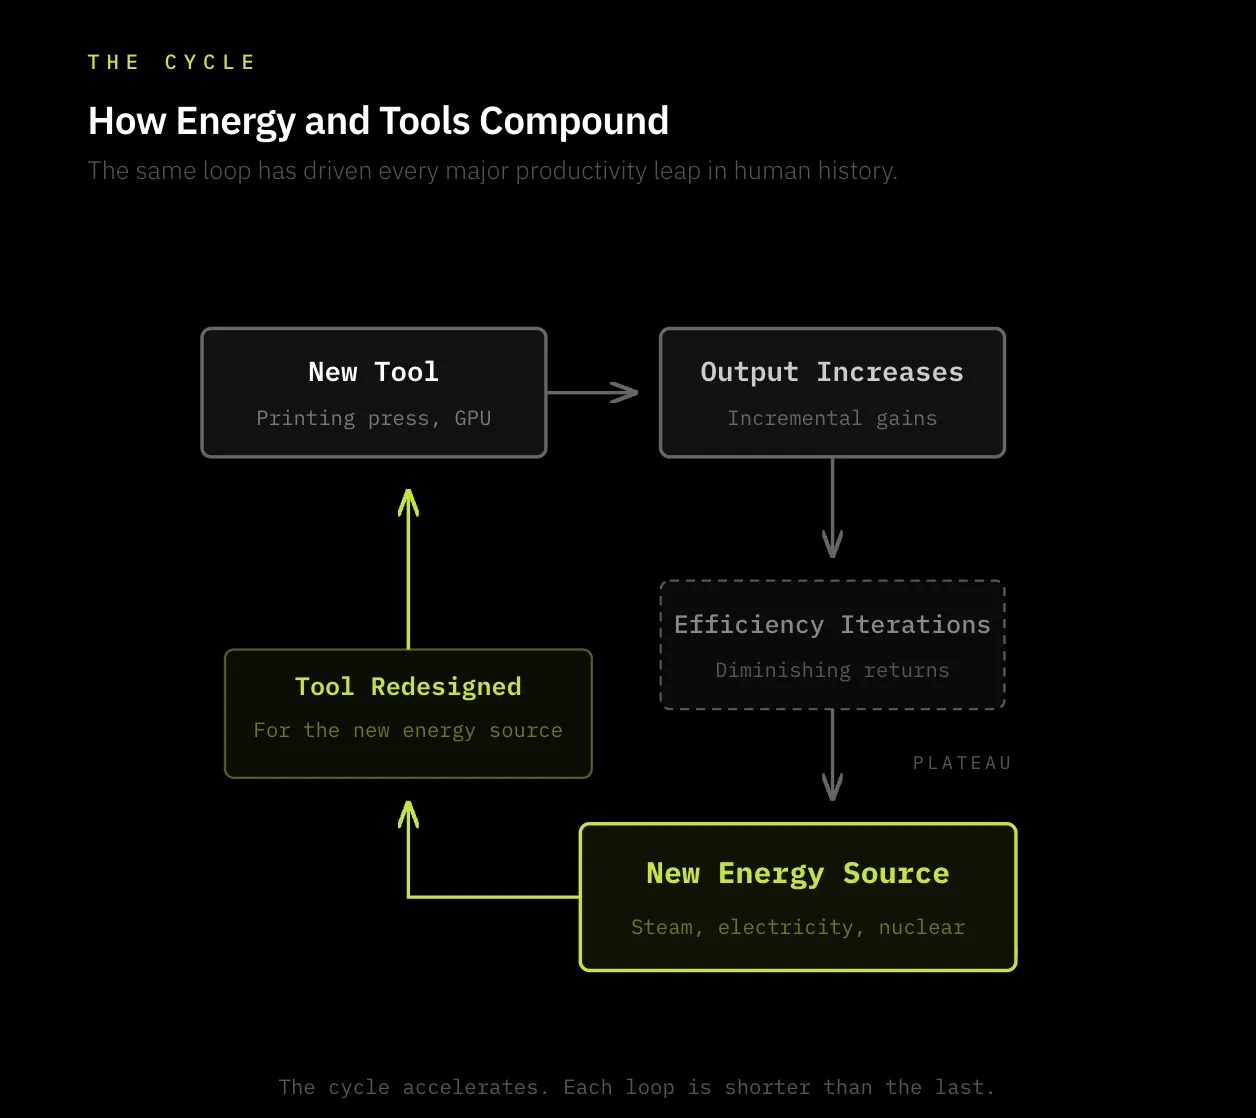
Таким образом, постоянный процесс создания новых инструментов, расширения границ овладения энергией и повышения эффективности новых инструментов относительно доступной энергии продолжается и по сей день. Сегодня интеллект — это наша новая фокусная форма производительности, а энергия — его топливо. Ключевой вопрос заключается в том, сможем ли мы продолжать бесперебойно обеспечивать рост интеллекта, что зависит от того, сколько устойчивой и надежной энергии мы сможем производить для питания инструментов (GPU) и направлять их к цели (интеллекту).
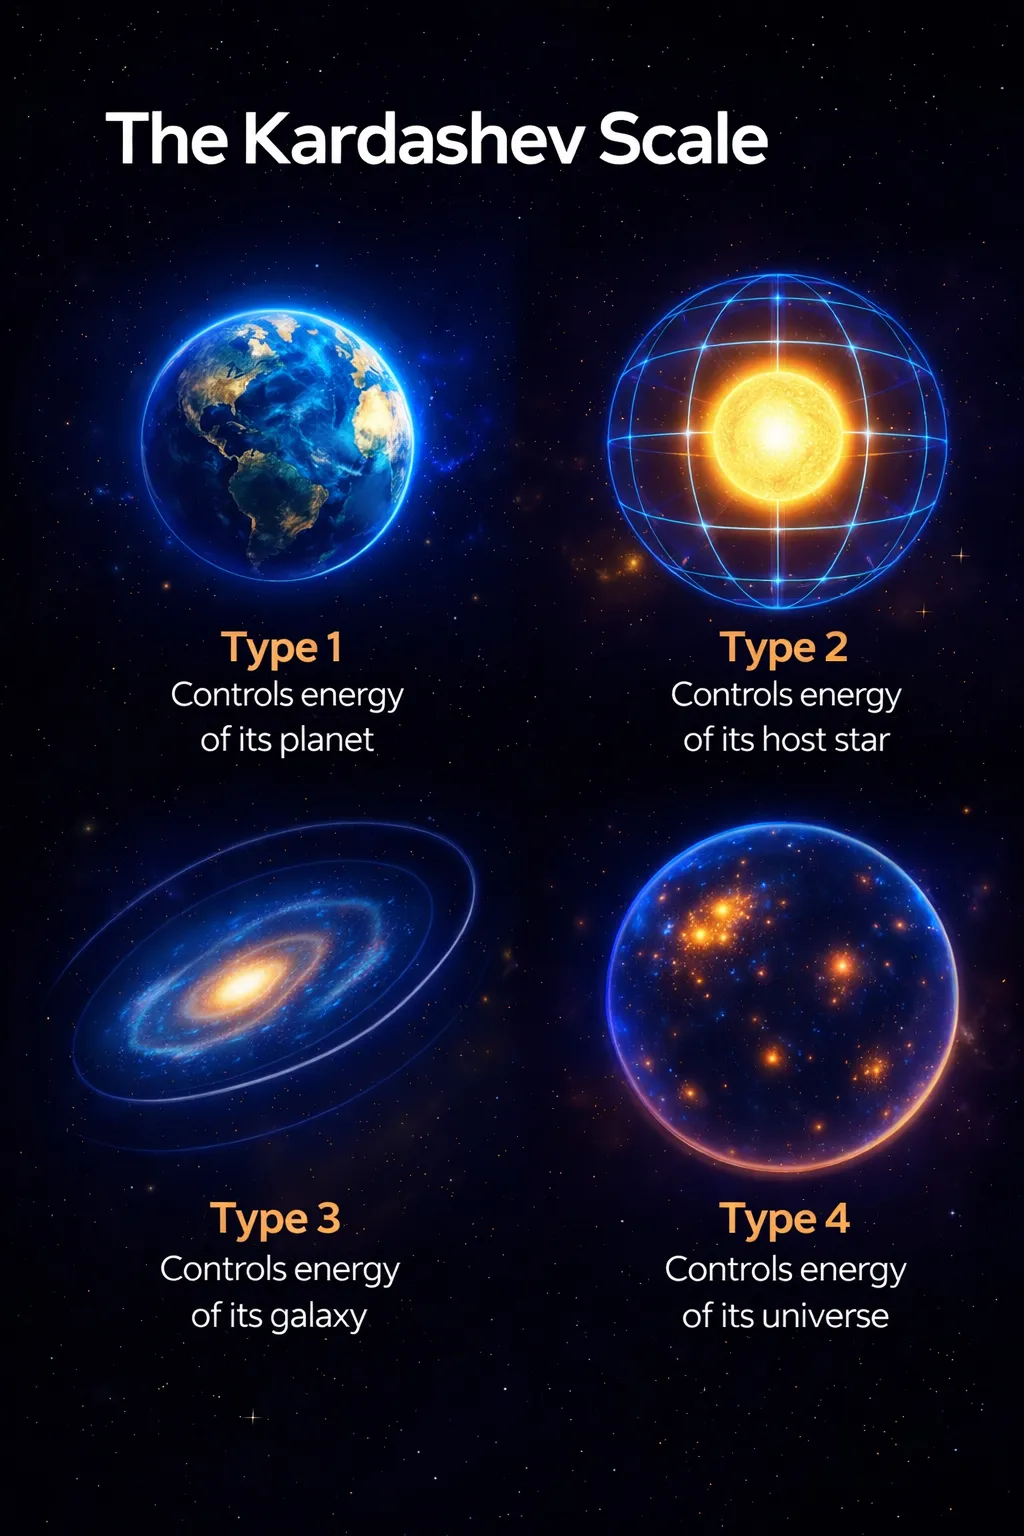
Эта идея перекликается со шкалой Кардашёва, которая измеряет уровень технологического развития цивилизации через количество энергии, которое она способна освоить — от планеты до звезды, галактики, Вселенной и мультивселенной. Количество осваиваемой нами энергии свидетельствует о степени нашего эволюционного развития как цивилизации. Исторически этот принцип всегда оставался верным, и в будущем не станет исключением. Способность управлять энергией является фундаментом продвижения цивилизации.
Основной тезис данной статьи: спрос на энергию быстро опережает предложение, что становится первым узким местом на пути реализации интеллектуального потенциала. Я рассмотрю первичные и вторичные последствия этого явления.
Почему предложение энергии замедляется?
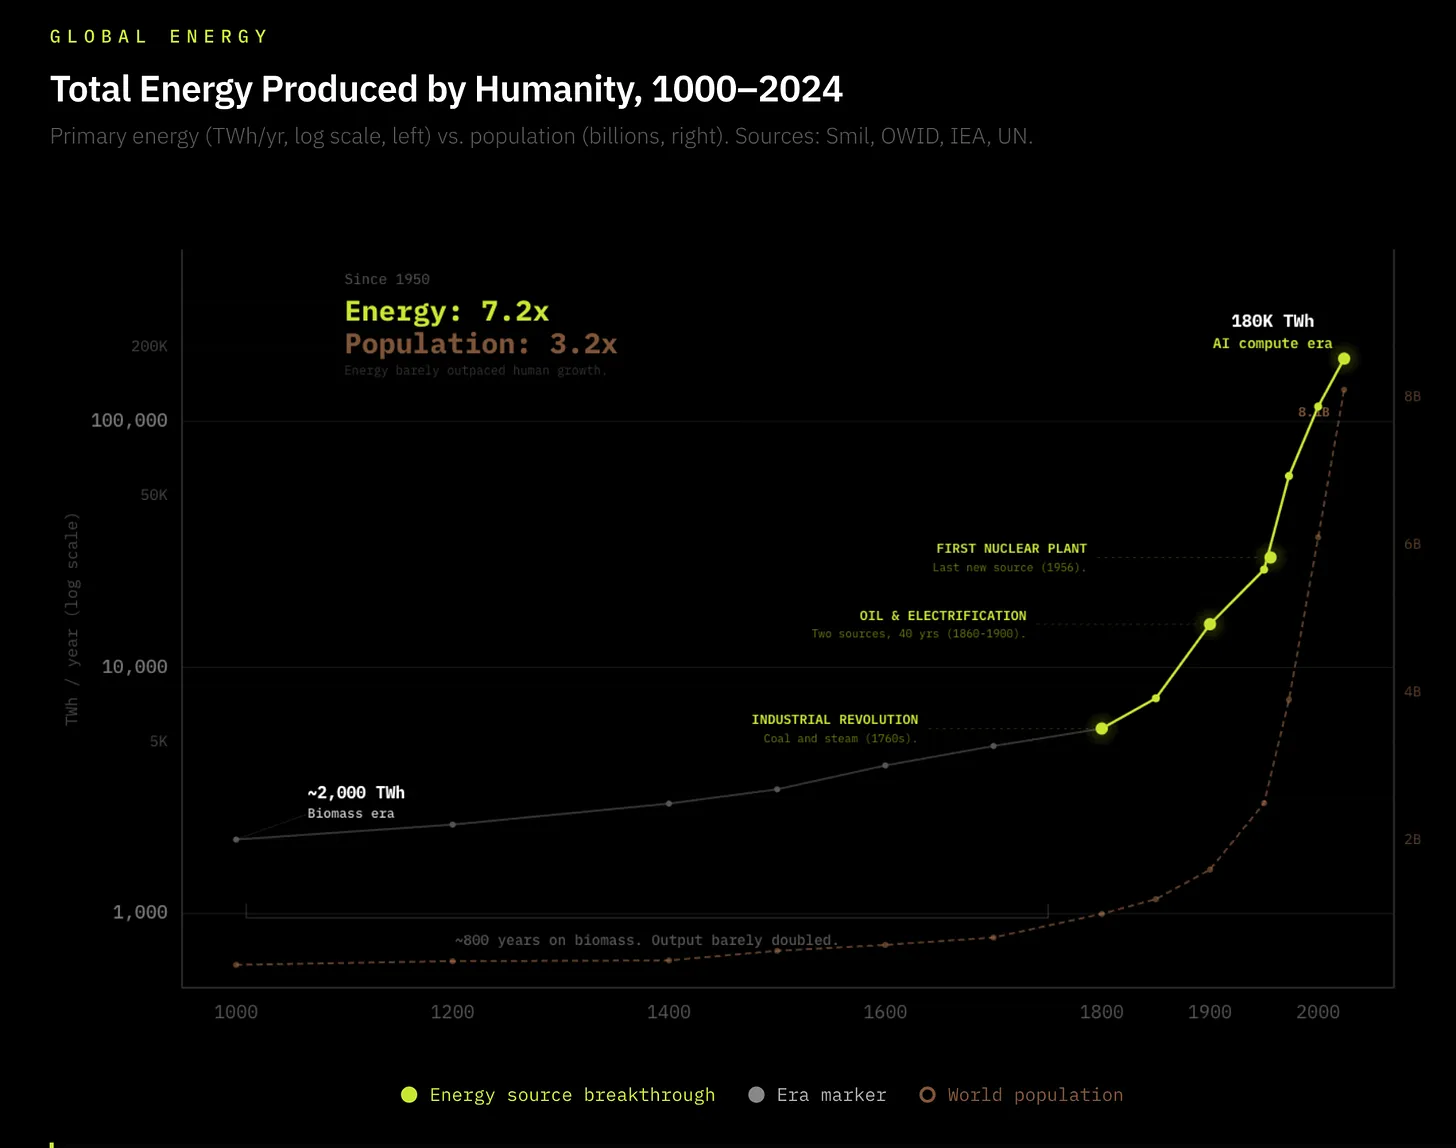
Деление ядра было открыто в 1939 году и до сих пор остается последним кардинальным изменением в сфере энергетики со времен зарождения человеческой цивилизации. Однако вследствие аварии на Чернобыльской АЭС и глобального отказа от атомной энергии в пользу возобновляемых источников между инновациями в инструментах и прогрессом энергетики с 1950 года возник заметный дисбаланс. В 1950 году мировое производство энергии составляло 2600 ГВт, сегодня — 19 000 ГВт (рост в 7,3 раза). Это кажется впечатляющим скачком, но такой постепенный линейный рост далеко не соответствует темпам роста современных вычислений и технологий и даже с трудом превышает соответствующий демографический рост населения мира, составивший 3,5 раза.
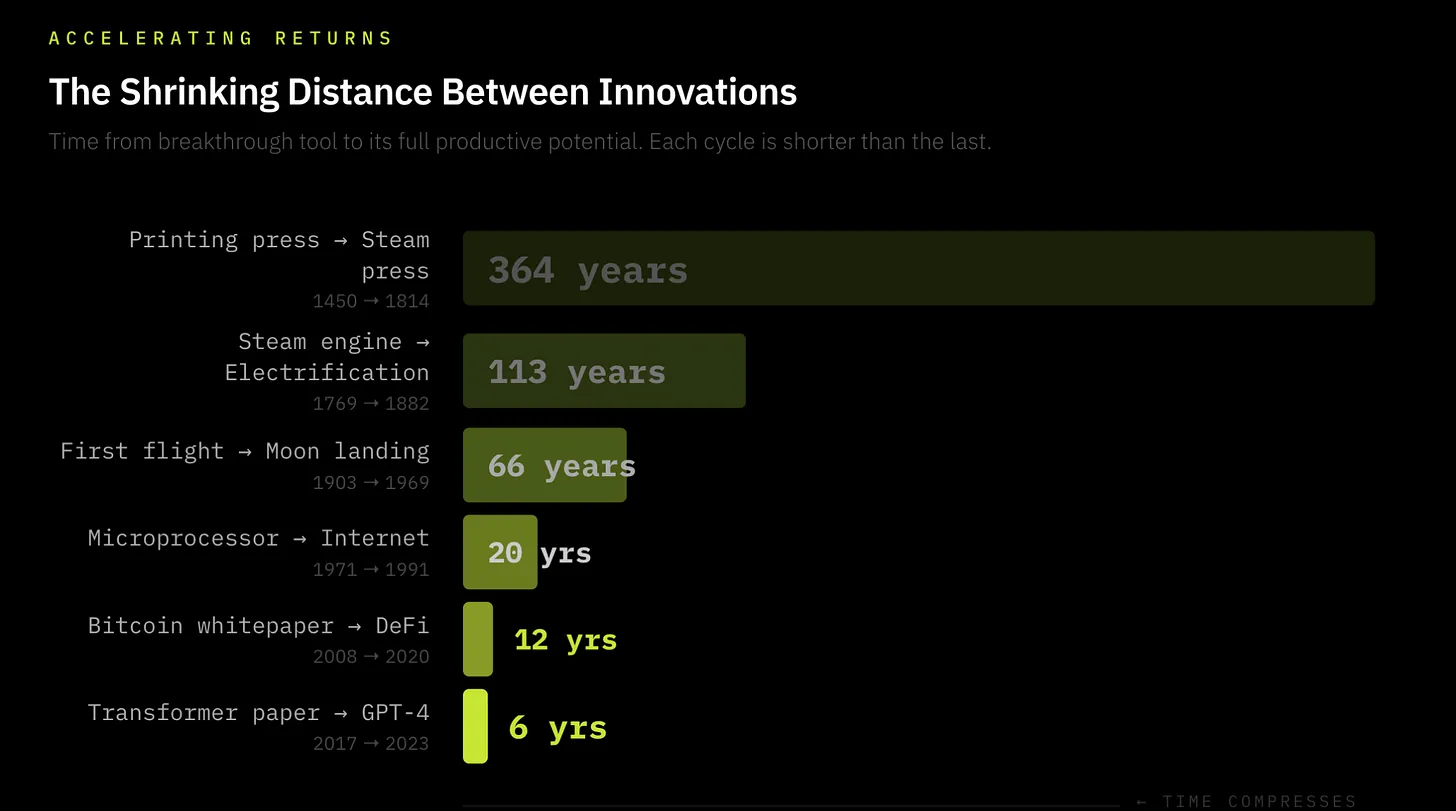
Между тем, интервалы между квантовыми скачками в инновациях инструментов сокращаются. От первого печатного станка до его следующего крупного улучшения прошло 364 года, от первого полета человека в космос до космических путешествий — 58 лет, от первого микропроцессора до Интернета — 20 лет, а сегодня значительные прорывы в GPU происходят каждые 2 года. Мы живем в эпоху постоянно ускоряющихся окон повышения эффективности инструментов, когда множество инноваций накладываются друг на друга в непрерывно сокращающемся цикле. От ИИ до криптографии и квантовых вычислений новые технологии открываются все быстрее, а прирост их эффективности становится все более стремительным — это закон ускоренного возврата.
Сегодня центры обработки данных потребляют 1,5% мировой электроэнергии, и к 2030 году этот показатель достигнет 3% — всего за 6 лет пройдена дистанция, которую паровому двигателю потребовалось 50 лет. Ключевое различие между промышленной революцией и текущим взрывом интеллекта заключается в следующем: промышленная революция одновременно с ростом спроса строила собственную энергетическую инфраструктуру — угольные шахты, каналы, железнодорожные сети и машины, потребляющие эту энергию, расширялись параллельно. Каждая предыдущая энергетическая революция создавала свою цепочку поставок на фоне масштабирования; ИИ же наследует уже существующую цепочку поставок, которая уже начала давать сбои.
Энергосети совершенно не готовы к взрывному росту потребления электроэнергии ИИ в размере 15% в год, тем более что спрос на электроэнергию в США практически не рос за последнее десятилетие. Трещины уже проявились в США: очередь на подключение к сетям обновила исторический максимум, среднее время поставки крупных трансформаторов составляет уже 24–36 месяцев, а в 2025 году ожидается дефицит силовых трансформаторов на 30%. По оценкам Morgan Stanley, только США столкнутся с дефицитом электроэнергии в 45 ГВт к 2028 году, что эквивалентно потреблению 33 млн американских домохозяйств. Я считаю, что этот дефицит может быть гораздо серьезнее.
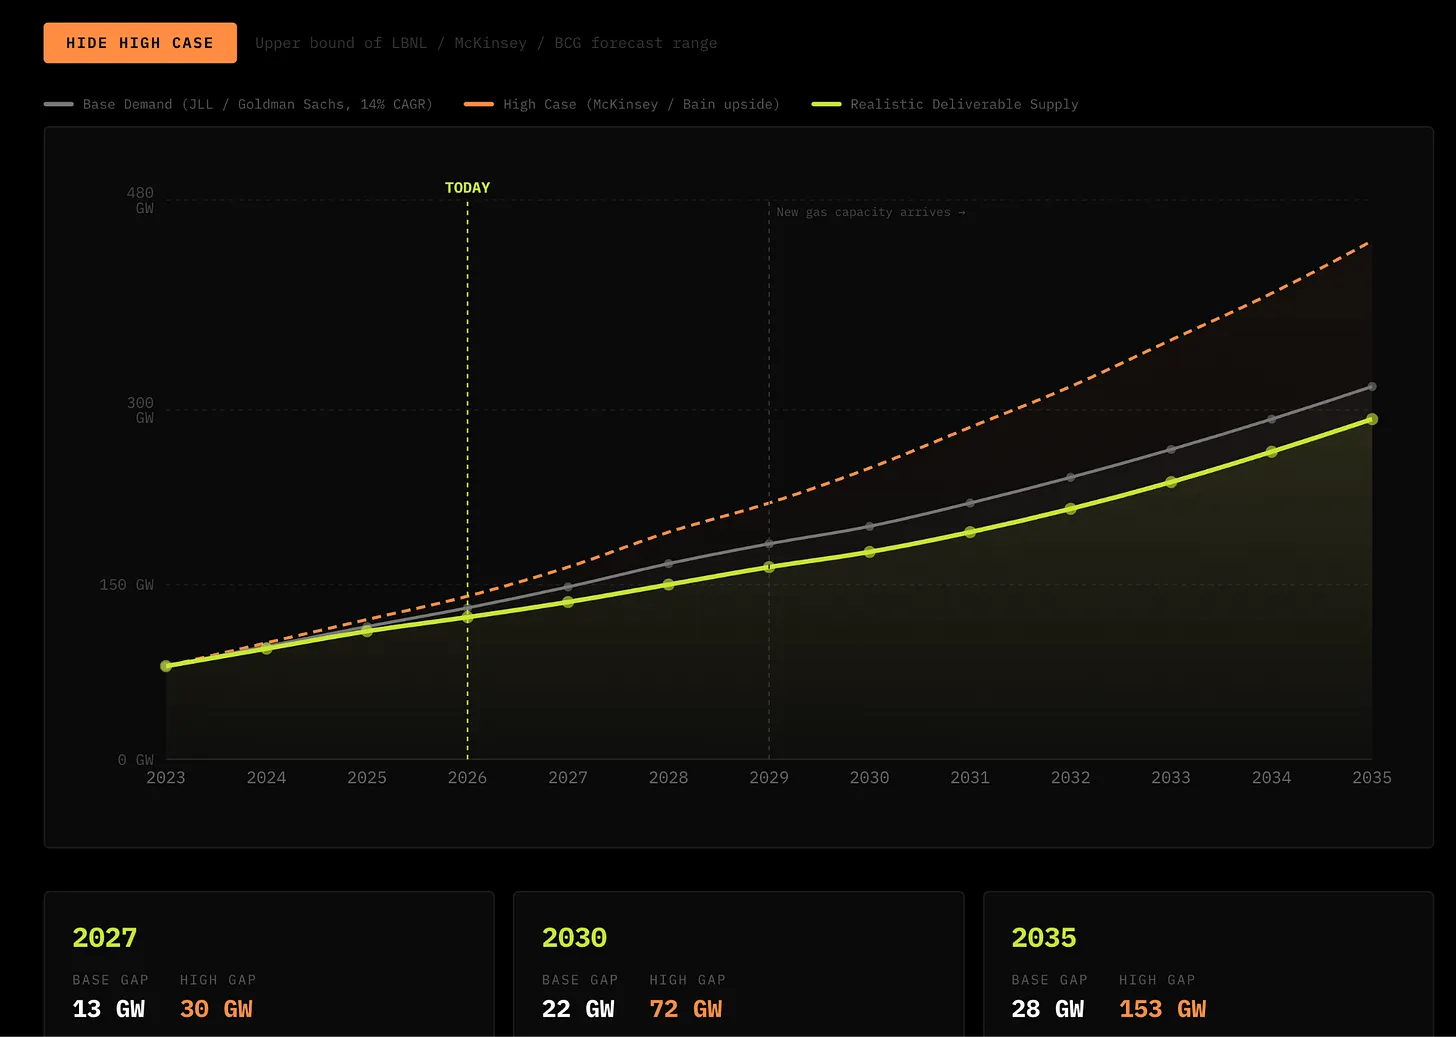
Вопрос очевиден: человечеству необходимо радикально масштабировать энергетику, чтобы угнаться за прыжками в развитии ИИ, робототехники, автономного вождения и других областей.
Грядущий энергетический дефицит: первичные и вторичные последствия
Последствия надвигающегося энергетического дефицита носят исторический характер: по мере резкого роста спроса при нехватке предложения мы можем стать свидетелями появления рынков энергии, переходящих в сферу частного управления.
Крупнейшие облачные провайдеры (Hyperscaler) уже начали строить объекты генерации энергии за пределами расчетного счета (BTM) и планируют расширить практику до центров обработки данных на ядерной энергии; этот тренд уже заметен. Я убежден, что он будет только усиливаться.
Ниже я излагаю 7 тезисов, которые являются производными от взрыва ИИ и его воздействия на и без того напряженный баланс предложения электроэнергии.
Тезис 1: Фрагментация сетей — вычислительные мощности мигрируют к источникам энергии, а не наоборот
В регионах, соседствующих с концентрацией запросов на вывод моделей (inferencing), юрисдикции с достатком энергии и либеральным регулированием получат непропорционально высокую ценность на фоне фрагментации энергосистем.
Когда спрос на энергию начнет превышать предложение, электричество станет политизированным. У домохозяйств есть право голоса, а центры обработки данных — нет. В условиях дефицита энергии сети вряд ли сохранят нейтралитет; вместо этого они будут отдавать приоритет жилым потребностям перед промышленными через ценообразование, ограничения доступа или мягкие лимиты.
Учитывая экстремальную чувствительность вычислительных мощностей к задержкам, времени безотказной работы и надежности, эксплуатация в юрисдикциях, ставящих в приоритет жилое электроснабжение, в принципе невозможна. По мере дестабилизации или политизации подключения к сетям рабочие нагрузки по вычислениям будут перемещаться в модель генерации за пределами счетчика (BTM), где электроэнергию можно напрямую гарантировать, контролировать и тарифицировать.
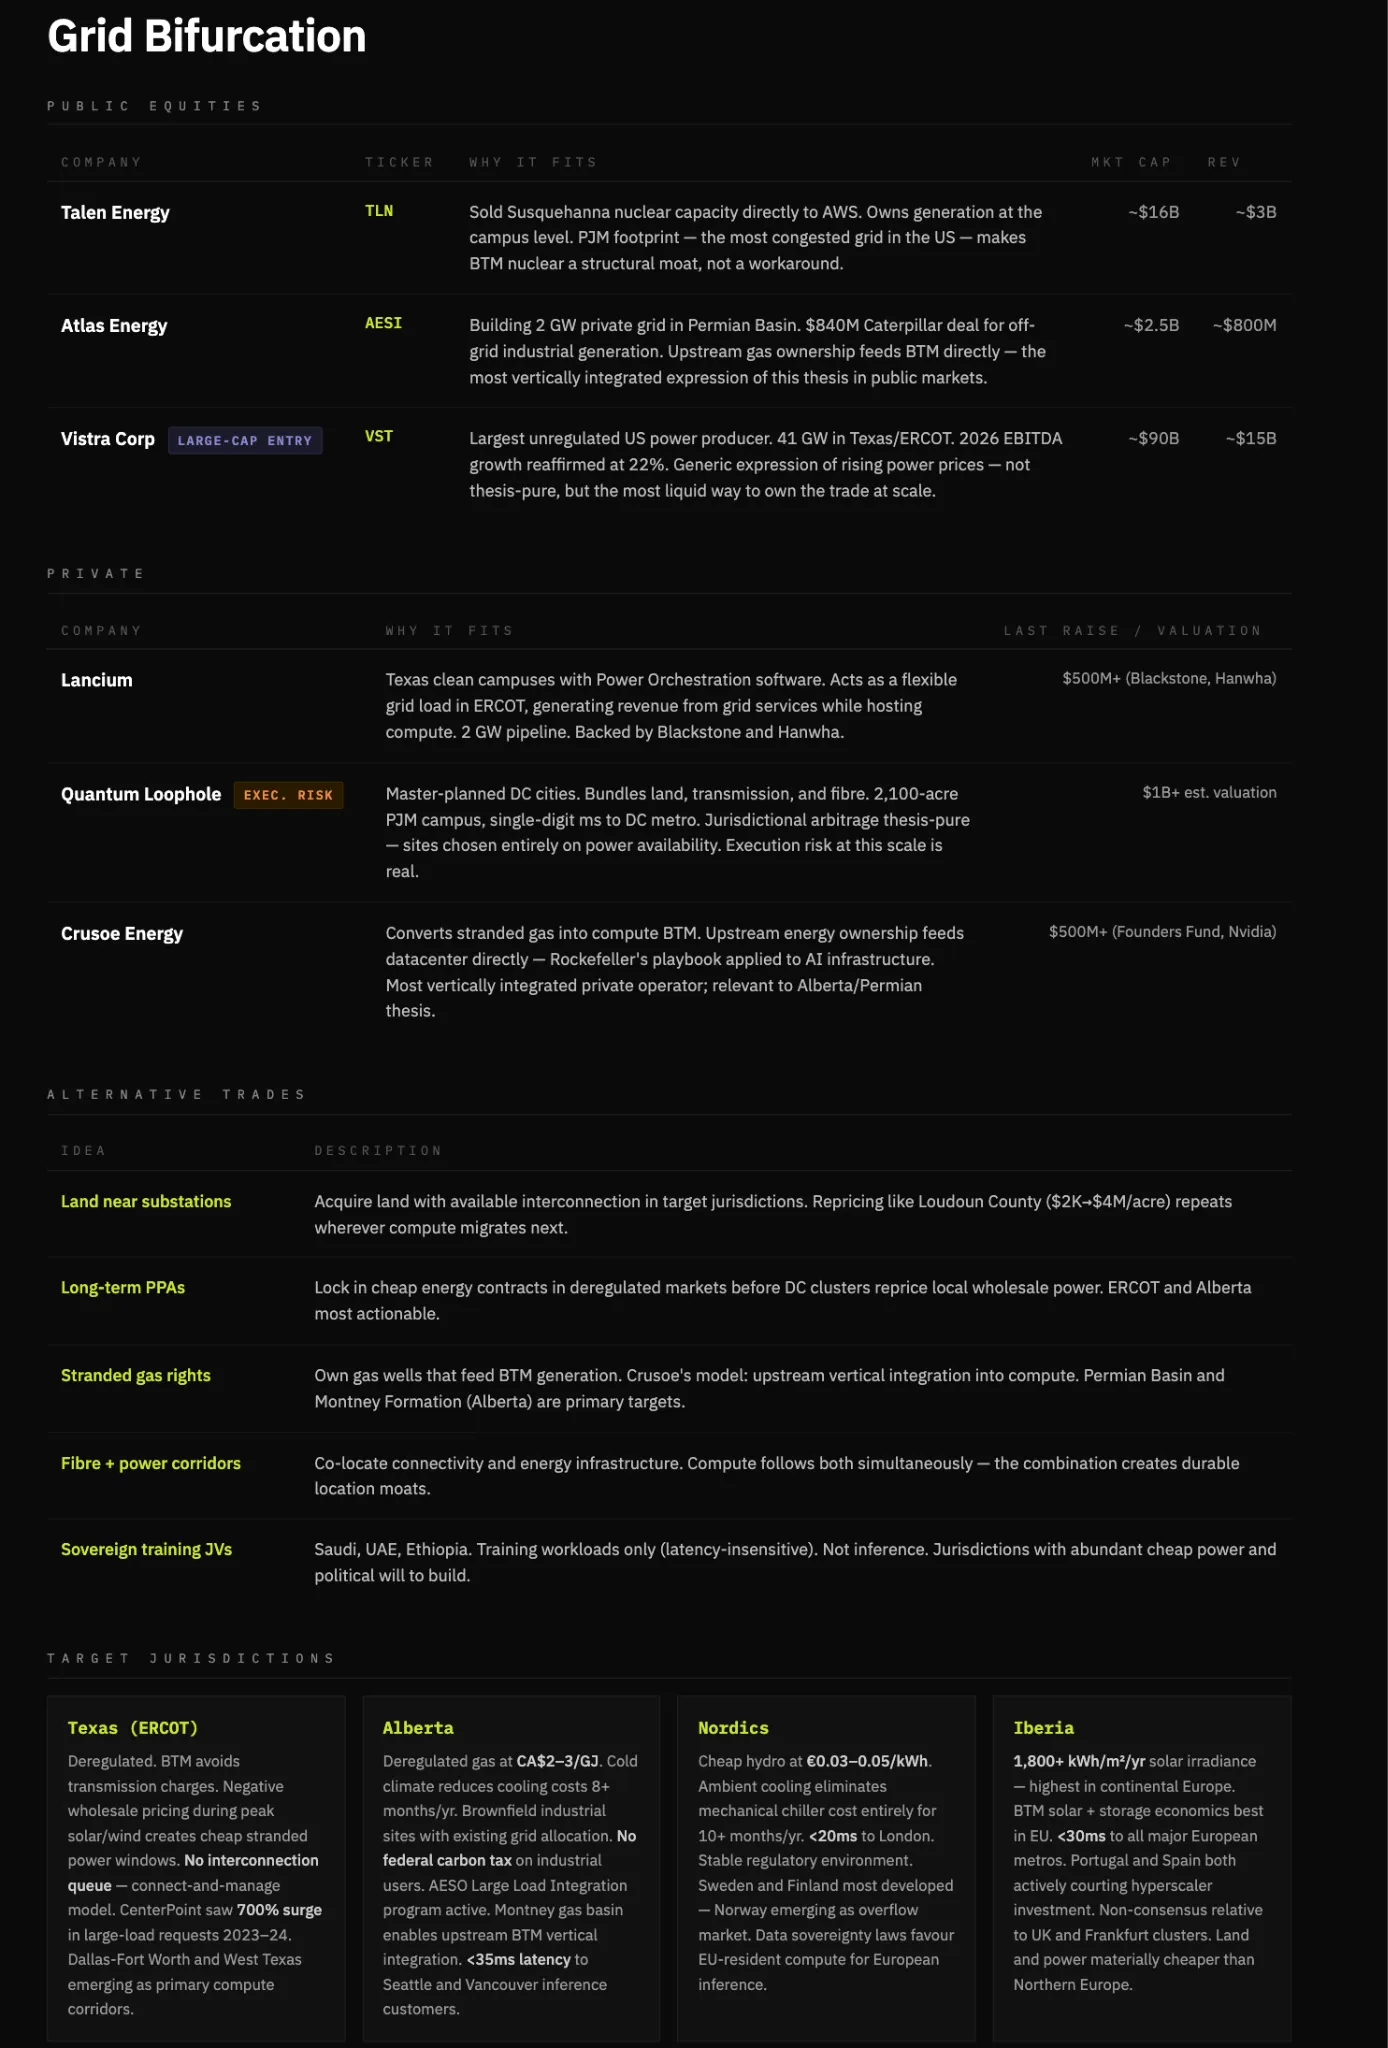
Это спровоцирует структурный сдвиг: миграция вычислительных мощностей в экономики с избытком энергии и свободным регулированием. Победителями станут те, кто сможет объединить землю, подключенность, генерацию электроэнергии и оптические кабели в развертываемые, масштабируемые системы, выиграют и соответствующие юрисдикции.
Тезис 2: Энергия становится рвом конкуренции, а генерация BTM — ключевой компетенцией, отличающей провайдеров вычислений
На мой взгляд, это самое важное первичное следствие усугубления энергетического дефицита. В мире, где спрос на энергию превышает предложение, доступ к дешевой и надежной электроэнергии создает структурное преимущество в затратах, капитализирующееся со временем. Более того, приоритетное занятие сетевой мощности центрами обработки данных политически неустойчиво, и именно по этому вектору развивается текущая ситуация. По мере нарастания напряженности в национальных сетях провайдерам вычислений придется строить собственные источники питания, чему уже дали старт крупнейшие облачные игроки. Инфраструктура без генерации BTM будет просто вытеснена с рынка.
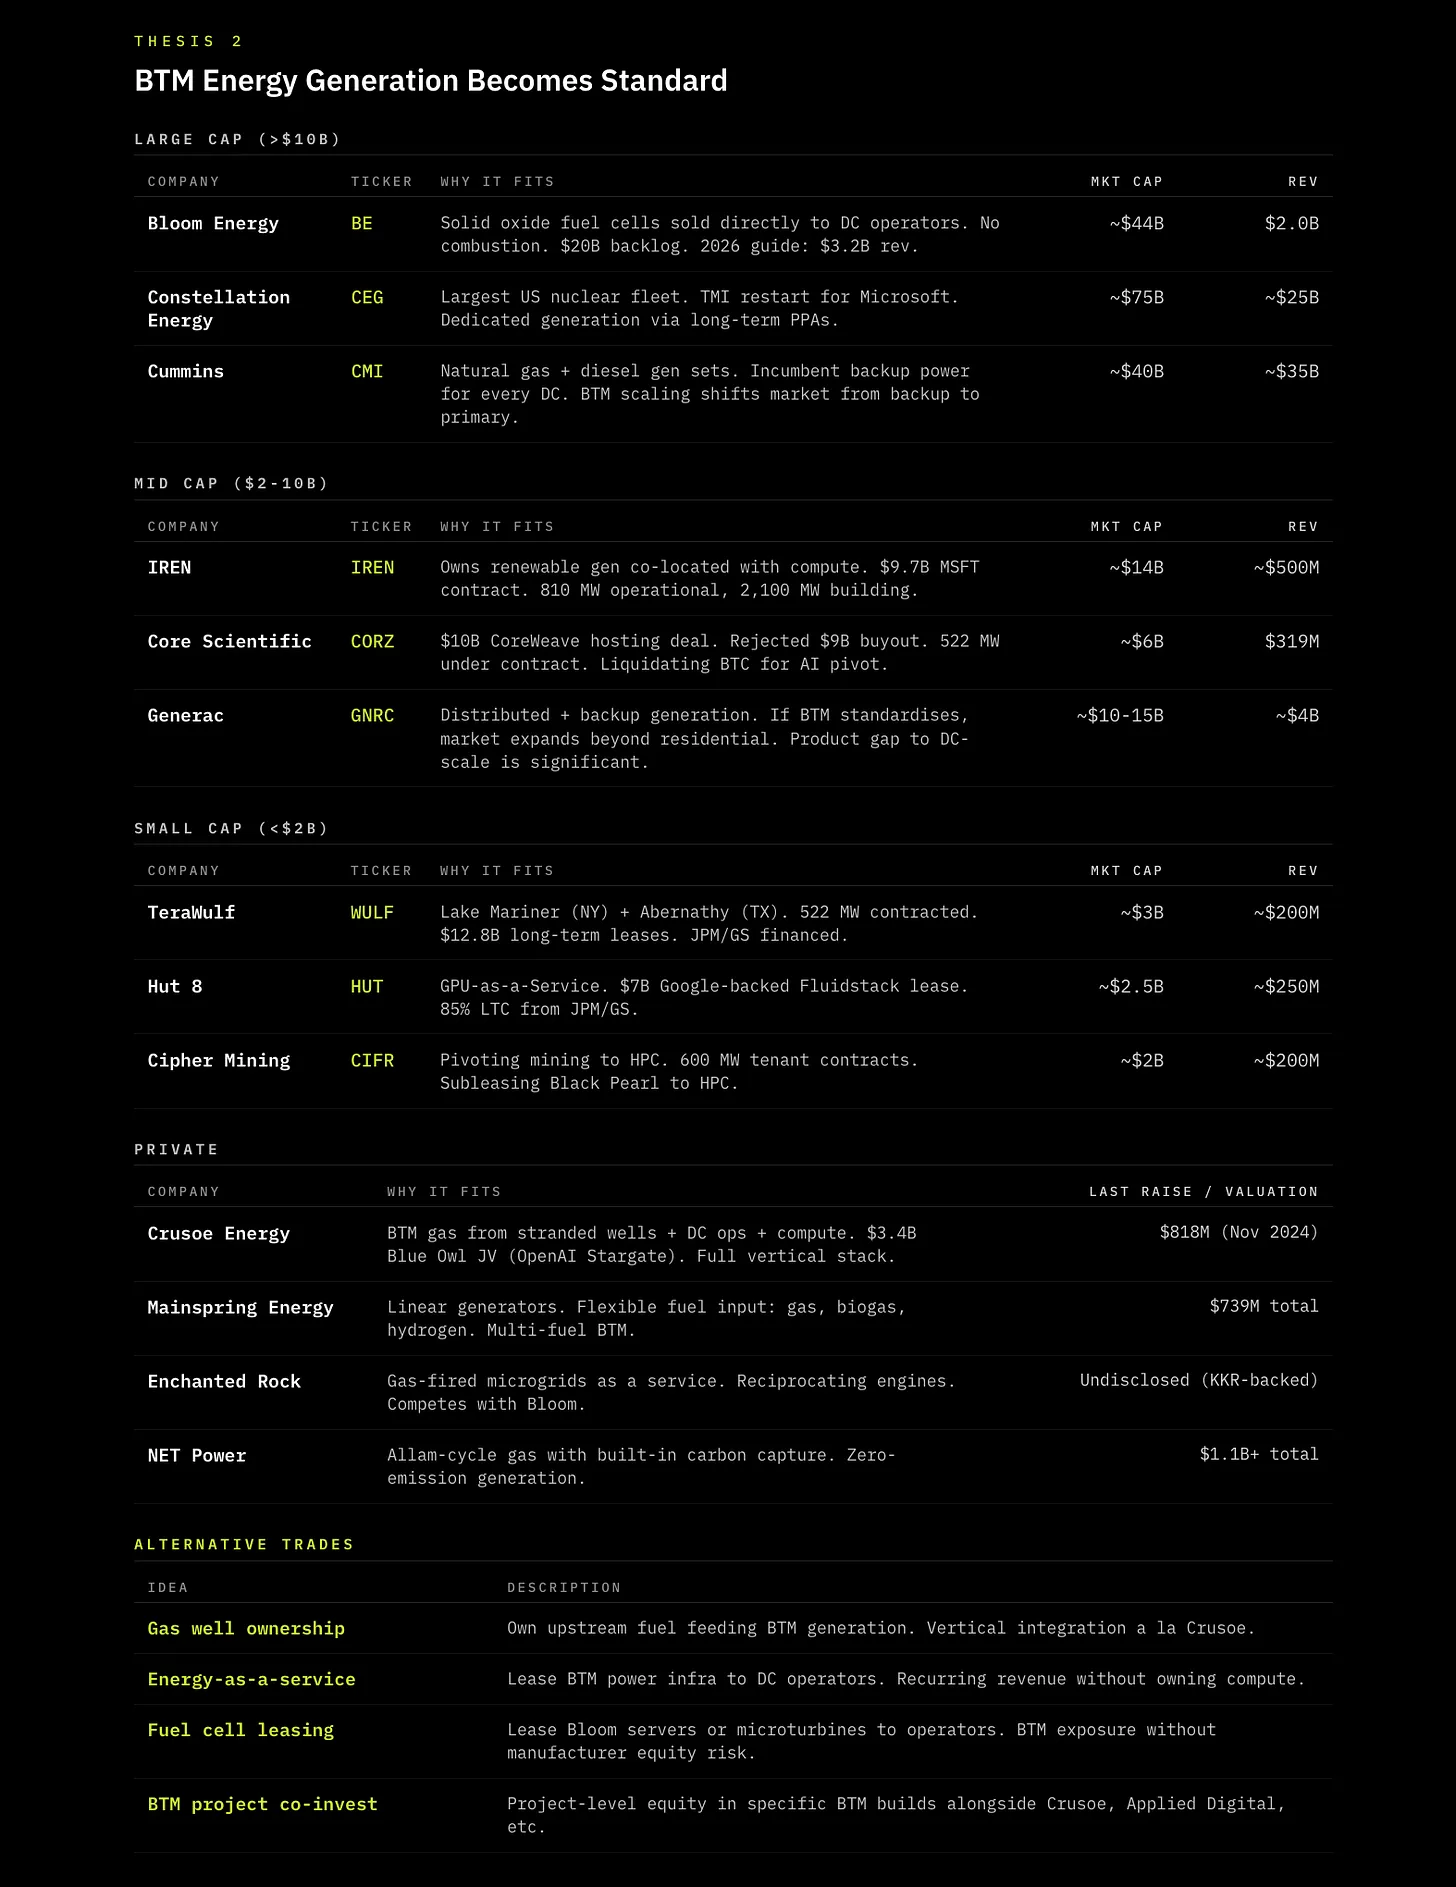
По сути, побеждают компании, владеющие энергией, а проигрывают те, кто ее арендует. Провайдеры вычислений без генерации BTM столкнутся с проблемами надежности подачи (что фатально), ростом затрат и ограничениями потребления. Чистые хостинговые REIT (как Equinix, Digital Realty) потеряют в стоимости по сравнению с вертикально интегрированными операторами. Компании, сочетающие генерацию энергии с хостингом вычислений, строят самый глубокий защитный ров (Crusoe, Iren и часть крупнейших облачных провайдеров). Это можно оформить как длинную/короткую позицию, но я предпочитаю сделать акцент на победителях за счет вертикальной интеграции.
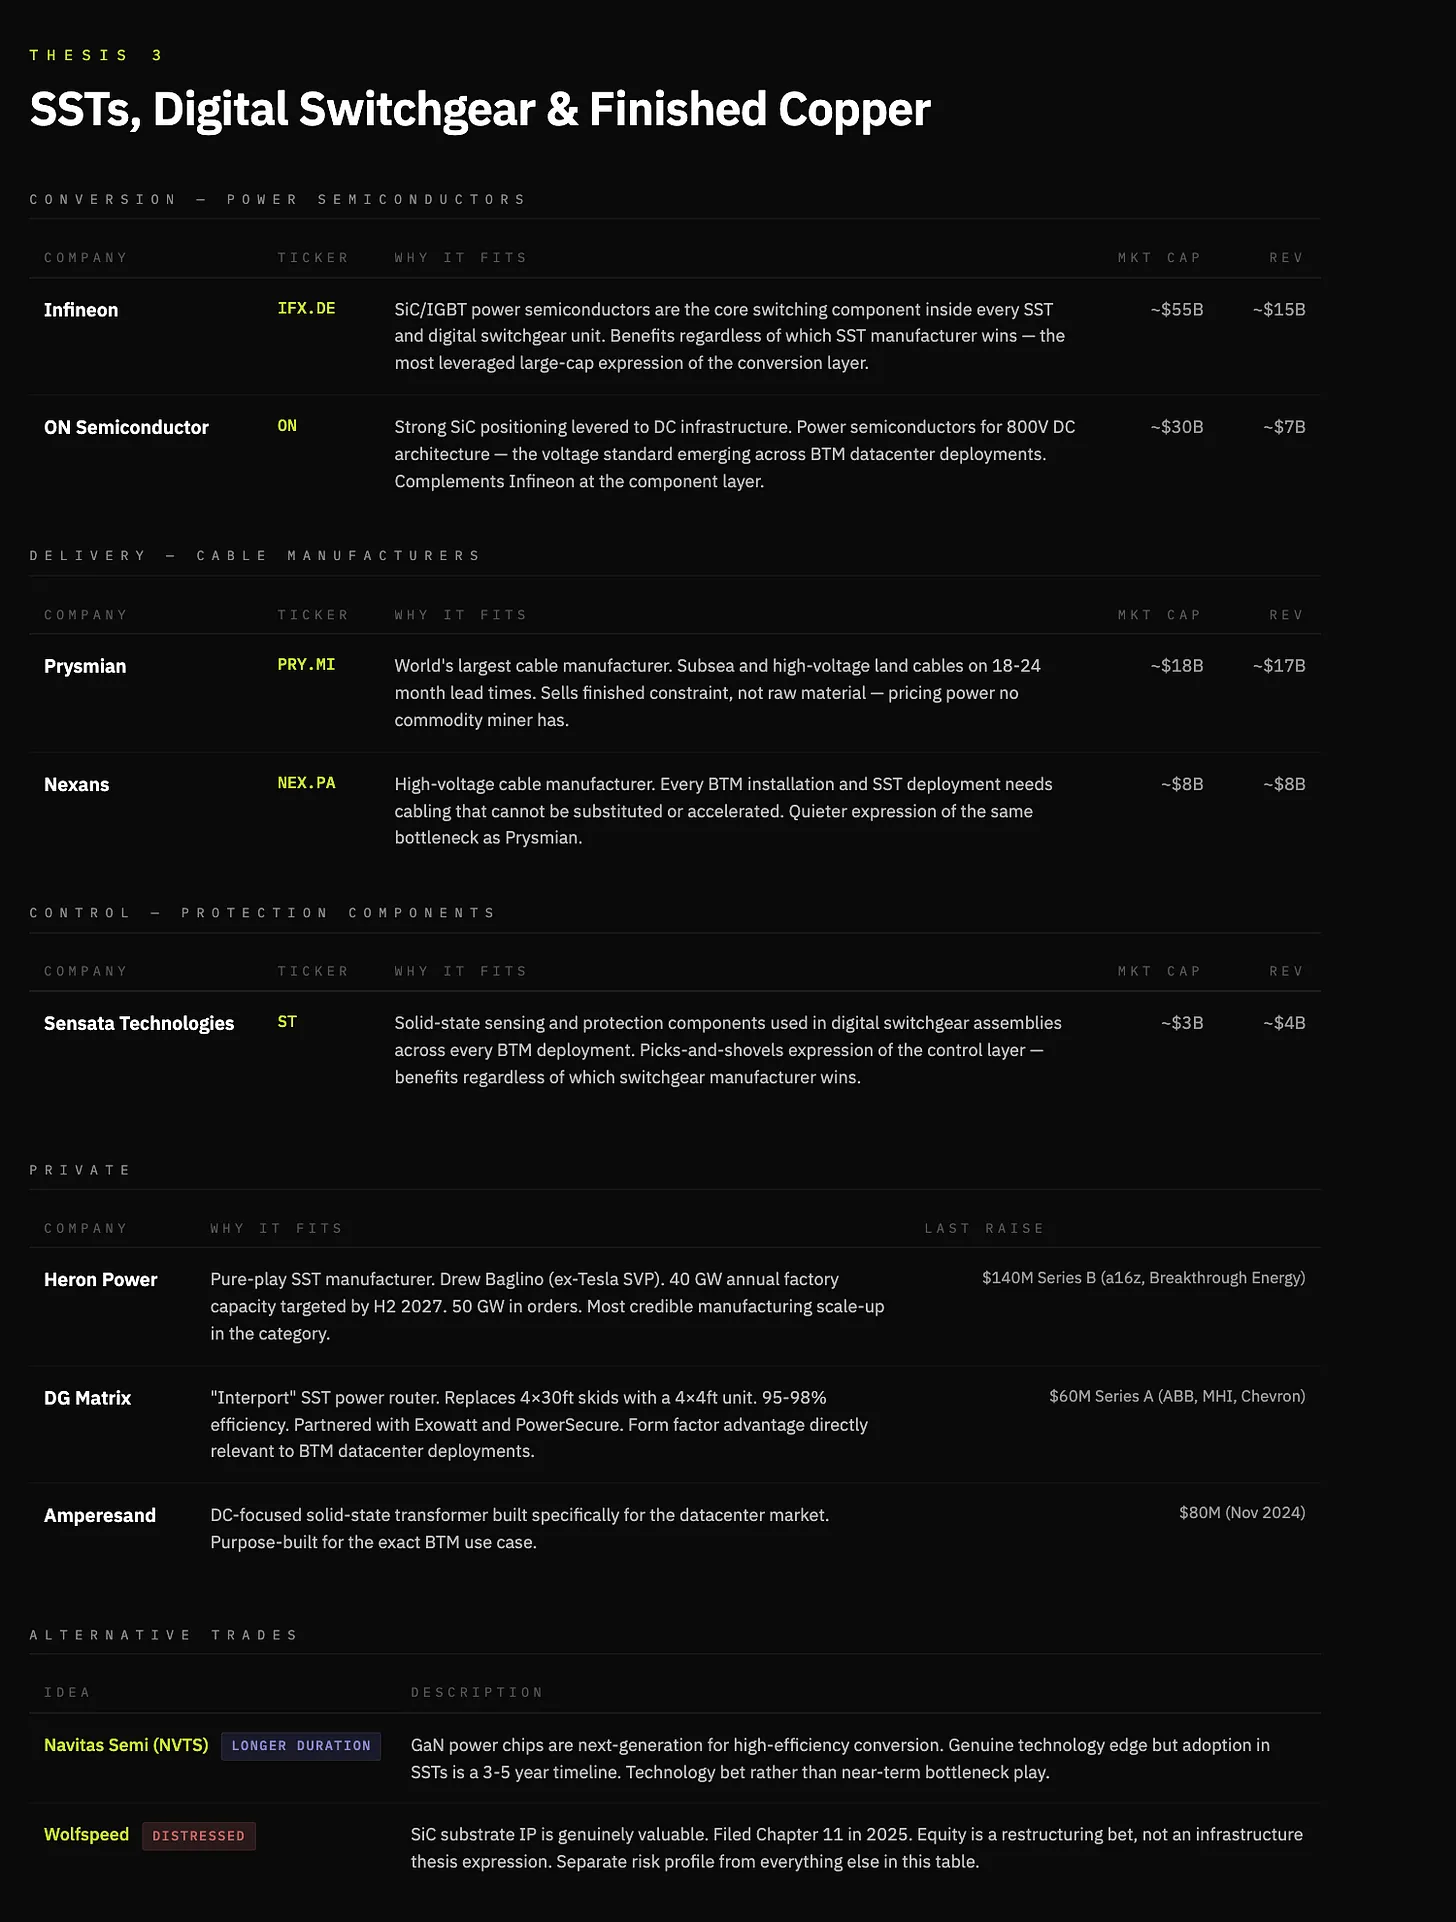
Тезис 3: Стандартизация BTM стимулирует инновации — от традиционных трансформаторов к твердотельным, от классических коммутационных аппаратов к цифровым
Традиционные трансформаторы повышают или понижают напряжение переменного тока в электросетях. Из-за своих габаритов и материалов сроки их поставки достигли 24–36 месяцев, существует дефицит предложения на уровне 30%. Кроме того, это технология из 1880-х годов, изготавливаемая вручную вокруг ограниченно доступных материалов. Важно понимать: каждый мегаватт генерации BTM должен проходить через преобразование, регулирование и распределение до вычислительного узла, обойти этап трансформации невозможно.
Твердотельные трансформаторы заменяют всё это высокочастотными силовыми электронными компонентами. Они меньше, быстрее, полностью управляемы, выполняют преобразование переменного тока в постоянный, регулирование напряжения и двунаправленную передачу тока в одном устройстве. Производство также проще, так как оно опирается на кремниевые силовые полупроводники (карбид кремния/нитрид галлия), а не на массивные медные обмотки и баки с маслом. По мере становления BTM стандартной архитектурой устройство посреди связи между энергетикой и вычислениями становится узким местом — таким устройством выступают твердотельные трансформаторы (SST).
Коммутационное оборудование также испытывает задержку в 80 недель. Оно служит контрольным слоем между генерацией и нагрузкой, отвечая за маршрутизацию питания, изоляцию аварий и защиту систем. Как и трансформаторы, коммутационное оборудование трудоемко, производится на базе дефицитных материалов и практически не менялось с 1880-х годов.
Цифровое коммутационное оборудование заменяет всю эту схему твердотельными силовыми электронными приборами. Оно работает быстрее, программируется, полностью управляемо, обеспечивает обнаружение неисправностей в реальном времени, удаленную изоляцию и динамическую маршрутизацию нагрузки. Что не менее важно, оно масштабируется как электронное оборудование, а не как промышленное.
Отдельное примечание по меди: я позитивно настроен относительно меди. Медь — это высокоскоростная магистраль для электроники и станет главным сырьем в мире, все больше переходящем на электрификацию. Однако нюанс этого трейда кроется в деталях — сделки на базе традиционных горнодобывающих компаний имеют низкую маржинальность, которая может сжиматься со временем. Однако на финальном этапе производства, где медь незаменима и лимитирована по срокам, существуют серьезные bottlenecks и потенциал будущей аккумуляции стоимости. Производители кабелей вроде Prysmian и Nexans продают ограничение в виде готовой продукции, а не сырья, и это уже давно не товарный рынок по мере кратного увеличения сроков поставки трансформаторов.
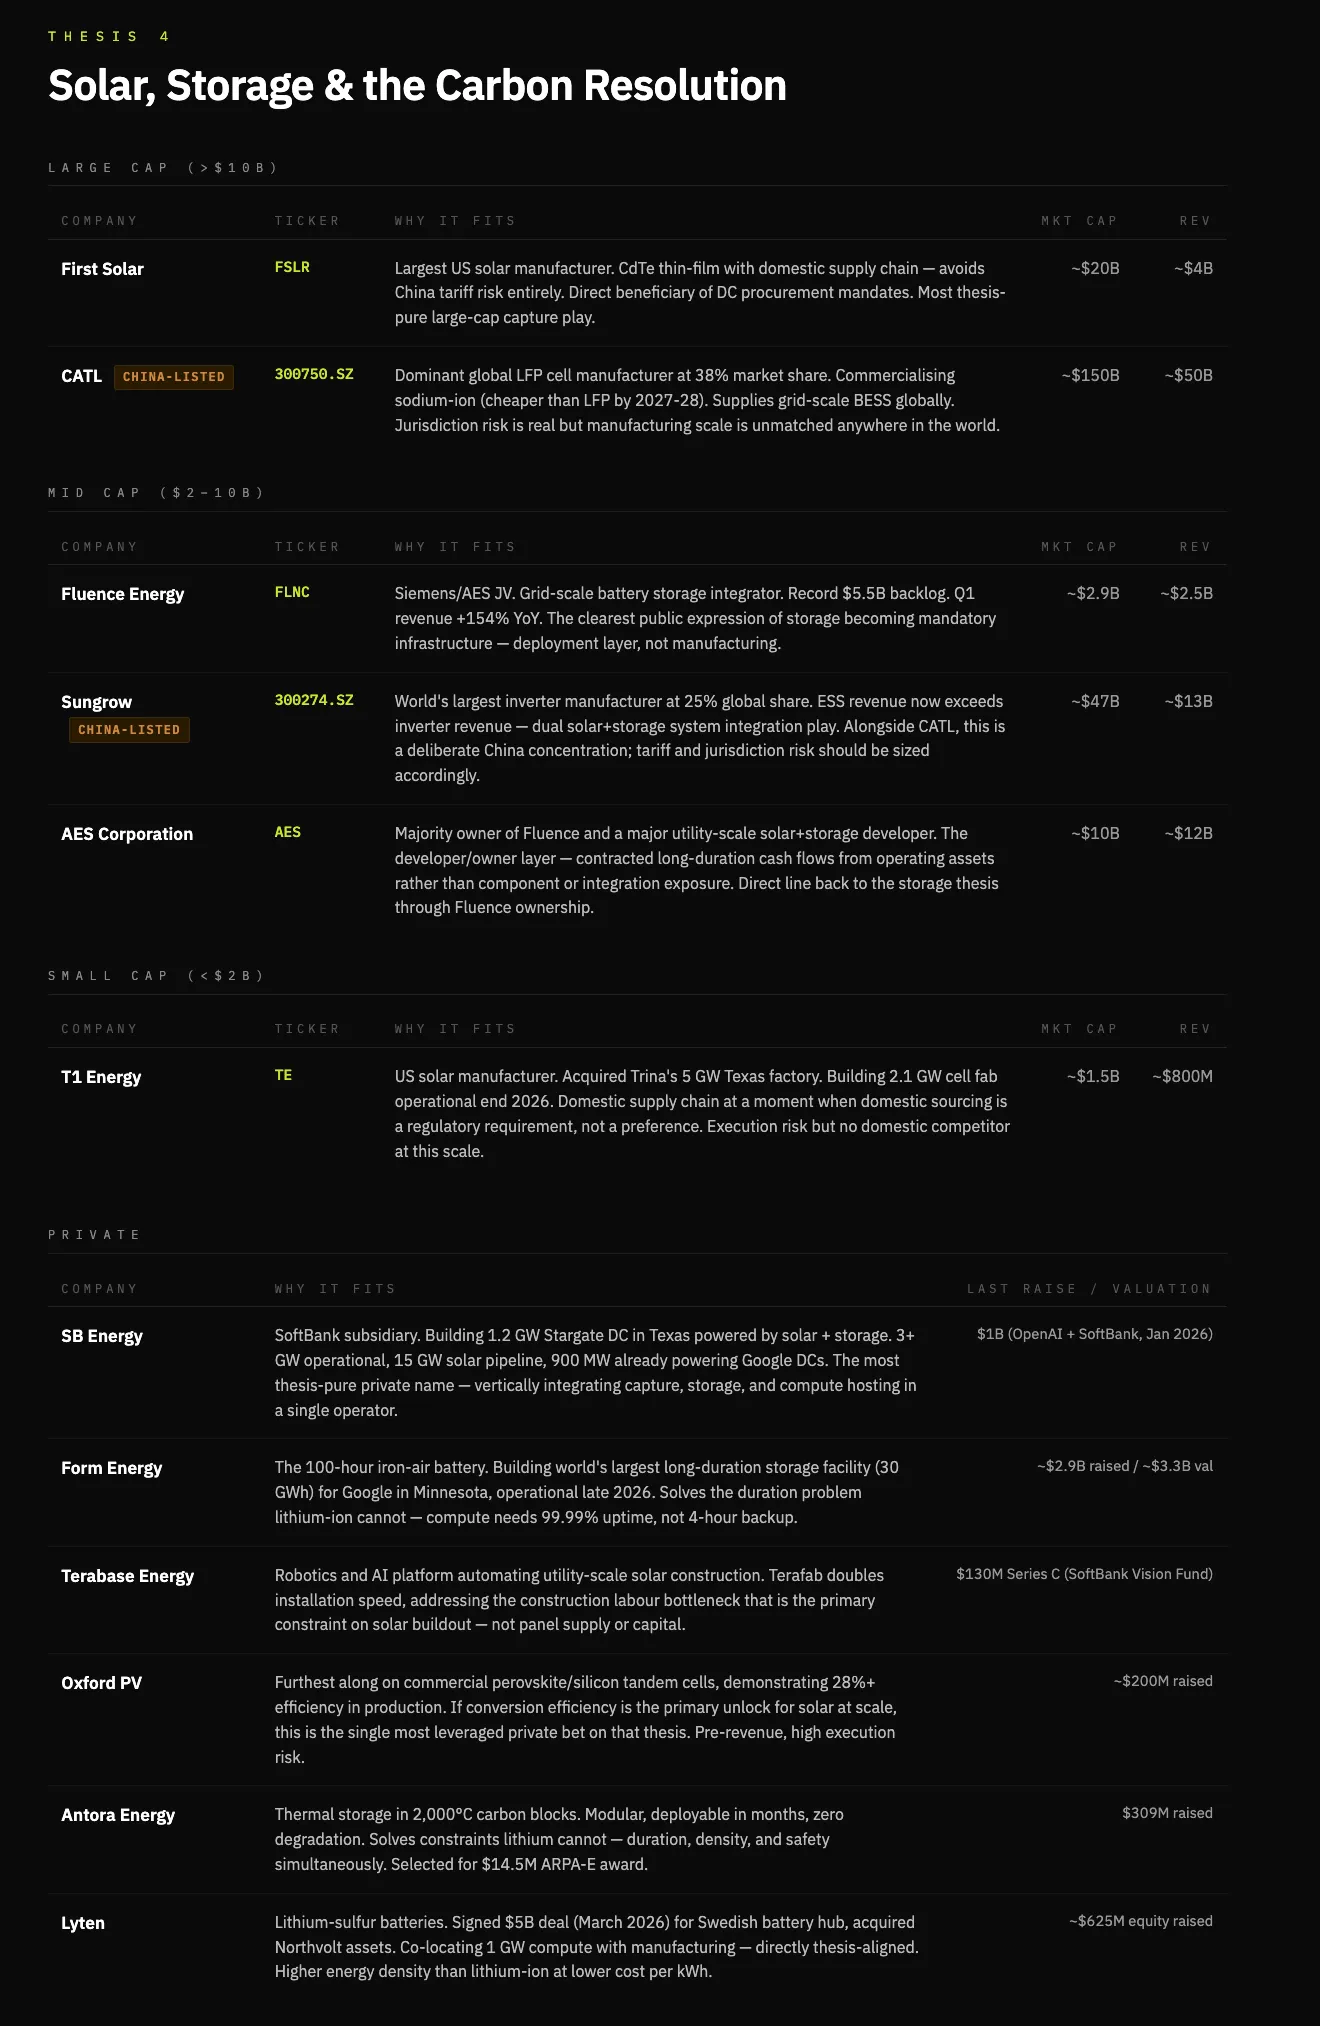
Тезис 4: Углеродный след ИИ становится все менее приемлемым политически, что вынудит делать ставку на решения на базе солнечной энергии и аккумуляторов
Строительство ИИ сталкивается с нецененным вопросом углеродного следа — это политическое ограничение. Центры обработки данных завышают цены на электроэнергию, массово расходуют водные ресурсы и увеличивают локальные выбросы. Это уже дает о себе знать: 18 млрд долларов проектов ЦОД были полностью отменены, еще на 46 млрд долларов проекты заморожены.
Сегодня около 56% электроэнергии для ЦОД поступает из ископаемого топлива. Природный газ решает проблему скорости развертывания, но политически хрупок. По мере расширения спроса сопротивление развитию добычи ископаемого топлива будет расти, принуждая к созданию смешанных систем природного газа, атомной и возобновляемой энергии в ближайшей перспективе.
Несмотря на то что природный газ выполняет роль краткосрочного моста во время взрывного роста ЦОД, в более длительной перспективе обеспеченность энергией достигается не добычей топливных ресурсов, а их захватом (capture). Энергия, поступающая от Солнца к Земле, превосходит объемы потребляемой человечеством энергии на несколько порядков. Проблема не в доступности, а в конверсии, хранении и внедрении.
Солнечная энергия — не мгновенное решение для покрытия энергетических запросов ИИ, а конечное решение.
Современная коммерческая солнечная генерация захватывает около 22% падающего потока энергии. Каждое повышение коэффициента полезного действия конверсии снижает стоимость каждого мегаватта, приближая солнечную энергетику в системах BTM к уровню коммерческой доступности с управляемой генерацией.
Аккумуляторные системы хранения энергии становятся ключевым компонентом этой архитектуры. Не только для сглаживания интермиттентности, но и как источник дохода. Арбитраж на аккумуляторах и балансировка нагрузки превращают исторические центры затрат в поставщиков прибыли для операторов BTM.
В этом тезисе победителями станут вертикально интегрированные компании, охватывающие захват, хранение и распределение: специализированные солнечные девелоперы с контрактами BTM, производители батарей с продуктами уровня электросети и конкретного объекта, а также немногие операторы, объединившие собственную генерацию с хостингом вычислений.
Солнечная энергетика — это игра закупок и производства, аккумуляторы — это слой ограничения и монетизации, консолидирующий прибыль от захвата энергии, а передовые технологии пока остаются опционом, а не базовым сценарием. В этом контексте Tesla, вероятно, останется главным бенефициаром, но я сосредоточусь на неконсенсусных акциях.
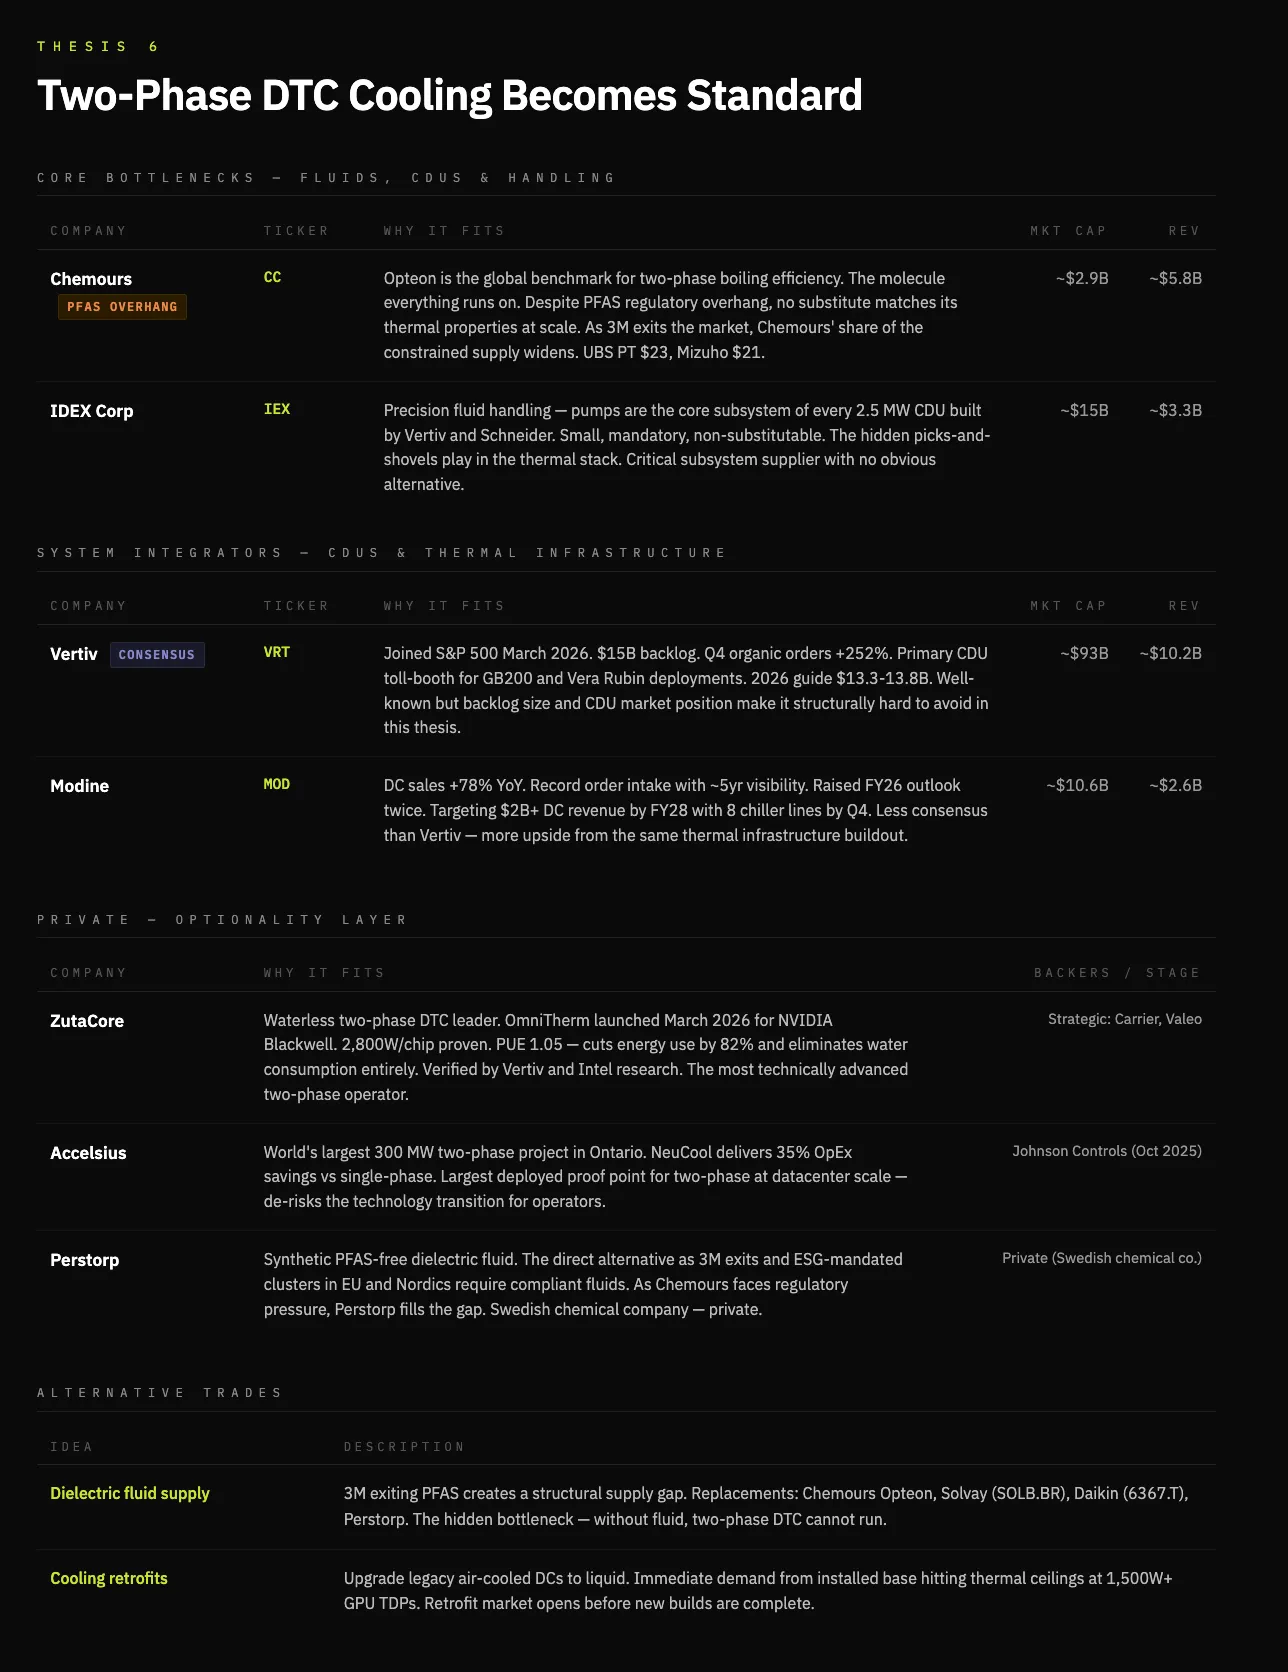
Тезис 5: Охлаждение становится первичным ограничением, двухфазное прямое жидкостное охлаждение (D2C) станет обязательным в передовых задачах
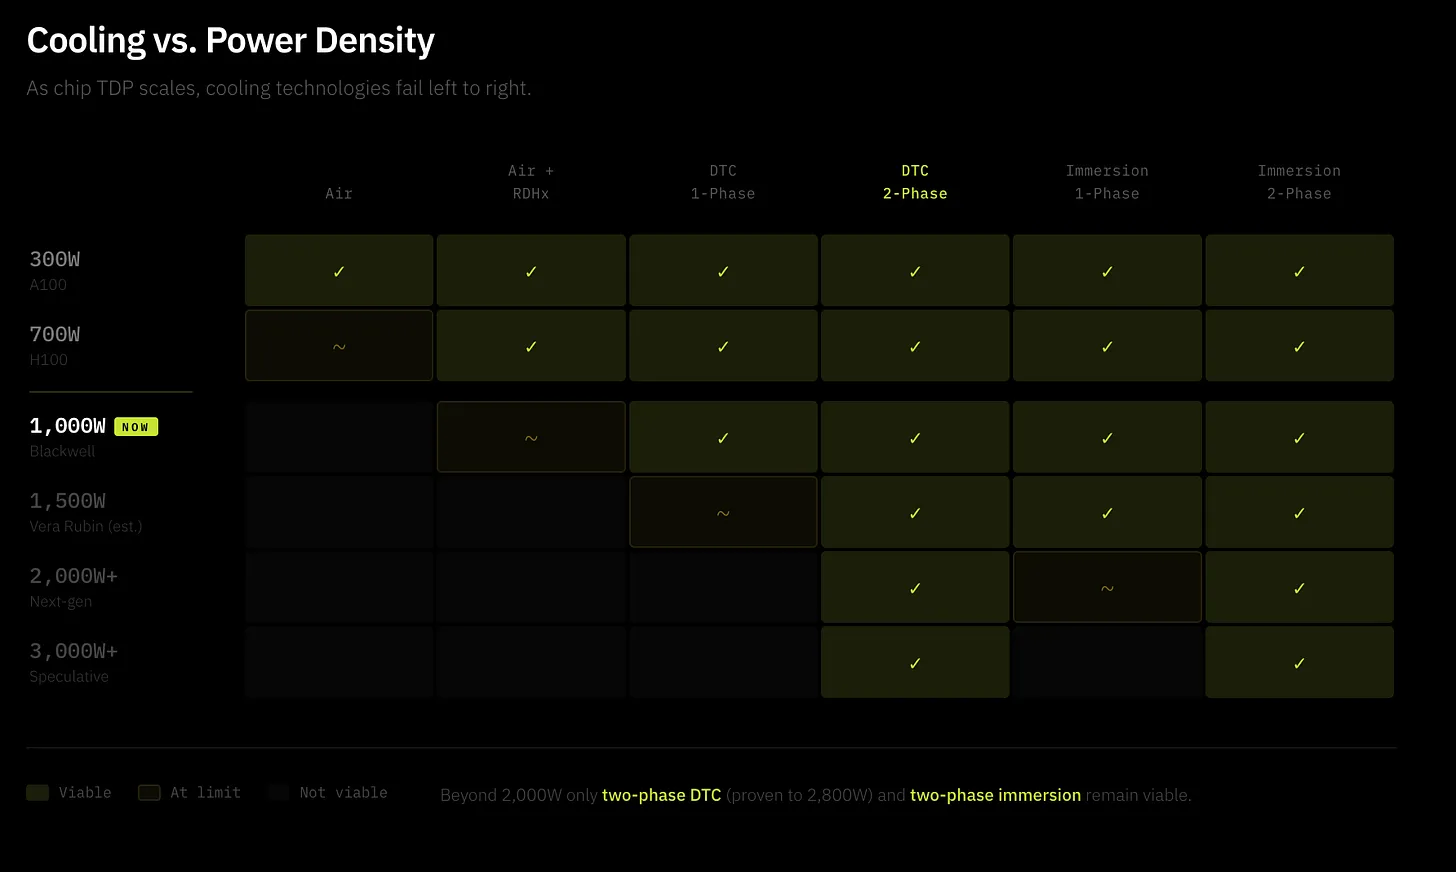
Еще одно последствие —崛起 rising двухфазного прямого жидкостного охлаждения (D2C). Скажу прямо: этот тезис содержит элементы моего личного мнения: плотность мощности чипов растет по параболической траектории, создавая все более сложную термодинамическую задачу. Традиционное воздушное охлаждение в принципе нежизнеспособно по ряду причин, прежде всего потому, что оно не работает на чипах с высокой плотностью, плюс вопросы экологии расхода воды и электроэнергии.
Во-первых, двухфазное D2C-охлаждение продвигает плотность и производительность вдали от ограничений теплового менеджмента — это ключевой вопрос масштабирования. Текущая рыночная реальность такова, что доминирует однофазное охлаждение из-за своей простоты: охлаждающая вода циркулирует через холодную пластину, охлаждая чипы, но имеет известный предел. Когда плотность мощности чипов превысит 1500 Вт, переход к двухфазному охлаждению станет неизбежным. Двухфазное охлаждение прокачивает диэлектрическую жидкость вокруг чипа, рассчитанную на кипение при низких температурах — фазовый переход от жидкости к газу значительно повышает эффективность охлаждения.
Двухфазное охлаждение способно снизить энергопотребление на 20% и сократить расход воды на 48%. Этот прирост производительности позволяет применять более плотную упаковку чиплетов, повышать производительность и, в конечном итоге, формировать больший спрос на высокоэффективное охлаждение.
Ведущая компания в области двухфазного DTC охлаждения, Zutacore, продемонстрировала использование диэлектрической жидкости (вместо воды) в двухфазном D2C охлаждении, снизив энергопотребление на 82% и полностью исключив расход воды — этот результат подтвержден исследованиями Vertiv и Intel. Zutacore представляет собой привлекательную для наблюдения частную компанию в данной нише, а глубокое изучение поставщиков диэлектрических жидкостей также может оказаться целесообразным.
Тезис 6: Атомная энергия может служить мостом к обеспеченности энергией и стабильному снабжению, но не является долгосрочным ответом на расширение энергопотребления
На момент написания статьи я изначально считал атомную энергетику хорошим способом заполнения краткосрочных пробелов в энергетическом дефиците. Реальность такова, что затраты на развертывание малых модульных реакторов (SMR) в 5–10 раз выше, чем у сопоставимых газовых систем ($10 000–$15 000 за кВт), что делает их массовое развертывание и масштабирование нереалистичными.
Атомная энергия решает проблему надежности, а не скорости или стоимости — особенно при установке по схеме BTM. Это позволяет предоставлять стабильную, управляемую базовую нагрузку в ситуациях, где надежность не подлежит обсуждению. Таким образом, атомная энергетика занимает свою нишу в устранении энергетического дефицита как мост, а не как основной источник предложения.
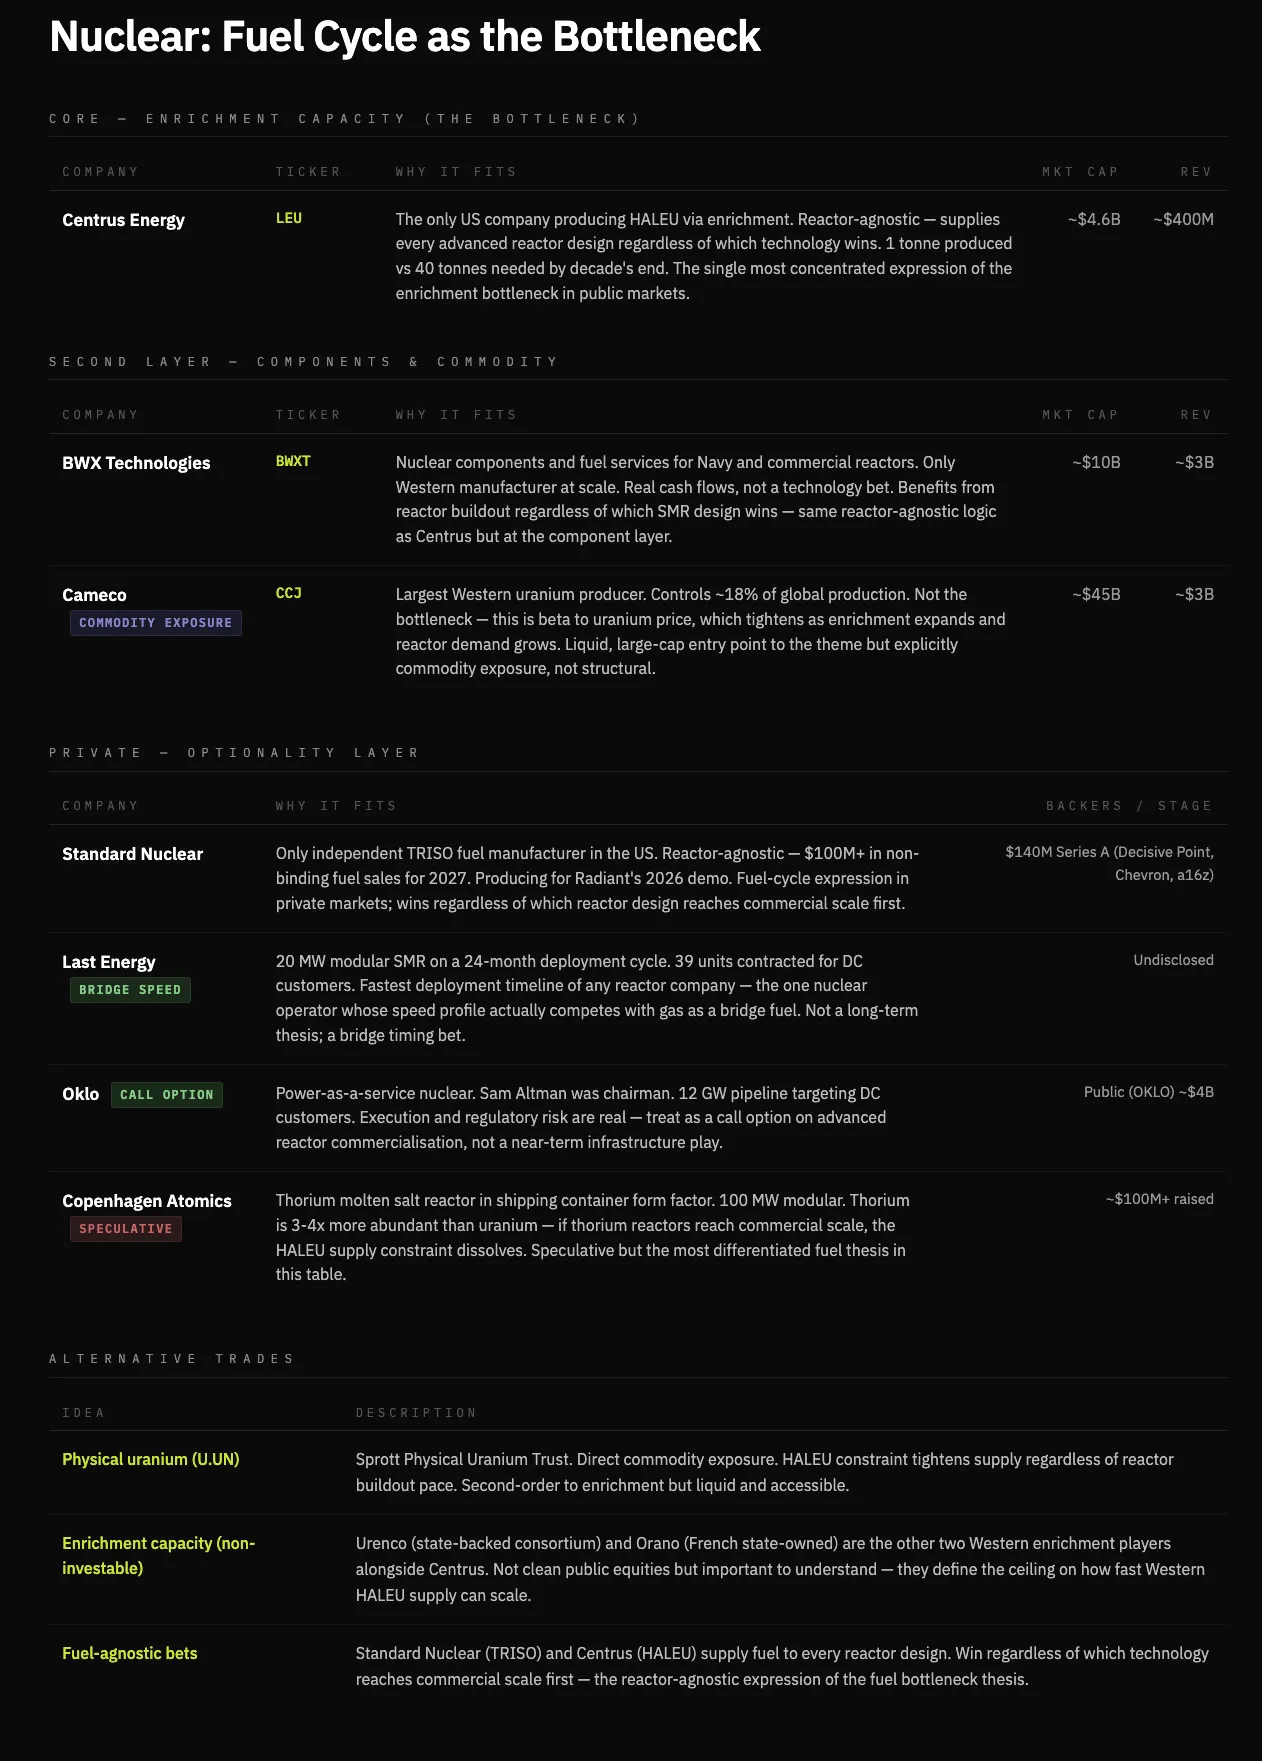
Атомная энергетика ограничена топливным циклом и сроками строительства. Современные передовые реакторы требуют высокообогащенного низкообогащенного урана (HALEU), которого сегодня практически нет в коммерческом объеме. Даже если реакторы будут построены, способность поставлять им топливо станет ключевым ограничителем темпов расширения атомной энергетики.
Поэтому атомная энергия вряд ли станет решением для маржинального расширения энергогенерации — она медленно выходит на рынок, капиталоемка, ограничена инфраструктурой и топливом. Вместо этого системами с самыми быстрорастущими темпами расширения, в краткосрочной перспективе газом, а в долгосрочной — солнечной энергией и накопителями, будут те варианты, которые помогут закрыть разрыв.
Инвестиционный bottleneck — не сами реакторы, а топливо. По мере роста спроса на SMR обогащение урана повышенной степени станет критическим звеном — это bottleneck, независимый от конкретной конструкции реактора; независимо от того, какой дизайн в итоге выйдет победителем, ценность будет аккумулироваться здесь.
Тезис 7: Появляется новый класс групп энергетической инфраструктуры; вертикально интегрированные игроки преобразуют электроны в вычислительную мощность
Bottleneck инфраструктуры ИИ заключается не только в энергии, но и в способности масштабным образом преобразовывать энергию в пригодную для вычислений форму.
В 1870-х годах, подобно электричеству, нефть не была редкостью, но существовали проблемы с её переработкой и распространением. Рокфеллер построил одну из крупнейших компаний в истории (Standard Oil), осуществив вертикальную интеграцию добычи нефти, её переработки и дистрибуции до домашних хозяйств.
Революция интеллекта идет по тому же пути; электричество — это новая нефть. Электроэнергии достаточно, но надежное преобразование электричества в вычислительную мощность ограничено доставкой энергии, охлаждением, подключением и получением разрешений. Именно рафинирование (очистка и подготовка) электронов создает ценность. Каждый добавленный уровень владения повышает надежность, снижает затраты и фиксирует маржу, делая вертикальную интеграцию самоподдерживающейся.
Крупнейшие корпорации выступают распределительным слоем этой системы и конечным потребителем вычислений. Тем не менее, структурная возможность кроется в инфраструктуре, которую вынуждены покупать эти дистрибьюторы. Это создает новый класс групп энергетической инфраструктуры — операторов, контролирующих генерацию, преобразование, охлаждение и хостинг в едином контуре.
Наиболее четкое выражение находят вертикально интегрированные операторы на приватном рынке, такие как Crusoe и Lancium, а также нативные платформы вычислений на публичном рынке, такие как Iren и core Scientific, которые уже обладают самым трудно воспроизводимым активом — энергией.
Компании, контролирующие поток электронов к стойкам, строят самые глубокие рвы в экономике ИИ. Программное обеспечение не способно поглотить физическую инфраструктуру.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @josephayoub











