Раскрытие проспекта Anthropic: убыток в 42 млрд, выручка — 4,6 млрд, обязательство по вычислительным мощностям на 518 млрд
Автор: Сяо Цзин
Редактор: Сюй Цинян
29 сентября по пекинскому времени зарубежные СМИ обнародовали документы для IPO Anthropic; компания имеет шансы стать первой передовой ИИ-лабораторией в США, вышедшей на публичный рынок.
От оценки в 965 млрд долларов при финансировании в мае до ожидаемой рыночной капитализации при IPO, превышающей 2 трлн долларов сегодня, инвесторы все больше платят за будущий рост Claude.
Из документов IPO видно, что эти ожидания обоснованы, но сопровождаются колоссальными затратами.
Доход вырос с 386 млн долларов до 4,59 млрд долларов, увеличившись на 1088%. Операционные убытки расширились с 2,98 млрд долларов до 8,06 млрд долларов. Расходы на вычисления и инфраструктуру достигли 7,33 млрд долларов, что составляет 58% от общих операционных расходов. Однако наличные деньги и краткосрочные инвестиции в отчетности составляют 20,28 млрд долларов.
Более пристальное внимание привлекают обязательства по облачным услугам, вычислениям и инфраструктуре в размере 518 млрд долларов. Согласно сообщениям зарубежных СМИ, эти договоренности покрывают будущие годы. Anthropic заранее бронирует огромные вычислительные мощности под еще не полностью удовлетворенный спрос, а выход на IPO позволит большему числу публичных инвесторов принять участие в этой масштабной ставке: как быстро должен расти доход Claude, чтобы оправдать уже гарантированные компанией расходы?

01 Высокие темпы роста и чистый убыток в 42 млрд долларов
Первым фактором, поддерживающим амбициозную оценку Anthropic, является крутая кривая роста доходов. В 2024 году годовая выручка компании составляла всего 386 млн долларов; к 2025 году она достигла 4,59 млрд долларов, увеличившись на 1088% в годовом исчислении и приблизившись к 12-кратному росту по сравнению с предыдущим годом.
Для компании, запустившей свою первую модель Claude лишь в 2023 году, это означает быстрое преодоление ранней стадии коммерциализации продукта.
Однако по сравнению с OpenAI доходы Anthropic в 2025 году все еще заметно отстают. По данным зарубежных СМИ, выручка OpenAI в тот же год составила около 13 млрд долларов, что примерно в 2,8 раза больше показателя Anthropic.
В 2026 году рост Anthropic ускоряется дальше. Согласно отчетам зарубежных СМИ, к концу июля показатель выручки в годовом исчислении (run rate) превысил 65 млрд долларов. Anthropic прогнозирует, что выручка в 2028 году достигнет примерно 190–200 млрд долларов. При оценке в 2 трлн долларов коэффициент P/S (рыночная капитализация к выручке) относительно выручки 2025 года составит около 436 раз; если пересчитать на прогнозную выручку 2028 года, этот множитель снизится примерно до 10 раз.
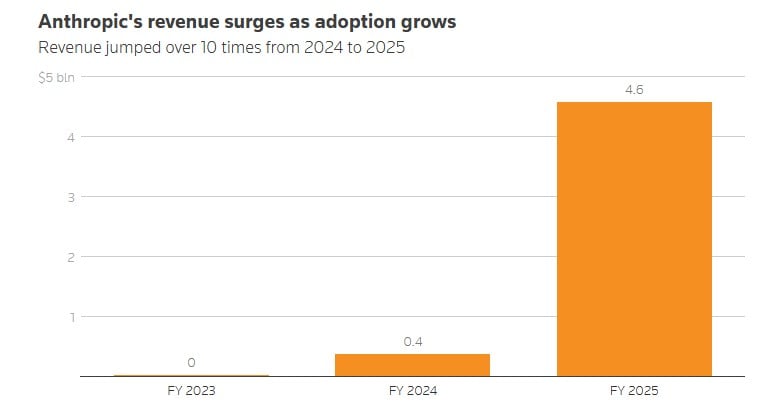
С 2024 по 2025 год выручка Anthropic выросла более чем в 10 раз
Резкий контраст между этими двумя цифрами практически описывает главную ставку IPO: за следующие три года выручка компании должна вырасти более чем в 40 раз относительно показателей 2025 года, чтобы подтвердить данную логику оценки.
Инвестиции, поддерживающие рост, крайне «тяжелые». В 2025 году расходы Anthropic на вычисления и инфраструктуру достигли 7,33 млрд долларов, что близко к трехкратному росту по сравнению с предыдущим годом, составляя 58% от общих операционных расходов или эквивалент 1,6 годового дохода. Даже без учета прочих расходов выручка за год не покрывала эти затраты, «на каждый полученный доллар необходимо тратить 1,6 доллара на вычислительные мощности».
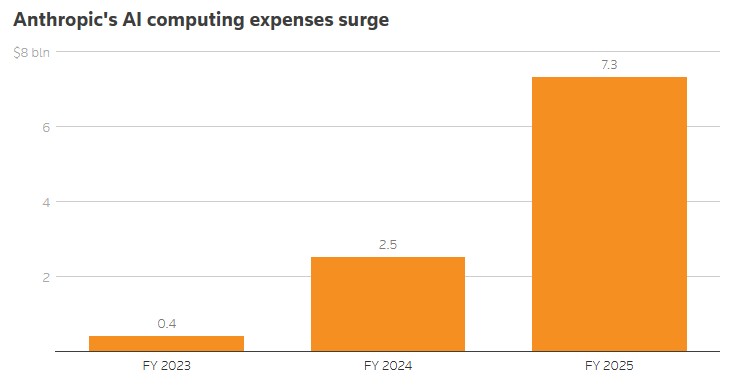
Расходы Anthropic на вычислительные мощности для ИИ в финансовом году 2025 составили более 7,3 млрд долларов
Однако, глядя на тенденции изменения, выручка наращивает темпы, догоняя расходы на вычисления. Согласно раскрытым данным, в 2024 году расходы на вычисления и инфраструктуру составляли примерно 6,6 выручки, а в 2025 году снизились до 1,6. Абсолютная сумма операционного убытка все еще возросла с 2,98 млрд до 8,06 млрд долларов, но ее доля в выручке заметно сократилась. Рост масштаба бизнеса улучшает покрытие затрат, однако убытки пока не покрыты полностью.
Чистый убыток около 42 млрд долларов, вероятно, является самой заметной цифрой, которую также легче всего неправильно интерпретировать.
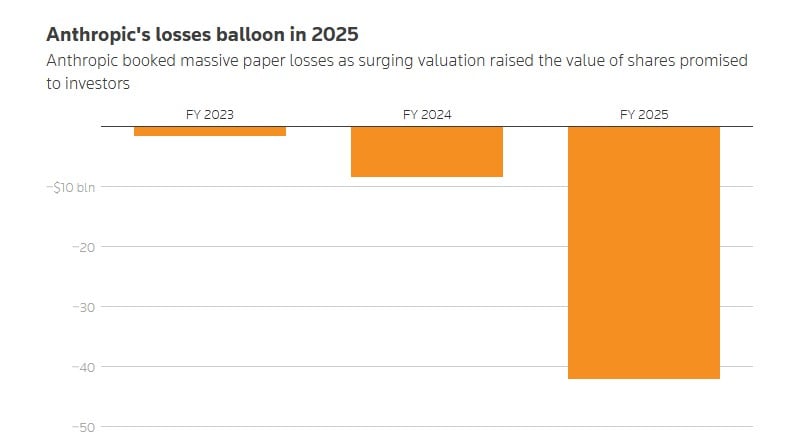
Чистый убыток Anthropic в 2025 году составил почти 42 млрд долларов
Из них около 34 млрд долларов приходится на некэшeвые бухгалтерские расходы, возникшие из-за переоценки финансовых инструментов: эти инструменты, которые в будущем могут быть конвертированы в акции Anthropic, требуют переоценки в учете по мере роста стоимости компании, а соответствующие колебания записываются в убыток, не вызывая одновременного оттока денежных средств в одинаковом объеме. Операционный убыток в 8,06 млрд долларов — это отдельный финансовый показатель, который также нельзя просто приравнивать к потреблению денег; вычета одной статьи из чистого убытка недостаточно для полного восстановления картины денежного потока.
Похожий бухгалтерский эффект наблюдается и у OpenAI. Журнал The Financial Times в июне сообщал, что чистый убыток OpenAI в 2025 году составил около 39 млрд долларов, включая около 30 млрд долларов единовременных бухгалтерских расходов, связанных с правами инвесторов в рамках старой структуры.
Хотя конкретные условия финансирования двух компаний различаются, оба случая демонстрируют: при взгляде только на десятки миллиардов долларов чистого убытка легко переоценить реальный сожженный капитал. Но это вовсе не означает, что давление на ликвидность ослабло.
02 Выставленный счет за вычисления на 518 млрд долларов
518 млрд долларов — это еще одна цифра из проспекта эмиссии, которая может ввести в заблуждение.
Согласно проспекту, Anthropic несет обязательства по облачным услугам, вычислениям и инфраструктуре примерно на 518 млрд долларов. Изначально эту сумму трактовали как бюджет на вычислительные мощности на ближайший год, но на самом деле это не так. Эти 518 млрд долларов — совокупная стоимость контрактов, которые будут заключены на протяжении многих лет, причем многие из них являются многолетними соглашениями, а не расходами одного календарного года.
Согласно опубликованным данным о распределении контрактов, 100 млрд долларов достанутся Amazon AWS, 200 млрд — Google Cloud, 80 млрд — Lambda и Nscale, 50 млрд — Fluidstack, 30 млрд — Microsoft Azure, а оставшиеся более мелкие контракты перейдут ряду других мелких провайдеров облачных услуг. Anthropic также развернет собственную программную инфраструктуру на объектах совместного размещения WULF.
Срок действия этих контрактов варьируется, некоторые могут рассчитаны на три-пять лет или даже дольше. Фактические ежегодные расходы, распределенные на каждый год, значительно ниже этой общей суммы в 518 млрд долларов. Тем не менее масштаб остается впечатляющим. Исходя из базы расходов на вычисления в 7,33 млрд долларов в 2025 году, при сохранении трехзначного годового роста в ближайшие годы ежегодные расходы очень скоро перейдут порог в сотни миллиардов долларов.
Непрекращающийся рост расходов на вычисления отражает высокую капиталоемкость гонки в области передовых ИИ. Обучение и работа с большими моделями требуют большего количества чипов, серверов, дата-центров и электроэнергии. Выбор Anthropic в пользу тесного партнерства с Amazon и Google продиктован не только потребностями в поставках вычислительных мощностей, но и тем, что обе компании одновременно являются важными инвесторами.
03 Два клиента обеспечивают четверть выручки
Проспект также выявляет еще один риск: концентрация клиентской базы.
Два крупнейших прямых клиента Anthropic самостоятельно обеспечивают по 12% выручки, что в сумме составляет 24%. Это значит, что лишь два клиента приносят почти четверть доходов. Для компании с объемом выручки в 4,59 млрд долларов такая степень зависимости уже высока.
Еще более примечательно то, что Anthropic прямо предупреждает в разделе рисков: многие крупнейшие клиенты не подписали долгосрочных контрактов и могут сократить или полностью прекратить расходы. Следовательно, если крупные клиенты урежут бюджеты на ИИ или переключатся на модели конкурентов, выручка Anthropic может сильно колебаться.
Обратной стороной концентрации клиентов является давление конкурентной среды. Среди основных конкурентов Anthropic — OpenAI, Google, Meta и SpaceX AI. Наиболее прямое противостояние идет с OpenAI: обе компании соперничают по нескольким направлениям, включая корпоративных клиентов, кадры и влияние в Вашингтоне. OpenAI также тайно подала заявку на IPO в июне и, как ожидается, выйдет на публичный рынок в начале 2027 года.
В этом противостоянии особое положение Anthropic заключается в том, что ее два главных стратегических партнера, Amazon и Google, одновременно выступают поставщиками инфраструктуры и инвесторами. Amazon последовательно инвестировала около 8 млрд долларов, а Google — около 2 млрд долларов. Обе компании не только предоставляют Anthropic необходимые облачные ресурсы для обучения и работы Claude, но и глубоко связаны с ней на уровне собственности. Такие отношения являются преимуществом, но также могут породить потенциальные конфликты интересов.
За рамками финансового положения Anthropic сталкивается с рисками безопасности, авторских прав и регулирования. Собственные исследования компании показывают, что ИИ-модели могут повреждать код, помогать в мошенничестве или манипулировать информацией даже в условиях контролируемого тестирования. Амоуди призывал отрасль замедлить выпуск новых возможностей, но компания продолжает развертывать новые модели, в результате чего противоречие между обязательствами по безопасности и давлением конкуренции сохраняется.
Споры вокруг авторских прав также не утихли. Из-за использования данных для обучения Anthropic неоднократно подвергалась судебным искам со стороны писателей и музыкальных издателей, что усиливает неопределенность в вопросах получения и использования данных. Компания также вступила в конфликт с правительством США из-за ограничений на использование ИИ-инструментов и даже была занесена Пентагоном в список рисков цепочки поставок, хотя последующие меры были остановлены судом.
04 От 124 млн до 2 трлн долларов: 13 раундов финансирования за пять лет
От основания до подготовки к IPO с оценкой более чем в 2 трлн долларов Anthropic потребовалось чуть больше пяти лет.
В мае 2021 года Anthropic, основанная братьями и сестрами Амоуди и другими лицами, объявила о завершении серии A на сумму 124 млн долларов. После этого Amazon, Google и ряд инвестиционных фондов постепенно присоединились к раундам, благодаря чему оценка компании быстро выросла: в марте 2025 года она составила 61,5 млрд долларов, в сентябре того же года поднялась до 183 млрд долларов, а после завершения финансирования в размере 65 млрд долларов в мае 2026 года оценка достигла 965 млрд долларов.
Если текущее IPO принесет оценку свыше 2 трлн долларов, это будет означать увеличение стоимости более чем вдвое по сравнению с результатами последнего раунда финансирования.
Основанием для таких ожиданий по оценке служит убеждение Anthropic в трансформационном потенциале ИИ. Согласно документам IPO, компания полагает, что влияние ИИ на мировую экономику превзойдет эффекты индустриализации, электрификации и интернета.
Для инвесторов эта концепция в конечном итоге должна трансформироваться в более конкретные вопросы: сможет ли выручка вырасти с 4,59 млрд долларов в 2025 году до почти 200 млрд долларов, прогнозируемых на 2028 год; сможет ли вложение средств в вычисления постепенно конвертироваться в прибыль; и какое влияние окажут концентрация клиентов, риски безопасности и регуляторные ограничения на рост.
По сообщениям зарубежных СМИ, Anthropic может выйти на биржу после ноябрьских промежуточных выборов в США и иметь шансы стать первой передовой ИИ-лабораторией, вышедшей на публичный рынок, выступив ориентиром для оценки аналогичных компаний.
Однако окно для выхода также проходит испытание: в последнее время акции ИИ и полупроводников оказались под давлением, а динамика котировок SpaceX после IPO заставляет инвесторов пересмотреть принципы ценообразования для сверхмасштабных размещений.
Anthropic нужно непрерывно доказывать, что скорость, с которой выручка компенсирует расходы, достаточно для поддержания постоянно растущей оценки, а также что высокий темп роста устойчив и обладает достаточным запасом прочности. То, насколько долго открытый рынок готов ждать этого от компании, станет важным сигналом для всей ИИ-индустрии, который оставит данное IPO.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News