От «казино» к «инфраструктуре финансовых данных»: действительно ли рынки прогнозирования имеют реальную ценность?
Автор: Райан Йон (Tiger Research)
Перевод: TechFlow
TechFlow: По мере того как Polymarket и Kalshi демонстрируют выдающиеся результаты в мировых избирательных кампаниях и ключевых экономических событиях, представляют ли рынки прогнозирования собой «новодел казино», замаскированный под децентрализацию, или же они являются «финансовой инфраструктурой данных нового поколения» с реальной полезностью? В этом подробном исследовательском отчете Tiger Research систематически прослеживается почти 40-летняя история развития рынков прогнозирования. Благодаря строгому анализу данных и эмпирическому сравнению раскрывается, как четыре механизма — личная заинтересованность (Skin in the game), непрерывное обновление в реальном времени, полноспектральное распределение вероятностей и объективная верификация после события — позволяют рынкам прогнозирования во всех аспектах превзойти традиционные статические опросы и экспертные анкетирование в прогнозировании политических трендов, ожиданий по инфляции и процентным ставкам, раннем предупреждении о проблемах общественного здравоохранения и даже корпоративном принятии решений. Рынки прогнозирования перестраивают глобальную систему ценообразования информации, становясь незаменимой базой для высокочастотного мониторинга со стороны институциональных инвесторов и разработчиков политики.
Ключевые выводы
• Под влиянием реальных финансовых «интересов на кону» (Skin in the game) рынки прогнозирования обеспечивают точное распределение вероятностей благодаря динамическому обновлению в реальном времени, причем их точность последовательно сопоставима с традиционными опросами, экспертными оценками и макроэкономическими прогнозами, а в ряде случаев и превосходит их.
• Рынки прогнозирования вышли за рамки исключительно спортивных и избирательных прогнозов, эволюционировав в критически важную макроэкономическую и геополитическую инфраструктуру данных, которая широко используется ведущими финансовыми СМИ, исследователями центральных банков и институциональными торговыми платформами.
• Для того чтобы данные рынков прогнозирования стали доверенной основой для принятия решений по всему миру, каждой платформе необходимо углублять ликвидность для противодействия манипуляциям на рынке, активно взаимодействовать с регуляторами для переосмысления рынков прогнозирования как инструментов мониторинга и поддерживать открытые, прозрачные данные, опирающиеся на независимое исследовательское сообщество.
От ставок к данным высокой ценности
В первом отчете рассматривались определение рынков прогнозирования и механизмы их работы, а во втором был структурирован значительный прогресс в регулировании. Основной тезис обеих работ заключается в следующем: рынки прогнозирования по своей сути являются источником данных высокой ценности, а не просто площадками для игрового беттинга.
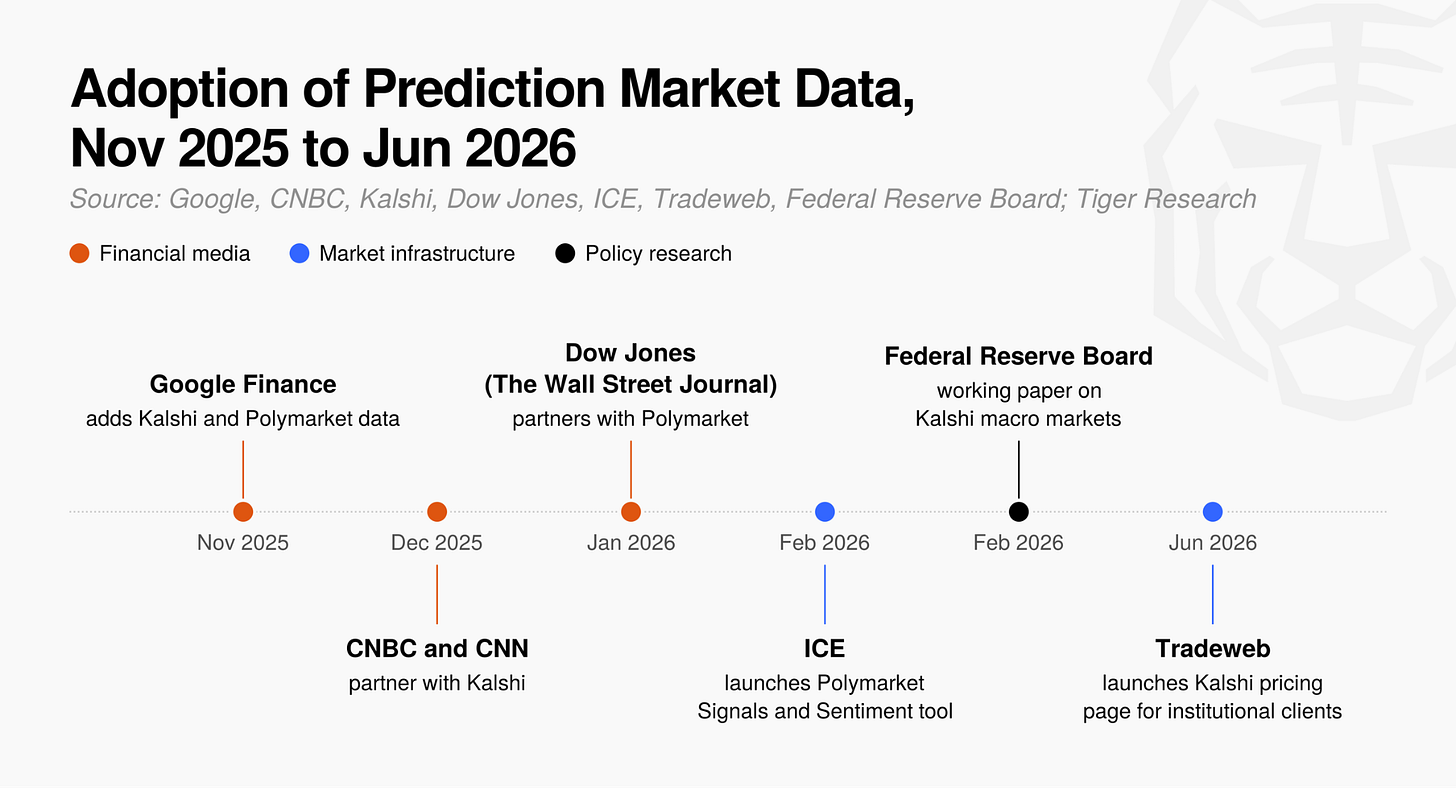
Рисунок 1: Рынки прогнозирования трансформируются из простых платформ для ставок в финансовую инфраструктуру данных высокой ценности.
Ведущие финансовые медиа и поставщики рыночной инфраструктуры уже начали широко интегрировать данные рынков прогнозирования, что ярко свидетельствует об их фундаментальной ценности.
Google Finance, CNBC, CNN и The Wall Street Journal (WSJ) уже отображают вероятности исходов на рынках прогнозирования; материнская компания Нью-Йоркской фондовой биржи Intercontinental Exchange (ICE) и электронная торговая платформа для облигаций и других активов Tradeweb также начали предоставлять данные рынков прогнозирования институциональным клиентам совместно со своими существующими рыночными данными.
Рабочий документ Совета Федеральной резервной системы также характеризует данные рынков прогнозирования как базовый индикатор макросоциальных ожиданий, включая решения по процентным ставкам, инфляцию, уровень безработицы и рост ВВП.
Экономисты ФРС и их соавторы определяют парковые данные Kalshi как «высокочастотную, непрерывно обновляемую богатую распределениями основу данных, обладающую огромной ценностью как для исследователей, так и для лиц, принимающих решения» (Diercks, Katz and Wright, 2026). Таким образом, рынки прогнозирования постепенно воспринимаются мейнстримом как строгий источник данных, а не просто сайты для азартных игр.
Вся отрасль уже полностью признала ценность данных рынков прогнозирования и применила их на практике. Завершая серию отчетов, данная работа детально анализирует практическую полезность этих данных через три ключевых вопроса:
• Как цены рынков прогнозирования конвертируются в данные высокой ценности?
• В каких именно областях применяются данные рынков прогнозирования?
• Генерируют ли нынешние рынки прогнозирования такие качественные данные в реальности?
Как цены рынков прогнозирования трансформируются в данные высокой ценности?
Как отмечалось в первом отчете, основным механизмом рынков прогнозирования является бинарный контракт (Binary Contract), который обычно выплачивает $1 или $0 в зависимости от наступления конкретного события. Например, если цена контракта на «дождь завтра» составляет $0,62, это означает, что участники рынка оценивают вероятность наступления этого события в 62%.
Таким образом, цена на рынке прогнозирования ($0,62) напрямую служит мерой вероятности будущего события (62%). Четыре структурные особенности объясняют, почему эти цены становятся данными высокой ценности, на которые опираются мировые финансовые институты и СМИ при реальных решениях, а не просто незначительными коэффициентами:
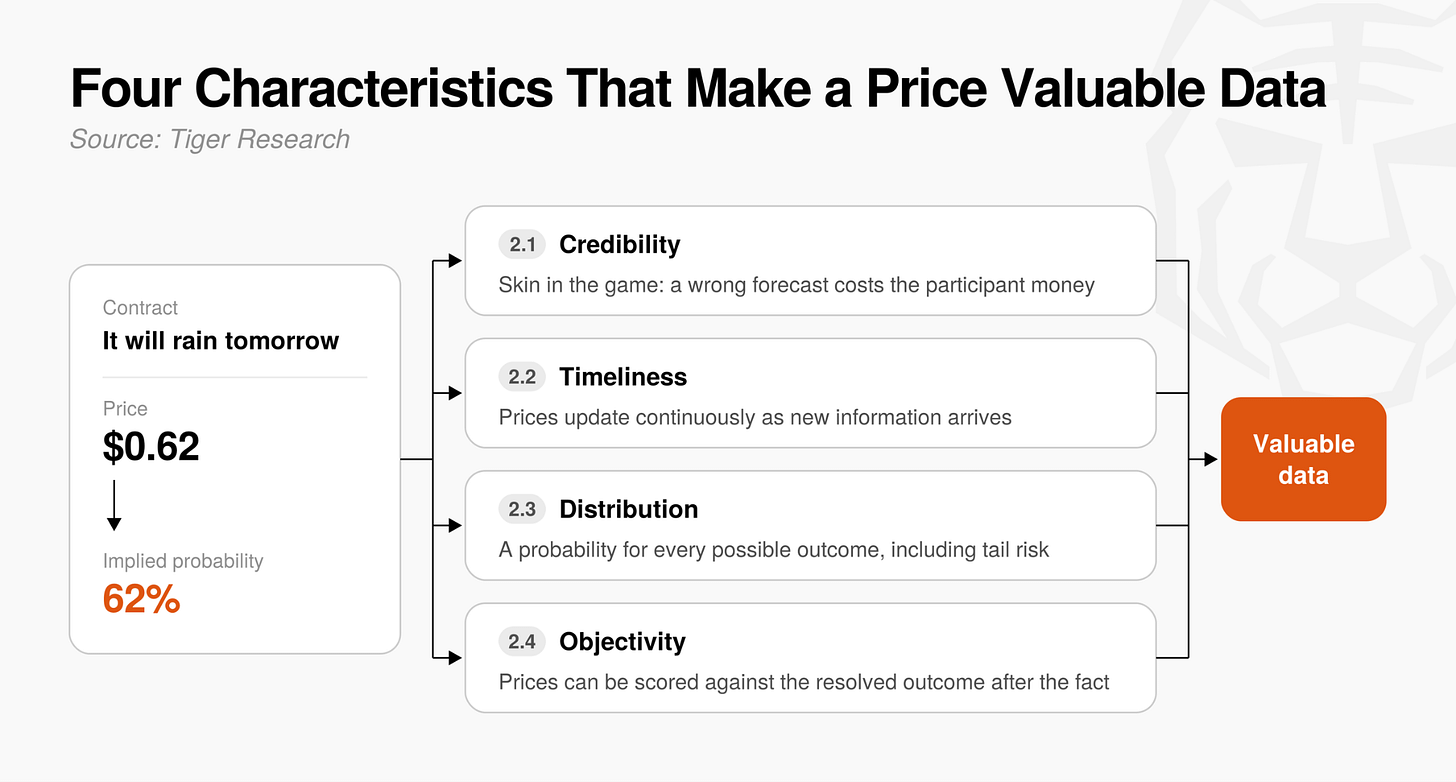
Рисунок 2: Четыре ключевые особенности преобразования цен рынков прогнозирования в данные высокой ценности: личная заинтересованность, обновление в реальном времени, распределение вероятностей и постфактум верификация.
Надежность благодаря личной заинтересованности
Некоторые считают ставки на рынках прогнозирования чистой игрой, однако реальные финансовые вложения фактически наделяют участников настоящей «заинтересованностью на кону» (Skin in the game).
«Заинтересованность на кону» означает, что участники обязаны нести реальную ответственность и риски за свои решения. В отличие от словесных заявлений, не требующих затрат, ошибочный прогноз приведет к фактическим финансовым потерям участника, поэтому он будет включать в котировки только тщательно проверенную информацию и истинные убеждения.
Когда множество индивидуальных прогнозов с личной заинтересованностью агрегируется вместе, при условии достаточной ликвидности рынка цены рынков прогнозирования трансформируются в высоконадежные данные вероятностей.
Актуальность благодаря непрерывному обновлению в реальном времени
Традиционные опросы общественного мнения и экспертные анкеты предоставляют лишь статичный снимок периода проведения опроса, из-за чего им сложно уловить быстро меняющиеся рыночные условия. Например, если накануне публикации центральным банком решения по процентным ставкам сегодня происходит внезапное внешнее экономическое потрясение или экстренное заявление о политике, то опросы, проведенные несколько дней назад, или ежемесячно обновляемые экспертные анкеты вообще не способны отразить этот фактор.
В резком контрасте с этим цены рынков прогнозирования мгновенно реагируют колебаниями с той секунды, как новая информация поступает на рынок. Каждый раз при выходе срочных новостей, неожиданных событий или регуляторных объявлений участники быстро корректируют свои позиции, обеспечивая непрерывное обновление цен в реальном времени.
Таким образом, цены рынков прогнозирования вовсе не являются устаревшими вероятностями, застывшими в прошлом, а представляют собой высокоактуальные динамические данные, которые изменяются в реальном времени по ходу развития событий.
Распределение вероятностей, охватывающее все варианты исходов
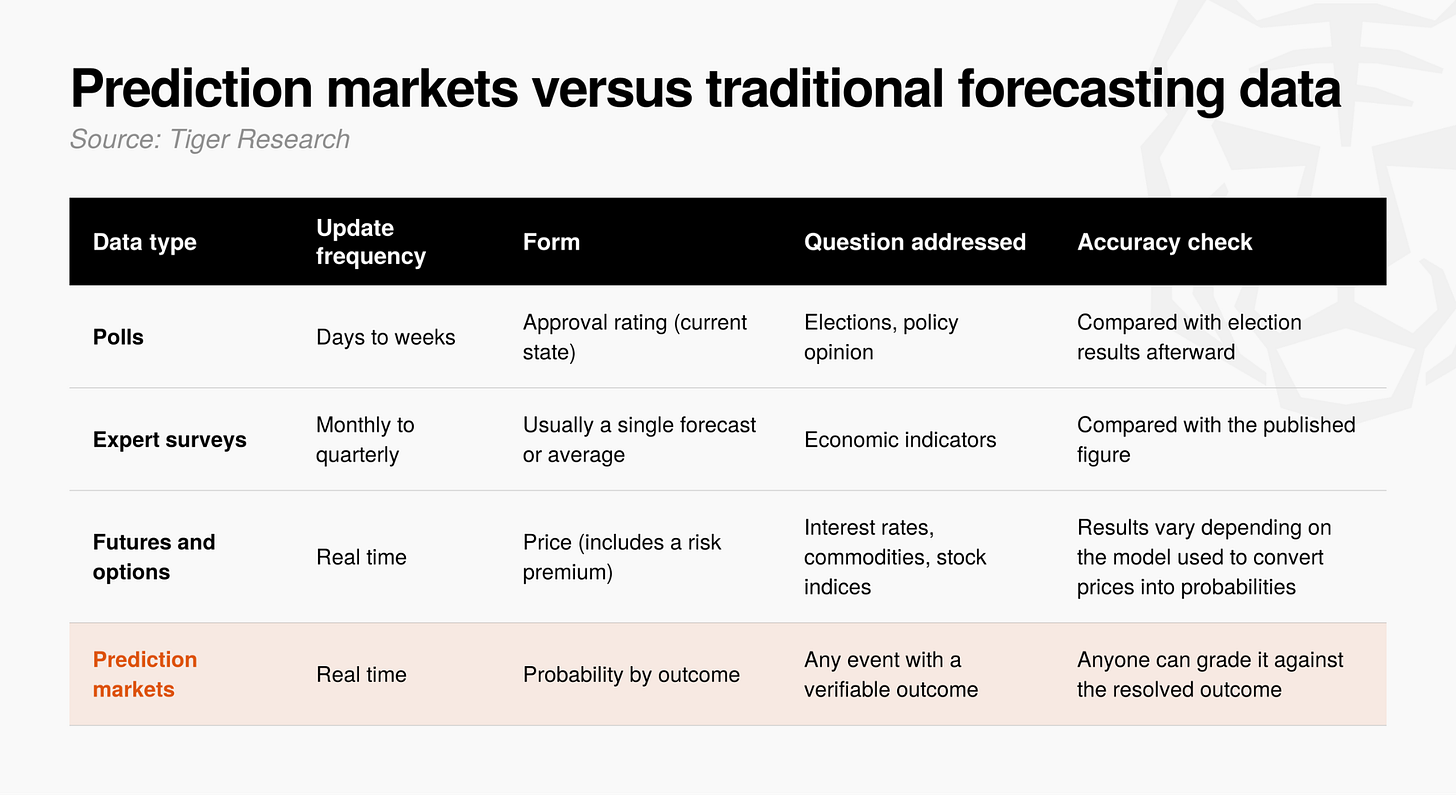
Рисунок 3: Сравнительная иллюстрация точечного числового прогноза и полно спектрального распределения вероятностей (охватывающего различные сценарии и хвостовые риски).
Традиционные показатели, сосредоточенные на едином среднем или пиковом числовом значении, зачастую теряют массу информации, поскольку принудительно сводят множество сложных мнений к одному изолированному числу. Например, при прогнозировании幅度 снижения ставки центробанком стандартные экспертные анкеты обычно дают лишь одно среднее ожидаемое значение (например, «снижение ставки на 25 базисных пунктов»), но не способны отобразить вероятности различных сценариев, зависящих от тонких изменений в выступлениях членов комитета.
Напротив, рынки прогнозирования способны генерировать полное «распределение вероятностей» для каждого возможного результата. Данное распределение одновременно показывает соответствующие вероятности всех потенциальных сценариев (например: 20% сохранение текущей ставки, 70% снижение на 25 б.п., 10% снижение на 50 б.п.) и представляет их в виде непрерывной временной серии.
Это позволяет рынкам прогнозирования не только измерять наиболее вероятный центральный базовый сценарий, но и эффективно оценивать хвостовые риски (Tail Risk), вероятность которых крайне низка, но последствия которых при реализации будут катастрофическими. Следовательно, рынки прогнозирования предлагают гораздо больше, чем просто точечный прогноз: их полно спектральное распределение вероятностей предоставляет всестороннюю количественную поддержку для оценки будущей рыночной волатильности и потенциальных рисков.
Объективность благодаря постфактум верификации
Фундаментальной основой глубокого доверия академического сообщества и глобальных финансовых рынков к данным рынков прогнозирования является возможность их полной объективной верификации после наступления события.
Хотя традиционные экспертные прогнозы и анкетирование также можно проверить на точность после того, как все выяснится, процесс оценки часто допускает широкое субъективное толкование, а организации склонны выборочно приводить в свою пользу успешные результаты. Тем не менее, данные рынков прогнозирования полностью фиксируются в виде четких количественных цен (вероятностей) и обычно четко рассчитываются в размере 0 или 1 при наступлении события. Следовательно, оценка их точности обладает строгой математической точностью, не оставляющей места для субъективной прикрасы.
Любой человек может прозрачно и безошибочно провести горизонтальное сравнение исторических ценовых трендов с фактически произошедшими результатами. Поскольку эта объективная запись не подлежит никаким изменениям и может быть открыто вызвана в любое время, цены рынков прогнозирования окончательно выходят за рамки субъективных предположений: профессиональные команды по работе с данными и авторитетные институты могут проводить тщательную проверку их исторической точности, что служит наиболее убедительным основанием для внедрения этих данных в качестве ключевого ориентира для принятия решений.
Где применяются данные рынков прогнозирования?
Несмотря на то, что широкая общественность обратила внимание на данные рынков прогнозирования лишь в последнее время, их исторические корни уходят еще к 1980-м годам с запуском Айовского электронного рынка (IEM). На протяжении долгого времени самым известным областью применения оставался прогноз президентских выборов; однако по мере расширения рынков прогнозирования на более широкие макроэкономические области в последние годы их практическая ценность становится все очевиднее.
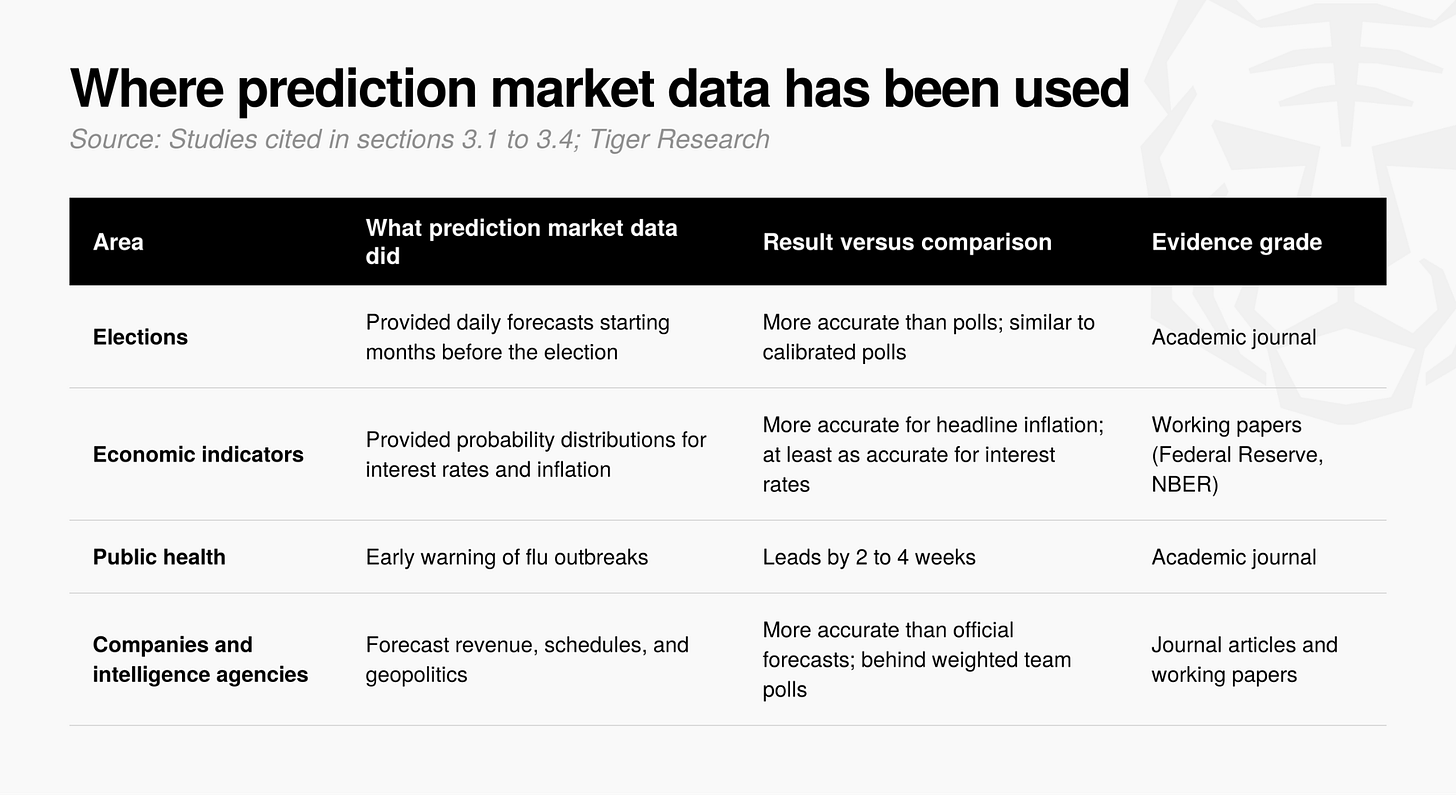
Рисунок 4: Широкая карта применения данных рынков прогнозирования в выборах, макроэкономике, общественном здравоохранении и корпоративной разведке.
Выборы: раньше и точнее опросов
Классическим примером первого демонстрация мощного потенциала рынков прогнозирования служит упомянутый ранее Айовский электронный рынок (IEM). Исследователи систематически сопоставили результаты IEM на пяти президентских выборах в США с 1988 по 2004 год с результатами 964 традиционных опросов общественного мнения и выявили, что в 74% случаев точность прогнозов IEM относительно фактических результатов выборов значительно превосходила соответствующие опросы (Berg, Nelson and Rietz, 2008).
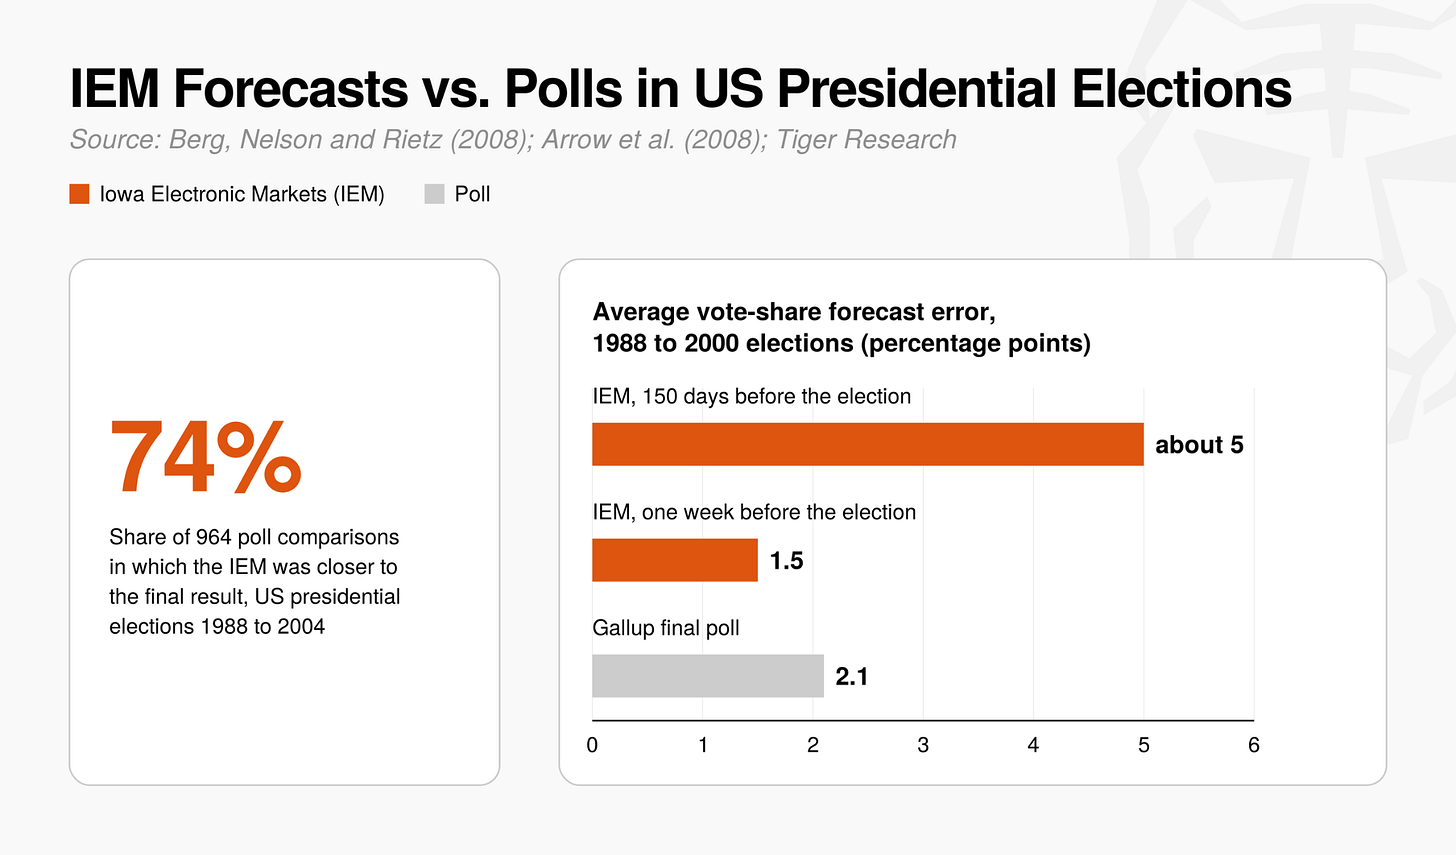
Рисунок 5: Точность прогнозов Айовского электронного рынка (IEM) на всех президентских выборах в США значительно выше, чем у традиционных опросов общественного мнения.
Это преимущество в прогнозировании распространяется не только на период, непосредственно предшествующий голосованию. Анализ данных выборов с 1988 по 2000 год показал, что за неделю до голосования средняя ошибка прогноза IEM относительно доли голосов составляла всего 1,5 процентных пункта, что ниже ошибки финишных опросов Gallup на 2,1 процентных пункта; даже на раннем этапе, за 150 дней до выборов, средняя ошибка прогноза составляла около 5 процентных пунктов (Arrow et al., 2008).
Тем не менее, эти два показателя принципиально различаются по своей природе. Опросы относятся к индикаторам текущего состояния, спрашивая: «За кого бы вы проголосовали, если бы выборы были сегодня?»; тогда как цена на рынке прогнозирования выступает опережающим индикатором, который оценивает: «Кто в конечном итоге победит в день выборов?»
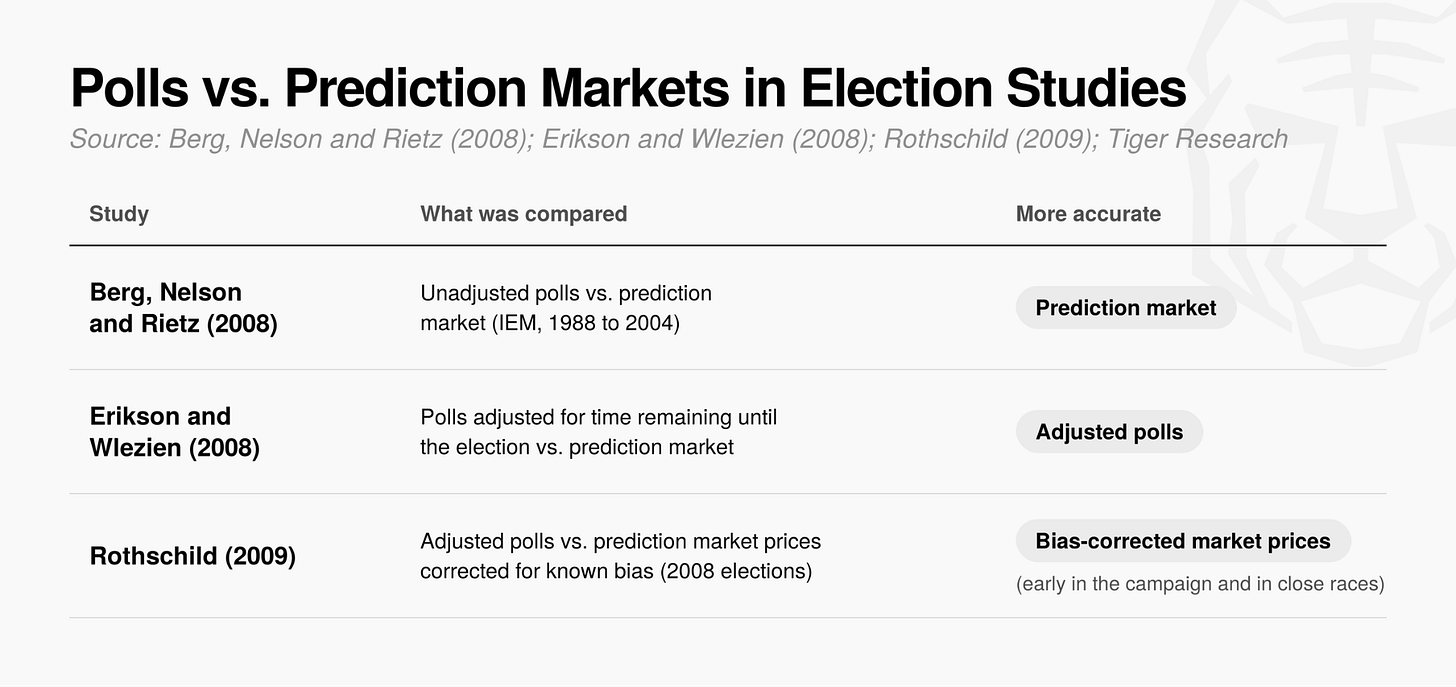
Рисунок 6: Сравнение моментального слайса эмоционального состояния в опросах общественного мнения и механизма предварительного ценообразования ожиданий на рынках прогнозирования.
Фактически, одно исследование выявило, что если скорректировать данные опросов по количеству дней до выборов, их точность может оказаться даже немного выше, чем у рынков прогнозирования (Erikson and Wlezien, 2008). Однако другое глубокое исследование, посвященное выборам 2008 года, указывает, что при калибровке известных структурных отклонений рынков прогнозирования их прогностическая способность остается全面 превосходной над скорректированными опросами как на ранних стадиях кампании, так и в условиях упорных ожесточенных противостояний (Rothschild, 2009).
Таким образом, точность цен рынков прогнозирования не только значительно превосходит неизмененные традиционные опросы, но и легко конкурирует с высококалиброванными продвинутыми моделями опросов. Более важно то, что рынки прогнозирования способны обеспечивать ежедневное высокочастотное обновление опережающих ожиданий за несколько месяцев до голосования, создавая дополнительную ценность, недоступную для традиционных исследований.
Экономика: оперативный анализ макросоциальных ожиданий
Для таких макроэкономических показателей, как процентные ставки, инфляция и занятость, точное понимание рыночных ожиданий до официального опубликования официальных данных имеет исключительно важное практическое значение.
Традиционно рыночные ожидания измерялись преимущественно путем анкетирования экспертов или анализа цен традиционных финансовых деривативов. Однако опросы обновляются с интервалом в недели, что серьезно лишает их актуальности; цены фьючерсов предоставляют лишь одно точечное значение, а подразумеваемые распределения опционов существуют лишь для нескольких узких инструментов, таких как процентные ставки и общая инфляция. Напротив, рынки прогнозирования, назначая цену каждому потенциальному результату индивидуально, напрямую генерируют многомерное распределение вероятностей в реальном времени.
Такая количественная практическая ценность была充分 подтверждена еще в экономическом рынке деривативов в период с 2002 по 2005 год. Анализ торговых данных бинарных опционов, привязанных к фактическим значениям показателей, таких как непользовательские занятости, розничные продажи и первичные заявления на пособие по безработице, показал, что точность скрытых рыночных прогнозов сопоставима или даже превышает средний уровень экспертных исследований, а скрытые рыночные распределения вероятностей высоко согласуются с фактической частотой наступления событий (Gürkaynak and Wolfers, 2006).
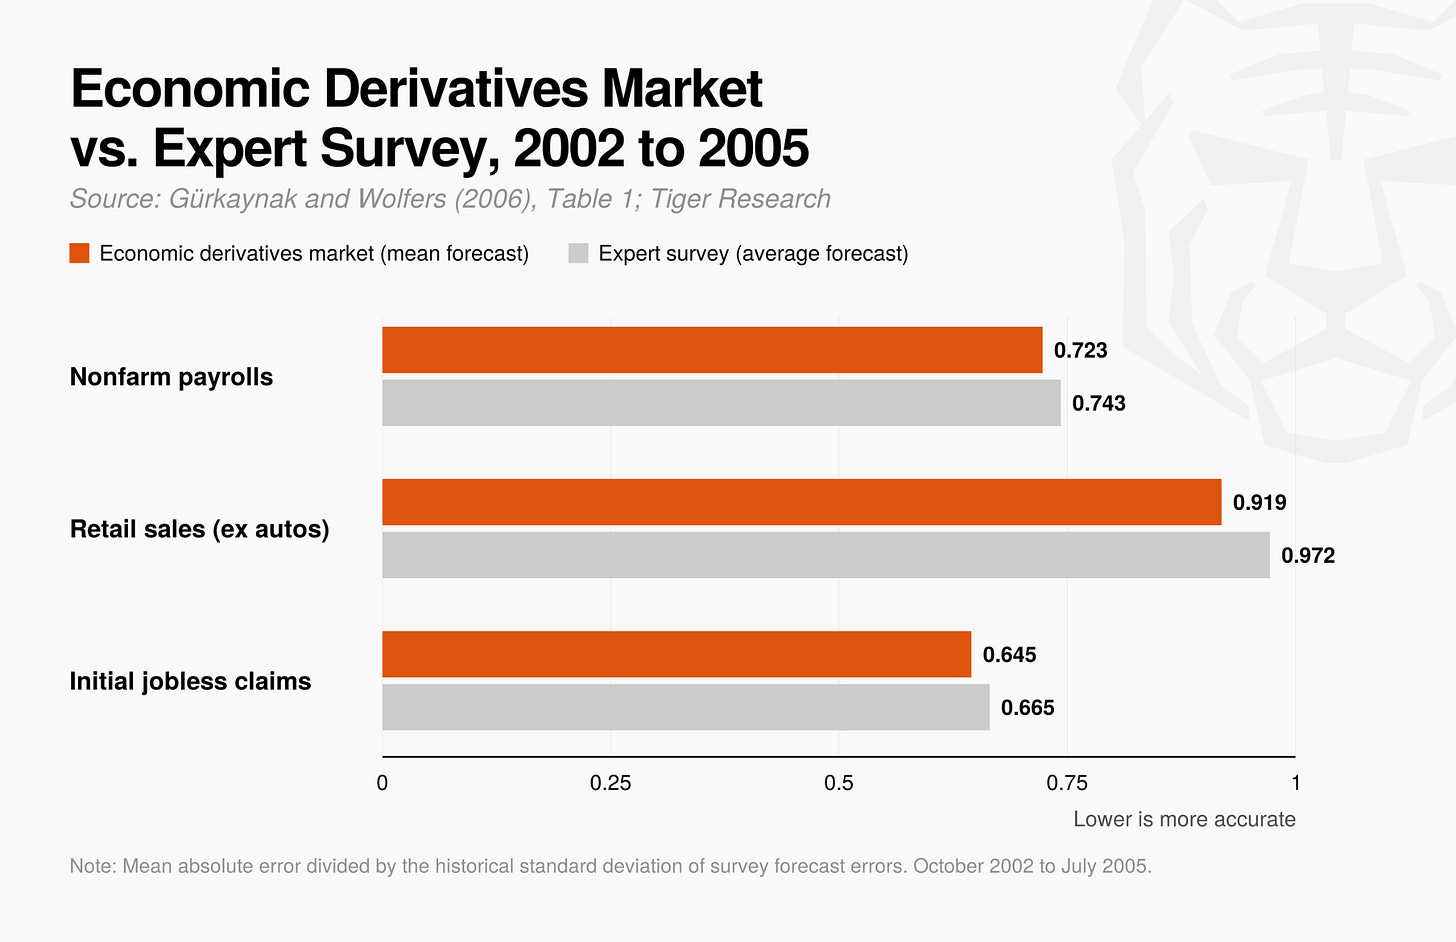
Рисунок 7: Прогностические показатели экономического рынка деривативов, совместной эксплуатации Deutsche Bank и Goldman Sachs, по данным по занятости и розничным продажам.
Ближайший рабочий документ Совета ФРС (Diercks, Katz and Wright, 2026) провел глубокий анализ эффективности рынков прогнозирования по сравнению с существующими бенчмарками. Авторы исследования выявили, что медианные и модальные прогнозы Kalshi относительно ставки федеральных фондов демонстрировали идеальную точность за день до заседания FOMC, существенно опередив фьючерсы на федеральные фонды в данном временном горизонте. По сравнению с консенсус-прогнозами Bloomberg, точность прогнозов Kalshi по общей инфляции CPI значительно выше, а по основной инфляции CPI и уровню безработицы она статистически сопоставима. Это свидетельствует о том, что рынки прогнозирования уже достигли превышения традиционных бенчмарков по ряду ключевых показателей и обладают равным потенциалом в других сферах.
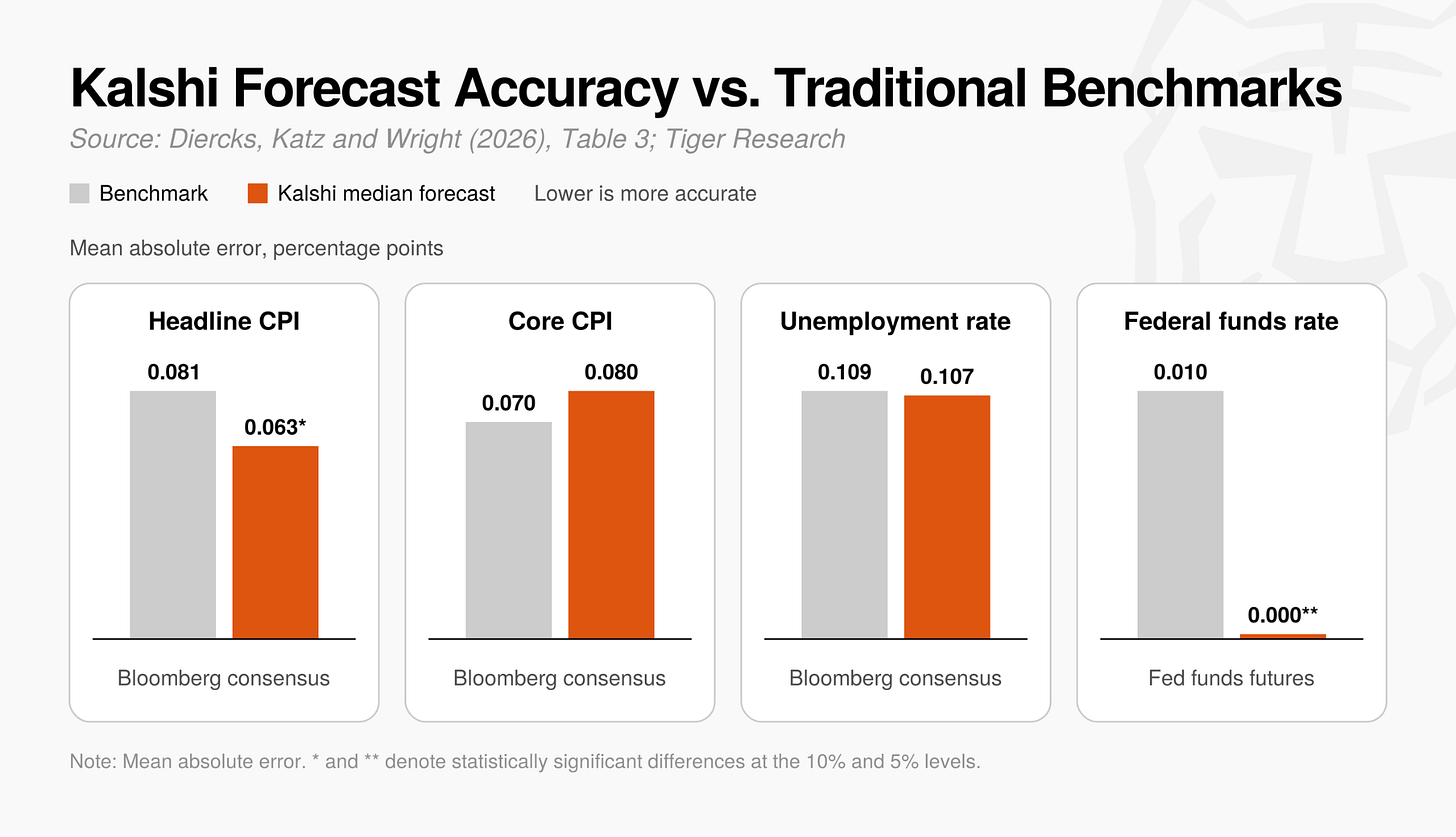
Рисунок 8: Рабочий документ ФРС показывает, что прогнозы Kalshi по ставке федеральных фондов демонстрируют лучшие результаты накануне заседаний FOMC по сравнению с фьючерсным рынком.
Исследование также отмечает, что помимо точности прогнозирования, рынки прогнозирования обладают более широкими перспективами практического применения. Ранее такие ключевые макроэкономические данные, как реальный рост ВВП, основная ставка инфляции, уровень безработицы и непользовательская занятость, постоянно страдали от отсутствия производных инструментов с достаточной ликвидностью. Рынки прогнозирования радикально разрушили этот барьер, предоставляя в режиме реального времени рыночные ожидания, основанные на реальных финансовых ставках, и распределения вероятностей с высокой детализацией, тем самым создав новую базу данных исключительной справочной ценности для ученых и разработчиков макроэкономической политики.
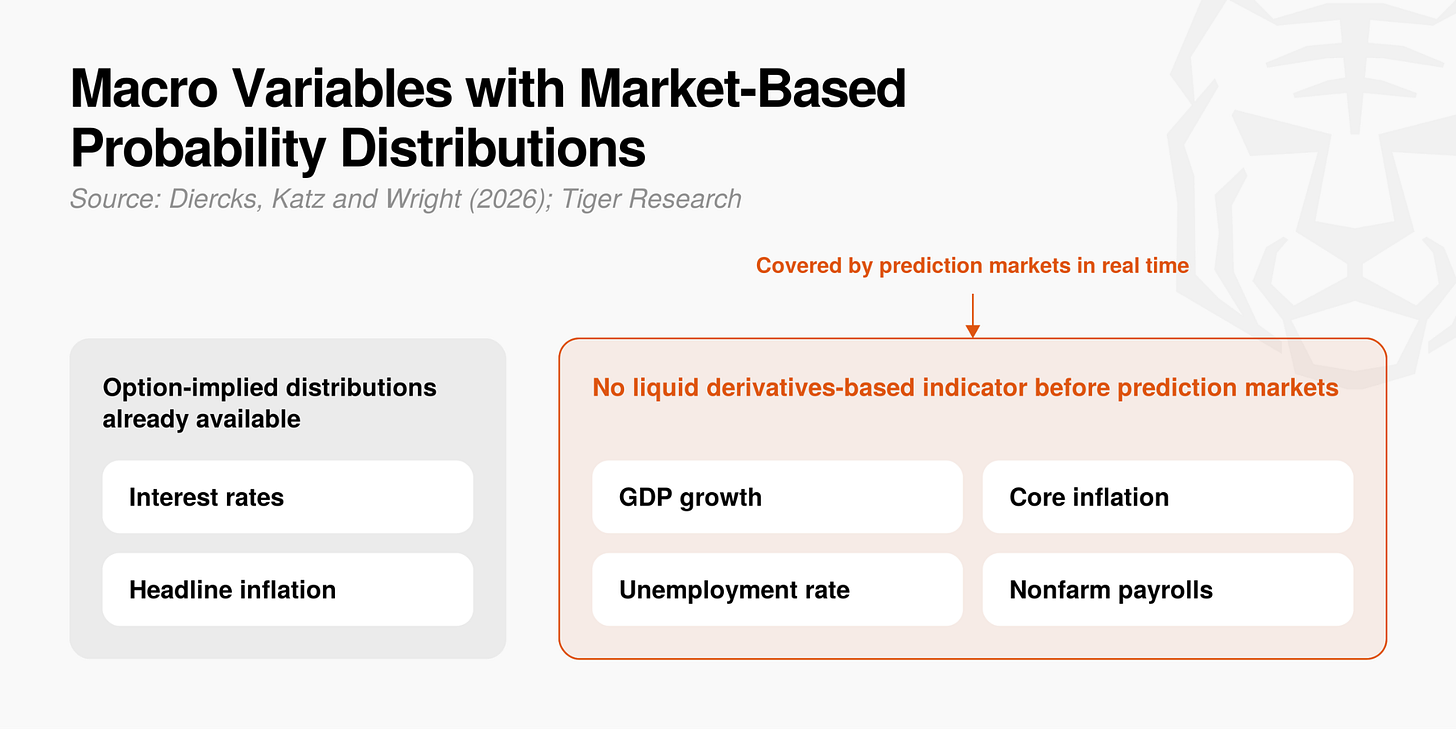
Рисунок 9: Рынки прогнозирования предоставляют непрерывную вероятностную основу для данных, таких как ВВП, основная инфляция и безработица, которые ранее не имели деривативных индикаторов с достаточной ликвидностью.
Оперативность рынков прогнозирования, превосходящая традиционные показатели по общей инфляции CPI, и сопоставимая точность при решениях по процентным ставкам, а также четкое представление широких макроэкономических ожиданий в виде распределений вероятностей в реальном времени, которые никогда ранее не покрывались традиционными финансовыми рынками, делает их высокоэффективным информационным источником с высокой степенью практической применимости.
Общественное здравоохранение: раннее предупреждение тенденций гриппа за 2–4 недели
Центры по контролю и профилактике заболеваний США (CDC) еженедельно публикуют официальные статистические данные по гриппу, вследствие чего неизбежно возникает определенная временная задержка при отслеживании фактических тенденций распространения вируса.
Чтобы компенсировать этот недостаток запаздывания, исследователи Университета Айовы провели пилотный проект рынка прогнозирования эпидемий гриппа с участием медицинских специалистов. Данный рынок эффективно агрегировал добровольно предоставляемую участниками информацию о клинических наблюдениях на передовой и успешно позволил точно предупредить о тенденциях распространения активности гриппа заранее на 2–4 недели по всей территории штата Айова (Polgreen, Nelson, and Neumann, 2007).
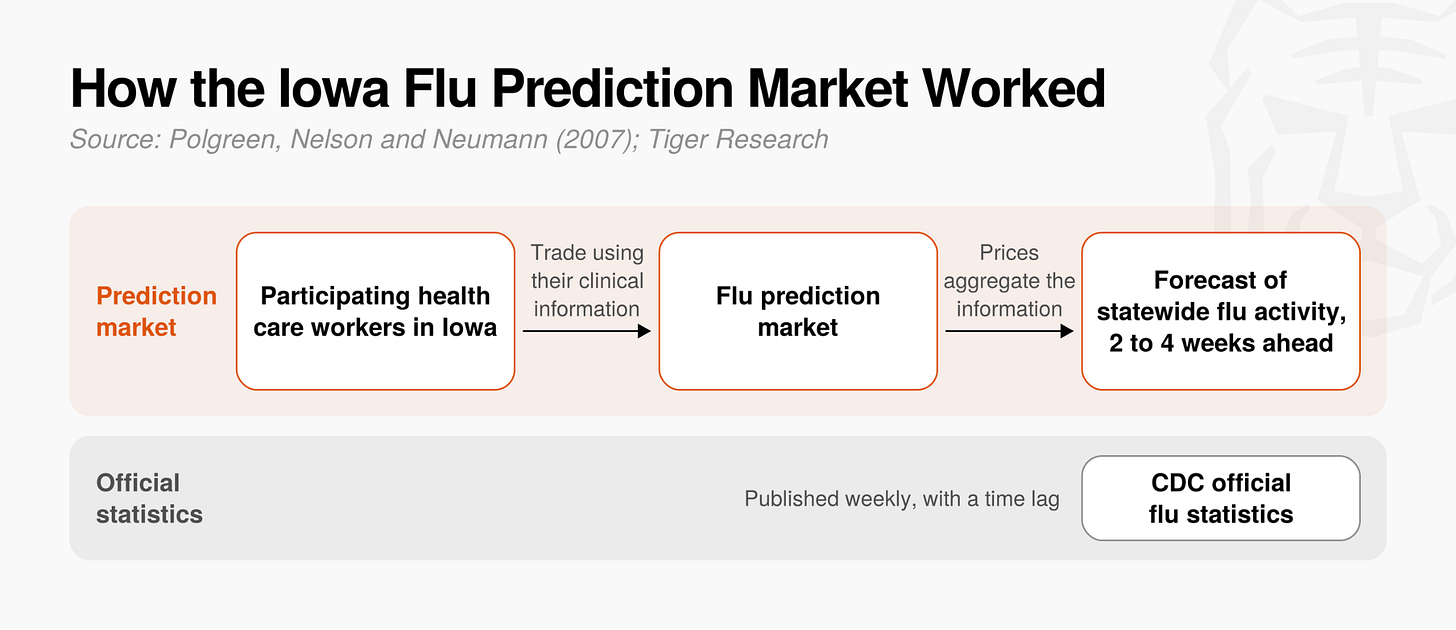
Рисунок 10: Рынок прогнозирования эпидемий гриппа Университета Айовы обеспечил предупреждение о тенденциях распространения заболевания за 2–4 недели до их фактического начала по всему штату.
Такие опережающие прогнозы выиграли драгоценное окно возможностей для клинического лечения, раннего контроля и разработки политики в области общественного здравоохранения. Эта практика наглядно доказывает способность рынков прогнозирования обеспечивать сильную поддерживающую базу для принятия решений при чрезвычайных ситуациях в сфере здравоохранения, хотя тогда исследование ограничивалось пилотным охватом штата Айова.
Корпорации и разведывательные агентства: эффективная информация, минуя традиционную иерархию отчетности
В традиционной организационной структуре компании негативные новости и неопределенные бизнес-прогнозы часто размываются или смягчаются по мере передачи наверх по иерархическим уровням. Напротив, внутренние рынки прогнозирования позволяют сотрудникам напрямую делать ставки на успех внутренних процессов, таких как выручка, сроки выпуска новых продуктов и ключевые наймы, получая четкие вознаграждения за точные прогнозы. Этот механизм эффективно обходит жесткую административную цепочку отчетности, быстро консолидируя самые искренние и честные оценки сотрудников прямого контакта в рыночных ценах.
• Hewlett-Packard (HP): Во внутреннем рынке прогнозирования продаж, где участвовало от 20 до 26 активных сотрудников, точность прогнозов оказалась выше официальных прогнозов руководства в 6 из 8 сопоставимых случаев, а во всех 8 случаях было точно предугадано конкретное направление отклонения официальных прогнозов (Chen and Plott, 2002).
• Intel: Из 979 работающих внутренних рынков прогнозирования в период с 2006 по 2013 год более половины результатов оказались точнее официальных ожиданий самой компании (Gillen, Plott and Shum, 2017).
• Ford: В 2011 году компания Ford, исходя из торговых тенденций внутреннего рынка прогнозирования функциональности продуктов, приняла решительное решение отказаться от планировавшихся ранее комплектаций с велосипедами марки Ford и портативными автомобильными пылесосами в будущих моделях (Cowgill and Zitzewitz, 2015).
• Google: Один из топ-менеджеров открыто заявил на общем собрании персонала, что показатель найма топ-менеджеров компании не выполнялся в течение шести кварталов подряд, в то время как внутренний рынок прогнозирования точно предвидел эту задержку задолго до ее фактического возникновения (Cowgill and Zitzewitz, 2015).
• Siemens: В отношении программного проекта, официальный график которого все еще указывал на своевременную сдачу, внутренний рынок прогнозирования заблаговременно предупредил о задержке на 2–3 недели; в итоге проект действительно был сдан с опозданием на 13 дней (Ortner, 1998).
Рынки прогнозирования также сыграли важную роль в оценке национальной безопасности и геополитики. В ходе геополитического прогнозного конкурса, проводимого Агентством по передовым исследовательским проектам разведки США (IARPA) с 2011 по 2015 год, исследователи систематически сопоставляли эффективность рынков прогнозирования с традиционными прогнозирующими опросами (анкетированием экспертов-прогнозистов) в двух сезонах подряд.
В прогнозах, осуществляемых более 2400 участниками по поводу 261 крупного геополитического события, цены рынков прогнозирования в обоих сезонах значительно превосходили простые усредненные значения опросных анкет. Несмотря на то, что их результативность не полностью превысила показатели элитных командных опросов, скорректированных статистически с учетом исторической точности, полученные данные убедительно доказывают, что рынки прогнозирования изначально обладают исключительной способностью к агрегации информации без необходимости громоздких послесимуляционных статических корректировок (Atanasov et al., 2017).
Внутри компании многочисленные примеры демонстрируют, что рынки прогнозирования эффективно улавливают ключевую информацию, упущенную официальными прогнозами и иерархической отчетностью; в стратегическом моделировании они также комплексно превосходят простые усредненные значения стандартных опросов. Тем не менее, они пока не превзошли модели команд экспертов, глубоко откалиброванные по историческим результатам, а количество участников на некоторых внутренних корпоративных рынках (например, в HP и Siemens) варьируется всего от 20 до 60 человек, что оставляет ограничения в широте выборки.
Генерируют ли нынешние рынки прогнозирования данные высокой ценности?
Способны ли действующие на данный момент ончейн-рынки прогнозирования генерировать подобные данные высокой ценности? Чтобы ответить на этот вопрос, мы провели углубленный анализ охвата типов рынков и прогностической точности на основе открытых данных API платформы Limitless по состоянию на октябрь 2026 года.
Разнообразие типов рынков
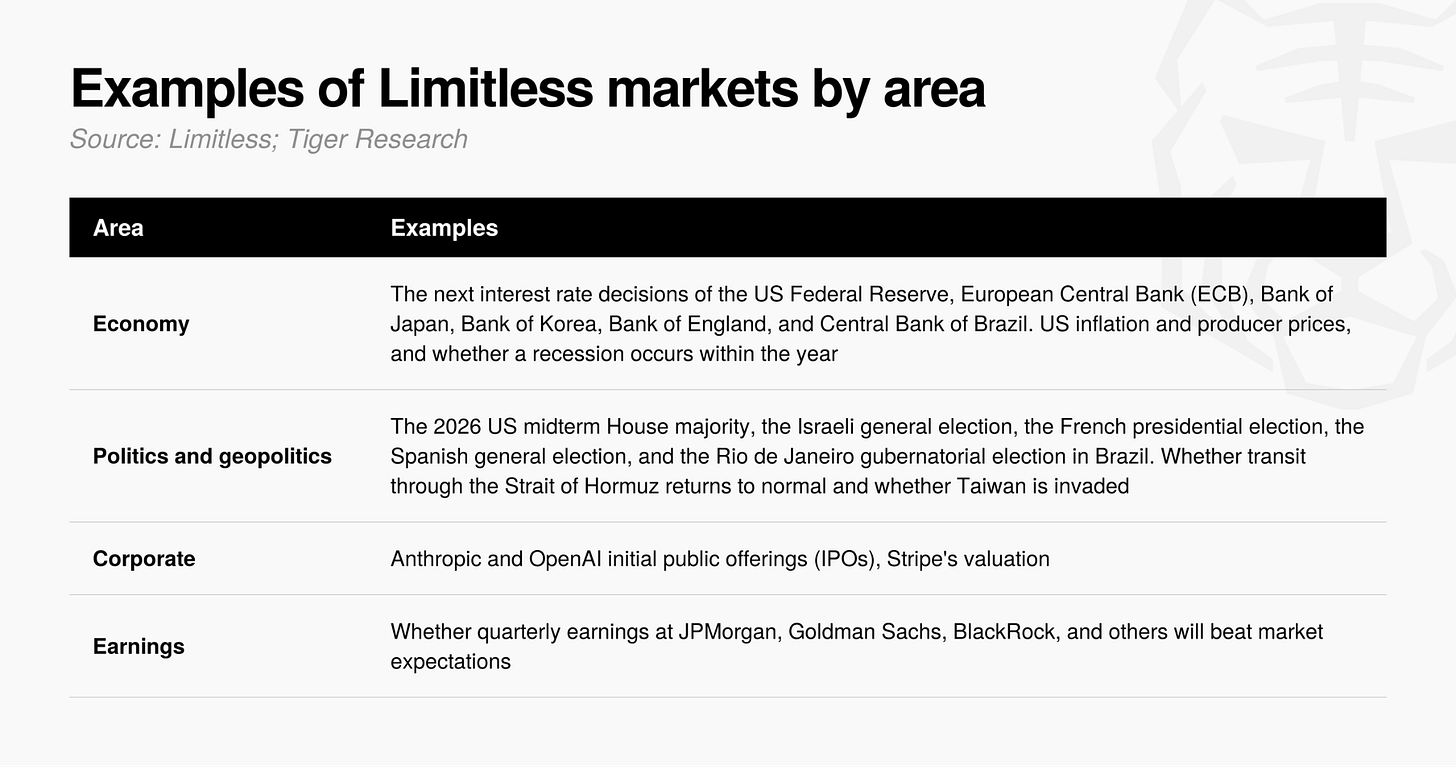
Рисунок 11: Распределение тематик различных рынков прогнозирования на платформе Limitless (охватывает макроэкономику, политико-экономические события и динамику технологических компаний).
В период выборочного анализа на платформе функционировало 556 активных рынков. Их спектр далеко не ограничивается чисто спортивными состязаниями или развлечениями, а полностью охватывает политические и макроэкономические индикаторы, включая решения основных центральных банков по процентным ставкам, масштабные выборы и геополитические факторы, а также процессы IPO и квартальные финансовые отчеты известных технологических корпораций.
Рынки прогнозирования плавно переходят от прежней ограниченности несколькими изолированными событиями к всестороннему охвату макропоказателей и политических переменных. Это свидетельствует о том, что подтвержденная ранее практическая эффективность (высокая точность, высокая оперативность и верифицируемость постфактум) распространяется из узкоспециализированных областей на более широкие сценарии глобальной экономики и макрополитических решений.
Те неопределенности и будущие потенциальные волатильности, которые трудно полностью уловить традиционной финансовой системой и статичным опросам, теперь квантифицируются в высоконадежные данные вероятностей, предлагая участникам рынка и разработчикам политики чрезвычайно ценные рычаги для принятия решений.
Прогностическая точность
Чтобы проверить, в какой степени котировки этих рынков реально отражают фактическую вероятность наступления событий, мы выбрали из собранной выборки 2681 закрытый событийных рынков (примерно 85% из которых относились к спортивным ставкам) и провели тщательное сопоставление цен на каждый рынок за день до установленного времени расчета с конечными фактическими результатами.
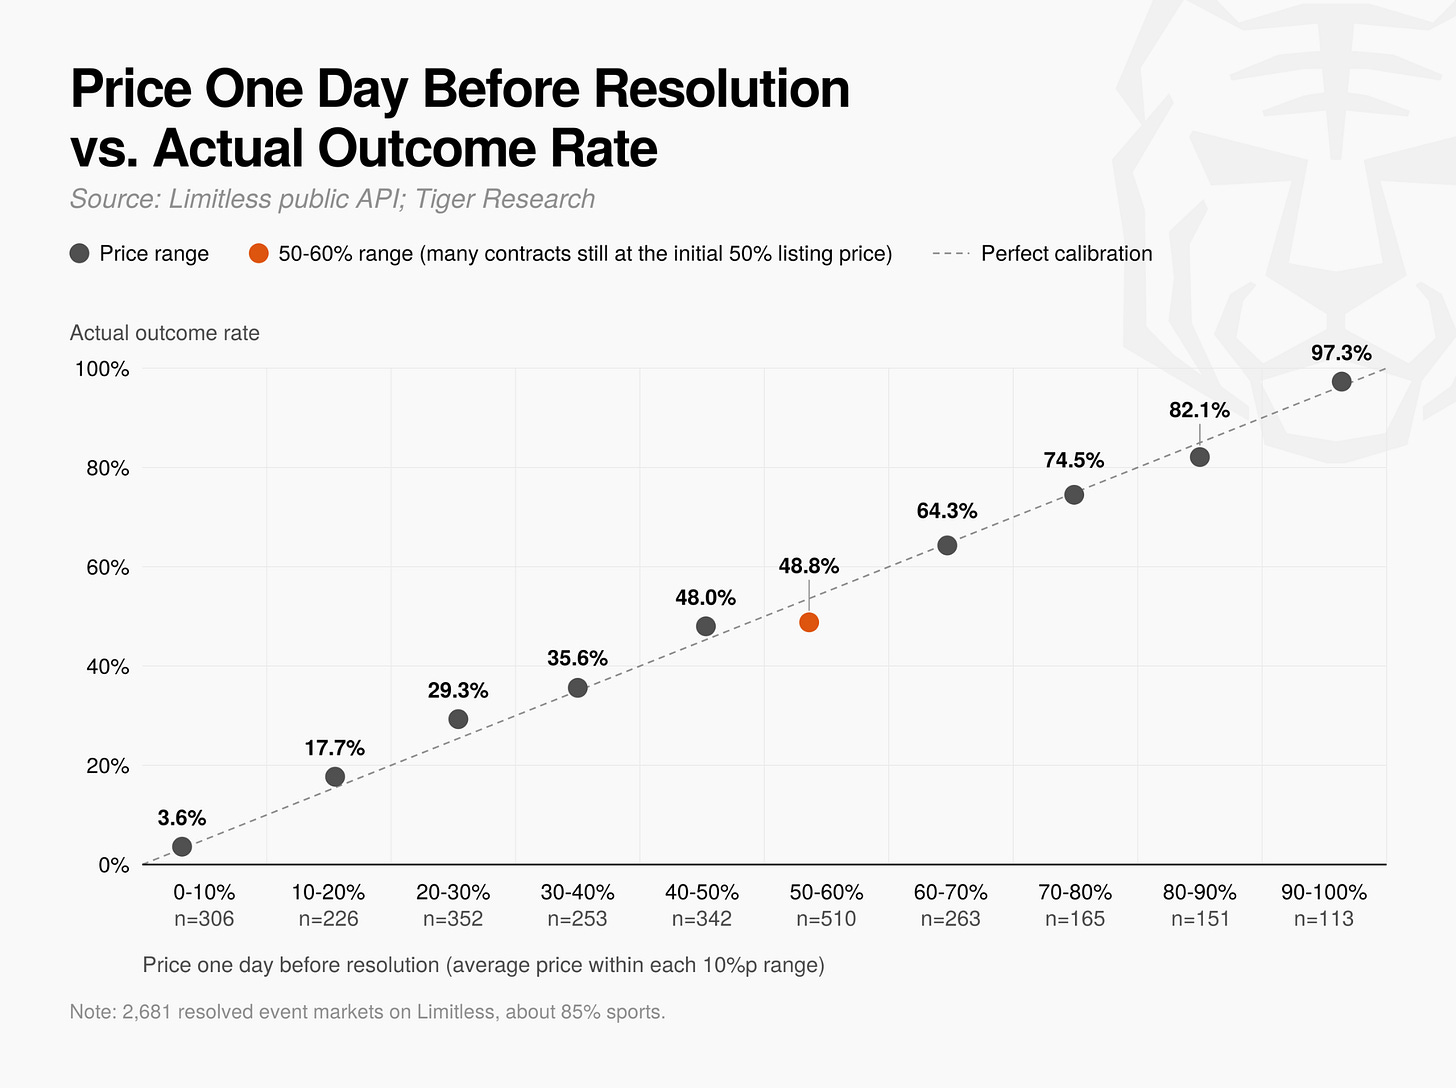
Рисунок 12: Калибровочная кривая цен рынков прогнозирования и фактических вероятностей наступления событий (ошибка в пределах 4 процентных пунктов в 9 ценовых диапазонах).
Из всех 10 диапазонов ценовых категорий отклонение между фактической частотой наступления событий и ценой рынка надежно удерживалось в пределах 4 процентных пунктов в 9 категориях. Например, из 165 контрактов, оцененных в диапазоне 70–80% за день до расчета, фактически сбылось 74,5%; среди 113 контрактов с ценой 90% и выше фактическая доля достижения составила целых 97,3%.
Единственным диапазоном, продемонстрировавшим существенные статистические отклонения, стала категория 50–60% (фактическая доля составила всего 48,8%), что в основном связано с тем, что примерно треть контрактов в данном диапазоне (преимущественно узкоспециализированные спортивные ставки) вплоть до одного дня до расчета оставались на исходной листовой цене 50% из-за недостаточной торговой активности.
За исключением этих нишевых рынков с недостаточной ликвидностью, ценообразование на рынках прогнозирования в абсолютном большинстве случаев с высочайшей точностью достоверно отражает реальную вероятность наступления событий.
Чувствительность к новой информации
Выдающаяся оперативность является краеугольным камнем, обеспечивающим высокую точность рынков прогнозирования. Чтобы проверить, способны ли рыночные цены мгновенно поглощать новые поступления информации, мы провели сквозной анализ временных рядов котировок рынка решений ФРС по процентным ставкам.
Каждый раз при публикацию свежих экономических данных или политических переменных вероятности исхода на рынке решений ФРС по процентным ставкам немедленно адаптируются. В середине августа ожидания рынка по сохранению текущей ставки колебались вокруг отметки 70%; однако по мере выпуска множества ключевых макропоказателей в конце августа и начале сентября эта вероятность стремительно упала ниже 50%
После официального выхода данных по инфляции 11 сентября вероятность сохранения ставки практически обрушилась до 20%, а к кануну объявления решения окончательно опустилась до нижней отметки 10%. Напротив, ожидания вероятности снижения ставки на 25 базисных пунктов в день заседания стремительно взлетели до 86–89%, практически идеально совпав с подразумеваемой вероятностью около 90% на фьючерсах к федеральным фондам в CME FedWatch (Diercks, Katz and Wright, 2026; Daiwa Capital Markets, 2026). Цены, формируемые на Limitless в канун решений других ведущих центральных банков, продемонстрировали аналогичную мощную чувствительность к обновлению в реальном времени.
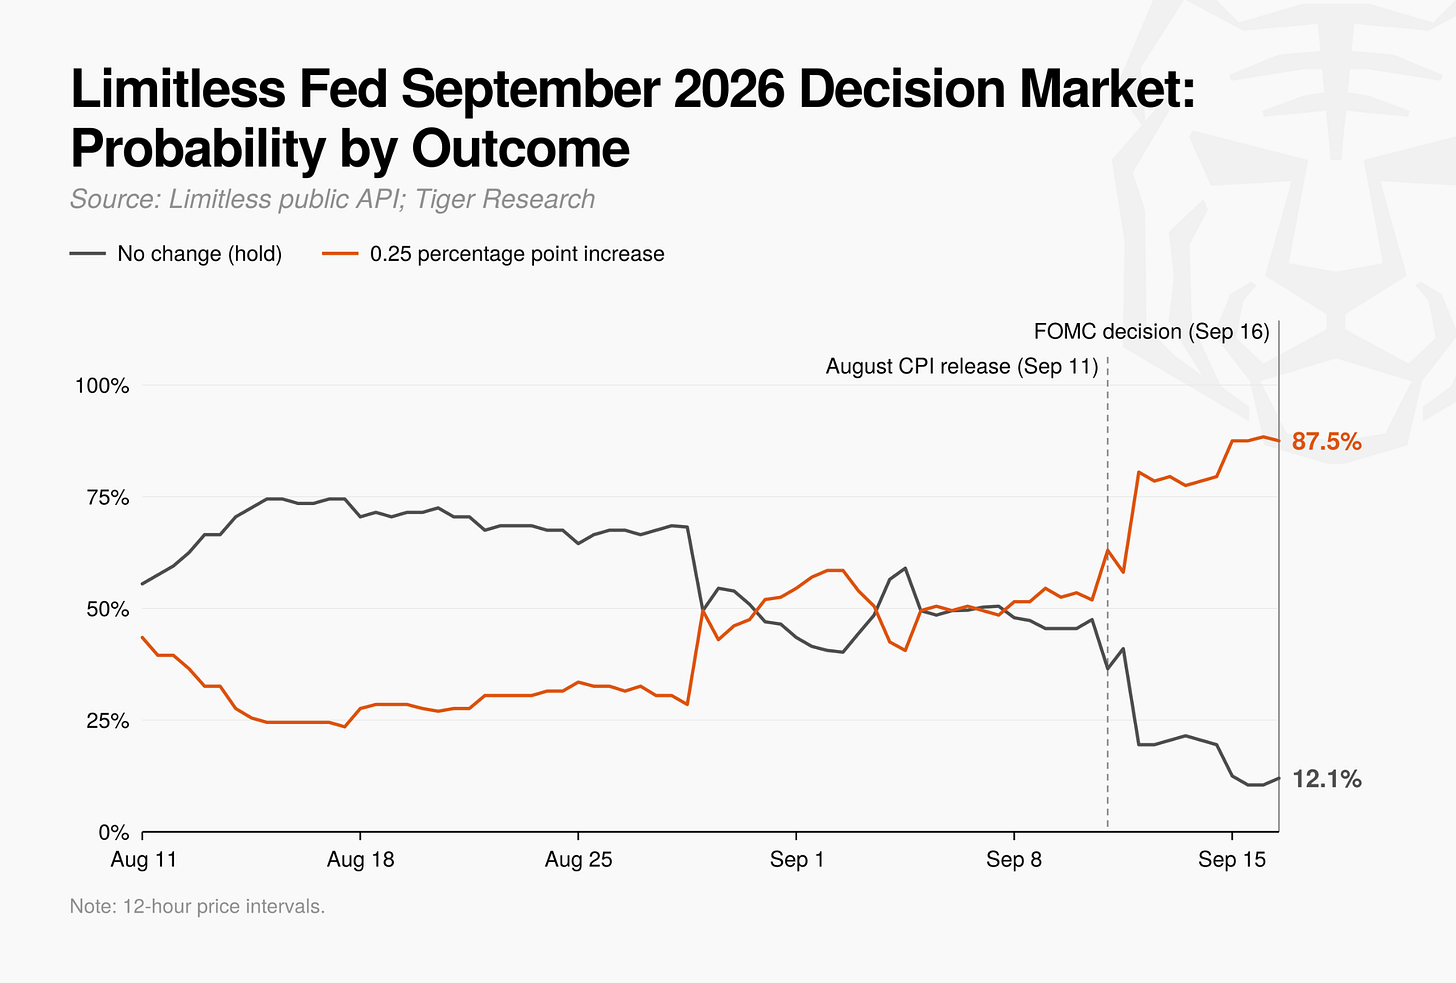
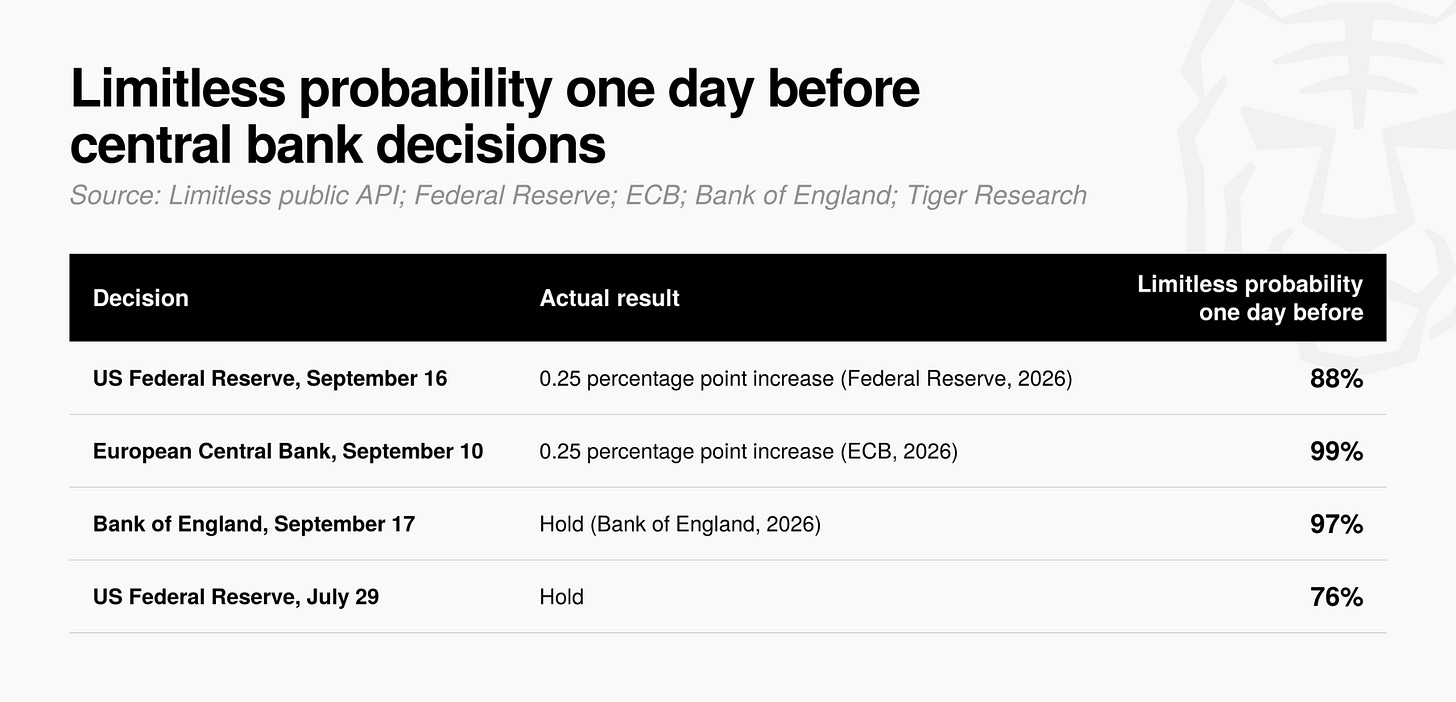
Рисунок 13: Динамическая эволюция вероятностей в реальном времени ожиданий снижения ставки ФРС в процессе публикации ключевых данных по инфляции и формирования политического контекста.
Рисунок 14: Скорость поглощения новой информации ончейн-рынками прогнозирования и способность к немедленному ценовому реагированию на крупные неожиданности.
Из этого следует, что современные активные ончейн-платформы рынков прогнозирования на практике полностью соответствуют двум главным требованиям к данным высокой ценности, установленным ранее: оперативности и точности. Приведенные эмпирические случаи ясно демонстрируют, что цены рынков прогнозирования способны в реальном времени полностью усваивать поступающую извне новую избыточную информацию и непрерывно предоставлять высокоточные вероятностные базисы.
Приносят ли рынки прогнозирования реальную пользу?
Как наглядно доказывает данный аналитический отчет, ядром ценности рынков прогнозирования отнюдь не являются краткосрочные спекулятивные сделки или арбитражные доходы. Мног десятилетия накапливаемая академическая литература и эмпирические расчеты данной работы единодушно подтверждают, что в ключевых сферах, таких как динамика выборов, макроэкономические индикаторы и опережающие корпоративные перспективы, данные вероятностей, генерируемые рынками прогнозирования, превосходят по точности и оперативности традиционные исследования и экспертные качественные прогнозы, или же эффективно дополняют их. Последовательное внедрение данных рынков прогнозирования в качестве индикаторов в реальном времени ведущими мировыми финансовыми СМИ и инфраструктурными элементами финансовых рынков целиком опирается на эту неустранимую практическую эффективность.
В основных странах Азии и многих других регионах рынки прогнозирования все еще часто воспринимает обществом через узко фокусируя на них ярлык азартных игр. Однако эта эмпирика показывает, что даже если некоторые нишевые рынки сейчас торгуются скудно, платформы вроде Limitless фактически уже внедрили обширные котировки, связанные с такими важными региональными макроэкономическими повестками дня, как заседания центрального банка Кореи и Банка Японии по процентным ставкам.
Для того чтобы данные рынков прогнозирования в масштабах всего мира, включая Азию, эволюционировали в признанную авторитетную инфраструктуру для принятия решений, отрасли предстоит углубленная работа по трем ключевым направлениям:
Во-первых, необходимо продолжить усилия на уровне архитектурного проектирования, чтобы минимизировать ценовые искажения и искоренить манипуляции на рынке. Платформы должны целенаправленно повышать общую глубину ликвидности котировок по макроэкономическим и крупным геополитическим событиям, формировать более здоровую и диверсифицированную базу участников, гарантируя, что небольшие объемы средств или спекулянтские силы не смогут преднамеренно поколебать справедливое ценообразование.
Во-вторых, требуется развивать конструктивный и прагматичный диалог с государственными органами (GR), чтобы изменить сложившееся у нормативно-регулирующего руководства мнение о рынках прогнозирования. Отрасль должна proactively установить регулярные рамки позитивного сотрудничества и коммуникации с профильными регуляторами в ключевых регионах, таких как Азия, чтобы привести руководство к осознанию того, что рынки прогнозирования — это не просто объекты для спекуляций, требующие изоляции, а мощные вспомогательные инструменты мониторинга, способные объединить народные интеллекты и дать упреждающие ориентиры для макроуправления.
В-третьих, необходимо неизменно придерживаться механизма полного прозрачного раскрытия данных на всех этапах и формировать здоровую экосистему независимых сторонних исследований. Ведущие платформы должны своевременно и регулярно публиковать открытый доступ к метрикам оценки точности и долгосрочным историческим временным сериям, поддерживать и стимулировать независимую оценку профильных исследовательских центров, таких как Limitless Research, позволяя научным институтам, ведущим СМИ и контролирующим ведомствам беспрепятственно получать данные и строить долгосрочное доверие на базе прочных, воспроизводимых объективных доказательств.
Платформы рынков прогнозирования сегодня стоят на важном перекрестке перехода от простого места для заключения сделок к финансовой инфраструктуре данных нового поколения. Если они сумеют стабильно и прозрачно поставлять данные вероятностей в реальном времени, тесно отслеживающие пульс глобальной политики и экономики, рынки прогнозирования непременно станут одним из самых мощных и объективно обоснованных инструментов для научных решений человечества перед лицом будущих неопределенностей.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @tiger_research