


Аналитический отчёт Castle: токенизация — лишь начало, позволяющее реальным активам в блокчейне стать по-настоящему «полезными».
Автор: Castle Labs Research
Перевод и адаптация: TechFlow
Введение от TechFlow: Пока все публичные блокчейны соревнуются в количестве и масштабах RWA, настоящая конкуренция только начинается. В этой статье на примере Mantle разбирается ключевой вопрос: как сделать так, чтобы токенизированные активы стали эффективным капиталом после выхода в ончейн, а не просто лежали в сети еще одной оберткой.

Все зависит от полезности
Сегодня практически все протоколы и экосистемы бросаются захватывать рынок RWA, спеша запустить новые активы и похвастаться размерами своего рынка или количеством активов.
Но если посмотреть на них вне контекста, эти цифры имеют крайне мало смысла.
Какой смысл拥有 тысячи RWA, дробя ликвидность на мелкие части, если ими никто не пользуется?
В конечном итоге, для массового принятия RWA должны выделяться на фоне своих традиционных финансовых аналогов за счет добавленной стоимости.
В этом отчете мы обсуждаем саму природу RWA; с практической точки зрения мы рассматриваем, как построить функциональную экосистему, уделяя особое внимание полезности и композируемости.
Для этого мы возьмем в качестве кейса Mantle.
Если вы следили за нашими публикациями, то знаете, что мы ранее подробно говорили о ранних шагах Mantle в сфере RWA и фиксировали их прогресс в предыдущем отчете.
Настоящий интерес в дорожной карте RWA представляет не возможность доступа к токенизированным акциям. Сегодня вывод новых активов — это уже самый простой этап: Kraken, Robinhood, Crypto.com, xStocks, Backed, Securitize, Ondo, Franklin Templeton, BlackRock, а также множество бирж, кастодианов и токенизационных платформ выпускают свои собственные решения для доступа к токенизированным активам.
Более сложный вопрос заключается в следующем: смогут ли эти активы, оказавшись в ончейн, стать по-настоящему эффективным капиталом.
На этот раз мы делаем следующий шаг, переключая фокус с количества активов и масштаба токенизированного рынка на более практический анализ того, способны ли они стать продуктивным капиталом.
Ключ кроется в полезности
RWA исторически описывались как путь индустрии криптовалют к институциональной легитимности. Традиционные финансовые активы, такие как государственные облигации, частное кредитование, фонды, акции или сырьевые товары, переносятся в ончейн, и затем мы наблюдаем, как институциональные инвесторы устремляются на этот рынок.
Эта история действительно работала на раннем этапе, но теперь токенизированные перестали быть дефицитом, а маржинальная польза от каждого нового запуска снижается. В результате рынок переполнен различными упакованными продуктами, индексирующими инструментами, долями в фондах, стейблкоинами, токенизированными долгами и синтетическими позициями, похожими на акции.
Конкуренция между сетями больше не может выигрываться простым наращиванием пула активов, поскольку сегодня любой может поступить так же.
Напротив, когда речь идет об этом, наиболее важным подходом является полезность (utility).
При запуске каждого нового актива команда протокола должна задать себе один вопрос: и что дальше?
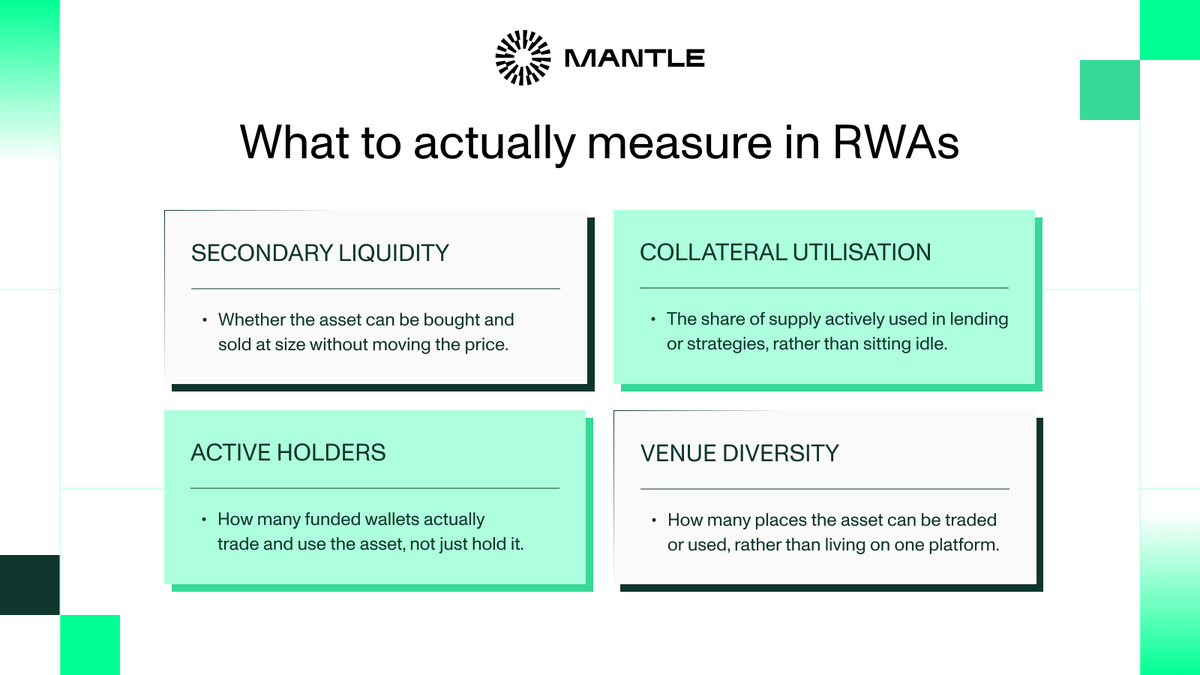
Сфера RWA эволюционирует, и конкуренция следующего этапа будет строиться вокруг полезности, а не количества активов.
Токенизированные активы начнут приносить реальную отдачу только при соблюдении следующих условий: доступ к глубокой ликвидности, возможность использования в качестве залога, способность к композируемости между различными площадками и открытость для всех участников. В противном случае эффект будет обратным: они лишь усилят фрагментацию, не добавив никакой ценности.
Мы уже упоминали об этом, но стоит подчеркнуть еще раз: единственный путь к массовому принятию RWA — это создание дифференциации и добавление дополнительной полезности над их традиционными финансовыми аналогами.
Мы сосредоточимся на двух ключевых аспектах:
Доступность
Композируемость
Исторически доступ к капиталу никогда не распределялся равномерно: он определялся географическим положением, регуляторной средой, отношениями с брокерами и минимальными пороговыми инвестициями, а не уровнем информации и исследованиями.
Цифровые активы уже во многом изменили эту ситуацию, и стейблкоины служат ярким примером. Многие люди, проживающие в регионах с высокой инфляцией, теперь предпочитают хранить свои сбережения в стейблкоинах, нежели держать ослабевающую национальную фиатную валюту.
Токенизация предполагает выполнение той же функции для традиционных финансовых активов: государственные облигации, акции, ETF, пре-IPO распределения и прочее переводятся в формат цепочных цифровых инструментов.
В результате это способствует привлечению более широкого глобального доступа к этим активам, а Nasdaq также приступает к переходу на круглосуточный режим торговли (7x24).
На первом этапе волны RWA основное внимание уделялось созданию базовой инфраструктуры, обеспечивающей этот переход, благодаря благожелательному регуляторному процессу.
Рамки стейблкоинов, предложения по архитектуре рынков, европейский регламент MiCA и пилотные проекты крупнейших финансовых институтов по токенизации вывели эту сферу из тени.
Это также способствовало превышению объема токенизированных активов в ончейн отметки в 38 млрд долларов.
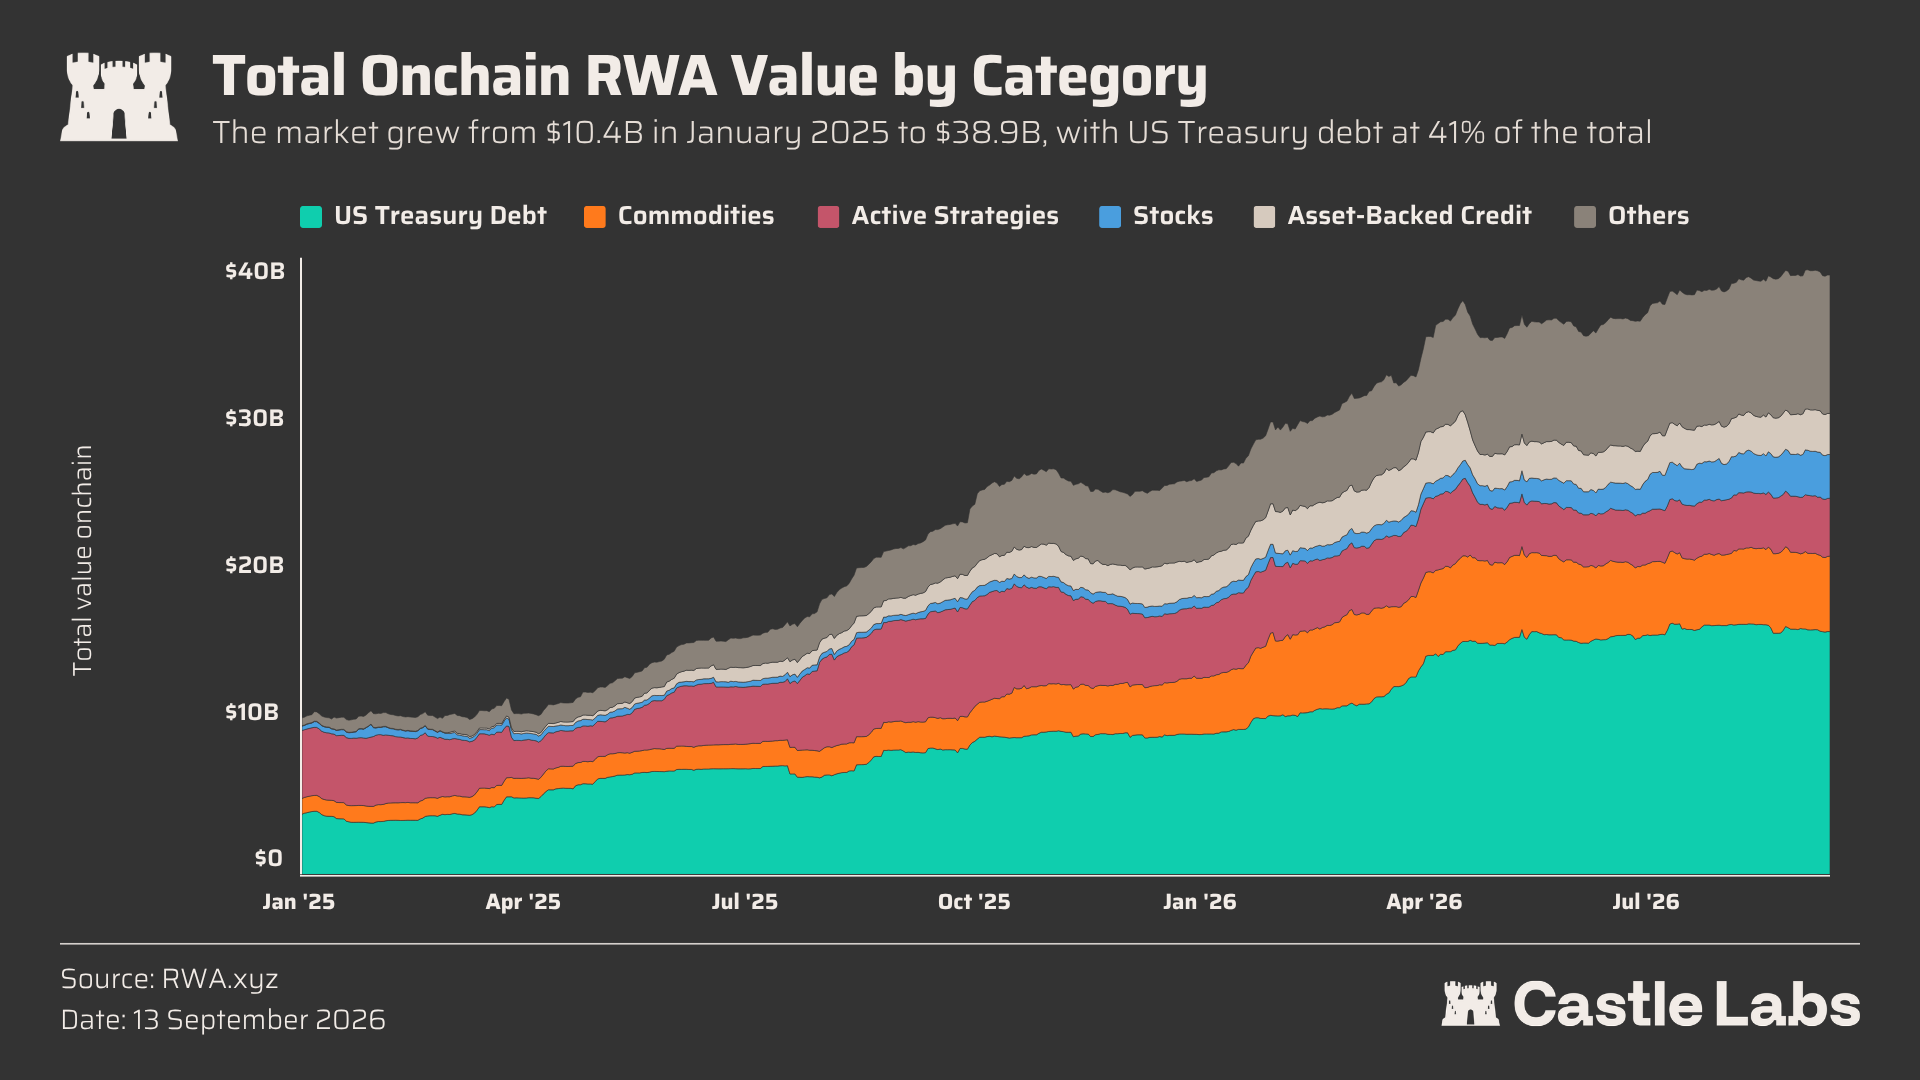
Начиная с государственных облигаций США (более 15,9 млрд долларов), пользователи теперь могут получать доступ в ончейн к широкому спектру инструментов RWA, включая сырьевые товары (4,9 млрд долларов), активные стратегии (3,6 млрд долларов), кредиты под обеспечение активами (2,56 млрд долларов) и акции (2,52 млрд долларов).
С точки зрения доступности прогресс очевиден.
Пользователи теперь могут получать доступ к широкому диапазону классов активов через несколько сетей.
С этого момента приоритет сместится с вывода на рынок большего количества активов (они все равно продолжат увеличиваться, особенно в длинном хвосте), на вторую пользу, которую обещают RWA: капитальную эффективность и композируемость.
По мере решения вопроса доступности возникает другая задача в рамках RWA: как институциональным участникам, так и рознице можно использовать эти активы дальше, извлекая дополнительную доходность с помощью уже развернутой ончейн-экосистемы.
Режим торгов 7x24 скоро перестанет быть уникальным преимуществом крипторынка, поскольку он станет частью архитектуры традиционного фондового рынка.
RWA должны трансформироваться из простых цифровых репрезентаций традиционных финансовых активов в эффективные в отношении капитала и программируемые инструменты.
Хотя токенизация существенно улучшила доступ к традиционным финансовым активам, для их более эффективного использования необходимо интегрировать их в существующие ончейн-экосистемы.
В контексте ранее упомянутых факторов (скоро ожидаемый переход на 7x24 часов, возрастающая роль Tradexyz в качестве площадки для торговли RWA, рост участия институционалов, ожидание повышения четкости регулирования и т.д.) эта трансформация приобретает особую важность.
Композируемость может принимать разные формы.
Давайте рассмотрим некоторые из них.
Дорожная карта RWA
Как уже отмечалось, ключ к успеху RWA кроется в доступности и композируемости. Многие сети и эмитенты уже начали продумывать эти два измерения. В данной части мы проанализируем Mantle, чтобы увидеть, как платформа одновременно решает задачи в обоих направлениях с помощью существующих продуктов.
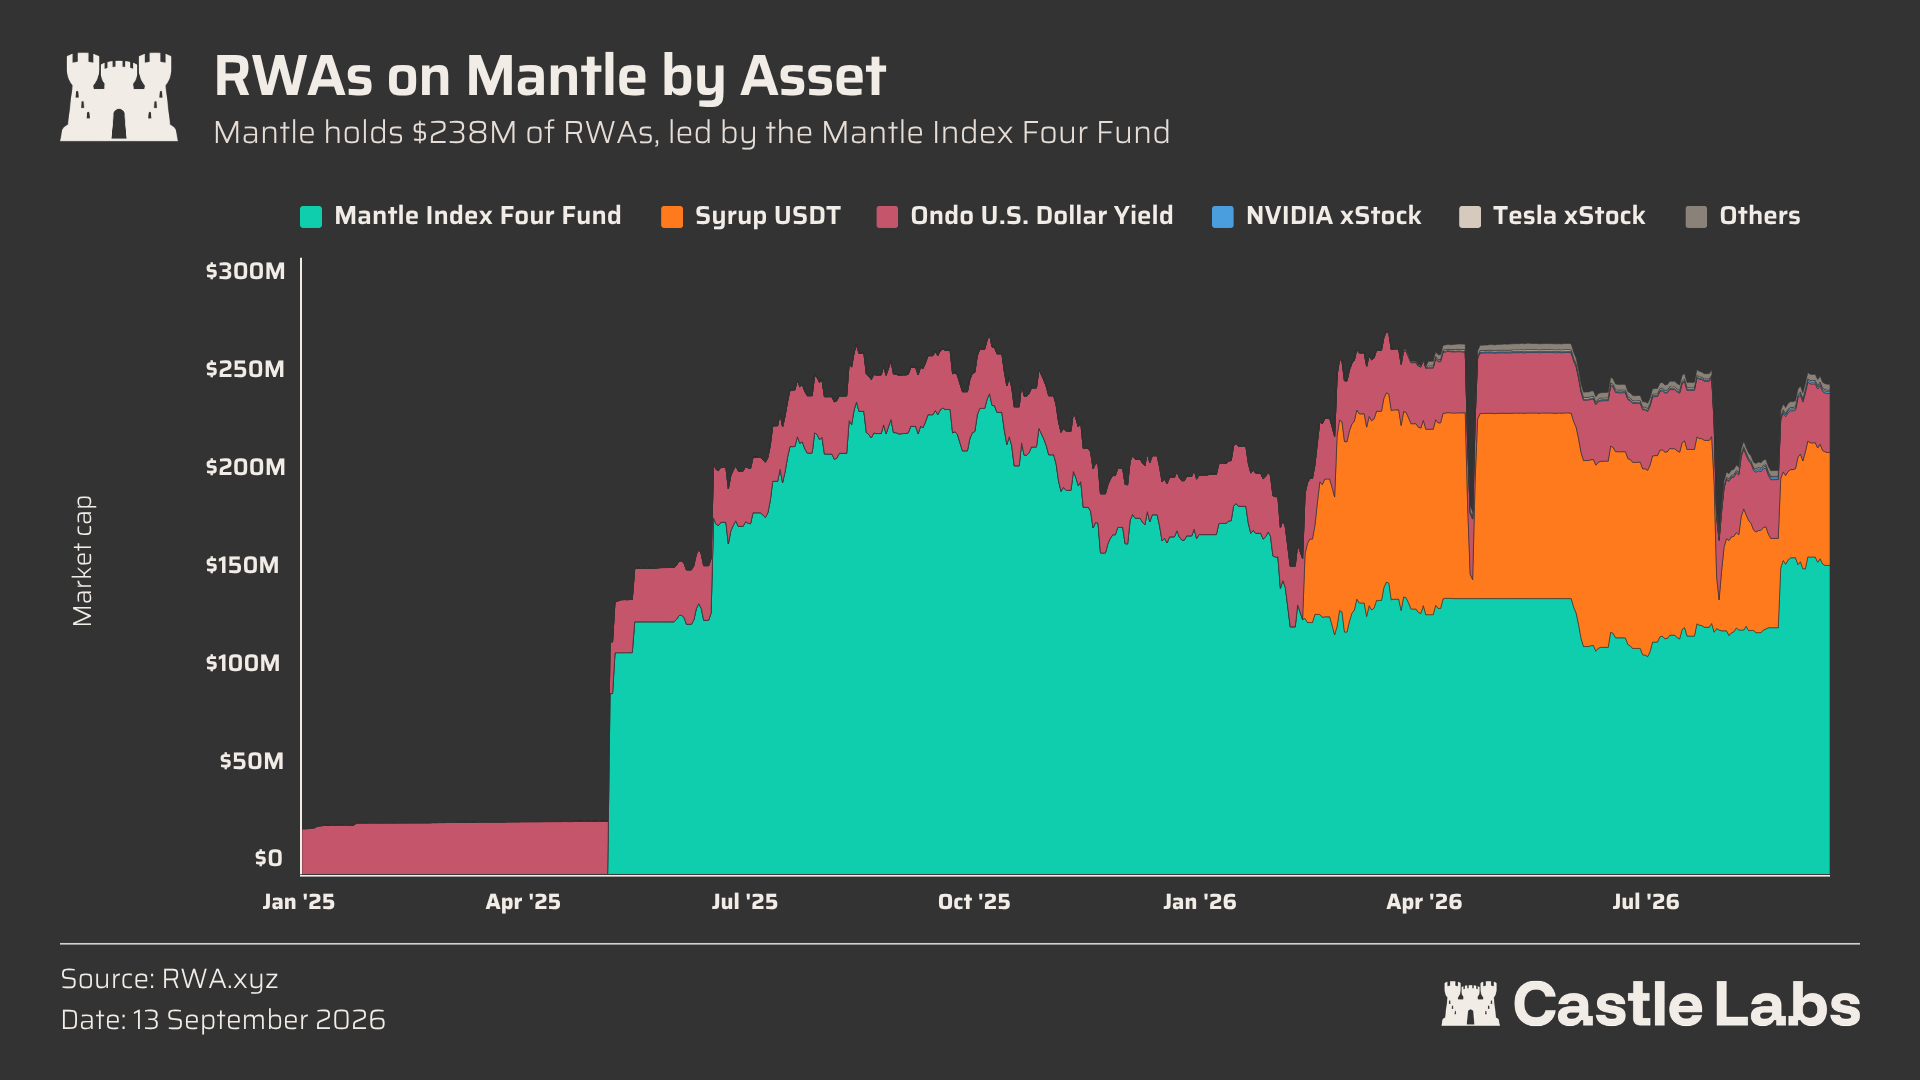
В экосистеме Mantle в настоящее время размещено активов на сумму свыше 225 млн долларов:
Более 60% стоимости приходится на Mantle Index Four Fund — фонд с активной стратегией RWA
21% представлено syrupUSDT, отражающим кредитный или доходный профиль на рынке Maple
15% содержится в Ondo USDY, отражающем токенизированные государственные облигации США и доходность в долларах
2% приходится на xStocks, представляющее позиции в токенизированных акциях и ETF
Подход Mantle к реализации дорожной карты RWA точно отражает описанные выше изменения.
Все начинается с внимания к инфраструктуре: сначала закладывается фундамент, позволяющий будущей RWA-экосистеме процветать. Сюда входят шлюзы для ввода и вывода средств, интеграция поставщиков, платформы Tokenization-as-a-Service, децентрализованные биржи и так далее.
Затем следует поэтапный вывод ключевых активов с постепенным масштабированием, чтобы обеспечить надлежащее управление ликвидностью. Как только фундамент укрепится, Mantle сосредоточится на максимально возможном листинге подобных активов, предоставляя пользователям достаточный выбор.
Когда количество перестает быть проблемой, фокус смещается на качество: исполнение сделок, практичность и композируемость. Это подразумевает обеспечение качества исполнения за счет глубокой ончейн и офчейн ликвидности, различных интеграций, а также возможностей для перевода, торговли и заемных операций с этими активами.
Только после размещения всех этих элементов фокус сместится на привлечение пользователей и дистрибуцию.
Разумеется, этот процесс не статичен: например, привлечение пользователей сопровождает весь цикл, но существует оптимальный момент для приложения усилий. Привлекать аудиторию в пустую экосистему с помощью высоких субсидий чаще вредно, чем полезно, так как участники будут лишь выводить вознаграждения без реальной конверсии.
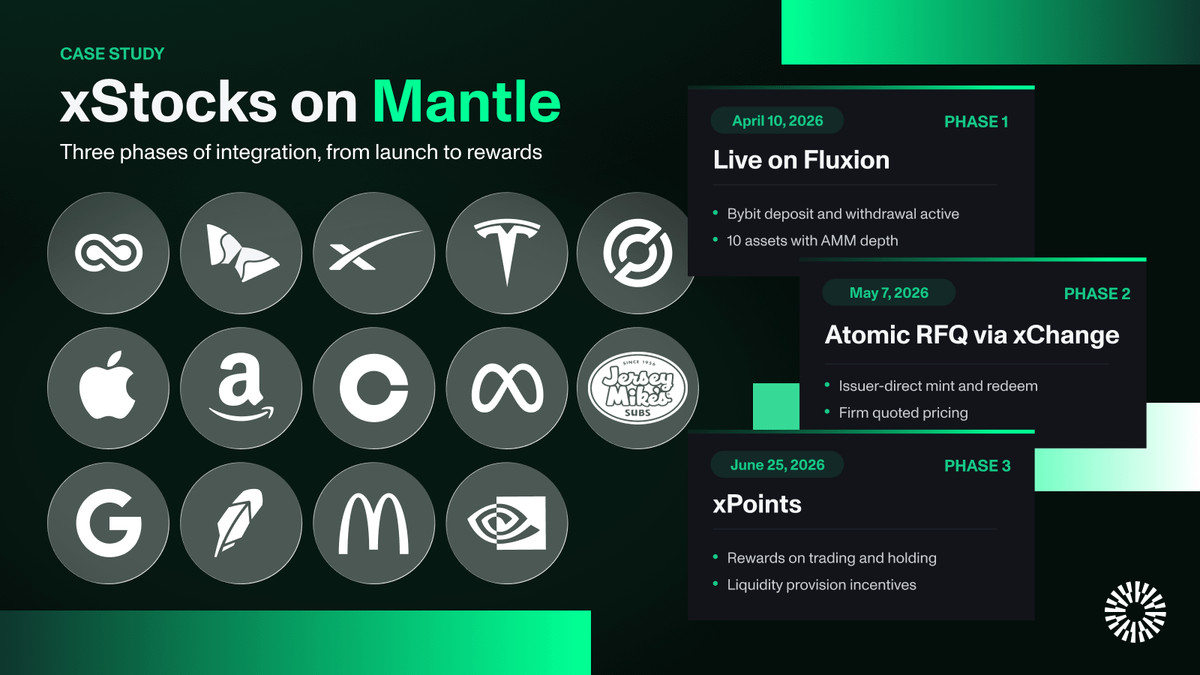
Возьмем для примера запуск xStocks на Mantle, чтобы увидеть этот процесс в действии: изначально на нативной децентрализованной бирже Mantle Fluxion было выпущено всего 10 активов. Поэтапный выпуск обеспечил АММ разумную глубину пулов.
Во-вторых, ончейн-ликвидность дополняется через систему атомарного RFQ на собственной платформе xStocks xChange. Эта компенсация критически важна для обеспечения качественного исполнения ордеров, что является первым параметром, который сравнивают многие, рассматривающие RWA с точки зрения TradFi или институционалов.
Чтобы конкурировать со своими традиционными финансовыми аналогами, RWA-активы должны предоставлять сопоставимое качество исполнения. В противном случае при отсутствии основной ценности любые дополнительные преимущества останутся лишь косметикой.
Финальный этап активности xStock на Mantle запущен с конца июля и представляет собой программу стимулирования adoption через tokens xPoints.
Это подводит нас к еще одному аспекту, требующему внимания: работе с активными держателями и привлечением пользователей.
Привлечение пользователей для RWA
Неограниченный доступ к широкому кругу активов в ончейн предоставляет огромные преимущества, особенно на фоне TradFi. Для улучшения доступности и каналов дистрибуции Mantle плотно сотрудничает с Bybit, предлагая свои продукты аудитории этой биржи.
Однако, как только Nasdaq реализует торговлю 7x24, конкуренция сместится с простой доступности на расчеты, ликвидность и композируемость.
Прежде чем детально разбирать привлечение пользователей на примере Mantle, стоит выделить несколько разных сегментов аудитории в RWA:
Крипто-пользователи, никогда не торговавшие активами TradFi: токенизация вывела акции, фонды и другие инструменты денежного рынка в ончейн, позволив крипто-участникам получить доступ к активам, которые ранее были доступны только институционалам TradFi.
Розничные клиенты TradFi: теперь они получают больше возможностей с активами, которыми традиционно торговали ранее.
Институциональные клиенты TradFi: они ищут регулируемые и соответствующие требованиям решения для повышения капитальной эффективности своих «традиционных» активов в ончейн.
Данные сегменты могут варьироваться в зависимости от фокуса конкретной экосистемы, но такая классификация помогает лучше понять структуру аудитории. Помните, что все борются за одну и ту же аудиторию, поэтому дифференциация становится критически важной.
Учитывая природу самих RWA-активов, ожидается формирование разного уровня держателей для различных инструментов.
Fund Mantle Index Four содержит большую часть стоимости RWA в ончейн, однако благодаря своей институциональной природе имеет всего 6 держателей.
Тем временем xStocks демонстрирует уверенный рост среди розницы: объем holdings увеличился до суммы свыше 4,4 млн долларов с момента запуска в марте.
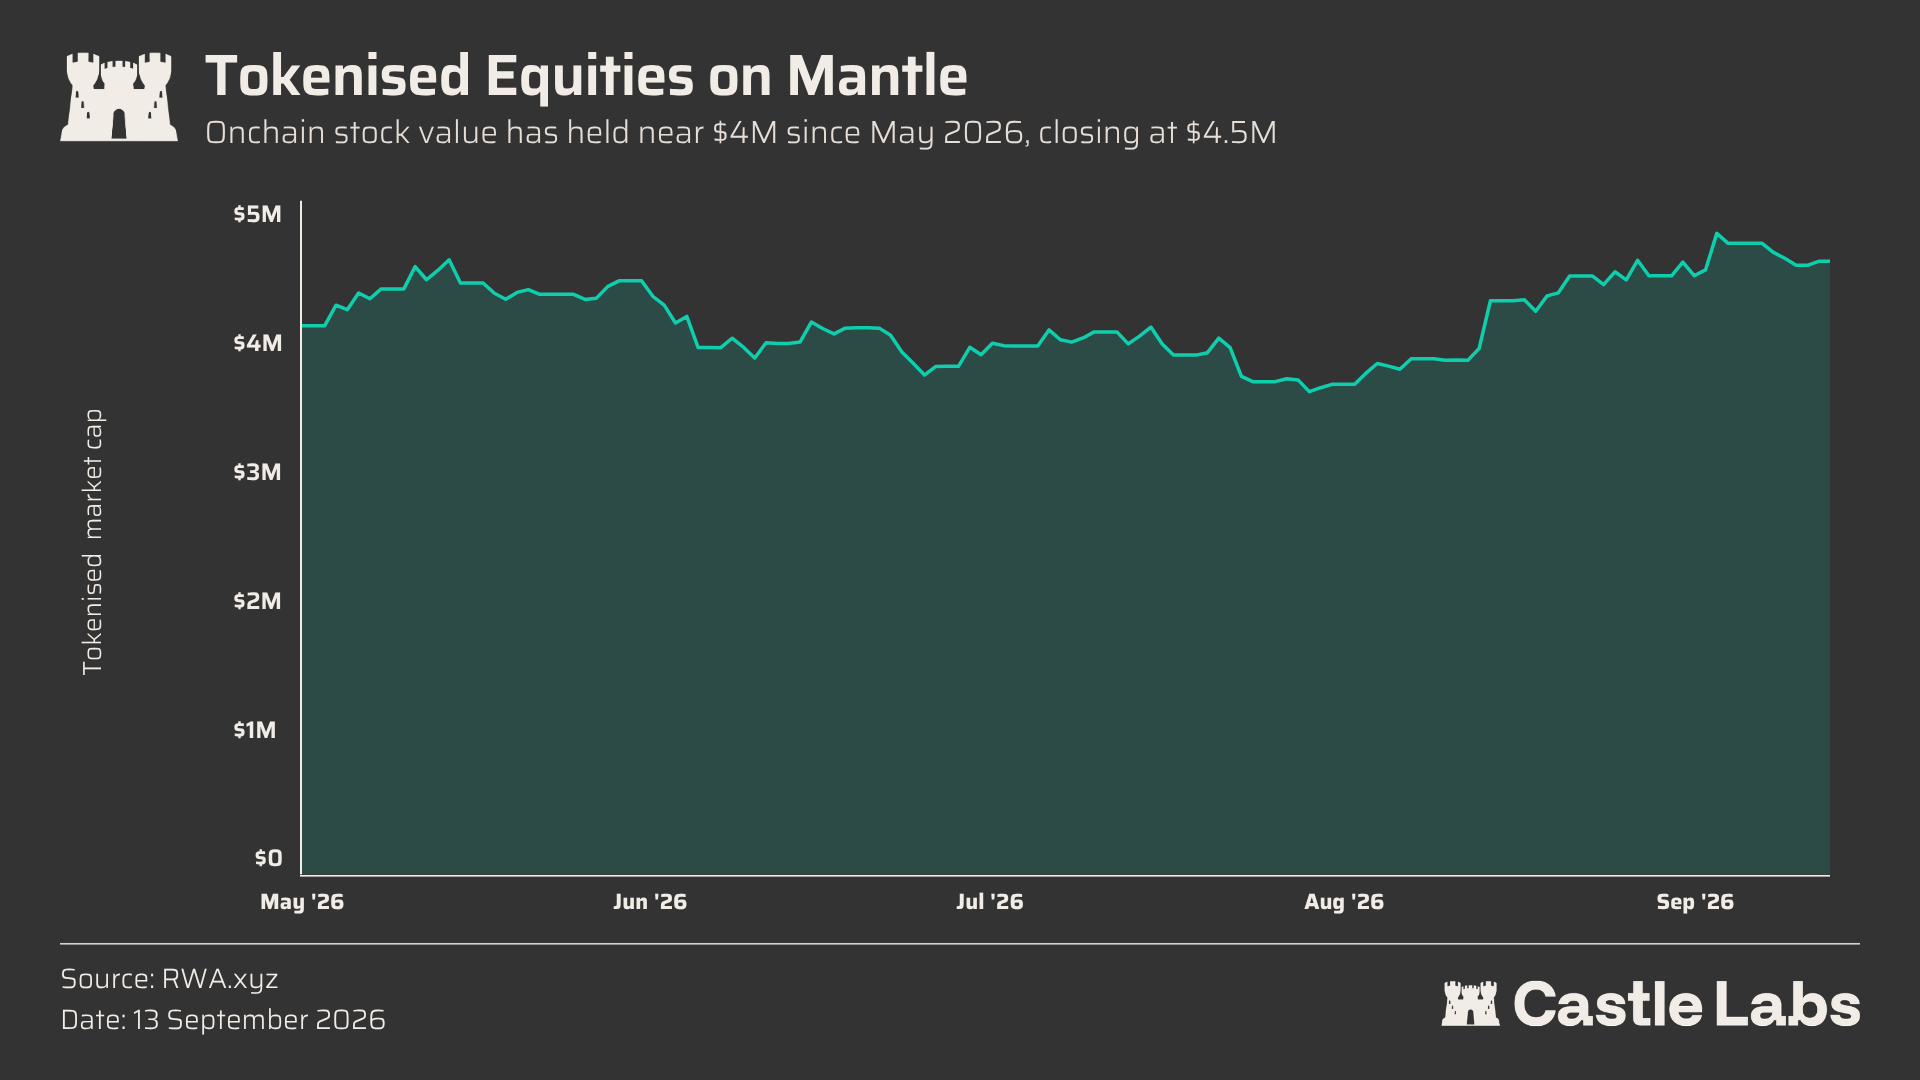
Привлечение розничной аудитории, особенно в активы класса акций, стало ключевым направлением последние несколько месяцев.
Сейчас среди ончейн-держателей наиболее популярны следующие активы:
xStock компании Tesla
xStock компании CRCL
xStock компании NVIDIA
xStock компании Alphabet
Помимо роста ончейн-пользователей, этому развитию есть простое объяснение. Mantle получает выгоду от уникальных партнерских отношений с крупной централизованной биржей Bybit.
Частью этого механизма является уникальная сеть дистрибуции активов Mantle на платформе Bybit, охватывающая более 40 млн пользователей. Особенно плотно сотрудничество углубляется в рамках RWA-стратегии Mantle. Например, Bybit недавно расширил продукт Dual Asset, добавив поддержку 10 токенизированных акций от xStocks, включая TSLAx, METAx, CRCLx и HOODx. Dual Asset — это структурированный продукт, позволяющий пользователям покупать или продавать криптовалюты по целевым ценам, параллельно получая доходность.
Это ярко иллюстрирует ориентированную на практичность стратегию Mantle: 96% стоимости RWA сконцентрировано в процентных активах, из которых более половины приходится на активные стратегии, 25% — на кредиты под обеспечение активами, и 14% — на государственные облигации США.
Это также сильный дифференцирующий фактор Mantle, позволяющий позиционировать его как сеть, где токенизированные акции свободно перетекают между ликвидностью CEX, ончейн-площадками и DeFi.
Токенизированная акция, ограниченная рамками одного приложения, обеспечивает лишь функцию доступа к продукту. Если же она интегрируется в DeFi или CEX для займов или получения доходности, она превращается в эффективный капитал.
В настоящее время акции выступают простым способом удержания интереса пользователей за счет вывода «горячих» наименований, таких как SKHYX в июле, и недавний листинг акций Jersey Mike после IPO. Запуск среднекапитализированных потребительских компаний стал полезным тестом для проверки способности спроса на эти инструменты формироваться непосредственно в ончейне.
Однако акции — лишь одна из граней, доступно множество других активов. Например, в первые дни работы pre-IPO vault от Openstock более 49% депозитов поступило именно из экосистемы Mantle. Кроме того, Fluxion недавно добавил поддержку доходной стратегии RWAlpha, став первой площадкой на Mantle, где пользователи могут генерировать доход с помощью токенизированных акций.
Mantle также недавно присоединился к Global Dollar Network (GDN) — проекту Paxos вокруг USDG. USDG представляет собой регулиемый стейблкоин, который уже появился на Mantle в рядке с AUSD, USDe, USDY и USDT0.
Объединяя внутренних ончейн-пользователей с внешними каналами дистрибуции, Mantle может действовать по двум направлениям одновременно: охватывать аудиторию CEX и гарантировать бесшовную интеграцию своих доходных продуктов, как это продемонстрировали Dual Assets от xStocks.
Заключение и выводы
На начальном этапе токенизация вознаграждала за умение выводить активы в ончейн. Следующий этап будет вознаграждать за способность делать эти активы практичными.
«Полезная» RWA-экосистема способна одновременно создавать два вида преимуществ.
Во-первых, они привлекают в ончейн ликвидность, которая ранее находилась за пределами экосистемы. Токенизированные акции, фонды денежного рынка, кредитные продукты и активные стратегии позволяют привлекать внешний капитал в ончейн-приложения. Этот капитал может исходить от пользователей, желающих получить экспозицию в TradFi, от институционалов, ищущих крипто-нативную дистрибуцию, или от управляющих компаниями, стремящихся к более быстрым расчетам и широкому охвату.
Во-вторых, продуктивные RWA формируют липкую ликвидность. Пользователь, пришедший исключительно ради покупки токенизированной акции, может уйти сразу после закрытия сделки. В то время как пользователь, чьи токенизированные активы можно распределять по стратегиям, использовать в DeFi, заложить или спарить со стейблкоинами, имеет гораздо больше оснований остаться.
Чем больше у капитала функций, тем выше его привязка к системе.
Прежде чем завершить обзор, хотим оставить вам ряд вопросов, которые помогут сформулировать более осмысленные метрики для оценки любой RWA-экосистемы:
Могут ли пользователи переводить активы между биржами, кошельками и площадками DeFi?
Существует ли реальная вторичная рыночная ликвидность или доступна лишь теоретическая торгуемость?
Может ли данный актив выступать в качестве залога при консервативных рисках?
Существуют ли активные стратегии вокруг этих активов?
Достаточно ли четко организованы оракулы, кастодианские услуги и юридическое оформление для институционального использования?
Для обычных пользователей RWA-стек должен решать четыре задачи: доступность, мобильность, ликвидность и утилитарность.
Доступность означает, что пользователь способен приобрести ранее недоступные активы. К ним относятся американские акции, ETF, фонды денежного рынка, инструменты под госдолг, пре-IPO распределения или офчейн-стратегии.
Мобильность подразумевает возможность актива покинуть приложение, где он был первоначально приобретен. Если актив технически находится в блокчейне, но не может свободно перемещаться, попадать в кошельки, интегрироваться в DeFi или использоваться на разных площадках, такой инструмент ближе к остаткам счета в TradFi, чем к реальному активу, принадлежащему держателю.
Ликвидность означает возможность для пользователя безопасно входить и выходить из позиций с приемлемой глубиной и спредами. Доступность актива без ликвидности является слабой формой приобретения, несопоставимой с качеством исполнения в TradFi.
Утилитарность подразумевает способность актива включаться в стратегии, спариваться с другими инструментами, генерировать доходность или служить обеспечением.
Для институционалов природа проблем в RWA иная. Они уже получили доступ ко многим активам. Их волнуют вопросы дистрибуции, расчетов, ликвидности, отчетности, кастодианского хранения, соблюдения нормативных требований и интеграции с крипто-нативными запросами.
Ценность для институционалов заключается не просто в более дешевом приобретении, а в более быстрой дистрибуции на рынки, которые уже понимают эти активы, а также в способности соединять эмиссию с ликвидностью, хранением, межсетевыми переводами и применением в DeFi.
Будущее RWA определяется уже не фактом листинга активов, а способностью превратить их в продуктивные средства и двигаться к беспрепятственному доступу к капиталу, который может действительно перемещаться, рассчитываться, торговаться, заложаться и интегрироваться с остальными финансовыми системами в ончейн.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @castle_labs














