


Деньги, товары, деньги: Kamino направляет стейблкоины на извлечение выгоды из временного разрыва в торговле сырьевыми товарами
Автор: hyphin (On Chain Times)
Перевод: TechFlow
TechFlow: RWA-сектор расширяется от американских облигаций к более сложным операциям в сфере реальной торговли. Продукт Kamino направляет стейблкоины в блокчейне на финансирование торговых сделок с сырьевыми товарами, где доходность формируется за счёт реальной коммерческой деятельности, а не токенизированных субсидий. Понимание того, как залог конвертируется из наличных в товарные запасы и что именно получают депозитарии, имеет решающее значение для оценки нового класса продуктов «токенизации реальных активов».

Сколько стоит ожидание между отправкой груза и расчётами?
В сегодняшней статье мы разберём новый доходный продукт от Kamino: он через структуру офчейн-кредитования направляет стейблкоины в краткосрочное торговое финансирование сырьевых товаров. Что именно получают депозитарии? Как меняется базовое обеспечение? И что могут показать реальные данные за немногим больше месяца?
Казна ставит целью обеспечить доходность по USDC в диапазоне 7–8% годовых: доходность формируется за счёт финансовой отдачи от кредитов под сырьевые товары со стандартным сроком от 1 до 3 месяцев.
Казна финансирует период ожидания «от покупки товара до получения оплаты от конечного покупателя»: каждая сделка торгового кредита спроектирована так, чтобы перед выпуском средств покрываться эскроу-деньгами в соотношении 1:1 или обеспечиваться избыточным залогом в виде товаров, приобретённых по цене ниже контрактной цены перепродажи.
kicUSDC представляет собой пропорциональную долю в чистых активах казны: юридические права депозитариев основаны на необеспеченном кредите независимому лицу, именуемому Institutional Yield SPV, а не на прямых правах на товар.
Вывод средств зависит от доступной ликвидности: запросы в рамках буфера ликвидности казны рассчитываются мгновенно, тогда как более крупные запросы ждут в очереди в блокчейне до погашения торговых кредитов.
Под управлением казны находится 44 822 547 долларов США при 719 держателях (данные отражают ранний спрос, а не эффективность кредитного портфеля на протяжении всего кредитного цикла).
Торговый посредник сырья может организовать обе стороны сделки ещё до отправки груза. Посредник подписывает договор на покупку, а затем фиксирует контракт на продажу конечному покупателю по фиксированной цене, заранее закрепляя маржу.
Однако порядок платежей обратный. Продавец требует доказательства оплаты перед отгрузкой, а конечный покупатель платит только после сверки груза и документов и готовности к расчётам. Следовательно, торговому посреднику нужны наличные, чтобы покрыть разрыв между этими событиями. Эта временная потребность в капитале называется оборотными средствами.
Commodity Yield позволяет депозитариям закрыть этот разрыв через блокчейн-казну, связанную с отдельным офчейн-кредитным органом. Это первый продукт, запущенный в расширенную линейку Institutional Yield от Kamino, остальные пока не представлены. Механизм продукта повторяет ритм самой торговой операции.
Кто-то должен оплатить ожидание
Предположим, посредник уже согласовал закупку партии меди и её последующую перепродажу промышленному покупателю. Цена закупки ниже контрактной цены перепродажи, обеспечивая внутреннюю коммерческую прибыль в сделке. Обе цены фиксируются в контракте до предоставления финансирования, чтобы значительно снизить экспозицию к колебаниям цен на медь. Договоры не устраняют риск неполучения оплаты от покупателя и риск рассинхронизации обеих сторон сделки.
Проблема заключается во времени. Продавец хочет увидеть подтверждение платежа перед передачей меди. Конечный покупатель оплачивает только после проверки груза и документов, когда сделка готова к закрытию. Без временного финансирования посредник либо потратит собственные средства, либо упустит эту возможность.
Именно здесь вступают в силу торговые кредиты. Кредитный орган авансирует средства, необходимые для совершения закупки, а затем возвращает основную сумму вместе с финансовой доходностью, когда конечный покупатель производит оплату. Часть коммерческой прибыли сделки направляется на покрытие стоимости финансирования. Доходность депозитариев должна формироваться исключительно за счёт этой выручки, а не за счёт токенных стимулов или ценовой экспозиции к меди, нефти, кофе или любым другим товарам.
Ставка по торгово-сырьевым кредитам фиксируется на старте каждого займа и остаётся неизменной на весь срок действия. Переговоры о переоценке возможны по истечении срока и перед началом нового периода. Годовая процентная доходность для депозитариев — это отдельный показатель, поскольку казна объединяет множество займов и резервирует часть наличности для вывода средств.
Kamino не выступает в роли кредитора. Независимый офчейн-кредитный орган отвечает за скоринг заемщиков, выдачу торговых кредитов и управление их возвратом.
Краткое окно возможностей
Ещё до движения средств торговый посредник уже подписывает контракты на покупку и перепродажу. Затем финансирование поступает на изолированный эскроу-счет или выступает обеспечением аккредитива: это банковское обязательство выплатить деньги продавцу. На этом этапе проектирование торгового займа предполагает его полное покрытие деньгами в соотношении 1:1.
Наличность не выпускается просто потому, что груз покинул склад. Независимая третья сторона проверяет товар, а кредитный орган получает необходимую документацию. В комплект входят счет-фактура, сертификат происхождения, транспортные накладные, страховые полисы, а также сертификаты, подтверждающие качество и количество груза.
Как только эти условия выполнены, продавец получает оплату, а юридическая собственность на товар переходит к фонду. Залог претерпевает изменение на данном этапе. Эскроу-деньги превращаются в физический товар: он был приобретён по цене ниже контрактной цены перепродажи и, согласно проекту, должен стоить дороже самого займа.
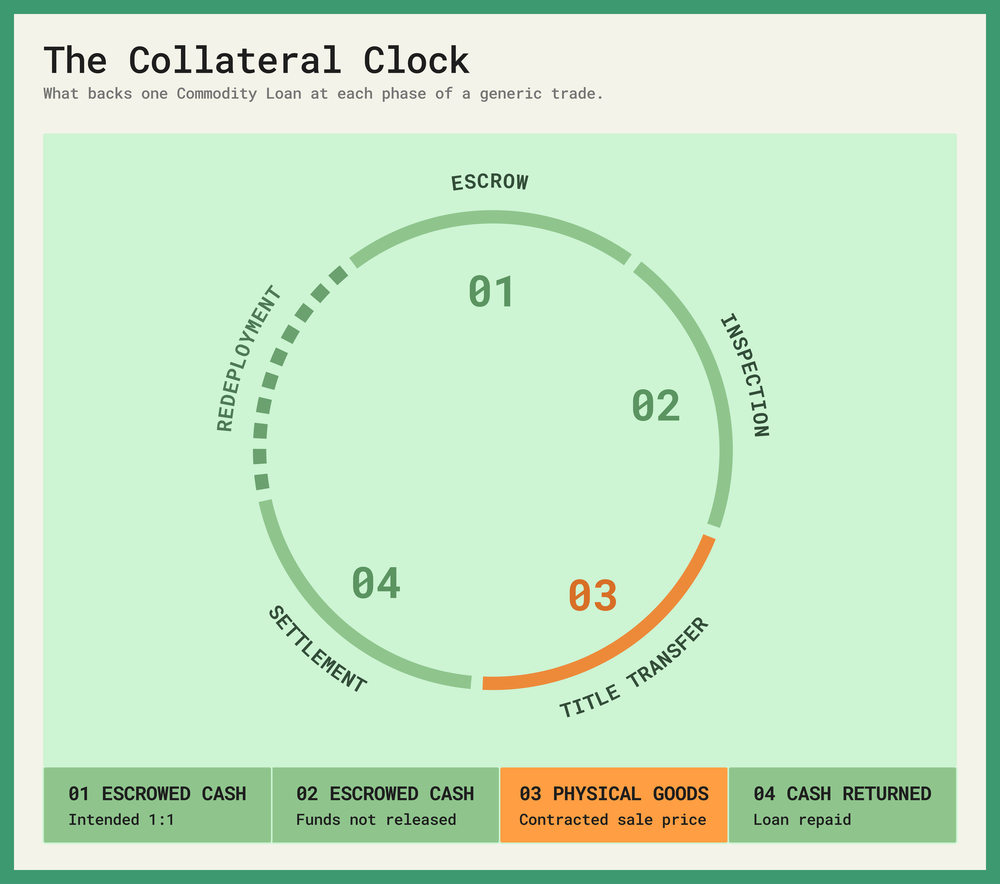
Фиксированный контракт резко снижает ценовую экспозицию в процессе исполнения обязательств покупателем. Колебания спотовых цен не меняют сумму, согласованную к оплате покупателем. Риск не исчезает полностью. Покупатель может не произвести оплату, документы могут содержать ошибки или задерживаться, а условия купли-продажи могут рассинхронизироваться с ожидаемыми.
При штатном закрытии сделки конечный покупатель осуществляет платёж, собственность переходит вновь, а денежные средства возвращаются на контролируемый счет. Торговый займ погашается, наличность становится доступна для вывода или финансирования следующей партии грузов. Деньги превращаются в товар, а затем снова в деньги.
В случае неплатежа от покупателя, согласно архитектуре проекта, фонд сохраняет право собственности на груз и ищет новых покупателей. Это предоставляет активы для возмещения убытков, однако повторная продажа может занять время и произойти по иной цене. Налаженная правовая защита и логистика также играют критическую роль. Фиксированный контракт минимизирует ценовые риски в обычных условиях, но не гарантирует исполнение обязательств каждой стороной.
Что именно получают депозитарии
Депозитарии никогда не покупают доли в конкретной партии меди. Внесение USDC означает получение kicUSDC — токена, отражающего пропорциональную долю депозитария в чистых активах казны. По мере поступления финансовых доходов обратно в казну выкупная стоимость kicUSDC может расти за счёт повышения стоимости доли.
Целевой проект компании (SPV) — это отдельный правовой субъект, созданный для конкретных целей. В данном случае депозитарии заключают соглашение о кредите с Institutional Yield SPV, который располагается между вкладчиками и офчейн-кредитором. Средства направляются из казны через SPV к кредитору, а основная сумма и проценты возвращаются по тому же маршруту.
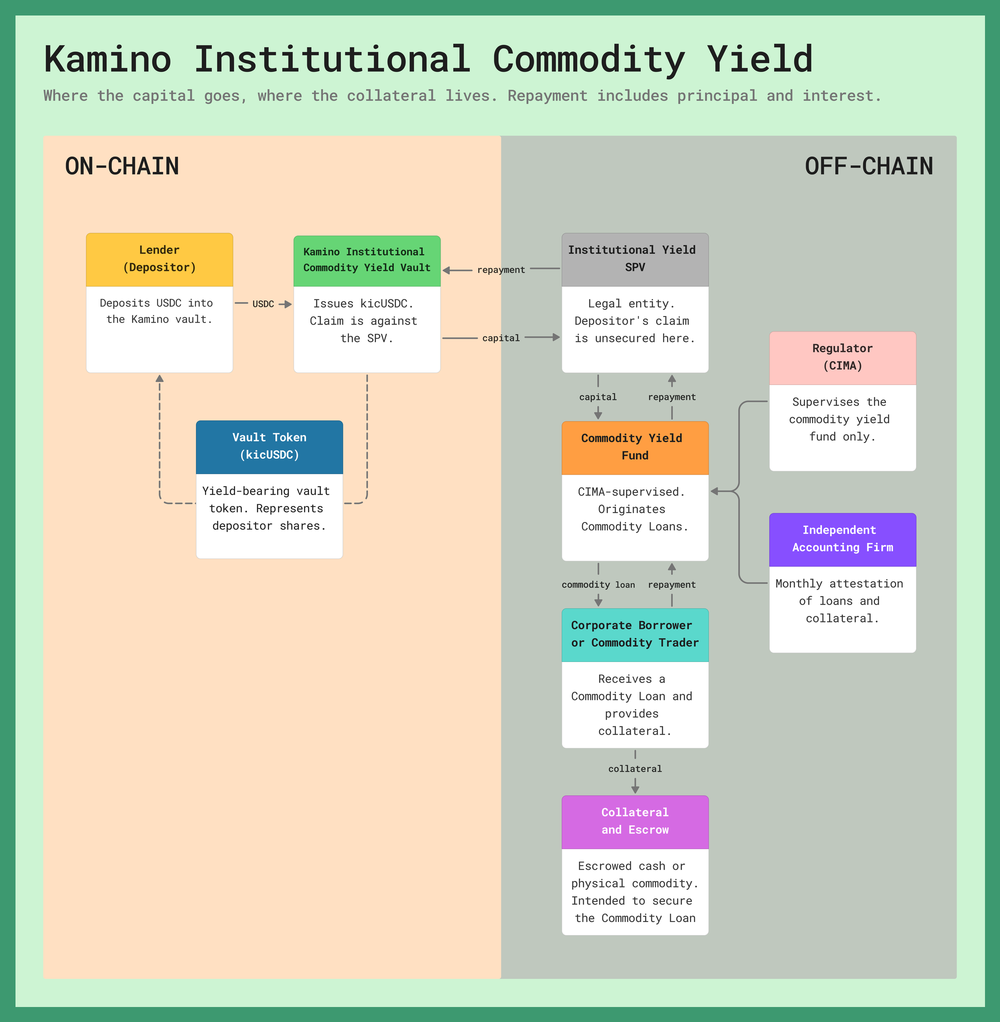
Кредит депозитариев к SPV является необеспеченным. У депозитариев нет прямого права требования к заемщикам по торговым сделкам, а также прямого обеспечительного интереса к эскроу-счетам, товарам или дебиторской задолженности, поддерживающим торговые кредиты. Эти залоги защищают займы внутри структуры SPV. Если потери там не будут компенсированы, активы SPV сократятся, что может привести к падению стоимости kicUSDC.
Офчейн-кредитный оператор функционирует через утверждённый фонд, находящийся под надзором Управления финансового рынка островов Кайман (CIMA). Регуляторное влияние распространяется исключительно на данный фонд, а не на Kamino, SPV, блокчейн-казну или kicUSDC.
Данный продукт повышает прозрачность офчейн-портфеля займов посредством раскрытия информации. Интерфейс казны предназначен для отображения основной суммы каждого займа, типа обеспечения, контрактного покрытия и приблизительной даты погашения. На скриншоте от 21 сентября отображаются демонстрационные данные, а не реальный портфель.
**Верификация**
Верификация представляет собой независимую проверку, сопоставляющую отчетные факты с первичными записями. Согласно документам, аудиторская firma проводит ежемесячную ревизию портфеля, охватывая балансы займов и записи об обеспечении. Это усиливает контроль, однако не подразумевает проверку каждой партии товара и не гарантирует возврат средств.
Быстрые деньги, кратковременная история
Казна обладала определённой ликвидностью еще до публичного открытия, однако первый значимый приток средств в размере 1,465 млн долларов США поступил лишь 30 июля, за четыре дня до официального анонса запуска Kamino. 12 августа баланс казны составил 6,581 млн долларов. Спустя два дня объем депозитов вырос до 26,986 млн долларов, продемонстрировав рост более чем втрое за 48 часов.
Спрос продолжает упереться в лимиты. По мере поступления депозитов потолок казны неоднократно корректировался, но к 7 сентября 526 держателей наполнили казну примерно до 32 млн долларов. Затем ограничение было повышено до 52 млн долларов 15 сентября. К 21 сентября казна аккумулировала 44,82 млн долларов на адресах 719 независимых участников, оставаясь ниже установленного потолка. С момента развертывания данные средства уже сгенерировали накопленных процентов в размере 258 335 USDC.
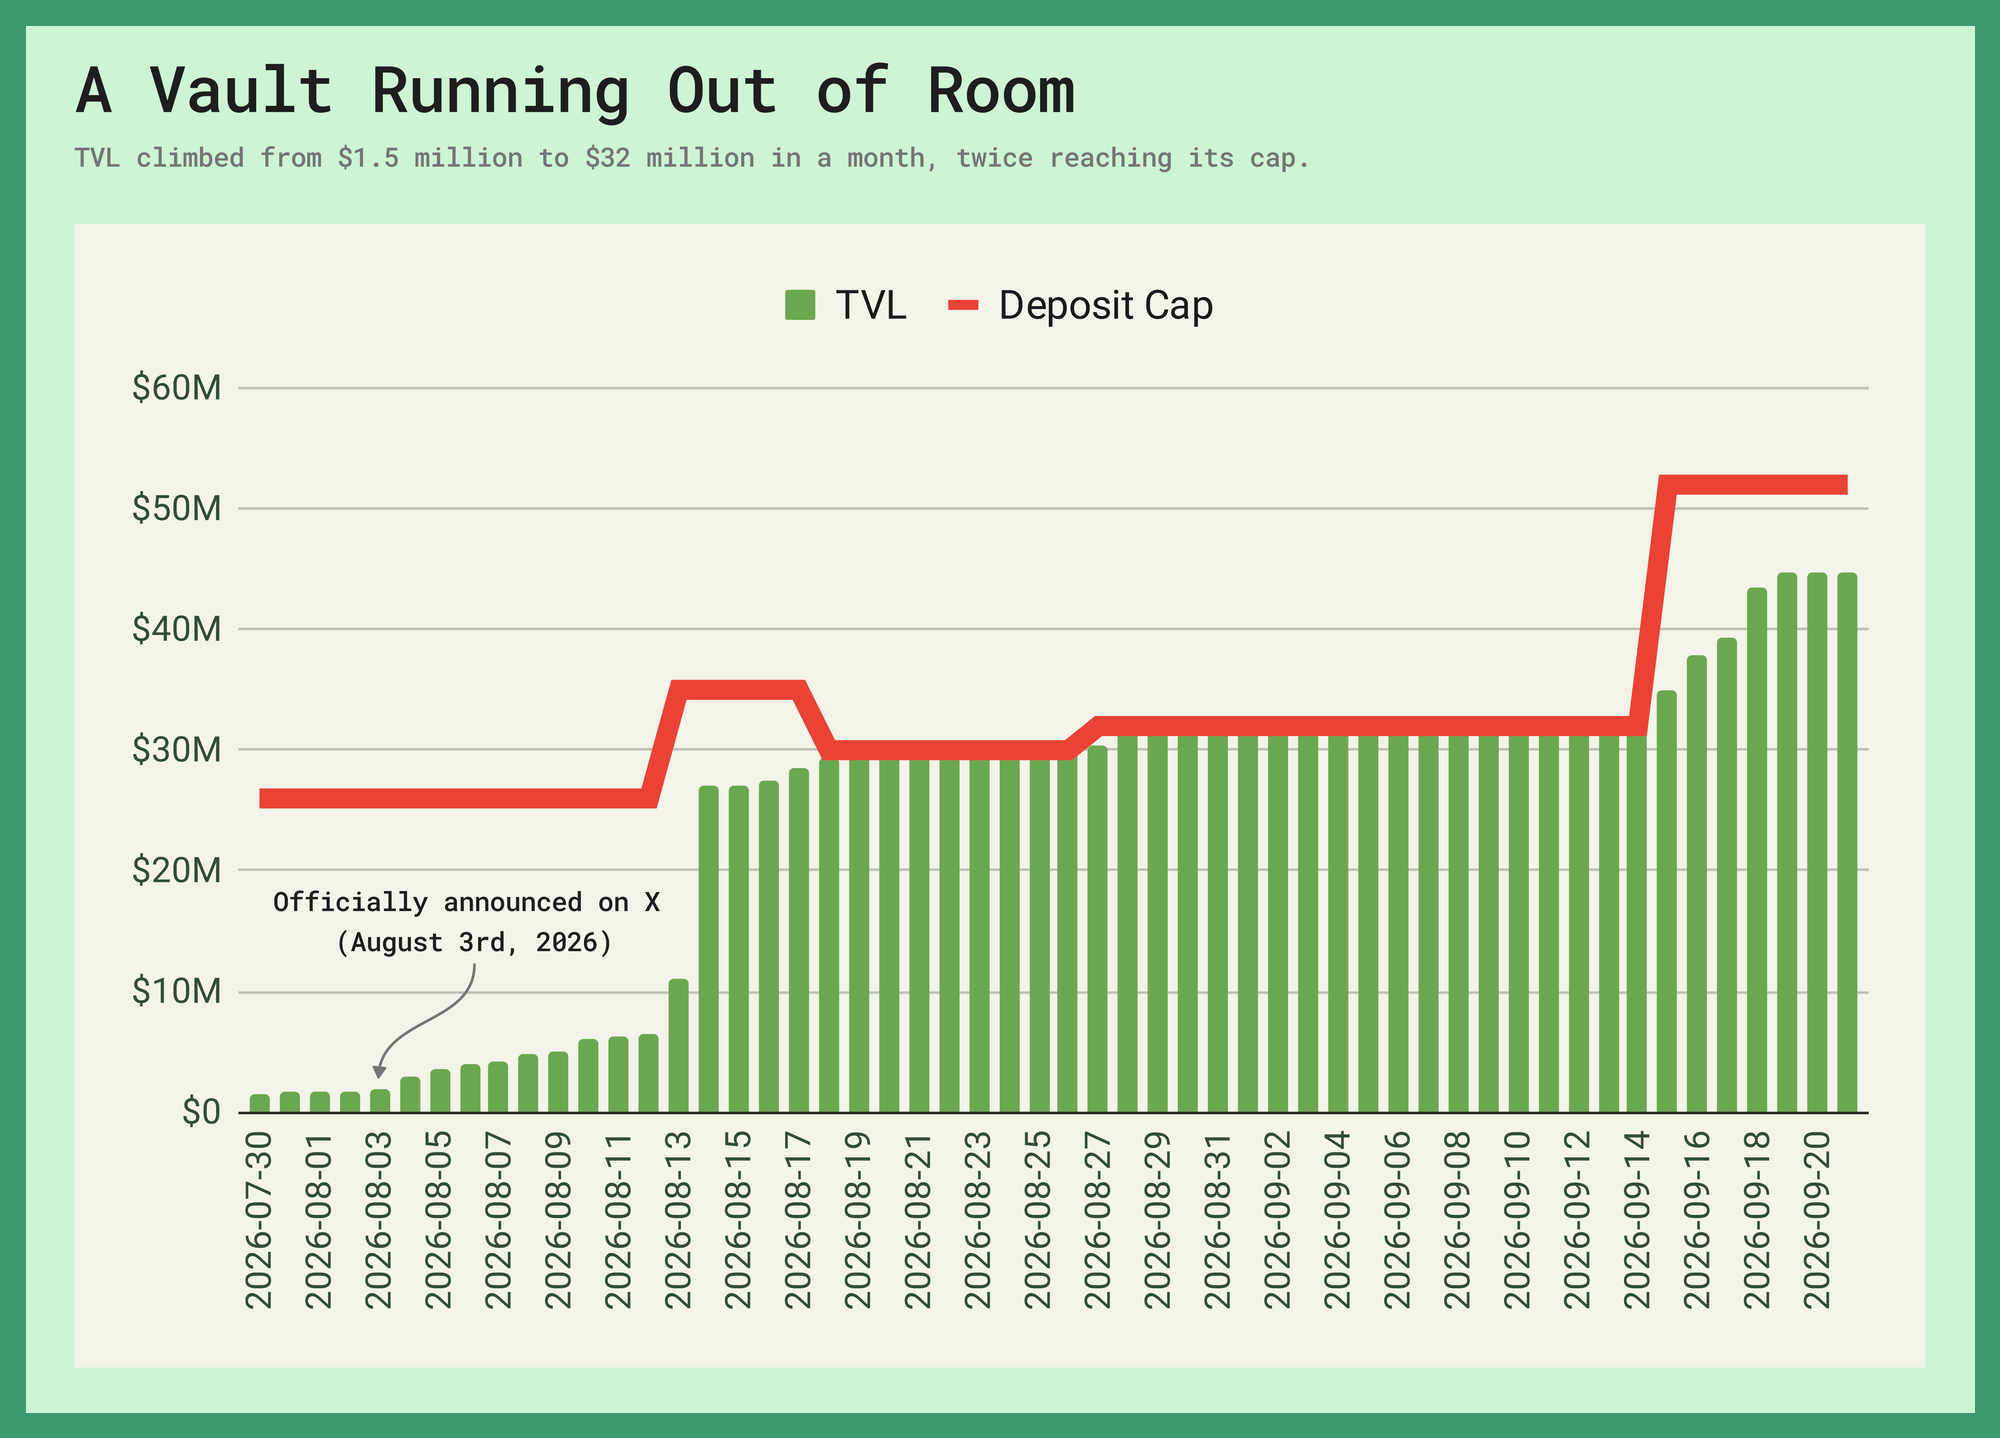
Изменяющиеся лимиты могут отражать ограничения на другой стороне казны. Неразмещенные активы генерируют низкую доходность, поэтому привлечение средств, превышающих возможности кредитного бизнеса по размещению в товарных займах, будет размывать общую рентабельность казны. Исходя из такой трактовки, потолки приближают объемы депозитов к фактической емкости lending-операций, хотя в блокчейне внутренние цели данного кредитования не отображаются.
Натяжение между аккумуляцией средств и их оперативным использованием в конечном итоге отражается на депозитариях, что помогает объяснить колебания APY казны, даже если открытые данные не позволяют отделить причины каждого изменения. 21 сентября APY за скользящие 30 дней, опубликованный API, составил 7,56%. За 54 ежедневных наблюдения с 30 июля заявленная доходность казны варьировалась в пределах 6,27%–8,53%, из которых 21 наблюдение превысило отметку 8%. Историческая серия достигла минимума 18 сентября, и в последней фиксации находилась ниже 7% — на уровне 6,41%.
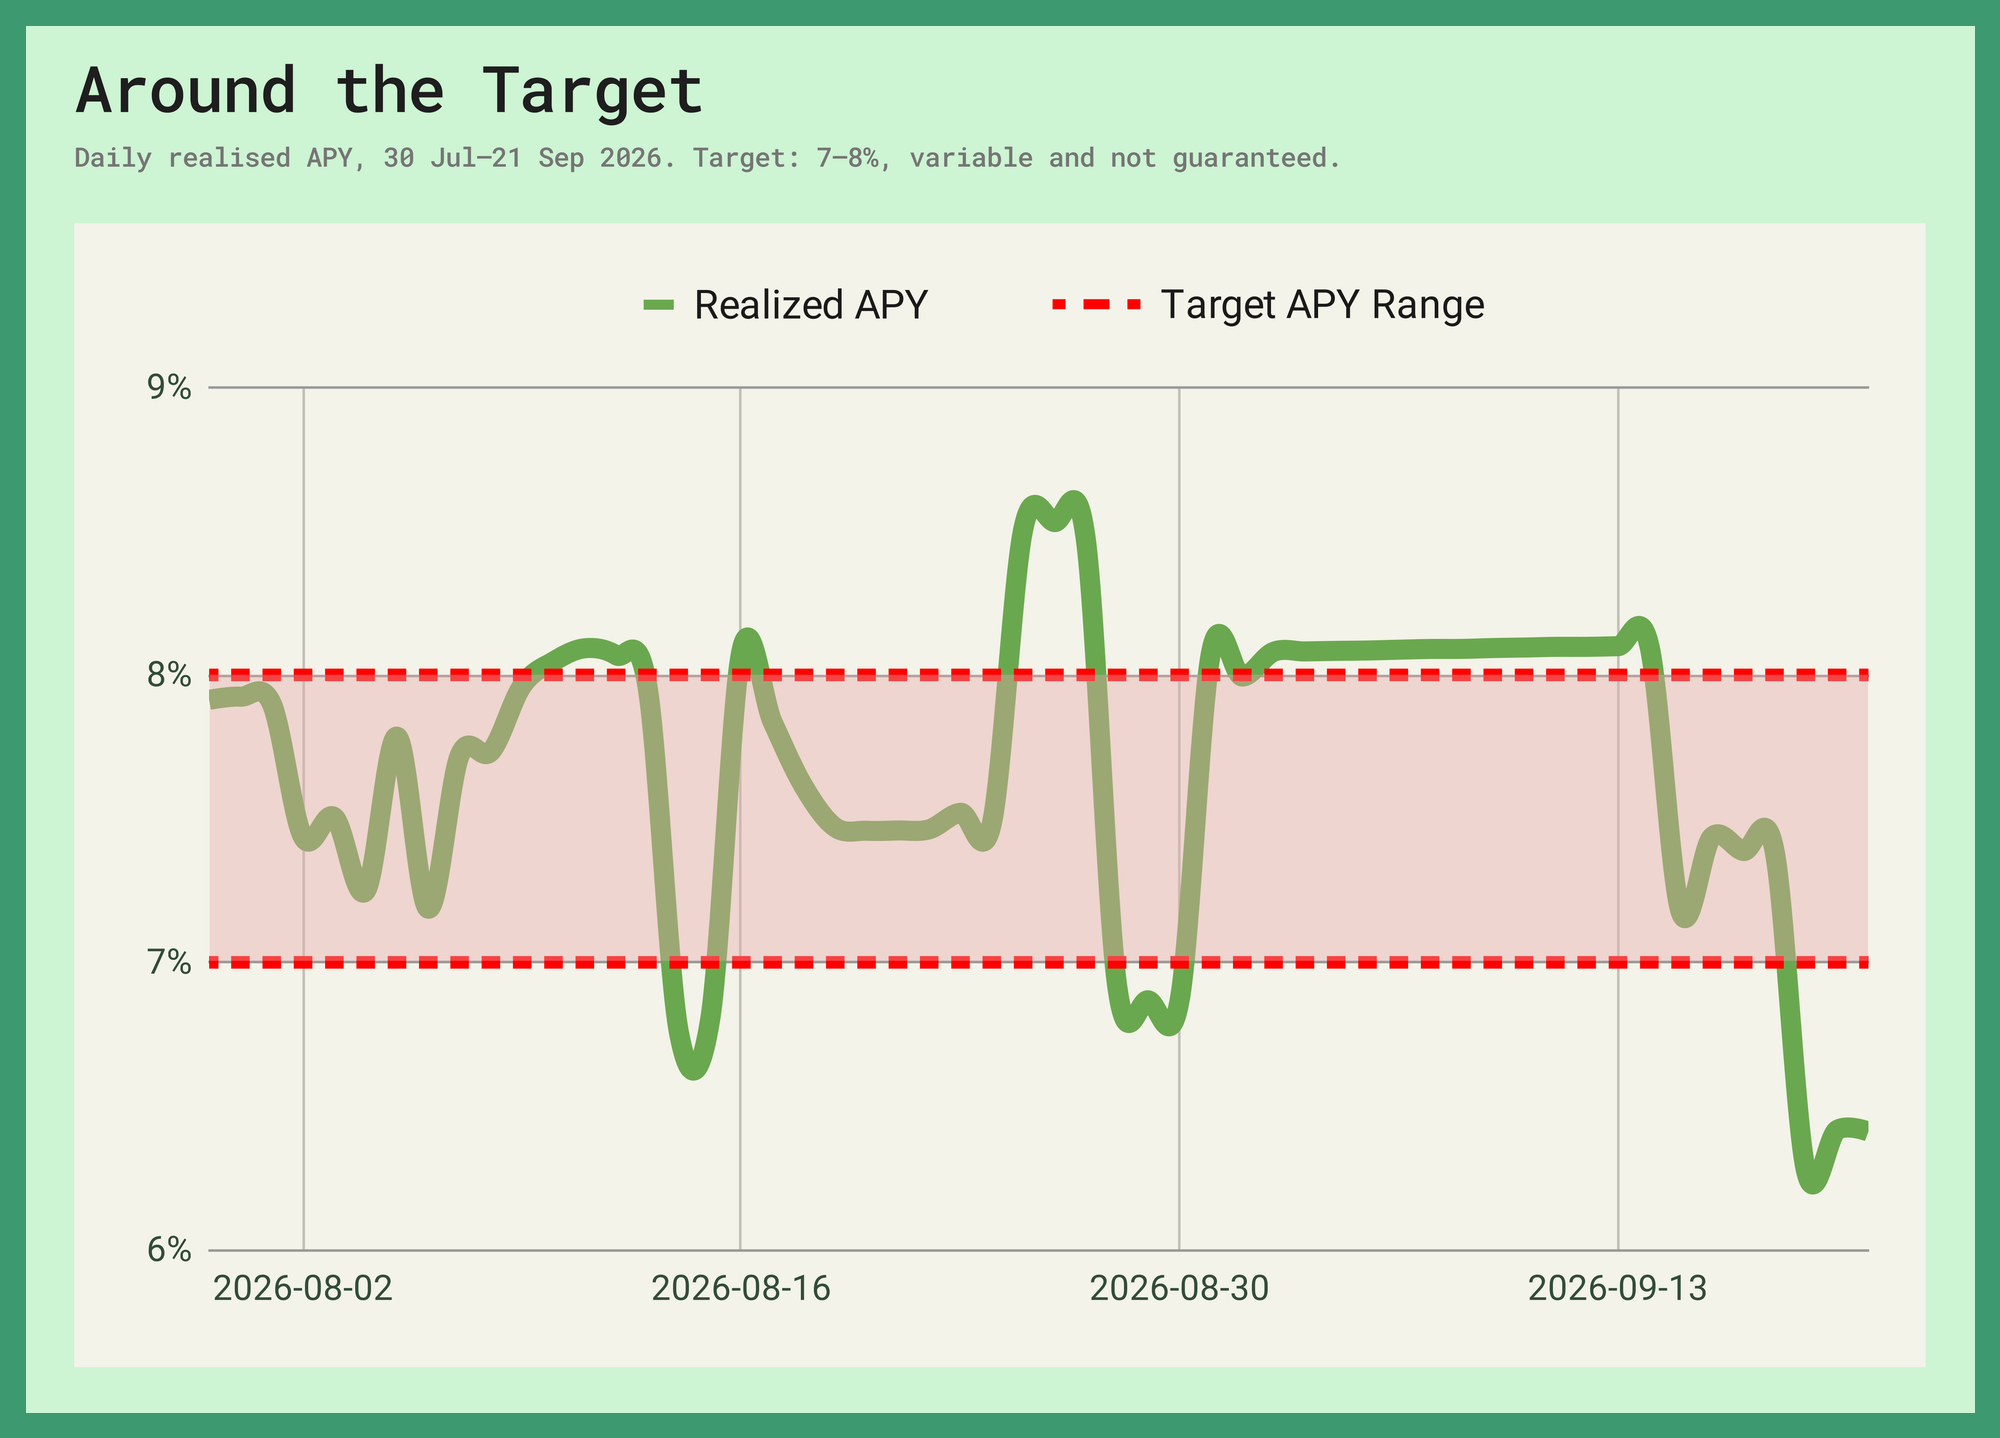
Несмотря на ежедневные колебания этой линии, она отслеживает доходность, предъявляемую депозитариям, тогда как базовые ставки по товарным займам остаются неизменными на весь период, согласованного при выдаче.
Подобные фиксированные сроки также проясняют длительность публичных данных. 54 дневных наблюдения охватывают менее двух месяцев, что всё ещё крайне короткий промежуток по сравнению со стандартом в 1–3 месяца для торговых займов. Одних лишь данных казны недостаточно, чтобы определить реакцию портфеля на случаи неплатежа покупателя, задержек при перепродаже или превышения заявок на вывод над доступным денежным буфером. Отчеты по портфелям, вероятно, начнут восполнять эти пробелы, дав нам основания переоценить данную казну после того, как самые ранние займы получат достаточно времени для естественного погашения.
Данная информация носит исключительно общий информационный характер и не является финансовым, инвестиционным или юридическим советом. Материалы основаны на источниках, которые считаются достоверными, но их точность, полнота и актуальность не гарантируются. Любое использование информации из данного документа осуществляется вами на ваш собственный риск. On Chain Times может включать прогноз заявления, относящиеся к рискам и неопределённостям. Фактические результаты могут существенно отличаться от тех, что прямо или косвенно указаны в таких заявлениях. Авторы статьи могут иметь, а могут и не иметь открытых позиций по указанным активам или ценным бумагам, упомянутым в тексте. Они сохраняют за собой право без предварительного уведомления осуществлять покупки или продажи любых обсуждаемых активов или ценных бумаг в любое время. Настоятельно рекомендуется проконсультироваться с квалифицированными финансовыми советниками или иными профильными специалистами относительно рисков и адекватности любых инвестиционных решений, которые вы примете. Принимая любое инвестиционное решение, вы несёте единоличную ответственность за проведение собственного исследования и должной тщательности. Прошлые результаты не гарантируют будущих показателей. Авторы не несут ответственности ни за какие прямые, косвенные, случайные или сопутствующие убытки или ущерб, возникшие в связи с использованием данного документа или его содержания. Доступ к ресурсу On Chain Times означает ваше принятие условий настоящего отказа от ответственности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














