


Эволюция ончейн-торговли RWA: дебют свопов на дисперсию и избавление от мучений со ставками финансирования в традиционных бессрочных контрактах
Автор: Castle Labs
Подготовка: TechFlow
TechFlow: Объем торгов бессрочными фьючерсами на RWA вырос в 120 раз за год, однако нестабильность ставок финансирования и сложность первоначального создания ликвидности остаются их слабыми сторонами. Недавно запущенный продукт Variational — свопы — напрямую подключается к маркетмейкерам традиционных финансов, превращая непредсказуемые ставки финансирования в предсказуемые годовые издержки удержания позиции. Для институциональных участников и маркетмейкеров, стремящихся легально выйти на цепочный рынок торговли RWA, это может стать поворотным моментом.
Бессрочные фьючерсы стали одним из самых мощных инструментов на рынке цифровых активов. Они эффективны в использовании капитала: пользователи получают экспозицию к цене актива без необходимости его физического владения.
Поначалу бессрочные фьючерсы конкурировали в единой нише, фокусируясь исключительно на криптоактивах и обеспечении ликвидности.
По мере расширения бессрочных контрактов на большее количество активов, особенно реальных активов (RWA), конкурентный ландшафт значительно расширился, породив различные стратегии для адаптации к постоянно меняющимся рынкам.
Данный сегмент уже активно расширяется на акции, сырьевые товары, индексы, валютные пары, рынки Pre-IPO и другие активы, которые изначально не адаптированы под модель бирж, построенных на базе криптографии.
Фактически, когда речь идет о листинге бессрочных контрактов, между RWA и нативными криптоактивами существует существенная разница. Подключение этих рынков через стандартные стаканы заявок требует поэтапного холодного запуска ликвидности на каждой площадке, что обычно достигается за счет субсидий, стимулов и привлечения внешних маркетмейкеров.
По сути, платформы с бессрочными контрактами на RWA должны найти решение, позволяющее осуществлять торги 24/7 вне традиционных рыночных часов, гарантируя достаточную ликвидность для новых рынков.
Более того, бессрочные контракты не являются оптимальным инструментом для торговли RWA. Непредсказуемость ставок финансирования — одна из главных болевых точек таких продуктов.
Среди команд, пытающихся решить эти проблемы, Variational недавно запустил инструмент свопов. Это их решение для поддержки растущего списка рынков: оно позволяет избежать построения каждого рынка и обеспечения ликвидности с нуля, одновременно предоставляя трейдерам прогнозируемые затраты.
Несмотря на название, речь не об AMM-свопах. Свопы давно существуют в традиционных финансах. Для пользователей Variational свопы представляют собой новый способ торговли RWA с предсказуемой стоимостью и ликвидностью, поступающей напрямую из TradFi.
В данном докладе мы сначала детально рассмотрим рост объемов торгов бессрочными фьючерсами на RWA и их растущую долю рынка, после чего подробно разберем механизм свопов, сравнив их с перпетуалами и объяснив их ключевые отличия.
Затем мы сопоставим качество исполнения ордеров на различных платформах бессрочных контрактов, чтобы показать реальные преимущества данного подхода для пользователей.
Бессрочные фьючерсы RWA: от нишевого сегмента до одной восьмой доли объема цепочечных торговых операций
За менее чем год бессрочные контракты на RWA трансформировались из узкоспециализированного сегмента в структурно значимую часть рынка цифровых активов. В октябре 2025 года объем торгов этим классом активов составлял менее 1 млрд долларов, а к августу вырос более чем до 120 млрд долларов, продемонстрировав рост в 120 раз всего за несколько кварталов.
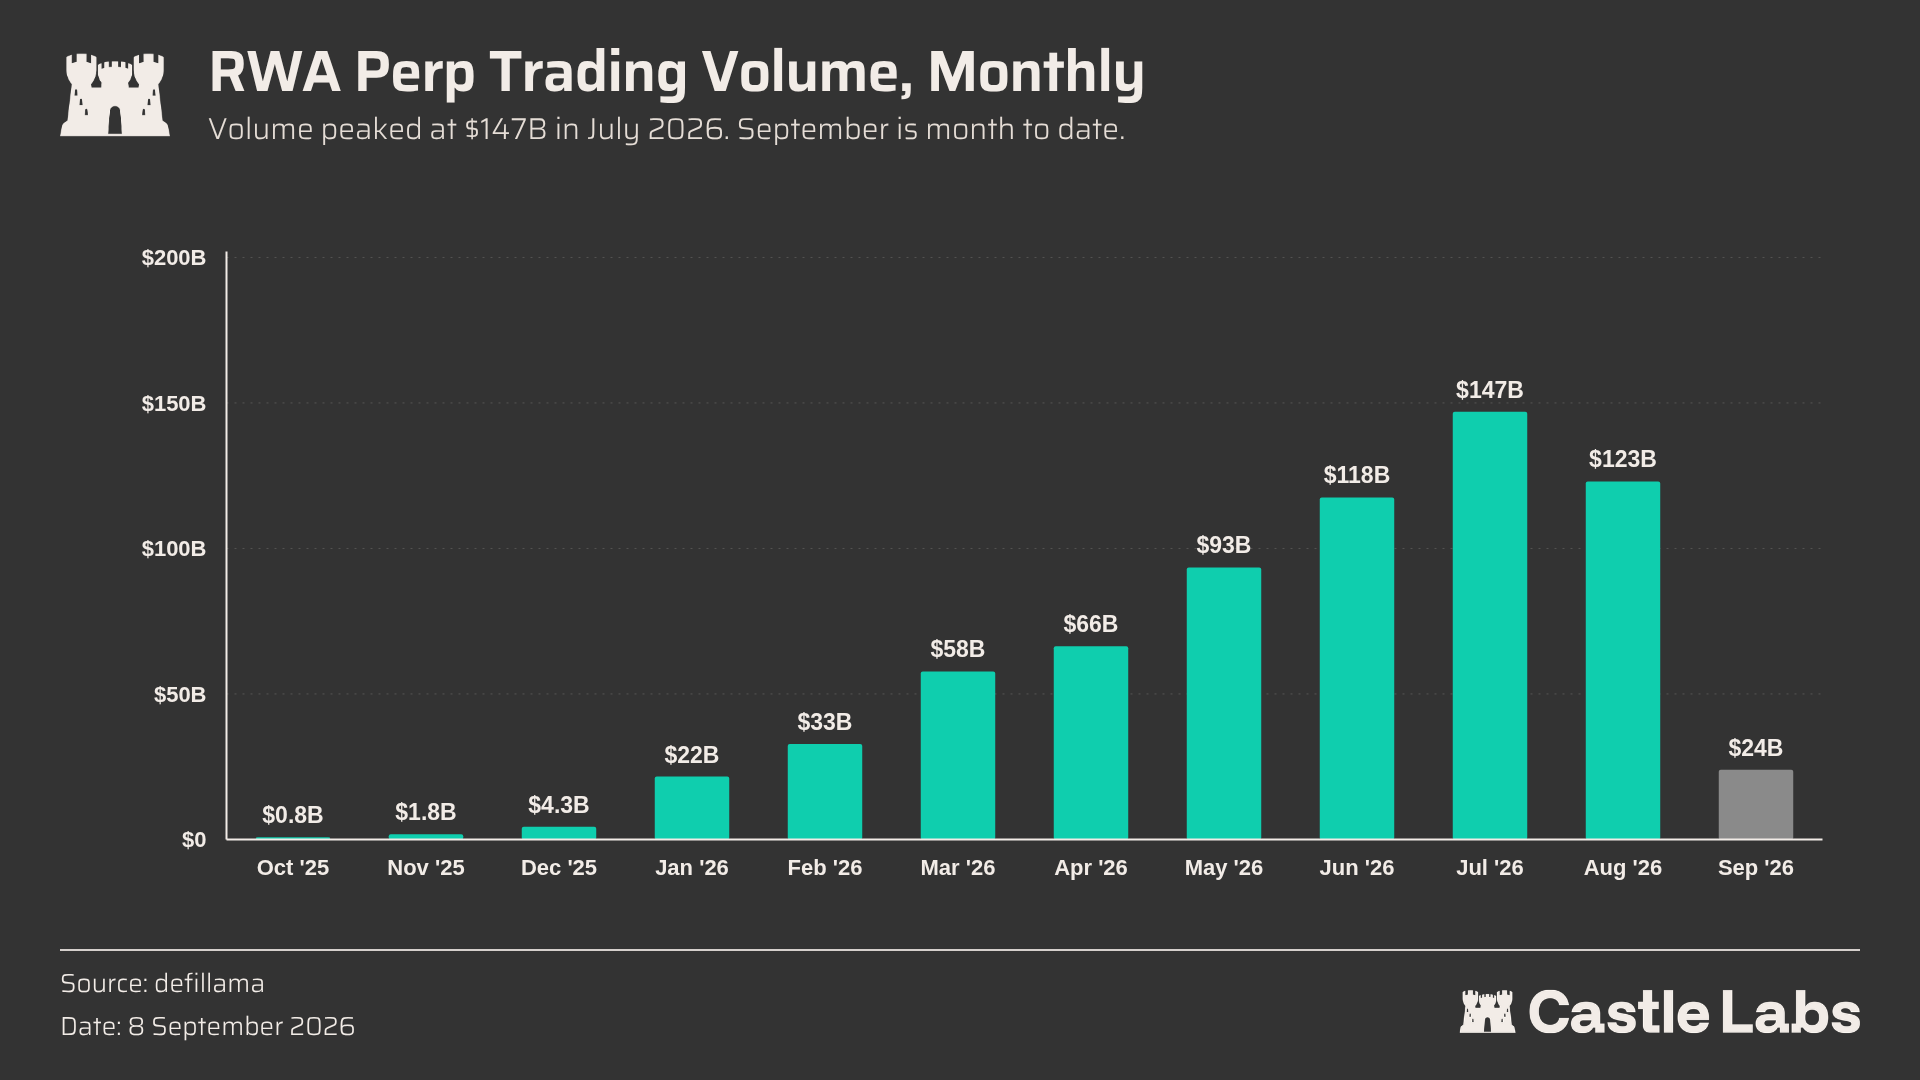
Рис. Ежемесячный объем торгов бессрочными фьючерсами RWA (октябрь 2025 г. – сентябрь 2026 г.), пик достиг 147 млрд долларов в июле 2026 г. Источник: DefiLlama; дата: 8 сентября 2026 г.
Этот сегмент столкнулся с первым переломным моментом в октябре прошлого года, когда TradeXYZ в качестве партнера развертывания протокола HIP-3 запустил свои инструменты на Hyperliquid. С тех пор наблюдался устойчивый рост, достигший пиковых 20% от общего объема цепочечных торгов перпетуалами в июле. По большинству месяцев средняя доля стабильно держалась на уровне 12–13%, что означает почти 1 доллар с каждых 8 долларов торгов на блокчейне приходится именно на RWA. Кроме того, за последние месяцы, начиная с июня, данный сегмент закрепил базу объемов торгов в 100 млрд долларов.
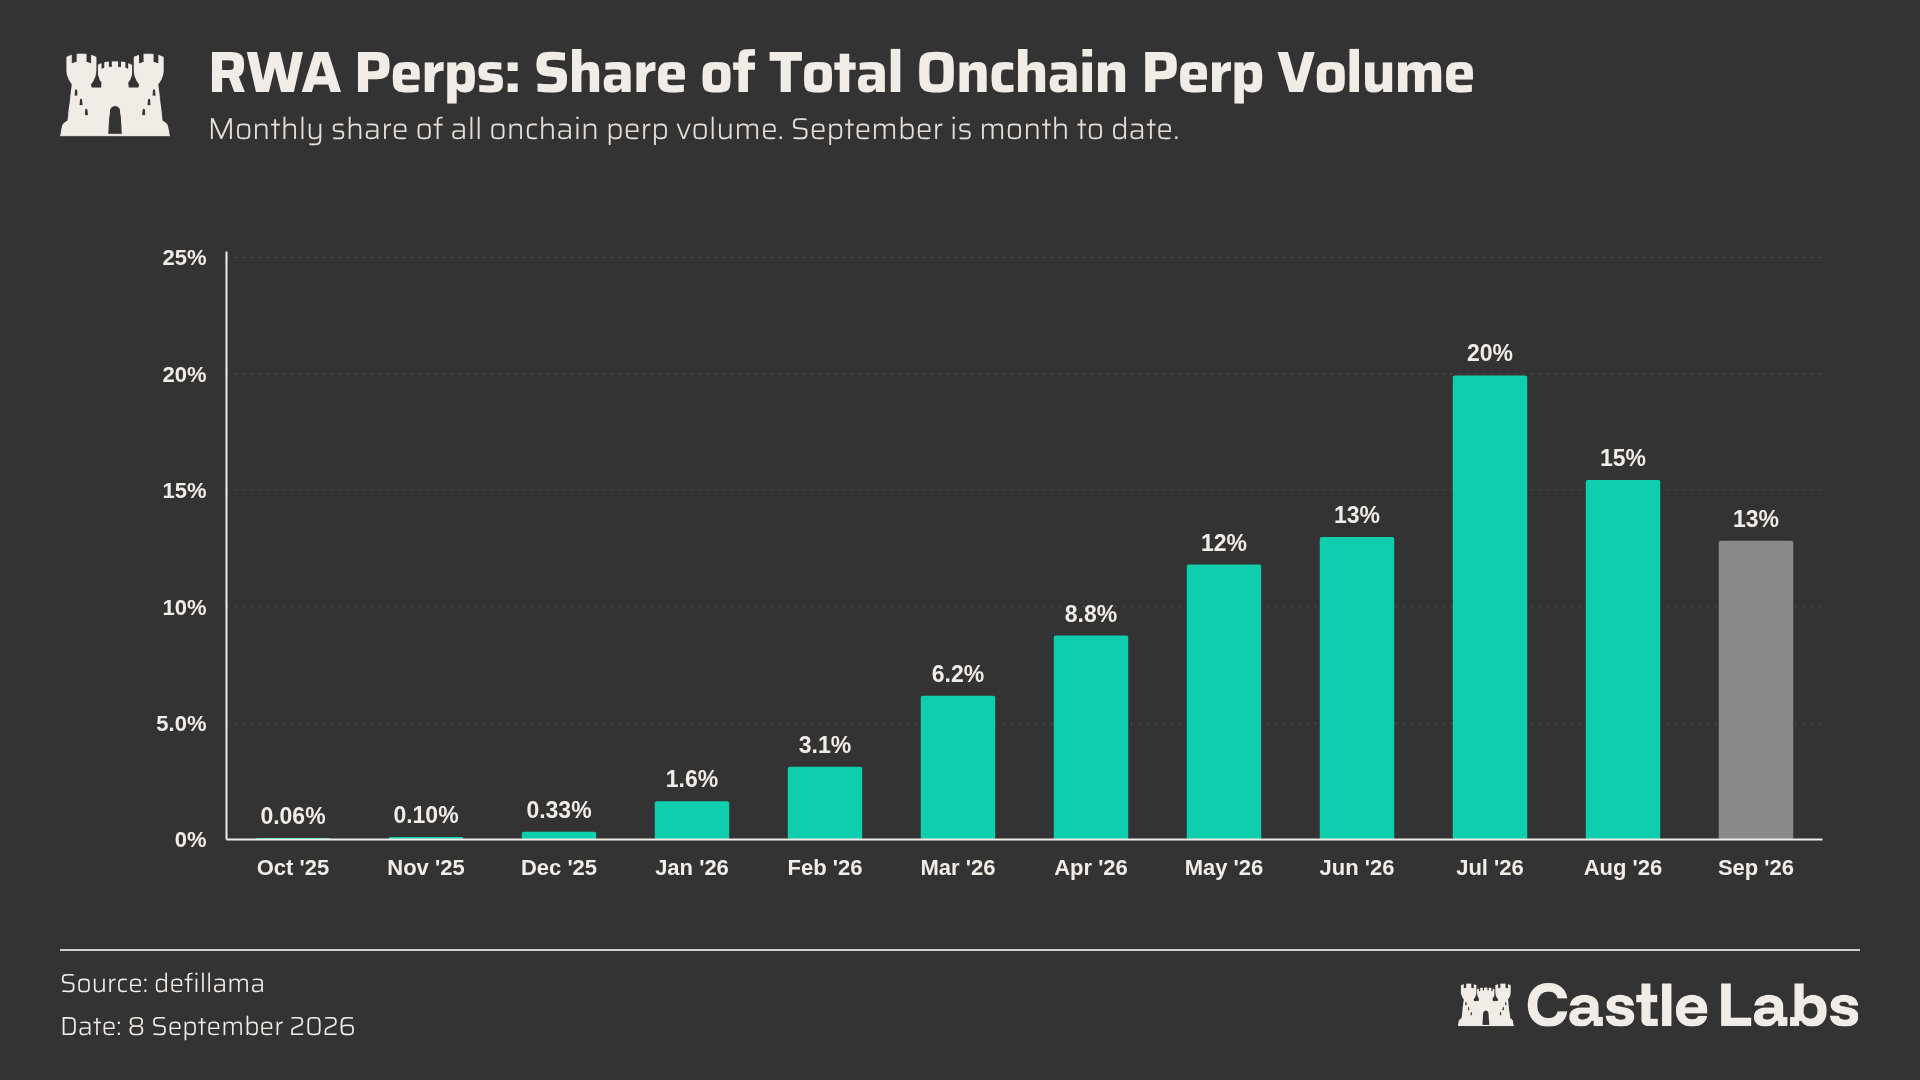
Рис. Месячная доля объема торгов бессрочными фьючерсами RWA в общем объеме цепочечных перпетуалов (октябрь 2025 г. – сентябрь 2026 г.), пик 20% в июле 2026 г. Источник: DefiLlama; дата: 8 сентября 2026 г.
Несмотря на стремительный рост этого сегмента, рынок остается высококонцентрированным. На текущий момент общий объем открытых позиций по бессрочным контрактам RWA составляет 4,9 млрд долларов, при этом два крупнейших протокола, TradeXYZ и Variational, занимают почти 90% всех открытых позиций. Затем идут GMTrade, Lighter, Ondo и другие.
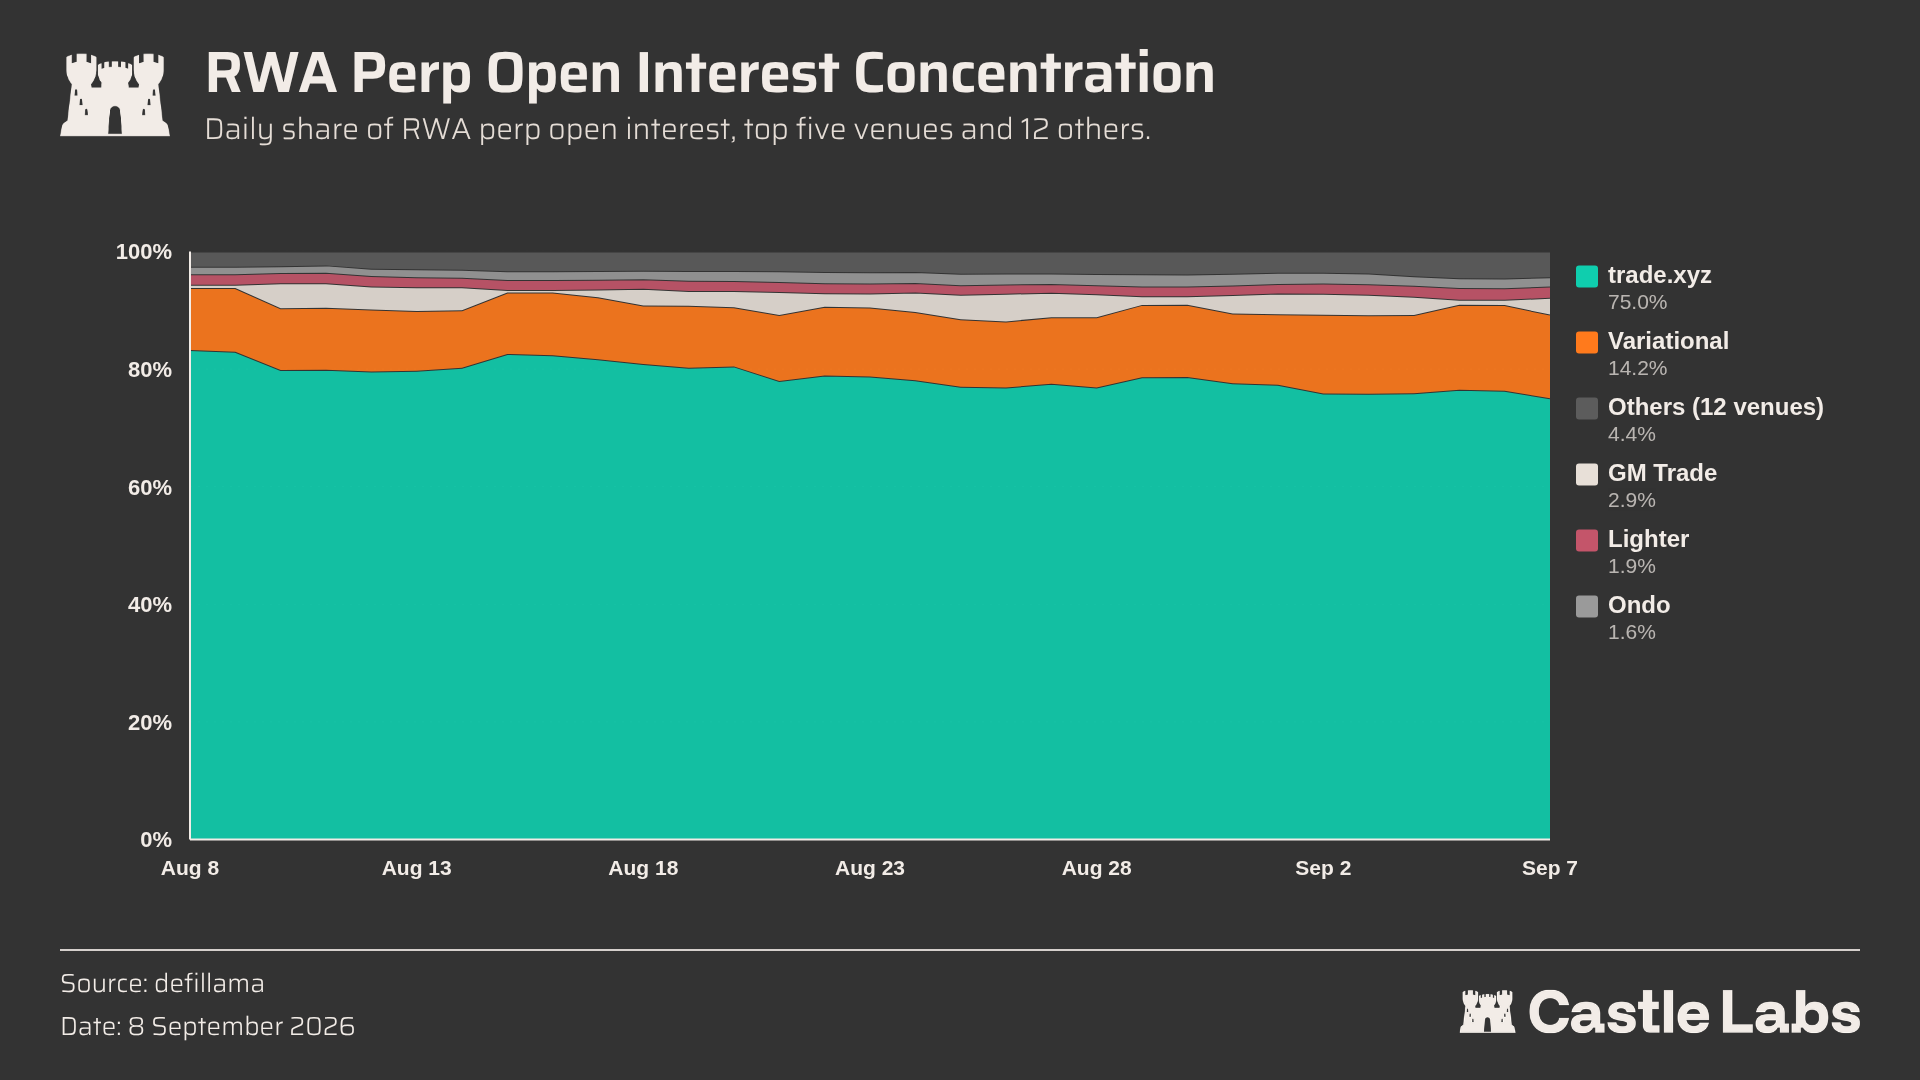
Рис. Концентрация открытых позиций по бессрочным фьючерсам RWA (топ-5 площадок + остальные): Trade.xyz занимает около 75%, Variational — около 14,2%. Источник: DefiLlama; дата: 8 сентября 2026 г.
Мы ожидаем продолжения роста данного сегмента, причем инструмент свопов от Variational станет одним из основных драйверов этого процесса. В следующем разделе мы разграничим понятия свопов и бессрочных контрактов, а также объясним, почему первые представляют собой более эффективный способ торговли RWA на блокчейне.
Свопы или бессрочные контракты?
В данной секции свопы определяются как новый базовый принцип, акцентирующий внимание на различиях с бессрочными контрактами как инструментами торговли.
На фундаментальном уровне оба инструмента относятся к «линейным деривативам», то есть их доходность является линейной функцией: изменение цены базового актива прямо пропорционально конвертируется в долларовую стоимость контракта.
Однако между бессрочными контрактами и свопами существует принципиальная разница в объекте отслеживания.
Бессрочные контракты создавались для максимально точного слежения за индексной ценой базового актива. Для этого они используют ставку финансирования для стимулирования ребалансировки и обеспечивают плотное следование за спотовыми индексами.
Свопы же предназначены для «отслеживания общей доходности актива за определенный период».
Это проявляется в механизме формирования ставок финансирования. В отличие от традиционных перпетуалов, свопы взимают плату только один раз в день за удержание позиции, делая это в момент закрытия торговой сессии (17:00 по восточному времени США).
Если ставка финансирования по перпетуалам зависит от соотношения спроса и предложения, то комиссия по свопам логичнее рассматривать как издержки удержания позиции. Ее расчет базируется на «реальной стоимости финансирования базового актива на традиционных рынках».
Для акций это означает overnight-ставку индексной валюты (например, SOFR для доллара США). Для валютных пар — разницу в overnight-ставках между двумя валютами с корректировкой на спред. Для металлов — скрытые издержки по займу или размещению средств в долларах на ночь.
Данные ставки жестко привязаны к традиционным финансам, поскольку они отражают реальные условия финансирования на основе рыночных процентных ставок, полученные Variational от своих партнеров по обеспечению ликвидности в TradFi.
Не менее важно, что свопы позволяют пользователям получать дивиденды: длинные позиции получают сумму дивидендов, короткие позиции осуществляют выплаты.
На начальном этапе рынки свопов будут работать с изолированной маржой, а также иметь фиксированные часы открытия и закрытия. Variational планирует поэтапно перевести эти рынки на режим работы 24/7 и интегрировать поддержку системы перекрестного маржинального обеспечения (cross margin) внутри платформы.
Первыми были запущены рынки свопов на индексы US100 и US500, золото XAU, серебро XAG и нефть USOIL. С момента их выхода в начале месяца они уже обеспечили объем торгов в 3,8 млрд долларов, а пиковый объем открытых позиций составил 245 млн долларов.
Для Variational переход от бессрочных контрактов к свопам стал необходимым этапом: всего за два месяца после запуска инструменты TradFi заняли более половины объема торгов и открытых позиций платформы.
Вместо того чтобы полагаться на динамическое соотношение спроса и предложения со всем随之ствующим волатильным финансированием, Variational сделала ставку на прямое подключение ликвидности из TradFi, трансформируя нестабильные ставки в прозрачные, поддающиеся ежегодной проекции издержки удержания позиции, что значительно упрощает доступ институциональных инвесторов к активам RWA.
Подводя итог, и свопы, и бессрочные контракты предоставляют возможность получить экспозицию к базовому активу.
Свопы черпают ликвидность из сети партнеров в сфере традиционных финансов. Их функции ставок финансирования заменяются ежедневной комиссией, которую можно сравнить со стабильной ставкой удержания позиции, «основательно привязанной к стоимости заемных средств в долларах».
Как правило, на запущенных рынках свопов это приводит к тому, что длинные позиции платят годовую ставку в диапазоне 4–6%, а короткие — получают 2–3%.
Важное примечание перед переходом к следующему этапу: свопы не функционируют в вакууме. Для полноценного понимания их работы в следующей главе мы подробно рассмотрим омни-провайдеров ликвидности (Omni Liquidity Providers) и синергию их взаимодействия со свопами.
Omni и Swaps
Большинство бирж, предлагающих бессрочные контракты, вынуждены самостоятельно генерировать ликвидность внутри своей экосистемы. Подобная модель работает для мейджор-активов, но сразу дает сбой при попытке добавить новые позиции. Каждый новый рынок требует привлечения маркетмейкеров, управления запасами, разработки программ стимулов, установки лимитов рисков и накопления двустороннего потока заявок для поддержания глубокого стакана.
Ключевым дифференцирующим фактором свопов является метод получения ликвидности, что и обеспечивает им превосходное качество исполнения заявок.
Variational решает проблему нехватки ликвидности благодаря исполнению заявок через механизм запроса котировок (RFQ) и вертикально интегрированному провайдеру ликвидности Omni.
Провайдер ликвидности Omni (OLP) представляет собой собственного интегрированного маркетмейкера компании Variational.
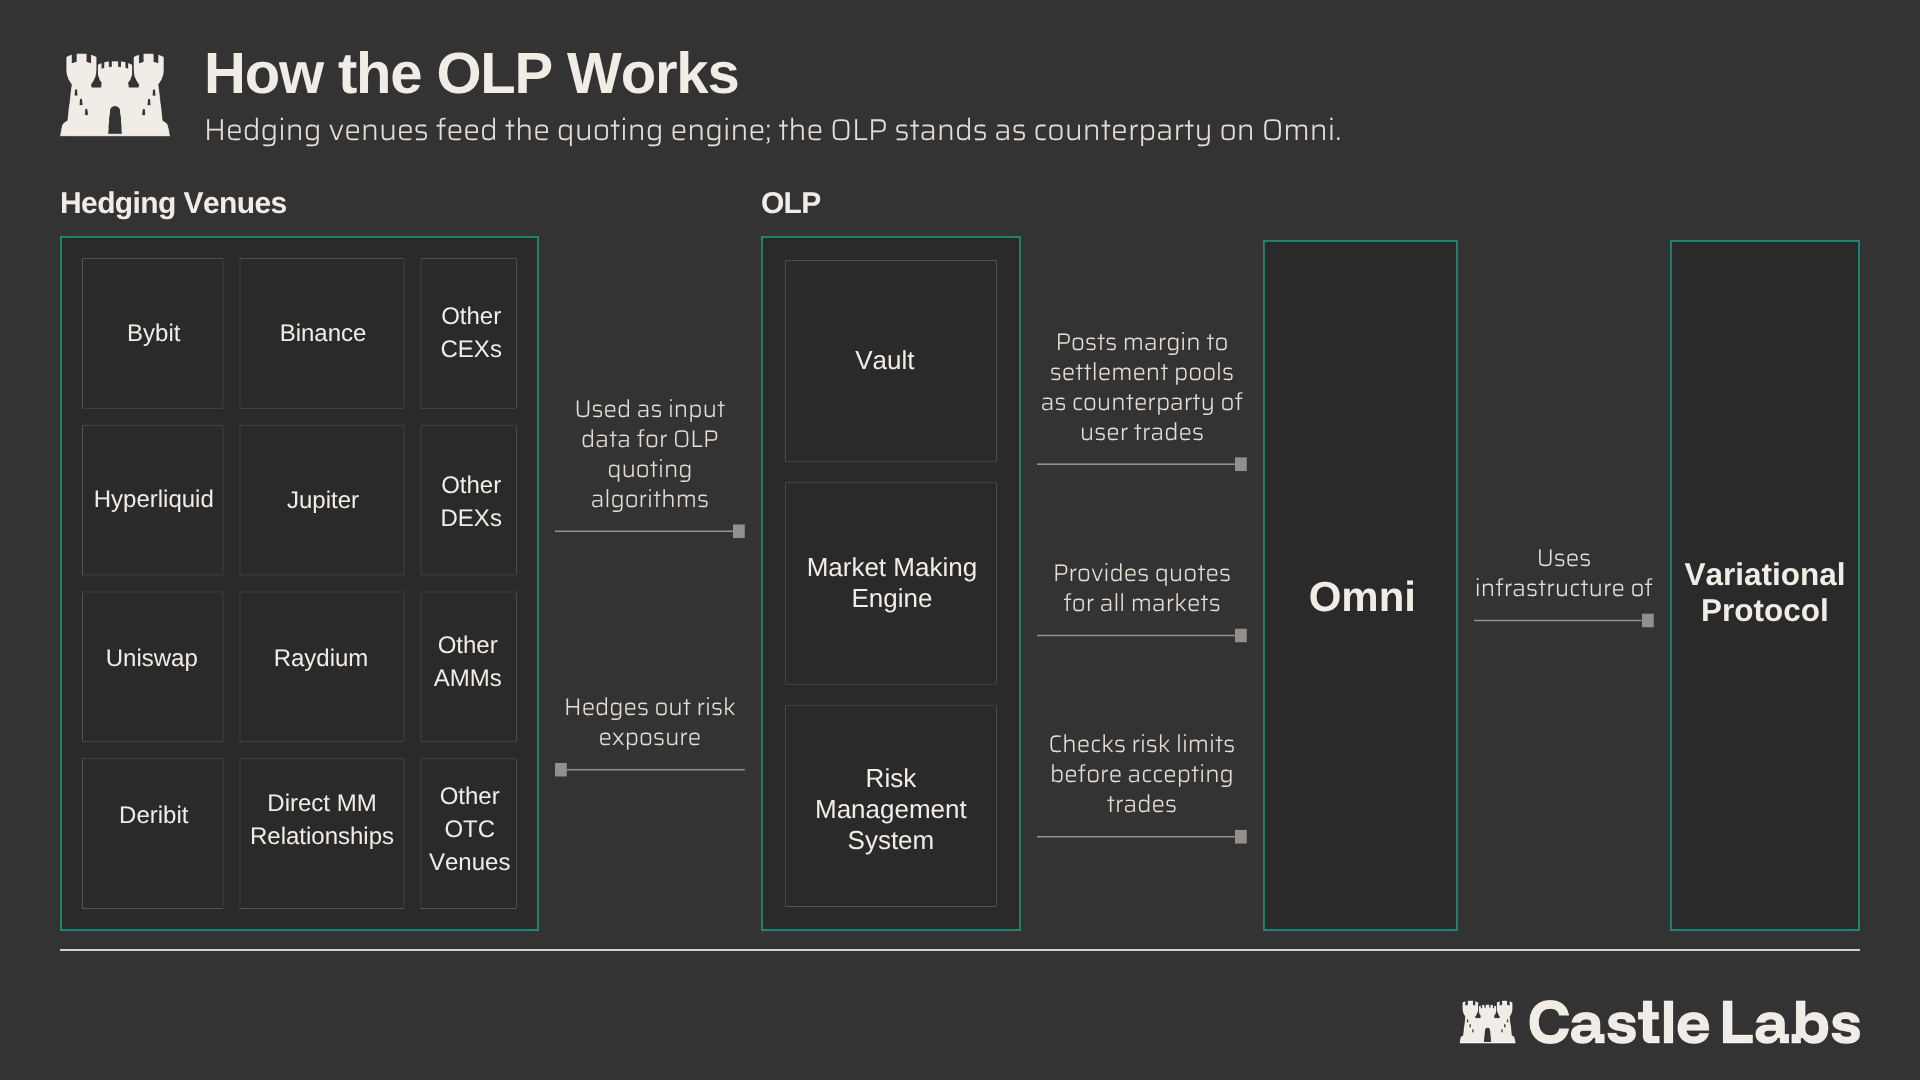
Рис. Принцип работы OLP (Omni Liquidity Provider): хеджирующие площадки питают данные движка котировок, OLP выступает стороной сделки на платформе Omni. Источник: Variational / Castle Labs.
OLP напрямую взаимодействует с поставщиками ликвидности в рамках RFQ-системы Variational, транслируя эту ликвидность в блокчейн. Поскольку OLP выступает контрагентом по всем сделкам на Omni, начальный лимит открытых позиций на рынках свопов установлен на отметке 10 млн долларов (с последующим быстрым повышением), чтобы команда могла протестировать стратегии хеджирования. Для управления рисками OLP привлекает внешнюю ликвидность из централизованных бирж (CEX), децентрализованных площадок (DEX) и источников Traditional Finance.
Variational агрегирует ликвидность свопов из традиционных финансовых площадок, поэтому изначально эти инструменты будут работать строго в рамках стандартных часов торгов. По мере подключения новых пулов ликвидности и дальнейшего перехода традиционных рынков на круглосуточный режим планируется обеспечить работу свопов 24/7.
Преимущества такого подхода очевидны: Variational может запускать новые рынки без необходимости строить стаканы заявок с нуля. Вместо этого достаточно предоставить источники цен, надежных партнеров в рамках RFQ и отлаженные алгоритмы хеджирования от OLP.
Такая архитектура не отказывается от управления рисками ликвидности, а делает осознанный компромисс в пользу прозрачности ценообразования и контроля рисков.
В следующем разделе мы проверим теорию практикой, сопоставив затраты на исполнение ордеров на Variational Swap с аналогичными показателями других площадок бессрочных контрактов.
Инструменты Swap существенно снизили издержки исполнения на платформе Variational: затраты по контрактам TradFi оказались в 8–12 раз ниже, чем на самых ликвидных блокчейн-площадках.
Читатели нашей исследовательской практики наверняка знают, что этот параметр является самым критичным для всех, кто участвует в торговле RWA. Несмотря на множество преимуществ цепочечных активов, включая прозрачность, глобальную доступность и скорость расчетов, их окончательный успех зависит от способности обеспечивать качество исполнения заявок на уровне традиционных финансовых инструментов или даже превосходить его.
Анализ сравнения затрат на исполнение: Swaps против Perps
Перпетуалы оптимальны для рынков в стиле криптобирж, работающих 24/7, где ставки финансирования формируются исключительно спросом и предложением самой платформы. Swaps, напротив, лучше подходят для традиционных активов, где приоритет отдается стоимости финансирования, выплатам дивидендов и доступу к внешней ликвидности.
Главное преимущество Variational Swap заключается не только в широком выборе доступных рынков, но и в превосходном качестве исполнения сделок.
Для детальной оценки мы сопоставили затраты на исполнение сделок на Variational Swap с основными блокчейн-площадками, предложившими бессрочные контракты на традиционные активы. В нашу выборку вошли ведущие игроки данного сектора, такие как TradeXYZ, Lighter и Ostium.
Методология
В исследуемой выборке рынков мы провели сравнительный анализ позиций по US100, US500, XAU и XAG, а также сопоставили их аналоги на других биржах. Поскольку методы исполнения заявок варьируются от площадки к площадке, подходы к оценке затрат на исполнение также адаптировались.
Для площадок, работающих на базе стаканов заявок (TradeXYZ, Lighter), мы собирали данные в реальном времени, сортировали стакан и последовательно проходили по уровням, моделируя поведение рыночных ордеров. Для систем, опирающихся на выставление котировок (Variational, Ostium), анализ базировался на публикуемых спредах при различных объемах сделок.
Для измерения общих затрат на исполнение мы усредняли показатели по длинным и коротким позициям. Это позволило получить более объективную картину фактического состояния котировок и стакана заявок.
Результаты анализа
Ряд площадок (например, Lighter и Variational) не взимает комиссий за торговлю, поэтому затраты на исполнение полностью формируются за счет спрэда. На остальных платформах присутствуют торговые сборы, которые дополнительно увеличивают конечную стоимость сделки.
Первым рынком для анализа стал US100.
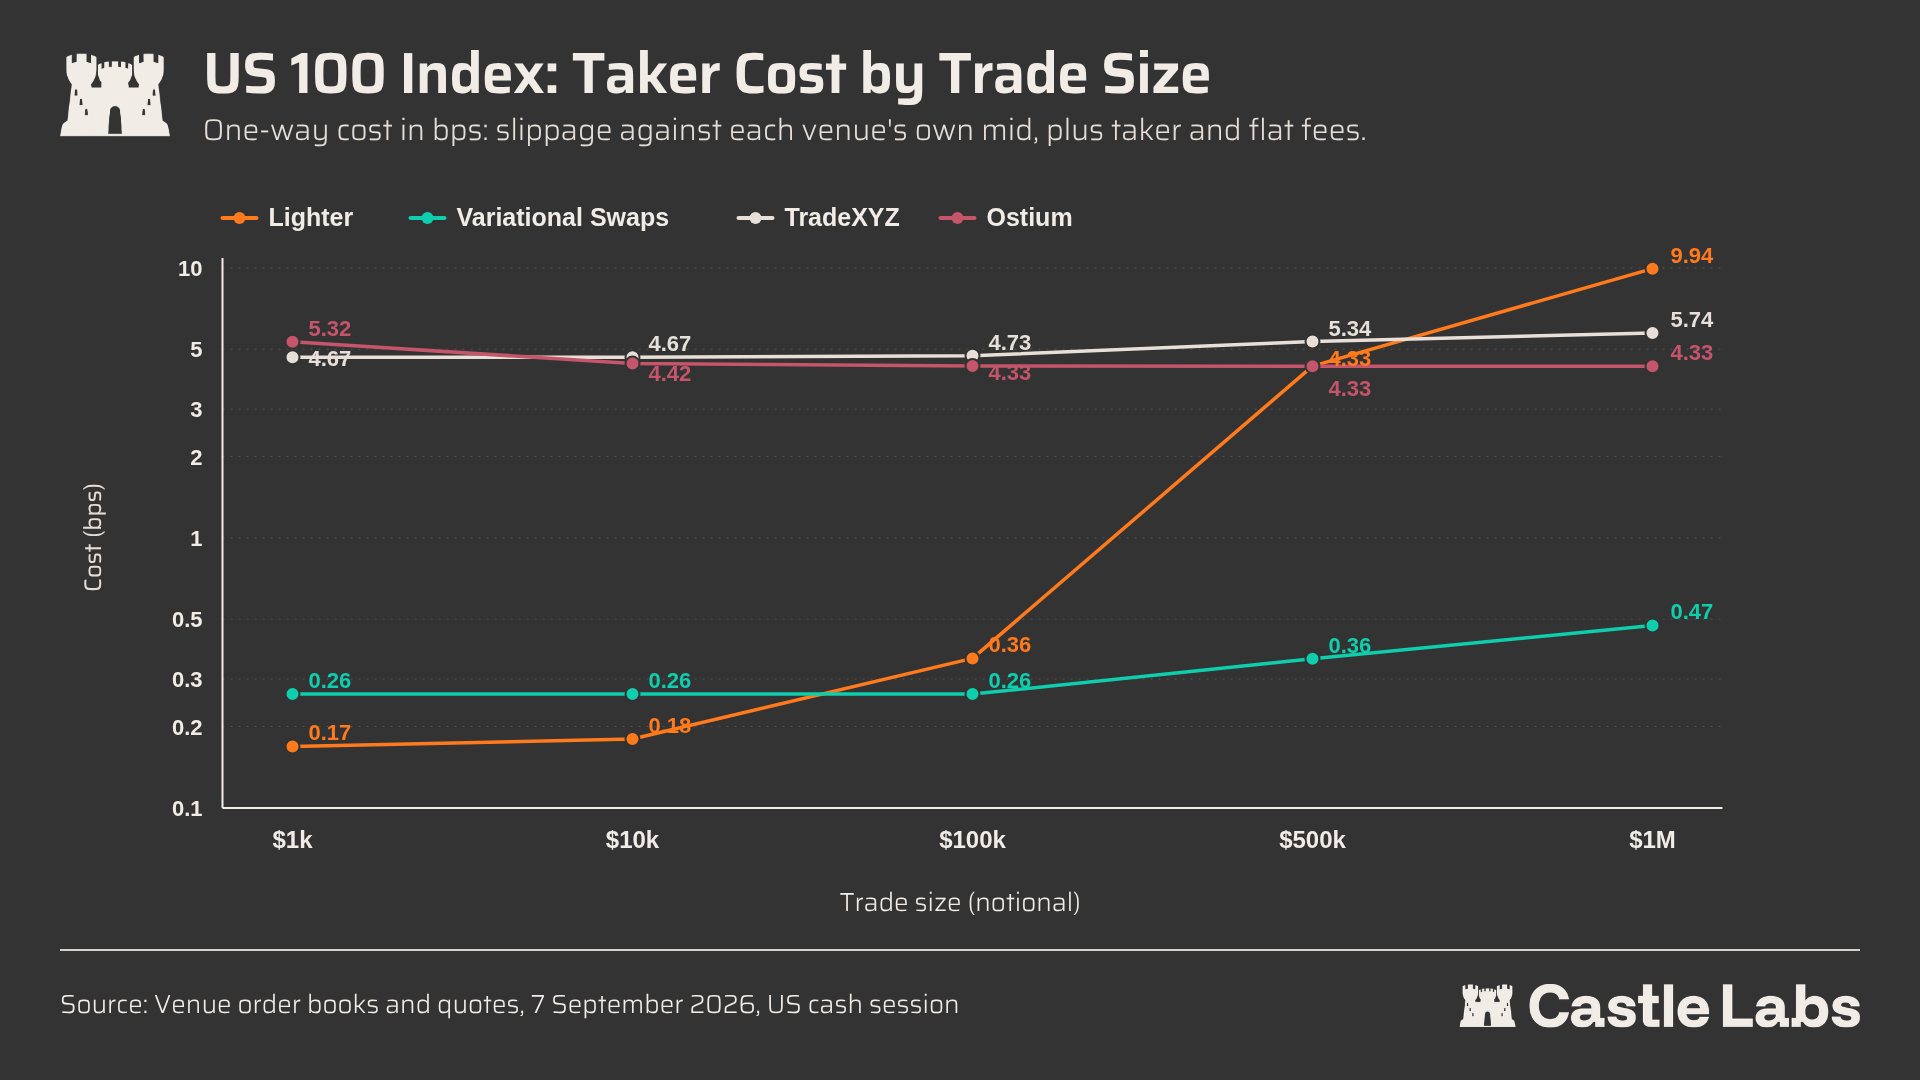
Рис. Стоимость снятия заявок по индексу US100 при различных объемах торговли (в базисных пунктах). Источник: стаканы заявок и котировки площадок, время торгов по США, 7 сентября 2026 г.; Castle Labs.
При небольших объемах в 1 000 и 10 000 долларов самая дешевая площадка — Lighter (спред 0,18 б.п.), однако затраты на исполнение там растут крайне быстро: с 0,36 б.п. при объеме 100 тыс. долларов до показателей свыше 9,94 б.п. на суммах в 1 млн долларов. Из-за структуры комиссий Ostium и TradeXYZ оказываются наиболее дорогими для мелкого шлюза, демонстрируя издержки на уровне 5,32 б.п. и 4,67 б.п. соответственно.
Напротив, система Variational Swap демонстрирует плавный рост затрат: с 0,26 б.п. при сделке на 1 000 долларов до 0,47 б.п. на сумме в 1 млн долларов, что делает её на порядок дешевле TradeXYZ (5,74 б.п.) и почти в 21 раз выгоднее Lighter (9,94 б.п.).
Аналогичные закономерности прослеживаются и на других рынках, например, по индексу US500.
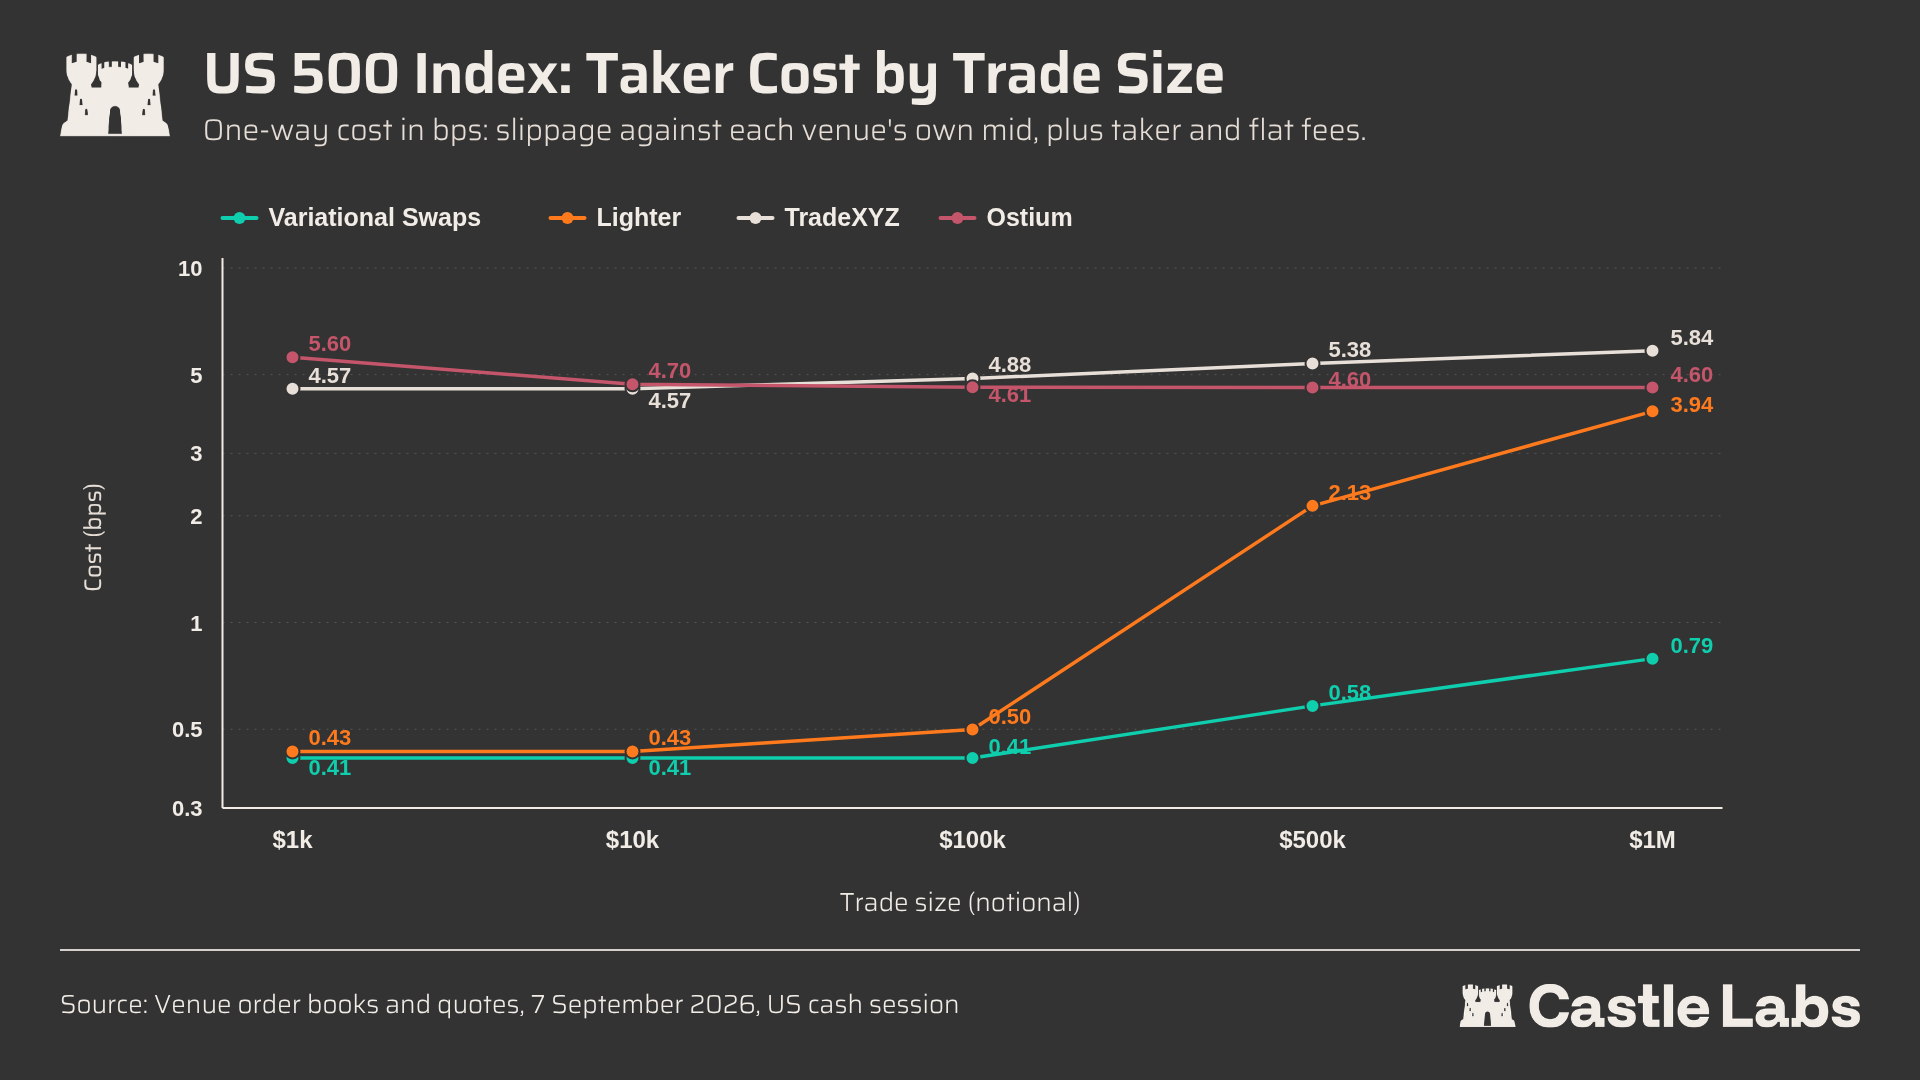
Рис. Стоимость снятия заявок по индексу US500 при различных объемах торговли (в базисных пунктах). Источник: стаканы заявок и котировки площадок, время торгов по США, 7 сентября 2026 г.; Castle Labs.
В данном конкретном случае Variational является самой дешевой площадкой на всех масштабах объемов, включая суммы в 1 000 и 10 000 долларов (0,415 б.п. против 0,433 б.п. у Lighter).
Разрыв между платформами минимален при малых объемах, но к отметке в 1 млн долларов увеличивается в 5 раз. Это означает колоссальную разницу в расходах: 79 долларов против 395 долларов на издержки исполнения. Торговые комиссии на TradeXYZ и Ostium составляют 5,84 и 4,60 базисных пункта соответственно.
Далее перейдем к анализу позиций на серебре (XAG) на разных платформах.
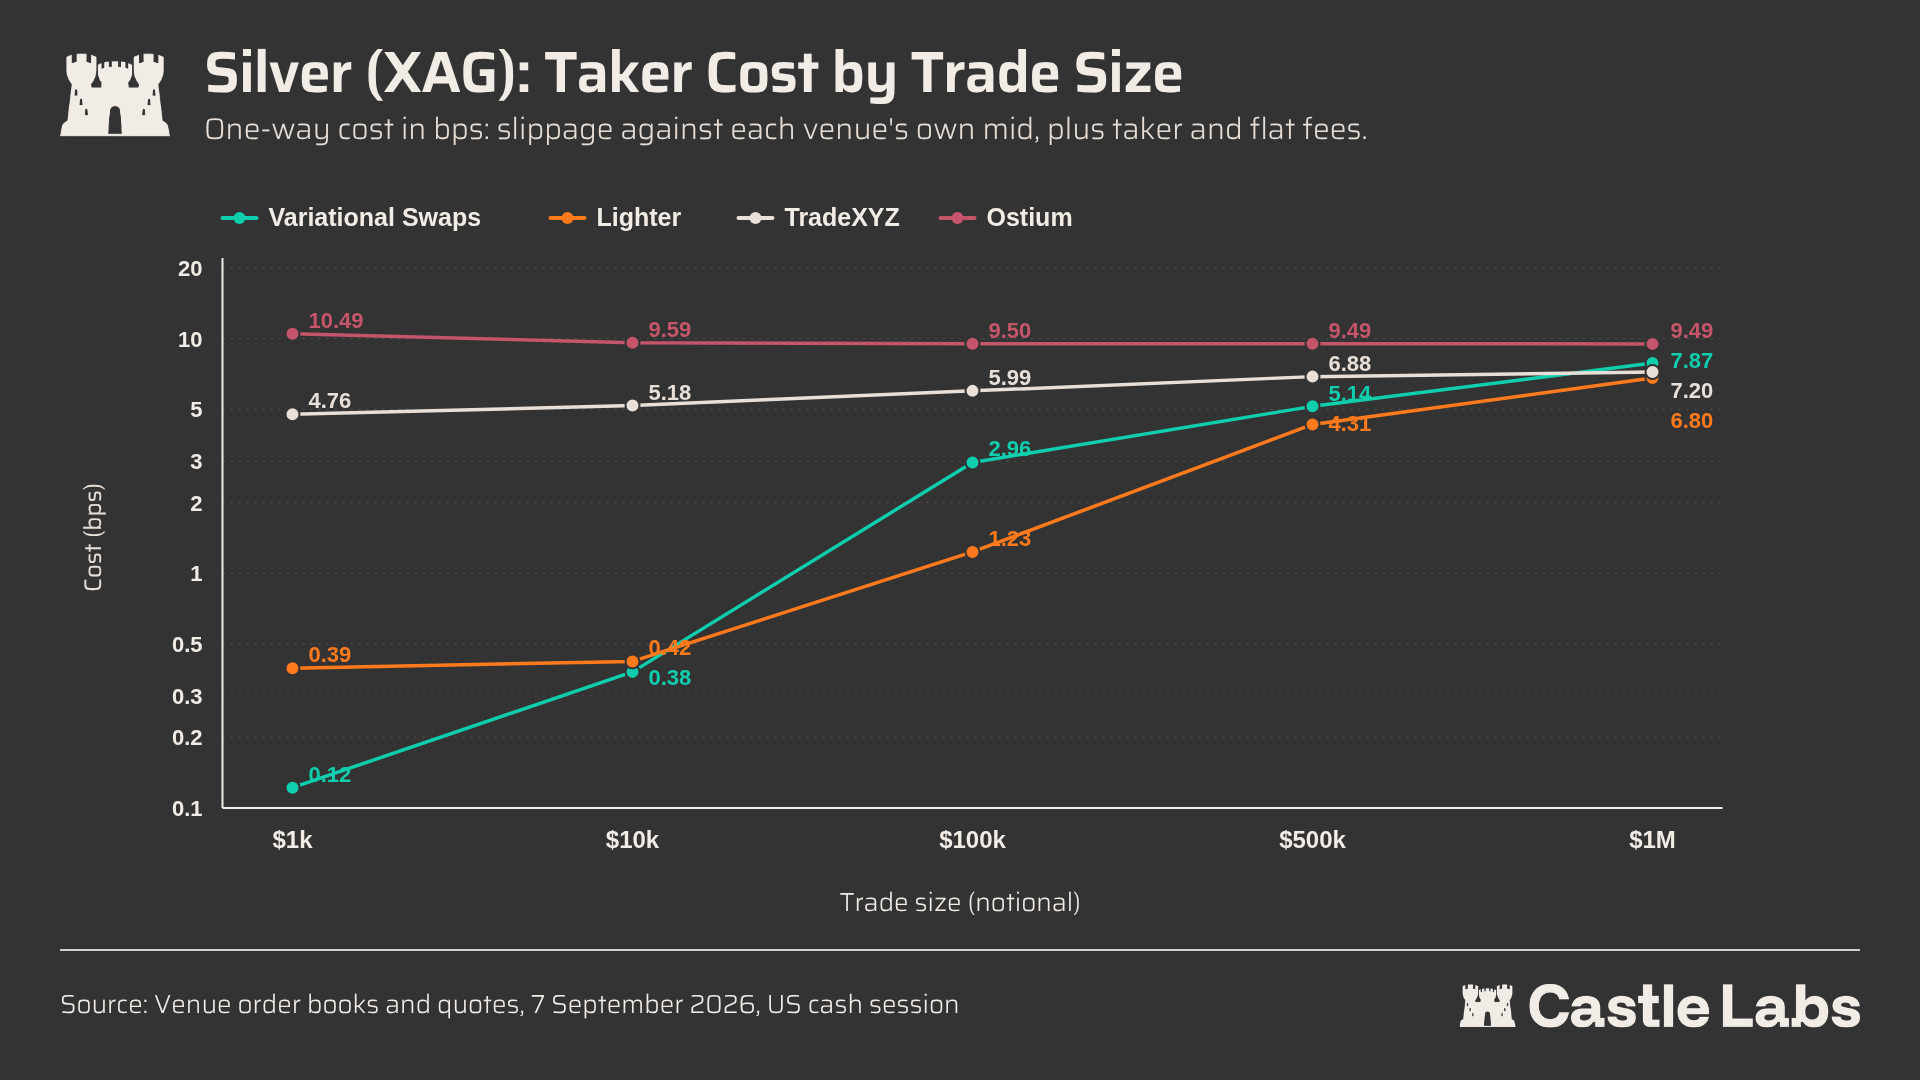
Рис. Стоимость снятия заявок по серебру (XAG) при различных объемах торговли (в базисных пунктах). Источник: стаканы заявок и котировки площадок, время торгов по США, 7 сентября 2026 г.; Castle Labs.
При объемах в 1 000 (0,12 б.п.) и 10 000 долларов (0,38 б.п.) Variational предлагает самые низкие ставки, однако при сумме 100 тыс. долларов затраты начинают расти опережающими темпами, преодолевая показатели Lighter, а на больших объемах ситуация лишь усугубляется. Стоимость сделки на 500 тыс. долларов на Variational составляет 5,14 б.п., тогда как на Lighter — 4,31 б.п., что дает расхождение около 20%. Серебро (XAG) на данный момент является наименее ликвидным среди запущенных рынков свопов, ему не хватает плавного распределения котировок, характерного для других инструментов. По мере увеличения объемов торгов XAG мы ожидаем, что эта позитивная динамика распространится и на остальные рынки.
Следующим рассмотрим рынок золота (XAU), динамика которого схожа с результатами по индексам US100 и US500.
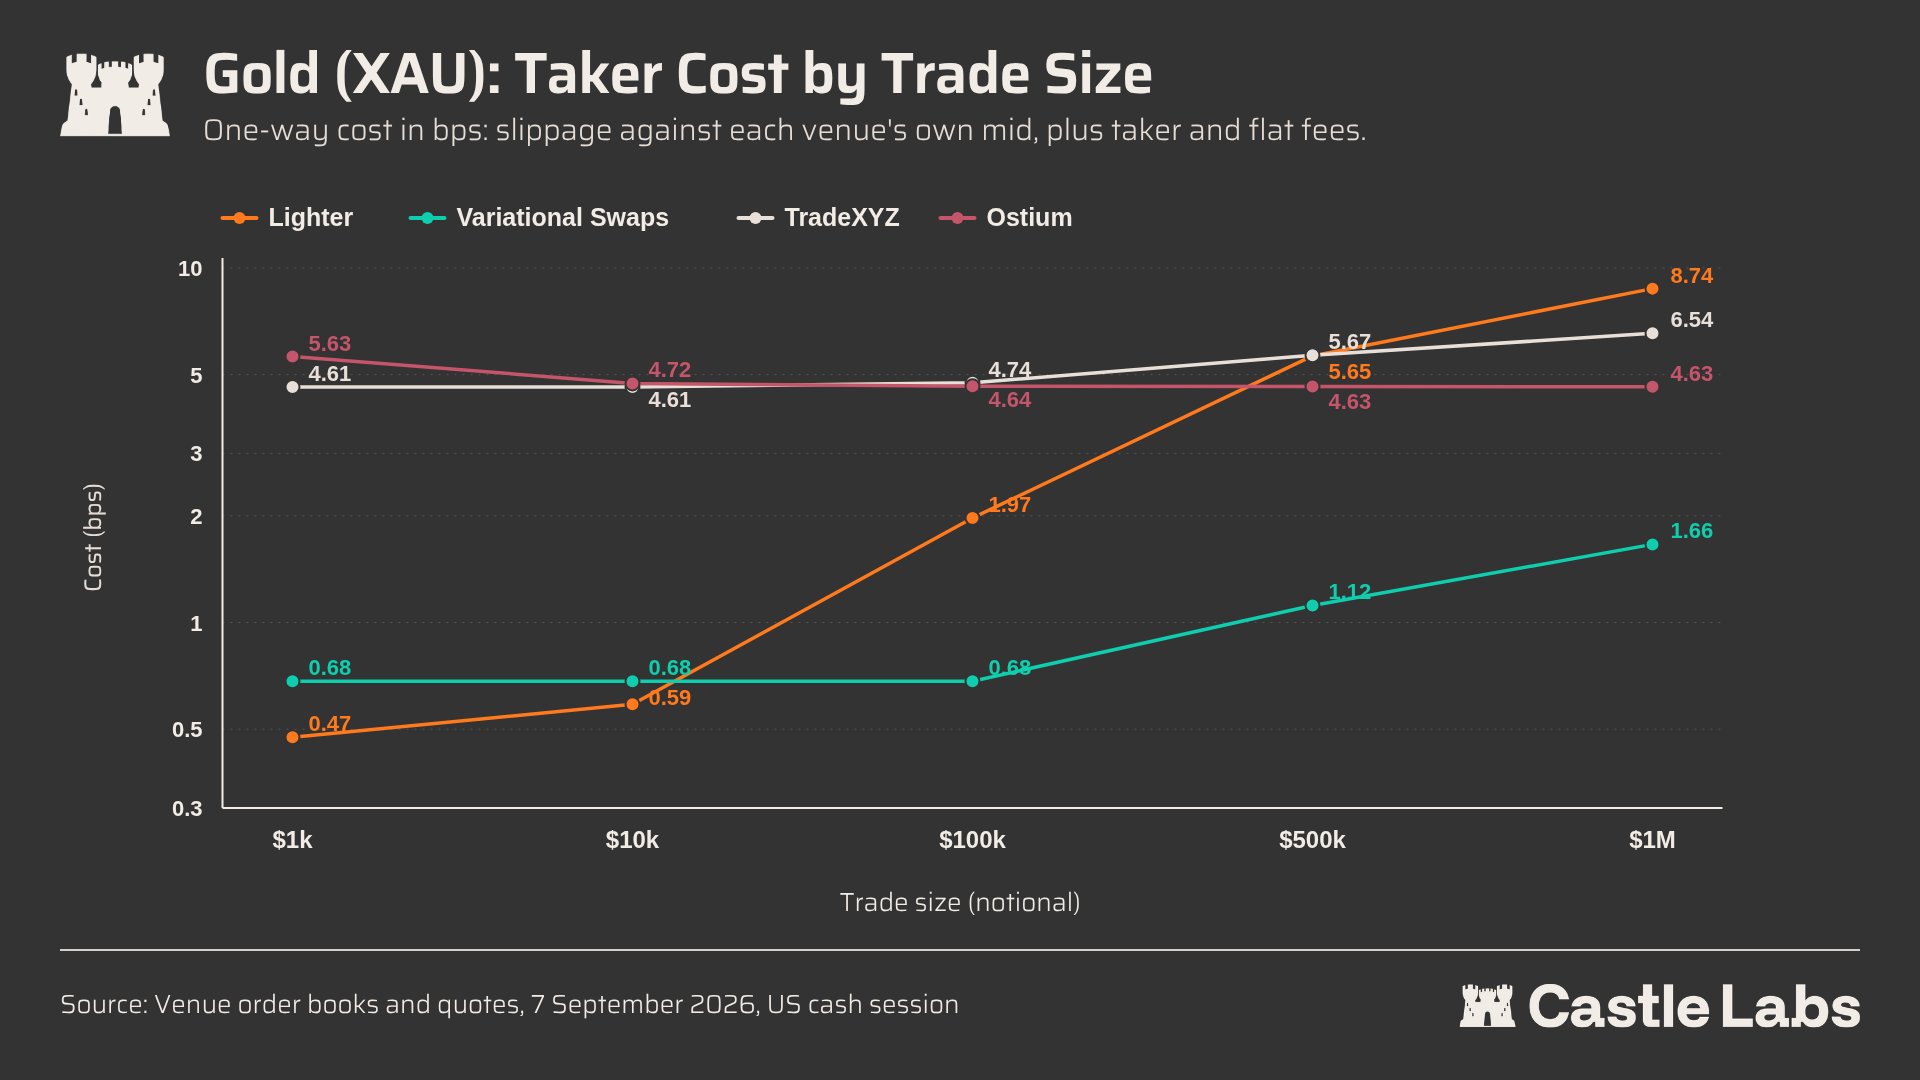
Рис. Стоимость снятия заявок по золоту (XAU) при различных объемах торговли (в базисных пунктах). Источник: стаканы заявок и котировки площадок, время торгов по США, 7 сентября 2026 г.; Castle Labs.
Для небольших ордеров на 1 000 и 10 000 долларов Lighter остается самым выгодным вариантом, предлагая затраты на вход в позицию на уровне 5 и 60 центов соответственно. Однако на больших объемах свыше 100 тыс. долларов лидирует Variational с показателем всего 0,68 б.п., что на 65% ниже значений Lighter. Позиция лидера сохраняется и при максимальном объеме в 1 млн долларов: комиссия Variational составляет 1,66 б.п., значительно превосходя показатели конкурентов. Ближайший соперник Ostium показывает 4,63 б.п., TradeXYZ — 6,54 б.п., а Lighter демонстрирует резкий скачок до 8,74 б.п. Таким образом, на большинстве рынков Variational предоставляет наилучшие условия для крупных сделок, тогда как Lighter традиционно выигрывает на мелких позициях (1 000–10 000 долларов) по таким активам, как золото и индекс US100.
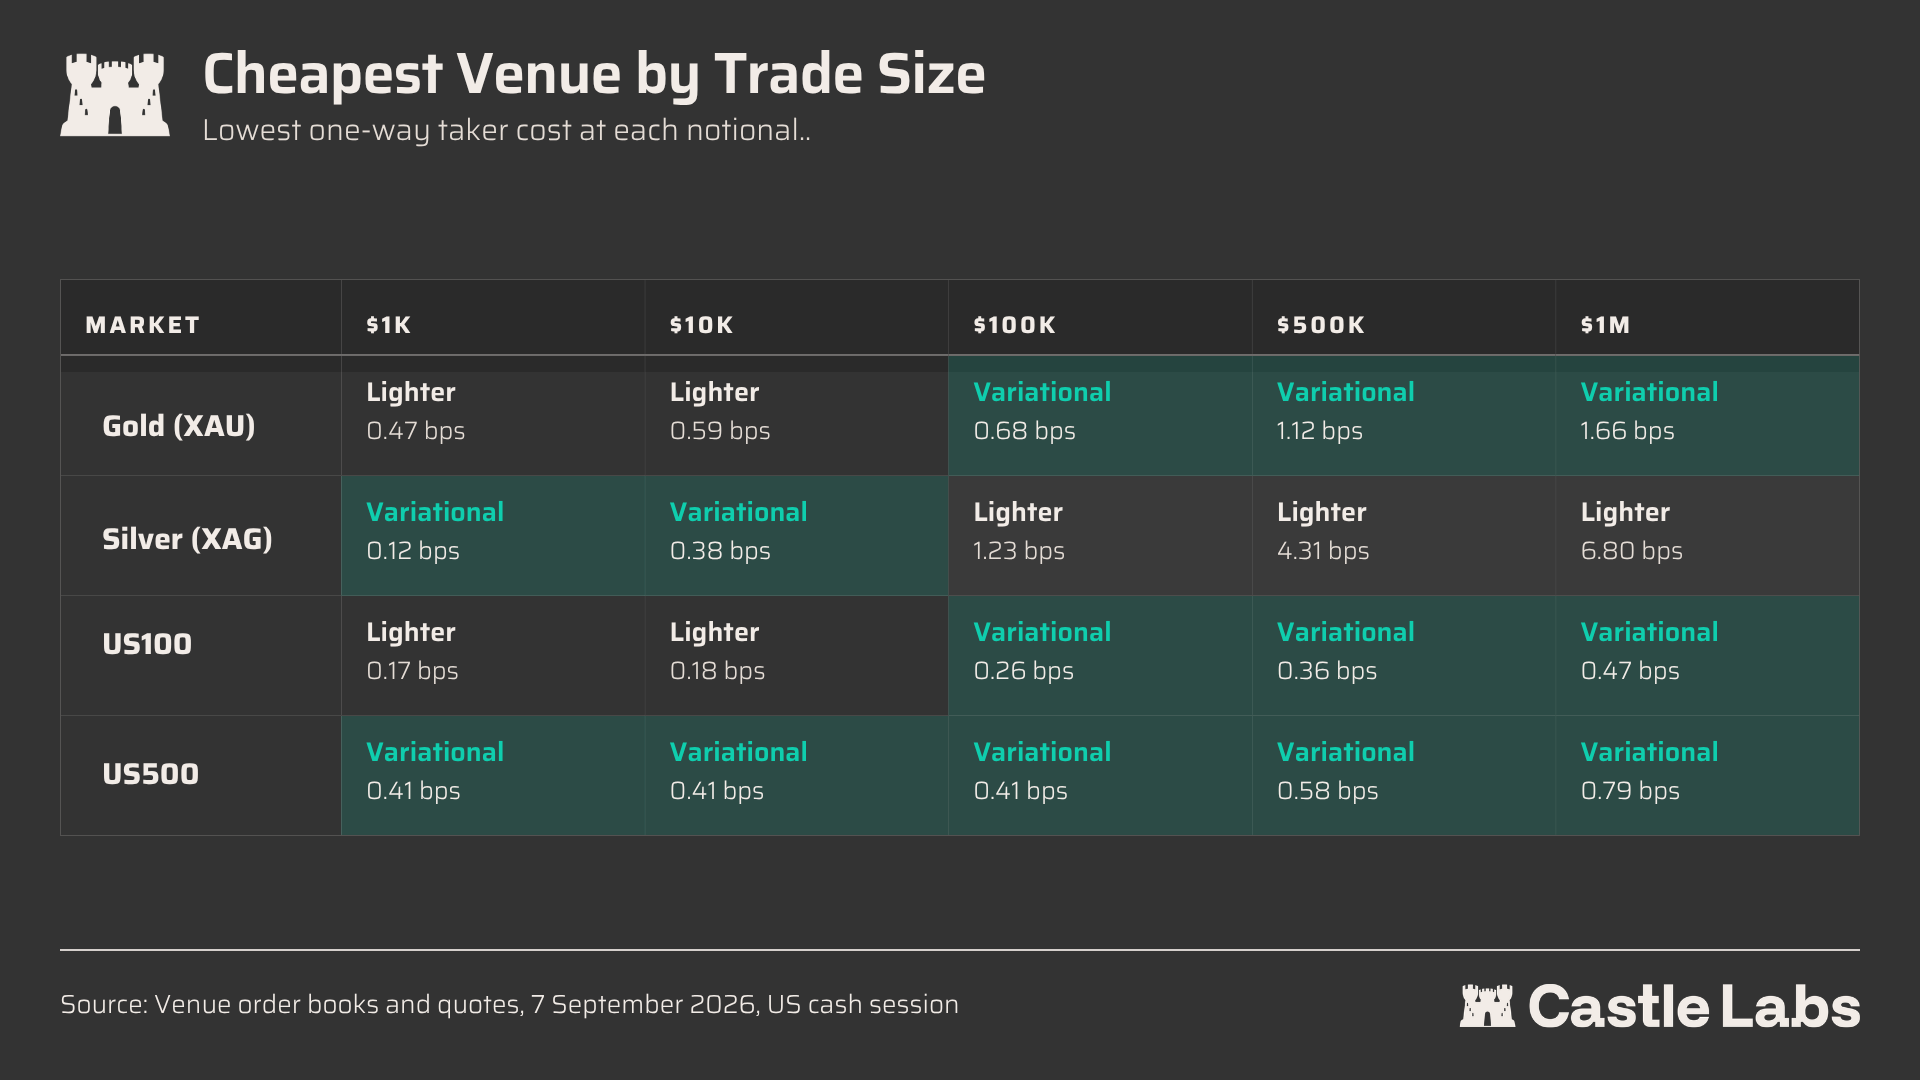
Рис. Сравнение площадок с наименьшей стоимостью снятия заявок по разным объемам торгов для каждого рынка (XAU, XAG, US100, US500). Источник: стаканы заявок и котировки площадок, время торгов по США, 7 сентября 2026 г.; Castle Labs.
Ландшафт цепочечной торговли продолжает непрерывно трансформироваться.
Доля активов класса RWA и инструментов TradFi в общем объеме торгов перпетуалами стабильно растет.
Несмотря на высокий спрос со стороны пользователей нативных блокчейн-продуктов, новизна данных инструментов и выгоды от повышенной доступности после миграции в on-chain форму все еще означают, что текущие рынки далеки от той степени эффективности, которая необходима для привлечения крупного институционального капитала.
Платформы, предлагающие бессрочные контракты, вынуждены постоянно находить баланс между вопросом добавления новых привлекательных активов и обеспечением достаточной ликвидности для качественного исполнения заявок. Более того, перпетуалы не всегда дружелюбны к трейдерам RWA: непредсказуемые ставки финансирования способны кардинально изменить финальный финансовый результат открытой позиции.
Свопы от Variational предлагают элегантное решение обеих проблем одновременно, принося ощутимую пользу как розничным инвесторам, так и институциональным участникам.
Первые получают выгоду от прозрачных и прогнозируемых издержек финансирования, точно зная реальную цену удержания экспозиции через свой своп-портфель. Вторые опираются на минимальные затраты на исполнение, стабильные метрики финансирования и тесную корреляцию движений цены с базовыми традиционными рынками.
Стремительный рост инструмента свопов служит лучшим доказательством данного тезиса: на сегодняшний день они генерируют более половины суточного оборота Variational, а объем открытых позиций превысил отметку в 220 млн долларов.
Основным драйвером выступил рынок индекса US100. По состоянию на 7 сентября на него приходилось свыше 50% суммарного объема торгов свопами и около 30% от совокупных открытых позиций.
В первых запущенных рынках уровень финансирования указывает на то, что годовые выплаты длинных позиций составляют от 4,6% до 5,7%, тогда как доходность коротких позиций достигает примерно 2,4% годовых.
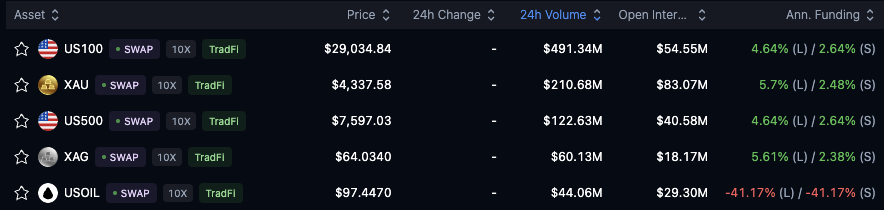
Рис. Данные по первично запущенным рынкам Variational Swap (US100, XAU, US500, XAG, USOIL): котировки, суточный объем торгов, объемы открытых позиций и годовая ставка финансирования (длинные / короткие позиции). Источник: Variational.
Долгое время масштабная торговля большинством рынков RWA с хорошим качеством исполнения оставалась крайне сложной задачей. Свобы обходят необходимость самостоятельного создания ликвидности, предоставляя любому новому рынку глубину исполнения на уровне TradFi, тем самым переопределяя концепцию бирж бессрочных контрактов как on-chain протоколов производных финансов, которые просто агрегируют существующую ликвидность там, где она уже имеется, и прозрачно клирингуют открываемые позиции.
У подобной архитектуры есть явные плюсы. Она поддерживает расширение количества поддерживаемых активов, полностью избегая болезненного этапа медленного старта ликвидности и предоставляя трейдерам доступ к позициям в активах, которые сложно или невозможно эффективно разместить через типичные блочейн-стаканы заявок, но при предсказуемых издержках.
Реализуя такой подход, свопы формируют куда более прозрачную структуру для RWA-рынков: стоимость фондирования и торговые сессии напрямую зависят от характеристик базового актива, а не навязываются абстрактным шаблоном перпетуала, который регулируется искусственно созданным балансом спроса и предложения на конкретной платформе.
Обратная сторона медали такова: данная архитектура предъявляет повышенные требования к работе OLP. Пользователи отказываются от опоры на широкие публичные стаканы в пользу решений Variational по формированию цен, алгоритмов хеджирования, контроля рисков и способности сохранять конкурентоспособные котировки в сотнях различных рынков через свою RFQ-сеть. Все перечисленные факторы делают качество исполнения заявок главным аргументом, который предстоит доказать на практике.
Проведенный нами анализ подтверждает, что для большинства объемов торгов и имеющегося на данный момент пула активов Variational является самой бюджетной площадкой. Так, стоимость сделки на US100 объемом 1 млн долларов составляет всего 47 долларов. Однако встречаются исключения: например, из-за недостаточной глубины ликвидности серебра издержки на исполнение возрастают, достигая 787 долларов на миллион, что на 20% превышает показатели Lighter.
Ввиду полного отсутствия торговых комиссий на платформе, общие затраты на исполнение становятся еще ниже, что возводит Variational в ранг одного из самых экономически эффективных решений для on-chain торговли активами TradFi.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @castle_labs














