


Wintermute: После ETF и DAT RWA могут возглавить следующий бычий цикл
Автор: Wintermute
Подготовка: Цзя Хуань, ChainCatcher
За последние две недели рынок криптовалют вышел из фазы консолидации, приток средств в ETF вновь стал положительным, а чистый выпуск стейблкоинов постепенно стабилизировался. Главный вопрос, который волнует сейчас рынок: сигнализирует ли это о начале нового бычьего цикла?
Если взглянуть на историю, ускорение каждого бычьего цикла всегда обеспечивалось новым каналом ликвидности. От раннего размещения токенов и стейблкоинов до ETF и корпоративных казначейств цифровых активов (DAT) — эти новые каналы продолжают привлекать внешние дополнительные средства на рынок криптовалют, распределяя их по различным активам и в итоге вызывая переоценку всего рынка.
Если новый этап роста действительно формируется, какой именно канал принесет на рынок дополнительные средства на этот раз? Мы полагаем, что RWA является одним из главных кандидатов.
Каждый бычий цикл начинается с поступления новых средств
Ликвидность определяет бычий тренд, но ей также требуется точка входа. Как бы ни были велики глобальные финансовые ресурсы, они не потекут автоматически в криптовалютный сектор. Рынок криптовалют сможет по-настоящему воспользоваться расширением глобальной ликвидности только тогда, когда появится достаточно привлекательный новый канал, способный перенаправить внешние средства в эту класс активов.
Ранее появившиеся каналы, такие как стейблкоины, ETF и DAT, часто обеспечивали устойчивый однонаправленный приток средств, запуская переоценку рынка. Со временем они трансформировались из катализаторов роста в повседневную инфраструктуру: через них средства могут не только поступать, но и свободно выводиться.
На сегодня два последних канала предыдущего цикла — ETF и DAT — уже стали рутиной. Рынок по-прежнему ждет новый источник капитала, способный запустить следующий рост.
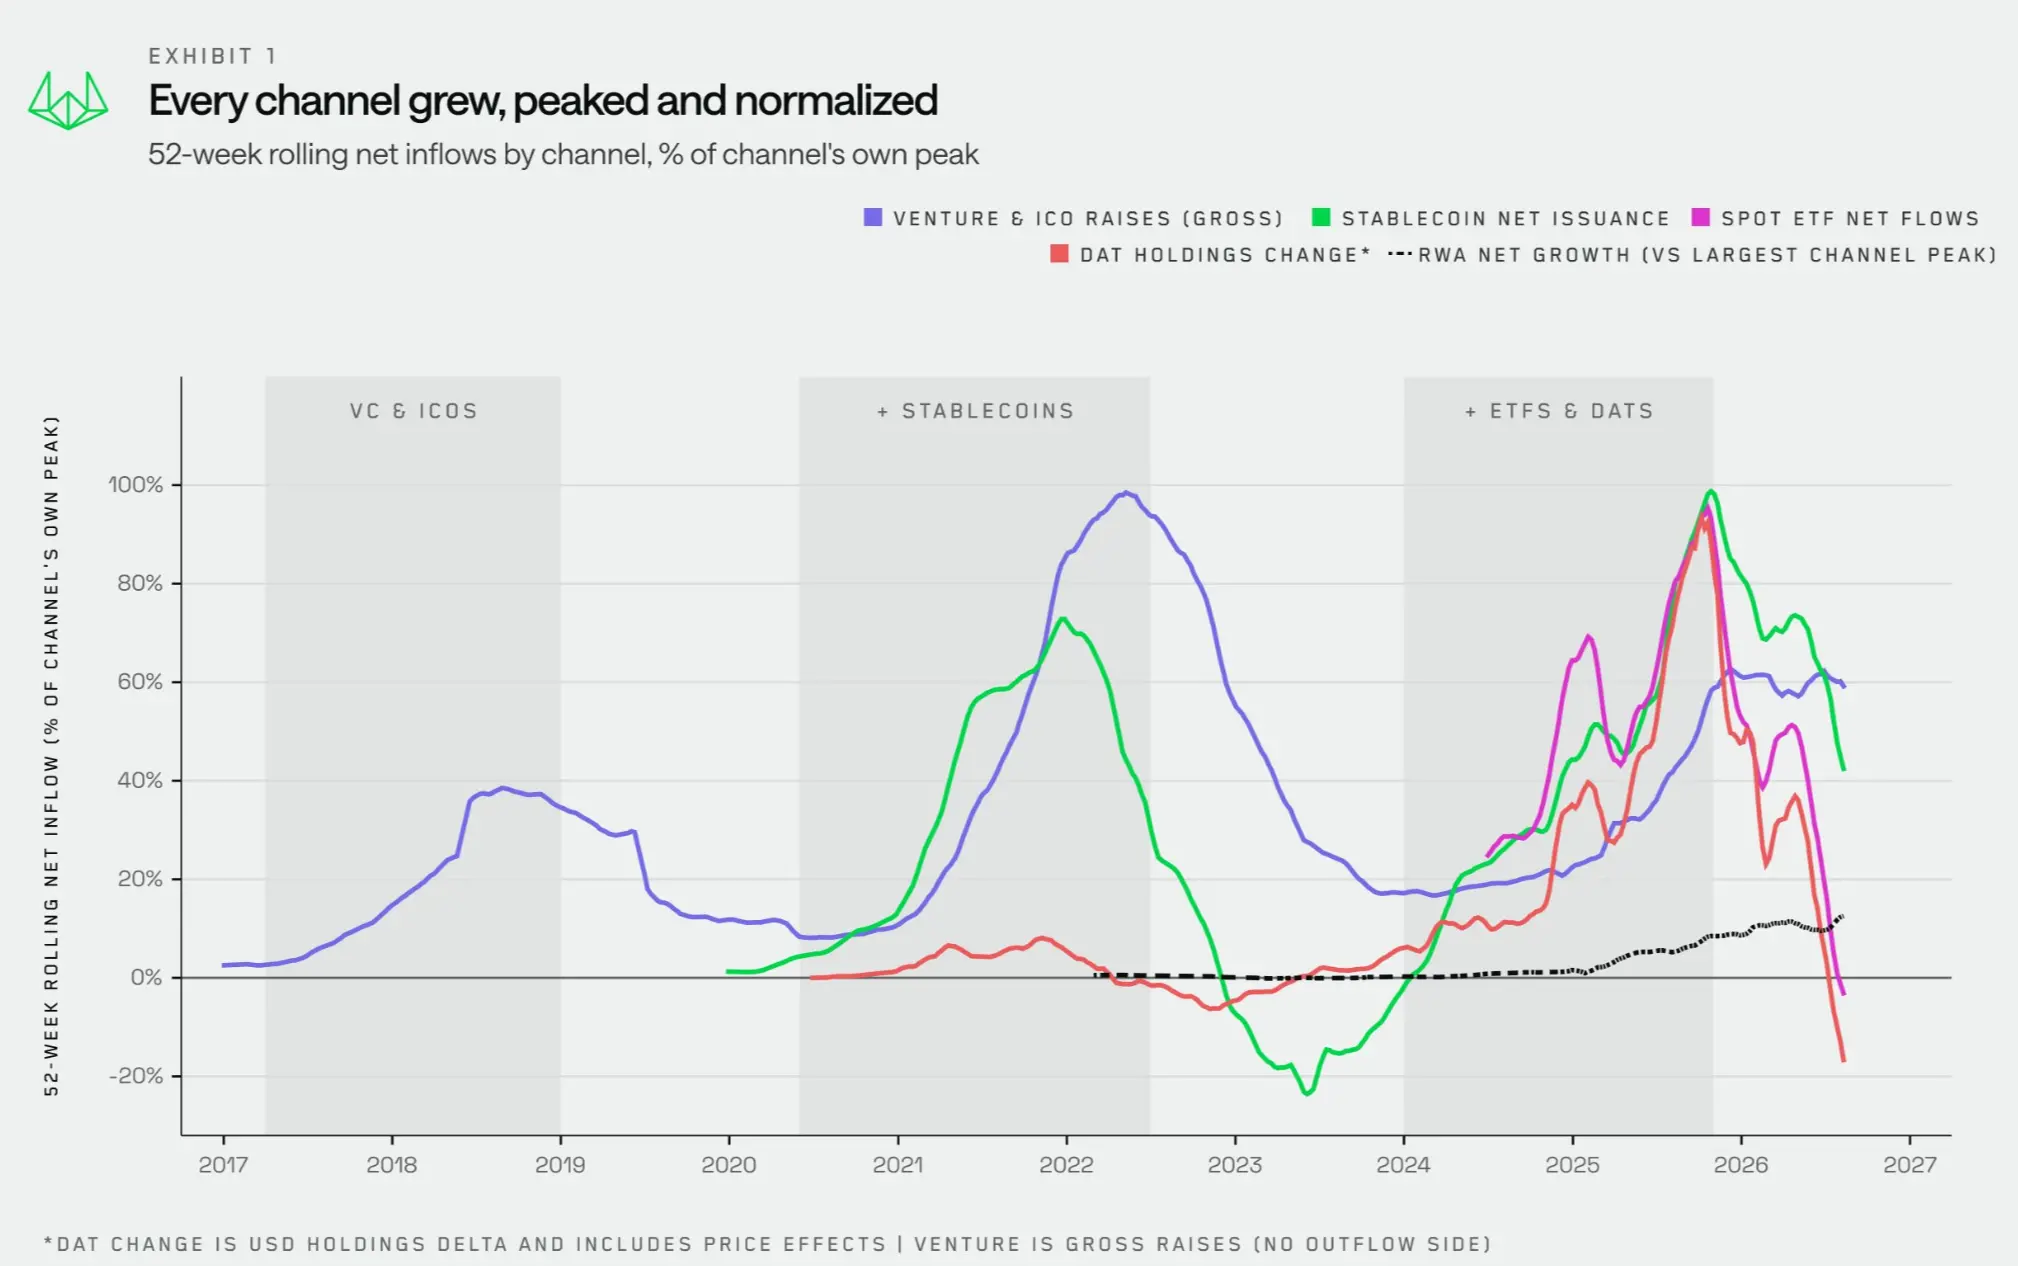
В каждом бычьем цикле функционирует свой уникальный канал капитала, который проходит стадии расширения, достижения пика и нормализации, после чего запускается новая фаза роста:
- Венчурные инвестиции и раннее размещение токенов (2017–2018 гг.): венчурный капитал и продажи токенов доставили на рынок криптовалют первые институциональные средства.
- Стейблкоины (2020–2021 гг.): чистый объем выпуска превысил 120 млрд долларов за год, сформировав ончейн-долларовую базу для финансирования цикла DeFi и альткоинов.
- ETF и DAT (2024–2025 гг.): чистый приток в ETF составил 63 млрд долларов, совокупные покупки корпоративными казначействами цифровых активов превысили 115 млрд долларов. Это преимущественно обеспечило переоценку основных криптоактивов, в то время как эффект распространения на другие активы оказался весьма ограниченным.
Пунктирная линия на диаграмме 1 обозначает пятый формирующийся канал капитала. Несмотря на то, что чистый прирост RWA значительно меньше пиковых значений предыдущих каналов, именно он остается единственным растущим направлением, пока остальные начинают сворачиваться. В следующем разделе мы объясним, почему RWA может стать следующим каналом, способным повлиять на рыночный цикл.
Старые каналы иссякают, а новые средства еще не появились
С наступлением медвежьего рынка приток дополнительных средств обычно иссякает вслед за упадом доминирующего канала. Как показано на диаграмме 2, в каждом цикле один конкретный канал обеспечивает большую часть притока, и общий объем инвестиций достигает пика синхронно с ним: в 2021 году эта доля составила 12% от общей капитализации рынка криптовалют, а в 2025 году — 10%.
Когда доминирующий канал переходит из категории катализаторов роста в разряд обычной инфраструктуры, общий приток средств стремительно приближается к нулю. На недавних минимумах совокупный приток по всем каналам составлял лишь 2,4% от общей капитализации крипторынка.
Приток средств в ETF временно сменился оттоком, а цены торговли многих DAT опустились к чистой стоимости активов (NAV) или даже ниже нее, что лишило эти компании возможности финансировать дальнейшие закупки за счет премии к оценке. Одновременно предложение стейблкоинов пережило самое масштабное сокращение со времен краха Terra.
За последние две недели потоки капитала восстановились от своих минимумов, однако их масштабы по-прежнему крайне невелики по сравнению с пиковыми значениями прошлых циклов.
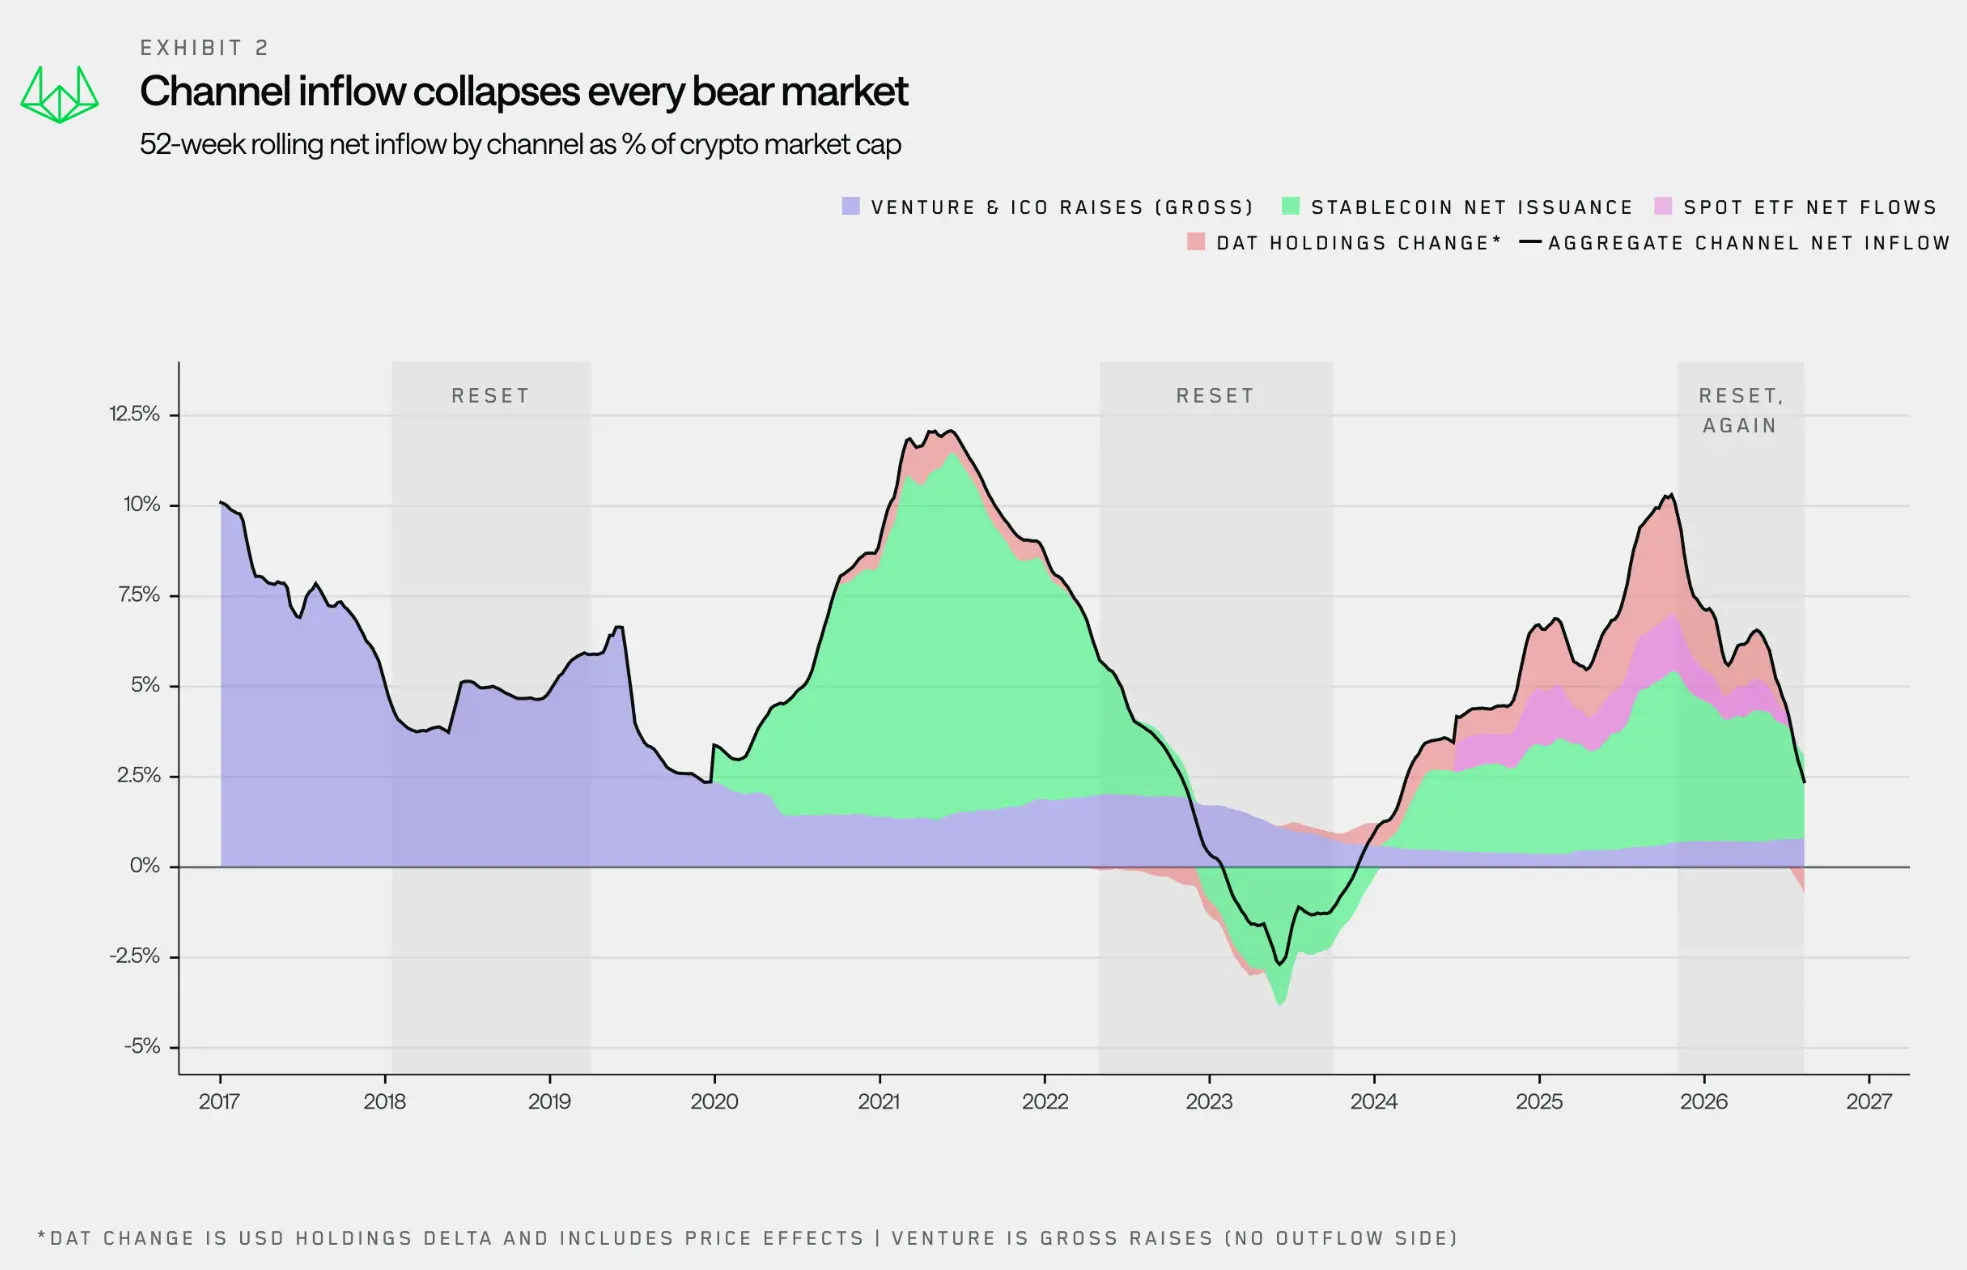
Такое сжатие не является аномалией. В каждый момент смены циклов, когда старые каналы угасают, следующие обычно уже входят в стадию экспансии. Однако на этот раз объем RWA все еще недостаточен для того, чтобы принять эстафету, уступая прошлому лидеру примерно на порядок порядков. Способность RWA достичь необходимого масштаба определит, разовьется ли следующий полноценный цикл или нет.
RWA — это не только оцифровка активов, но и привлечение ликвидности
Рынок традиционно воспринимает RWA как «транзакцию активов в блокчейн», однако, по нашему мнению, это также означает перенос ликвидности в ончейн-среду.
За последний год объем ончейн-токенизированных активов вырос примерно в три раза, превысив 30 млрд долларов. И даже в те месяцы, когда общее предложение стейблкоинов сокращалось, сегмент токенизированных активов продолжал расти. По мере того как капитал получает более свободный доступ к обмену между этими двумя классами активов, барьеры для конвертации между токенизированными и нативными криптоактивами постоянно снижаются.
Сегодня токенизированные акции, инвестиционные фонды и криптовалюты все чаще хранятся в одном кошельке, а сделки и расчеты по ним совершаются с использованием одних и тех же стейблкоинов.
Такая удобная возможность обмена активами превращает токенизацию из простого переноса традиционных ценностей в блокчейн в потенциальный канал ликвидности. Мы считаем, что именно она может стать ключевым входом для привлечения дополнительных средств в следующем цикле.
Иные механизмы входа
Главное отличие RWA от предыдущих каналов заключается в механизме ввода капитала на рынок.
Каждый из прошлых каналов создавал спрос на определенный класс активов. Венчурные инвесторы и участники ранних продаж покупали новые токены, средства со стейблкоинов направлялись в сектор DeFi и альткоинов, а ETF и DAT преимущественно скупали основные криптовалюты и ведущие альткоины.
Токенизация работает иначе. Первоначально капитал вкладывается в акции Apple или фонды государственных облигаций США, а не в криптоактивы. Но как только деньги попадают в блокчейн-экосистему, переключиться на BTC или альткоины становится куда проще.
Прошлые каналы направляли капитал напрямую в конкретные инструменты, тогда как токенизация сначала привлекает дополнительные средства в блокчейн, а уже затем инвесторы самостоятельно решают, куда их распределить.
Поэтому краткосрочное влияние RWA не будет таким мгновенным, как приток средств в первый день старта ETF. Однако со временем институциональный капитал, попавший в блокчейн, начнет планомерно распределяться по всей криптоэкосистеме. Параллельно по мере развития инфраструктуры, соединяющей традиционные активы и криптопротоколы, затраты на конвертацию и аллокацию средств будут продолжать снижаться.
Почему средства еще не распространились на смежные рынки
За прошедшие 12 месяцев сегмент RWA привлек около 16 млрд долларов, что составляет примерно десятую часть совокупного притока ETF и DAT за их лучшие 12 месяцев в прошлом цикле. Данный канал все еще находится на начальной стадии расширения.
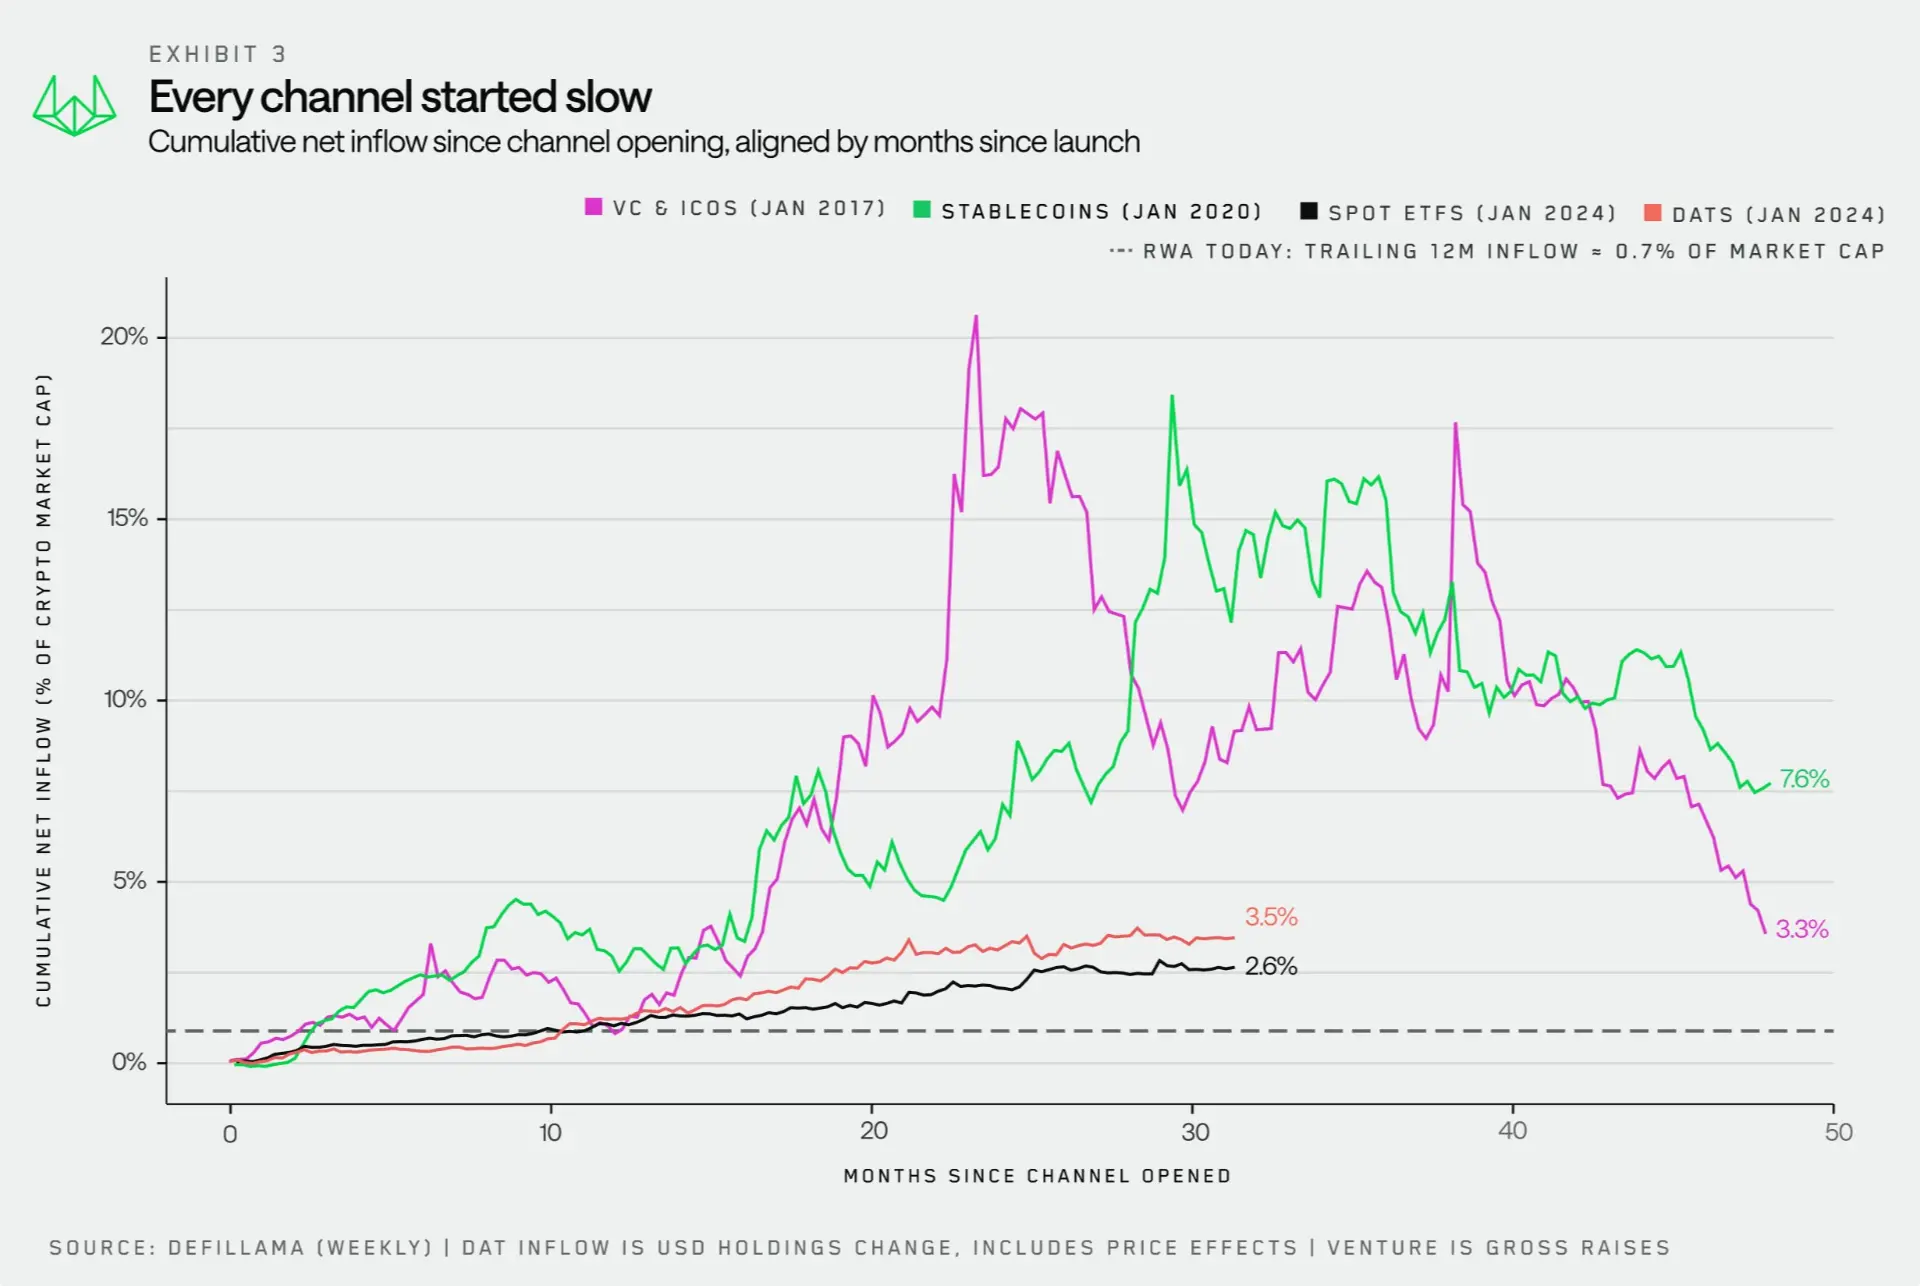
Как показано на диаграмме 3, если отсчет вести с момента, когда каждый канал впервые достиг измеримых масштабов, пик притока капитала обычно наступает через 20–60 месяцев. ETF достигли пика на 20-й месяц, стейблкоины — на 33-й, а венчурные инвестиции и ранние размещения токенов — на 54-й.
С этой точки зрения отсчет для канала RWA составляет всего 18 месяцев, а приток за последние 12 месяцев эквивалентен 0,9% от общей капитализации крипторынка. Этот показатель опережает аналогичные показатели DAT за тот же период и лишь немного уступает ETF. Тот факт, что канал находится в ранней стадии, вовсе не означает его провала.
В настоящее время большинство токенизированных активов представляют собой продукты управления ликвидностью, казначейские облигации США и фонды денежного рынка, которые заблокированы в закрытых структурах с жесткими требованиями к доступу. Инфраструктура, связывающая эти активы с другими ончейн-рынками, начала функционировать лишь недавно.
Катализаторами этих изменений выступают регуляторная среда и рыночная инфраструктура:
- На регуляторном уровне: законы о структуре рынков и нормативные рамки токенизации расширяют круг правопреемников токензированных ценных бумаг, четко регламентируют правила передачи активов и способствуют выходу капитала из закрытых пулов с лицензионным доступом.
- На уровне рыночной инфраструктуры: токенизированные гособлигации и фонды начинают признаваться крупнейшими биржами и протоколами DeFi в качестве обеспечения, превращая ранее паркованные в блокчейне средства управления ликвидностью в капитал, доступный для использования во всей экосистеме.
Почему это важно для формирования портфеля
В 2024–2025 годах капитал проникал на рынок преимущественно через различные структурированные продукты, ETF и DAT, которые сконцентрировали свои позиции в основном на базовых криптовалютах и ведущих альткоинах. В результате переоценке подверглись исключительно BTC, ETH и небольшая группа перспективных монет.
За исключением периода ажиотажа вокруг мемкоинов, большинство альткоинов так и не получили значительного спроса. Приток ликвидности, который всё же наблюдался, в основном формировался за счет эффекта богатства от роста BTC и SOL.
Инвесторы, ожидающие массового сезона альткоинов, фактически ждут капитал, который структурно не может попасть в эти активы. Этот этап бычьего рынка завершится без всеобщего рыночного ажиотажа. Те, кто лучше понимает ограничения потоков средств от ETF и DAT, смогут заранее предсказать, какие именно активы привлекут спрос.
На этот раз критически важны два вопроса:
- Куда направится капитал после выхода в блокчейн? Останутся ли они в исходных структурах или перебросятся на другие ончейн-площадки?
- Если движение средств начнется, где в итоге закрепится стоимость? Какие активы получат выгоду? Какие сети расчетов, платформы залога и базовые DeFi-протоколы смогут зафиксировать эту активность?
Крайне важно понимать, что токенизированные активы в основном принадлежат институционалам, а не краткосрочным трейдерам. Это означает, что если следующий цикл будет драйвером со стороны RWA, торги могут пройти без излишнего ажиотажа, но затяннутся надолго. По меньшей мере, структурная поддержка, которую RWA предоставляет крипторынку, скорее всего, окажется мягкой и устойчивой.
За последние две недели традиционные каналы, включая приток в ETF и новый выпуск стейблкоинов, вновь показали положительную динамику. Это может стимулировать восстановление рынка, однако для формирования полноценного цикла, вероятно, потребуется еще один источник дополнительного капитала.
Каждый предыдущий бычий цикл сопровождался беспрецедентным расширением нового канала. На данный момент RWA выглядит единственным кандидатом, движущимся по этому пути.
По мере перехода рынка в новую фазу мы будем пристально следить за тем, смогут ли ончейн-активы институционалов выйти из закрытых структур, чаще использоваться в качестве залога и интегрироваться в DeFi, а также обеспечат ли они потоки средств, выходящие за рамки задач управления ликвидностью. Лишь когда эти изменения реализуется, потенциал RWA в роли основного канала ликвидности следующего бычьего рынка будет подтвержден.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @wintermute_t














