Резервы бирж массово сокращаются: кто всё ещё накручивает объёмы торгов?
Автор: danny
Адаптация: TechFlow
Введение TechFlow: Автор провел перекрестную проверку резервов и объемов торгов во втором квартале на восьми централизованных биржах и обнаружил, что отраслевые резервы сокращаются, а сигналы об аномальных данных на некоторых площадках становятся более явными. В период оттока ликвидности это количественное сравнение помогает инвесторам выявлять контрагентские риски и подозрения в фиктивном формировании объемов торгов.
Примерно три месяца назад мы с помощью ончейн-данных проанализировали объемы торгов и открытые позиции (OI) на нескольких централизованных биржах (CEX). Анализ состоял из двух частей: первая касалась объемов торгов (Vol/PoR), вторая — открытых позиций (OI/PoR). Тогдашние выводы были несколько абстрактными, заинтересованные читатели могут вернуться к ним самостоятельно.
Данные за Q1 2026 года:
Возможно, кто-то скажет, что однократный срез ничего не доказывает или что после окончания активности с вознаграждениями и возврата комиссий к нормальным значениям данные сами собой упадут. Что произошло на самом деле? Достаточно провести последующий анализ один раз.
Настоящая статья фокусируется только на трех аспектах:
Повторить анализ Vol/PoR с использованием данных за Q2;
Повторить анализ OI/PoR;
Сравнить Q1 и Q2, чтобы увидеть, у каких площадок коэффициенты сближаются к норме, а у каких ухудшаются.
I. Hyperliquid остается эталоном
Формула остается неизменной:
Vol/Reserve = Общий объем торгов за 30 дней ÷ 30 ÷ Основные резервные активы (BTC + ETH + USDT + USDC)
OI/PoR = Общие открытые позиции ÷ Основные резервные активы
Hyperliquid остается эталоном, поскольку это площадка с самой высокой стоимостью подделки данных. Причины уже объяснялись в предыдущих статьях, здесь их дублировать не будем. См.:
Результатами Hyperliquid за квартал можно охарактеризовать как рост вопреки тренду.
TVL Hyperliquid вырос с $4,88 млрд до $6,11 млрд (+25%), а его 30-дневный объем торгов деривативами увеличился с $206,8 млрд до $237,7 млрд (+15%). Темпы притока капитала опережают рост объема торгов, поэтому базовый коэффициент снизился с 1,44x до 1,30x. При применении допустимого интервала в 15% порог для Q2 составляет 1,49x, тогда как для Q1 было 1,66x.
Некоторые могут возразить, что снижение порога может несправедливо отметить некоторые биржи как имеющие аномальные данные. Поэтому все оценки в статье прошли тест на чувствительность с использованием как нового порога Q2, так и старого порога 1,66x из Q1.
II. Начнем со знаменателя: отраслевые резервы сокращаются
Знаменатель коэффициента — это резервы. Все приведенные ниже данные взяты со страниц подтверждения резервов (PoR) самих бирж, сделаны на основе среза по состоянию на июнь 2026 года и конвертированы по стандартной цене BTC $63 001 и ETH $1 769.
Три наблюдения:
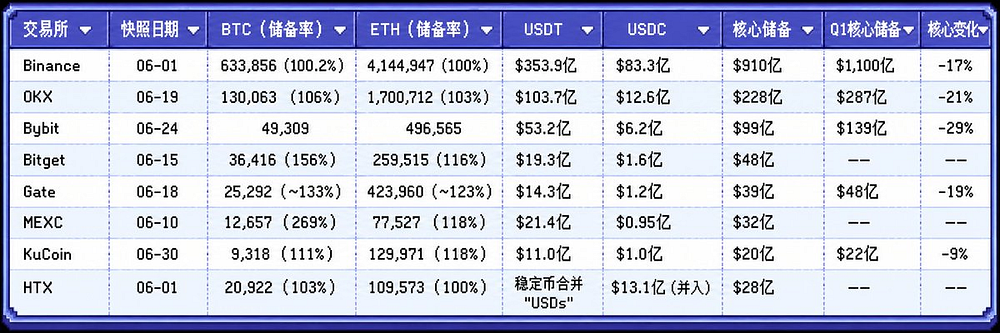
Во-первых, резерсы повсеместно сокращаются. У Binance падение составило 17%, у OKX — 21%, у Bybit — 29%. Здесь действуют две силы. Первая — цена токенов: по мере снижения BTC до диапазона $63 000 доллароевая стоимость криптоактивов в PoR естественно уменьшается. Вторая — реальный отток капитала. Общая направленность очевидна: ликвидность всей отрасли находится в стадии отступления.
Во-вторых, избыточные резерсы Bitget сокращаются. В Q1 мы отмечали, что Bitget поддерживал уровень резерсирования BTC на отметке 237%, создавая уверенность в том, что «у нас есть деньги, нет причин для бегства». В Q2 этот показатель упал до 156%. Значительная часть собственных BTC платформы была выведена из резервного пула. Это не критическая проблема, поскольку это средства самой платформы, но это напрямую влияет на наш коэффициент. Об этом подробнее далее.
В-третьих, избыточные резерсы MEXC практически не изменились. Их уровень резерсирования BTC составил 269%, что почти совпадает с показателем 270% в Q1. Но есть одна деталь, заслуживающая внимания: пользователи MEXC фактически держат на платформе всего 4 699 BTC. Для биржи, заявляющей о ежемесячном объеме торгов около $400 млрд, совокупный депозит пользователей в BTC действительно удивляет своей малостью. Хотя, справедливости ради, MEXC известна своими листингами альткоинов, что также является разумным объяснением.
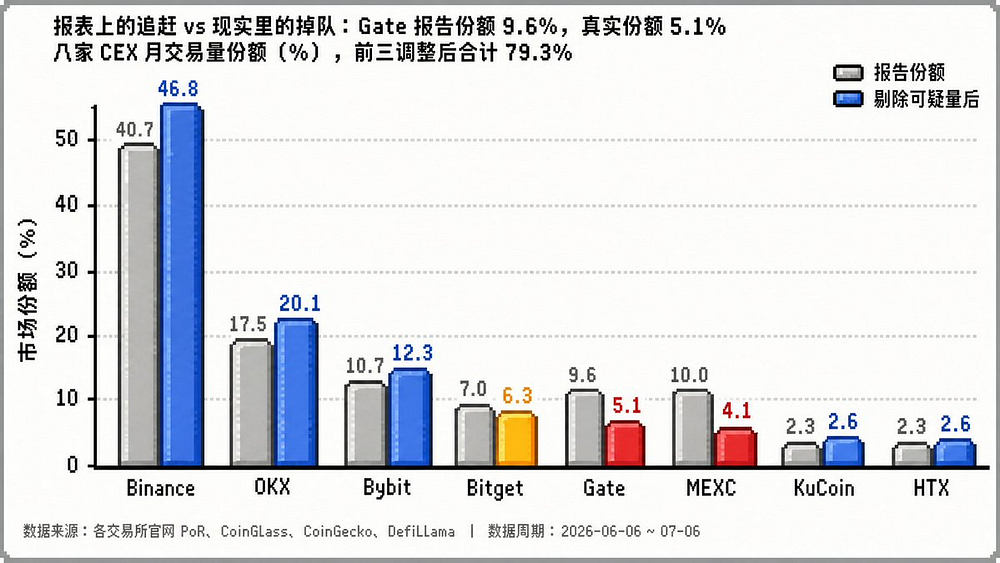
Период данных: с 6 июня по 6 июля 2026 года (30 дней) | Источник: официальные страницы PoR бирж, CoinGlass, CoinGecko и DefiLlama
Примечание: В статье рассматривается выборка из восьми бирж, что не отражает весь рынок целиком. Результаты исследования неизбежно содержат погрешности.
III. Vol/PoR: переоценка объема торгов
Объем торгов за 30 дней рассчитан на основе дневных последовательностей данных CoinGecko и приведен к стоимости BTC по каждой конкретной дате. Подробную информацию об изменении источников данных см. в разделе ограничений. Эталонное значение составляет 1,30x, порог — 1,49x:
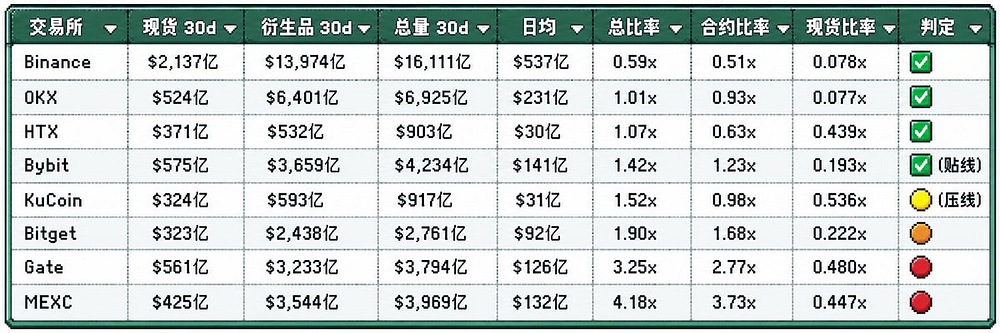
Binance по-прежнему остается площадкой, которая не нуждается в объяснениях. Ее общий коэффициент составляет 0,59x, что означает $0,59 объема ежедневных торгов на каждый $1 резерва. Коэффициент деривативов равен 0,51x, что менее половины от базового значения. Общий коэффициент выше показателя Q1 в 0,44x, но преимущественно это связано со сжатием знаменателя на 17%, а не со взрывным ростом числителя. Спотовый коэффициент составляет 0,078x, практически без изменений по сравнению с 0,081x в Q1. Огромный объем спящего капитала продолжает находиться на платформе: депозиты остаются депозитами, долгосрочные балансы — расчетными средствами. Так и должна выглядеть зрелая биржа.
OKX демонстрирует абсолютно чистые показатели. Коэффициент деривативов равен 0,93x, общий — 1,01x, то есть на каждый $1 резерва приходится примерно $1 ежедневного объема торгов. Разница при перекрестной проверке также составляет 0%, что делает набор данных OKX самым надежным среди восьми рассмотренных бирж. Резервы снизились на 21%, объемы торгов синхронно сократились. Числитель и знаменатель отступают вместе, коэффициент сохраняет стабильность.
HTX выглядит неожиданно здоровой. Ее коэффициент равен 1,07x, что ниже порога. Единственное примечание: заявленный самими биржей объем торгов примерно на 50% превышает данные перекрестной проверки. Однако снижение этих показателей лишь сделает HTX еще здоровее в глазах аналитиков, поэтому оценка сохраняется без изменений. Ее реальная проблема кроется не в объемах торгов, а в OI, что будет обсуждаться в следующем разделе.
Bybit по-прежнему находится в пределах тревожной зоны. Его коэффициент составляет 1,42x, что отделяет его от порога лишь на шаг. За квартал резерсы этой площадки сократились на 29% — самое большое падение среди всех восьми бирж. Числитель, то есть объемы торгов, не испытывает аномальных колебаний. Напротив, именно уменьшение знаменателя подняло коэффициент. Сейчас Bybit является наиболее ярким примером «риска знаменателя». По объему торгов она сейчас проходит контроль, но если резерсы продолжат оттекать без соответствующего снижения объемов торгов, в следующем квартале порог будет превышен.
Вернулась ли KuCoin в зону безопасности в этом квартале? Это самый интригующий блок данных во всей статье. Спотовый месячный объем торгов KuCoin снизился с $65 млрд в Q1 до $32,4 млрд в Q2, упав на 50%. Спотовый коэффициент просел с 0,98x до 0,536x. Коэффициент деривативов уменьшился с 1,27x до 0,98x, опустившись ниже ончейн-эталона. Общий коэффициент составил 1,52x, превышая порог всего на 0,03, что означает практически полное исчезновение аномальных объемов торгов. В первом квартале мы объясняли аномально высокие спотовые объемы KuCoin деятельностью по стимулированию торгов. Теперь стимулы сократились, и данные пошли вниз. Собственными действиями KuCoin подтвердила нашу оценку, сделанную три месяца назад.
Bitget проскользнула из зеленой зоны в серую, однако ситуацию необходимо рассматривать отдельно. Ее коэффициент деривативов вырос с 1,33x в Q1 до 1,68x, а общий достиг 1,90x. При любом взгляде это похоже на ухудшение. Но не торопитесь с выводами. Уровень резерсирования BTC у Bitget упал с 237% до 156%. Это говорит о том, что платформа вывела значительный объем собственных средств из знаменателя. Грубо говоря, коэффициент может ухудшиться двумя путями: рост числителя или падение знаменателя. В случае Bitget по крайней мере половина ухудшения связана со вторым фактором. Это не накрутка объемов торгов, а вывод собственного капитала платформы. Данные перекрестной проверки показывают, что заявленные ею объемы торгов могут быть завышены примерно на 30%. Если пересчитать показатели с учетом скорректированных данных, коэффициент деривативов снизится до уровня около 1,2x, что попадает в нормальный диапазон.
Gate. В Q1 общий коэффициент составлял 2,03x. Во Q2 он взлетел до 3,25x, коэффициент деривативов прыгнул с 1,75x до 2,77x. Еще более тревожным фактом является то, что при сокращении резерсов на 19% объемы торгов практически не упали.
MEXC. В Q1 мы списывали коэффициент деривативов в 2,95x на активность по стимулированию торгов и программы нулевой комиссии. Во Q2 этот показатель достиг 3,73x, приблизившись к тройному значению ончейн-эталона. Примечательно, что спотовый коэффициент действительно снизился с 0,81x до 0,447x. Похоже, стимулирование спота действительно завершилось, но вся активность переключилась на деривативы. Следовательно, наш вывод должен быть скорректирован: дело не в рекламной кампании, а в бизнес-модели. Для биржи, где совокупный депозит пользователей составляет всего 4 699 BTC, месячный объем торгов деривативами достигает $354,4 млрд. Каждому депонированному пользователем BTC соответствует $75 млн месячного оборота деривативов.
IV. OI/PoR: переоценка незакрытых позиций
Объемы торгов измеряют поток, а OI — количество незакрытых позиций. Каждая незакрытая позиция требует реального капитала, заблокированного в качестве маржи. Отчет CoinGlass за второй квартал еще не опубликован, поскольку квартал только завершился. Поэтому в данном разделе используется срезовая информация по состоянию на 4 июля 2026 года. Этот подход неизбежно отличается от методики первого квартала, основанной на средних значениях за квартал.
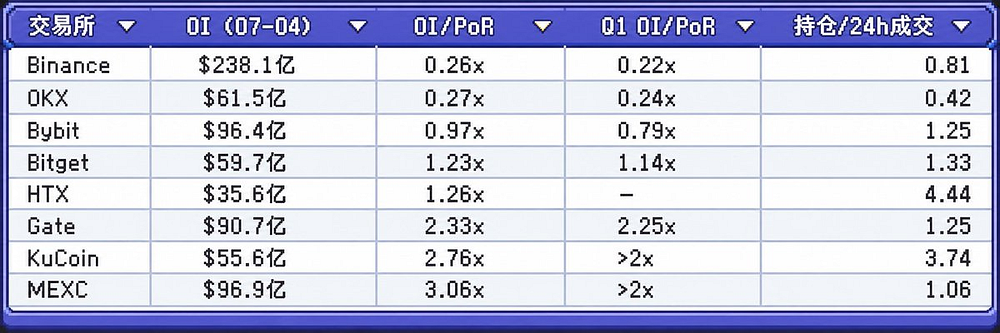
Эталон: OI/TVL Hyperliquid составляет 1,16x ($7,09 млрд / $6,11 млрд).
ОI MEXC уже догнал Bybit: $9,69 млрд против $9,64 млрд. У биржи с резерсами в $3,2 млрд количество незакрытых позиций сопоставимо с биржей, имеющей $9,9 млрд резервов. Коэффициент OI/PoR у MEXC равен 3,06x — максимум среди восьми рассмотренных площадок. В первом квартале мы писали: «Сфабриковать объемы торгов можно почти бесплатно, но невозможно создать OI из воздуха». Сегодня либо каждый пользователь MEXC работает на максимальном кредитном плече, либо…
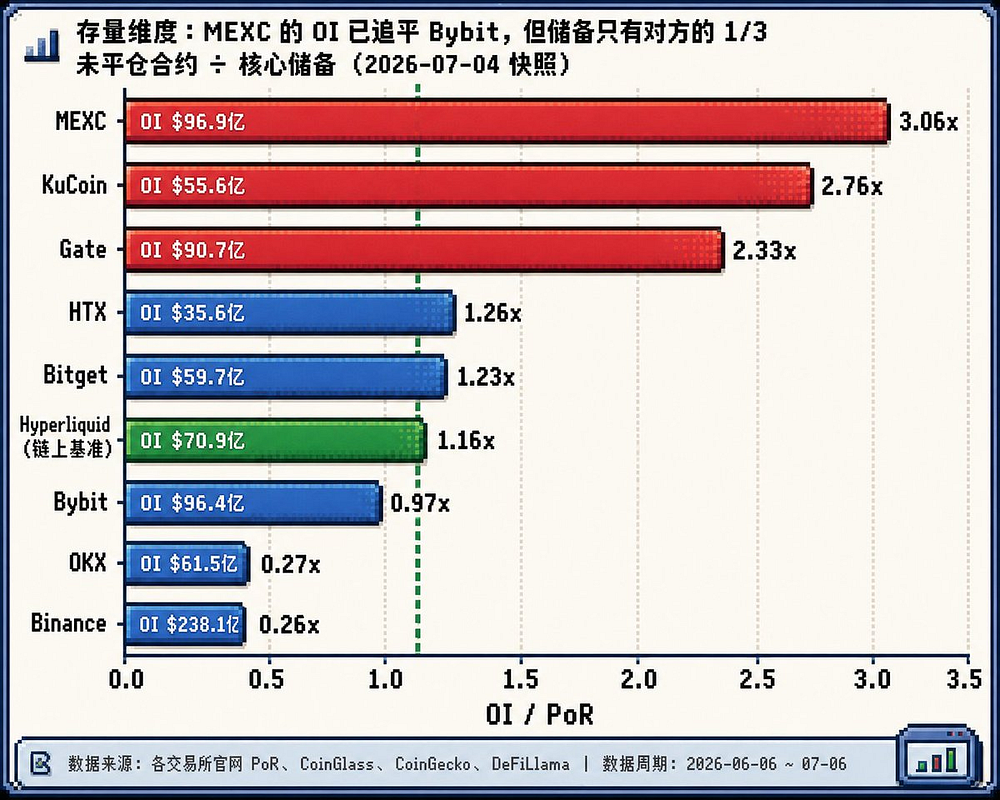
Gate. Ее коэффициент OI/PoR составляет 2,33x, что выше прошлогодних 2,25x. Он не стремится к норме, а лишь усугубляется. Gate удерживает OI на уровне $9,07 млрд при базовых резерсах всего в $3,9 млрд. В первом квартале мы предупреждали: «В условиях экстремальной волатильности система клиринга Gate может столкнуться с колоссальным давлением». Мы полностью повторяем это предупреждение, но с большей степенью категоричности.
KuCoin и HTX демонстрируют схожую аномальную картину: крайне высокое отношение OI к объемам торгов. У KuCoin оно равно 3,74, у HTX — 4,44. Это означает, что для полного оборота всех незакрытых позиций требуется три-четыре полных дня торговли. Для сравнения, у Binance этот показатель составляет 0,81, у Hyperliquid — 2,35 (последний частично объясняется стимулированием выставления лимитных ордеров). Когда незакрытые позиции многократно превышают торговый трафик, это обычно указывает на одно из двух: существование «зомби-позиций» или намеренное завышение отчетности по OI. Между тем коэффициент OI/PoR KuCoin по-прежнему прочно фиксируется на отметке 2,76x. Торговый трафик легко отступает, скрыть же искусственно раздутые незакрытые позиции куда сложнее.
V. Сравнение квартал к кварталу
Теперь сопоставим данные двух кварталов.
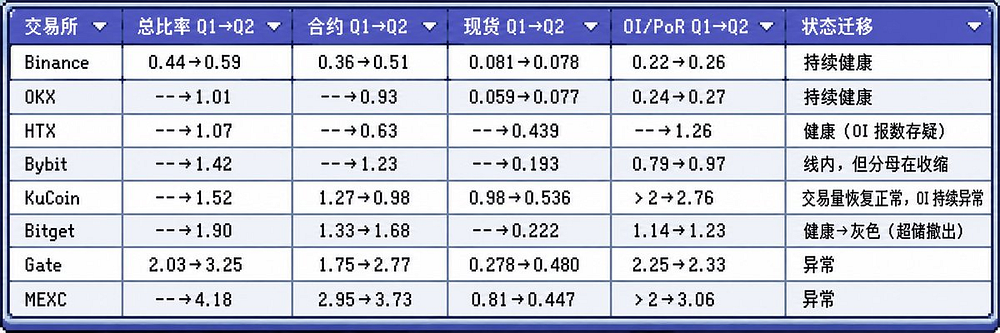
Изменение подозрительных объемов торгов в квартальном сравнении (величина, превышающая порог):
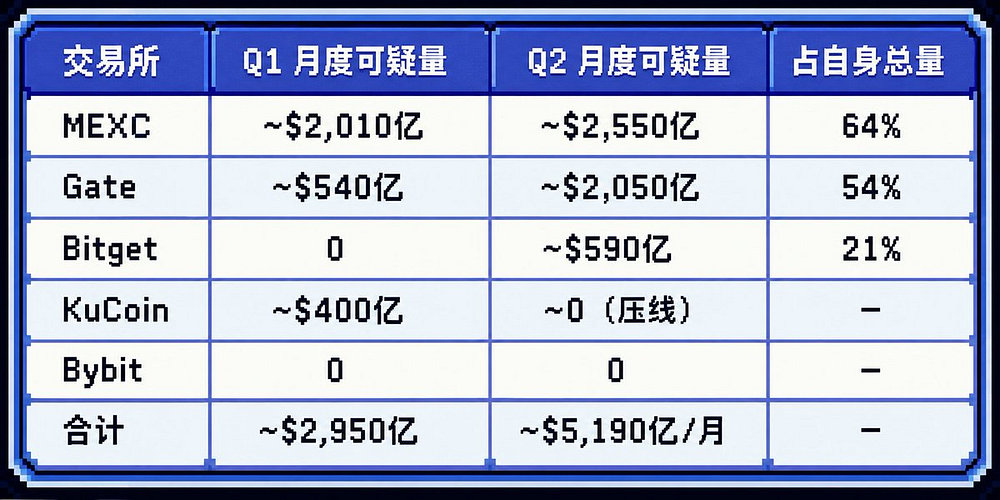
Кто-то может посчитать, что рост общих подозрительных объемов с $295 млрд до $519 млрд вызван лишь снижением порога и является статистической иллюзией. Это не так. Как уже упоминалось, даже при использовании старого порога Q1 в 1,66x подозрительный объем MEXC составляет около $240 млрд, а Gate — около $180 млрд. Истинная причина заключается в следующем: на медвежьем рынке падает знаменатель — то есть резерсы. Числитель — заявленные объемы торгов — не уменьшается. Более того, он даже немного растет. Капитал покидает рынок, но отчетные данные отказываются следовать за ним. Именно так обнажается разница в уровне воды.
Сравнение долей рынка за три периода:
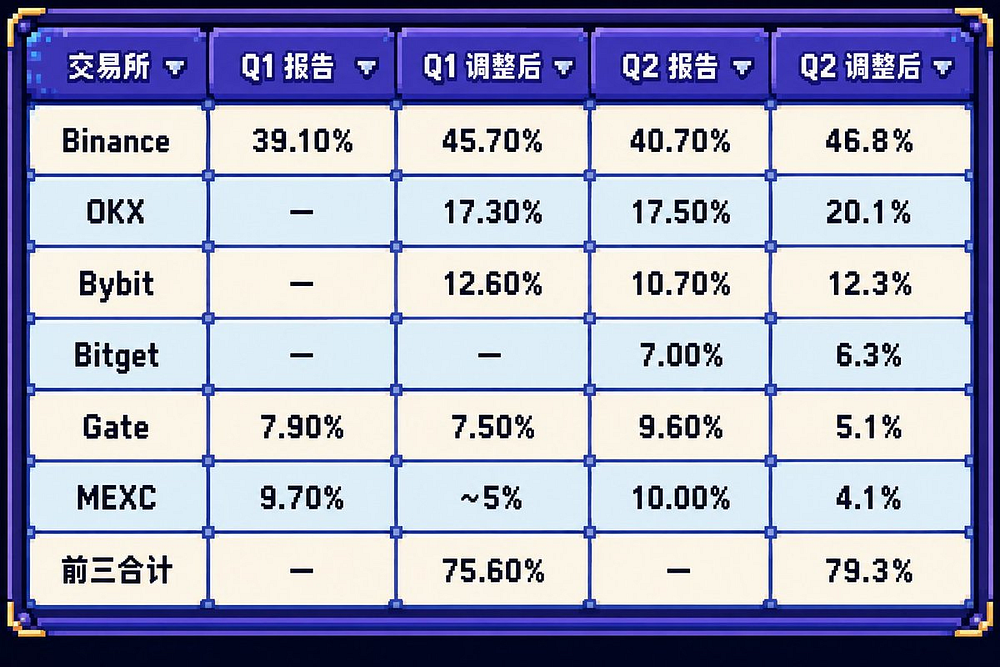
Совокупная реальная доля рынка топ-3 бирж выросла с 75,6% до 79,3%. Медвежий рынок всегда благоприятствует концентрации. При отступлении «прилива» капитал по инерции стекает в самые надежные резервуары.
VI. Отступление, касающееся RWA: акции США на подъеме, растут ли по этому показателю и данные?
В текущем квартале торги токенизированными акциями США и активами реального мира (RWA) набрали обороты на криптобиржах. Главные баннеры MEXC больше не рекламируют новые мемкоины, а размещают Samsung, Kioxia и SK Hynix. Акции чипмейкеров взлетели на фоне суперцикла накопления памяти. Bybit запустил секцию традиционных финансов (TradFi), выделив золото, нефть и индекс NASDAQ в приоритетные категории. В навигационном меню Gate раздел «Акции» соседствует с Polymarket. Параллельно продвигаемый Binance продукт bStock не прекращает набирать популярность. Действительно ли торговые данные по акциям RWA начали стремительно расти?
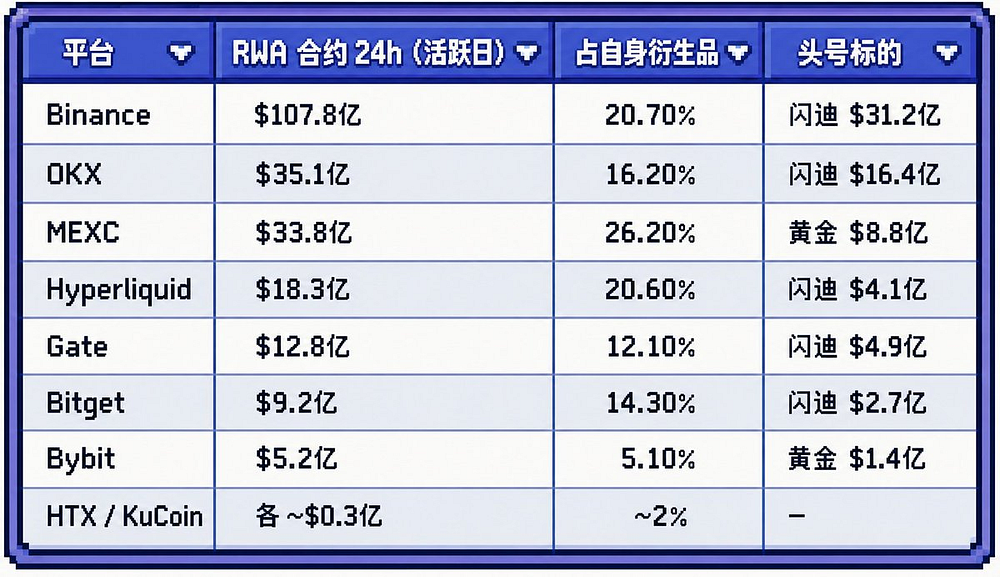
Три наблюдения:
Во-первых, объемы торгов RWA действительно достигли внушительных масштабов. В активные дни торгов суточный объем деривативов по RWA на биржах из выборки достигает $22,3 млрд. Основной драйвер — бумаги производителей памяти: SanDisk генерирует около $6,4 млрд, SK Hynix — порядка $4 млрд. На долю двух лидеров рынка приходится почти половина от общего объема торгов по RWA. Розничные инвесторы со всего мира используют рынок бессрочных контрактов в криптовалюте для торговли с кредитным плечом на фоне суперцикла DRAM.
Во-вторых, в данных кроется интересное совпадение. Доля RWA в торговых объемах эталонной для данной статьи площадки Hyperliquid составляет 20,6%, что практически идентично показателю Binance в 20,7%. Это свидетельствует о том, что распределение торгового капитала между одинаковыми базовыми активами примерно одинаково на любой бирже. При проведении экстремального теста на чувствительность исключение всех 26,2% торговых объемов по RWA на MEXC снизило бы ее коэффициент деривативов с 3,73x до 2,75x. Однако, если параллельно исключить 20,6% RWA-объемов из данных Hyperliquid, порог также упадет до 1,19x. При этом MEXC все равно будет превышать новый порог в 2,3 раза. Аналогичная ситуация наблюдается с Gate: после исключения 12,1% доли RWA ее коэффициент останется в два раза выше порогового значения.
В-третьих, знаменатель по-прежнему остается крайне небольшим. Бессрочные фьючерсы на акции используют USDT в качестве маржи, следовательно, формула учитывает их абсолютно справедливо. На спотовом рынке суточный объем торгов токенизированными акциями по всему рынку составляет всего $330 млн, а объемы удержания пользователями и того меньше. Эти показатели недостаточно велики, чтобы исказить методологию расчета базовых резерсов.
Отказ от ответственности: Данный отчет составлен на основе публичных данных со страниц подтверждения резервов (PoR) самих бирж, а также платформы CoinGlass, CoinGecko и DefiLlama. Материал не является инвестиционной рекомендацией. Данные по OI приведены по срезу на 4 июля 2026 года, а не по средним значениям за квартал. Информация об объемах торгов предоставляется самими биржами и агрегируется CoinGecko. В статье исследована выборка из 8 площадок, которая не охватывает весь рынок целиком. В связи с этим выводы неизбежно содержат погрешности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @agintender