Когда Нью-Йоркская фондовая биржа начнет торги в режиме 24/7
Автор: Кэти
19 января 2026 года Уолл-стрит привезла настоящую глубинную мину.
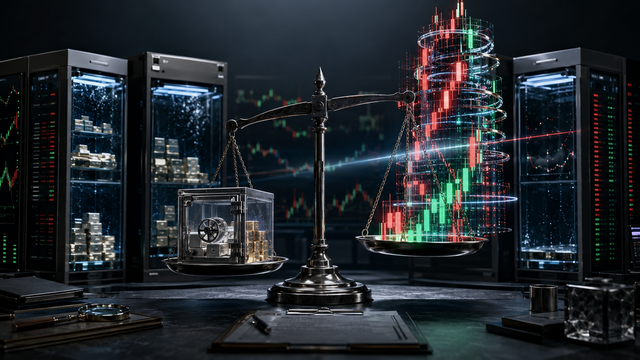
Нью-Йоркская фондовая биржа — финансовая крепость с 234-летней историей — официально объявила о разработке торговой платформы для токенизированных ценных бумаг на базе блокчейна. Торговля 7×24 часа, моментальные расчеты T+0, платежи стейблкоинами — все эти некогда эксклюзивные «патенты» криптоиндустрии теперь перешли в руки крупнейшей в мире биржи.
Когда новость распространилась, криптосообщество закипело. Одни кричали «мы победили», другие же почувствовали холодок по спине.
Когда в игру вступают регулярные войска, есть ли еще шансы выжить платформам из криптомира, которые распространяют американские активы через «токенизированную упаковку»?
Какое «новое существо» создала Нью-Йоркская фондовая биржа?
Чтобы понять масштаб этого удара, нужно сначала разобраться, что именно строит NYSE.
Это не просто эксперимент с «приватной сетью», а гибридная архитектура, стремящаяся объединить преимущества обоих миров.
На уровне исполнения NYSE сохранила свой гордый движок матчмейкинга Pillar. Эта система известна микросекундной задержкой и является машиной ценообразования с самой глубокой ликвидностью в мире. Иными словами, при сопоставлении ордеров биржа не стала идти на уступки «медлительности» блокчейна.
Настоящая инновация кроется в расчетном слое. Традиционные торговые операции с акциями США подчиняются циклу расчетов T+1, когда средства блокируются в клиринговом центре на целый день. Новая платформа NYSE использует блокчейн в качестве «единого источника истины»: в момент успешного сопоставления сделки право собственности на блокчейне переходит мгновенно.
Для институциональных инвесторов это означает, что риск контрагента был сжат с «T+1» до «миллисекунд».
Еще более радикальным стало изменение торгового времени. Долгое время торги акциями США были заключены в клетку с 9:30 до 16:00 по восточному времени. В выходные рынки закрыты, и азиатские инвесторы могут лишь беспомощно наблюдать за происходящим.
В этот раз NYSE прямо заявила: круглосуточная работа 7×24.
Если в выходные произойдет геополитический «черный лебедь», инвесторам больше не придется ждать открытия рынка в понедельник — они смогут немедленно хеджировать риски на регулируемой площадке NYSE. Это прямой ответ на модель крипторынка «без выходных».
Заслуживает внимания и другая деталь: NYSE привлекла к проекту Bank of New York Mellon и Citibank. Это означает, что стейблкоины, обращающиеся на платформе, скорее всего, будут выпущены не Tether или Circle в виде USDT/USDC, а станут «токенизированными депозитами» от регулируемых банков.
Банки закрылись? Ничего страшного, токенизированные депозиты могут циркулировать в сети 24 часа в сутки.
Неловкое положение «первопроходцев» из криптосообщества
До того как NYSE вышла на рынок, криптоиндустрия уже несколько лет экспериментирует с токенизацией акций США.
Самыми первыми попытками стали «синтетические активы». Децентрализованные протоколы вроде Synthetix и Mirror Protocol позволяли пользователям залогировать криптоактивы для эмиссии синтетических токенов, отслеживающих цену акций США. Их плюсом была полная децентрализация, отсутствие требований KYC и устойчивость к цензуре.
Но недостатки были фатальными: низкая капитальная эффективность, необходимость избыточного залога; риск расхождения курса с реальным активом всегда висел дамокловым мечом. После краха Terra/UST в 2022 году вместе с ним пал и Mirror Protocol, после чего модель синтетических активов оказалась на обочине в сфере токенизации акций США.
Затем последовали попытки централизованных бирж. Примерно в 2021 году FTX и Binance запустили услуги по токенизированным акциям. Пользователи покупали токены на бирже, которая делегировала хранение соответствующих акций сторонним брокерам.
Чем всё закончилось, все знают. Binance остановила сервисы из-за регуляторного давления, FTX рухнула. Эта волна неудач преподала рынку урок: централизованный кредит без поддержки регулирующих органов оказывается хрупким и уязвимым.
К 2026 году основной рыночной моделью стала «юридическая упаковка». Такие платформы, как Ondo Finance, Backed Finance и Dinari, создавали СПЦ (специальные целевые компании), открывали счета у традиционных брокеров для покупки акций, а затем выпускали соответствующие токены в сети.
Эта модель какое-то время процветала, но имела фатальный недостаток: они все были просто посредниками.
Они зарабатывали «комиссию за переход», прокладывая мост между традиционными финансами и миром блокчейна. Теперь, когда NYSE стремится соединить берега этой реки воедино, сама ценность существования таких мостов оказывается под вопросом.
Атака снижением размерности: подавление по трем направлениям
Термин «атака снижением размерности» происходит из романа «Задача трех тел» и означает уничтожение низкоразмерной цивилизации высшими силами путем снижения пространственных измерений.
Применительно к финансовому рынку это подходит как нельзя лучше.
NYSE обладает абсолютным преимуществом в сфере регулирования, репутации и ликвидности, а теперь устранила технологическое отставание. Что это значит для нативных криптоплатформ, существующих исключительно благодаря своему техническому преимуществу?
Первый аспект: гравитационное притяжение ликвидности.
Стоит NYSE запустить круглосуточную торговлю, как начнется резкий переток ликвидности. В настоящее время цена токенизированных акций на Backed или Swarm в периоды закрытия основного рынка определяется крайне неэффективно, маркетмейкеры несут огромные ночные риски, а спреды традиционно высоки.
После выхода NYSE она станет главным источником ценообразования для ночных торгов. Институциональные маркетмейкеры будут отдавать приоритет котированию на площадках с максимальной ликвидностью и четким правовым полем.
Каков результат? Токенизированные акции на криптоплатформах превратятся в «тень» цены NYSE. Зачем пользователям подвергать себя риску проскальзывания в 1% внутри пулов DeFi, если на NYSE можно торговать с проскальзыванием всего 0,01%?
Второй аспект: правовая определенность.
Токены нативных криптоплатформ по своей сути являются деривативами или депозитарными расписками. Владея ими, пользователь получает не сами акции, а договорное требование к СПЦ. Ему приходится доверять тому, что СПЦ в Ondo или Backed не присвоит активы, а банк-кастодиан не заморозит счета.
На новой платформе NYSE токен и есть акция. Такая «нативная токенизация» означает, что токен напрямую отражает право собственности в реестре эмитента, пользуется максимальной защитой согласно законодательству о ценных бумагах США и дает полный объем прав голоса и дивидендов.
Для крупных капиталов эта разница в правовой определенности представляет собой непреодолимую пропасть.
Третий аспект: подавление инфраструктуры.
Криптоплатформы опираются на публичные сети типа Ethereum или Solana. Децентрализация — их плюс, но волатильность комиссий Gas и перегрузка сетей остаются реальными проблемами. NYSE, вероятно, будет использовать архитектуру частной или консорциумной сети, обеспечивающую высокую пропускную способность и нулевые комиссии Gas.
С точки зрения пользовательского опыта это очередная атака снижением размерности.
Полярная реакция криптосообщества
После публикации новости реакция криптосообщества продемонстрировала крайнюю поляризацию.
«Приверженцы валидации» празднуют победу.
Они считают, что выход NYSE на рынок является высшим признанием технологии блокчейн. На протяжении многих лет криптоиндустрия твердила о том, что блокчейн изменит финансовый тыл, а T+1 наконец заменится на T+0. Когда крупнейшая в мире биржа лично берется за реализацию, какое еще «техническое подтверждение» может быть сильнее?
Такой нарратив выгодно отражается на проектах, предоставляющих инфраструктуру для институционалов: оракулах, кросс-чейн протоколах и поставщиках комплаенс-решений. В сообществе вновь раздаются призывы о взрывном росте сектора RWA.
«Сторонники опасности для выживания», напротив, испытывают леденящий страх.
Критики указывают, что NYSE создает «разрешительную сеть», что идет вразрез с духом криптодвижения. Основатель Synthetix Кейн Уорвик и другие давно предупреждали, что вмешательство традиционных финансов может построить «закрытый DeFi», маргинализируя настоящие децентрализованные протоколы.
Более насущная проблема — ужесточение регулирования. Как только регуляторы осознают, что NYSE способна обеспечить «безопасную и легальную» торговлю 24/7, их терпение к «диким» платформам DeFi может полностью иссякнуть.
Ключевые игроки уже начали трансформацию.
Ondo Finance, похоже, предвидела этот момент. В 2025 году компания запустила «Ondo Global Markets», сместив фокус с простой эмиссии активов на создание инфраструктуры для подключения других брокеров и приложений к токенизированной ликвидности. Перед лицом NYSE Ondo может превратиться из «конкурента» в «дистрибьютора».
Backed Finance продолжает придерживаться модели переводов без KYC, возможно, отступив в те ниши, куда NYSE не дотянется, — предоставляя услуги пользователям, которым невозможно открыть счет у регулируемого брокера.
Рынок движется к двухполярному разделению: основной капитал течет к NYSE, а хвостовой остается на Backed.
Заключение
Выход NYSE на рынок предвещает картину финансового ландшафта на ближайшие пять лет: двухуровневая структура.
Верхний уровень: «разрешительная сеть», возглавляемая NYSE, банками и крупными технокомпаниями. Здесь сосредоточена большая часть мировых капиталов, пользующихся эффективностью блокчейна и круглосуточной торговлей, но находящиеся под строгим регулированием.
Нижний уровень: «цепочечная сеть», управляемая сообществами, DAO и анонимными разработчиками. Это полигон для инноваций и последняя крепость финансовой свободы, однако масштабы капитала здесь будут значительно меньше.
Для криптоплатформ, ориентированных на комплаенс, выход NYSE представляет собой прямейший вызов бизнес-модели. Историческая миссия этих проектов в качестве «моста между традиционными активами и блокчейном» может завершиться — если только им не удастся успешно трансформироваться в технических подрядчиков для экосистемы NYSE.
Для протоколов, нацеленных на борьбу с цензурой, действия NYSE не означают полного уничтожения. Пока в мире существуют пользователи, не способные пройти KYC, у децентрализованных протоколов останется почва для выживания. Однако следует признать, что площадь этой почвы будет существенно сокращена.
Круглосуточная торговля токенизированными активами NYSE — это не просто технологический апгрейд, но и декларация финансового суверенитета.
Она заявляет миру: технология блокчейн слишком важна, чтобы оставлять ее исключительно криптовалютам.
Уолл-стрит, наблюдавшая со стороны несколько лет, наконец решила взять эту технологию под свой контроль.
Для криптоиндустрии это одновременно момент исполнения мечты и начало пробуждения от нее.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 白话区块链