Нью-Йоркская фондовая биржа радикально изменила традиционный механизм закрытия торгов.
Автор: Вайдик Мандлой
Адаптация: Block Unicorn
Введение
На прошлой неделе Нью-Йоркская фондовая биржа (NYSE) объявила о планах создать круглосуточную (24/7) торговую площадку для токенизированных ценных бумаг на базе блокчейна. На первый взгляд это может показаться очередной заголовком о «традиционных финансах, внедряющих блокчейн». Для тех, кто несколько лет следит за криптоиндустрией, токенизированные акции, ончейн-расчеты и финансирование через стейблкоины давно стали привычными.
Однако данное объявление призвано не просто протестировать новые технологии, а бросить вызов сегментам рынка, которые редко подвергались изменениям.
Рынок акций по-прежнему опирается на фиксированное время торгов и отложенные расчеты, в первую очередь потому, что эта система десятилетиями успешно управляла рисками. Торги ведутся в узкое временное окно, а клиринг и расчеты происходят позже. Значительные объемы средств простаивают между этапами торговли и расчетов для поглощения контрпартийного риска. Хотя данная система стабильна, она отличается низкой скоростью, высокими издержками и все больше отстает от современных моделей глобального движения капитала.
Предложение NYSE напрямую бросает вызов этой структуре, переосмысляя подход рынка к управлению временем. Незакрывающаяся торговая площадка, сокращение времени до расчета до минимума относительно времени исполнения, уменьшение периодов, когда цены перестают обновляться, но при этом риск-экспозиция сохраняется — все это указывает на одно направление.
В отличие от криптовалютных рынков, построенных в рамках других ограничений, традиционный рынок акций способен приостанавливать торги или откладывать расчеты. Криптовалютные рынки, напротив, функционируют непрерывно: ценообразование, исполнение и расчеты происходят в реальном времени, мгновенно отражая риски, а не откладывая их обработку на потом. Хотя у такого дизайна есть собственные недостатки, он устраняет неэффективность, свойственную традиционным рынкам с их зависимостью от привязанных ко времени систем.
Сегодня NYSE пытается интегрировать элементы круглосуточного торгового режима в регулируемую среду, сохраняя при этом защитные механизмы, обеспечивающие стабильность рынка акций. В данной статье мы подробно разберем фактический механизм работы биржи и поймем, почему это далеко не просто яркий медийный повод.
Почему это не «очередное сообщение о токенизации»
Акцент объявления NYSE сделан не на самой токенизации акций. Токенизированные акции существуют в различных формах уже много лет, однако большинство таких инициатив завершились неудачей. Суть данного предложения заключается в том, кто именно выступает инициатором токенизации и на каком уровне происходит взаимодействие.
Ранее предпринятые попытки выпустить токенизированные акции были направлены на создание инструментов, реплицирующих акции за пределами основных рынков: например, токенизированные акции от FTX, продукты токенизированной доли от Securitize или синтетические позиции на базе протоколов Mirror и Synthetix. Эти инструменты торговались на разных площадках в различное время и зависели от котировок рынков, регулярно прекращающих работу. В результате они не могли обеспечить устойчивую ликвидность и служили скорее нишевыми инструментами входа, чем базовыми рыночными активами.
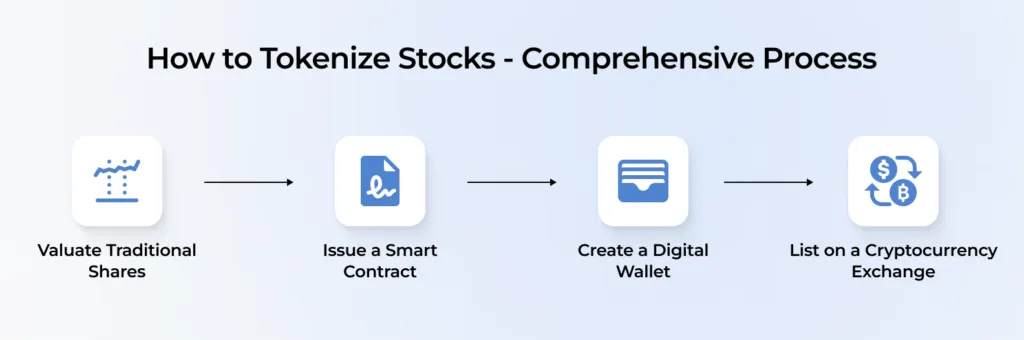
Все эти ранние проекты функционировали за пределами первичного рынка акций. Они не изменили механизмы эмиссии, порядок торгов и расчетов, а также способы управления рисками внутри реальной системы ценообразования.
NYSE же подходит к решению задачи изнутри. Вместо создания параллельных продуктов биржа меняет подходы к торгам и расчетам непосредственно в регулируемой торговой среде. Сами ценные бумаги остаются без изменений, но меняется схема их обращения и расчетов с течением времени.
Ключевым элементом объявления стало решение объединить круглосуточные торги с ончейн-расчетами. Каждое из этих нововведений могло быть реализовано автономно. NYSE могла бы продлить время торгов без внедрения блокчейна или поэкспериментировать с токенизацией, не затрагивая график торгов. Однако биржа выбрала интеграцию обоих процессов. Это доказывает, что основной фокус NYSE направлен не на удобство торговых операций или пользовательский опыт, а на то, как формируются риск-экспозиции и функционирует капитал при непрерывном режиме работы рынка.
Значительная часть современной рыночной инфраструктуры создана для компенсации так называемого «временного лага». При закрытии рынка торги останавливаются, но позиции остаются открытыми. Риски и экспозиции сохраняются, даже если котировки перестают двигаться. Для управления этими разрывами брокерам и клиринговым организациям требуются залог и буферные резервы, которые заблокированы вплоть до завершения расчетов. Несмотря на надежность этого процесса, его эффективность снижается по мере ускорения скорости торгов, роста глобального участия и увеличения доли транзакций за пределами локальных торговых часов.
Непрерывное функционирование рынка и ускоренные сроки расчетов сокращают этот разрыв. Риски обрабатываются по факту возникновения, а не переносятся на следующий день или растягиваются на несколько дней. Риск не исчезает, но уменьшается время простоя капитала, который ранее выводился лишь для покрытия временной неопределенности. Именно над этим NYSE и работает.
Именно поэтому в новую схему интегрируется финансирование на базе стейблкоинов.
В настоящее время денежные средства и ценные бумаги циркулируют по разным системам с различными графиками, что создает задержки и требует дополнительной координации. Использование ончейн-денежных средств позволяет сторонам сделок действовать синхронно без ожидания внешних платежных систем. В сочетании с круглосуточными торгами это критически важно для глобальных рынков, где информация и инвесторы активны 24/7. Котировки смогут корректироваться в реальном времени при появлении новостей, а не ждать следующего открытия рынка спустя часы, как это было раньше. Тем не менее, улучшит ли это поведение рынка в стрессовых условиях — вопрос открытый, и именно в ответ на эту проблему направлены истинные цели данных преобразований.
Изменения внутри рынка
Простое, но существенное следствие предложения NYSE проявляется в механизмах клиринга и расчетов, скрытых от глаз. Современные рынки акций сильно зависят от неттинга. Миллионы сделок взаимно компенсируются перед расчетами, что снижает потребность в денежном потоке и залоге. Такая модель хорошо работает в системах с фиксированным временем торгов и отложенными расчетами, но ее эффективность напрямую зависит от наличия временных интервалов.
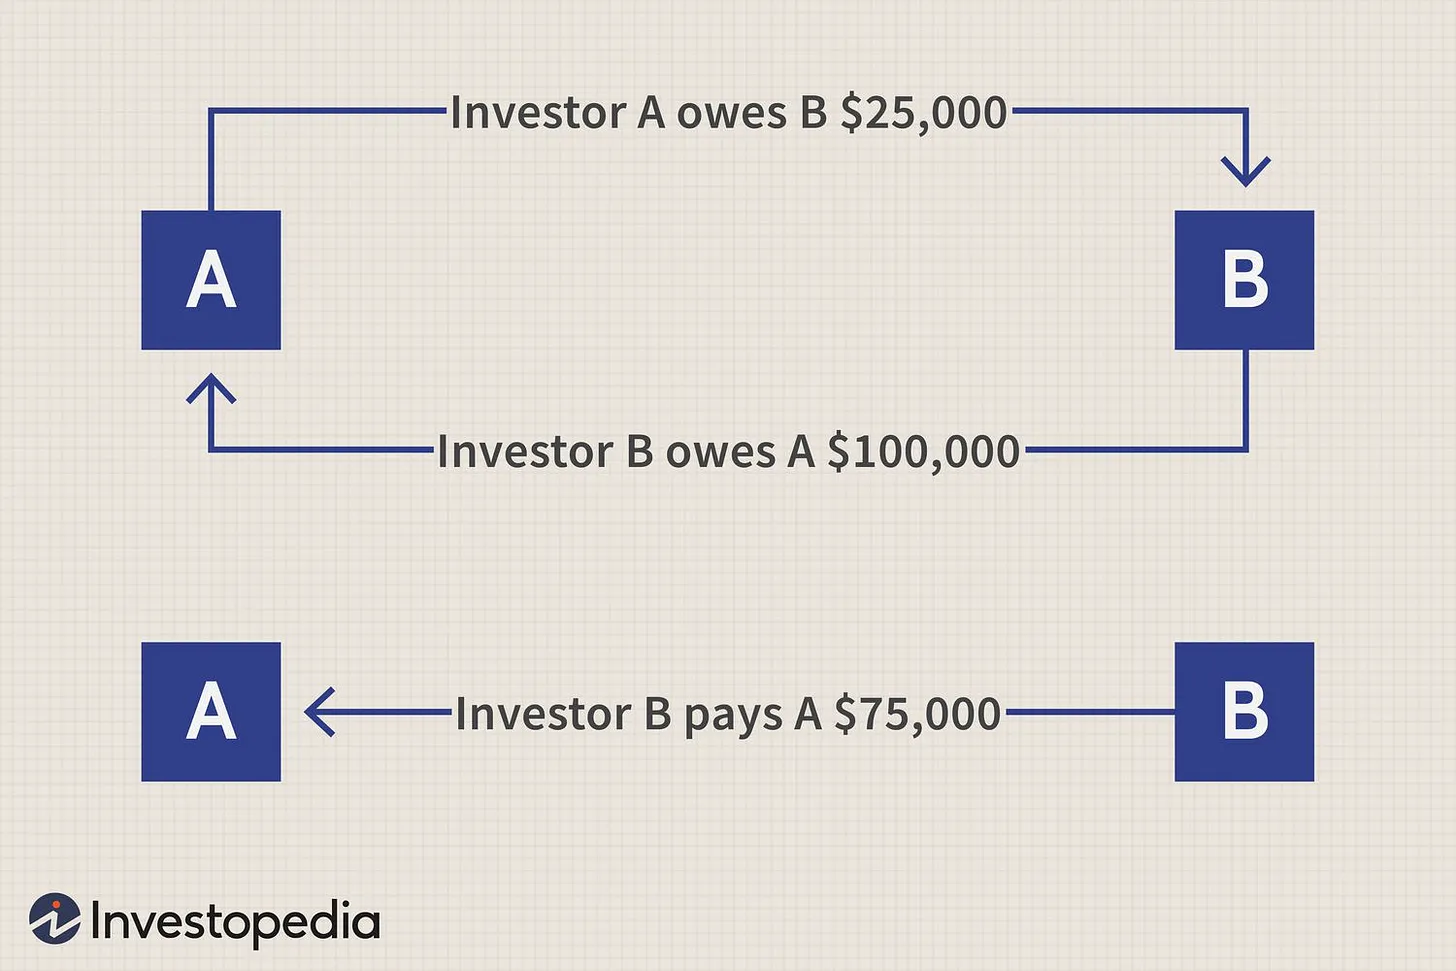
Непрерывные торги и ускоренные сроки расчетов трансформируют сам процесс клиринга. Чем быстрее происходят расчеты, тем меньше возможностей для масштабного неттинга активности в течение дня. Это означает снижение эффективности, ранее достигавшейся за счет пакетной обработки сделок. Следовательно, брокерам, клиринговым участникам и поставщикам ликвидности придется управлять капиталом и риск-экспозициями на протяжении всего торгового дня, вместо того чтобы полагаться на ночные процедуры для поглощения и распределения рисков.
Маркетмейкеры и крупные институциональные посредники окажутся в числе первых, кто будет вынужден адаптироваться к переменам. В текущем режиме они могут удерживать запасы активов и корректировать позиции в соответствии с предсказуемыми циклами расчетов. При ускорении расчетов и непрерывных торгах оборачиваемость позиций возрастет, а капитал потребует более быстрого предоставления. Компании, уже внедрившие автоматизацию, проверку рисков в реальном времени и гибкую ликвидность, справятся с этим легче. Остальным придется работать в более жестких рамках из-за сокращения времени на ребалансировку позиций или использование ночных расчетных окон.
Шорт-продажи и рынок выдачи ценных бумаг в долг столкнутся с аналогичным давлением. В настоящее время заем акций, формирование запасов и урегулирование расчетных требований занимают несколько этапов и временных окон. Сжатие сроков расчетов приведет к уплотнению этих шагов, усложнит отсрочку ситуаций непоставки, а стоимость заимствования и доступность активов станут быстрее реагировать на рыночные колебания.
Главное здесь заключается в том, что основные последствия кроются за кулисами. Розничные пользователи могут практически не заметить изменений на интерфейсе, но институты, предоставляющие ликвидность и капитал, столкнутся с куда более строгими временными рамками. Одни точки трения будут устранены, другие станут гораздо заметнее. Время больше не позволит исправить ошибки постфактум: система должна оставаться синхронной на протяжении всей торговой сессии, а не корректироваться по результатам дня.
Вторичные эффекты
Как только рынок перестанет опираться на время как на буфер, включатся совершенно иные ограничения. В первую очередь это отразится на способах повторного использования капитала внутри крупных институциональных игроков. Сегодня один баланс-sheet может обслуживать позиции на протяжении нескольких расчетных циклов, поскольку долги со временем взаимно гасятся. По мере ужесточения расчетных циклов такое повторное использование затрудняется. Капитал должен поступать на нужды раньше и точней, что незаметно изменит внутренние решения по распределению ресурсов, ограничит применение кредитного плеча и скорректирует методы ценообразования ликвидности в периоды рыночных шоков.
Еще одним последствием станет изменение характера распространения волатильности. На рынках с пакетной обработкой риски часто накапливаются в нерабочее время и высвобождаются в предсказуемые моменты, такие как открытие или закрытие сессии. При непрерывных торгах и расчетах этот эффект агрегации теряет силу. Колебания цен распределятся равномерно по всему времени, а не сконцентрируются в узких окнах. Рынок не станет более спокойным, но волатильность значительно сложнее будет прогнозировать и контролировать, а старые стратегии, полагающиеся на паузы, сброс или техническое обслуживание, потеряют свою актуальность.
Это также повлияет на координацию между смежными рынками. Значительная часть ценообразования сегодня происходит не на основных биржах, а через фьючерсы, ETF и другие инструменты-заместители, в первую очередь из-за закрытия базовых рынков. Когда основная площадка останется открытой, а сроки расчетов сократятся, роль таких обходных решений снизится. Арбитражные возможности вернутся на основной рынок, что изменит паттерны ликвидности производных инструментов и уменьшит необходимость хеджирования рисков через косвенные финансовые активы.
Наконец, меняется сама роль биржи. Организатор рынка перестает быть просто matching engine для ордеров, активно вовлекаясь в координацию рисков. Это повышает ответственность биржи в стрессовых ситуациях и сокращает дистанцию между торговой инфраструктурой и управлением рисками.
Подводя итог, можно сказать, что важность этих преобразований объясняется их фундаментальным характером, даже если они не приведут к мгновенному изменению облика или атмосферы на рынке. Эффекты будут нарастать постепенно: от способов рециркуляции капитала и характера распространения волатильности во времени, до перетока арбитров на основные площадки и управления балансами в жестких новых условиях. Это не краткосрочная оптимизация или косметическое обновление, а структурная трансформация внутренних стимулов системы. Как только рынок перейдет на такой режим, развернуть изменения обратно окажется куда сложнее, чем внедрять их изначально.
В нынешней структуре рынка задержки и многослойные цепочки посредников выступают буферами при возникновении сбоев, позволяя проблемам проявиться позднее, убыткам — впитываться поэтапно, а ответственности — распределяться во времени и между участниками. По мере сокращения временных рамок этот амортизирующий эффект ослабевает. Решения по капиталу и рискам принимаются все ближе к этапу исполнения. Пространства для сокрытия ошибок или откладывания последствий становится всё меньше, а значит, сбои станут выявляться раньше, а их причины — легче отслеживаться.
NYSE тестирует гипотезу о том, сможет ли крупный регулируемый рынок функционировать в новых условиях без опоры на отложенные торги для контроля рисков. Сокращение промежутка между сделками и расчетами оставляет меньше пространства для корректировки позиций, рассредоточения капитала или ретроспективного урегулирования. Данная трансформация заставляет уязвимости проявляться в процессе стандартной торговли, а не откладываться на последующие этапы, тем самым прозрачно обнажая слабые звенья рынка.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News