


Токенизация золота — финансовая революция, вынужденная регуляторным давлением
Автор: Thejaswini M A
Перевод: Saoirse, Foresight News
В феврале 2025 года, на фоне ожиданий скорого введения тарифной политики в США, трейдеры начали забирать золото из хранилищ Банка Англии для отправки в Нью-Йорк. Время ожидания выдачи слитков увеличилось с нескольких дней до 4–8 недель, все места для записи на получение были заняты.
Заместитель управляющего Банка Англии по вопросам рынка Дейв Рамсден заявил журналистам, что процедура входа в здание утром того дня была особенно сложной из-за грузовика, припаркованного в зоне хранения драгоценных металлов.
На лондонском рынке золота ежедневно торгуют сертификатами права собственности на золото, в то время как физическое золото надежно хранится в хранилищах. Однако в тот период неопределенности возможность получения золота напрямую влияла на цену: золото на балансе Банка Англии подешевело из-за очередей на получение, растянувшихся на недели; цена золота в коммерческих хранилищах выросла, покупатели были готовы платить премию, чтобы иметь возможность немедленно получить и перевезти физическое золото.
В обычный торговый день мая объем торговли золотом на площадке среди банков, отвечающих за клиринг золота в Лондоне, достиг 73,7 млрд долларов США без необходимости перемещения физического золота. По состоянию на конец июля в лондонских хранилищах находилось 9534 тонны золота стоимостью 1,2 трлн долларов США, что эквивалентно примерно 762 тысячам слитков. Клиринговые организации заявили, что этот механизм работает именно так — перемещение физического золота дорогостояще и сопряжено с рисками безопасности.
В этой статье рассматривается, почему Управление по финансовому регулированию и надзору (FCA) приступило к разработке правил регулирования токенизированного золота и почему соответствующие нормативные акты полностью сосредоточены на системе реестров.
Лондон является мировым центром торговли золотом. Лондонская ассоциация рынка драгоценных металлов (LBMA) — это отраслевая торговая организация, отвечающая также за установление отраслевых стандартов. Окончательный клиринг обязательств между сторонами сделок осуществляют четыре клиринговых банка: HSBC, ICBC Standard Bank, JPMorgan Chase, UBS Group. Электронный клиринговый орган, управляемый этими банками, — London Precious Metals Clearing Limited (LPMCL, также известная как AURUM).
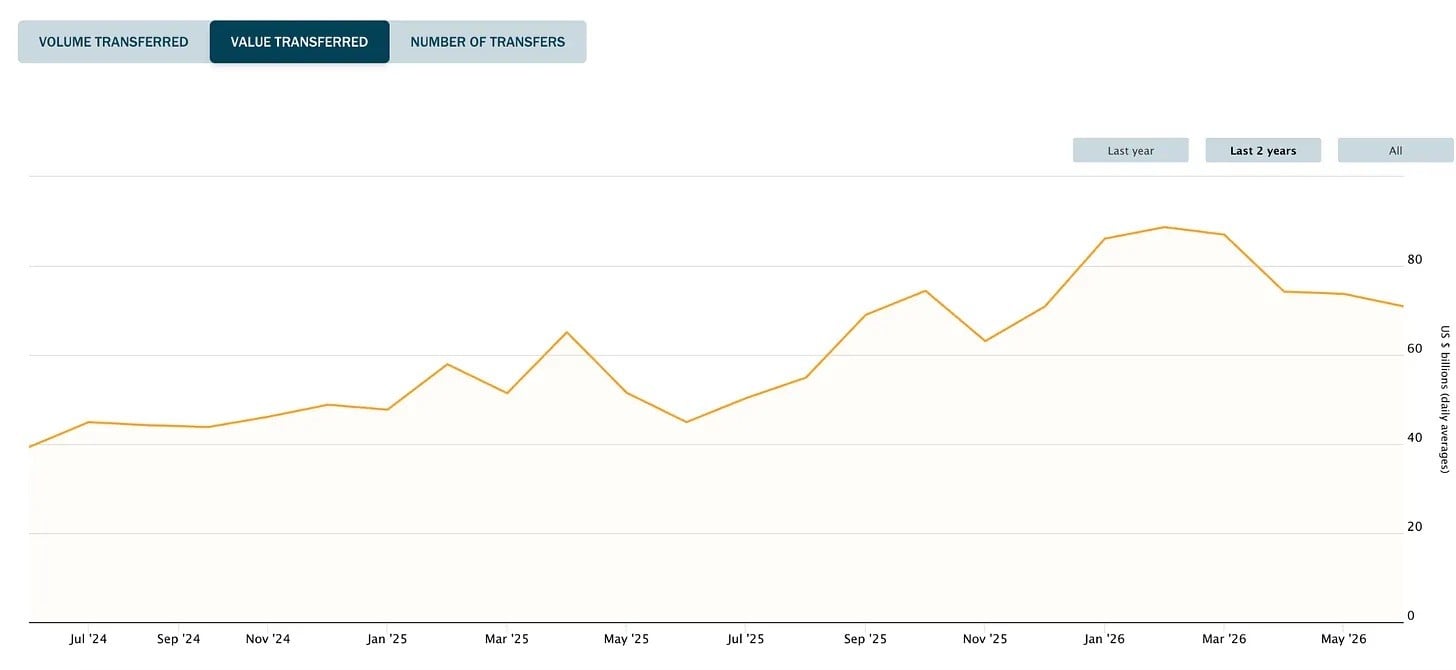
@lbma
Управление по финансовому регулированию и надзору (FCA) ведет переговоры с крупными банками о том, как регулировать токенизированное золото и можно ли использовать такие активы в качестве залога на оптовом рынке. Ранее, 18 мая 2026 года, Управление по финансовому регулированию и надзору, Банк Англии и Управление пруденциального регулирования совместно опубликовали отчет, в котором предложили использовать токенизированное золото в качестве залога для неклиринговых внебиржевых деривативов, сославшись на существующие прецеденты в этой области.
В апреле Управление по финансовому регулированию и надзору опубликовало заявление о политике, подтвердив, что различные фонды денежного рынка (включая токенизированные фонды) имеют право служить залогом для неклиринговых сделок в соответствии с британской версией «Регламента о инфраструктуре европейского рынка» (UK EMIR).
В настоящее время в Великобритании 16 учреждений проводят пилотные проекты, связанные с токенизацией, в регуляторной песочнице. Правительство Великобритании прогнозирует, что к 2035 году технология токенизации сможет ежегодно добавлять 33 млрд фунтов стерлингов к британской экономике. Ожидается, что первая токенизированная государственная облигация появится в начале 2027 года, как раз когда Банк Англии обновит систему залога; к 2028 году различные цифровые реестры должны стать совместимыми с цифровым фунтом стерлингов.
Часто считается, что Лондон продвигает токенизацию золота, опасаясь потери бизнеса на азиатских рынках. Однако факт заключается в том, что эта технология была самостоятельно разработана местными клиринговыми банками Лондона. В конце 2023 года HSBC разделил стандартные слитки золота весом 400 унций в лондонских хранилищах, создав небольшие цифровые доли для удобства торговли институциональными инвесторами. Впоследствии банк запустил версию для розничных клиентов в Гонконге с совокупным объемом торгов 2,2 млрд долларов США, но эта инновация возникла в Лондоне.
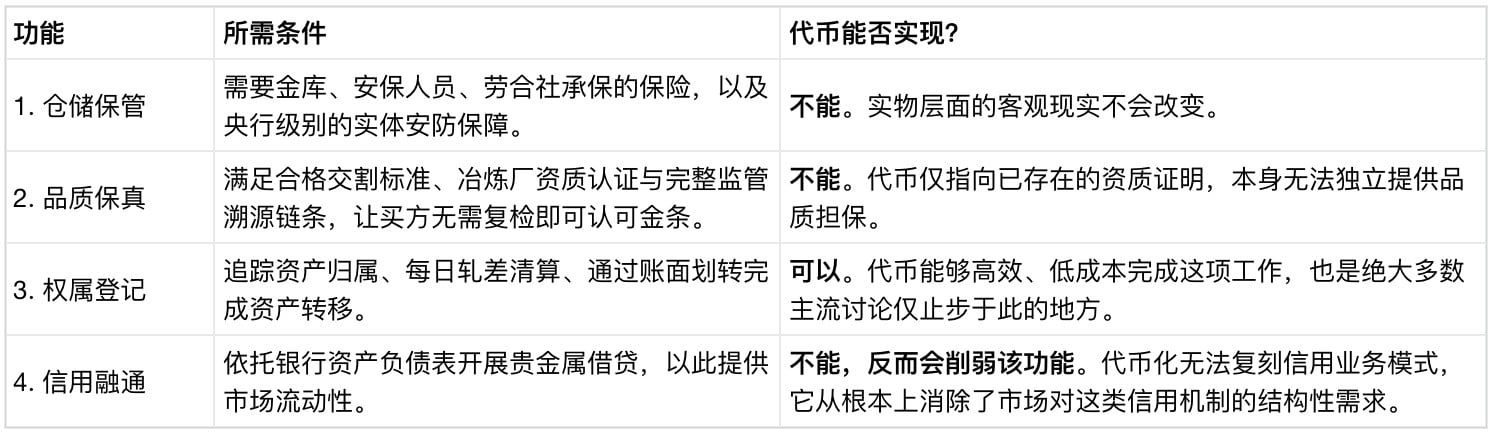
Лондонский рынок золота выполняет четыре ключевые функции: первые две — это физическое хранение (хранилища и безопасность) и проверка качества. Проверка качества означает подтверждение соответствия чистоты золота, поэтому покупателям не нужно переплавлять золото для повторной проверки.
Токены очевидно не могут выполнять эти две задачи и могут оперировать только на основе физической инфраструктуры. Третья функция: регистрация права собственности на золото. Токены превосходно справляются с этим, причем недорого, что уже стало общепризнанным фактом.
Четвертая функция — это кредитование, что и является ключом к противоречию. Токенизация золота лишит смысла существующую кредитную систему банков. Благодаря токенам право собственности на физическое золото может быть передано мгновенно, и инвесторам не нужно доверять золото банку в хранение ради удобного канала торговли.
Большая часть золота на лондонском рынке хранится и торгуется в режиме неаллоцированных счетов. Клиенты не владеют конкретными слитками, а имеют лишь общее право требования на соответствующее количество золота. Лондонская ассоциация рынка драгоценных металлов сравнивает эту модель с банковским депозитом, номинированным в унциях. Клиенты являются необеспеченными кредиторами клиринговых членов. Золото в хранилищах банки сводят в баланс, поддерживая работу всей торговой системы. После совершения сделки банк может немедленно провести запись на счете, оставив несколько дней на бэк-офисе для обработки физической поставки.
У покупателей есть два варианта: первый — запросить конкретные физические слитки, что требует оплаты хранения и предполагает медленный процесс передачи активов; второй — владеть неаллоцированным золотом, что по сути является распиской банка. Инвесторы должны принимать на себя кредитный риск банка, но сделки могут быть выполнены мгновенно. Большинство участников рынка выбирают второй вариант. В феврале средний размер одной сделки на рынке составлял примерно 5 слитков; благодаря этому механизму золото никогда не покидает хранилище.
Что произойдет после перехода на модель токенов? Токены сочетают в себе скорость торговли расписками и силу подтверждения права собственности на соответствующие физические слитки. Когда оба преимущества присутствуют одновременно, у инвесторов нет никаких причин принимать на себя кредитный риск банка. Лондонский рынок сам по себе уже высоко электронизирован, поэтому простое обновление технологии расчетов не является самым большим изменением.
Управление по финансовому регулированию и надзору приоритетно сосредоточилось на сценариях залога, а не торговли, поскольку операции залога высоко зависят от скорости. Срок, отведенный институтам на уведомление о маржин-колле, очень короток, традиционная система расчетов золота слишком медленна, что приводит к тому, что золото стоимостью 1,2 трлн не может быть использовано в качестве залога, и институты вынуждены использовать наличные деньги или государственные облигации Великобритании в качестве залога. Регуляторы понимают, что внесение информации о золоте в блокчейн может решить эту проблему: право собственности может быть мгновенно и точно разделено и передано, и все золото в хранилищах может использоваться как качественный залог.
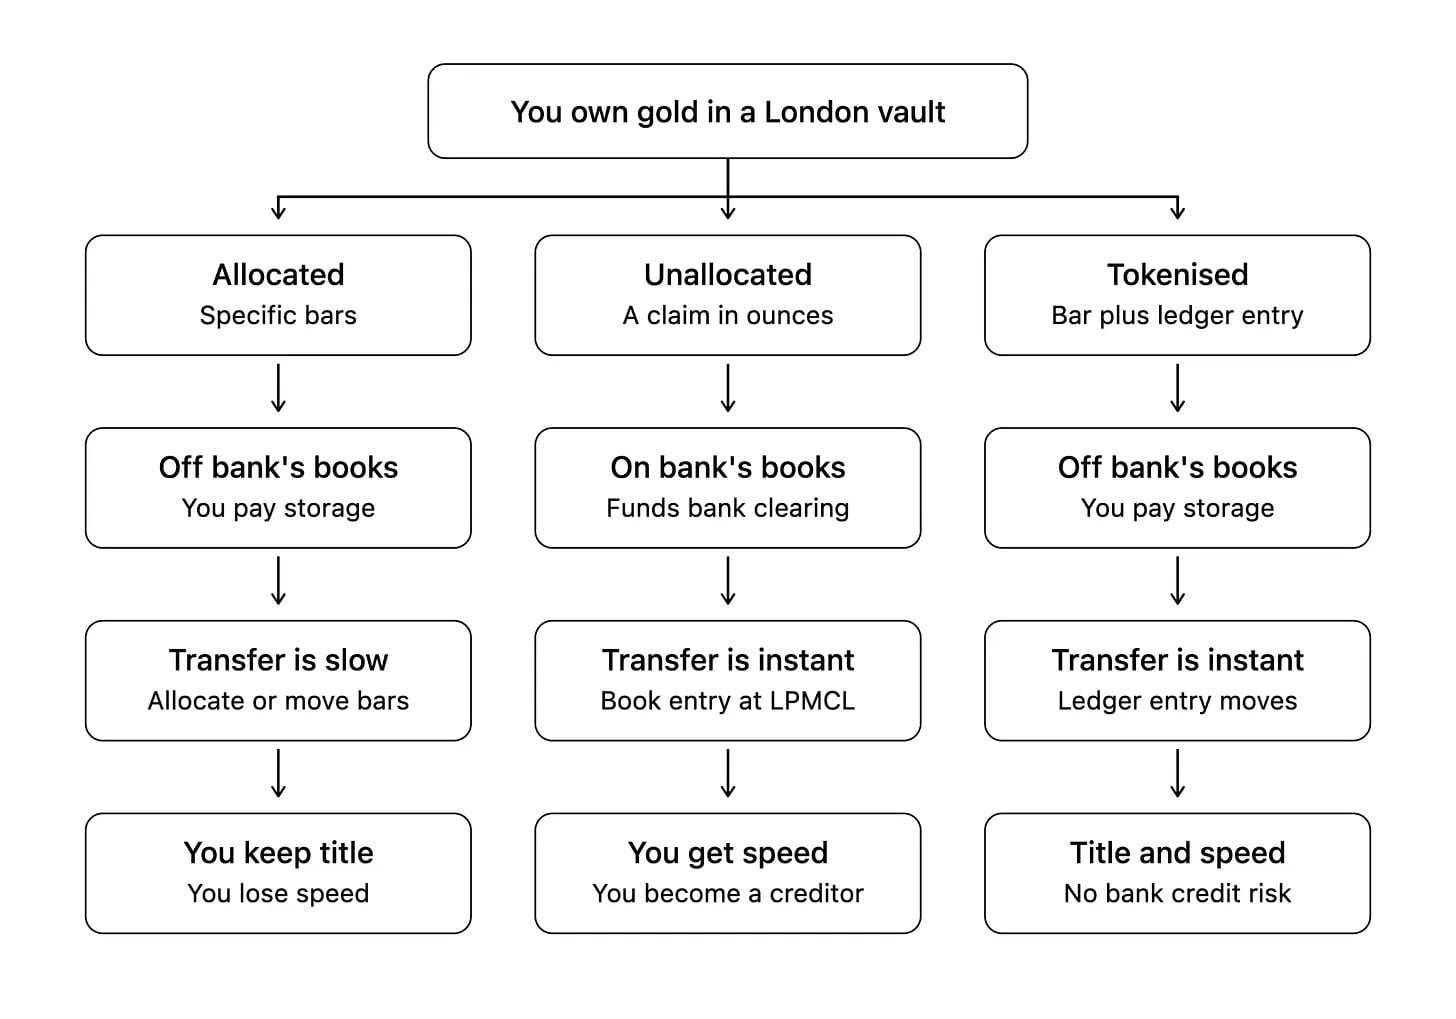
Сравнение трех способов владения золотом в лондонских хранилищах: аллоцированное золото имеет право собственности на физический актив, но переводы медленные, неаллоцированное золото переводится быстро, но владелец является лишь кредитором банка и несет кредитный риск, токенизированное золото сочетает право собственности на физический актив и возможность мгновенного перевода без кредитного риска банка.
Индустрия ценных бумаг уже реализовала аналогичные решения. Сервис HQLAX поддерживает такие ведущие институты, как BNP Paribas, Clearstream, JPMorgan Chase, позволяя торговать правом собственности на залог без перемещения базовых физических активов. Комиссия по ценным бумагам и биржам США даже дала разрешение в мае 2026 года, позволив американским брокерам подключиться, срок пилотного проекта составляет 36 месяцев.
Эта трансформация была заложена еще до возникновения криптоактивов, источником стали строгие правила банковского регулирования. Когда глобальные регуляторы внедрили правила Коэффициента чистого стабильного финансирования (NSFR) Базеля III, они классифицировали золото на неаллоцированных счетах как неликвидные активы, требуя от банков резервировать 85% стабильного финансирования. Индустрия драгоценных металлов Лондона активно протестовала, предупреждая, что клиринговые банки могут уйти с рынка. Теперь технология токенизации завершает трансформацию, начатую Базелем III.
У меня есть некоторое беспокойство по этому поводу: именно крупные банки, которые ранее изо всех сил защищали старую систему, теперь продвигают внедрение этой технологии.
Бизнес по хранению слитков золота весом 12,5 кг изначально не входил в сферу регулирования Управления по финансовому регулированию и надзору; однако в будущем для владения токенами золота потребуется получение полной регуляторной лицензии.
В феврале этого года британский парламент принял новую структуру регулирования криптоактивов, что изменило правовую среду. С этого момента Управление по финансовому регулированию и надзору официально регулирует платформы хранения и торговли криптоактивами. У компаний есть 5-месячное окно с 30 сентября для подачи заявки на лицензию, весь набор правил вступит в силу в октябре 2027 года. Соответствующие правила все еще совершенствуются, Управление по финансовому регулированию и надзору продолжает оптимизировать правила хранения активов клиентов, а законодатели пытаются распространить правила освобождения традиционного рынка на сферу токенов.
Само базовое физическое золото не претерпит никаких изменений, хранилища, страхование и персонал безопасности продолжат работу в обычном режиме.
Как только запись о праве собственности перейдет в форму токена, соответствующий бизнес немедленно попадет под регулирование. Именно здесь проходит граница регулирования: ядром регулирования являются юридические права, соответствующие золоту. Токены передают право собственности новым способом, поэтому Управление по финансовому регулированию и надзору должно ввести новые правила регулирования.
Если стоимость ведения реестра будет сжата программным обеспечением почти до нуля, ценность напрямую перетечет к редким физическим активам. Барьеры входа на рынок лондонских хранилищ чрезвычайно высоки, всего четыре клиринговых банка, три компании по безопасности и перевозкам, новых игроков не было более десяти лет. Токены не перевернут этих физических поставщиков услуг, код не может воспроизвести систему безопасности физических хранилищ. Даже токены могут еще больше повысить важность физических институтов хранения, за каждым цифровым сертификатом должна стоять услуга физического хранения. Соответствующим предприятиям нужно лишь скорректировать бизнес-модель, источник прибыли изменится с бизнеса депозитов золота клиентов на стандартизированные сервисные сборы за хранение, аудит и сопутствующие услуги залога.
Концепция токенизации золота в Лондоне существует уже давно. Paxos и Euroclear пытались реализовать это еще в 2016 году, проект был закрыт после 13 месяцев работы. Теперь модель жизнеспособна, ключевое отличие заключается в том, что ведущими сторонами стали крупные клиринговые банки, а не внешние стартапы, насильно внедряющие технические решения.
В качестве примера можно взять HSBC: банк построил собственную систему для обработки всех сделок, создав закрытую экосистему и самостоятельно контролируя темп трансформации. Конечное направление этой рыночной трансформации зависит от Управления по финансовому регулированию и надзору. Регулятор должен принять ключевое решение: будет ли разрешено обращение золотых токенов, выпущенных HSBC, за пределами системы HSBC. Если регулятор разрешит обращение, рыночная структура будет полностью переписана; если запретит, старая банковская модель просто продолжит работу в новой оболочке.
Как мы можем судить о том, действительно ли токенизация стала широко распространена? Можно отслеживать процесс трансформации через открытые данные Лондонской ассоциации рынка драгоценных металлов.
Лондонская ассоциация рынка драгоценных металлов публикует два набора данных: общий объем торгов на рынке и объем клиринга традиционного центрального реестра. Как только рынок начнет массово использовать токены, общий объем торгов останется высоким, инвесторы продолжат покупать и продавать; но объем традиционного клиринга снизится. Поскольку транзакции токенов осуществляются мгновенно в блокчейне, полностью обходя традиционную клиринговую систему Лондона.
На текущем этапе объем торгов старой системы все еще огромен. В клиринговом реестре ежедневно меняется право собственности примерно на 20 миллионов унций золота, в то время как около 306 миллионов унций золота долгосрочно находятся в хранилищах. То есть, ежедневно примерно на каждые 15 унций золота приходится 1 унция, которая обращается только через бумажные транзакции, без перемещения ни одного слитка.
Человечество создало математику, криптографию и глобальные сети, но после всех кругов конечной точкой все равно остается золото, тихо хранящееся в подземных хранилищах, не так ли?
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














