Вечные осколки денег: у платежей третьих лиц нет первых принципов
Автор: Цзо Е
Колесо фортуны повернулось, ветер усиливается перед грозой, и Stripe вновь пытается купить PayPal. В последний раз подобное совпадение произошло 30 лет назад, когда PayPal Питера Тиля поглотил первоначальный X.com Илона Маска.
Я не понимаю, почему все говорят о слабом росте PayPal, словно эта финтех-отрасль сулит нам лишь неудачи. Двадцать лет назад Питер Тиль начал свой путь в сфере платежей с первого стартапа, после чего мафию PayPal можно было считать объединенной. Илон Маск повсюду встречал радушный прием, ему невероятно повезло с благоприятными обстоятельствами, и та бурлящая жизненная энергия, тот дух всеобщего расцвета до сих пор перед глазами. Неужели всего через двадцать лет платежи превратятся для нас в наше гиблое место?
Рост — это чудо, а стейблкоины нет
Отсутствие выхода на биржу во время пандемии сейчас выглядит как стратегическая ошибка для Stripe.
Все усилия Stripe были направлены на недостижимую мечту об IPO. На фоне масштабной денежной эмиссии во время пандемии компания впервые достигла оценки в $100 млрд.
Но поскольку она не последовала за такими компаниями, как Coinbase, ее оценка начала непрерывно падать. Перепутав рыночные возможности с собственными усилиями, Stripe, осознав свои ошибки, открыла путь к слияниям и поглощениям.
Stripe начиналась с ориентированной на разработчиков модели: интеграция API в один клик. Это предложение крайне привлекательно для разработчиков, что является самым особенным подходом в платежной индустрии — компания не фокусируется на комиссиях или конкретных сценариях использования, а выходит напрямую к тем, кто реально выполняет работу.
Stripe надеется многократно использовать свой опыт: внедрить системы эквайринга через B-сегмент, выйти на рынок стейблкоинов через C-сегмент и даже подготовить инфраструктуру на базе протоколов ACP/MPP для агентного сектора с целью полного преобразования всей платежной отрасли.
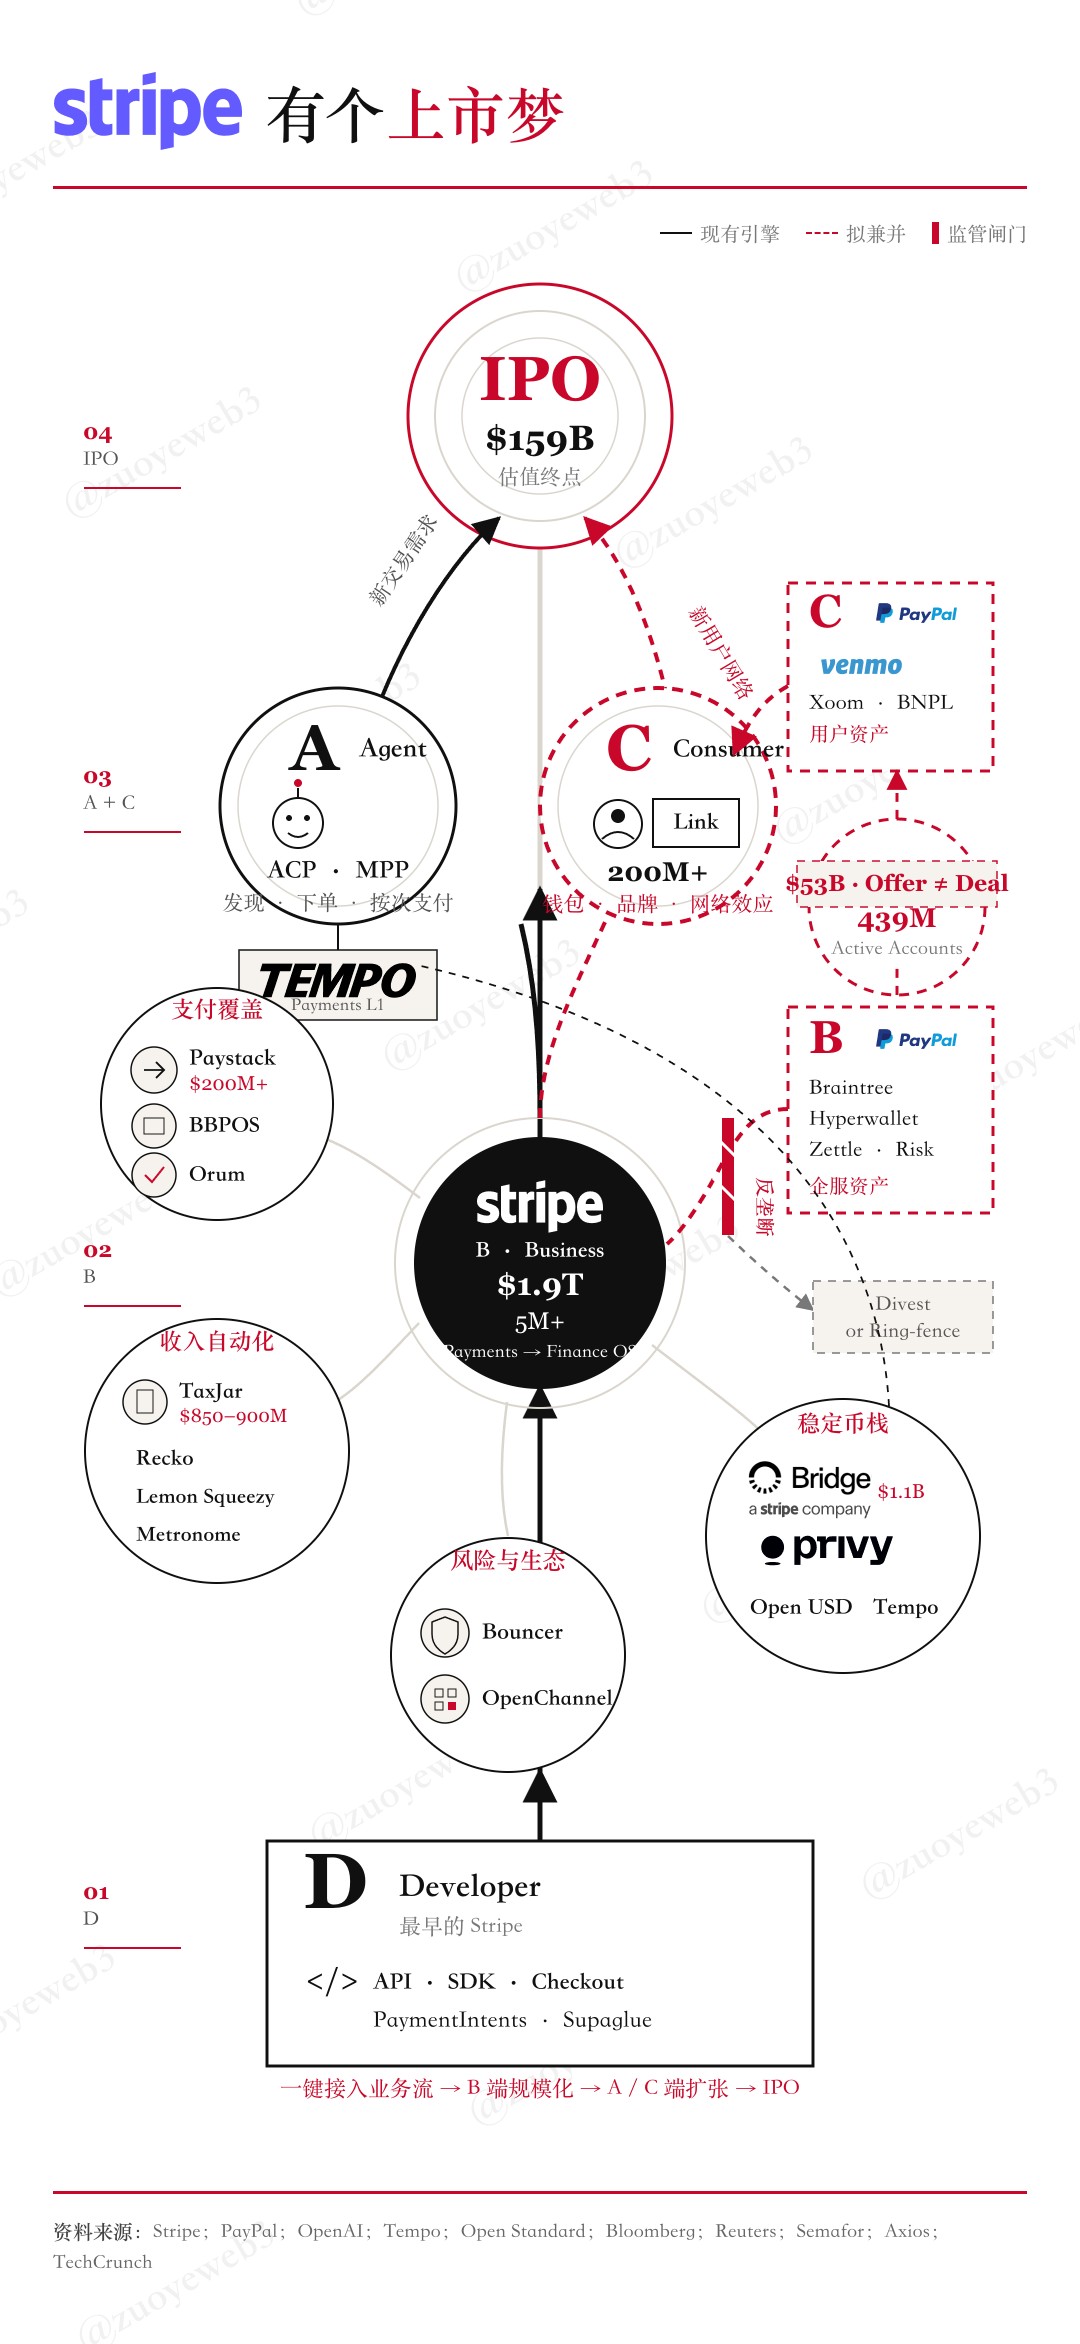
Изображение: Сложный путь Stripe на биржу
Источник изображения: @zuoyeweb3
Платежная отрасль всегда отличали две особенности, которые мешают Stripe двигаться дальше:
- Высокофрагментированная структура рынка сохраняется: можно успешно существовать в рамках одной страны, отрасли или даже нескольких компаний, их невозможно полностью вытеснить внешними силами;
- Платежи остаются придатком банковской системы: разработчики и предприятия B/C-сегмента в конечном итоге лишь автоматизируют банковские процессы, а стейблкоины также втягиваются в эту систему.
Особенно сложно повторить прошлые успехи Stripe с ее серией покупок в сфере стейблкоинов: от выпуска Bridge и создания кошелька Privy до Tempo и OpenUSD.
Текущее предложение о покупке PayPal — это фактически промежуточный этап неудачной попытки Stripe завоевать C-сегмент с помощью стейблкоинов; компания пытается компенсировать свои слабые места бизнесом PayPal в этом секторе.
Проблема PayPal заключается не в отставании от времени: ни Venmo, ни PYUSD не смогли остановить нисходящий тренд компании.
Другими словами, PayPal слишком стара: структурный паралич всей компании уже не исправить простым запуском новых продуктов.
Запущенный позже Stripe пока еще может увеличить количество нарративов для себя до выхода на IPO.
Если Stripe захватила рынок разработчиков через бэкенд, то стейблкоины должны работать через фронтенд. История с сетями эмитентов, вероятно, уже завершена: Tempo и OpenUSD повлияют на акции Circle, но никак не заденут Tether.
Если потолок возможностей Stripe ограничен уровнями Coinbase или Circle, его IPO обречено на падение котировок в первый день торгов. В сравнении с капитализацией Adyen и оценкой Avansky, нарративы Stripe вокруг стейблкоинов и агентов действительно работают.
- Стейблкоины пока не являются повседневной частью действующей платежной системы, но это очевидный тренд;
- Агентам все еще нужно найти точку входа в существующую экосистему.
По положительным новостям: агенты уже активно покупают вычислительные мощности и токены за стейблкоины. Но если исключить подозрения в искусственном раздувании метрик, агенты все еще не проникли в реальные бизнес-процессы Web3, не говоря уже о более консервативных корпорациях и банковских системах.
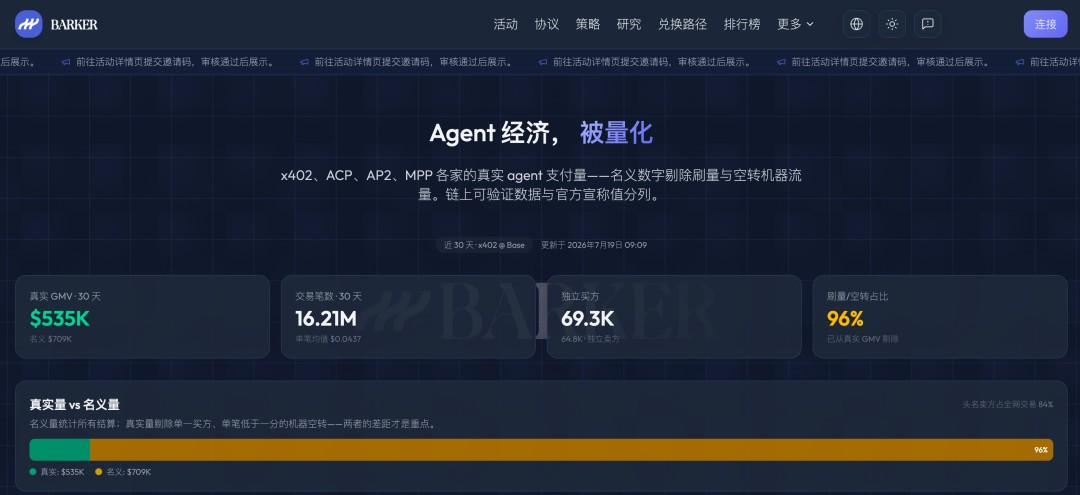
Изображение: Пока агенты используются преимущественно для накрутки показателей
Источник изображения: @BarkerMoneyX
Сегменты A (будущее), B, C, D (истоки роста), но оценка Stripe едва ли сможет избежать реалистичного потолка финтех-отрасли в 50 млрд долларов. Оценка в 100 млрд предполагает слишком многое за счет субъективных ожиданий.
Если невозможно быстро достичь будущего, расширение масштаба и экосистемы остается единственной точкой приложения усилий для Stripe. Можно рассматривать саму компанию как опционный продукт.
- Если агенты используют стейблкоин OUSD, работающий поверх Tempo, стоимость Stripe должна быть уровня Visa;
- Если агенты используют стейблкоины, но OUSD терпит неудачу, а Tempo забирает часть рынка, оценка Stripe составит около 100 млрд + стоимость публичной сети Tempo;
- Экономика агентов вряд ли воплотится в жизнь, и концепция агентских платежей будет затянута новыми идеями: в таком случае у Stripe хотя бы останется собственный основной бизнес.
Конечно, инвестиционные убытки выглядят плохо, но упущенная возможность приносит еще большее сожаление на всю жизнь. Начиная со сложной задачи, которую Stripe поставила перед первичным рынком, стоит глубже задуматься о том, как будет развиваться вся платежная отрасль.
Платежи — лишь входная точка, прибыль приносит добавочный сервис
Агенты — это будущее, которое уже видно невооруженным глазом, при условии, что мы сумеем дожить до этого момента.
Середина 2026 года — очень тонкий момент: заканчивается последнее окно для принятия прозрачных законопроектов, и нормы доходности стейблкоинов могут положить конец дискуссиям.
Тем временем долгосрочное будущее экономики агентов сегодня сосредоточено вокруг моделей замены труда офисных и рабочих сотрудников, а также на новых носимых устройствах, смартфонах AIOS и другом оборудовании.
Революционное воздействие агентов на платежи пока не привлекло широкого общественного внимания. Есть основания полагать, что здесь скрывается скрытая возможность для стейблкоинов — подарок эпохи в виде β-возможности.
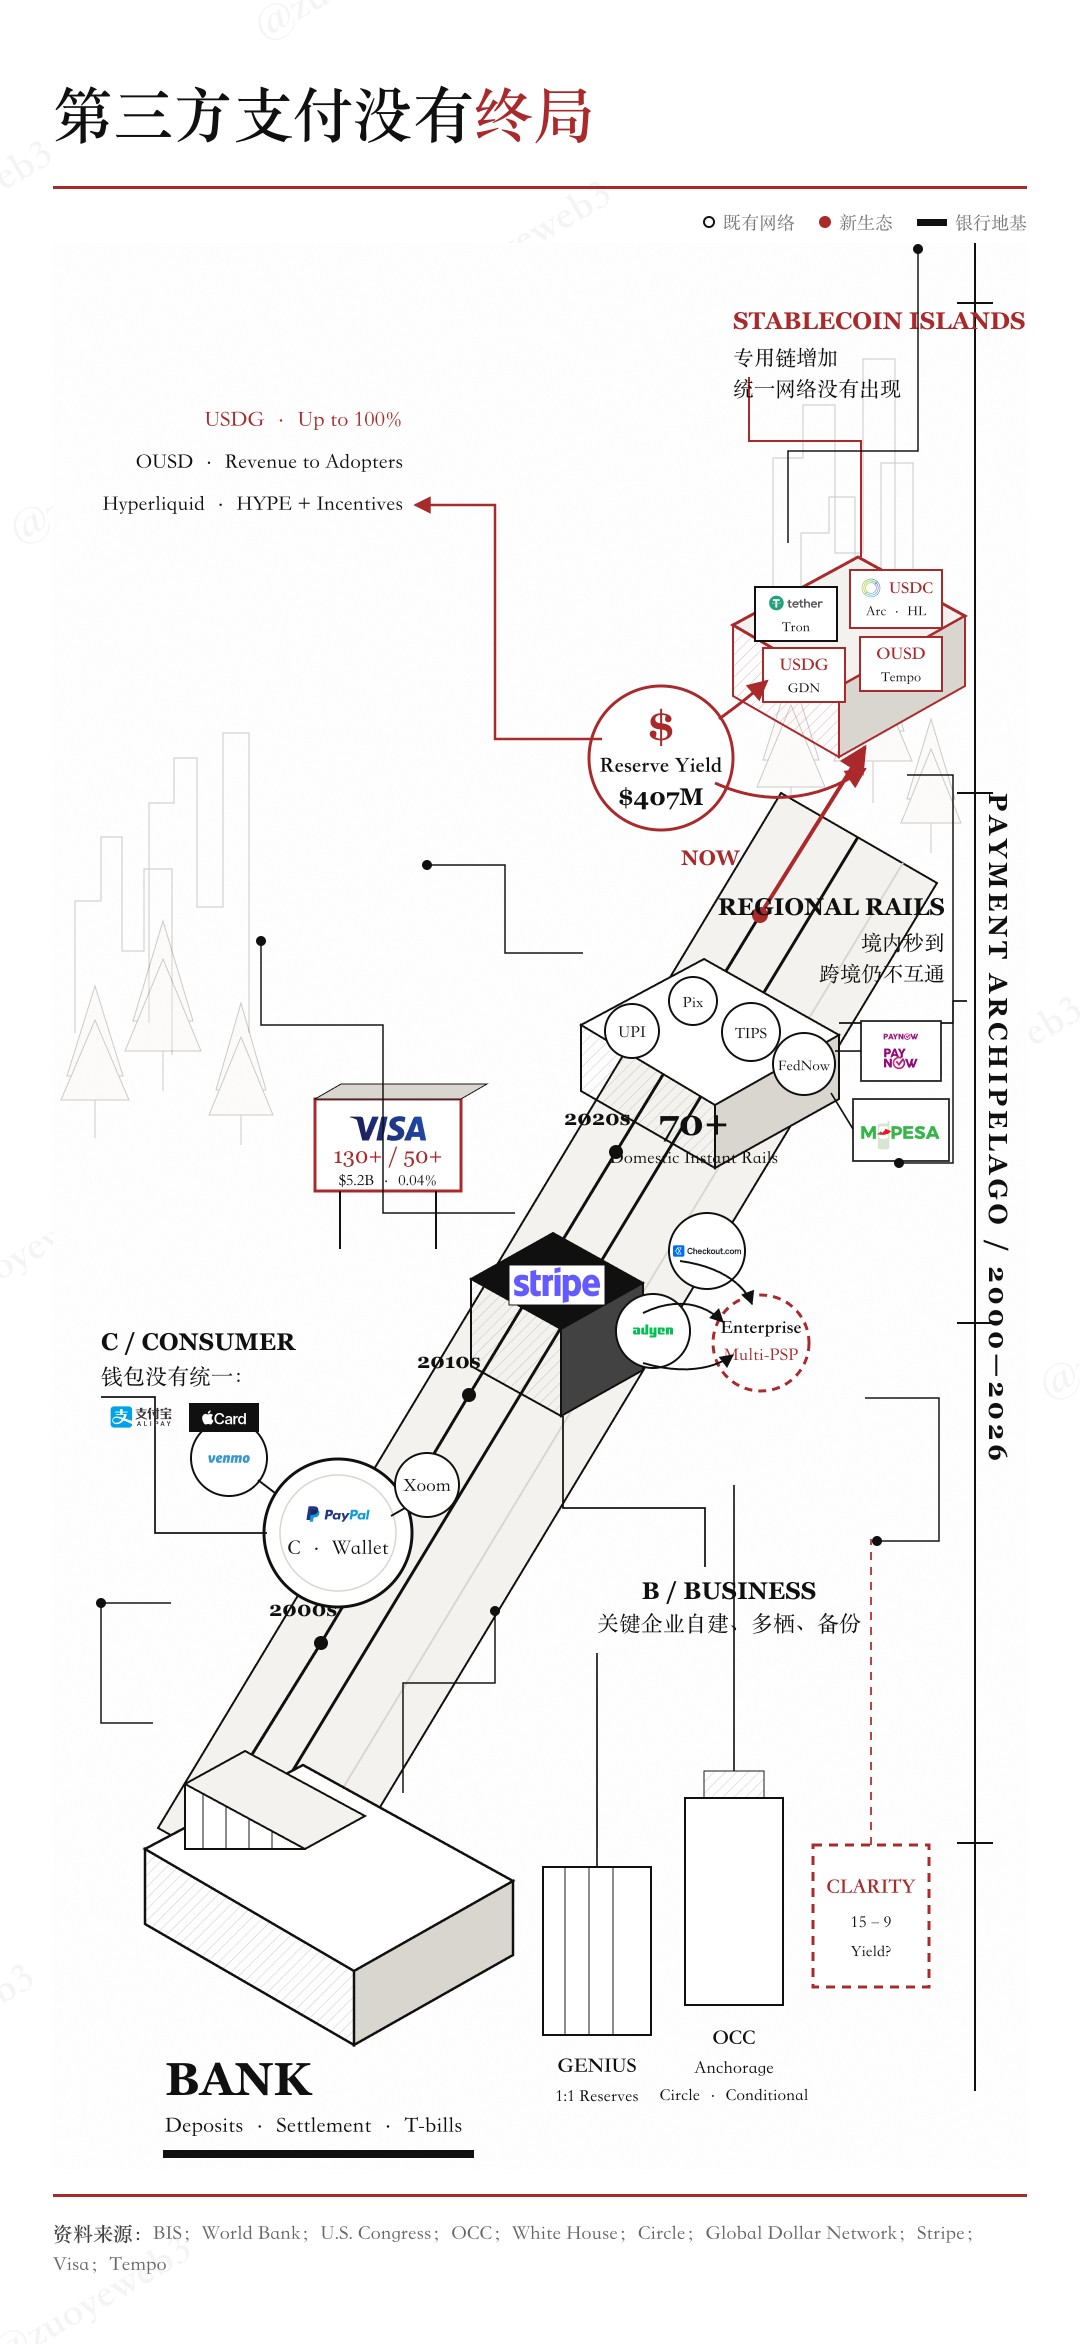
Изображение: Платежная отрасль находится в вечном движении
Источник изображения: @zuoyeweb3
Однако операционная модель платежной отрасли, ранее построенная на основе «лицензий + локализации», может столкнуться с постоянным давлением со стороны сетей клиринга.
На фронтенде стейблкоинам по-прежнему нужны точки ввода (например, депозиты) и точки вывода (транзакции в блокчейне, зачисление, конвертация в фиат), и именно этот фактор обеспечивает банку уверенность в своей комплаенс-политике.
Волна финтеха, запущенная интернетом за последние 30 лет, в конечном итоге усилила контроль банков над платежами, однако она не трансформировала и не уничтожила отрасли, такие как издательское дело, ритейл, развлечения или общепит.
Под влиянием технологической волны банки становятся все более прозрачными, но по-прежнему контролируют конечные точки доступа к наличным деньгам и филиальную сеть. В определенном смысле фрагментация платежной отрасли обусловлена вертикальной и территориальной структурой банков, а барьеры в виде лицензий и государственного суверенитета — это лишь признание реальной ситуации.
Однако в действиях Stripe и Circle скрыта другая возможная модель платежей: привлечение клиентов на фронтенде через стейблкоины и получение прибыли на бэкенде за счет клиринга.
Фактически Stripe и Circle очень похожи: они представляют собой будущий гибридный формат взаимодействия финтеха и криптоиндустрии, одновременно развивая публичные сети (Tempo против Arc), стейблкоины (OUSD против USDC) и клиринговые сети.
Прибыльная модель с долей от эмиссии стейблкоинов не работает, потому что Circle уже начала субсидировать канальных партнеров Hyperliquid, а OUSD напрямую делится доходом с партнерами. Обе стороны начали внутреннюю конкуренцию, что наверняка не представляет собой будущее.
Но система клиринга впервые позволяет их публичным сетям получать выгоду от сетевого эффекта платежей и стейблкоинов исключительно за счет эффективности капитала, без необходимости принудительно субсидировать партнеров.
Сама клиринговая система несложна, однако традиционный фиатный клиринг зависит от ассоциаций карточных систем, SWIFT, центральных банков различных стран и коммерческих банков. Эта чрезмерно многослойная архитектура давно перегружена.
Новые публичные сети стейблкоинов свободны от исторического груза и могут сосредоточиться на повышении эффективности клиринга. По мере того как Circle и Stripe получают специальные банковские лицензии от OCC (с условиями), после получения доли от стейблкоинов им неизбежно придется двигаться в сторону создания клиринговых сетей.
Таким образом, клиринговая сеть имеет шанс частично отделиться от системы коммерческих банков и оставить прибыль внутри собственной структуры.
Заключение
Упустив окно для IPO во время пандемии, Stripe вошла в окопную войну сторонних платежных шлюзов. Этот конфликт напоминает верденский формат вневременного характера: победить мелкие региональные и отраслевые игроки одним только объемом масштаба невозможно.
Необходим новый подход: противостоять банкам за счет эффективности. От PayPal к Stripe, от стейблкоинов к агентам — сосуществуют четыре поколения платежной индустрии. Станет ли этот раз победным?
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @zuoyeweb3