Анализ отчета UBS: полупроводниковая отрасль вступает в фазу дифференциации, а доходность денежных потоков Micron в 47% недооценена
Автор: Рита
Введение от Chaowang
Накопленный свободный денежный поток Micron в ближайшие годы, вероятно, превысит 400 млрд долларов США; после снятия ограничений на обратный выкуп акций теоретический объем может составить более 40%. Данный потенциал пока не полностью отражен в рыночных оценках.
UBS недавно опубликовала блиц-отчет SemiBytes, ключевой вывод которого указывает на то, что отрасль полупроводников переходит от фазы всеобщего роста к периоду глубокой дивергенции. Модель Kimi K3 стимулирует масштабирование открытых языковых моделей, что подстегивает спрос на HBM и системы хранения данных. В сегменте аналоговых микросхор расхождения усиливаются: акции компаний с высоким уровнем влияния ИИ уже торгуются с премией, эквивалентной 42-кратному P/E, тогда как оценки компаний с существенной долей воздействий на автомобильном и промышленном секторах сохраняются вблизи исторических средних значений. Эмитентам Lam Research, Broadcom, Seagate, Micron и AMD присуща экстремальная концентрация длинных позиций.
Масштабирование открытых моделей стимулирует рост спроса на решения для хранения данных
На прошлой неделе Moonshot AI представила Kimi K3 объемом параметров в 2,8 трлн, став крупнейшей в мире открытой моделью. Контекстное окно модели увеличено до 1 млн токенов, поддерживается режим непрерывного выполнения инференса.
По оценке UBS, ключевым нарративом Kimi K3 является масштабирование. Это подразумевает создание большего количества моделей, использование более длительных контекстов и растущие потребности в объеме оперативной памяти. Благодаря более низкой рентабельности, удельные затраты на разработку открытых моделей изначально оказываются ниже, чем у проприетарных аналогов. Данное различие носит фундаментальный характер для различных бизнес-моделей и не следует трактовать как технологический прорыв, способный совершить революционное замещение.
Расширение контекстного окна напрямую увеличивает потребность в больших объемах KV Cache. Развертывание открытых моделей требует больше ресурсов HBM и систем хранения данных. NVIDIA Nemotron занимает центральное место в экосистеме открытых решений, и, согласно оценке UBS, именно NVIDIA станет главным бенефициаром текущей волны дискуссий об открытых моделях.
Потенциал свободного денежного потока Micron недооценен
Анализ покрытия UBS показывает, что текущий дисконт оценки Micron по сравнению с SK Hynix является необоснованным.
В исторической перспективе Micron обычно торговалась с премией относительно SK Hynix, однако в настоящее время этот дисконт практически исчез, а мультипликатор NTM EV/S составляет около 0,3x. Используя технологию производства без участия EUV-литографии, Micron смогла добиться агрессивного повышения плотности на узлах DRAM 1-alpha и 1-beta, сохраняет лидирующие позиции в продуктовой линейке многослойной NAND (2XX слоев), укрепляет свои рыночные позиции в сегменте LP-DDR и демонстрирует выдающуюся конкурентоспособность по показателям энергопотребления и себестоимости единицы продукции.
Накопленный свободный денежный поток Micron в период с текущего момента по 2028 год, вероятно, превысит 400 млрд долларов США. В настоящее время компания ограничена в проведении обратного выкупа в связи с действующими запретами, которые действуют до 9 декабря 2026 года. После их снятия теоретически возможно направить весь свободный денежный поток на обратный выкуп. При текущих котировках акций совокупный объем выкупа к концу 2028 года способен превысить 40% от общего числа обращающихся акций.
Объем этого потенциала для обратного выкупа весьма значителен и пока не получил должного отражения в рыночных оценках.
Концентрация позиций еще не полностью скорректировалась
Для отслеживания уровня концентрации инвестиций в отдельных подотраслях и конкретных эмитентах полупроводникового сектора UBS использует показатель «фактора скученности», где диапазон значений варьируется от -30 (экстремальная скученность коротких позиций) до +30 (экстремальная скученность длинных позиций).
Общий уровень скученности в секторе полупроводников снизился с исторического максимума конца июня. Из 63 акций, входящих в покрытие UBS, 12 все еще находятся в диапазоне значений свыше +24, характеризующемся экстремальной концентрацией длинных позиций. Наибольшую степень скученности демонстрируют Lam Research, Broadcom, Seagate, Micron и AMD. Несмотря на оценку компании как недооцененной, Micron находится в состоянии экстремальной концентрации длинных позиций, где позитивные фундаментальные показатели соседствуют с рисками избыточной сгруппированности капиталовложений.
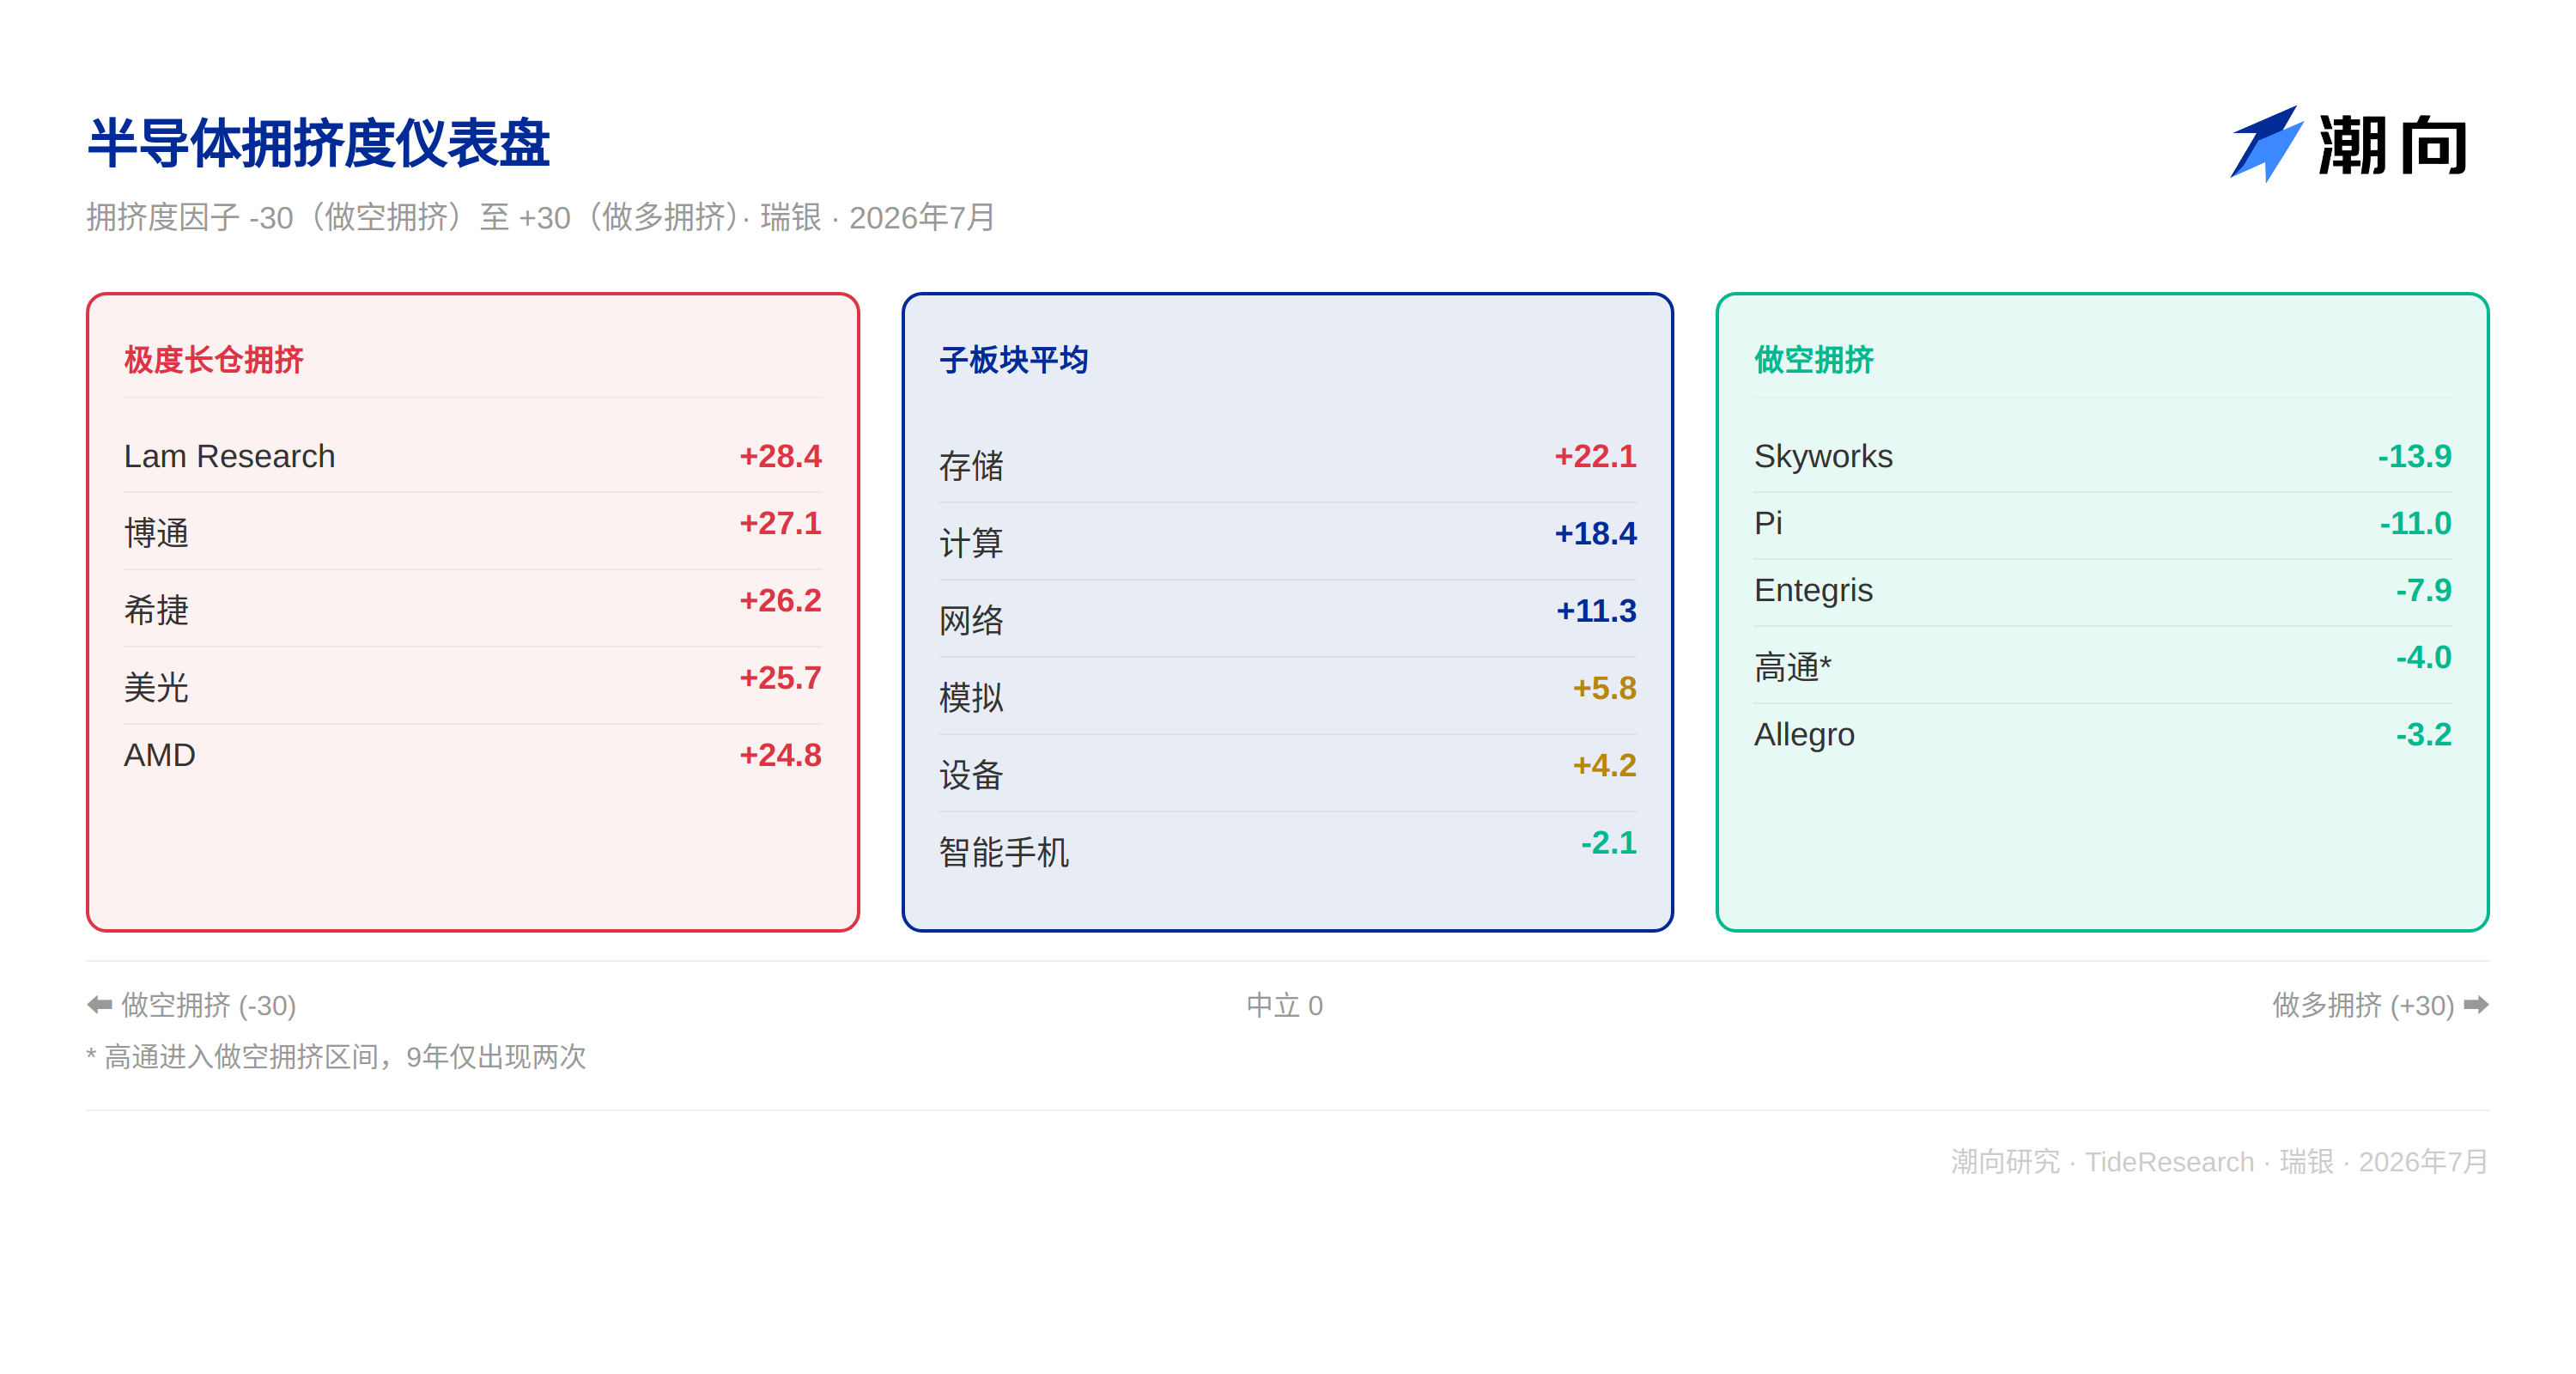
На стороне скученности коротких позиций значения составляют: Skyworks — минус 13,9, PI — минус 11,0, Entegris — минус 7,9. Qualcomm также попала в зону высокой концентрации коротких позиций, что за девятилетнюю историю мониторинга UBS фиксировалось лишь дважды. В целом, из сегмента смартфонов наблюдается отток капитала.
Восстановление рынка аналоговых микросхор уже полностью отражено в цене, внутренняя дивергенция усиливается
Отрасль аналоговых микросхор демонстрирует рост выше сезонных показателей уже на протяжении четырех кварталов подряд, после того как предшествующие восемь кварталов фиксировали отставание от сезонного тренда. Анализ UBS исторических данных показывает, что во время двух предыдущих циклов восстановления (2009–2010 гг. и 2020–2021 гг.) период продолжительности роста выше сезонного уровня в среднем составлял 5–8 кварталов.
Исторически мультипликаторы оценки аналоговых чипов обычно достигали пика вокруг точки перелома динамики роста, после чего продолжали сжиматься в кварталах, когда рост превышал сезонные нормы. В текущем цикле рынок поднял эти мультипликаторы до максимумов за всю историю на четвертый квартал после начала восстановления. По мнению UBS, если считать этот цикл более устойчивым к восходящему движению, то нынешние высокие оценки находят полное экономическое обоснование.
Внутренняя дивергенция внутри сектора выражена крайне явно. Компании с высоким уровнем влияния ИИ, такие как Allegro, где доля выручки от центров обработки данных достигает около 20%, торгуются с премией, соответствующей 42-кратному прогнозному P/E. В то же время стоимость акций предприятий, ориентированных преимущественно на автопром и промышленность, сохраняется в пределах исторических средних.
Сама эта дивергенция отражает высокую степень консенсуса инвесторов относительно будущих победителей в сегменте ИИ, а также означает, что в случае несоответствия фактических результатов ожиданиям коррекция может оказаться довольно масштабной.
Комплексный анализ свободного денежного потока
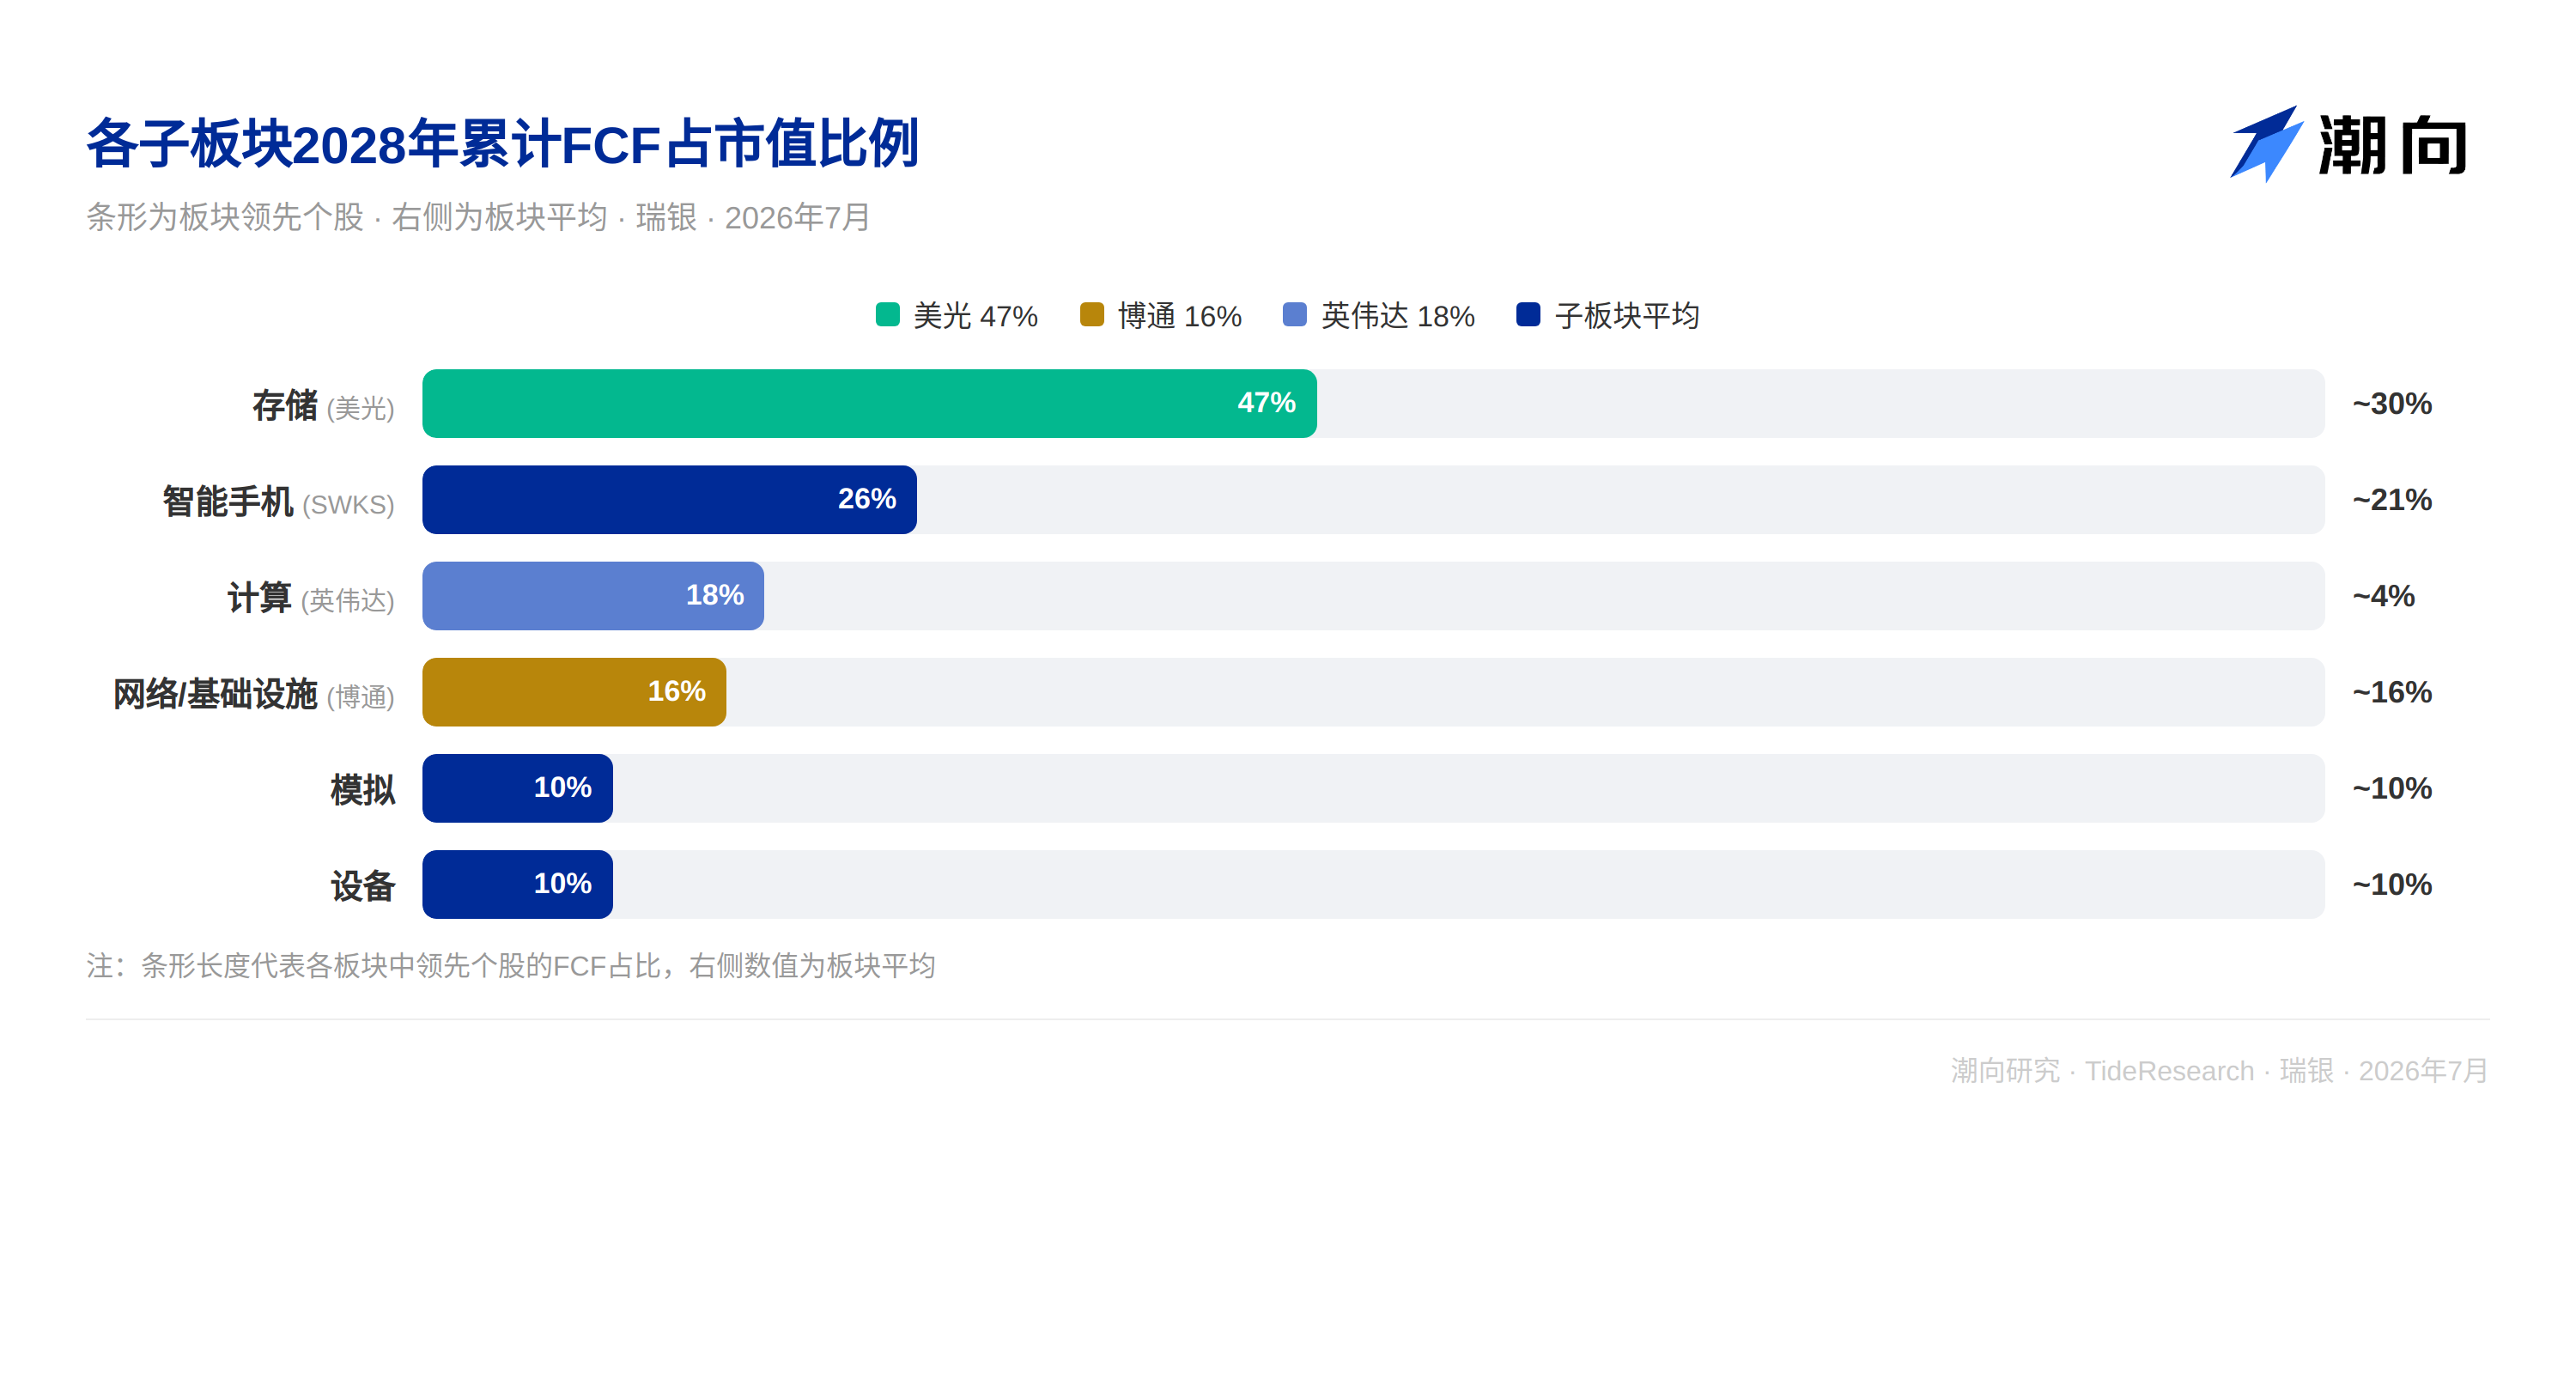
UBS рассчитала долю накопленного до 2028 года свободного денежного потока относительно текущей капитализации по отдельным подотраслям.
Для сегмента памяти данный показатель составляет около 30%, причем лидером выступает Micron с результатом 47%. В сфере смартфонов средняя величина равна 21%: у Skyworks — 26%, у Qorvo — 22%. Для аналоговых чипов и оборудования для производства полупроводников значение близко к 10%. В вычислительном секторе оно составляет примерно 4% (NVIDIA выделяется показателем 18%), тогда как у Intel и AMD доля минимальна. В сегменте сетей и инфраструктуры первым идет Broadcom с показателем 16%; его накопленный FCF достигает 278,8 млрд долларов США, делая его крупнейшим источником абсолютного денежного потока среди охваченных UBS эмитентов, за исключением Micron и NVIDIA.
Взгляд со стороны Chaowang
Данный отчет UBS предлагает четкую систему координат для оценки стоимости на современном рынке полупроводников.
Текущая оценка Micron обладает двойственной природой. Прогнозная доходность свободного денежного потока компании достигает 47%, что создает надежную долгосрочную фундаментальную базу. Однако высокая степень концентрации длинных позиций в данной бумаге остается на уровне, характерном для всего сектора, обнажая одновременно преимущества бизнеса и риски избыточной концентрации капитала.
Ограничения на проведение компанией обратного выкупа будут сняты в декабре. До наступления этого момента остается почти полгода, в течение которых торговые настроения в секторе и структура портфелей институциональных инвесторов, вероятнее всего, продолжат оставаться волатильными.
Премиум в 42-кратном прогнозном P/E для Allegro продиктован главным образом сосредоточенным интересом рынка к дополнительным потокам выручки от бизнеса, связанного с ИИ. В случае если фактическая прибыльность этих направлений окажется ниже ожидаемой, излишне завышенная оценка создаст давление в сторону заметной коррекции.
С другой стороны, производители аналоговых микросхор, фокусирующиеся на автомобильном и промышленном сегментах, обладают значительным потенциалом для последующего восстановления оценок, поскольку технологии ИИ продолжают активно внедряться в промышленные процессы.
Индексы концентрации позиций позволяют сделать важный макроотраслевой вывод: Qualcomm транслирует сильный сигнал для всей индустрии. За девятилетнюю историю наблюдений инвестиционных агентств ситуация с аналогичным уровнем скученности коротких позиций фиксировалась лишь дважды. На фоне стабильного оттока капитала из сегмента смартфонов постепенное совершенствование технологий Edge AI создает благоприятную среду. Если связанные с ними приложения достигнут масштабов коммерческого развертывания, текущая структура портфелей с высокой концентрацией коротких позиций способна спровоцировать противоположную волне тренда волну восстановительного движения.
Подводя итоги комплексной позиции UBS, можно констатировать, что эпоха повсеместного роста в отрасли полупроводников осталась позади; внутренняя дифференциация внутри сектора продолжает углубляться. Ключевые направления, связанные с ИИ, по-прежнему привлекают дополнительные средства инвесторов, и многие активы уже достигли уровня критической скученности позиций. Тем временем нишевые сегменты, пользующиеся меньшим вниманием рынка, напротив, могут подарить возможности для входа на основе временного искажения стоимости.
Отказ от ответственности
Данный материал представляет собой подборку и анализ стороннего исследовательского отчета брокерской компании (UBS, от 20 июля 2026 года), подготовленного исследовательским отделом Chaowang. Приведенные в тексте рейтинги, целевые цены, прогнозы прибыли и иные суждения являются точкой зрения аналитиков данной брокерской фирмы и отражают исключительно позицию их организации. Они не выражают мнение исследовательского центра Chaowang и не служат рекомендацией к совершению любых инвестиционных операций.
Инвестиции сопряжены с риском, любые финансовые операции требуют осторожности. Настоящий документ не должен рассматриваться как основание для покупки или продажи каких-либо ценных бумаг. Инвесторам следует принимать инвестиционные решения на основе собственных самостоятельных анализов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo