


HTX Research|От фондового рынка США к блокчейну: перпетуальные фьючерсы меняют мировой ландшафт торговли акциями
Резюме
В 2026 году рынок токенизированных акций перешёл от маргинальных экспериментов к основному направлению развития, а ключевым драйвером этого перехода стало взрывное распространение бессрочных фьючерсных контрактов — инновационного продукта. Согласно данным CoinLaw, по состоянию на май 2026 года совокупная децентрализованная стоимость рынка токенизированных акций превысила 1,43 млрд долларов США; за последние 30 дней рост составил 25,83 %, число держателей достигло 267 тыс. человек. Оба показателя продемонстрировали самый высокий темп роста среди всех активов RWA. Децентрализованные биржи бессрочных контрактов, такие как Hyperliquid, уже превзошли объём торгов производными финансовыми инструментами Coinbase International, что знаменует собой формирование нового финансового рынка — цепочечных (on-chain) акционерных деривативов, обладающих самостоятельной ценовой динамикой и институциональными механизмами функционирования. В настоящем анализе системно рассматриваются эволюционные логики двух основных продуктовых архитектур — полностью обеспеченных спотовых токенов и бессрочных контрактов; анализируется конкурентная среда с участием ведущих игроков, таких как Hyperliquid и Ondo Finance; на основе цепочечных данных по бессрочным контрактам на акции Samsung Electronics и SK Hynix эмпирически подтверждается их функция «ночного» установления цен; выявляются ключевые риски данного направления и предлагаются три инвестиционные стратегии: арбитраж ставок финансирования, межбиржевой арбитраж и предоставление маркет-мейкерских услуг.
I. Архитектура продуктов и эволюционная логика рынка токенизированных акций
Настоящий парадигмальный сдвиг на рынке токенизированных акций произошёл в период с 2023 по 2025 год благодаря созреванию трёх ключевых факторов. Во-первых, завершилось формирование механизма бессрочных контрактов в блокчейне: модель пула GLP от GMX, архитектура стака ордеров dYdX v4 и специализированный L1-движок Hyperliquid, построенный на Arbitrum Stylus, позволили сократить задержку в исполнении цепочечных деривативов до миллисекундного уровня и одновременно обеспечили круглосуточную непрерывную торговлю за счёт встроенных оракулов и механизмов ликвидации — функции, недоступные на традиционных централизованных биржах. Во-вторых, инфраструктура оракулов совершила качественный скачок: Chainlink Data Streams и Pyth Network обеспечивают передачу цен на азиатские акции в блокчейн с задержкой менее одной секунды, решая долговременную проблему надёжности источников цен для токенизированных финансовых продуктов. В-третьих, регуляторная база начала приобретать чёткие очертания: в конце 2025 — начале 2026 года SEC подала положительные сигналы и готовится запустить программу «Льготы для инноваций» (Innovation Exemption), предоставляющую регуляторный песочницу для соответствующих требованиям токенизированных продуктов; 8 июня 2026 года Coinbase официально запустила четыре бессрочных контракта на фондовые индексы, регулируемых CFTC (AI10, China10, Defense10, Tech100), что знаменует официальное входжение регулируемых организаций в этот сегмент.
С точки зрения структуры продуктов рынок сегодня состоит из двух принципиально различных, но взаимодополняющих категорий. Первая — это полностью обеспеченная спотовая токенизация, представленная такими платформами, как Ondo Finance, xStocks и Backed. Ondo Finance занимает безусловное лидерство: её TVL составляет 887,8 млн долларов США, что составляет 60,87 % доли всего рынка и охватывает 231 акцию; xStocks занимает второе место с TVL в 394,2 млн долларов США и долей рынка 27,03 %. Ключевая ценность этих продуктов заключается в расширении доступа к международным инвестициям и повышении эффективности расчётов: инвесторы могут владеть глобальными акциями без открытия брокерских счетов в странах их регистрации, а цепочечные расчеты сокращают стандартный срок T+2 до T+0.
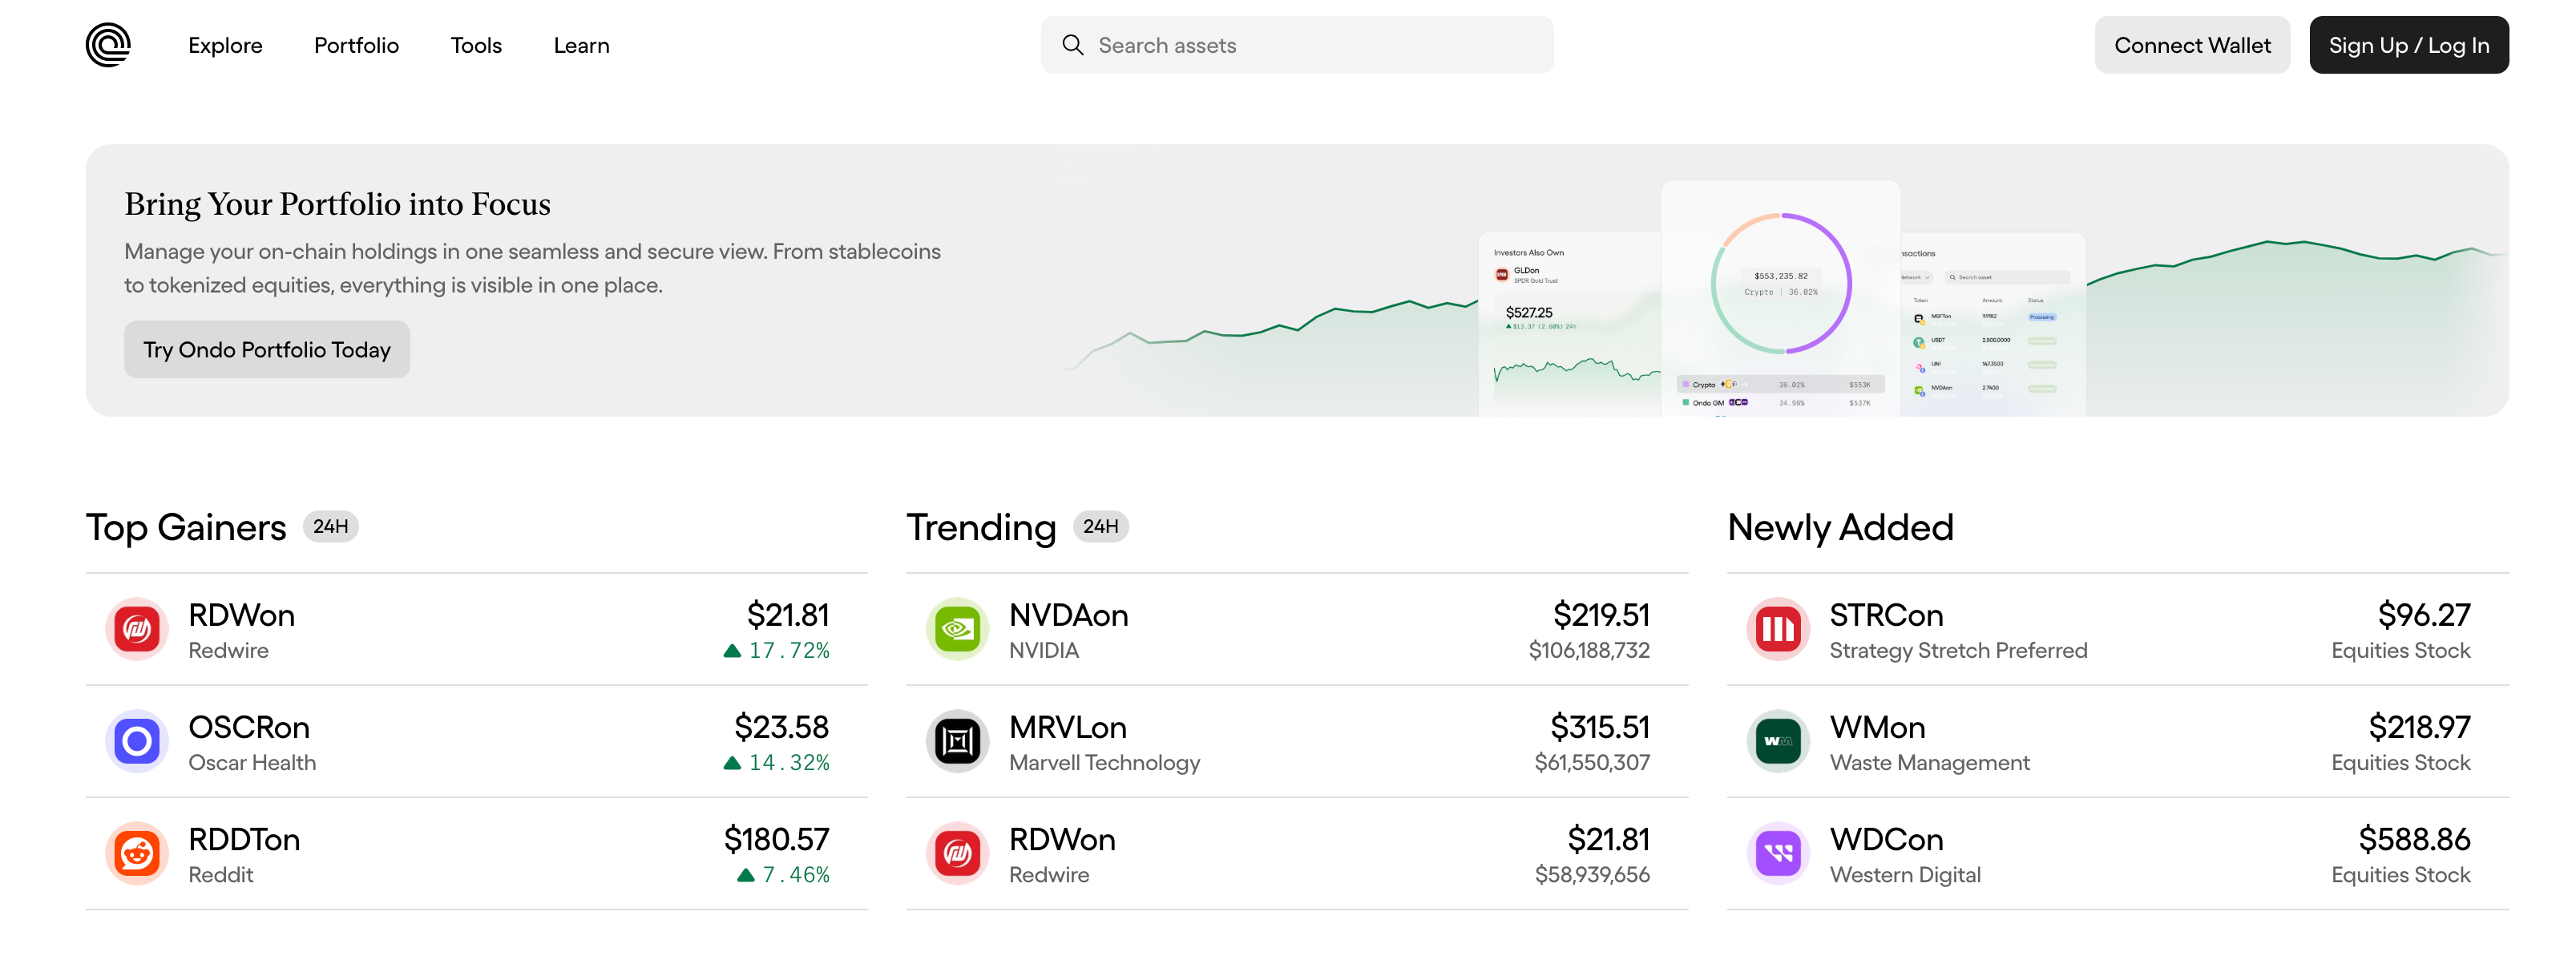
Вторая категория — бессрочные контракты, представленные Hyperliquid, Binance и dYdX. Эти продукты не предполагают владения реальными акциями; они используют стейблкоины в качестве маржи и отслеживают цену базового актива. Их главное преимущество — круглосуточная торговля, плечо до 20× и сверхбыстрое размещение новых инструментов благодаря отсутствию необходимости хранения базового актива. Ярким примером является запуск Hyperliquid в октябре 2025 года бессрочных контрактов на акции Samsung Electronics и SK Hynix после принятия сообществом предложения HIP-3, что спровоцировало волну «токенизации акционных контрактов в блокчейне», сфокусированную на азиатском регионе; вскоре Binance оперативно последовала этому примеру и запустила аналогичные контракты.
II. Реструктуризация рыночной структуры и конкурентная среда, обусловленная бессрочными контрактами
В 2026 году конкурентная среда на рынке бессрочных контрактов на токенизированные акции представляет собой чёткую трёхуровневую структуру: доминирующий уровень — протоколы в блокчейне, второй уровень — централизованные биржи, стремящиеся догнать лидеров, и третий уровень — постепенное вхождение институтов. Hyperliquid, благодаря сверхнизкой задержке и отсутствию комиссии за газ на своей специализированной L1-цепочке, контролирует около 50 % объёма торгов бессрочными контрактами. Её ключевая стратегия может быть охарактеризована как «географический арбитраж»: приоритетное покрытие высоколиквидных азиатских рынков (Южной Кореи и Японии) с использованием временного окна, когда местные биржи закрыты, для создания барьера ликвидности и привлечения спекулянтов и хеджеров со всего мира. Binance, крупнейшая мировая криптоплатформа, в конце 2025 года ускорила расширение своего портфеля бессрочных контрактов на токенизированные акции и уже образовала с Hyperliquid дуополь. Разница в ценах на один и тот же актив между этими двумя площадками в среднем составляет от 0,93 % до 1,03 %, а в экстремальных условиях может достигать 2,3 %. Это отражает как недостаточную конкуренцию маркет-мейкеров, так и естественные возможности для арбитража.
Coinbase, опираясь на лицензию CFTC, следует пути «регуляторно-комплиантной альтернативы», предлагая американским институциональным инвесторам первый регулируемый цепочечный инструмент для торговли акционными деривативами. Четыре индексных бессрочных контракта (AI10, China10, Defense10, Tech100), запущенные в июне 2026 года, работают по модели централизованного клиринга: каждая сделка проходит верификацию KYC и проверку на отмывание денег, что резко контрастирует с децентрализованной и безразрешительной моделью Hyperliquid. dYdX v4, построенная на Cosmos SDK как автономная прикладная цепочка, делает упор на институциональный стак ордеров и межцепочечную совместимость; модель GLP от GMX обеспечивает более гибкий механизм запуска и обеспечения ликвидности для малых активов. По мере эволюции конкурентных приоритетов рынок переходит от первоначального этапа «кто первым запустит» к новому этапу «кто точнее определит цену» — задержка оракулов, глубина маркет-мейкерской ликвидности и механизм ликвидации стали тремя столпами, определяющими конкурентоспособность платформы. Эмпирические исследования показывают, что коэффициент корреляции между ценой бессрочного контракта на токенизированные акции и ценой базовой акции при открытии следующего торгового дня находится в диапазоне от 0,85 до 0,89, а коэффициенты регрессии составляют соответственно 0,93 и 1,00. Это означает, что бессрочные контракты на токенизированные акции уже перестали быть пассивными инструментами отслеживания цен и становятся самостоятельным механизмом агрегации информации и установления цен, функционирующим независимо от традиционных бирж.
III. Эмпирическое подтверждение на основе цепочечных данных: три компонента ценности бессрочных контрактов
Широкое внимание, привлекаемое бессрочными контрактами на токенизированные акции, обусловлено тем, что они создают три уникальные ценности, недостижимые на традиционном акционном рынке. Первая — функция «ночного» установления цен. Систематическое исследование бессрочных контрактов на акции Samsung Electronics и SK Hynix показало, что их поведение после закрытия основного рынка систематически опережает цену открытия на следующий день. В частности, если бессрочный контракт на акции Samsung Electronics растёт после закрытия KOSPI, то вероятность того, что на следующий день цена откроется выше предыдущего закрытия, составляет около 82 %; если же контракт падает, то вероятность открытия ниже предыдущего закрытия достигает 96 %. Аналогичные данные по SK Hynix ещё более впечатляющи: рост контракта предвещает открытие выше предыдущего закрытия с вероятностью 95 %, а падение — открытие ниже с вероятностью 78 %. Более важным является то, что коэффициенты регрессии составляют соответственно 0,93 и 1,00, что указывает на то, что «ночной» бессрочный контракт не только прогнозирует направление открытия на следующий день, но и достаточно точно предсказывает величину «скачка» цены при открытии. Такая способность агрегировать информацию обусловлена круглосуточной работой цепочечных рынков: макроэкономические новости, корпоративные объявления и отраслевые события со всего мира немедленно отражаются в цене бессрочного контракта без ожидания открытия следующего торгового дня и проведения торги на открытии.
Вторая ценность — механизм Delta-нейтрального арбитража, управляемый ставкой финансирования. Конструкция ставки финансирования бессрочных контрактов изначально предполагает перераспределение выгод между длинными и короткими позициями: при преобладании покупательского настроения длинные позиции платят ставку финансирования коротким, и наоборот. Данные показывают, что среднесуточная положительная премия по бессрочному контракту на акции Samsung Electronics составляет около 0,15 %, а по SK Hynix — около 0,23 %. Теоретически Delta-нейтральная стратегия, основанная на одновременной покупке полностью обеспеченного спотового токена и продаже равного объёма бессрочного контракта, полностью исключает направленный риск и позволяет получать годовую доходность от 66,7 % до 119,7 % исключительно за счёт ставки финансирования. Конечно, в реальности такие факторы, как проскальзывание, риск базиса и эффективность использования капитала, сокращают теоретическую доходность, однако даже такой потенциал уже достаточен для привлечения профессиональных маркет-мейкеров и количественных хедж-фондов.
Третья ценность — структурные возможности для межбиржевого арбитража. Поскольку один и тот же актив торгуется на нескольких независимых платформах без единой системы клиринга, средняя разница в ценах на бессрочные контракты на акции Samsung Electronics между Binance и Hyperliquid сохраняется на уровне 0,93 %, а в экстремальных ситуациях может достигать 2,3 %. Особенно сильно разница увеличивается ночью и в выходные дни, когда спотовый рынок закрыт и ликвидность в блокчейне снижается, что создаёт естественное циклическое окно для получения прибыли арбитражными трейдерами, обладающими возможностями подключения к нескольким платформам.
IV. Четыре направления инноваций и коммерческих возможностей
Быстрое расширение рынка бессрочных контрактов на токенизированные акции порождает четыре самостоятельных направления коммерческой ценности. Первое — специализированные услуги маркет-мейкеров. В отличие от традиционных финансовых рынков, где право на маркет-мейкерскую деятельность имеет ограниченный круг лицензированных участников, в блокчейне любой участник с достаточным капиталом и техническими возможностями может стать маркет-мейкером. Наличие одного и того же актива на нескольких платформах с независимым ценообразованием означает, что разница в ценах естественным образом расширяется до 0,15–0,75 % в ночное и выходное время, создавая постоянные и высоко предсказуемые возможности для заработка профессиональных маркет-мейкеров. Второе — региональные услуги оракулов. Спрос на ценообразование азиатских акций вне торговых сессий Нью-Йорка и Лондона породил новый сегмент оракулов: поставщики высокочастотных, многоуровнево верифицированных ценовых данных для азиатских акций в период их «нерабочего времени» станут ключевой инфраструктурой данного направления. Третье — посреднические услуги по токенизации выпуска. На сегодняшний день значительная часть активов в индексах KOSPI 200, Nikkei 225 и Hang Seng Index остаётся нетокенизированной. Платформы «выпуск как услуга» («issuance-as-a-service»), обеспечивающие комплексное решение — юридическое соответствие, хранение активов, настройку параметров ценообразования и стимулирование ликвидности — для традиционных эмитентов и цепочечных торговых площадок, имеют огромный рыночный потенциал. Четвёртое — цепочечные хедж-фонды, основанные на базисе. По сравнению с традиционными базисными хеджами, их цепочечные аналоги обладают преимуществами быстрого оборота капитала (без необходимости ждать цикла расчётов по ценным бумагам) и наличия сложных источников дохода благодаря межплатформенным ценовым разницам; профессиональные хедж-фонды могут динамически распределять свои позиции по нескольким платформам для частого реверсирования позиций и усиления доходности.
С более широкой отраслевой точки зрения запуск Coinbase регулируемых CFTC индексных бессрочных контрактов знаменует начало процесса включения данного нового финансового инструмента в официальные классификационные рамки американских регуляторов. В ноябре 2025 года Базельский комитет возобновил пересмотр правил по открытой позиции банков по криптоактивам. Как только банкам будет разрешено удерживать токенизированные акции, ликвидность всего направления вырастет в экспоненциальном масштабе. Исследовательская компания 4Pillars Research прогнозирует, что при токенизации 1 % мировой стоимости акций к 2030 году объём рынка достигнет 1,34 трлн долларов США, тогда как текущий уровень проникновения составляет менее одной десятитысячной процента.
V. Рамка рисков и инвестиционные стратегии
Хотя рынок бессрочных контрактов на токенизированные акции демонстрирует стремительный рост, его структура рисков сложна и многоуровнева. Риск смарт-контрактов — наиболее прямая техническая угроза: в 2024–2025 годах потери в протоколах бессрочных контрактов из-за атак на оракулы, уязвимостей в логике ликвидации и манипуляций на клиентских интерфейсах превысили 500 млн долларов США. Наиболее показательным случаем стал инцидент с токеном JELLY Hyperliquid в феврале 2025 года, который выявил недостатки в механизме ликвидации и привёл к фактическим потерям для части пользователей без их добровольного согласия. На уровне рыночных рисков высокое плечо, усиливая доходность, одновременно экспоненциально увеличивает риск ликвидации: периоды низкой ликвидности, связанные с публикацией отчётов или важных регуляторных решений, могут вызвать каскадные ликвидации и привести к обвалу цен. Фрагментация ликвидности представляет собой третью системную угрозу: бессрочные контракты на один и тот же актив — например, Samsung Electronics или SK Hynix — торгуются на нескольких независимых платформах с собственной ценовой динамикой и без единого координируемого механизма клиринга. В экстремальных условиях это может привести к большим и длительным искажениям ценовых разниц между параллельными рынками.
Регуляторная неопределённость остаётся главным внешним фактором. Позиции стран по данному вопросу существенно различаются: законодательный процесс CLARITY Act в США, хотя и предусматривает «безопасную гавань» для разработчиков DeFi, в целом застопорился; рамочное регулирование MiCA в ЕС пока не уточняет конкретный охват цепочечных акционных деривативов; Гонконг и Сингапур как азиатские финансовые центры ещё не приняли специализированных регуляторных руководств по токенизированным акциям; осторожная позиция Японского финансового агентства по отношению к крипто-деривативам также может замедлить распространение этого продукта на японском рынке.
На основе данной рамки рисков инвестиционные стратегии можно построить по трём измерениям. Первое — стратегия распределения платформенных токенов: токен HYPE тесно связан с объёмом торгов на Hyperliquid благодаря механизму выкупа и сжигания 30 % комиссионных сборов платформы; ONDO и DYDX представляют собой ключевые бета-активы соответственно для направления RWA и децентрализованной инфраструктуры деривативов. Второе — стратегия участия в экосистеме: количественные команды могут внедрить автоматизированные торговые системы, основанные на арбитраже ставок финансирования и межплатформенных ценовых разницах; розничные инвесторы могут использовать функцию «ночного» установления цен для оптимизации решений по торговле традиционными акциями на следующий день — эмпирические данные показывают, что такое вспомогательное принятие решений повышает точность краткосрочных стратегий на азиатских рынках на 7–12 процентных пунктов. Третье — Gamma-маркет-мейкерская стратегия: одновременное обеспечение ликвидности на нескольких биржах с автоматическим хеджированием позиций для заработка спреда и одновременное использование циклических направленных доходов от ставок финансирования для повышения общей доходности. Основными наблюдаемыми индикаторами рисков должны стать три ключевых временных рубежа: результаты судебного процесса против Романа Шторма во второй половине 2026 года, определяющие правовые границы ответственности разработчиков DeFi; достижение реального прогресса в законодательном процессе CLARITY Act в Конгрессе США; и конкретные требования к «правилу путешествия» (travel rule) в следующем обновлении стандартов FATF применительно к сценариям DeFi.
VI. Заключение и перспективы
Истинное историческое значение бессрочных контрактов на токенизированные акции заключается в попытке ответить на самый фундаментальный вопрос, возникший с момента появления технологии блокчейна: может ли финтех в блокчейне выйти за рамки узкого понятия «финансов в блокчейне для криптовалют» и стать по-настоящему «финансами в блокчейне для всех активов»? Высокая степень согласованности движения цен (85 %) и коэффициенты регрессии от 0,93 до 1,00 по бессрочному контракту на акции Samsung Electronics убедительно доказывают, что цепочечные деривативы не просто эффективно отслеживают динамику цен традиционных активов, но и способны самостоятельно осуществлять функции установления цен и агрегации информации в периоды, когда традиционные рынки закрыты. С точки зрения «инвестиционных часов» вторая половина 2026 года и 2027 год являются ключевым окном для катализаторов развития этого направления: реакция рынка на запуск регулируемых индексных бессрочных контрактов Coinbase, официальное вступление в силу программы SEC «Льготы для инноваций» и способность Hyperliquid сохранить лидирующие позиции на рынке цепочечных бессрочных контрактов — эти три индикатора станут основными ориентирами для оценки перехода рынка токенизированных акций из экспериментальной стадии в стадию массового применения. Для инвесторов, обладающих достаточной толерантностью к риску, текущий уровень проникновения, составляющий менее 0,01 % от мировой стоимости акций, в сочетании с совокупным темпом роста свыше 200 %, формирует типичную картину раннего инвестиционного направления — потенциал высокой доходности сочетается с высокой неопределённостью; при выборе объектов инвестиций следует придерживаться критериев контроля базовых рисков, отслеживаемости регуляторных путей и проверяемости технологической эволюции.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HTXAcademy













