«Почему вы не покупаете инструменты с двукратным левериджем на акции SK Hynix?»
В этом месяце в Южной Корее, если вы не являетесь сотрудником SK Hynix и не владеете акциями SK Hynix, скорее всего, вы — «несчастный человек».
После публикации отчёта за первый квартал с колоссальной прибылью инвестиционные банки, которые любят наблюдать за шумом без малейшего желания его утихомирить, не только существенно повысили прогнозы прибыли компании на текущий год, но и подняли ожидания сотрудников SK Hynix относительно годовых премий. Опираясь на правило ежегодного выделения 10 % операционной прибыли в фонд премий, аналитики рассчитали, что в этом году средний размер премии на одного сотрудника составит несколько миллионов юаней. Параллельно они поставили южнокорейского технологического гиганта Samsung в крайне неблагоприятное положение, обвинив его руководство в бесчеловечности и несправедливости.
С тех пор все, что так или иначе связано с брендом SK Hynix, стало объектом бурного ажиотажа.
Форма сотрудников SK Hynix превратилась в своего рода «пропуск первого приоритета» на рынке знакомств в Южной Корее; риелторы города Ичхон, где расположен главный офис компании, переживают почти фантастический квартал: стоимость и объём продаж недвижимости вдоль маршрутов служебных автобусов SK Hynix одновременно резко возросли; даже китайско-южнокорейские ETF в области полупроводников, лишь слегка связанные с SK Hynix, взлетели до премии в 30 % и время от времени подвергаются внеплановым торгам.
Даже гонконгская биржа, которую долгое время критиковали за недостаточную технологическую зрелость, неожиданно проявила силу.
По состоянию на 13 мая 2026 года объём активов торгуемого на Гонконгской бирже ETF南方东英 SK 海力士每日两倍杠杆 ETF (07709.HK) (далее — «двукратный левериджный ETF на SK Hynix»), выпускаемого Southern Eastern Hynix, приблизился к 60 млрд гонконгских долларов, обогнав по объёму активов долговременного лидера американского рынка — двукратный левериджный ETF на акции Tesla (TSLL.NASDAQ), и заняв первое место в мире по объёму активов среди всех левериджных производных инструментов на отдельные акции.
Независимо от того, насколько нишевым может показаться тот или иной инвестиционный инструмент, как только цена начинает расти в таких масштабах, любой пользователь интернета, даже просто просматривающий обновления блогеров в сфере технологий и цифровых устройств, неизбежно натолкнётся в комментариях на энтузиастичные сообщения нетерпеливых интернет-пользователей: «Почему вы не покупаете двукратный левериджный ETF на SK Hynix?»
Смертоносный леверидж
16 октября 2025 года, когда двукратный левериджный ETF на SK Hynix только начал торговаться на Гонконгской бирже, его первоначальный объём выпуска составлял менее 5 млрд гонконгских долларов. Если рассчитать рост стоимости чистых активов (NAV) по цене закрытия торгов 13 мая 2026 года, то за семь месяцев стоимость чистых активов данного левериджного ETF увеличилась на 1011,58 %, а объём активов вырос более чем в 13 раз.
Акции компании CloudMinds Technology, прозванной «первой акцией роботов для гостиниц», также начали торговаться на гонконгской бирже в тот же день. Несмотря на стремительный рост их курса, рыночная капитализация компании выросла менее чем в четыре раза по сравнению с моментом листинга.
Если предположить, что это и есть «ужасающая эффективность» двукратного левериджа, то стоит отметить, что обыкновенные акции SK Hynix на корейском рынке за период с 17 октября 2025 года по 13 мая 2026 года выросли лишь на 324,49 %. При условии одностороннего уверенного восходящего тренда отклонение стоимости этого левериджного ETF от теоретической двукратной доходности составило ещё +362 % сверхожидаемой доходности. Учитывая такую «щедрую раздачу денег», гораздо точнее было бы характеризовать этот инструмент как «трёхкратный леверидж».
Однако если рассмотреть динамику за последние семь месяцев в целом, то такой «сверхдоход» на бумаге является временным явлением.
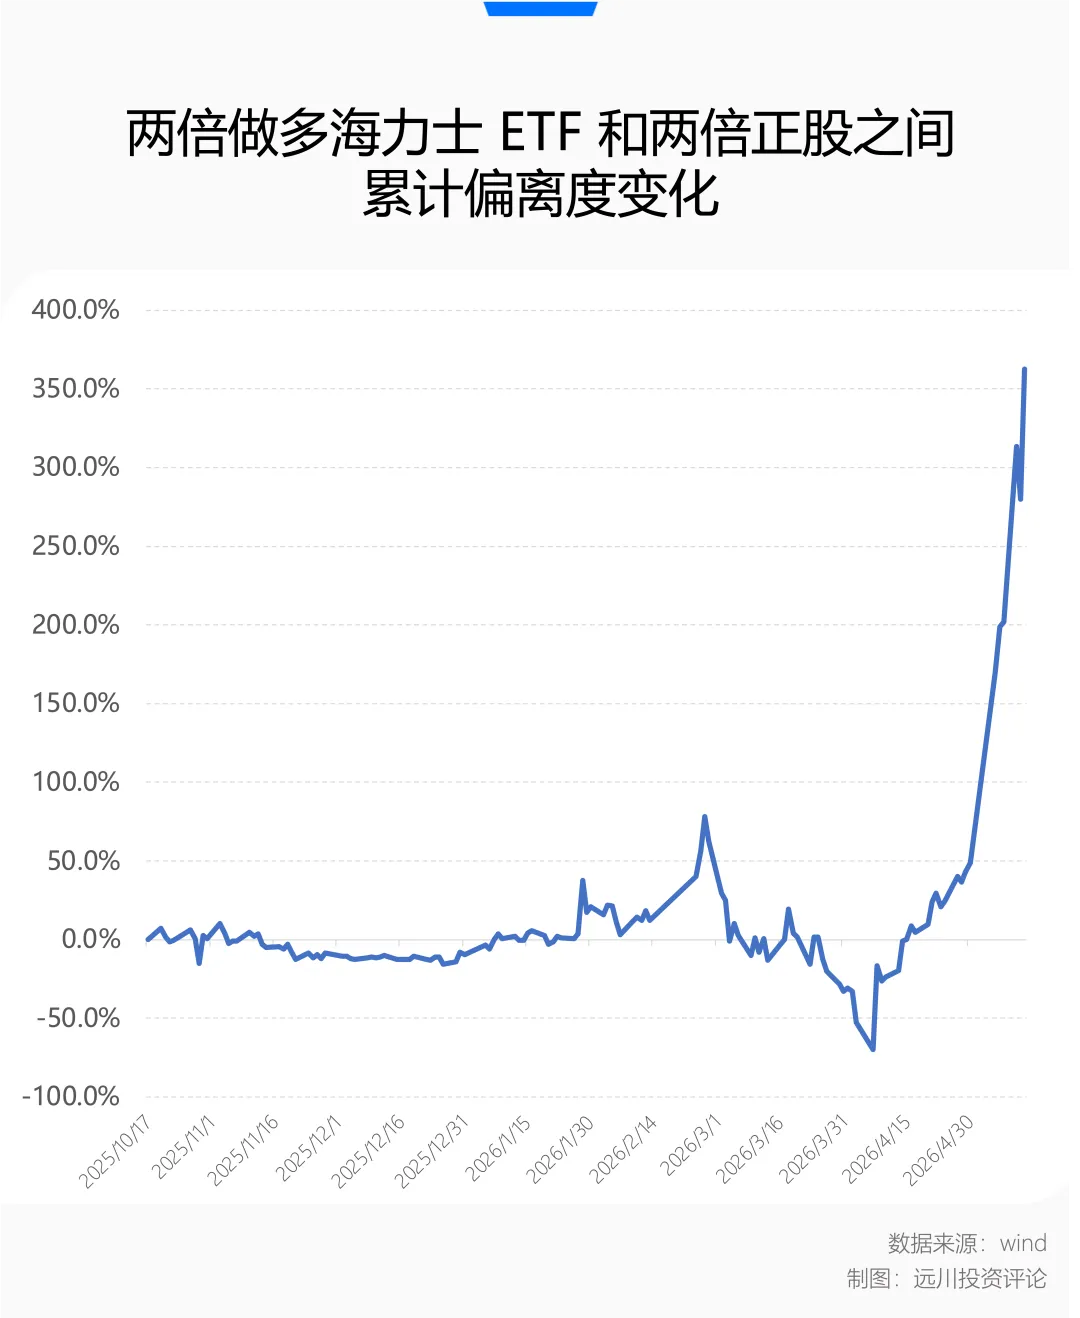
Всего два месяца назад стратегическое пролив Хормуз оказался в состоянии «квантовой блокады» по Шрёдингеру: глобальные рынки были охвачены паникой из-за внезапного перебоя поставок нефти и газа. В условиях постоянных колебаний и мгновенных изменений ситуации рынок не продемонстрировал классического одностороннего падения, а вместо этого втянулся в «шизофреническое состояние» в ходе этой нетипичной геополитической конфронтации.
Днём участники рынка искали защиту, следуя логике «начало Третьей мировой войны, разрыв цепочек поставок», а вечером — после расплывчатых заявлений представителя Белого дома — резко переключались на оптимистичный сценарий «снижение напряжённости, возвращение к технологической тематике», провоцируя мощную «шорт-скупку». Неопределённость и неясность траектории развития событий, усиленные мгновенным распространением информации в социальных сетях, транслируются на финансовые рынки в виде либо резких продаж технологических акций, либо безудержного «покупательского запала» при каждом намёке на коррекцию.
Хотя здравый смысл говорит нам, что война всё равно закончится, а потребление токенов в мировой индустрии ИИ продолжает ускоряться каждый день, чрезмерная волатильность рынка делает невозможным игнорировать сложность и извилистость процесса.
Именно в этот момент многие инвесторы впервые по-настоящему ощутили «потери от волатильности», присущие данному левериджному ETF.
Согласно реальным торговым данным за период с марта по апрель 2026 года, цена акций SK Hynix находилась в состоянии резких колебаний с общим нисходящим трендом. Само по себе снижение уже представляет проблему, а многократные мощные отскоки на 10 % и более в ходе падения лишь усугубляют ситуацию.
Для двукратного левериджного ETF на SK Hynix, который ежедневно перебалансирует свои позиции, одностороннее падение цены — ещё терпимо, тогда как высоковолатильное «зигзагообразное» снижение становится настоящей мясорубкой: в самые тяжёлые моменты он терял более чем на 50 % больше, чем двукратное падение базового актива.
Не учитывая прочие издержки и расходы на управление, механизм ежедневной ребалансировки, заложенный в конструкцию продукта, означает следующее: в условиях одностороннего роста прибыль, полученная вчера, автоматически переходит в сегодняшний «основной капитал», на который затем снова применяется двукратный леверидж, обеспечивая дополнительный положительный эффект. Наоборот, при одностороннем резком падении, поскольку база расчёта сокращается каждый день, фактические потери будут меньше теоретических двукратных.
Однако как только рынок переходит в режим «чередования роста и падения», левериджный ETF обнажает свою истинную, жестокую сущность.
Двукратный левериджный ETF на SK Hynix многократно подвергается «двойному удару» — как со стороны «быков», так и «медведей»: после вчерашнего резкого роста и последующей ребалансировки сегодняшнее падение «съедает» ещё больше капитала; затем происходит новая ребалансировка, и завтрашний отскок приходится «пережёвывать» уже на сокращённой базе.
Такие постоянные «трения» между ростом и падением приводят к тому, что фактическое падение стоимости чистых активов ETF значительно превышает двукратное падение базового актива, вызывая выраженные «отрицательные потери от волатильности», постепенно «съедающие» капитал инвестора.
Однако сейчас рынок вновь вернулся к доминирующей теме ИИ, и потоки энтузиастичных капиталов вновь хлынули на него, создавая радостную картину одностороннего взлёта.
Когда капитализация SK Hynix достигает рекордных значений, а объём торгов двукратного левериджного ETF измеряется сотнями миллиардов долларов, рынок неизбежно возвращается к вечному вопросу: действительно ли в рамках данного технологического цикла понятие «цикл» утратило своё значение?
Кремниевые циклические акции
Следует признать, что с точки зрения момента выхода на рынок двукратный левериджный ETF на SK Hynix буквально «нагружен» всеми возможными благоприятными факторами — «судьбой, удачей и фэншуй».
На протяжении длительного времени ранее память не была абсолютным фокусом для инвесторов, делающих ставку на ИИ-тематику на вторичных рынках. Ведь начиная с 1990-х годов, когда человечество вступило в эпоху информационных технологий, рынок памяти неоднократно превращался в поле битвы, где после периода бурного роста наступало массовое разорение.
Чипы памяти (особенно традиционные DRAM и NAND) представляют собой чрезвычайно стандартизированный товар широкого потребления. Физические характеристики модулей памяти, производимых различными компаниями, практически идентичны — отличаются лишь маркировочные этикетки. Такие акции можно назвать «свининой в кремнии». Вся отрасль долгое время находится в жестоком циклическом ритме:
дефицит → рост цен → безудержное расширение мощностей → избыток предложения → катастрофическое падение цен → убытки и сокращение производства → новый дефицит.
Каждый подъём сопровождается эйфорией и громкими заявлениями о «суперцикле». Каждый спад сопровождается жестокой ценовой войной и убытками в сотни миллиардов долларов.
После самого тяжёлого в истории полупроводникового зимнего периода 2022–2023 годов три выживших лидера отрасли — Micron, Samsung и SK Hynix — добровольно сократили капитальные затраты и отказались от разрушительной экспансии «убить одного врага — потерять восемьсот своих».
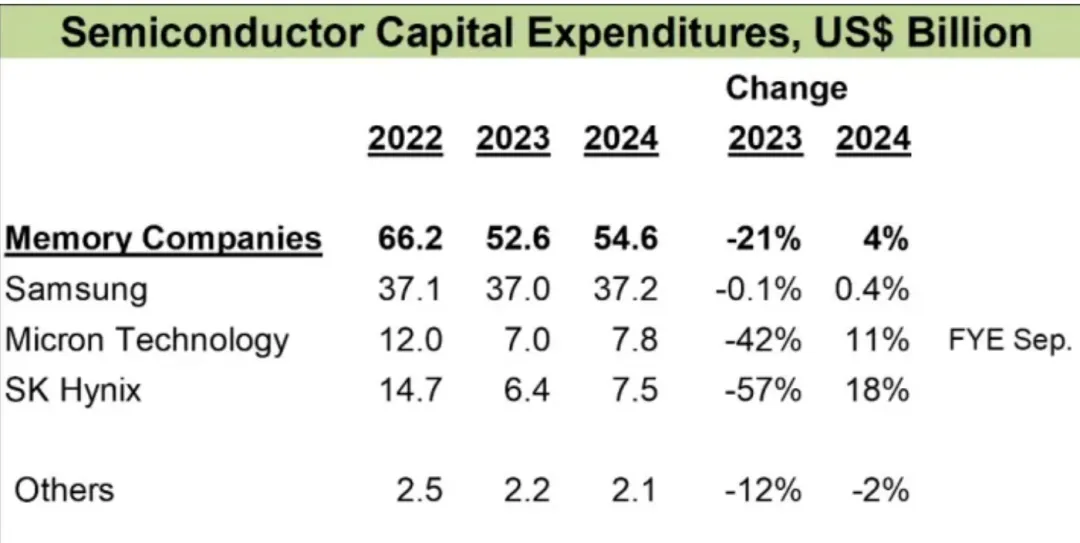
Источник изображения: IC Insights
Затем появился повествовательный нарратив вокруг ИИ, повторивший сценарий дефицита и роста цен и буквально установив «печать печати денег».
Особенно с второй половины прошлого года фокус конкуренции в ИИ-индустрии сместился с «обучения» на «вывод», а спрос на инфраструктуру переместился с «вычислительной мощности» на «ёмкость хранения». Узким местом в цепочке поставок стал объём, а не пропускная способность, и дефицит памяти превратился в самую популярную торговую историю.
Сегодня тот, кто вскользь замечает: «Разве не говорили, что конец ИИ — это электричество?», скорее всего, уже упустил волну.
С третьего квартала 2025 года практически все новости в ИИ-индустрии касаются дефицита чипов памяти: то крупнейшие компании объявляют, что заказы на HBM уже забронированы до 2027 года и далее; то они уведомляют клиентов, что DDR5 тоже испытывает острый дефицит, поэтому им приходится повышать цены на всю линейку продукции — как премиальную, так и бюджетную.
Будучи основным поставщиком HBM для NVIDIA, SK Hynix извлекла огромные преимущества благодаря своему первому выходу на рынок и завоевала значительную долю. Двукратный левериджный ETF, родившийся в нужное время и в нужном месте, практически мгновенно попал в эпоху, когда модули памяти стали дороже золота, а одна коробка могла стоить целую квартиру в Шанхае.
Но способна ли память, включившись в «поезд ИИ», окончательно избавиться от влияния цикличности? Главное — не делать поспешных выводов, а внимательно отслеживать, где именно произойдут изменения.
Благодаря высокому барьеру выхода по показателю выхода годных изделий (yield) в производстве HBM SK Hynix достигла монопольного положения. В первом квартале 2026 года её валовая маржа достигла исторического максимума — около 79 %, превысив даже рентабельность NVIDIA за тот же период.
Психология человека говорит нам, что экстремальная сверхприбыль неизбежно вызовет массовый порыв к расширению мощностей. Согласованные действия лидеров отрасли по сокращению производства, казавшиеся устойчивыми, в условиях абсолютной сверхприбыли становятся ненадёжными.
Поэтому важным параметром для постоянного мониторинга остаётся вопрос: смогут ли Samsung или Micron в какой-то момент преодолеть технологические барьеры и добиться прорыва в выходе годных изделий для HBM, тем самым подорвав повествование о дефиците и вызвав рост расхождений между «быками» и «медведями», а значит — и повышенную волатильность отрасли.
Помимо изменений в предложении, споры вокруг спроса также не исчезли полностью, несмотря на ускоренное внедрение агентов (Agents) и рост потребления токенов.
В конечном счёте, безумие вокруг SK Hynix строится на безумии вокруг NVIDIA, а безумие вокруг NVIDIA — на ежегодных капитальных затратах в ИИ-индустрии в размере сотен миллиардов долларов со стороны крупнейших производителей оборудования.
Предельные изменения в объёмах капитальных затрат (capex) по-прежнему остаются главным фактором, определяющим всю совокупность страхов и гордости на вторичных рынках в контексте ИИ.
Эпилог
Независимо от того, решите ли вы купить двукратный левериджный ETF на SK Hynix или нет, он всё равно станет тонким, но выразительным комментарием к этой эпохе при будущем взгляде на историю.
В наше время «быки» и «медведи» часто говорят о двух разных вещах: «быки» ставят на веру в ИИ-индустрию, а «медведи» — на макрогеополитические опасения.
Люди привыкли заглядывать в исторические книги, пытаясь найти аналогии в бурном развитии интернета в 2000-х или ещё более ранних макроэкономических потрясениях. Однако каждый технологический цикл развивается по-своему, и особенность нынешнего — беспрецедентная скорость деструктивных изменений.
ИИ меняет глобальные производительные силы и производственные отношения с невиданной ранее скоростью. Эта экстремальная «быстрота» разрушает традиционные этапы технологических циклов — медленное проникновение и постепенное созревание. Рынку почти не даётся времени на осмысление оценок, а «старшим инвесторам» почти не достаётся очереди на кратковременное внимание со стороны избыточной ликвидности.
Как технологические гиганты, так и капиталы вторичных рынков вынуждены принимать решения и формировать оценки в исключительно сжатые временные окна. Поэтому единицей измерения роста акций теперь являются «кратные значения», а опытные специалисты в области ИИ уже считают шесть месяцев — «долгосрочной» перспективой.
Тем не менее, буря в проливе Хормуз вновь объединяет текущую технологическую революцию с общими чертами всех прошлых технологических циклов: отрасль определяет конечный результат и доходность, а макроэкономика — траекторию движения и волатильность. Именно резкие колебания глобальных макроэкономических ожиданий в течение одного месяца привели к колоссальному отрицательному отклонению двукратного левериджного ETF на SK Hynix, а не прерывание процесса развития ИИ.
А уязвимые места реального мира — это не только 33 километра в самой узкой части пролива Хормуз.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News