Чьё имя значится на вашей акции? Полный разбор шести моделей владения: от бумажных сертификатов до токенов в блокчейне
Автор: Stein (исследователь независимых RWA и токенизации)
Перевод: TechFlow
TechFlow: В современных финансовых рынках инвесторам достаточно нескольких миллисекунд, чтобы нажать кнопку «Купить» акции в брокерском счете или криптокошельке, однако крайне мало кто задумывается о том, чье именно имя значится в нижележащем юридическом реестре акционеров публичной компании?
В этом масштабном и аналитически глубоком тексте независимый исследователь RWA и токенизации Стейн систематизирует столетнюю историю эволюции права собственности на акции — от бумажных сертификатов до блокчейн-токенов. Статья последовательно разбирает Систему прямой регистрации (DRS), Прямые планы покупки акций (DSPP), монополизируемую брокерами систему записи на имя Nominee Cede & Co., а также текущие реалии крипто рынка, где упаковочные токены (Wrappers), выпускаемые через SPV, сталкиваются с токенами, спонсируемыми эмитентом (IST), при поддержке полноценных регистраторов.
Сопоставляя передовые реалистичные кейсы Galaxy Digital, Superstate, Securitize и сети Canton Network, статья четко очерчивает сложную игровую зону токенизированных американских акций: хотя код и токены обеспечивают круглосуточное обращение и компонуемость активов, лишь технологические парадигмы, напрямую решающие вопросы юридических обязательств регистраторов и ведения официального реестра акционеров, способны по-настоящему перекроить базовые правила клиринга глобальных рынков ценных бумаг.
В современную эпоху практически каждый знает, как купить акцию, и многие осознают связанные с ней права акционера. Однако подавляющее большинство инвесторов никогда всерьез не задумывалось над самым фундаментальным вопросом: чье именно имя значится в официальном реестре собственников публичной компании?
Каждая публично торгующаяся компания ведет юридически значимый официальный реестр акционеров (Register). За его ведение и поддержание отвечает специализированный лицензированный институт, известный как агент по переводу прав (Transfer Agent).
Именно этот реестр является единственным законным основанием для определения всех ключевых прав: компания официально признает своих акционеров, отправляет чеки на дивиденды тем, чьи имена там указаны, определяет, кто вправе голосовать на общих собраниях акционеров, и кто получает долю при ликвидации — ответ реестра становится окончательным стандартом.
В данной статье я подробно рассмотрю шесть различных способов владения акциями. Эти модели охватывают долгий путь эволюции — от пожелтевшего бумажного сертификата до цифрового токена в криптокошельке.
Несмотря на очевидные различия во внешнем виде, их истинную природу по-прежнему определяет один единственно верный критерий: насколько далеко находится ваше реальное имя от официального реестра акционеров, который ведет агент по переводу прав?
Акции в форме физических сертификатов: физическая защита и высокие транзакционные издержки
Право собственности на акции зародилось именно в этой форме. В первоначальной схеме после покупки вы получали физический бумажный сертификат, на котором был напечатан ваш юридический адрес/ФИО.
Будучи владельцем, ваше имя напрямую регистрировалось в корпоративном реестре. Компания отправляла чеки на дивиденды и отчеты напрямую почтой на ваш домашний адрес.
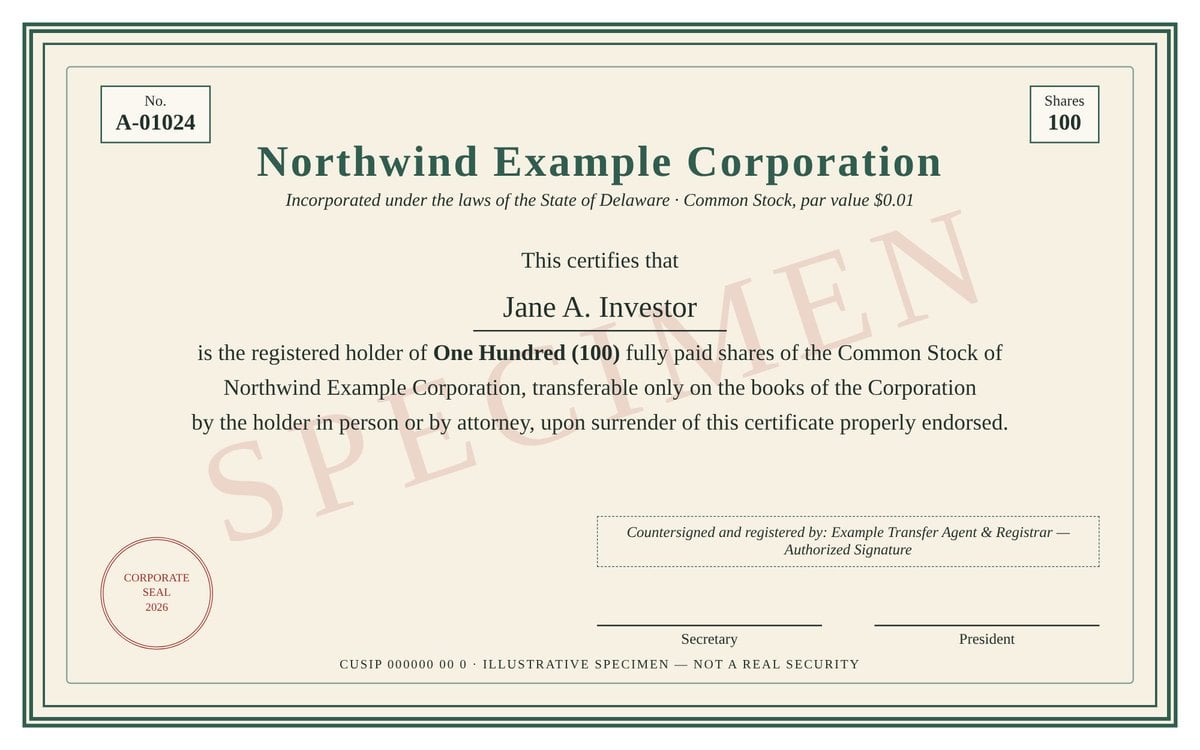
Рис.: Схема физического бумажного сертификата акции с указанием имени владельца, количества акций и печати регистратора
В некотором смысле эта модель звучала почти идеально. Между вашим именем и компанией не было никаких финансовых посредников, никто не мог незаконно одолжить ваши акции для шортинга.
Однако очевидны и недостатки бумажного носителя. Чтобы продать акции, необходимо отправить физический сертификат заказным письмом, процесс крайне медленный.
Поэтому сегодня подавляющее большинство компаний прекратили выпуск таких сертификатов. Еще хуже: если вы потеряете бумажный сертификат, процедура восстановления будет крайне изматывающей и дорогой.
При восстановлении требуется подписать юридическую клятву и купить у страховой компании гарантийное письмо (Indemnity Bond), стоимость которого обычно достигает 2%–3% от рыночной стоимости акций.
Крупный регистратор Continental Stock Transfer взимает 3% за внутреннее восстановление и до 5% для иностранных инвесторов. Иными словами, потеря сертификата на $50 000 может обойтись в $1500–$2500 только за восстановление одного документа.
Столкнувшись с такими физическими издержками, индустрия сделала шаг вперед с идеей: «Если мы сохраним ваше имя в реестре, но полностью откажемся от хрупкой бумаги?»
Система прямой регистрации (DRS): электронный реестр без бумажных носителей
Техническим решением проблем бумажных сертификатов стала Система прямой регистрации (Direct Registration System, DRS).
В рамках DRS ваше юридическое имя все так же точно значится в официальном реестре компании, но форма записи меняется на электронный счет регистратора, полностью исключая риск потери сертификата.
Инвесторы, владеющие акциями через DRS, получают выписки, дивиденды и документы для голосования напрямую от регистратора, причем поддержание такого счета обычно абсолютно бесплатно для физических лиц.
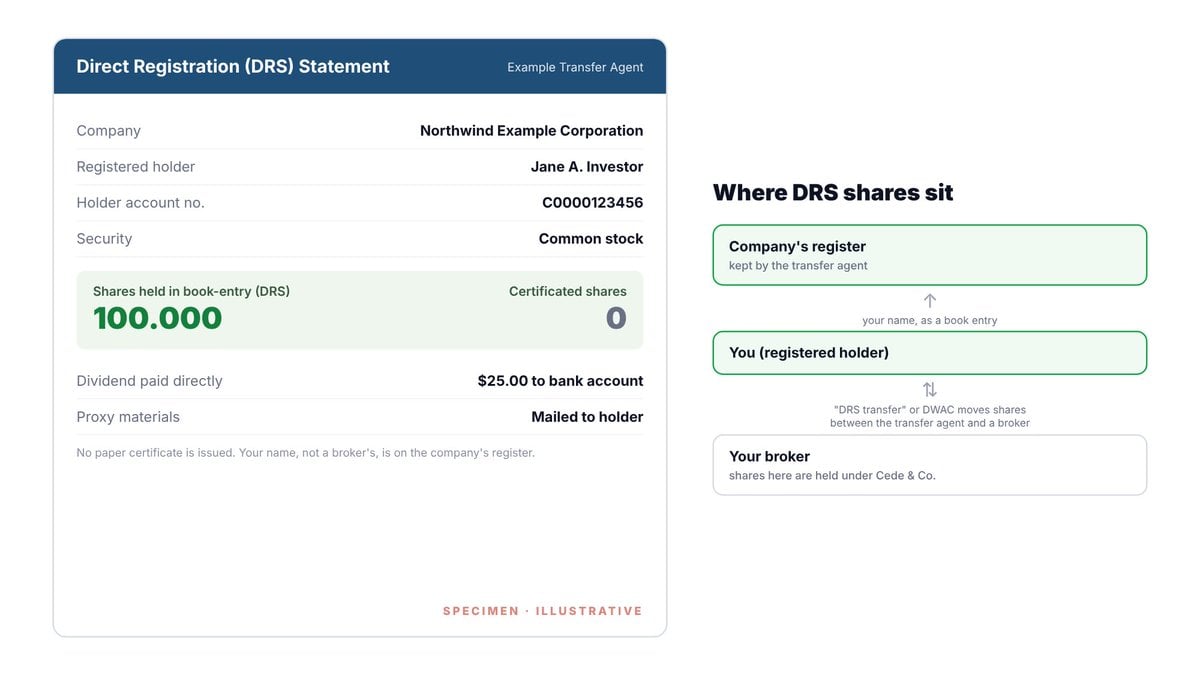
Рис.: Электронная выписка DRS от регистратора Computershare
Ключевые игроки в этой сфере — гиганты Уолл-стрит. Computershare ведет официальные реестры для 58% компаний из индекса S&P 500, управляя ~35 млн индивидуальных счетов; Equiniti обслуживает около 20 млн акционеров.
Retail-инвесторы GameStop прославили DRS. Во время известного «шорт-сквиза» они организовали кампанию по переносу акций из брокерских счетов в систему DRS под собственные имена, чтобы защитить свои позиции.
По состоянию на март 2023 года около 76 млн акций GameStop (примерно четверть от всего выпуска) удерживались retail-инвесторами посредством прямой регистрации в DRS.
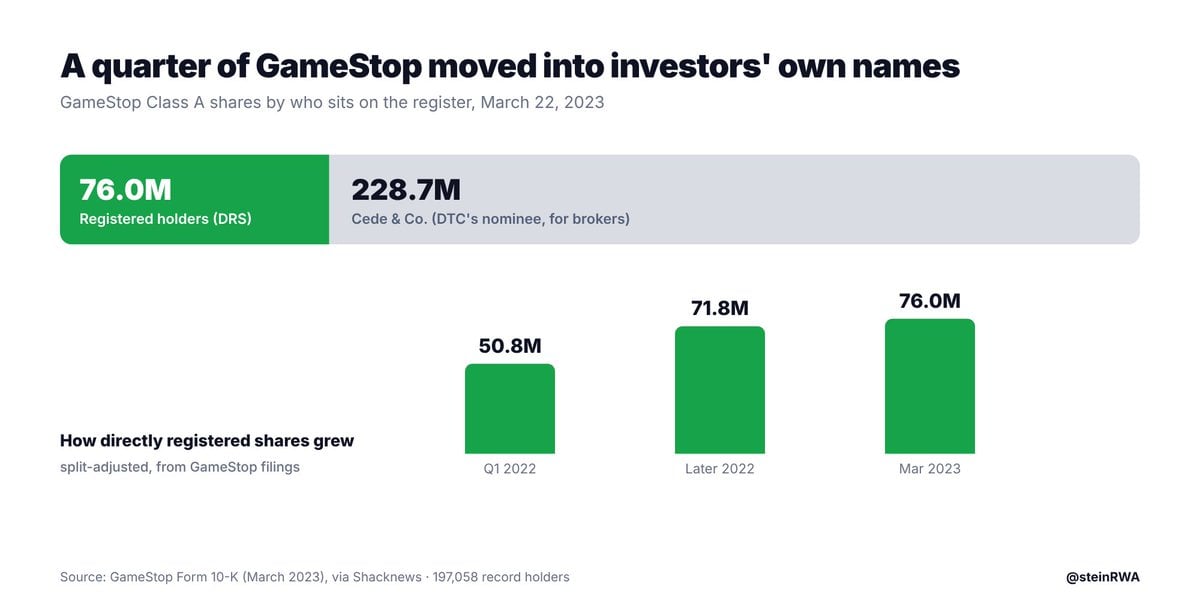
Рис.:披露 в годовом отчете GameStop 76 млн акций, прямо зарегистрированных retail-инвесторами через DRS (Источник: SEC Form 10-K)
Однако регистратор не является брокером. На счете DRS нельзя выставить лимитный ордер или использовать акции как залог для кредитования.
Чтобы продать акции DRS, обычно нужно участвовать в периодических массовых аукционах регистратора или предварительно перевести акции обратно в традиционный брокерский счет.
Гибридная архитектура Securitize: частичный перенос логики DRS в блокчейн
В исследованиях токенизации спонсируемый эмитентом токен Securitize (например, $SECZ) концептуально очень похож на DRS в блокчейне, хотя применяется только к специально токенизированной части конкретных акций.
Для токенизированной части система добавляет утвержденные криптокошельки в белый список, жестко привязывая их к реальной личности инвестора (KYC), полностью исключая посредников-брокеров. Исследование Ledger Insights точно определило это как «дополнение к системе прямой регистрации».
Это не означает, что Securitize видит личность каждого держателя $SECZ. Большинство обыкновенных акций SECZ все еще торгуются через традиционных брокеров на NYSE под именем Cede & Co.
Что касается этих традиционных акций, Securitize, как и любая другая компания, знает о них только по сводным спискам от брокеров. Прямой доступ есть только к инвесторам, держащим токенизированные SECZ на платформе.
Тот же принцип применяется к Exodus (EXOD). При IPO в 2021 году Securitize выступила регистратором, и только держатели токенизированных долей фигурируют в первичном реестре Securitize.
Благодаря партнерству с крупнейшим регистратором Computershare, другие компании теперь могут гибко интегрировать опцию токенизации поверх своего существующего DRS-реестра в Computershare.
Блокчейн-практика Fairmint: прямое развертывание главного реестра акционеров на блокчейне
Представьте крайнюю степень развития: а что если реестр акционеров, на котором работает DRS, напрямую размещен на блокчейне?
Именно это реализовал Fairmint 28 октября 2026 года. Ее подразделение Fairmint TA LLC зарегистрировано в SEC в качестве регистратора (ID: 084-06901).
Когда компания назначает его регистратором, Fairmint полностью переносит Главный реестр акционеров предприятия на блокчейн, делая его единственным юридически значимым документом.
Каждая эмиссия, передача или погашение акций фиксируется в соответствии с протоколом открытых структур капитала (Open Cap Table Protocol) прямо в нативной цепочке Canton Network. Fairmint аннулирует старые бумажные или централизованные реестры, обеспечивая юридическую и техническую передачу между поколениями регистраторов.
Первой публичной компанией, запустившей эту схему, стала котируемая в Nasdaq Canton Strategic Holdings (тикер: CNTN). Токенизированные акции начнут торговаться на токенизированной площадке 2 ноября 2026 года, давая держателям те же юридические права, что и при покупке акций в Nasdaq.
Какие революционные преимущества дает полностью блокчейнный реестр по сравнению с традиционным? Ключевые преимущества проявляются в шести аспектах:
Мгновенное обновление статуса: Традиционные реестры обычно ведут пакетными обновлениями. В модели Galaxy Digital регистратор Superstate записывает права на Solana, и при каждой передаче токена список легальных акционеров Galaxy обновляется в режиме реального времени за миллисекунды.
Работа 24/7: Акции можно мгновенно переводить между проверенными кошельками белого списка круглосуточно, полностью преодолевая ограничения рабочего времени традиционных финансов.
Приносящая доходность актив: Инвесторы могут напрямую использовать свои зарегистрированные акции для залогового кредитования. Например, токенизированные акции Forward Industries можно заблокировать в lending-протоколе Kamino в Solana для получения стейблкоин-ликвидности, чего невозможно сделать с традиционными DRS-акциями.
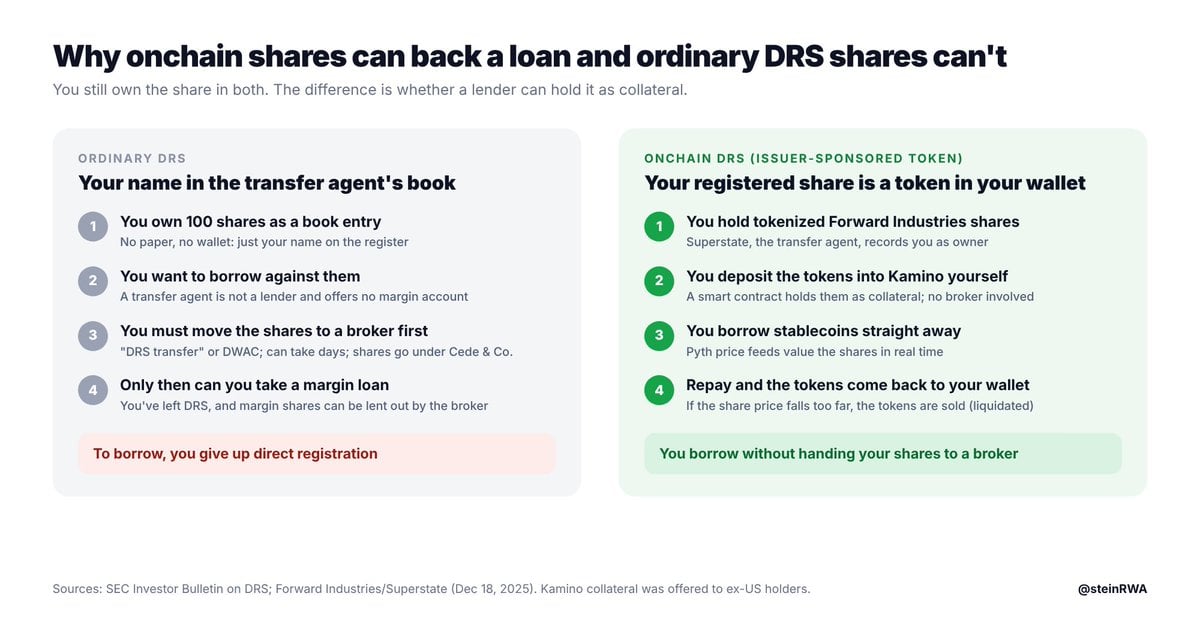
Рис.: Использование токенизированных ончейн-акций Forward Industries в качестве залога для получения стейблкоинов в lending-протоколе Solana Kamino
Автоматизация корпоративных действий: Выплаты дивидендов и голосования могут выполняться смарт-контрактами автоматически. Ранее Galaxy совместно с Broadridge успешно провела ончейн-голосование.
Встроенные правила соответствия: Любая попытка передать токены непроверенному кошельку будет заблокирована на уровне кода смарт-контракта.
Быстрые выплаты эмитентам: По данным Superstate, компании, использующие эту модель, получают стейблкоины моментально по факту подписания сделки, избегая дней ожидания расчетов.
Важно отметить: для ончейн-DRS инвесторы должны строго хранить приватные ключи. Кроме того, регистратор оффчейн все равно поддерживает сверочную таблицу, связывающую ончейн-адреса с реальными именами инвесторов.
Прямые планы покупки акций (DSPP): обход брокеров без устранения посредников
Это порождает еще один классический вопрос рынка: могут ли компании продавать акции напрямую населению, полностью минуя брокеров?
Ответ: да, и многие мировые голубые фишки до сих пор этим пользуются. DSPP позволяет инвесторам напрямую покупать акции через план компании, управляемый регистратором.
Такие гиганты, как IBM, Union Pacific и Texas Instruments, предлагают эти планы через Computershare. Минимальный порог входа составляет всего $250–$500, можно добавлять по $50 и автоматически реинвестировать дивиденды в новые акции (вплоть до дробных).
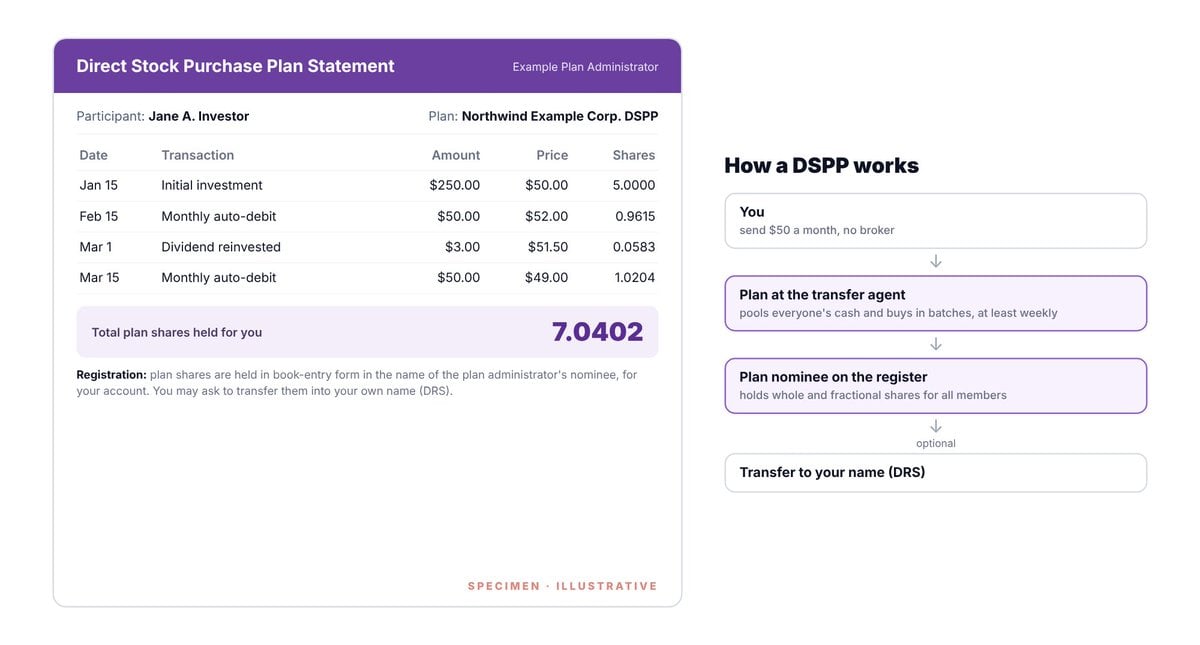
Рис.: Косвенная структура прямого плана покупки акций (DSPP), где учёт ведется на имя номинального держателя регистратором
Однако большинство игнорирует парадоксальный нюанс: в рамках DSPP эти акции чаще всего вообще не регистрируются на ваше личное имя.
Согласно уставу Union Pacific, Computershare明确规定将“以其指定名义持有人(Nominee)的姓名,统一持有为所有计划参与者所购买或存入的全部股票”。
Номинальный持有人 — это юридический фиктивный владелец, который держит акции всех участников плана в одном пуле. Хотя внутренний учет плана знает вашу долю, в реальном реестре значится только этот номинальный держатель.
Вы можете запросить вывод акций из плана на свое имя, превратив их в полноценную DRS. Но до этого момента, обойдя брокера, вы все равно остаетесь в цепочке номинального держания.
Кроме того, традиционные DSPP имеют специфические комиссии. В Union Pacific покупка бесплатна (за счет компании), но продажа стоит $15 + $0.12 за акцию. Из-за еженедельного пакетного исполнения вы не контролируете точное время и цену покупки. IBM берет $5 за чек и $1 за автопополнение.
Архитекторы ончейн-DSPP: оригинальная эмиссия и прямая связь с инвесторами
Новое поколение ончейн-DSPP на базе блокчейна сохраняет главный плюс — покупку напрямую у компании — и устраняет все болезни старой системы.
10 декабря 2025 года Superstate анонсировала программы прямой эмиссии (Direct Issuance Programs). Компании могут продавать новые токенизированные акции напрямую верифицированным инвесторам за стейблкоины с мгновенной доставкой токенов в кошельки. Без инвестиционных банков,只需提交 S-3注册文件即可支持以太坊与Solana网络。
Securitize уже пробовала это в 2021 году: разработчик кошельков Exodus собрал ~$75 млн по Reg A, используя Securitize в качестве блокчейн-регистратора.
Equiniti также запустила портал Shareholder Central для криптоинституционального Bullish, позволяя переключаться между бумажными и токенизированными акциями.
Ключевое отличие от традиционных DSPP: эти новые механизмы регистрируют акции непосредственно на реальное имя инвестора, полностью отказываясь от номинальных держателей.
Запись на имя брокера (Street Name): современная брокерская эстакадная система под контролем Cede & Co. и DTC
Если вы купили акции через Robinhood, Fidelity, Charles Schwab или любого другого обычного брокера, вашего имени снова не будет в реестре компании.
В реестре красуется имя Cede & Co. — номинальный держатель Depository Trust Company (DTC). Этот гигантский эстакадный депозитарий представляет интересы почти всех брокеров США. В структуре GameStop 2023 года Cede & Co. владел 75% акций.
Ваш брокер ведет закрытую ведомость, определяющую, какая часть этих массовых активов принадлежит вам. Юридически вы обладаете не собственностью, а правом требования (Security Entitlement) к брокеру, которое в индустрии называется «Запись на имя брокера» (Street Name).
Эта система доминирует десятилетиями благодаря беспрецедентной удобности: мгновенные сделки, лимитные ордера, маржинальное кредитование, страховка SIPC до $500k в случае краха брокера.
Но у нее есть скрытая цена. В маржинальных счетах брокер может без спроса одолжить ваши акции шортистам.
Одолженные акции лишают вас права голоса. Дивиденды выплачиваются как «Cash-in-Lieu», что может создать худшие налоговые последствия.
Даже в программах полной оплаты займа вы получаете процент, но теряете право голоса, вместо дивидендов получаете cash-in-lieu, и ваши акции больше не защищены SIPC. Ваша защита зависит только от залога заемщика.
Десятилетиями у рынка не было альтернативы, пока блокчейн не предложил новую возможность: разместить акции в виде цифрового токена в вашем собственном кошельке.
Но тут возникает важнейший вопрос: превращение акций в блокчейн-токены приближает вас к официальным реестрам или отдаляет?
«Обёртки» (Wrappers): долговые расписки, максимально удаленные от настоящего реестра
Для подавляющего большинства «токенизированных акций» в крипторынке суровая реальность такова: токены на самом деле отдаляют инвесторов от официального реестра.
Самые популярные сейчас продукты — это «обёртки» (Wrappers). Третью сторону机构买入真实美股,交给 custodian,然后在 блокчейне铸造追踪价格 токены。
Они удобны в обращении, но юридически являются лишь обещанием выплаты (Promise) от эмитента токенов.
Пример: xStocks на Kraken и Solana эмитируется Backed Assets (JE) Limited (Джерси). Это бессрочные долговые сертификаты (Tracker Certificate).
Заявляется 1:1 резерв и независимый агент, но голосование не предоставляется. Сама компания не знает о вас.
Токены Robinhood аналогичны — долговые ценные бумаги в Джерси. Продукты Ondo реинвестируют дивиденды в цену токена, но не дают реального права собственности.
Чтобы понять дистанцию, просто подсчитайте уровни: сверху — Cede & Co., ниже — custodian/broker, затем — оффшорный эмитент токенов, внизу — вы, имеющий лишь кредиторское требование к эмитенту.
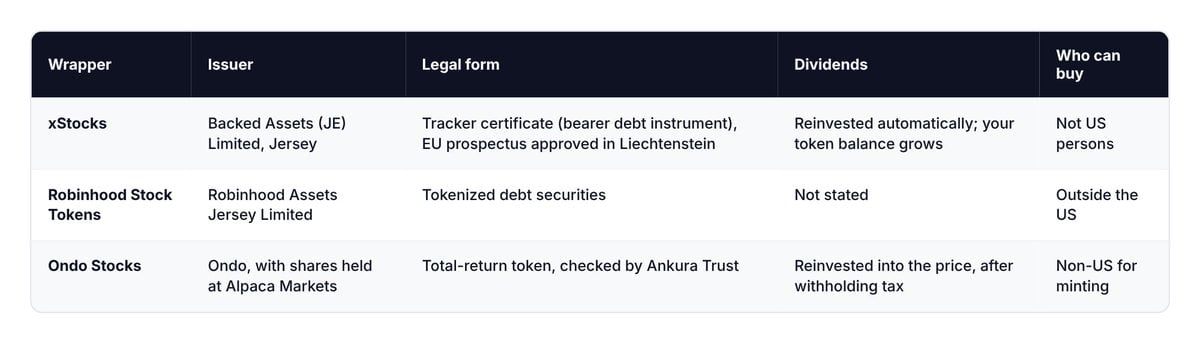
Рис.: Многослойная структура долговых прав упаковочных токенов (Wrappers) на базе оффшорного SPV и tracker-сертификатов
Ни долговые ноты, ни трекинговые сертификаты не являются equity. Это долговые обязательства эмитента перед вами. Безопасность зависит от collateral и bank-ruptcy remote структуры.
SEC классифицирует их как Synthetic Tokenized Securities (часто SBS). Они не передают никаких equity/voting rights и сильно регулируются.
Почему они популярны? Практичные причины: эмитенты не спрашивают разрешение у компаний, работают 24/7 глобально, легко интеграция в DeFi лего. Сейчас они доминируют на рынке $4.64B токенизированных акций США.
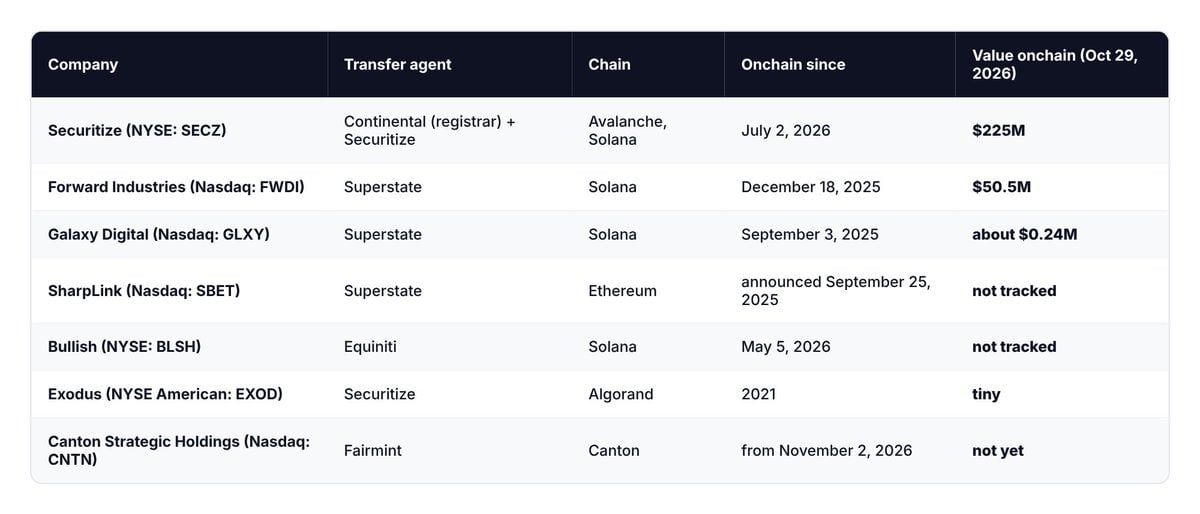
Рис.: Динамика и распределение протоколов на рынке токенизированных акций США (Источник: Token Terminal)
Логичный переход к главному прорыву в секторе: а что если сама компания сама выпустит реальные акции на блокчейн?
Токены, спонсируемые эмитентом (IST): финальное решение, объединяющее права зарегистрированного акционера и мгновенный клиринг
Это Issuer-Sponsored Token (IST).
Компания назначает своего официального регистратора вести часть реестра на блокчейне. При каждой передаче токена в белом списке кошельков, регистр меняет юридическую запись.
Как отмечает SEC: «Формат технологии не меняет применимость федеральных ценных бумаг». Реальная акция остается реальной акцией.
IST — единственный токенообраз, юридически designed для владельцев, становящихся «легальными зарегистрированными акционерами». Computershare прямо называет их holders having identical rights to any registered shareholder. По сути, это DRS со сверхспособностями.
Суперспособности реальны: круглосуточная оборачиваемость, синхронизация списков Galaxy, маржинальное кредитование Forward Industries в Kamino, ончейн-голосование годового собрания Galaxy 2026.
Пионеры: Galaxy Digital, SharpLink, Forward Industries -> Superstate; Bullish <-> Equiniti; Exodus & Securitize -> Securitize; Canton Strategic Holdings -> Fairmint.
Исследования Superstate: Основана Robert Leshner (Compound), зарегистрирована в SEC. Платформа Opening Bell переносит акции SEC прямо в блокчейн, без синтетики. Традиционные акционеры проходят KYC и переводят свободные акции в валидные кошельки.标杆: Forward Industries (Nasdaq). Объем вырос с $9.8M (дек 2025) до $56.8M (сен 2026). Не-US инвесторы используют как коллатерал в Kamino, оракул Pyth.
Конкурентное преимущество Securitize: Пионер сектора. В 2021 помогла Exodus собрать $75M. В апреле 2026 Computershare выбрал ее техно-партнером для IST. Июнь 2026: Continental Select её. Июль 2026: сам листинг на NYSE,同步发行普通股 onchain. Под капотом ~$5B токенизированных фондов (BlackRock, Apollo, KKR). Q2 2026 объем вырос на 147% до $5.3B.
Мост перехода: постепенный путь через токены конвертируемых прав (CET)
Нативный IST требует одобрения советов директоров каждой компании, что долго.
Чтобы обойти это, Securitize в октябре 2026推出 Securitize Stocks с токенами конвертируемых прав (CET), охватив AAPL, NVDA, TSLA и др.
CET по сути — блокчейн-версия Street Name. Инвесторы владеют Security Entitlement через regulated broker Securitize. Каждый токен обеспечен 1:1 обычными акциями, Securitize юридически обязуется не ссудить их.
До конвертации вы не в реестре компании, но сохраняете дивиденды и права голоса. Работает на Solana, settles USDC, liquidity от Jump Trading. Цели: интеграция в Aave и т.д.
Ключевое — «Convertible»: когда компания одобрит нативный IST, держатели CET смогут конвертировать токены в реальные зарегистрированные акции без продажи. Эмитенты могут сразуListing любые热门美股, later upgrading holders to legal direct registry.
Разбор кейса SECZ: чье имя в реестре при покупке через разные каналы?
Все сложные пути и квалификации проверяются на примере собственной листинговой акции Securitize — SECZ.
2 июля 2026 SECZ листинговалась на NYSE и была deployed onchain. Если вы прошли KYC и купили SECZ, чье имя в реестре?
Ответ зависит от канала:
Через обычного брокера на NYSE: в реестре значится Cede & Co. Вы — обычный бенефициар.
На официальной платформе Securitize: доказательства однозначны. В S-1 файле указано, что как лицензированный регистратор она ведет запись прав собственности, токен и традиционные акции сведены в едином master register.
Ключевая роль регистратора: границы учета в различных моделях владения
За столетие эволюции форм владения регистратор оставался единственным стражем этого священного реестра. Глубоко изменились лишь имя, которое в нем пишут, и функция, которую он выполняет для вас.
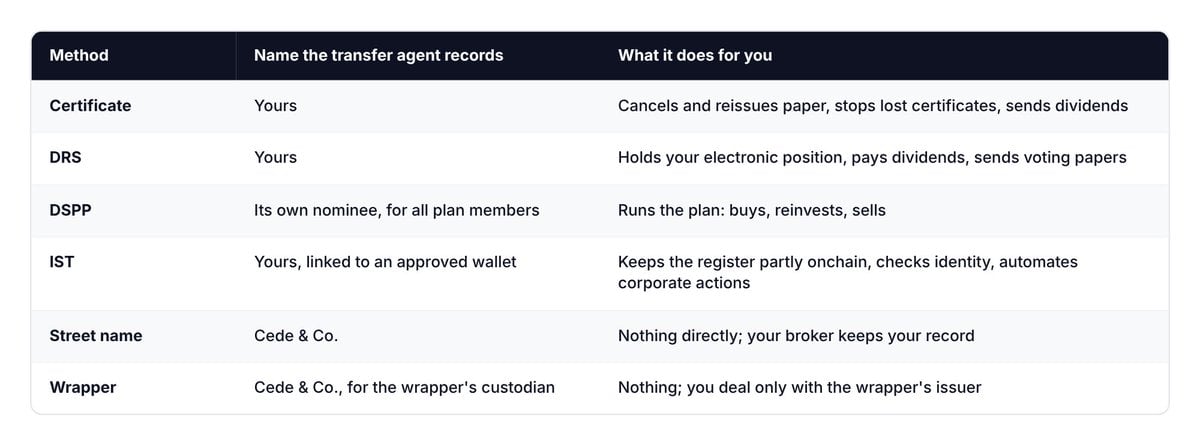
Рис.: Сравнение ролей и юридических обязанностей регистратора (Transfer Agent) в шести основных моделях владения акциями
Баланс денежных потоков и прав: дивиденды, трение по кредитам и доход от займов
Железный закон: чем ближе ваше имя к базовому официальному реестру, тем чище ваши денежные потоки и безопаснее права собственности.
Денежные дивиденды: Держатели бумаги, DRS и нативного IST получают дивиденды напрямую от регистратора; участники DSPP автоматизируют реинвестирование; владельцы Street Name получают дивиденды через брокеров-посредников, рискуя получить дискриминальные Cash-in-Lieu при сдаче в заем; держатели «обёрток» обычно видят только рост NAV токена после налогов.
Издержки трения: Восстановление потерянного сертификата обходится в 2%-5% стоимости; поддержка DRS обычно бесплатна; традиционный DSPP взимает фиксированные комиссии и пакетные сборы; minting/redeeming и spread «обёрток» скрывают издержки в ликвидности и governance fee.
Доля от доходов по займам: Только владельцы Street Name могут активно получать процент за полные схемы займа; в марже акции могут быть бесплатно одолжены шортам без уведомления, снимая защиту SIPC.
Потенциал залогового кредитования: Street Name естественно совместим с централизованным брокерским маржи-кредитованием; холдеры нативного IST впервые разблокировали право заносить реальные зарегистрированные акции в DeFi-смартконтракты как базовый коллатерал; «обёртки» хоть и доминируют в DeFi, но помните: вы закладываете лишь юридическое обязательство оффшорного посредника.
Комплексная горизонтальная сводка по всем шести моделям владения
Чтобы инвесторы и институционалы увидели фундаментальные различия от бумаги до onchain IST, мы агрегировали сравнение по ключевым измерениям:
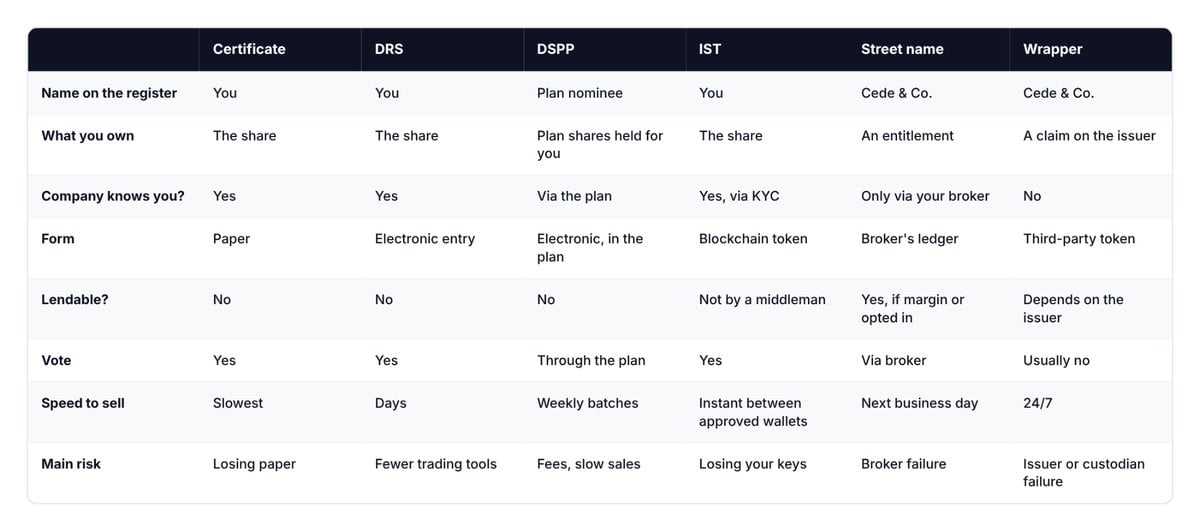
Рис.: Комплексная матрица сравнения шести ключевых моделей владения акциями: от физических сертификатов до токенов на базе блокчейна (IST)
Пять центральных вопросов, которые следует задать себе перед любой покупкой акций
Какой бы канал вы ни выбрали, перед нажатием кнопки «Купить» задайте эти пять вопросов, чтобы сразу увидеть суть владения:
Вопрос первый: Чье имя значится в юридическом официальном реестре публичной компании? Ваше реальное ФИО, имя номинального держателя плана или Cede & Co.?
Вопрос второй: Что именно вы юридически владеете? Собственно equity компании, косвенное право требования к внутреннему счету брокера или лишь долговое обязательство выплат от одной из структур «обёрток»?
Вопрос третий: Может ли какая-либо организация без разрешения сдать ваши акции в шорт? Только брокеры делают это при определенных условиях, но вы должны знать, находитесь ли вы в этом риске.
Вопрос четвертый: Гарантированно ли вы получаете законные дивиденды и право голоса? Легально зарегистрированные акционители всегда имеют полный голос и дивиденды, тогда как держатели «обёрток» почти полностью лишены治理能力 на базовом уровне.
Вопрос пятый: Если посредник между вами и компанией обанкротится, какой инструмент защитит вас? Законная компенсация SIPC, строго изолированный оффчейн-коллатерал или ничтожное покрытие в правовом вакууме?
Заключение: вековой цикл права собственности от бумаги к токенам
Возвращаясь к вековому путешествию от бумажных сертификатов к цифровым токенам, базовая логика финансового мира кажется совершившей глубокую циклическую ретроспективу.
Бумага сто лет назад торжественно записывала ваше имя в реестр, но физические цепи носителя замедляли каждый шаг.
Позже брокерская система Уолл-стрит, с централизованной Street Name и электронным matching, дала молниеносную скорость, но бесследно стерла ваше имя из корпоративного реестра.
Крипто-«обёртки» изначально дали 7x24 оборачиваемость и глобальный доступ, но под сложной оболочкой обратили инвесторов в хрупких кредиторов с обещанием выплаты.
而现在逐步登上历史舞台的发行人赞助代币(IST),则是人类金融史上首次试图将鱼与熊掌兼得的伟大工程试验:它既要把你的真实姓名牢牢铭刻在公司的官方底层名册之上,又要让你同时坐拥整个现代互联网与区块链带来的即时清算速度。
Несмотря на младенческую стадию нового парадигмы в глобальных рынках, в следующий раз, когда вы приготовитесь покупать акцию — будь то классический matching или onchain aggregator — стоит вновь задать этот самый древний и критичный вопрос инвестиций:
Под этой акцией все-таки чье имя написано?
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @steinRWA