


Что выступает драйвером роста предложения стейблкоинов? Ставка финансирования и спред доходности по гособлигациям США дают ответ.
Автор: Coin Metrics (Купер Дучанг)
Редакция: TechFlow
Ключевые тезисы
• Ставки финансирования по бессрочным фьючерсам и рыночная капитализация обладают высокой объяснительной силой: Лаг-мультивариативный регрессионный анализ показывает, что ставки финансирования по бессрочным контрактам на централизованных биржах и изменения общей капитализации криптовалютного рынка статистически значимо объясняют часть дисперсии еженедельного роста предложения USDC и USDT.
• Карри-спред (Carry Spread) укрепляет позиционирование USDC как ончейн-актива: Включение в модель карри-спреда (разницы между ончейн-ставкой кредитования и доходностью традиционных безрисковых казначейских облигаций США) и сравнение оффчейн и ончейн доходностей показали, что при расширении карри-спреда на рынке в среднем чистая эмиссия USDC увеличивается. Это количественно подтверждает уникальное экосистемное позиционирование USDC как ключевого стейблкоина, глубоко интегрированного с DeFi и генерирующего доход через смарт-контракты.
Введение: Многомерная роль стейблкоинов и их макросвязь с экономикой
В экосистемах публичных блокчейнов стейблкоины выступают ключевым токенизированным носителем, отражающим стабильную стоимость активов пользователей. Стейблкоины могут деплоиться в протоколах децентрализованного кредитования для генерации доходности, использоваться для быстрого обмена на другие криптоактивы или напрямую оплачивать различные ончейн-сервисы, интегрированные в блокчейн-сети. Более того, стейблкоины глубоко отражают глобальные макроэкономические условия: в странах и регионах с высокой инфляцией или сильной девальвацией местной валюты они стали самым популярным инструментом для массовых трансграничных переводов и получения долларовой ликвидности.
Исторический контекст: От кризиса Silicon Valley Bank до стагнации роста 2026 года
Развитие стейблкоинов прошло через несколько совершенно разных макроэкономических и криптоэкономических циклов. В марте 2023 года крах Silicon Valley Bank (SVB), вызванный убытками от инвестиций в долгосрочные казначейские облигации и последующими банковскими бегами, затронул часть кэш-резервов Circle, размещенных в банке, что привело к серьезному потере якоря курса (деанкорингу) USDC. Это событие вызвало непрерывный отток капитала, и общее ончейн-предложение USDC упало с пика в $56,6 млрд в 2022 году до минимума в $27,9 млрд в феврале 2024 года.
Перелом наступил в ноябре 2024 года: на фоне всплеска институционального спроса на комплаенс-решения предложение стейблкоинов вновь вышло на траекторию высокого роста. Объем обращения USDC успешно вернул исторические максимумы в марте 2025 года. Однако в 2026 году экспансия предложения стейблкоинов снова замерла, а некоторые из конкурентных стейблкоинов даже продемонстрировали устойчивое сокращение. Какие именно причины привели к такой резкой дивергенции между спокойствием 2026 года и процветанием 2025 года? Это побуждает нас глубже изучить, какие базовые переменные действительно двигают рост предложения стейблкоинов и какой потенциал расширения можно ожидать в будущем.
Эконометрическая модель: регрессия шести лаговых макро- и ончейн-переменных

Не все стейблкоины обладают одинаковыми масштабами или широтой распространения; колебания предложения многих мелких монет часто чрезмерно зависят от единичных случайных факторов, что затрудняет выявление общих движущих логики. Например, отдельные длинные (long-tail) стейблкоины крайне легко манипулируются краткосрочными субсидиями на майнинг ликвидности со стороны проектов, причем такой рост обычно неустойчив. Поэтому мы изначально построили модели для двух базовых активов — USDC и USDT. Их общая эмиссионная масса превышает $25 млрд каждый, они обладают чрезвычайно высокой степенью проникновения на всех крупных сетях публичных блокчейнов и основных биржах, а также сами по себе не выплачивают держателям токенов нативные проценты или награды за дроп-программы.
Мы использовали высокочастотные недельные временные ряды, охватывающие полный цикл за последние четыре года, и применили метод одношагового лага (lagged by 1 week), внедрив шесть кандидатов-драйверов для объяснения еженедельных изменений предложения USDC и USDT:
• Ставки финансирования по бессрочным фьючерсам (Perp Funding): среднегодовой уровень ставок финансирования по бессрочным фьючерсам на BTC и ETH на пяти крупнейших централизованных биржах, рассчитанный с весовым коэффициентом по открытому интересу;
• Предложение конкурентных стейблкоинов (Competitor Supply): общий текущий объем обращения других семи основных конкурентов на рынке (BUSD, TUSD, GUSD, PYUSD, EURC и др.);
• Общая капитализация крипторынка без учета стейблкоинов (Crypto Market Cap): недельное процентное изменение общей капитализации всех криптоактивов рынка (CapMrktCurUSD) за исключением стейблкоинов;
• Изменение доходности 2-летних казначейских облигаций США (2Y Yield Δ): недельное изменение доходности 2-летних константных казначейских облигаций США, публикуемое в базе данных FRED;
• Темп роста чистой ликвидности ФРС (Net Liquidity Growth): недельное процентное изменение чистой ликвидности, фактически высвобожденной Федерально-резервной системой, рассчитываемое как разница между общими активами ФРС и остатками на общем счете казначейства (TGA) и объемами обратных РЕПО на ночь (ON RRP);
• Доходность номинального индекса доллара (Dollar Return): недельная процентная доходность широкого номинального индекса доллара, публикуемая FRED.
Базовый регрессионный модельный анализ показал, что четыре показателя — ставки финансирования по бессрочным фьючерсам, предложение конкурентов, общая капитализация крипторынка и изменение доходности 2-летних гособлигаций США — демонстрируют высокую статистическую значимость на уровне 5%. Среди них ставки финансирования по бессрочным фьючерсам обладают наибольшей самостоятельной объяснительной силой, независимо объясняя 13,3% дисперсии совокупных изменений предложения USDC и USDT. При повышении базового среднегодового уровня сетевой ставки финансирования по BTC и ETH в предыдущую неделю средняя скорость роста предложения стейблкоинов в следующую неделю заметно превосходит долгосрочный средний уровень.

Дифференциация монет: проциклическая экспансия USDT против контрциклического бегства к безопасности USDC
Несмотря на высокую схожесть функций расчета между USDC и USDT, между ними существуют существенные различия в распределении по базовым сетям, региональных предпочтениях в соблюдении нормативных требований и реальных профилях пользователей. После построения независимых регрессионных моделей для каждого отдельного стейблкоина мы обнаружили, что влияние этих макро- и микропеременных на них имеет совершенно разные пути передачи.
Прежде всего, более высокие ставки финансирования по бессрочным фьючерсам оказывают сильное положительное стимулирующее воздействие на расширение предложения USDC и USDT в следующую неделю. При контроле других переменных ставка финансирования является единым максимальным фактором влияния на оба актива, отдельно объясняя около 10% дисперсии недельного роста USDC и около 4% — USDT. Высокие ставки финансирования прямо отражают сильный спрос на длинное плечо на вторичном рынке: для поддержания длинных позиций с кредитным плечом и предотвращения риска ликвидации трейдерам необходимо срочно вносить USDC и USDT во внесетиевой обменник в качестве маржинального обеспечения. На данный момент USDT выступает расчетным и маржинальным активом примерно для 42% торговых пар на централизованных фьючерсных рынках, являясь практически главной кровеносной артерией всех оффшорных бирж; тогда как USDC занимает около 10% доли маржинального обеспечения по контрактам и высоко концентрируется на децентрализованных и специализированных институциональных производственных платформах, таких как Hyperliquid, dYdX и Deribit, что подтверждает его тесную взаимосвязь с ончейн-DeFi.
Во-вторых, доходность общей капитализации крипторынка (за вычетом стейблкоинов) демонстрирует наиболее примечательное «обратное расхождение». Модель показывает, что недельное изменение рынка криптоактивов имеет выраженную отрицательную корреляцию с USDC (объясняет 4,6% дисперсии), но четкую положительную корреляцию с USDT (объясняет 5,3% дисперсии). Иначе говоря, когда общий рынок входит в бычий тренд и резко растет, USDT на следующей неделе обычно сталкивается с ускоренным притоком через нетто-эмиссию, а темпы эмиссии USDC, наоборот, явно замедляются; напротив, при обвале и крутом падении рынка спрос на чистую эмиссию USDC взлетает. Данный эмпирический тест точно фиксирует фундаментальную природу обоих активов: USDT — это торговый спекулятивный боеприпас, расширяющийся вслед за ростом аппетита к риску (Risk-On), а USDC выступает убежищем-«сухим порохом» для срочного ухода капиталов в безопасное русло и поиска стабильной ончейн-доходности в периоды дезаккумуляции рычага.

Движущий фактор спрэда: количественные результаты введения переменной карри-спреда
Чтобы глубже исследовать влияние внутрипротокольной доходности на блокчейне на движение капитала за последние два года, мы внедрили ключевую новую переменную, привлекающую внимание институционалов с 2023 года: карри-спред (Carry Spread). Карри-спред строго определяется как разница между средней годовой ставкой доходности по депозитам (Supply APY) стейблкоинов на рынке кредитования Ethereum (Aave v3) и безрисковой доходностью 3-месячных казначейских векселей США (T-Bill).
Поскольку полные высокочастотные данные по кредитованию в Aave v3 стали доступны только после 2023 года, мы сместили окно анализа выборки на период с 2023 года по настоящее время. Мы заново запустили множественную регрессию, сначала сравнив изменения объединенной модели USDC и USDT до и после добавления карри-спреда, а затем оценив их раздельно.
Эмпирические проверки показали, что между карри-спредом и ставкой финансирования по бессрочным фьючерсам существует высокий коэффициент сильной корреляции, достигающий 0,61; по сути, обе переменные являются прокси-индикаторами напряженности внутреннего рычага в криптовалютной системе. В объединенной модели и независимой модели USDT добавление карри-спреда не принесло никакой дополнительной объяснительной силы; модель просто равномерно распределила перекрывающуюся дисперсию, объясненную обоими показателями.
Однако для USDC карри-спред обеспечивает крайне ясную и мощную самостоятельную объяснительную силу на уровне статистической значимости 5%. Объединение ставки финансирования и карри-спреда позволяет совместно объяснить до 15,9% дисперсии недельного роста предложения USDC. Это открытие идеально согласуется с микроструктурой внутриблокчейнной экосистемы: USDC является наиболее ядровым нативным залоговым активом в мире DeFi-конструкторов Ethereum. Когда потребность в ончейн-кредитовании высока, а ставка доходности по депозитам (APY) явно опережает безрисковую доходность традиционных гособлигаций США, институциональный арбитражный капитал быстро транслирует фиатные средства из традиционной банковской системы для эмиссии USDC с последующим помещением в пулы кредитования Aave и подобных платформ для фиксации этой безрисковой арбитражной премии. Для USDC карри-спред предоставляет более чистый и прямой опережающий сигнал эмиссии, чем ставка финансирования по оффшорным контрактам.

Проверка эффекта лага: руководящее значение опережающих переменных для решений об эмиссии
В эконометрике использование лаговых переменных вместо синхронных не только эффективно устраняет внутреннюю предвзятость, вызванную одномоментной причинно-следственной связью (Simultaneity), но и демонстрирует явное преимущество с точки зрения эмпирической подгонки (fit).
Сравнение данных показывает, что при использовании настройки опережающей переменной на один период объясняющая способность модели относительно недельных изменений предложения USDC и USDT достигает 13% и 16% соответственно, что значительно превосходит синхронную модель без лага. Еще большая практическая ценность заключается в том, что эти ключевые показатели хронологически опережают фактические точки перегиба предложения стейблкоинов в рядах времени, что достоверно доказывает, что «рыночный рычаг и доходность стимулируют эмиссию стейблкоинов», а не ложная корреляция в обратном направлении.
Тем не менее, результаты регрессии по-прежнему обнажают значительную долю «необъясненной дисперсии». Ни одна статистическая модель не достигает общей объясняющей способности выше 25%, что означает, что более 75% изменений предложения стейблкоинов по-прежнему контролируются гетерогенными факторами, не уловленными моделью. Эти специфические факторы включают операции казначейского управления со стороны эмитентов стейблкоинов, субсидии на без комиссионную эмиссию и погашение внутри определенных экосистем, прогресс технической интеграции фиатных коридоров легального вывода и ввода средств различными поставщиками, а также внезапные смены вектора регулирования лицензирования стейблкоинов в основных юрисдикциях мира.
Заключение и рефлексия: необъясненная дисперсия при смене цикла
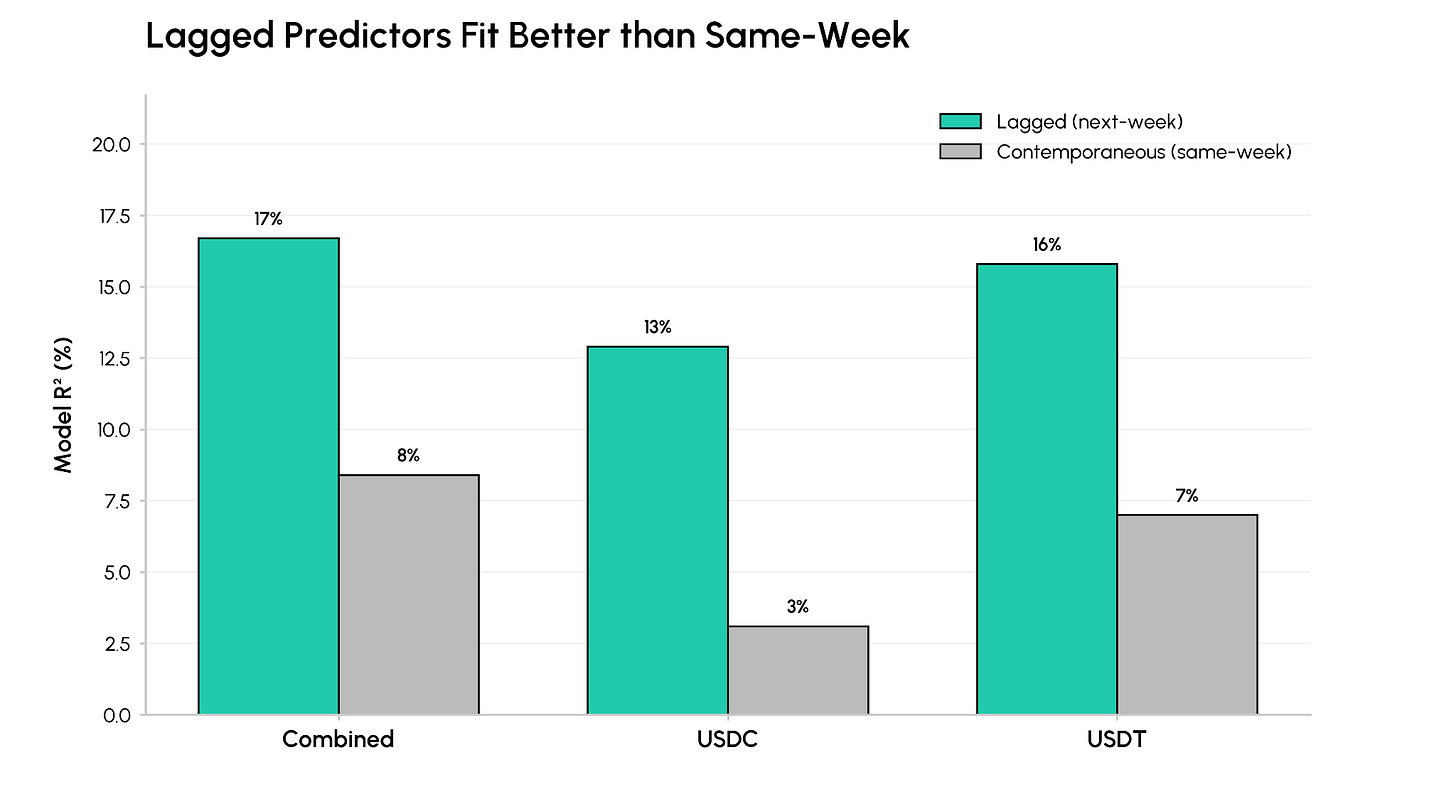
Хотя статистические модели не способны на 100% воссоздать все нюансы предложения стейблкоинов, данное эмпирическое исследование однозначно подтверждает: ставки финансирования по бессрочным фьючерсам, карри-спред и динамика общей капитализации крипторынка составляют самые фундаментальные количественные инструменты, управляющие средне- и краткосрочными колебаниями предложения USDC и USDT.
Криптофинансовая система меняется исключительно быстро, и главная задача макро- и микромоделирования заключается в адаптации к фундаментальным «сменам рыночных режимов (Regime Changes)». Полное включение данных 2022 года потребовало бы столкнуться с системными шоками черных лебедей, вызванными чередами крахов FTX, Celsius и Three Arrows Capital (3AC). Модели, построенные в последние годы, гораздо ближе к реальной практике постоянного притока традиционного институционального капитала через комплаенс-каналы. По мере того как суверенные фонды и Уолл-стрит будут далее внедрять блокчейн-инфраструктуру, неизбежно появится больше скрытых макрофинансовых факторов, которые предоставят нам более четкий навигационный компас для понимания эволюции предложения стейблкоинов.
Справочник ключевых переменных и определений данных
• Perp Funding (ставка финансирования по бессрочным фьючерсам): на основе рыночных данных Talos CM, среднее годовое значение ставки финансирования по бессрочным фьючерсам BTC и ETH на пяти крупнейших платформах с открытым интересом, включая Binance, OKX, Bybit и др.;
• Competitor Supply (предложение конкурентов): на основе данных Talos CM Network Data Pro, отслеживание ончейн-обращения основных стейблкоинов за исключением двух лидеров рынка;
• Carry Spread (карри-спред): средняя доходность кредитования стейблкоинов (APY) в ключевых пулах Aave v3 минус доходность 3-месячных казначейских векселей США (DTB3) из FRED;
• Net Liquidity Growth (чистая ликвидность ФРС): общая сумма баланса Федеральной резервной системы за вычетом остатков на депозитном счете Министерства финансов США (TGA) и сумм обратных РЕПО на ночь (ON RRP) самого ФРС.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @coinmetrics














